
SISTEMA MIXTO Y PROPUESTA DE DESAFILIACIN Equipo de
- Slides: 21
SISTEMA MIXTO Y PROPUESTA DE DESAFILIACIÓN Equipo de Representación de los Trabajadores en el BPS NOVIEMBRE 2013
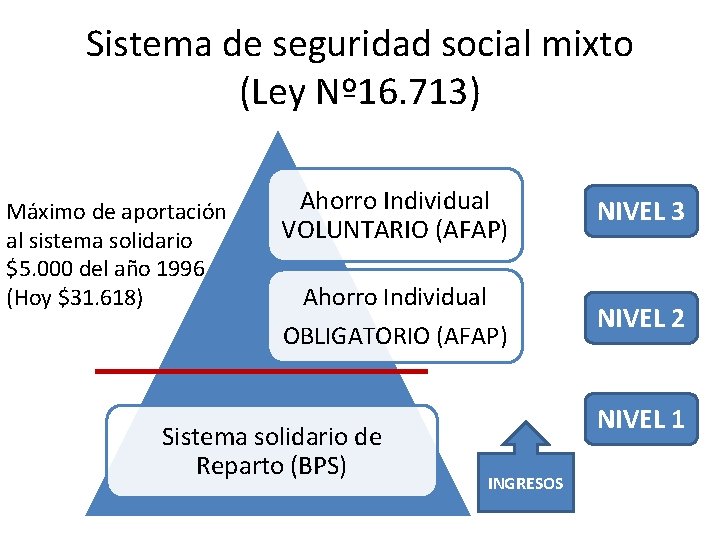
Sistema de seguridad social mixto (Ley Nº 16. 713) Máximo de aportación al sistema solidario $5. 000 del año 1996 (Hoy $31. 618) Ahorro Individual VOLUNTARIO (AFAP) NIVEL 3 Ahorro Individual OBLIGATORIO (AFAP) NIVEL 2 Sistema solidario de Reparto (BPS) NIVEL 1 INGRESOS
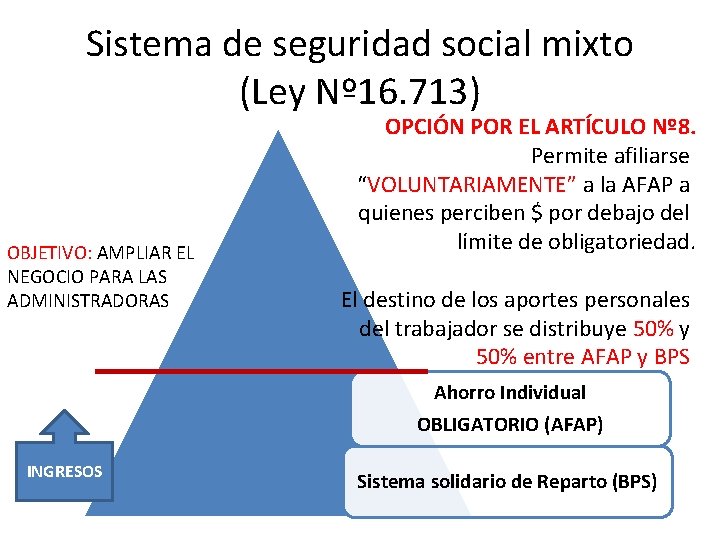
Sistema de seguridad social mixto (Ley Nº 16. 713) OBJETIVO: AMPLIAR EL NEGOCIO PARA LAS ADMINISTRADORAS OPCIÓN POR EL ARTÍCULO Nº 8. Permite afiliarse “VOLUNTARIAMENTE” a la AFAP a quienes perciben $ por debajo del límite de obligatoriedad. El destino de los aportes personales del trabajador se distribuye 50% y 50% entre AFAP y BPS Ahorro Individual OBLIGATORIO (AFAP) INGRESOS Sistema solidario de Reparto (BPS)
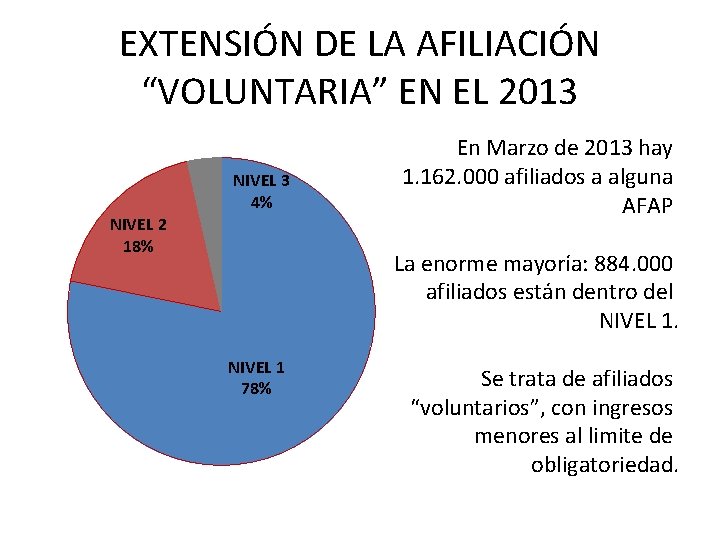
EXTENSIÓN DE LA AFILIACIÓN “VOLUNTARIA” EN EL 2013 NIVEL 3 4% NIVEL 2 18% En Marzo de 2013 hay 1. 162. 000 afiliados a alguna AFAP La enorme mayoría: 884. 000 afiliados están dentro del NIVEL 1 78% Se trata de afiliados “voluntarios”, con ingresos menores al limite de obligatoriedad.
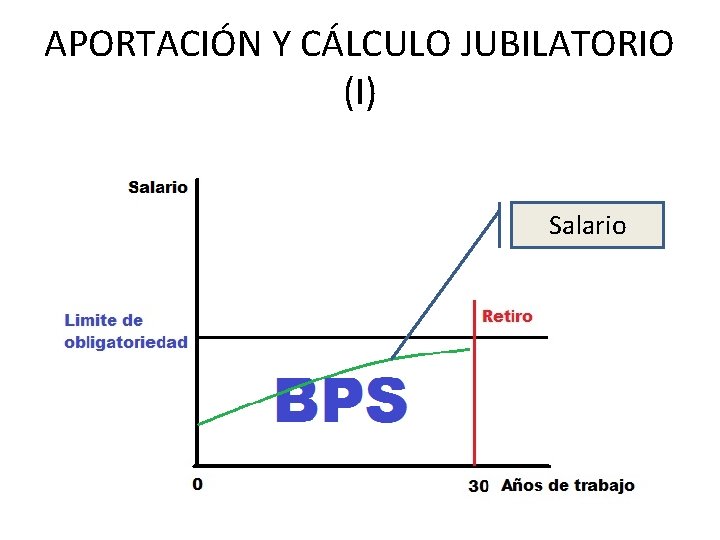
APORTACIÓN Y CÁLCULO JUBILATORIO (I) Salario
APORTACIÓN Y CÁLCULO JUBILATORIO (I) • NIVEL 1: Para quienes NO HAGAN uso de la opción por el artículo Nº 8 de la Ley. • Quedan comprendidos en su totalidad por el sistema de reparto y prestación definida • APORTACIÓN: – Personal: 15% del Salario Nominal (SN) – Patronal: 7, 5% del SN (en Industria y Comercio) • CÁLCULO JUBILATORIO o ASIGNACIÓN COMPUTABLE: entre el promedio salarial de los últimos 10 años trabajados o los mejores 20 años De ser el 1 o. Mayor en mas de 5% se otorga el promedio de los mejores 20 años mas 5%
APORTACIÓN Y CÁLCULO JUBILATORIO (I) • Para calcular la jubilación: A la ASIGNACIÓN COMPUTABLE se le otorga una TASA DE REMPLAZO que varía entre 45 y 82, 5% en función de la EDAD y el Nº de AÑOS TRABAJADOS. • Ejemplos: – 60 edad y 30 años de trabajo TR=45% – 61 edad y 31 años de trabajo TR=48% – 62 edad y 32 años de trabajo TR=51%
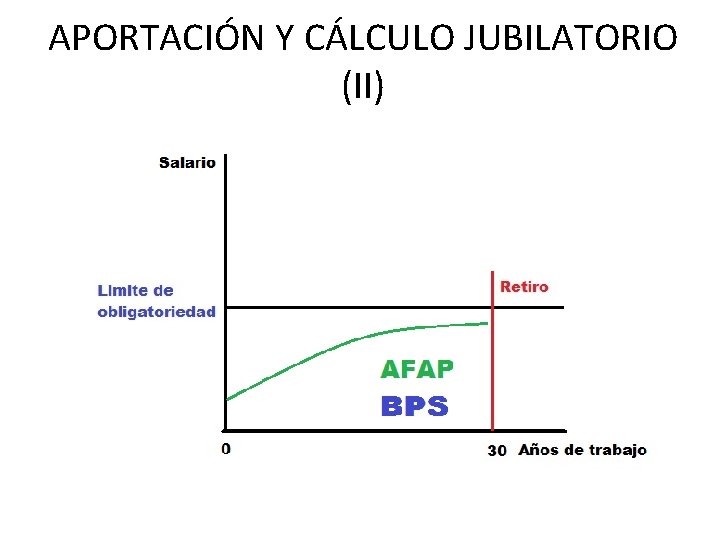
APORTACIÓN Y CÁLCULO JUBILATORIO (II)
APORTACIÓN Y CÁLCULO JUBILATORIO (II) • NIVEL 1: Para quienes sí hayan hecho uso de la opción por el artículo Nº 8 de la Ley. • Quedan comprendidos en 50% por el sistema de reparto y prestación definida y en un 50% por el sistema de capitalización individual y prestación indefinida
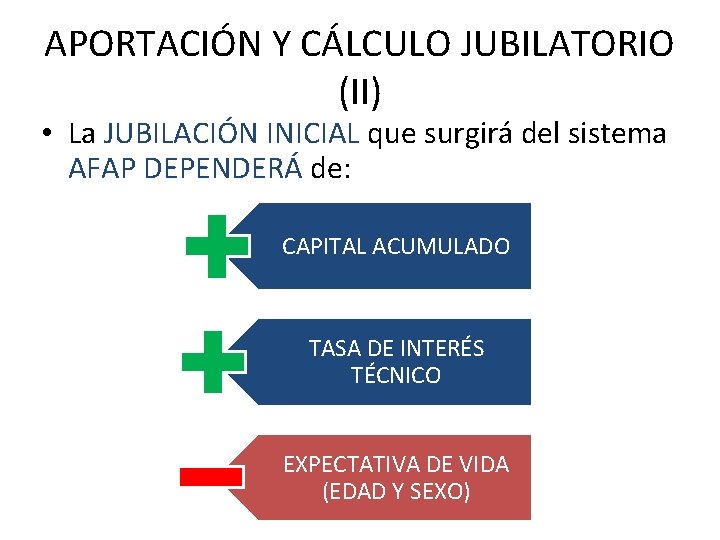
APORTACIÓN Y CÁLCULO JUBILATORIO (II) • La JUBILACIÓN INICIAL que surgirá del sistema AFAP DEPENDERÁ de: CAPITAL ACUMULADO TASA DE INTERÉS TÉCNICO EXPECTATIVA DE VIDA (EDAD Y SEXO)
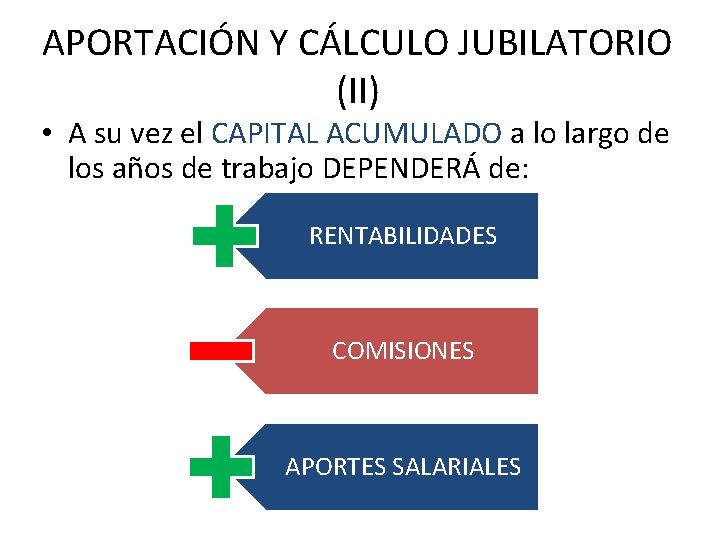
APORTACIÓN Y CÁLCULO JUBILATORIO (II) • A su vez el CAPITAL ACUMULADO a lo largo de los años de trabajo DEPENDERÁ de: RENTABILIDADES COMISIONES APORTES SALARIALES
APORTACIÓN Y CÁLCULO JUBILATORIO (II) • Por el BPS el procedimiento es idéntico al presentado para el caso (I), pero con dos salvedades: 1) La Asignación Computable(AC) se calcula sobre lo efectivamente declarado en caso de dependientes. 2) A dicha AC se le aplica una BONIFICACIÓN DEL 50% por haber hecho la opción Art. 8.
APORTACIÓN Y CÁLCULO JUBILATORIO (II) • Ejemplo numérico: Un trabajador al momento de jubilarse cuenta con un salario de $10. 000 promedio en su historia laboral. Como ha aportado por el 50% al BPS, su Asignación Computable equivale a $5. 000. Pero la BONIFICACIÓN incrementa esta cifra a $7. 500 y sobre esta aplica la TASA DE REEMPLAZO correspondiente.
PROBLEMAS DE LA BONIFICACIÓN • A nivel individual: DISCRIMINACIÓN • A nivel Colectivo: • COSTOS FISCALES ASOCIADOS: 1)Desvío de Contribuciones Personales hacia el sistema AFAP. 2)Pago de BONIFICACIÓN (no tiene una contrapartida de financiamiento definida)
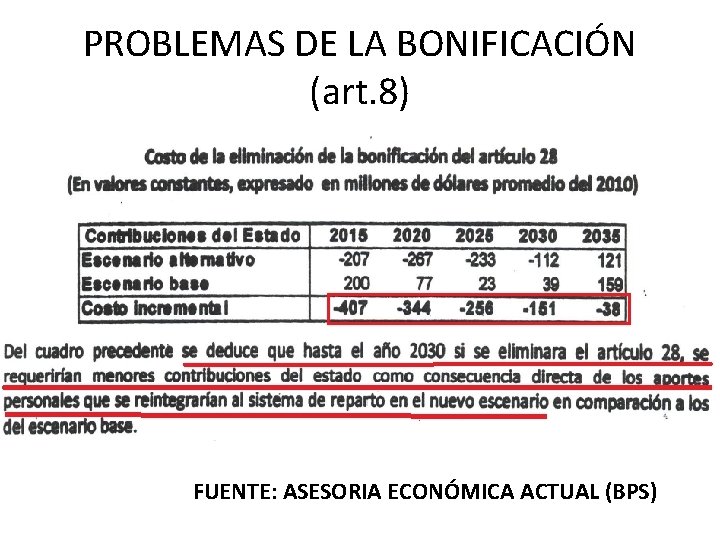
PROBLEMAS DE LA BONIFICACIÓN (art. 8) FUENTE: ASESORIA ECONÓMICA ACTUAL (BPS)
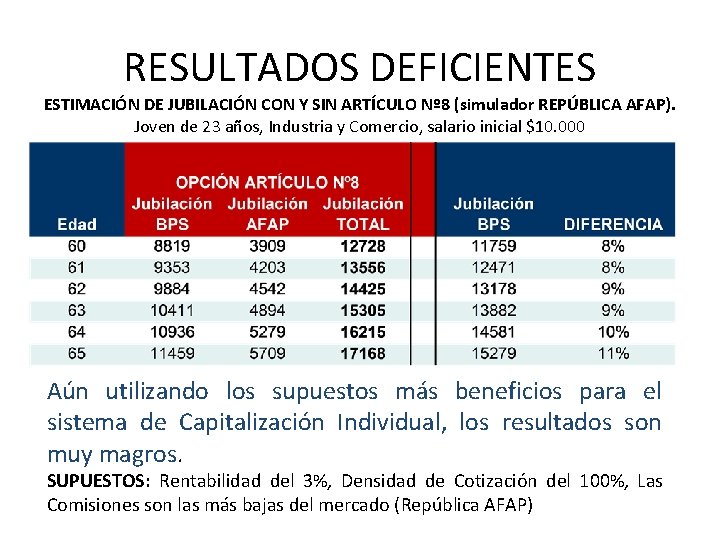
RESULTADOS DEFICIENTES ESTIMACIÓN DE JUBILACIÓN CON Y SIN ARTÍCULO Nº 8 (simulador REPÚBLICA AFAP). Joven de 23 años, Industria y Comercio, salario inicial $10. 000 Aún utilizando los supuestos más beneficios para el sistema de Capitalización Individual, los resultados son muy magros. SUPUESTOS: Rentabilidad del 3%, Densidad de Cotización del 100%, Las Comisiones son las más bajas del mercado (República AFAP)
QUIENES SE PUEDEN DESAFILIAR Todos aquellos afiliados “voluntarios” al sistema de AFAP que cumplan las siguientes condiciones: A) Tener entre 40 y 50 años de edad. Disposición permanente. Existe un período ventana de 1 año para todos aquellos mayores de 50 años al momento de aprobarse la nueva ley. B) Para quienes teniendo más de 40 años al 1/4/1996 y se afiliaron al sistema mixto de manera voluntaria.
Para los que se encuentran en la opción A) 40 a 50 años • Retorna al BPS el fondo acumulado en la cuenta individual con su correspondiente rentabilidad, generada por las aportaciones vinculadas a la opción voluntaria. El retorno no incluye devoluciones por concepto de comisiones cobradas por la AFAP.
PROPUESTA DESAFILIACIÓN Para los que se encuentran en la opción B) tenían más de 40 años al 1/4/1996 • Retorna el total acumulado en la cuenta de ahorro individual del afiliado. • Para el cálculo jubilatorio se considera el total de las Asignaciones Computables, operando los topes establecidos en el régimen de transición. • Si acumula deuda por el NIVEL 3 (hoy superior a $94. 854) se financian en 72 cuotas mensuales pasadas a UR.
Trabajadores en servicios bonificados • Se aplica a actividades que por su naturaleza implican un mayor riesgo o amenaza a la salud física o psicológica al trabajador/a. • A partir de la vigencia de la ley se tendrá en cuenta la edad ficta para fijar la renta por el pilar de capitalización
UNIVERSO OBJETIVO DESAFILIACIÓN • En total hay 468. 000 afiliados a AFAP mayores de 40 años a la fecha. • Con la información pública disponible (BCU) no es posible saber con exactitud cuántos se han afiliado de manera voluntaria. • Sí sabemos que el piso en esta propuesta son 308. 000 personas que actualmente aportan en el NIVEL 1.