
Sistema Financeiro Nacional o conjunto de Instituies que

- Slides: 20
Sistema Financeiro Nacional É o conjunto de Instituições que possibilitam a transferência de recursos dos ofertadores para os tomadores. Composto por órgãos normativos, fiscalizadores e instituições financeiras.
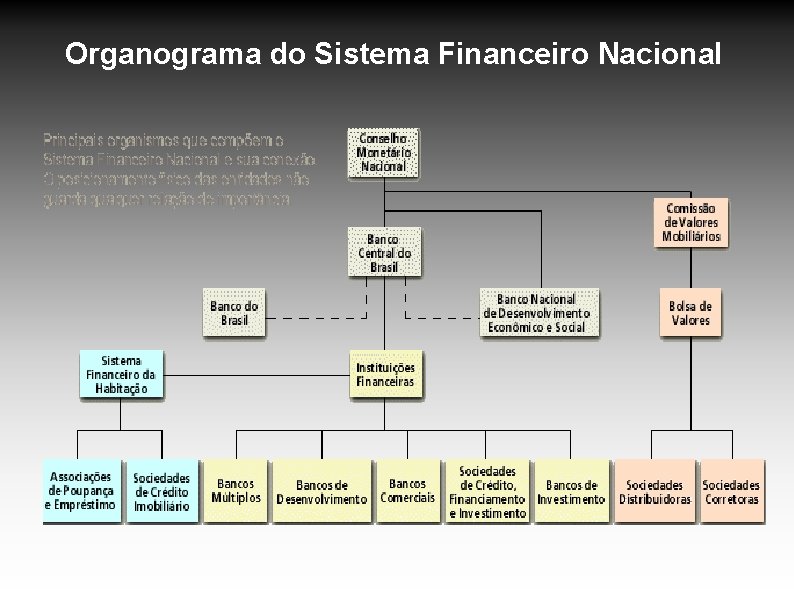
Organograma do Sistema Financeiro Nacional
CMN – Conselho Monetário Nacional O Conselho Monetário Nacional (CMN) é o órgão deliberativo máximo do Sistema Financeiro Nacional. Ao CMN compete: estabelecer as diretrizes gerais das políticas monetária, cambial e creditícia; regular as condições de constituição, funcionamento e fiscalização das instituições financeiras e disciplinar os instrumentos de política monetária e cambial. O CMN é constituído pelo Ministro de Estado da Fazenda (Presidente), pelo Ministro de Estado do Planejamento e Orçamento e pelo Presidente do Banco Central do Brasil (Bacen). Os serviços de secretaria do CMN são exercidos pelo Bacen. Ministro da Fazenda: Guido Mantega
BACEN – Banco Central do Brasil Órgão executivo do Sistema Financeiro, ao qual cabe a responsabilidade de cumprir e fazer cumprir as disposições que regulam o funcionamento do sistema e as normas expedidas pelo CMN. Considerado o Banco dos Bancos, é o executor da política monetária e o banco emissor do papel-moeda. Em resumo, é por meio do BACEN que o Estado intervém diretamente no sistema financeiro e, indiretamente na economia. Veja abaixo suas principais atribuições: - emitir papel-moeda e moeda metálica, conforme autorização do CMN. - receber os depósitos compulsórios dos bancos. - regular a execução dos serviços de compensação de cheques e outros papéis. - realizar operações de compra e venda de títulos públicos federais. - autorizar e fiscalizar o funcionamento das instituições financeiras. - administrar a dívida pública interna e externa. Presidente: Alexandre Tombini
CVM – Comissão de Valores Mobiliários Órgão normativo vinculado ao governo, voltado para o desenvolvimento, a disciplina e a fiscalização do mercado de valores mobiliários, basicamente o mercado de ações e debêntures. Principais atribuições: - estimular a aplicação de poupança no mercado acionário. - regulamentar as Companhias Abertas (S. A. ). regulamentar e fiscalizar a indústria de fundos de investimentos.
BB – Banco do Brasil S. A. Opera, na prática, como agente financeiro do governo federal. É o principal executor da política oficial de crédito rural. Desempenha, ainda, algumas funções não próprias de banco comercial, como: - executar o serviço de compensação de cheques e outros papéis. - atuar como agente recebedor e pagador fora do País. BNDES – Banco Nacional de Desenvolvimento Econômico e Social Instituição responsável pela política de investimento de longo prazo. É a principal instituição financeira a estimular o desenvolvimento econômico do País. Principais atribuições: - impulsionar o desenvolvimento econômico e social do País. atenuar desequilíbrios regionais, criando novos polos de produção. - financiar os setores agrícola, industrial e de serviços. - promover o crescimento e a diversificação das exportações. Instituições Financeiras As instituições financeiras são diferenciadas segundo suas funções de crédito. Assim, existem Bancos Múltiplos, Bancos de Desenvolvimento, Bancos Comerciais, Sociedades de Crédito, Financiamento e Investimento e Bancos de Desenvolvimento.
Bolsa de Valores Instituição civil que tem por objetivo principal manter local adequado para a realização de compra e venda de ações. Sociedades Corretoras Instituições típicas do mercado acionário. Têm como atividade principal fazer a intermediação das ordens de compra e venda de ações em Bolsa de Valores, solicitadas pelos clientes. Sociedades Distribuidoras Sua função é semelhante à de uma sociedade corretora, porém não são habilitadas a intermediar, diretamente, negócios em Bolsas de Valores, podendo, apenas, operar por meio das corretoras.
Introdução Simplificada à Teoria Econômica para compreensão do funcionamento do Mercado Financeiro A Lei da Escassez dos Recursos Teoria da Firma: A empresa escolhe o que e quanto produzir em razão dos preços e preferências dos consumidores. Desejam maximizar seus lucros; Teoria do Consumidor: De posse de sua renda o consumidor irá consumir um conjunto de bens de sua preferência. Desejam maximizar seu bem estar. Lei da Oferta: A quantidade ofertada de um determinado bem varia inversamente com seu preço; Lei da Demanda: As quantidades demandadas de um bem variam diretamente com o seu preço. Liquidez: Capacidade ou velocidade de transformar um determinado ativo em outro
Mercado Financeiro MERCADO MONETÁRIO Para iniciarmos o estudo do mercado monetário, temos que entender o papel do principal objeto deste mercado: A Moeda. A moeda, possui funções básicas: 1) Função de intermediária de troca, pois facilita a compra e a venda de mercadorias e serviços 2) Função de unidade de conta ou medida de valor – facilita as relações contratuais de compra e de venda, uma vez ser possível identificar uma medida monetária 3) Função de reserva de valor- desde o momento do recebimento até o momento do pagamento a moeda conserva o mesmo valor. 4) Reduz-se o tempo das transações
Ao longo da história a moeda assumiu diversas formas: · Moeda-Mercadoria (Açucar, Sal, trigo, onde se trocava determinados produtos de uma espécie por outros outra espécie); · Moeda-Papel (Certificados bancários com lastro normalmente em ouro); · Papel-Moeda (Moeda fiduciária sem qualquer lastro); · Moeda escritural (valores depositados atualmente nos bancos); · Moeda eletrônica.
Liquidez da Moeda: Varia de forma inversamente proporcional às quantidades ofertadas no mercado. Lei da Oferta e Demanda Lastro MOEDA CORRENTE: É a moeda vigente que circula livremente no país
Política Monetária A política monetária pode ser conceituada como o controle da oferta de moeda, no sentido de que sejam atingidos os objetivos da política econômica global do Governo. Pode ser também definida como a atuação das autoridades monetárias, por meio de instrumentos de efeito direto ou induzido, com o propósito de controlar o sistema econômico. Os principais instrumentos da política monetária, utilizados pelas autoridades monetárias, são: 1) Emissão de Papel Moeda; 2) Alterações nos depósitos compulsórios; 3) Compra e venda de títulos da dívida pública; 4) Redescontos (Empréstimos do Bacen aos Bancos Comerciais) 5) Regulamentações Gerais sobre crédito e taxas de juros.
Emissão de Papel Moeda Requer Autorização do Legislativo; Contrapartida com Títulos Públicos; Eleva o endividamento interno; Aumenta a oferta de moeda no mercado elevando os preços; Não exige Lastro; Cria condições momentâneas para o crescimento, mas não o determina.
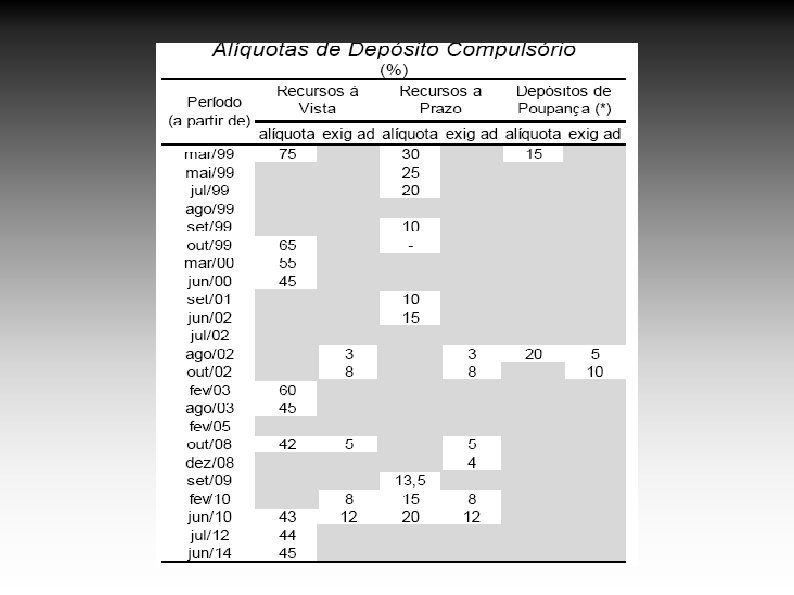
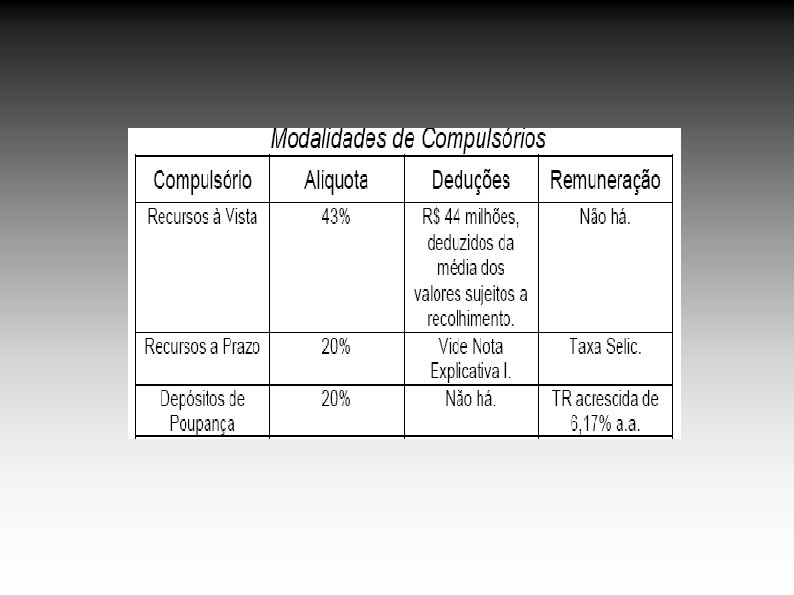
Alteração no Depósitos Compulsórios O depósito compulsório é um dos instrumentos que o Banco Central usa para controlar a quantidade de dinheiro que circula na economia. O mecanismo influencia o crédito disponível e as taxas de juros cobradas. Por meio do compulsório, os bancos são obrigados a depositar em uma conta no próprio BC parte dos recursos captados seus clientes nos depósitos à vista, a prazo ou poupança. Quando reduz o compulsório, o BC dá aos bancos mais dinheiro para emprestar aos seus clientes. Isso pode ajudar a reduzir os juros bancários ou, em momentos de mais escassez de dinheiro, impedir que sequem as fontes de crédito para o consumidor e para empresas.
Compra e Venda de Títulos da Dívida Pública Operações de Mercado Aberto – De modo geral o open market é operado por intermédio da compra e venda de títulos da dívida pública, de emissão do Tesouro Nacional. Quando as autoridades monetárias desejam expandir a oferta monetária, realizam grandes operações de resgate (compra) dos títulos da dívida pública em circulação; com isso, injetam no mercado moeda com alto poder de expansão, o que resultando queda da taxa de juros. Contrariamente, quando as autoridades monetárias desejam o efeito oposto, emitem e colocam em circulação grandes volumes de títulos da dívida pública, retirando do sistema monetário, na proporção dos títulos adquiridos pelos bancos ou pelo público, moeda que se encontrava em circulação; com isso torna-se menor a oferta monetária.
Operações de Redesconto Consistem basicamente em empréstimos de liquidez aos bancos comerciais. Nessas operações, o Banco Central funciona como “banco dos bancos”, descontando títulos dos bancos comerciais a uma determinada taxa, com a finalidade de atender às suas necessidades momentâneas de caixa, em curtíssimo prazo. Uma vez que os bancos comerciais podem recorrer a outras formas de solucionar tais dificuldades, o recurso ao redesconto oficial é tido como último recurso. As taxas de juros cobradas pelo Banco Central têm caráter punitivo, sendo superiores às taxas cobradas pelos bancos comerciais de seus clientes.
Regulamentação sobre Crédito e Juros A taxa Selic é definida pelo banco Central do Brasil por meio das reuniões do Copon (Comitê de Política Monetária do Banco Central) e é referência para o custo do dinheiro para empréstimos Bancários, com base na remuneração dos títulos públicos. Atualmente, a “taxa Selic” refere-se à taxa de juros que reflete a média de remuneração dos títulos federais negociados com os bancos. É considerada como sendo a taxa de juros básica do mercado financeiro, porque é usada em operações de empréstimos e resgate de títulos entre os próprios bancos e, com isso, repercute nas demais taxas de juros da economia. Selic – Sistema Especial de Liquidação e Custódia SELIC Atual: 0, 68%
Tipos de Políticas Monetárias RESTRITIVA: A quantidade de dinheiro em circulação é diminuída ou mantida estável, com o objetivo de desaquecer a economia e evitar o aumento de preços. EXPANSIONISTA: A quantidade de dinheiro em circulação é aumentada com o objetivo de aquecer a economia (demanda) e incentivar o crescimento econômico.