
Sistema de Informaes sobre Oramentos Pblicos em Sade
Sistema de Informações sobre Orçamentos Públicos em Saúde – SIOPS REUNIÃO DA C MARA TÉCNICA DO NEASIOPS – BA SALVADOR / BA – 02 DE ABRIL DE 2018
Modificações para 2018
Modificações no SIOPS - 2018 Reestruturação da Página do SIOPS na Internet – Em Construção; Nova metodologia de utilização do Sistema – Um único Download; Modificações na Pasta de Receitas; Modificações nas Pastas de Despesas; v Despesas executadas segundo fontes de recursos/subfunção/despesa orçamentária; v Despesas com Consórcio Público Mediante Contrato de Rateio / ASPS e NÃO ASPS /subfunção/despesa orçamentária; v Despesas Custeadas para Compensação de RPs Cancelados ou Limite não Cumprido. Pasta da Execução Financeira por Bloco – EXCLUÍDA; Aplicação de Sanções pelo não envio dos Bimestrais - CAUC ; Indicadores; RREO e Atualização do Novo Ementário das Receitas – PREVISÃO PARA 2019.
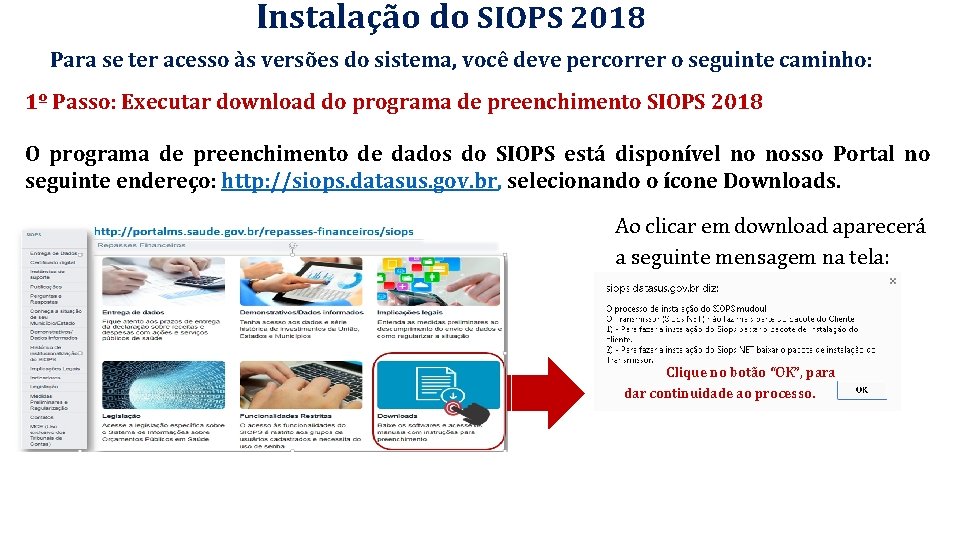
Instalação do SIOPS 2018 Para se ter acesso às versões do sistema, você deve percorrer o seguinte caminho: 1º Passo: Executar download do programa de preenchimento SIOPS 2018 O programa de preenchimento de dados do SIOPS está disponível no nosso Portal no seguinte endereço: http: //siops. datasus. gov. br, selecionando o ícone Downloads. Ao clicar em download aparecerá a seguinte mensagem na tela: Clique no botão “OK”, para dar continuidade ao processo.
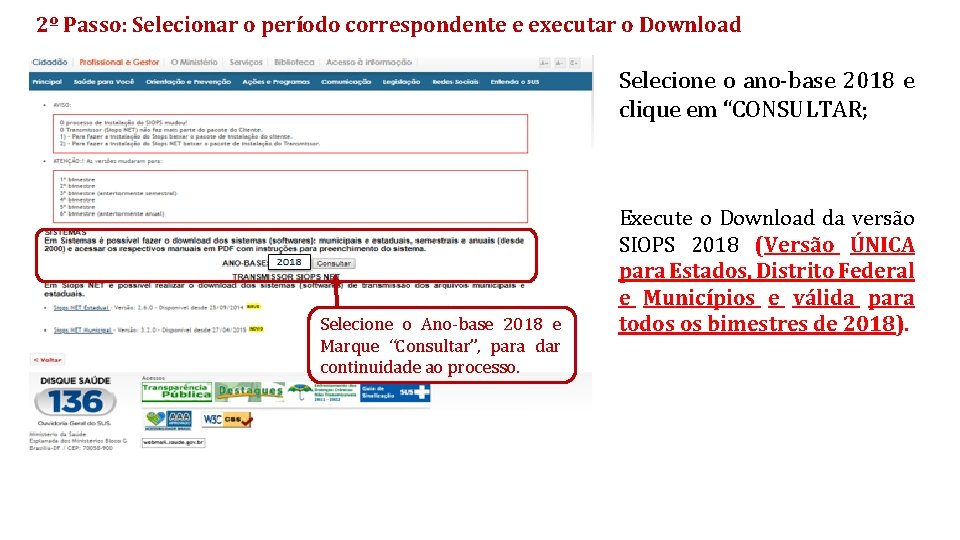
2º Passo: Selecionar o período correspondente e executar o Download Selecione o ano-base 2018 e clique em “CONSULTAR; Selecione o Ano-base 2018 e Marque “Consultar”, para dar continuidade ao processo. Execute o Download da versão SIOPS 2018 (Versão ÚNICA para Estados, Distrito Federal e Municípios e válida para todos os bimestres de 2018).
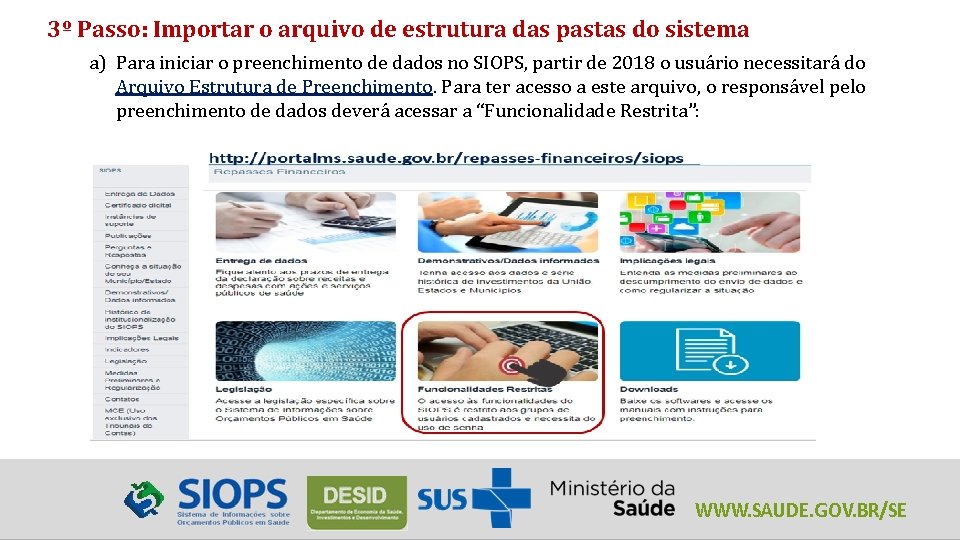
3º Passo: Importar o arquivo de estrutura das pastas do sistema a) Para iniciar o preenchimento de dados no SIOPS, partir de 2018 o usuário necessitará do Arquivo Estrutura de Preenchimento. Para ter acesso a este arquivo, o responsável pelo preenchimento de dados deverá acessar a “Funcionalidade Restrita”:
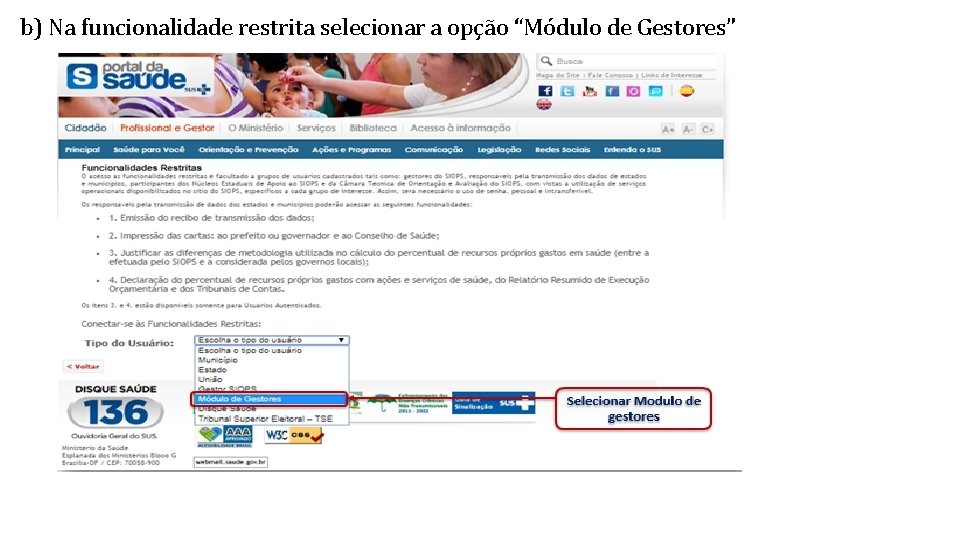
b) Na funcionalidade restrita selecionar a opção “Módulo de Gestores”
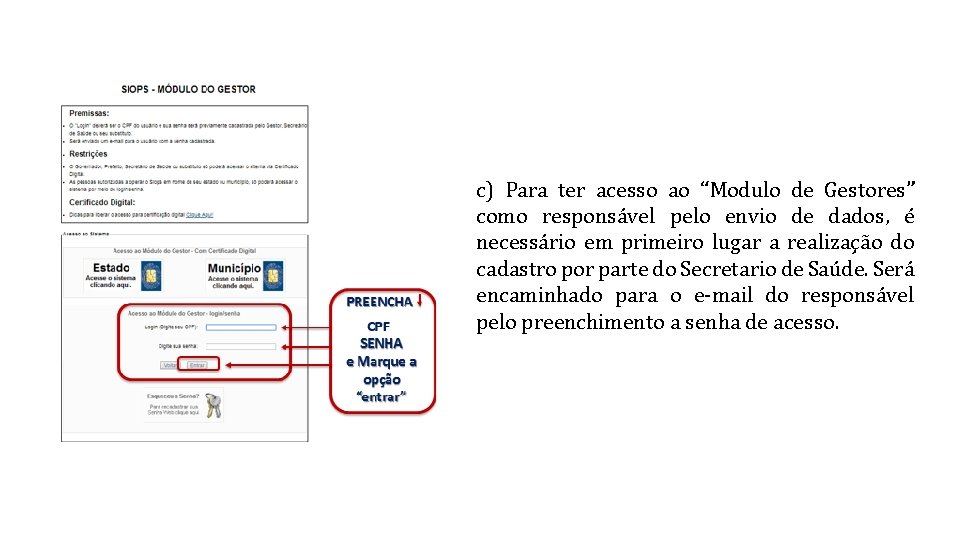
c) Para ter acesso ao “Modulo de Gestores” como responsável pelo envio de dados, é necessário em primeiro lugar a realização do cadastro por parte do Secretario de Saúde. Será encaminhado para o e-mail do responsável pelo preenchimento a senha de acesso.
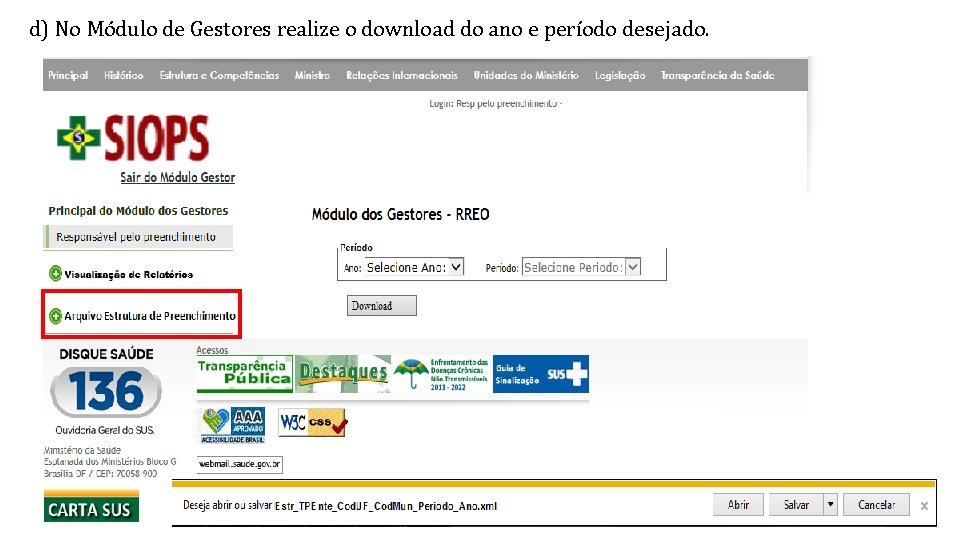
d) No Módulo de Gestores realize o download do ano e período desejado.
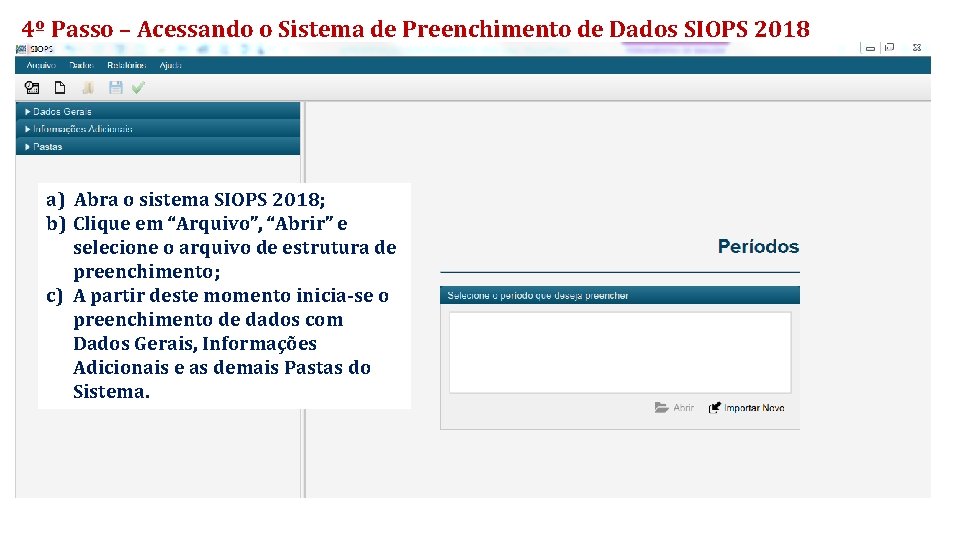
4º Passo – Acessando o Sistema de Preenchimento de Dados SIOPS 2018 a) Abra o sistema SIOPS 2018; b) Clique em “Arquivo”, “Abrir” e selecione o arquivo de estrutura de preenchimento; c) A partir deste momento inicia-se o preenchimento de dados com Dados Gerais, Informações Adicionais e as demais Pastas do Sistema.
RECEITAS PARA 2018
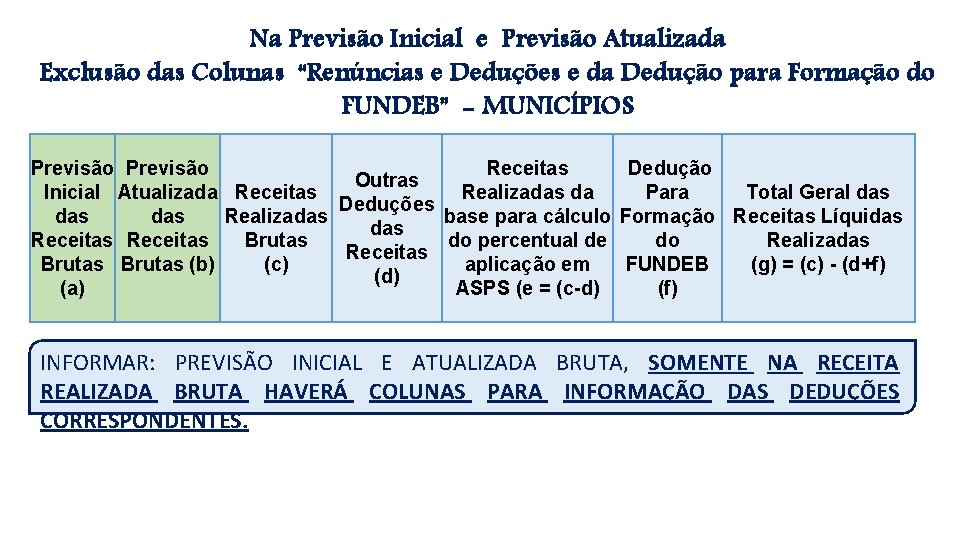
Na Previsão Inicial e Previsão Atualizada Exclusão das Colunas “Renúncias e Deduções e da Dedução para Formação do FUNDEB” - MUNICÍPIOS Previsão Receitas Dedução Outras Inicial Atualizada Receitas Realizadas da Para Total Geral das Deduções das Realizadas base para cálculo Formação Receitas Líquidas Receitas Brutas do percentual de do Realizadas Receitas Brutas (b) (c) aplicação em FUNDEB (g) = (c) - (d+f) (d) (a) ASPS (e = (c-d) (f) INFORMAR: PREVISÃO INICIAL E ATUALIZADA BRUTA, SOMENTE NA RECEITA REALIZADA BRUTA HAVERÁ COLUNAS PARA INFORMAÇÃO DAS DEDUÇÕES CORRESPONDENTES.
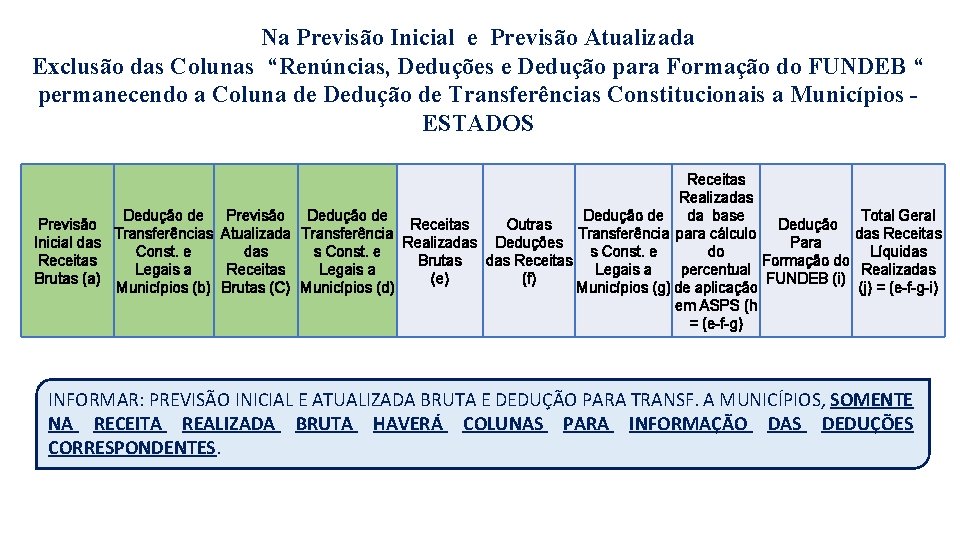
Na Previsão Inicial e Previsão Atualizada Exclusão das Colunas “Renúncias, Deduções e Dedução para Formação do FUNDEB “ permanecendo a Coluna de Dedução de Transferências Constitucionais a Municípios ESTADOS Receitas Realizadas Dedução de Previsão Dedução de da base Previsão Receitas Outras Dedução Transferências Atualizada Transferência para cálculo Inicial das Realizadas Deduções Para Const. e das s Const. e do Receitas Brutas das Receitas Formação do Legais a Receitas Legais a percentual Brutas (a) (e) (f) FUNDEB (i) Municípios (b) Brutas (C) Municípios (d) Municípios (g) de aplicação em ASPS (h = (e-f-g) Total Geral das Receitas Líquidas Realizadas (j) = (e-f-g-i) INFORMAR: PREVISÃO INICIAL E ATUALIZADA BRUTA E DEDUÇÃO PARA TRANSF. A MUNICÍPIOS, SOMENTE NA RECEITA REALIZADA BRUTA HAVERÁ COLUNAS PARA INFORMAÇÃO DAS DEDUÇÕES CORRESPONDENTES.
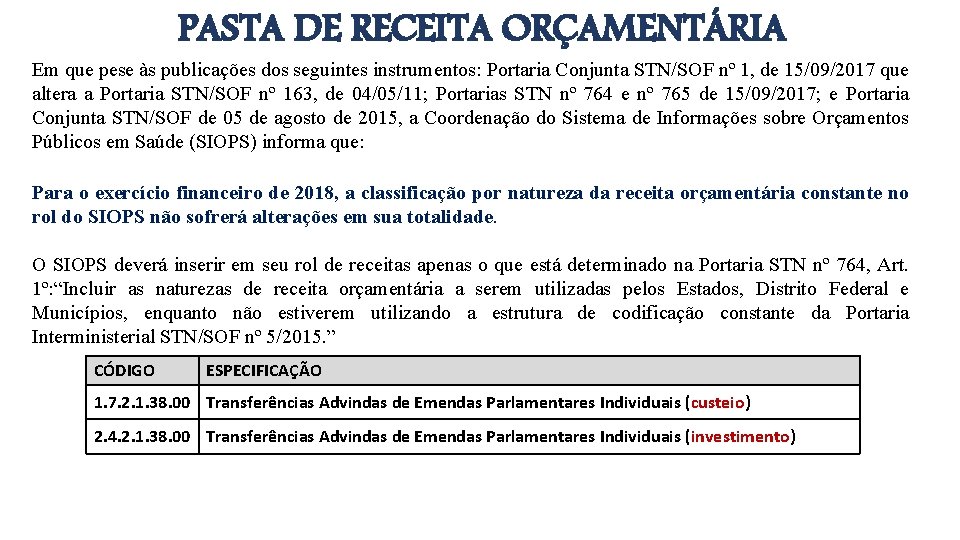
PASTA DE RECEITA ORÇAMENTÁRIA Em que pese às publicações dos seguintes instrumentos: Portaria Conjunta STN/SOF nº 1, de 15/09/2017 que altera a Portaria STN/SOF nº 163, de 04/05/11; Portarias STN nº 764 e nº 765 de 15/09/2017; e Portaria Conjunta STN/SOF de 05 de agosto de 2015, a Coordenação do Sistema de Informações sobre Orçamentos Públicos em Saúde (SIOPS) informa que: Para o exercício financeiro de 2018, a classificação por natureza da receita orçamentária constante no rol do SIOPS não sofrerá alterações em sua totalidade. O SIOPS deverá inserir em seu rol de receitas apenas o que está determinado na Portaria STN nº 764, Art. 1º: “Incluir as naturezas de receita orçamentária a serem utilizadas pelos Estados, Distrito Federal e Municípios, enquanto não estiverem utilizando a estrutura de codificação constante da Portaria Interministerial STN/SOF nº 5/2015. ” CÓDIGO ESPECIFICAÇÃO 1. 7. 2. 1. 38. 00 Transferências Advindas de Emendas Parlamentares Individuais (custeio) 2. 4. 2. 1. 38. 00 Transferências Advindas de Emendas Parlamentares Individuais (investimento)
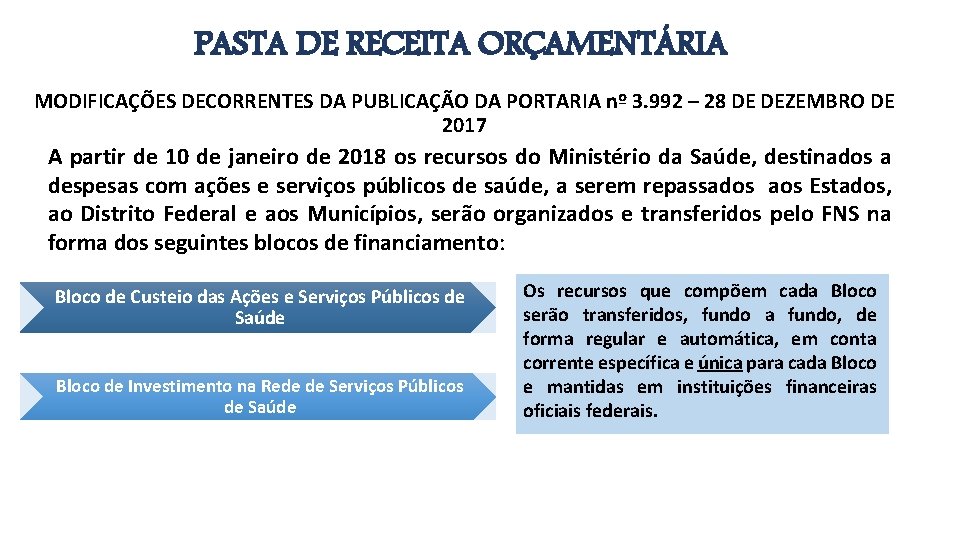
PASTA DE RECEITA ORÇAMENTÁRIA MODIFICAÇÕES DECORRENTES DA PUBLICAÇÃO DA PORTARIA nº 3. 992 – 28 DE DEZEMBRO DE 2017 A partir de 10 de janeiro de 2018 os recursos do Ministério da Saúde, destinados a despesas com ações e serviços públicos de saúde, a serem repassados aos Estados, ao Distrito Federal e aos Municípios, serão organizados e transferidos pelo FNS na forma dos seguintes blocos de financiamento: Bloco de Custeio das Ações e Serviços Públicos de Saúde Bloco de Investimento na Rede de Serviços Públicos de Saúde Os recursos que compõem cada Bloco serão transferidos, fundo a fundo, de forma regular e automática, em conta corrente específica e única para cada Bloco e mantidas em instituições financeiras oficiais federais.
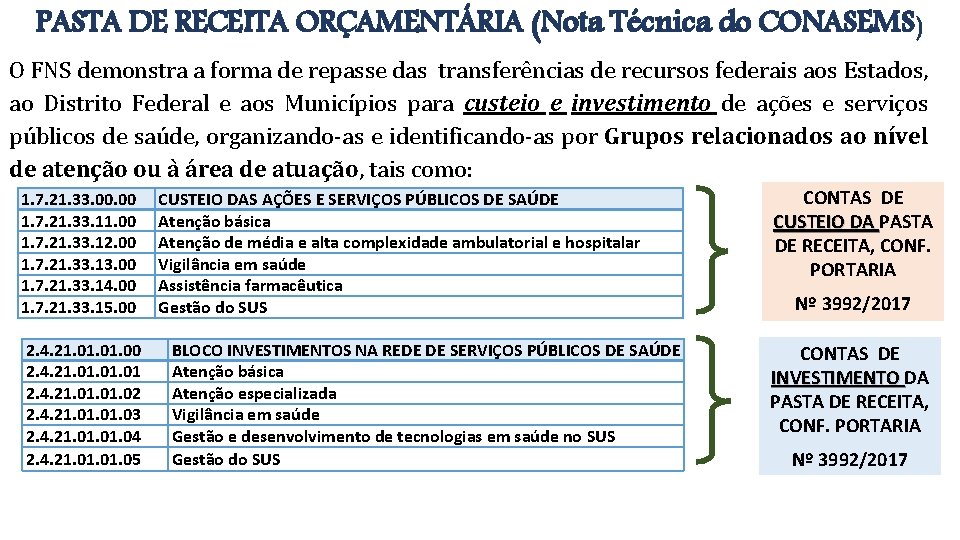
PASTA DE RECEITA ORÇAMENTÁRIA (Nota Técnica do CONASEMS) O FNS demonstra a forma de repasse das transferências de recursos federais aos Estados, ao Distrito Federal e aos Municípios para custeio e investimento de ações e serviços públicos de saúde, organizando-as e identificando-as por Grupos relacionados ao nível de atenção ou à área de atuação, tais como: 1. 7. 21. 33. 00 1. 7. 21. 33. 11. 00 1. 7. 21. 33. 12. 00 1. 7. 21. 33. 13. 00 1. 7. 21. 33. 14. 00 1. 7. 21. 33. 15. 00 2. 4. 21. 01. 01. 01 2. 4. 21. 01. 02 2. 4. 21. 01. 03 2. 4. 21. 01. 04 2. 4. 21. 01. 05 CUSTEIO DAS AÇÕES E SERVIÇOS PÚBLICOS DE SAÚDE Atenção básica Atenção de média e alta complexidade ambulatorial e hospitalar Vigilância em saúde Assistência farmacêutica Gestão do SUS BLOCO INVESTIMENTOS NA REDE DE SERVIÇOS PÚBLICOS DE SAÚDE Atenção básica Atenção especializada Vigilância em saúde Gestão e desenvolvimento de tecnologias em saúde no SUS Gestão do SUS CONTAS DE CUSTEIO DA PASTA CUSTEIO DA DE RECEITA, CONF. PORTARIA Nº 3992/2017 CONTAS DE INVESTIMENTO DA INVESTIMENTO PASTA DE RECEITA, CONF. PORTARIA Nº 3992/2017
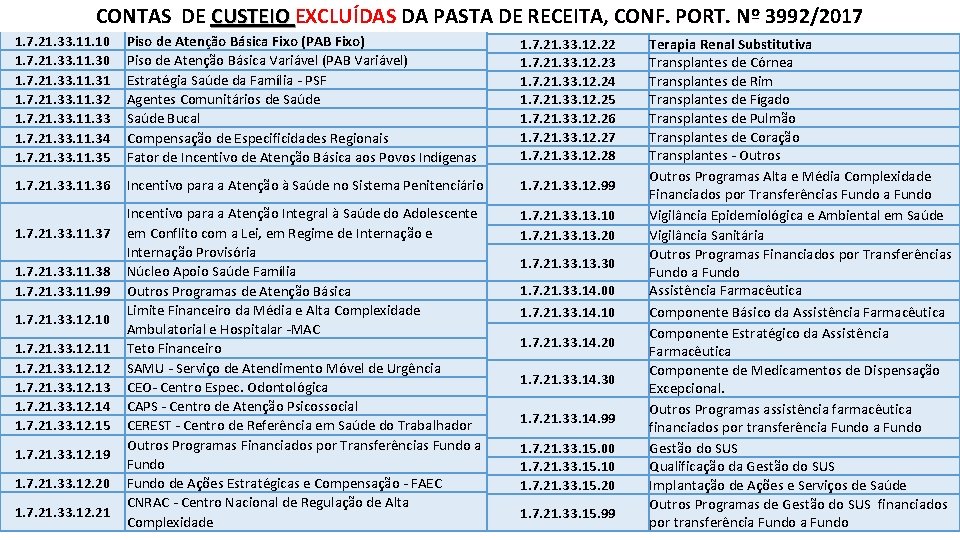
CONTAS DE CUSTEIO EXCLUÍDAS DA PASTA DE RECEITA, CONF. PORT. Nº 3992/2017 CUSTEIO 1. 7. 21. 33. 11. 10 1. 7. 21. 33. 11. 31 1. 7. 21. 33. 11. 32 1. 7. 21. 33. 11. 33 1. 7. 21. 33. 11. 34 1. 7. 21. 33. 11. 35 Piso de Atenção Básica Fixo (PAB Fixo) Piso de Atenção Básica Variável (PAB Variável) Estratégia Saúde da Família - PSF Agentes Comunitários de Saúde Bucal Compensação de Especificidades Regionais Fator de Incentivo de Atenção Básica aos Povos Indígenas 1. 7. 21. 33. 12. 22 1. 7. 21. 33. 12. 23 1. 7. 21. 33. 12. 24 1. 7. 21. 33. 12. 25 1. 7. 21. 33. 12. 26 1. 7. 21. 33. 12. 27 1. 7. 21. 33. 12. 28 1. 7. 21. 33. 11. 36 Incentivo para a Atenção à Saúde no Sistema Penitenciário 1. 7. 21. 33. 12. 99 Incentivo para a Atenção Integral à Saúde do Adolescente em Conflito com a Lei, em Regime de Internação Provisória Núcleo Apoio Saúde Família Outros Programas de Atenção Básica Limite Financeiro da Média e Alta Complexidade Ambulatorial e Hospitalar -MAC Teto Financeiro SAMU - Serviço de Atendimento Móvel de Urgência CEO- Centro Espec. Odontológica CAPS - Centro de Atenção Psicossocial CEREST - Centro de Referência em Saúde do Trabalhador Outros Programas Financiados por Transferências Fundo a Fundo de Ações Estratégicas e Compensação - FAEC CNRAC - Centro Nacional de Regulação de Alta Complexidade 1. 7. 21. 33. 10 1. 7. 21. 33. 13. 20 1. 7. 21. 33. 11. 37 1. 7. 21. 33. 11. 38 1. 7. 21. 33. 11. 99 1. 7. 21. 33. 12. 10 1. 7. 21. 33. 12. 11 1. 7. 21. 33. 12. 13 1. 7. 21. 33. 12. 14 1. 7. 21. 33. 12. 15 1. 7. 21. 33. 12. 19 1. 7. 21. 33. 12. 20 1. 7. 21. 33. 12. 21 1. 7. 21. 33. 13. 30 1. 7. 21. 33. 14. 00 1. 7. 21. 33. 14. 10 1. 7. 21. 33. 14. 20 1. 7. 21. 33. 14. 30 1. 7. 21. 33. 14. 99 1. 7. 21. 33. 15. 00 1. 7. 21. 33. 15. 10 1. 7. 21. 33. 15. 20 1. 7. 21. 33. 15. 99 Terapia Renal Substitutiva Transplantes de Córnea Transplantes de Rim Transplantes de Fígado Transplantes de Pulmão Transplantes de Coração Transplantes - Outros Programas Alta e Média Complexidade Financiados por Transferências Fundo a Fundo Vigilância Epidemiológica e Ambiental em Saúde Vigilância Sanitária Outros Programas Financiados por Transferências Fundo a Fundo Assistência Farmacêutica Componente Básico da Assistência Farmacêutica Componente Estratégico da Assistência Farmacêutica Componente de Medicamentos de Dispensação Excepcional. Outros Programas assistência farmacêutica financiados por transferência Fundo Gestão do SUS Qualificação da Gestão do SUS Implantação de Ações e Serviços de Saúde Outros Programas de Gestão do SUS financiados por transferência Fundo
Modificações nas Despesas Segundo Fontes de Recursos - 2018
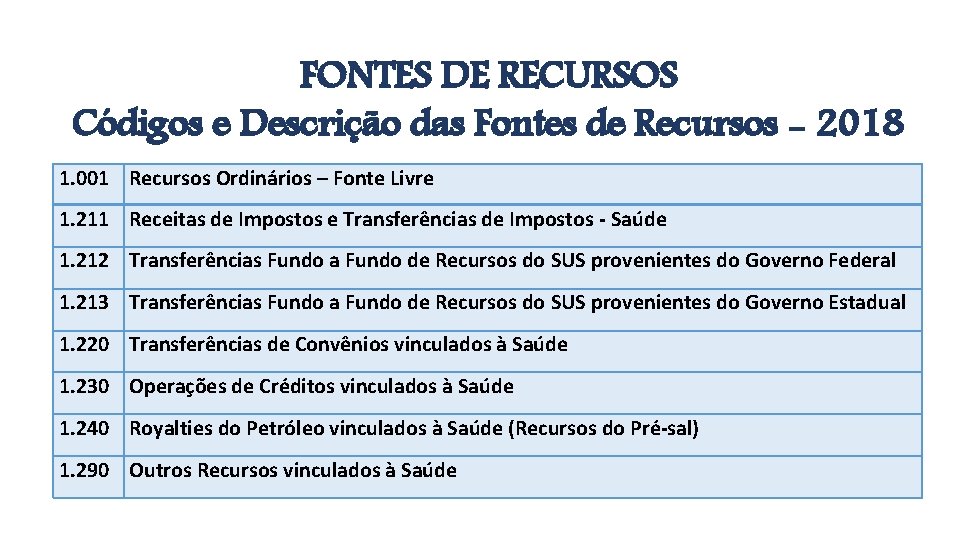
FONTES DE RECURSOS Códigos e Descrição das Fontes de Recursos - 2018 1. 001 Recursos Ordinários – Fonte Livre 1. 211 Receitas de Impostos e Transferências de Impostos - Saúde 1. 212 Transferências Fundo a Fundo de Recursos do SUS provenientes do Governo Federal 1. 213 Transferências Fundo a Fundo de Recursos do SUS provenientes do Governo Estadual 1. 220 Transferências de Convênios vinculados à Saúde 1. 230 Operações de Créditos vinculados à Saúde 1. 240 Royalties do Petróleo vinculados à Saúde (Recursos do Pré-sal) 1. 290 Outros Recursos vinculados à Saúde
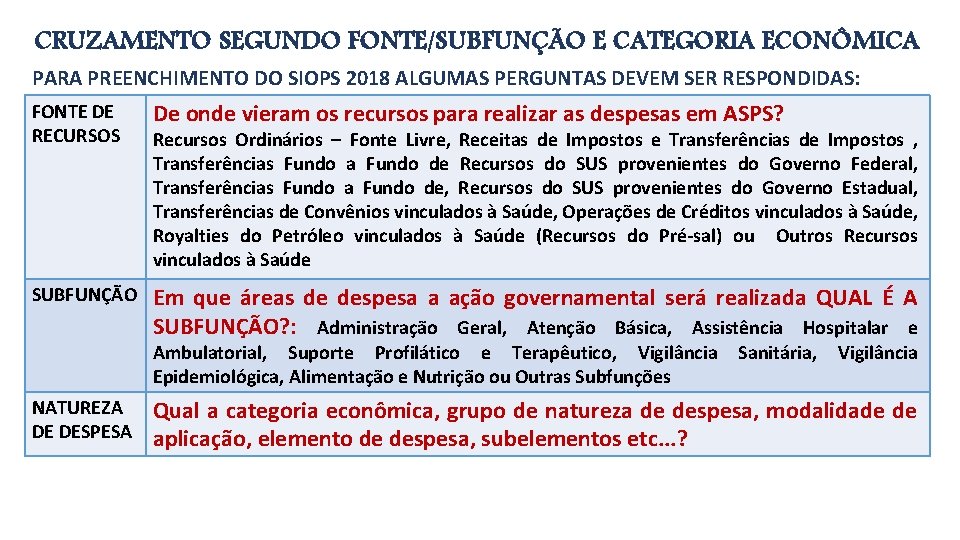
CRUZAMENTO SEGUNDO FONTE/SUBFUNÇÃO E CATEGORIA ECONÔMICA PARA PREENCHIMENTO DO SIOPS 2018 ALGUMAS PERGUNTAS DEVEM SER RESPONDIDAS: FONTE DE RECURSOS De onde vieram os recursos para realizar as despesas em ASPS? SUBFUNÇÃO Em que áreas de despesa a ação governamental será realizada QUAL É A SUBFUNÇÃO? : Administração Geral, Atenção Básica, Assistência Hospitalar e Recursos Ordinários – Fonte Livre, Receitas de Impostos e Transferências de Impostos , Transferências Fundo a Fundo de Recursos do SUS provenientes do Governo Federal, Transferências Fundo a Fundo de, Recursos do SUS provenientes do Governo Estadual, Transferências de Convênios vinculados à Saúde, Operações de Créditos vinculados à Saúde, Royalties do Petróleo vinculados à Saúde (Recursos do Pré-sal) ou Outros Recursos vinculados à Saúde Ambulatorial, Suporte Profilático e Terapêutico, Vigilância Sanitária, Vigilância Epidemiológica, Alimentação e Nutrição ou Outras Subfunções NATUREZA DE DESPESA Qual a categoria econômica, grupo de natureza de despesa, modalidade de aplicação, elemento de despesa, subelementos etc. . . ?
Modificações nas Despesas Segundo Subfunções - 2018
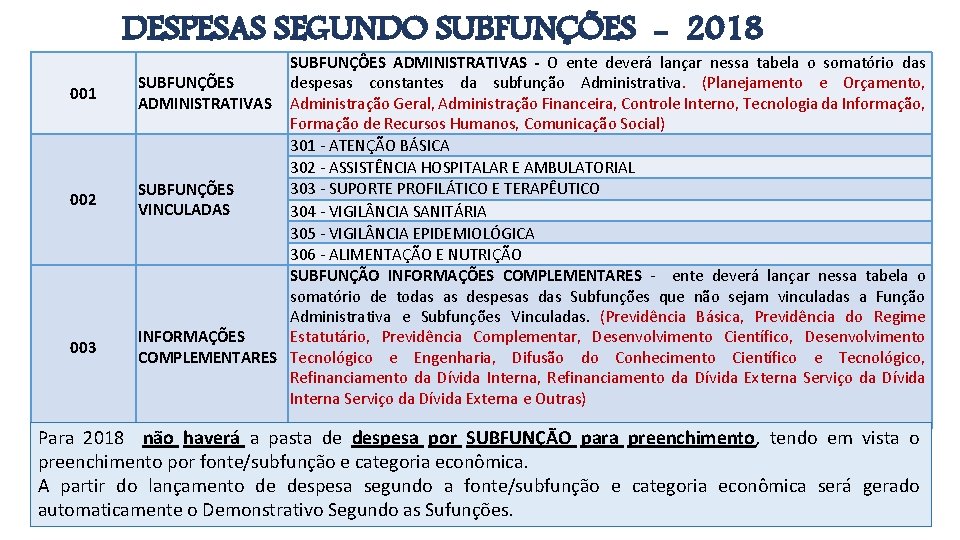
DESPESAS SEGUNDO SUBFUNÇÕES - 2018 001 002 003 SUBFUNÇÔES ADMINISTRATIVAS - O ente deverá lançar nessa tabela o somatório das SUBFUNÇÕES despesas constantes da subfunção Administrativa. (Planejamento e Orçamento, ADMINISTRATIVAS Administração Geral, Administração Financeira, Controle Interno, Tecnologia da Informação, Formação de Recursos Humanos, Comunicação Social) 301 - ATENÇÃO BÁSICA 302 - ASSISTÊNCIA HOSPITALAR E AMBULATORIAL 303 - SUPORTE PROFILÁTICO E TERAPÊUTICO SUBFUNÇÕES VINCULADAS 304 - VIGIL NCIA SANITÁRIA 305 - VIGIL NCIA EPIDEMIOLÓGICA 306 - ALIMENTAÇÃO E NUTRIÇÃO SUBFUNÇÃO INFORMAÇÕES COMPLEMENTARES - ente deverá lançar nessa tabela o somatório de todas as despesas das Subfunções que não sejam vinculadas a Função Administrativa e Subfunções Vinculadas. (Previdência Básica, Previdência do Regime Estatutário, Previdência Complementar, Desenvolvimento Científico, Desenvolvimento INFORMAÇÕES COMPLEMENTARES Tecnológico e Engenharia, Difusão do Conhecimento Científico e Tecnológico, Refinanciamento da Dívida Interna, Refinanciamento da Dívida Externa Serviço da Dívida Interna Serviço da Dívida Externa e Outras) Para 2018 não haverá a pasta de despesa por SUBFUNÇÃO para preenchimento, tendo em vista o preenchimento por fonte/subfunção e categoria econômica. A partir do lançamento de despesa segundo a fonte/subfunção e categoria econômica será gerado automaticamente o Demonstrativo Segundo as Sufunções.
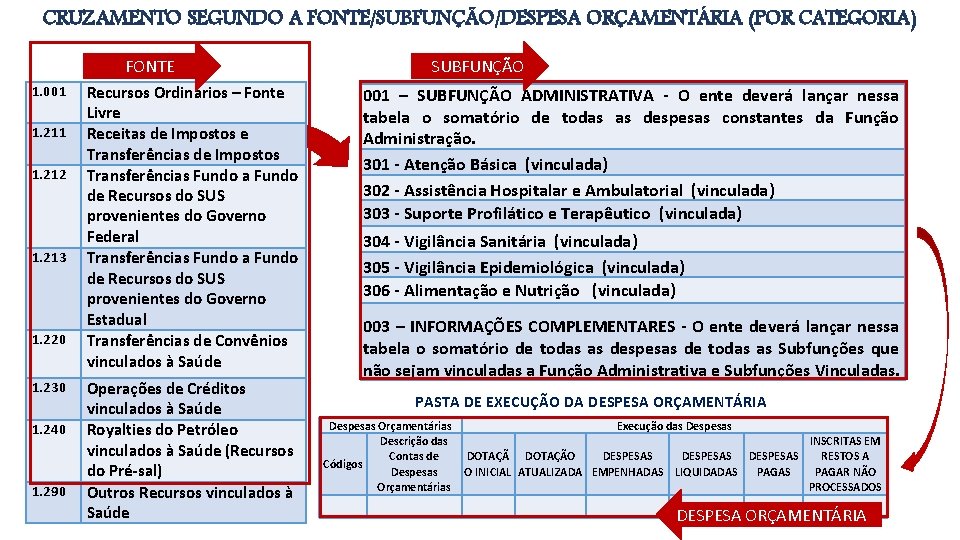
CRUZAMENTO SEGUNDO A FONTE/SUBFUNÇÃO/DESPESA ORÇAMENTÁRIA (POR CATEGORIA) SUBFUNÇÃO FONTE 1. 001 1. 212 1. 213 1. 220 1. 230 1. 240 1. 290 Recursos Ordinários – Fonte Livre Receitas de Impostos e Transferências de Impostos Transferências Fundo a Fundo de Recursos do SUS provenientes do Governo Federal Transferências Fundo a Fundo de Recursos do SUS provenientes do Governo Estadual Transferências de Convênios vinculados à Saúde Operações de Créditos vinculados à Saúde Royalties do Petróleo vinculados à Saúde (Recursos do Pré-sal) Outros Recursos vinculados à Saúde 001 – SUBFUNÇÃO ADMINISTRATIVA - O ente deverá lançar nessa tabela o somatório de todas as despesas constantes da Função Administração. 301 - Atenção Básica (vinculada) 302 - Assistência Hospitalar e Ambulatorial (vinculada) 303 - Suporte Profilático e Terapêutico (vinculada) 304 - Vigilância Sanitária (vinculada) 305 - Vigilância Epidemiológica (vinculada) 306 - Alimentação e Nutrição (vinculada) 003 – INFORMAÇÕES COMPLEMENTARES - O ente deverá lançar nessa tabela o somatório de todas as despesas de todas as Subfunções que não sejam vinculadas a Função Administrativa e Subfunções Vinculadas. PASTA DE EXECUÇÃO DA DESPESA ORÇAMENTÁRIA Despesas Orçamentárias Descrição das Contas de Códigos Despesas Orçamentárias INSCRITAS EM DOTAÇÃO DESPESAS RESTOS A O INICIAL ATUALIZADA EMPENHADAS LIQUIDADAS PAGAR NÃO PROCESSADOS Execução das Despesas DESPESA ORÇAMENTÁRIA
Modificações na Planilha de Consórcio Público Mediante Contrato de Rateio
LEGISLAÇÃO DE CONSÓRCIOS PÚBLICOS - Constituição Federal 1988 artigo nº 241 e EC nº 19/1998 – A União, os Estados, o Distrito Federal e os Municípios disciplinarão por meio de lei os consórcios públicos; - Decreto nº 6017/2007 - Regulamenta a Lei no 11. 107, de 6 de abril de 2005, que dispõe sobre normas gerais de contratação de consórcios públicos; - Lei nº 11. 107/2005 - Dispõe sobre normas gerais de contratação de consórcios públicos e dá outras providências; - Lei nº 8. 080/1990 Art. Nº 10 - Os municípios poderão constituir consórcios para desenvolver em conjunto as ações e os serviços de saúde que lhes correspondam. - Portaria STN nº 72/2012 - Estabelece normas gerais de consolidação das contas dos consórcios públicos a serem observadas na gestão orçamentária, financeira e contábil, em conformidade com os pressupostos da responsabilidade fiscal. - Portaria nº 274/2016 - Estabelece normas gerais de consolidação das contas dos consórcios públicos a serem observadas na gestão orçamentária, financeira e contábil, em conformidade com os pressupostos da responsabilidade fiscal.
Prestação de Contas da Execução Orçamentária do Consórcio Público. Portaria STN nº 274/2016 Art. 6º O orçamento do consórcio público deverá discriminar as despesas a serem executadas, observando os critérios de classificação por função programática, por natureza de despesa e por fonte/destinação de recursos. Art. 8º A execução orçamentária das receitas e despesas do consórcio público deverá obedecer às normas gerais de direito financeiro aplicáveis às entidades públicas. Parágrafo único. O registro contábil orçamentário abrangerá as etapas de previsão e execução das receitas e das despesas, nas respectivas classificações orçamentárias. Art. 9º As receitas de transferências recebidas pelos consórcios públicos em virtude do contrato de rateio deverão ser classificadas em códigos de fonte/destinação de recursos, que reflitam as finalidades da transferência. Parágrafo único. O consórcio público registrará a execução orçamentária da despesa nos respectivos códigos de fonte/destinação de recursos. Art. 10. Os recursos recebidos mediante contrato de rateio, quando utilizados em exercícios seguintes, deverão atender ao objeto de sua vinculação, conforme parágrafo único do art. 8º da Lei Complementar nº 101, de 4 de maio de 2000.
Prestação de Contas Execução Orçamentária do Consórcio Público Portaria STN nº 274/2016 Art. 12. Os consórcios públicos encaminharão aos Poderes Executivos de cada ente da Federação consorciado as informações necessárias à elaboração dos demonstrativos referidos no artigo anterior até quinze dias após o encerramento do período de referência, salvo prazo diverso estabelecido por legislação específica de cada ente consorciado. § 1º O detalhamento referente à execução da despesa orçamentária utilizado pelos consórcios públicos e enviado aos entes da Federação consorciados deverá ser discriminado, no mínimo, por categoria econômica, grupo de natureza de despesa, modalidade de aplicação, elemento da despesa, função, subfunção e fonte/destinação de recursos.
Consórcio Público A Lei Complementar nº 141, de 2012, faz referência à adoção de consórcios públicos no âmbito do SUS e ressalta a obrigatoriedade de esses respeitarem os princípios, diretrizes e normas que regem o Sistema. Dispõe, ainda, que os entes federativos que adotarem a forma jurídica de consórcios públicos poderão remanejar recursos para os consórcios, por via do contrato de rateio. Art. 21. Os Estados e os Municípios que estabelecerem consórcios ou outras formas legais de cooperativismo, para a execução conjunta de ações e serviços de saúde e cumprimento da diretriz constitucional de regionalização e hierarquização da rede de serviços, poderão remanejar entre si parcelas dos recursos dos Fundos de Saúde derivadas tanto de receitas próprias como de transferências obrigatórias, que serão administradas segundo modalidade gerencial pactuada pelos entes envolvidos. Receitas de Consórcios Públicos: § Receitas próprias; § Recursos da União, dos estados, dos municípios, de acordo com os devidos instrumentos de transferência (Contrato de Rateio, Contrato Administrativo, Convênio e Contrato de Programa). A transferência do valor destinado ao Consórcio deve ser registrada, para posterior prestação de contas aos órgãos fiscalizadores competentes.
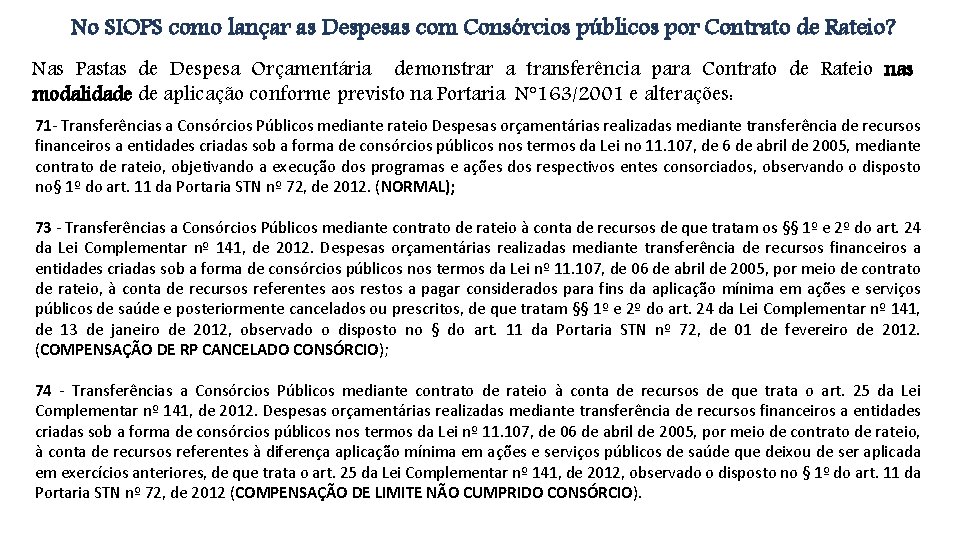
No SIOPS como lançar as Despesas com Consórcios públicos por Contrato de Rateio? Nas Pastas de Despesa Orçamentária demonstrar a transferência para Contrato de Rateio nas modalidade de aplicação conforme previsto na Portaria N° 163/2001 e alterações: 71 - Transferências a Consórcios Públicos mediante rateio Despesas orçamentárias realizadas mediante transferência de recursos financeiros a entidades criadas sob a forma de consórcios públicos nos termos da Lei no 11. 107, de 6 de abril de 2005, mediante contrato de rateio, objetivando a execução dos programas e ações dos respectivos entes consorciados, observando o disposto no§ 1º do art. 11 da Portaria STN nº 72, de 2012. (NORMAL); 73 - Transferências a Consórcios Públicos mediante contrato de rateio à conta de recursos de que tratam os §§ 1º e 2º do art. 24 da Lei Complementar nº 141, de 2012. Despesas orçamentárias realizadas mediante transferência de recursos financeiros a entidades criadas sob a forma de consórcios públicos nos termos da Lei nº 11. 107, de 06 de abril de 2005, por meio de contrato de rateio, à conta de recursos referentes aos restos a pagar considerados para fins da aplicação mínima em ações e serviços públicos de saúde e posteriormente cancelados ou prescritos, de que tratam §§ 1º e 2º do art. 24 da Lei Complementar nº 141, de 13 de janeiro de 2012, observado o disposto no § do art. 11 da Portaria STN nº 72, de 01 de fevereiro de 2012. (COMPENSAÇÃO DE RP CANCELADO CONSÓRCIO); 74 - Transferências a Consórcios Públicos mediante contrato de rateio à conta de recursos de que trata o art. 25 da Lei Complementar nº 141, de 2012. Despesas orçamentárias realizadas mediante transferência de recursos financeiros a entidades criadas sob a forma de consórcios públicos nos termos da Lei nº 11. 107, de 06 de abril de 2005, por meio de contrato de rateio, à conta de recursos referentes à diferença aplicação mínima em ações e serviços públicos de saúde que deixou de ser aplicada em exercícios anteriores, de que trata o art. 25 da Lei Complementar nº 141, de 2012, observado o disposto no § 1º do art. 11 da Portaria STN nº 72, de 2012 (COMPENSAÇÃO DE LIMITE NÃO CUMPRIDO CONSÓRCIO).
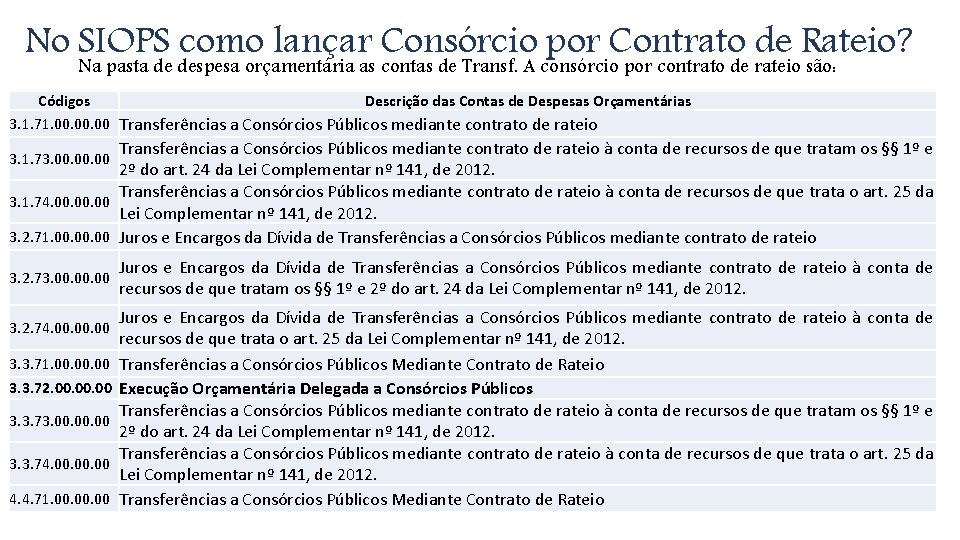
No Na SIOPS como lançar Consórcio por Contrato de Rateio? pasta de despesa orçamentária as contas de Transf. A consórcio por contrato de rateio são: Códigos Descrição das Contas de Despesas Orçamentárias 3. 1. 71. 00. 00 Transferências a Consórcios Públicos mediante contrato de rateio à conta de recursos de que tratam os §§ 1º e 2º do art. 24 da Lei Complementar nº 141, de 2012. Transferências a Consórcios Públicos mediante contrato de rateio à conta de recursos de que trata o art. 25 da 3. 1. 74. 00. 00 Lei Complementar nº 141, de 2012. 3. 2. 71. 00. 00 Juros e Encargos da Dívida de Transferências a Consórcios Públicos mediante contrato de rateio 3. 1. 73. 00. 00. 00 3. 2. 74. 00. 00 3. 3. 71. 00. 00 3. 3. 72. 00. 00 3. 3. 73. 00. 00 3. 3. 74. 00. 00 4. 4. 71. 00. 00 Juros e Encargos da Dívida de Transferências a Consórcios Públicos mediante contrato de rateio à conta de recursos de que tratam os §§ 1º e 2º do art. 24 da Lei Complementar nº 141, de 2012. Juros e Encargos da Dívida de Transferências a Consórcios Públicos mediante contrato de rateio à conta de recursos de que trata o art. 25 da Lei Complementar nº 141, de 2012. Transferências a Consórcios Públicos Mediante Contrato de Rateio Execução Orçamentária Delegada a Consórcios Públicos Transferências a Consórcios Públicos mediante contrato de rateio à conta de recursos de que tratam os §§ 1º e 2º do art. 24 da Lei Complementar nº 141, de 2012. Transferências a Consórcios Públicos mediante contrato de rateio à conta de recursos de que trata o art. 25 da Lei Complementar nº 141, de 2012. Transferências a Consórcios Públicos Mediante Contrato de Rateio
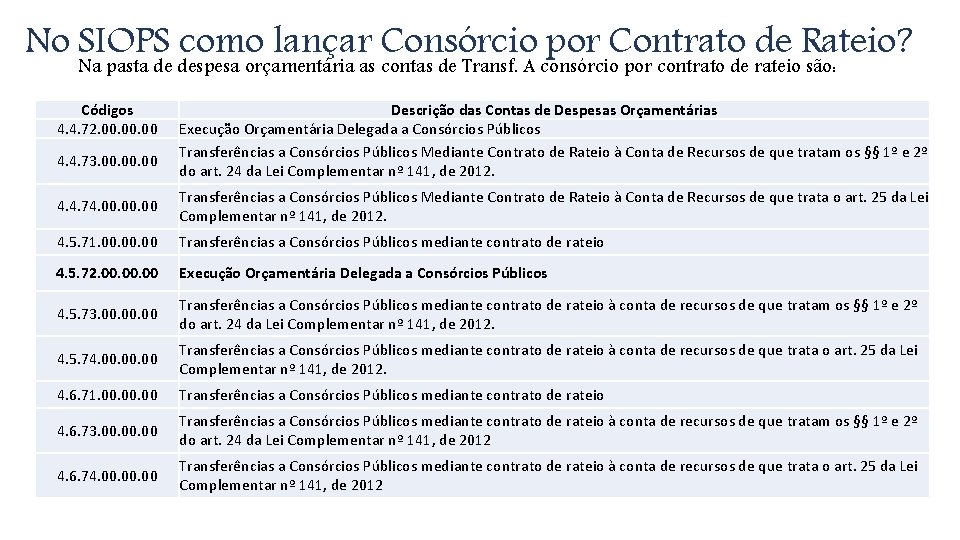
No Na SIOPS como lançar Consórcio por Contrato de Rateio? pasta de despesa orçamentária as contas de Transf. A consórcio por contrato de rateio são: Códigos 4. 4. 72. 00. 00 4. 4. 73. 00. 00 Descrição das Contas de Despesas Orçamentárias Execução Orçamentária Delegada a Consórcios Públicos Transferências a Consórcios Públicos Mediante Contrato de Rateio à Conta de Recursos de que tratam os §§ 1º e 2º do art. 24 da Lei Complementar nº 141, de 2012. 4. 4. 74. 00. 00 Transferências a Consórcios Públicos Mediante Contrato de Rateio à Conta de Recursos de que trata o art. 25 da Lei Complementar nº 141, de 2012. 4. 5. 71. 00. 00 Transferências a Consórcios Públicos mediante contrato de rateio 4. 5. 72. 00. 00 Execução Orçamentária Delegada a Consórcios Públicos 4. 5. 73. 00. 00 Transferências a Consórcios Públicos mediante contrato de rateio à conta de recursos de que tratam os §§ 1º e 2º do art. 24 da Lei Complementar nº 141, de 2012. 4. 5. 74. 00. 00 Transferências a Consórcios Públicos mediante contrato de rateio à conta de recursos de que trata o art. 25 da Lei Complementar nº 141, de 2012. 4. 6. 71. 00. 00 Transferências a Consórcios Públicos mediante contrato de rateio 4. 6. 73. 00. 00 Transferências a Consórcios Públicos mediante contrato de rateio à conta de recursos de que tratam os §§ 1º e 2º do art. 24 da Lei Complementar nº 141, de 2012 4. 6. 74. 00. 00 Transferências a Consórcios Públicos mediante contrato de rateio à conta de recursos de que trata o art. 25 da Lei Complementar nº 141, de 2012
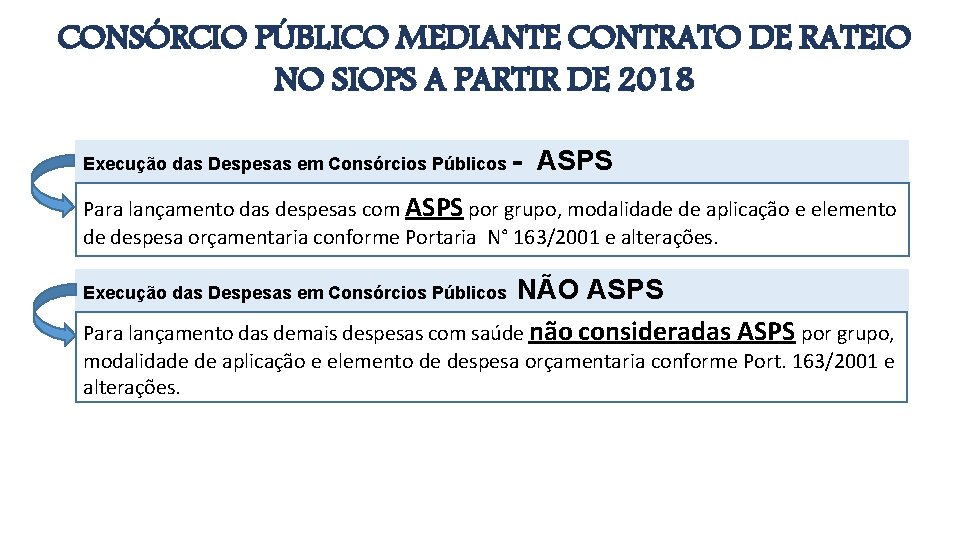
CONSÓRCIO PÚBLICO MEDIANTE CONTRATO DE RATEIO NO SIOPS A PARTIR DE 2018 Execução das Despesas em Consórcios Públicos - ASPS Para lançamento das despesas com ASPS por grupo, modalidade de aplicação e elemento de despesa orçamentaria conforme Portaria N° 163/2001 e alterações. NÃO ASPS Para lançamento das demais despesas com saúde não consideradas ASPS por grupo, Execução das Despesas em Consórcios Públicos modalidade de aplicação e elemento de despesa orçamentaria conforme Port. 163/2001 e alterações.
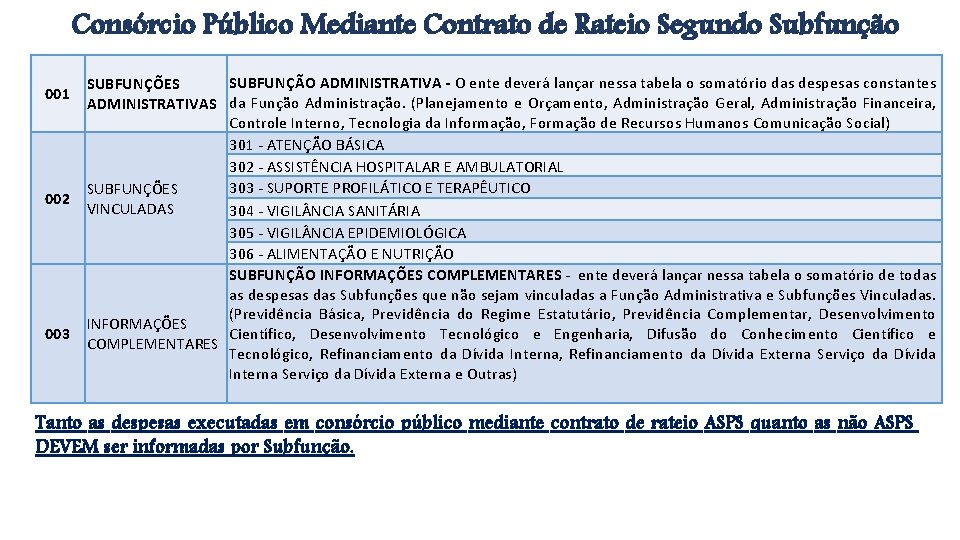
Consórcio Público Mediante Contrato de Rateio Segundo Subfunção 001 002 003 SUBFUNÇÃO ADMINISTRATIVA - O ente deverá lançar nessa tabela o somatório das despesas constantes SUBFUNÇÕES ADMINISTRATIVAS da Função Administração. (Planejamento e Orçamento, Administração Geral, Administração Financeira, Controle Interno, Tecnologia da Informação, Formação de Recursos Humanos Comunicação Social) 301 - ATENÇÃO BÁSICA 302 - ASSISTÊNCIA HOSPITALAR E AMBULATORIAL 303 - SUPORTE PROFILÁTICO E TERAPÊUTICO SUBFUNÇÕES VINCULADAS 304 - VIGIL NCIA SANITÁRIA 305 - VIGIL NCIA EPIDEMIOLÓGICA 306 - ALIMENTAÇÃO E NUTRIÇÃO SUBFUNÇÃO INFORMAÇÕES COMPLEMENTARES - ente deverá lançar nessa tabela o somatório de todas as despesas das Subfunções que não sejam vinculadas a Função Administrativa e Subfunções Vinculadas. (Previdência Básica, Previdência do Regime Estatutário, Previdência Complementar, Desenvolvimento INFORMAÇÕES Científico, Desenvolvimento Tecnológico e Engenharia, Difusão do Conhecimento Científico e COMPLEMENTARES Tecnológico, Refinanciamento da Dívida Interna, Refinanciamento da Dívida Externa Serviço da Dívida Interna Serviço da Dívida Externa e Outras) Tanto as despesas executadas em consórcio público mediante contrato de rateio ASPS quanto as não ASPS DEVEM ser informadas por Subfunção.
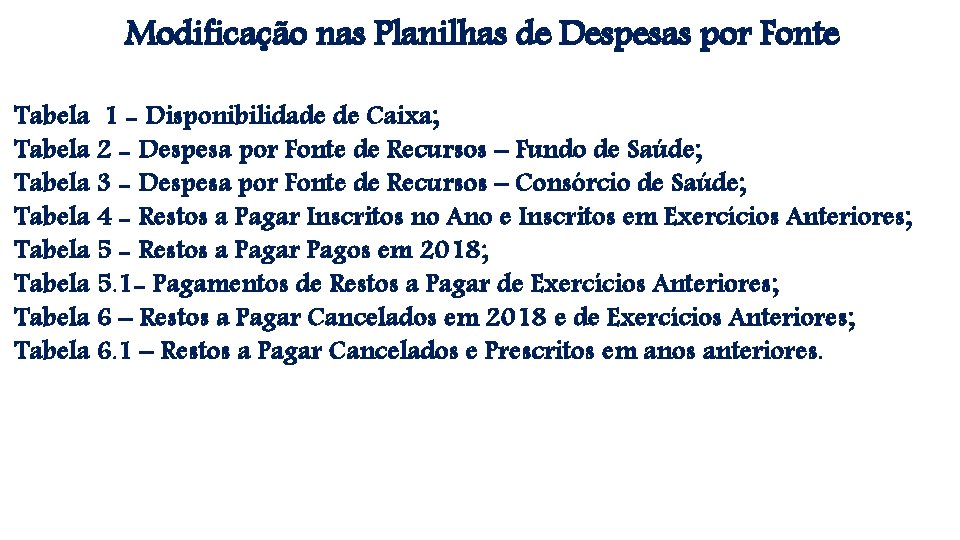
Modificação nas Planilhas de Despesas por Fonte Tabela 1 - Disponibilidade de Caixa; Tabela 2 - Despesa por Fonte de Recursos – Fundo de Saúde; Tabela 3 - Despesa por Fonte de Recursos – Consórcio de Saúde; Tabela 4 - Restos a Pagar Inscritos no Ano e Inscritos em Exercícios Anteriores; Tabela 5 - Restos a Pagar Pagos em 2018; Tabela 5. 1 - Pagamentos de Restos a Pagar de Exercícios Anteriores; Tabela 6 – Restos a Pagar Cancelados em 2018 e de Exercícios Anteriores; Tabela 6. 1 – Restos a Pagar Cancelados e Prescritos em anos anteriores.
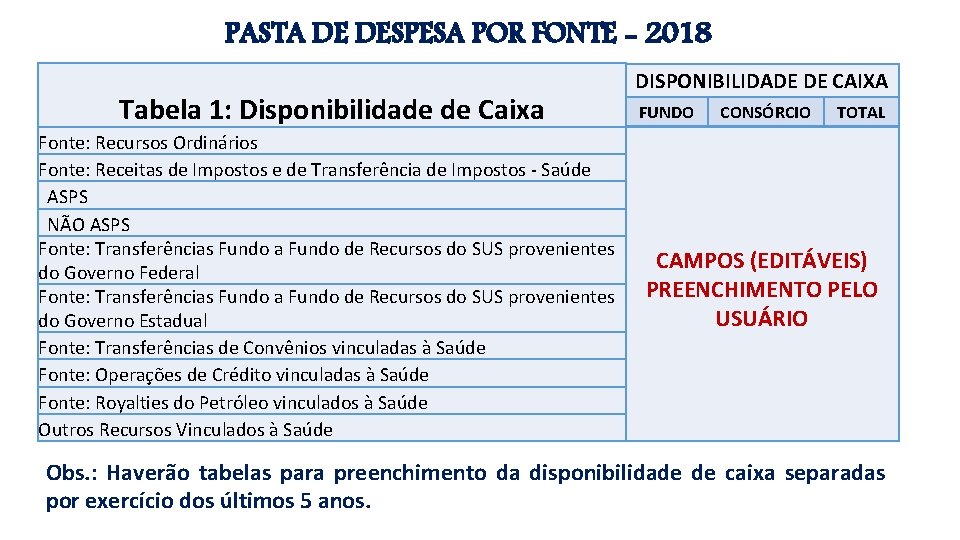
PASTA DE DESPESA POR FONTE - 2018 Tabela 1: Disponibilidade de Caixa Fonte: Recursos Ordinários Fonte: Receitas de Impostos e de Transferência de Impostos - Saúde ASPS NÃO ASPS Fonte: Transferências Fundo a Fundo de Recursos do SUS provenientes do Governo Federal Fonte: Transferências Fundo a Fundo de Recursos do SUS provenientes do Governo Estadual Fonte: Transferências de Convênios vinculadas à Saúde Fonte: Operações de Crédito vinculadas à Saúde Fonte: Royalties do Petróleo vinculados à Saúde Outros Recursos Vinculados à Saúde DISPONIBILIDADE DE CAIXA FUNDO CONSÓRCIO TOTAL CAMPOS (EDITÁVEIS) PREENCHIMENTO PELO USUÁRIO Obs. : Haverão tabelas para preenchimento da disponibilidade de caixa separadas por exercício dos últimos 5 anos.
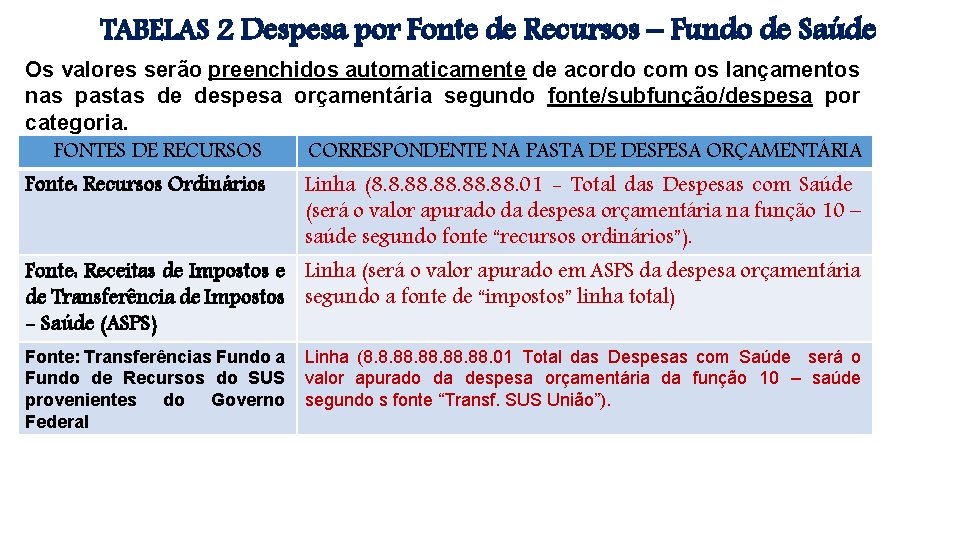
TABELAS 2 Despesa por Fonte de Recursos – Fundo de Saúde Os valores serão preenchidos automaticamente de acordo com os lançamentos nas pastas de despesa orçamentária segundo fonte/subfunção/despesa por categoria. FONTES DE RECURSOS CORRESPONDENTE NA PASTA DE DESPESA ORÇAMENTÁRIA Fonte: Recursos Ordinários Linha (8. 8. 88. 88. 01 - Total das Despesas com Saúde (será o valor apurado da despesa orçamentária na função 10 – saúde segundo fonte “recursos ordinários”). Fonte: Receitas de Impostos e Linha (será o valor apurado em ASPS da despesa orçamentária de Transferência de Impostos segundo a fonte de “impostos” linha total) - Saúde (ASPS) Fonte: Transferências Fundo a Fundo de Recursos do SUS provenientes do Governo Federal Linha (8. 8. 88. 88. 01 Total das Despesas com Saúde será o valor apurado da despesa orçamentária da função 10 – saúde segundo s fonte “Transf. SUS União”).
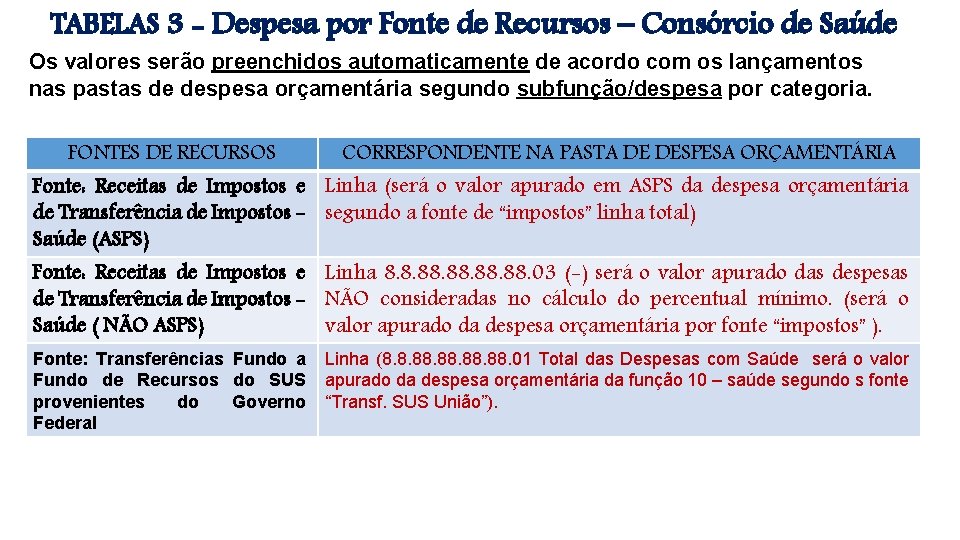
TABELAS 3 - Despesa por Fonte de Recursos – Consórcio de Saúde Os valores serão preenchidos automaticamente de acordo com os lançamentos nas pastas de despesa orçamentária segundo subfunção/despesa por categoria. FONTES DE RECURSOS CORRESPONDENTE NA PASTA DE DESPESA ORÇAMENTÁRIA Fonte: Receitas de Impostos e Linha (será o valor apurado em ASPS da despesa orçamentária de Transferência de Impostos - segundo a fonte de “impostos” linha total) Saúde (ASPS) Fonte: Receitas de Impostos e Linha 8. 8. 88. 88. 03 (-) será o valor apurado das despesas de Transferência de Impostos - NÃO consideradas no cálculo do percentual mínimo. (será o Saúde ( NÃO ASPS) valor apurado da despesa orçamentária por fonte “impostos” ). Fonte: Transferências Fundo a Fundo de Recursos do SUS provenientes do Governo Federal Linha (8. 8. 88. 88. 01 Total das Despesas com Saúde será o valor apurado da despesa orçamentária da função 10 – saúde segundo s fonte “Transf. SUS União”).
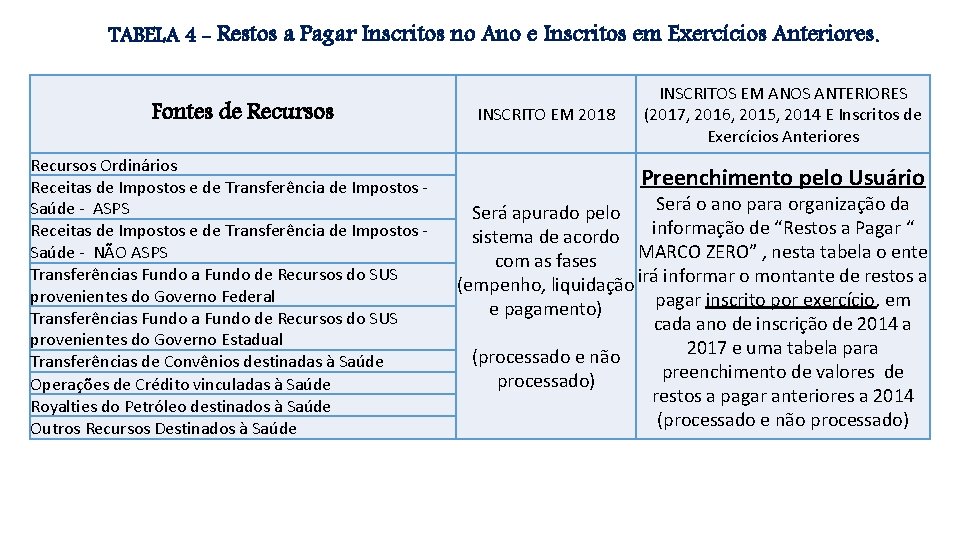
TABELA 4 - Restos a Pagar Inscritos no Ano e Inscritos em Exercícios Anteriores. Fontes de Recursos Ordinários Receitas de Impostos e de Transferência de Impostos - Saúde - ASPS Receitas de Impostos e de Transferência de Impostos - Saúde - NÃO ASPS Transferências Fundo a Fundo de Recursos do SUS provenientes do Governo Federal Transferências Fundo a Fundo de Recursos do SUS provenientes do Governo Estadual Transferências de Convênios destinadas à Saúde Operações de Crédito vinculadas à Saúde Royalties do Petróleo destinados à Saúde Outros Recursos Destinados à Saúde INSCRITO EM 2018 INSCRITOS EM ANOS ANTERIORES (2017, 2016, 2015, 2014 E Inscritos de Exercícios Anteriores Preenchimento pelo Usuário Será o ano para organização da Será apurado pelo sistema de acordo informação de “Restos a Pagar “ MARCO ZERO” , nesta tabela o ente com as fases (empenho, liquidação irá informar o montante de restos a pagar inscrito por exercício, em e pagamento) cada ano de inscrição de 2014 a 2017 e uma tabela para (processado e não preenchimento de valores de processado) restos a pagar anteriores a 2014 (processado e não processado)
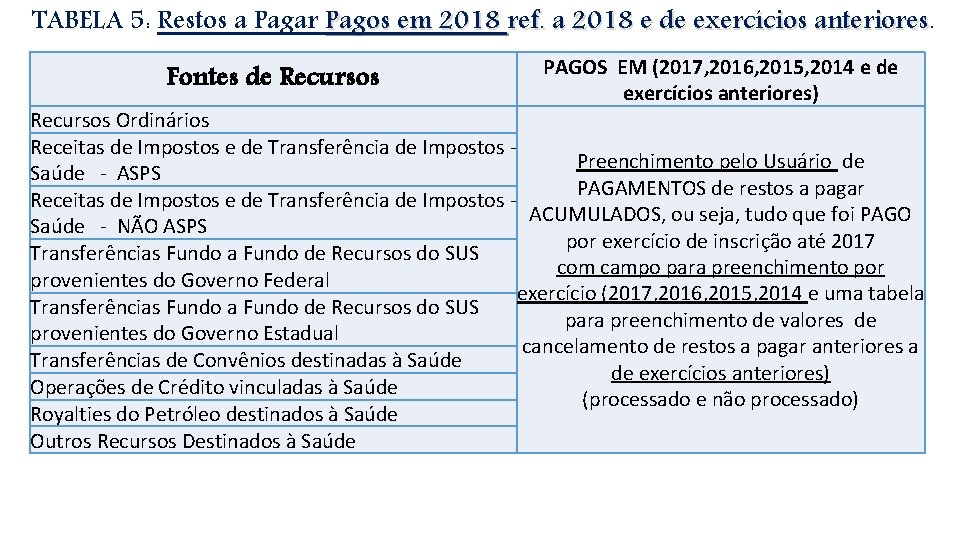
TABELA 5: Restos a Pagar Pagos em 2018 ref. a 2018 e de exercícios anteriores Fontes de Recursos PAGOS EM (2017, 2016, 2015, 2014 e de exercícios anteriores) Recursos Ordinários Receitas de Impostos e de Transferência de Impostos - Preenchimento pelo Usuário de Saúde - ASPS PAGAMENTOS de restos a pagar Receitas de Impostos e de Transferência de Impostos - ACUMULADOS, ou seja, tudo que foi PAGO Saúde - NÃO ASPS por exercício de inscrição até 2017 Transferências Fundo a Fundo de Recursos do SUS com campo para preenchimento por provenientes do Governo Federal exercício (2017, 2016, 2015, 2014 e uma tabela Transferências Fundo a Fundo de Recursos do SUS para preenchimento de valores de provenientes do Governo Estadual cancelamento de restos a pagar anteriores a Transferências de Convênios destinadas à Saúde de exercícios anteriores) Operações de Crédito vinculadas à Saúde (processado e não processado) Royalties do Petróleo destinados à Saúde Outros Recursos Destinados à Saúde
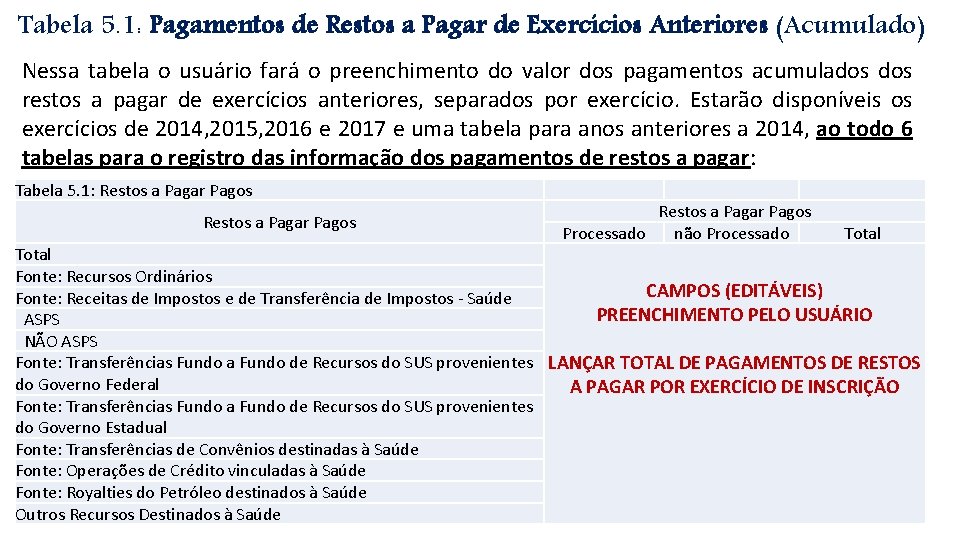
Tabela 5. 1: Pagamentos de Restos a Pagar de Exercícios Anteriores (Acumulado) Nessa tabela o usuário fará o preenchimento do valor dos pagamentos acumulados restos a pagar de exercícios anteriores, separados por exercício. Estarão disponíveis os exercícios de 2014, 2015, 2016 e 2017 e uma tabela para anos anteriores a 2014, ao todo 6 tabelas para o registro das informação dos pagamentos de restos a pagar: Tabela 5. 1: Restos a Pagar Pagos Processado não Processado Total Fonte: Recursos Ordinários CAMPOS (EDITÁVEIS) Fonte: Receitas de Impostos e de Transferência de Impostos - Saúde PREENCHIMENTO PELO USUÁRIO ASPS NÃO ASPS Fonte: Transferências Fundo a Fundo de Recursos do SUS provenientes LANÇAR TOTAL DE PAGAMENTOS DE RESTOS do Governo Federal A PAGAR POR EXERCÍCIO DE INSCRIÇÃO Fonte: Transferências Fundo a Fundo de Recursos do SUS provenientes do Governo Estadual Fonte: Transferências de Convênios destinadas à Saúde Fonte: Operações de Crédito vinculadas à Saúde Fonte: Royalties do Petróleo destinados à Saúde Outros Recursos Destinados à Saúde
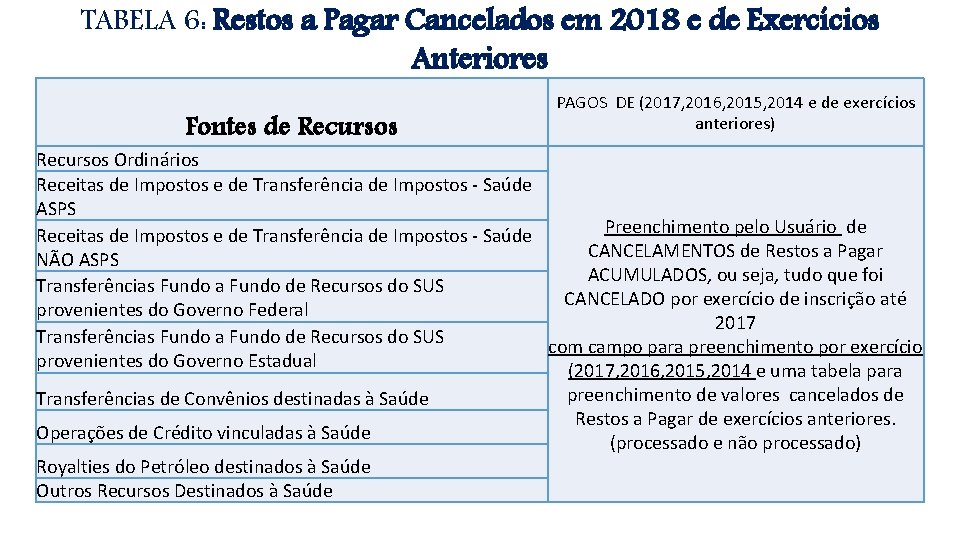
TABELA 6: Restos a Pagar Cancelados em 2018 e de Exercícios Anteriores Fontes de Recursos PAGOS DE (2017, 2016, 2015, 2014 e de exercícios anteriores) Recursos Ordinários Receitas de Impostos e de Transferência de Impostos - Saúde ASPS Preenchimento pelo Usuário de Receitas de Impostos e de Transferência de Impostos - Saúde CANCELAMENTOS de Restos a Pagar NÃO ASPS ACUMULADOS, ou seja, tudo que foi Transferências Fundo a Fundo de Recursos do SUS CANCELADO por exercício de inscrição até provenientes do Governo Federal 2017 Transferências Fundo a Fundo de Recursos do SUS com campo para preenchimento por exercício provenientes do Governo Estadual (2017, 2016, 2015, 2014 e uma tabela para preenchimento de valores cancelados de Transferências de Convênios destinadas à Saúde Restos a Pagar de exercícios anteriores. Operações de Crédito vinculadas à Saúde (processado e não processado) Royalties do Petróleo destinados à Saúde Outros Recursos Destinados à Saúde
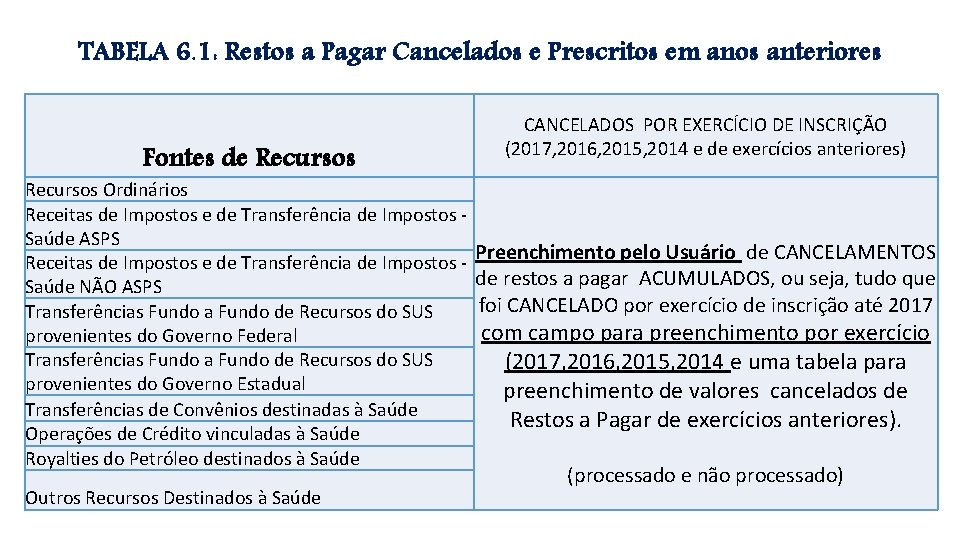
TABELA 6. 1: Restos a Pagar Cancelados e Prescritos em anos anteriores Fontes de Recursos CANCELADOS POR EXERCÍCIO DE INSCRIÇÃO (2017, 2016, 2015, 2014 e de exercícios anteriores) Recursos Ordinários Receitas de Impostos e de Transferência de Impostos - Saúde ASPS Preenchimento pelo Usuário de CANCELAMENTOS Receitas de Impostos e de Transferência de Impostos - de restos a pagar ACUMULADOS, ou seja, tudo que Saúde NÃO ASPS foi CANCELADO por exercício de inscrição até 2017 Transferências Fundo a Fundo de Recursos do SUS com campo para preenchimento por exercício provenientes do Governo Federal Transferências Fundo a Fundo de Recursos do SUS (2017, 2016, 2015, 2014 e uma tabela para provenientes do Governo Estadual preenchimento de valores cancelados de Transferências de Convênios destinadas à Saúde Restos a Pagar de exercícios anteriores). Operações de Crédito vinculadas à Saúde Royalties do Petróleo destinados à Saúde Outros Recursos Destinados à Saúde (processado e não processado)
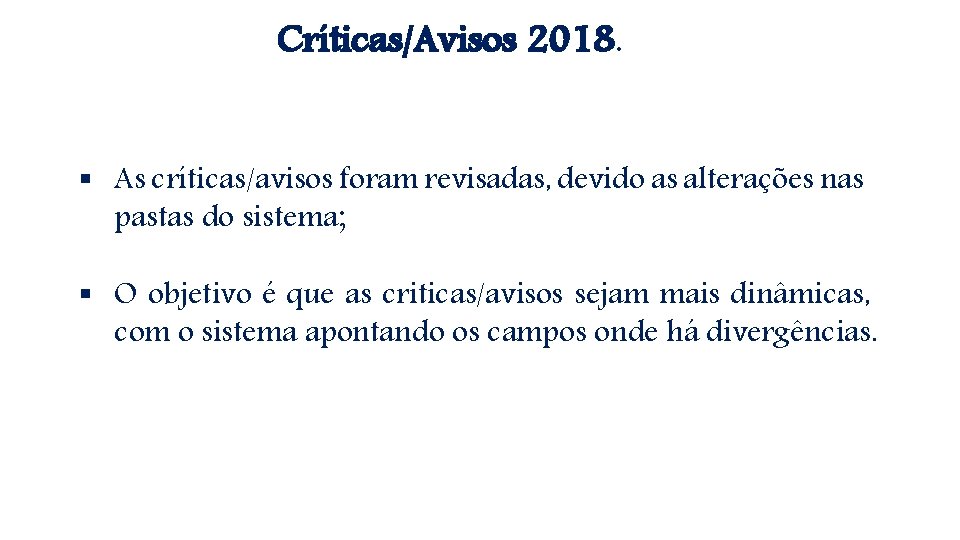
Críticas/Avisos 2018. § As críticas/avisos foram revisadas, devido as alterações nas pastas do sistema; § O objetivo é que as criticas/avisos sejam mais dinâmicas, com o sistema apontando os campos onde há divergências.
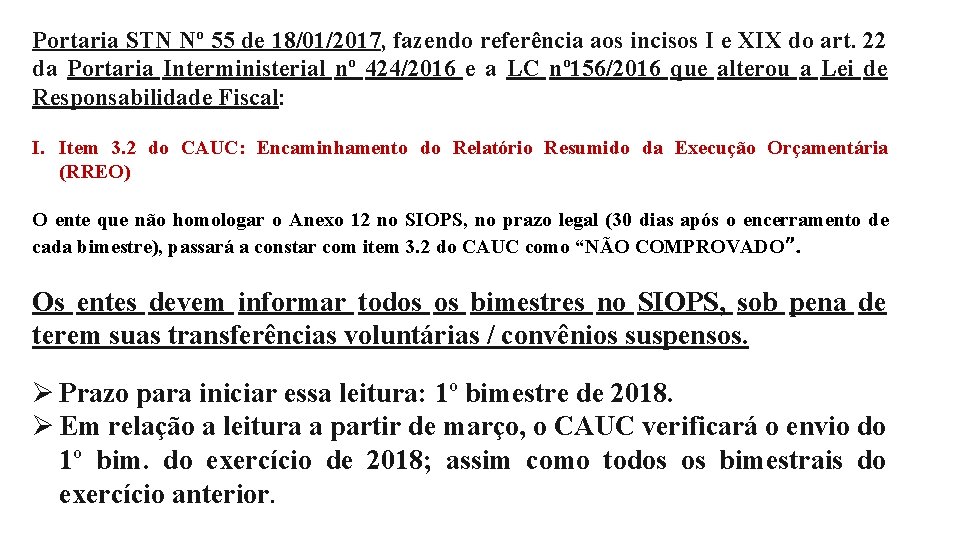
Portaria STN Nº 55 de 18/01/2017, fazendo referência aos incisos I e XIX do art. 22 da Portaria Interministerial nº 424/2016 e a LC nº 156/2016 que alterou a Lei de Responsabilidade Fiscal: I. Item 3. 2 do CAUC: Encaminhamento do Relatório Resumido da Execução Orçamentária (RREO) O ente que não homologar o Anexo 12 no SIOPS, no prazo legal (30 dias após o encerramento de cada bimestre), passará a constar com item 3. 2 do CAUC como “NÃO COMPROVADO”. Os entes devem informar todos os bimestres no SIOPS, sob pena de terem suas transferências voluntárias / convênios suspensos. Prazo para iniciar essa leitura: 1º bimestre de 2018. Em relação a leitura a partir de março, o CAUC verificará o envio do 1º bim. do exercício de 2018; assim como todos os bimestrais do exercício anterior.
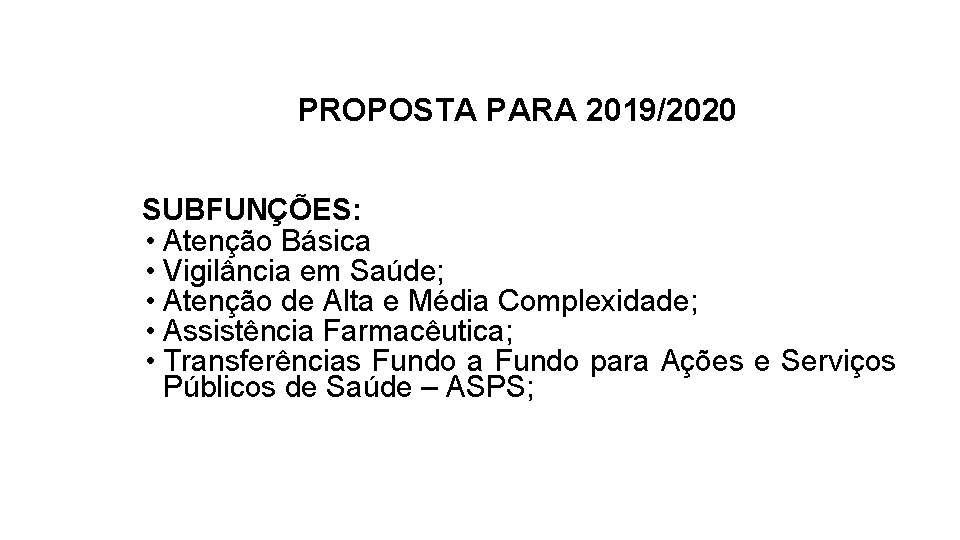
PROPOSTA PARA 2019/2020 SUBFUNÇÕES: • Atenção Básica • Vigilância em Saúde; • Atenção de Alta e Média Complexidade; • Assistência Farmacêutica; • Transferências Fundo a Fundo para Ações e Serviços Públicos de Saúde – ASPS;
- Slides: 45