
SISTEMA CONTBIL Professor Alcides Neri Batista do Nascimento
SISTEMA CONTÁBIL Professor Alcides Neri Batista do Nascimento e-mail profneri@milenio. com. br Fones: 41 -3023 -4420 41 -8432 -2780
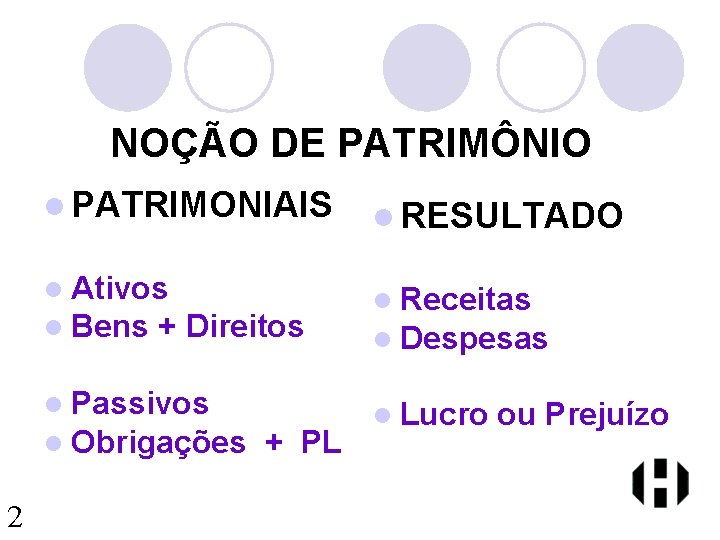
NOÇÃO DE PATRIMÔNIO l PATRIMONIAIS l RESULTADO l Ativos l Bens + l Receitas l Despesas Direitos l Passivos l Obrigações 2 + PL l Lucro ou Prejuízo
DEFININDO CONTA l Demonstração gráfica do agrupamento dos registros homogêneos/Conjunto de Elementos iguais ou semelhantes l Conta = Caixa l Dinheiro em poder da entidade l Conta = Duplicatas a Receber l Direitos da entidade decorrentes de transações comerciais a prazo
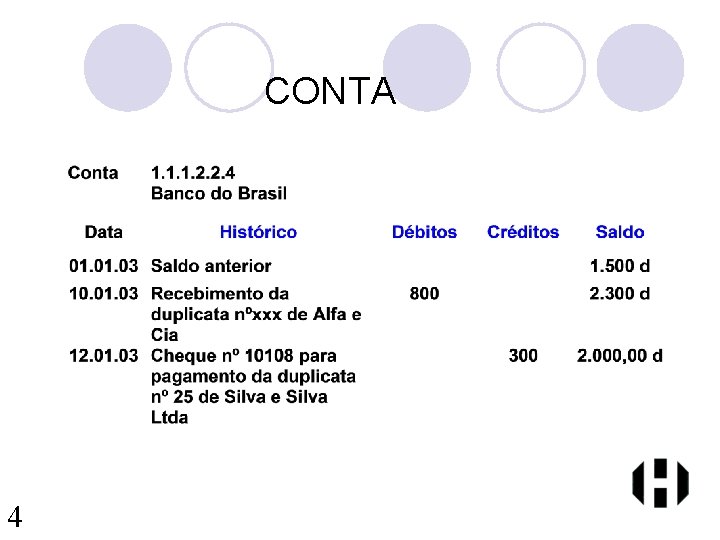
CONTA 4
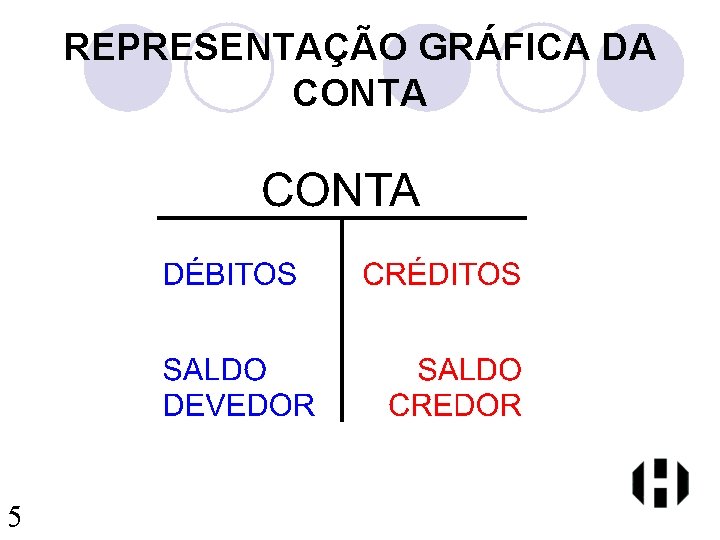
REPRESENTAÇÃO GRÁFICA DA CONTA 5
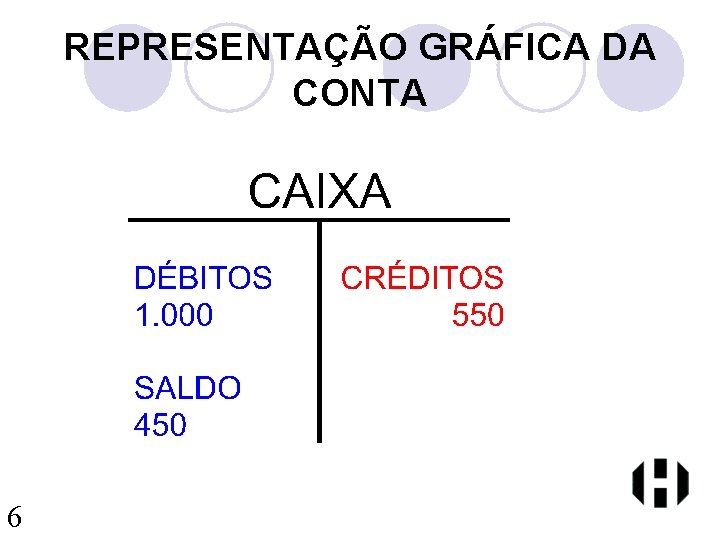
REPRESENTAÇÃO GRÁFICA DA CONTA 6
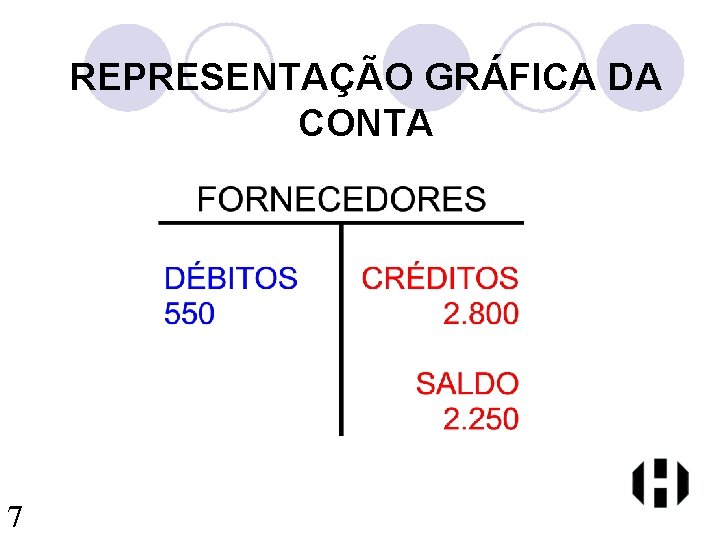
REPRESENTAÇÃO GRÁFICA DA CONTA 7
PLANO DE CONTAS l Conjunto de contas, ordenadas e codificadas, utilizadas pela empresa para registro dos fatos contábeis
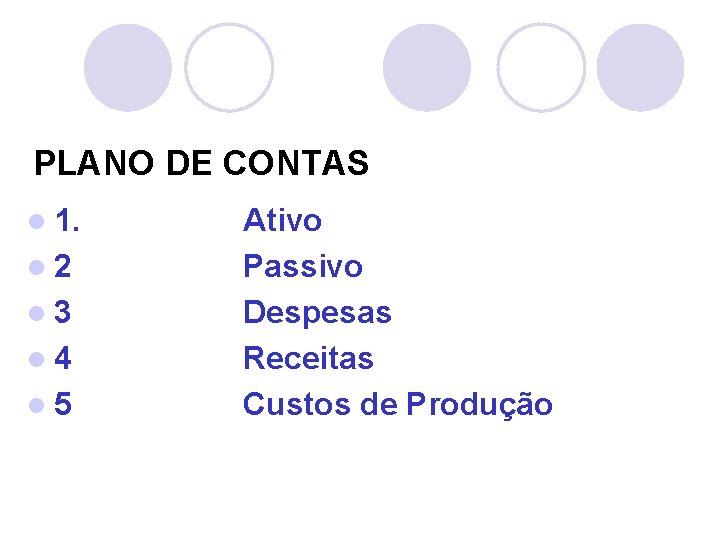
PLANO DE CONTAS l 1. l 2 l 3 l 4 l 5 Ativo Passivo Despesas Receitas Custos de Produção
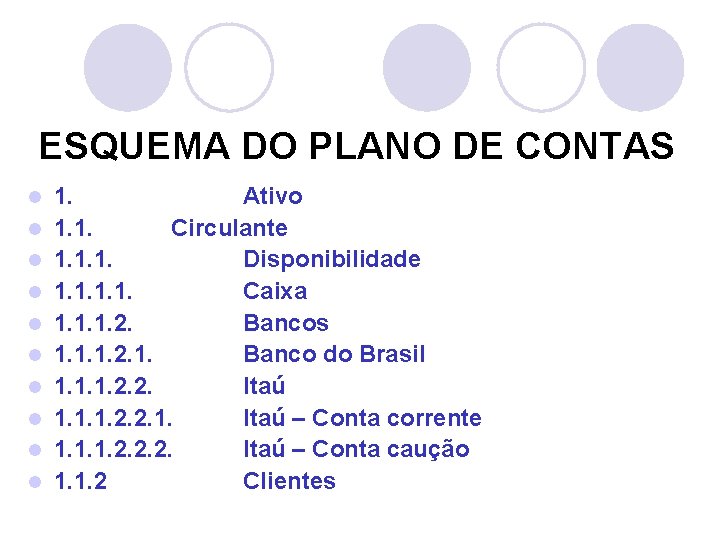
ESQUEMA DO PLANO DE CONTAS l l l l l 1. Ativo 1. 1. Circulante 1. 1. 1. Disponibilidade 1. 1. Caixa 1. 1. 1. 2. Bancos 1. 1. 1. 2. 1. Banco do Brasil 1. 1. 1. 2. 2. Itaú 1. 1. 1. 2. 2. 1. Itaú – Conta corrente 1. 1. 1. 2. 2. 2. Itaú – Conta caução 1. 1. 2 Clientes
LANÇAMENTO Registro de um fato contábil nas contas específicas Metodologia Partidas dobradas Débitos = Créditos 11
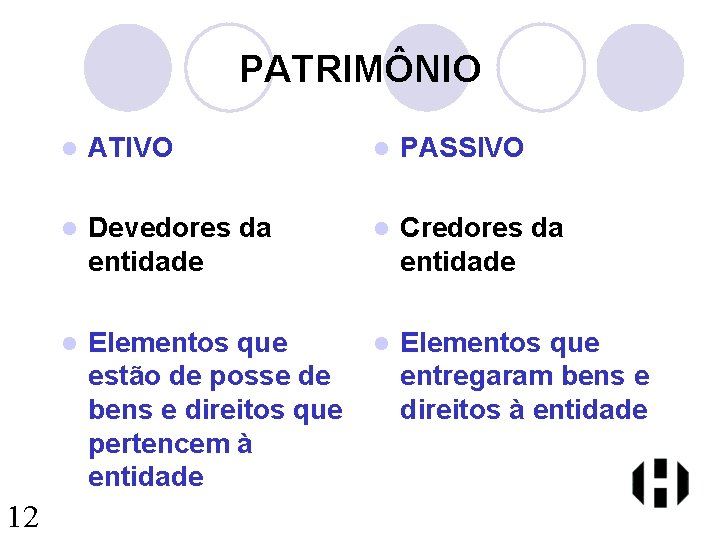
PATRIMÔNIO 12 l ATIVO l PASSIVO l Devedores da entidade l Credores da entidade l Elementos que estão de posse de bens e direitos que pertencem à entidade l Elementos que entregaram bens e direitos à entidade
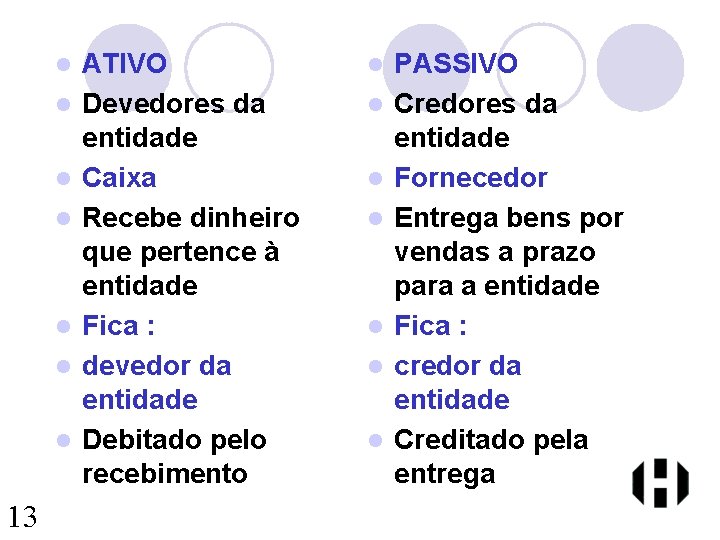
l l l l 13 ATIVO Devedores da entidade Caixa Recebe dinheiro que pertence à entidade Fica : devedor da entidade Debitado pelo recebimento l l l l PASSIVO Credores da entidade Fornecedor Entrega bens por vendas a prazo para a entidade Fica : credor da entidade Creditado pela entrega
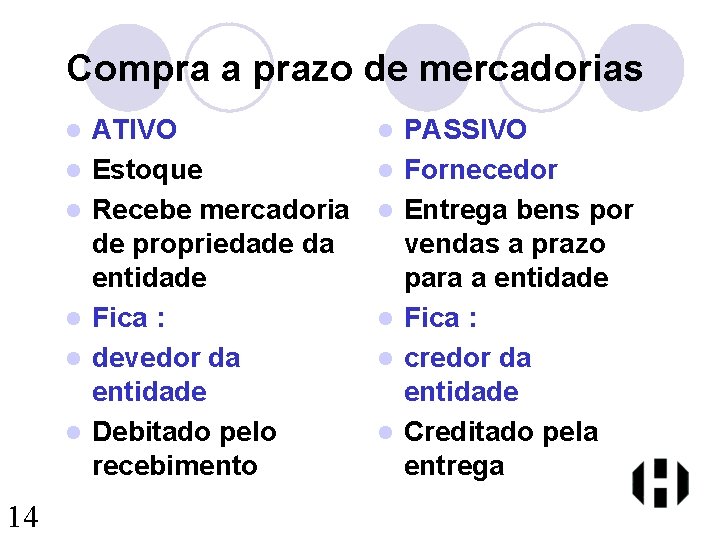
Compra a prazo de mercadorias l l l 14 ATIVO Estoque Recebe mercadoria de propriedade da entidade Fica : devedor da entidade Debitado pelo recebimento l l l PASSIVO Fornecedor Entrega bens por vendas a prazo para a entidade Fica : credor da entidade Creditado pela entrega
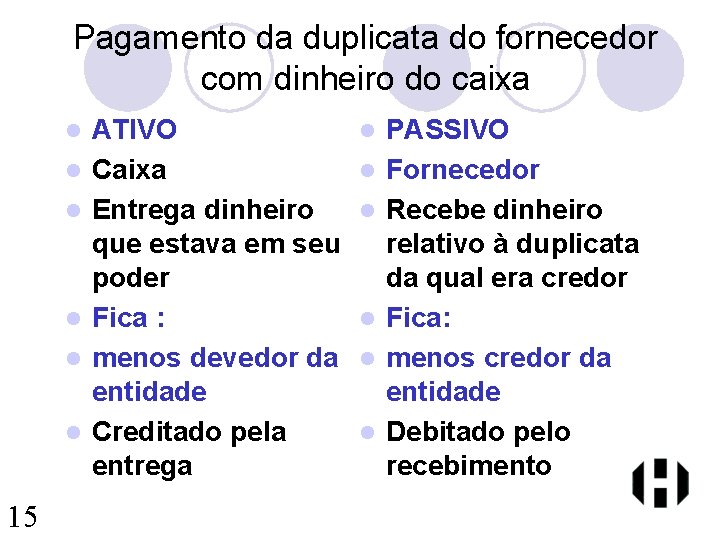
Pagamento da duplicata do fornecedor com dinheiro do caixa l l l 15 ATIVO Caixa Entrega dinheiro que estava em seu poder Fica : menos devedor da entidade Creditado pela entrega l l l PASSIVO Fornecedor Recebe dinheiro relativo à duplicata da qual era credor Fica: menos credor da entidade Debitado pelo recebimento
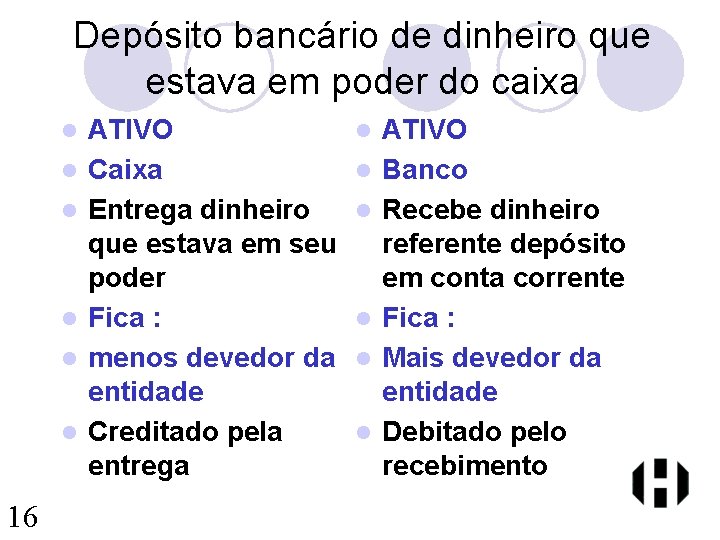
Depósito bancário de dinheiro que estava em poder do caixa l l l 16 ATIVO Caixa Entrega dinheiro que estava em seu poder Fica : menos devedor da entidade Creditado pela entrega l l l ATIVO Banco Recebe dinheiro referente depósito em conta corrente Fica : Mais devedor da entidade Debitado pelo recebimento
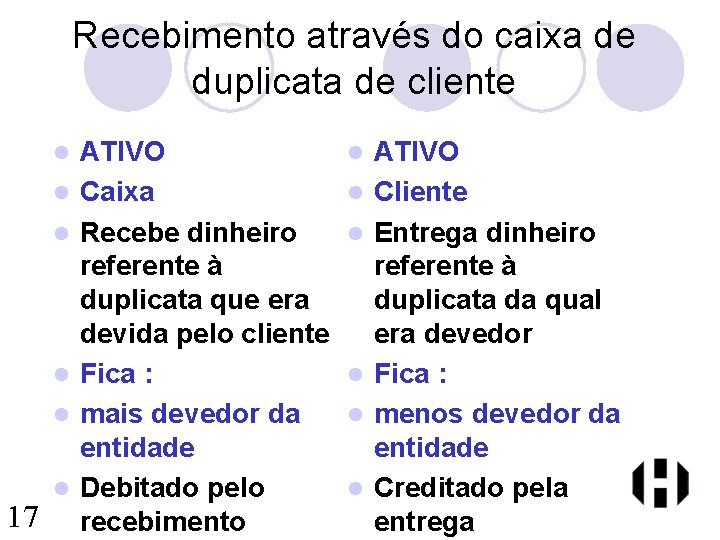
Recebimento através do caixa de duplicata de cliente l l l 17 l ATIVO Caixa Recebe dinheiro referente à duplicata que era devida pelo cliente Fica : mais devedor da entidade Debitado pelo recebimento l l l ATIVO Cliente Entrega dinheiro referente à duplicata da qual era devedor Fica : menos devedor da entidade Creditado pela entrega
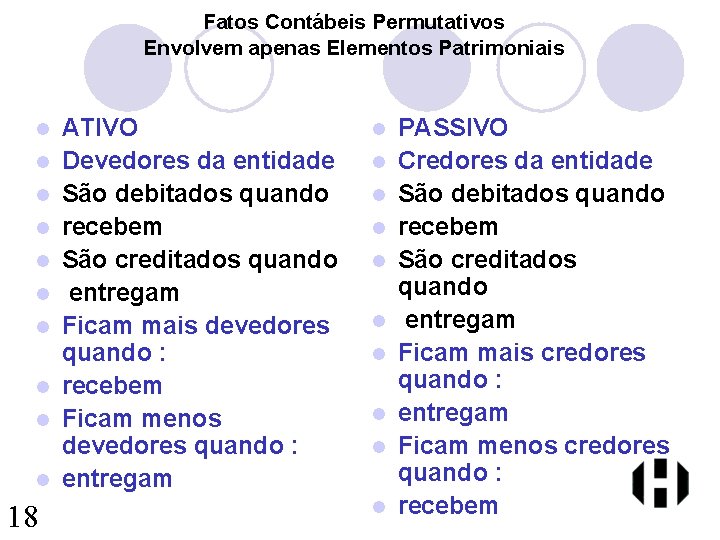
Fatos Contábeis Permutativos Envolvem apenas Elementos Patrimoniais l l l l l 18 ATIVO Devedores da entidade São debitados quando recebem São creditados quando entregam Ficam mais devedores quando : recebem Ficam menos devedores quando : entregam l l l l l PASSIVO Credores da entidade São debitados quando recebem São creditados quando entregam Ficam mais credores quando : entregam Ficam menos credores quando : recebem
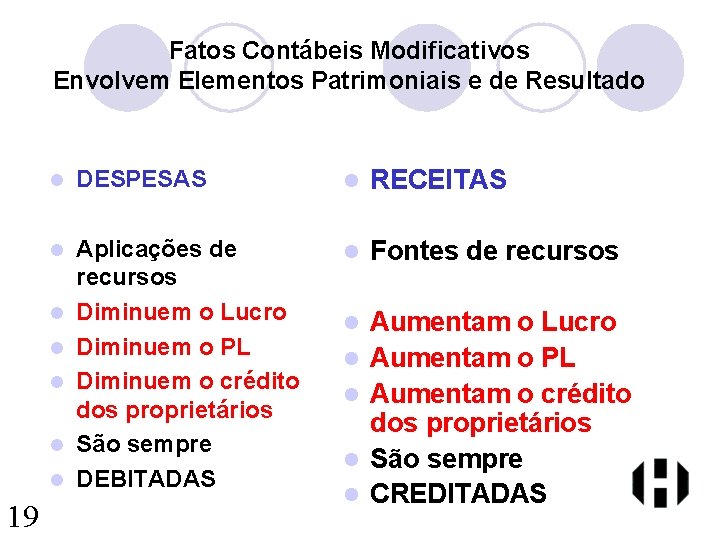
Fatos Contábeis Modificativos Envolvem Elementos Patrimoniais e de Resultado l DESPESAS l RECEITAS l Aplicações de recursos Diminuem o Lucro Diminuem o PL Diminuem o crédito dos proprietários São sempre DEBITADAS l Fontes de recursos l Aumentam o Lucro Aumentam o PL Aumentam o crédito dos proprietários São sempre CREDITADAS l l l 19 l l
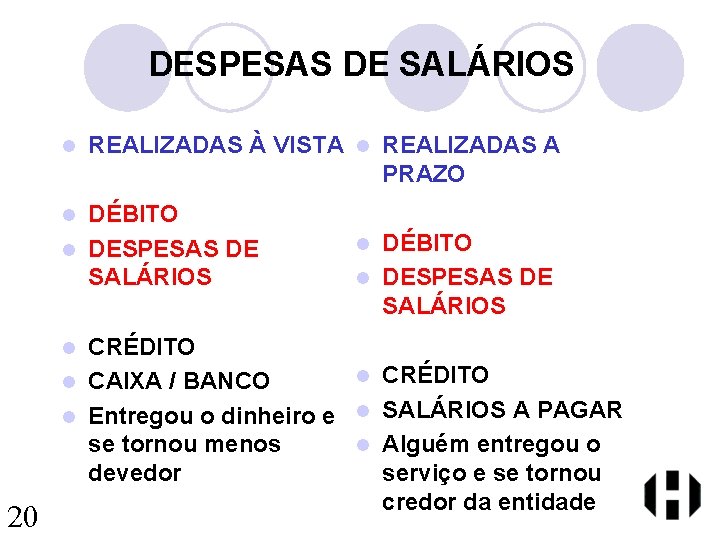
DESPESAS DE SALÁRIOS l REALIZADAS À VISTA l REALIZADAS A PRAZO DÉBITO l DESPESAS DE SALÁRIOS l CRÉDITO l CAIXA / BANCO l Entregou o dinheiro e l SALÁRIOS A PAGAR l Alguém entregou o se tornou menos serviço e se tornou devedor credor da entidade l 20 DÉBITO l DESPESAS DE SALÁRIOS l
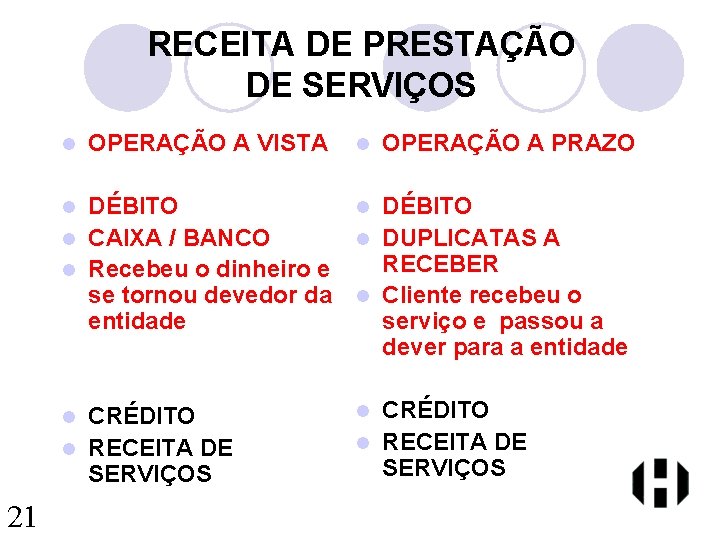
RECEITA DE PRESTAÇÃO DE SERVIÇOS l OPERAÇÃO A VISTA l OPERAÇÃO A PRAZO DÉBITO l CAIXA / BANCO l DUPLICATAS A RECEBER l Recebeu o dinheiro e se tornou devedor da l Cliente recebeu o entidade serviço e passou a dever para a entidade l CRÉDITO l RECEITA DE SERVIÇOS l 21 CRÉDITO l RECEITA DE SERVIÇOS l
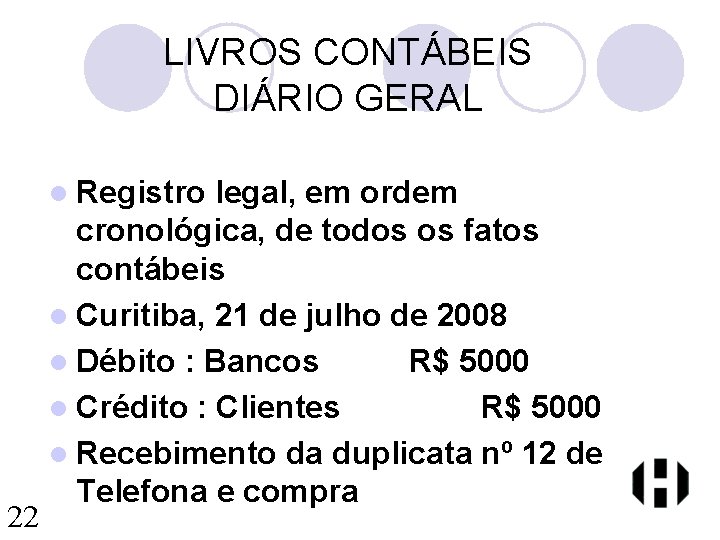
LIVROS CONTÁBEIS DIÁRIO GERAL l Registro 22 legal, em ordem cronológica, de todos os fatos contábeis l Curitiba, 21 de julho de 2008 l Débito : Bancos R$ 5000 l Crédito : Clientes R$ 5000 l Recebimento da duplicata nº 12 de Telefona e compra
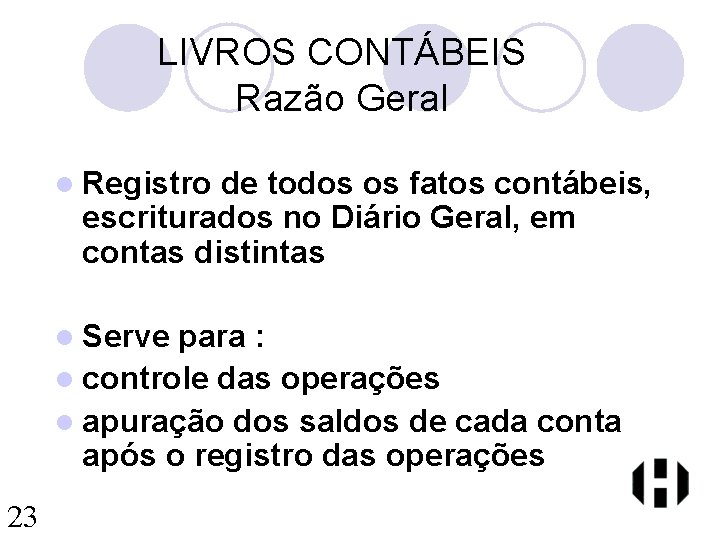
LIVROS CONTÁBEIS Razão Geral l Registro de todos os fatos contábeis, escriturados no Diário Geral, em contas distintas l Serve para : l controle das operações l apuração dos saldos de cada conta após o registro das operações 23
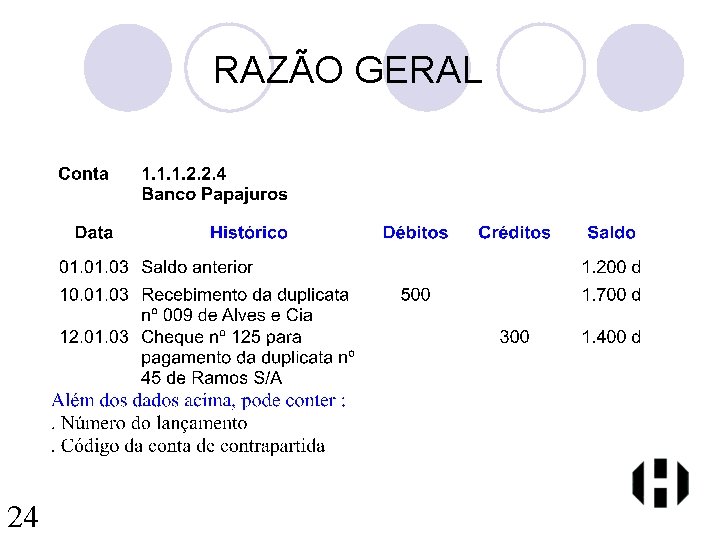
RAZÃO GERAL 24
Balancete de Verificação l Relação de todas as contas l Patrimoniais e de Resultado l Serve para verificar : l saldo de cada conta após o registro dos fatos contábeis l total de débitos = total de créditos 25
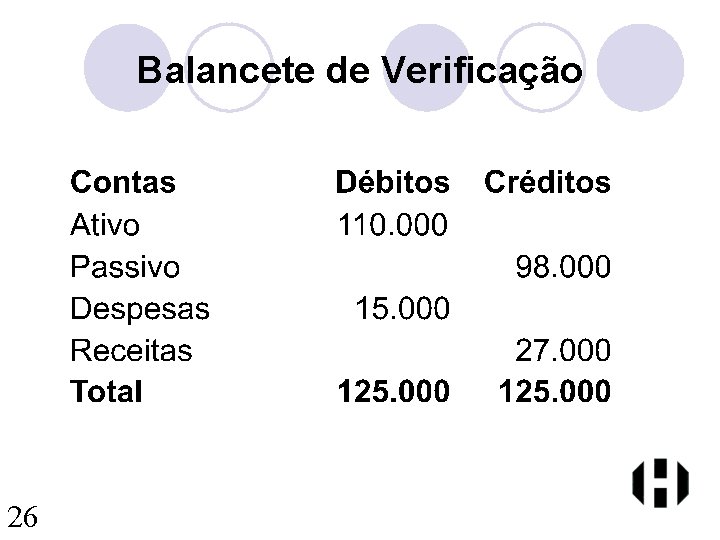
Balancete de Verificação 26
SISTEMA CONTÁBIL RAZÃO SALDOS CONTÁBEIS: PATRIMONIAIS E DE RESULTADO BALANCETE DEMONSTRAÇÕES CONTÁBEIS 27
VARIAÇÕES NO PATRIMONIO l SITUAÇÃO LÍQUIDA OU PATRIMÔNIO LÍQUIDO l SIT LÍQUIDA PATRIMONIAIS POSSÍVEIS l EXERCÍCIOS 28
VARIAÇÕES POR RESULTADOS l ALTERAÇÕES DA ESTRUTURA PATRIMONIAL l CONTAS DE RESULTADO
VARIAÇÕES POR RESULTADOS l RECEITAS OPERACIONAIS l RECEITA DE VENDAS E SERVIÇOS l RECEITAS NÃO OPERACIONAIS l DESPESAS NÃO OPERACIONAIS l RECEITAS FINANCEIRAS l DESPESAS FINANCEIRAS l CONFRONTAÇÃO REFIN/DESPFIN
PROTEÇÃO DO PATRIMÔNIO l PROVISÕES l RESERVAS DE CAPITAL l RESERVA DE REAVALIAÇÃO l RESERVAS DE LUCROS l RESERVA LEGAL l RESERVAS ESTATUÁRIAS
PROTEÇÃO DO PATRIMÔNIO l RESERVAS PARA CONTINGÊNCIAS l OUTRAS RESERVAS
ANALISANDO O PATRIMÔNIO l ANÁLISE E PLANEJAMENTO FINANCEIRO l DECISÕES DE INVESTIMENTO l DECISÕES DE FINANCIAMENTOS l ESTRUTURA BÁSICA DE ADMINISTRAÇÃO FINANCEIRA
PLANEJANDO OS RECURSOS l FLUXO DE CAIXA l CONCEITO l ATIVIDADES OPERACIONAIS l CAIXA VS COMPETÊNCIA l MÉTODOS(DIRETO/INDIRETO)
ANALISANDO O PATRIMÔNIO l LIQUIDEZ l ATIVIDADE l LUCRATIVIDADE l RENTABILIDADE ESTRUTURA DE CAPITAIS l ANÁLISE POR MEIO DE ÍNDICES l QUADRO-RESUMO DOS ÍNDICES l
- Slides: 35