
Sistem Akuntansi Manual 2222021 Suwardjono 2002 1 Sistem
- Slides: 13
Sistem Akuntansi Manual 2/22/2021 Suwardjono 2002 1
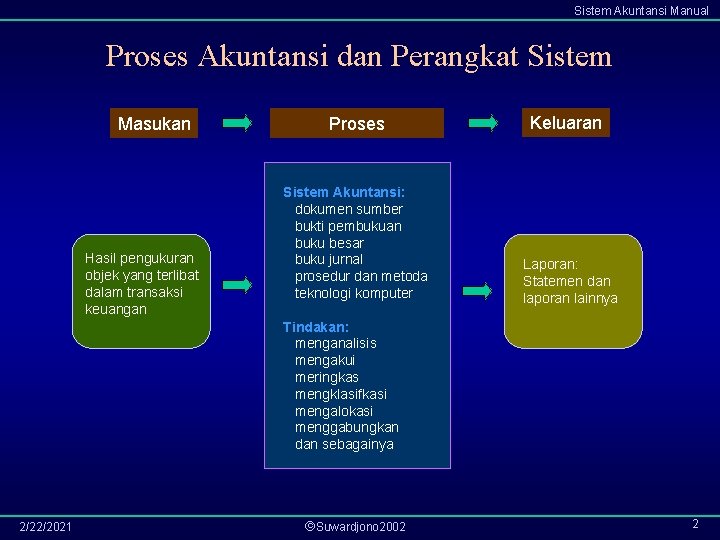
Sistem Akuntansi Manual Proses Akuntansi dan Perangkat Sistem Masukan Hasil pengukuran objek yang terlibat dalam transaksi keuangan Proses Sistem Akuntansi: dokumen sumber bukti pembukuan buku besar buku jurnal prosedur dan metoda teknologi komputer Keluaran Laporan: Statemen dan laporan lainnya Tindakan: menganalisis mengakui meringkas mengklasifkasi mengalokasi menggabungkan dan sebagainya 2/22/2021 Suwardjono 2002 2
Sistem Akuntansi Manual Bukti Transaksi Dokumen sumber atau instrumen yang menandai bahwa transaksi yang sah telah terjadi: kuitansi, nota penjualan, daftar gaji, faktur Bukti Pembukuan Dokumen yang diciptakan secara internal sebagai suatu perintah yang sah untuk mencatat suatu jumlah rupiah ke dalam sistem pembukan. Sering disebut vucer (voucher) 2/22/2021 Suwardjono 2002 3
Sistem Akuntansi Manual Daftar Akun (chart of accounts) • Rancangan keseluruhan akun beserta kodanya yang digunakan dalam perusahaan • dimuat dalam buku pedoman akuntansi (accounting manual) • Isi dan kerician statemen dan laporan internal menentukan banyaknya akun • Akun real versus nominal • Untuk kepentingan eksternal, akun yang telah dibahas sampai titik ini sudah memadai. Untuk keperluan internal, format harus disempurnakan 2/22/2021 Suwardjono 2002 4
Sistem Akuntansi Manual Akun harus memuat data: • • • 2/22/2021 tanggal transaksi keterangan singkat transaksi nomor bukti pembukuan (bila perlu) jumlah rupiah transaksi yang menambah jumlah rupiah transaksi yang mengurangi saldo setiap saat setelah transaksi Suwardjono 2002 5
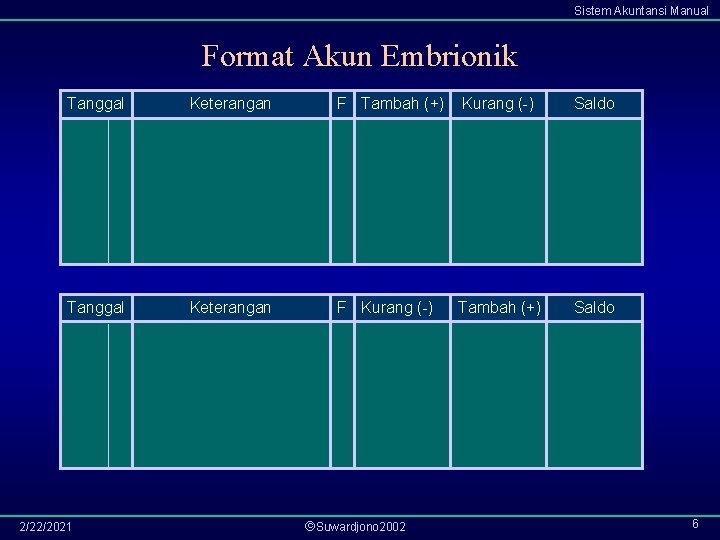
Sistem Akuntansi Manual Format Akun Embrionik Tanggal Keterangan F Tambah (+) Kurang (-) Saldo Tanggal Keterangan F Kurang (-) Tambah (+) Saldo 2/22/2021 Suwardjono 2002 6
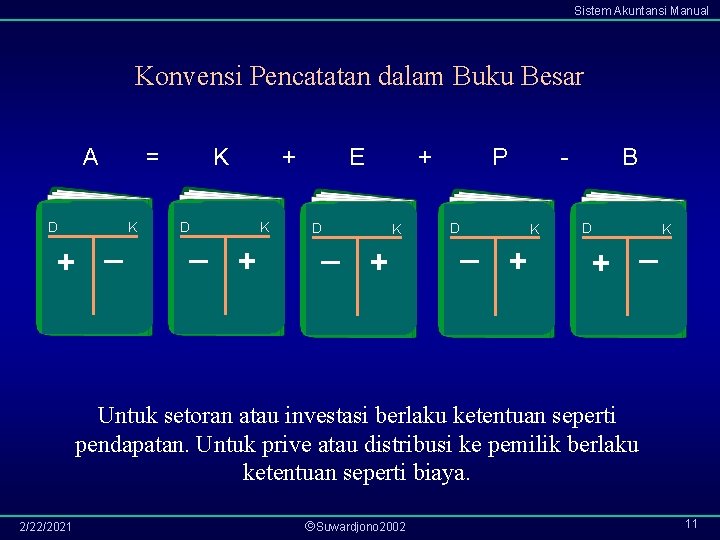
Sistem Akuntansi Manual Konvensi Pencatatan dalam Buku Besar • Sisi kiri: debit; sisi kanan: kredit • Aset dilaporkan di sisi kiri, bila aset bertambah maka debit bertambah • Utang dan ekuitas dilaporkan di sisi kanan, bila utang atau ekuitas bertambah maka kredit bertambah • Konsep kesatuan usaha mengharuskan pencatatan dalam buku besar secara berpasangan (double entry) • Pencatatan jumlah rupiah di sebelah debit harus diimbangi dengan jumlah yang sama di sebelah kredit 2/22/2021 Suwardjono 2002 7
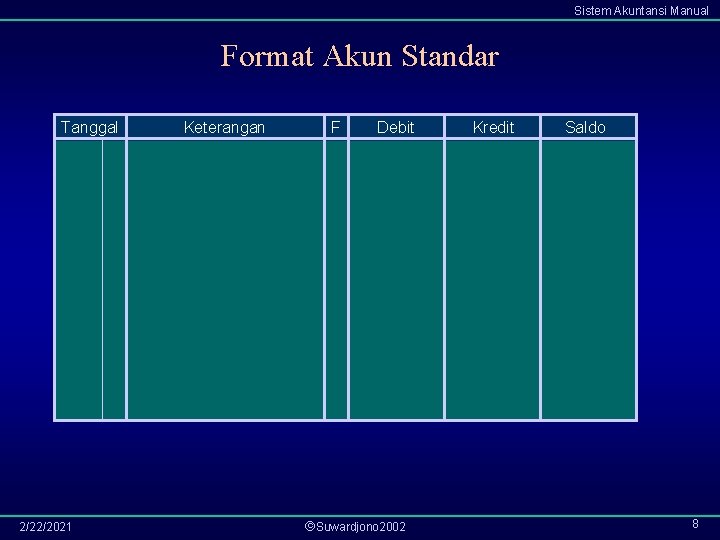
Sistem Akuntansi Manual Format Akun Standar Tanggal 2/22/2021 Keterangan F Debit Suwardjono 2002 Kredit Saldo 8
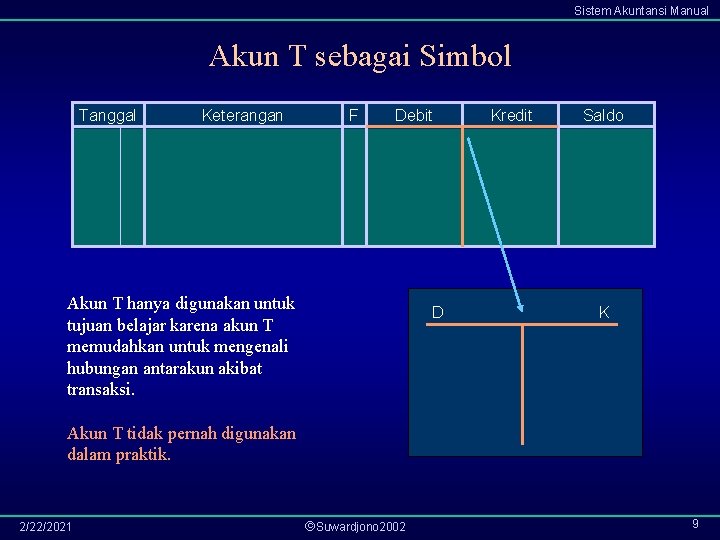
Sistem Akuntansi Manual Akun T sebagai Simbol Tanggal Keterangan F Debit Akun T hanya digunakan untuk tujuan belajar karena akun T memudahkan untuk mengenali hubungan antarakun akibat transaksi. D Kredit Saldo K Akun T tidak pernah digunakan dalam praktik. 2/22/2021 Suwardjono 2002 9
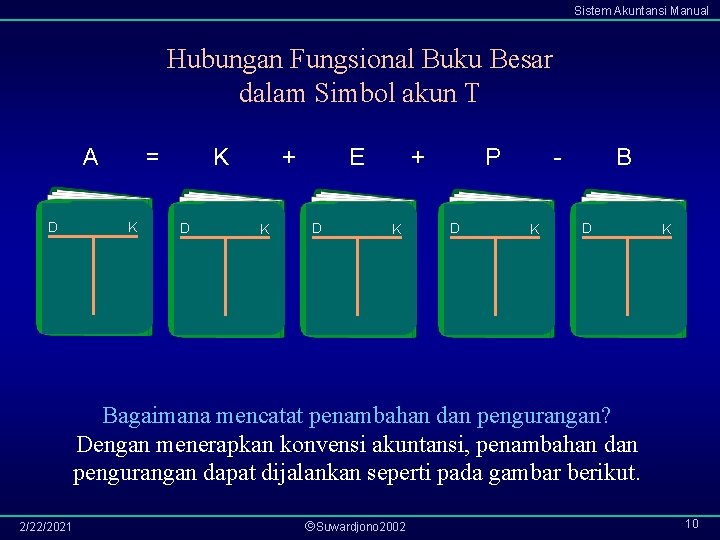
Sistem Akuntansi Manual Hubungan Fungsional Buku Besar dalam Simbol akun T A D = K K D + K E D + K P D K Bagaimana mencatat penambahan dan pengurangan? Dengan menerapkan konvensi akuntansi, penambahan dan pengurangan dapat dijalankan seperti pada gambar berikut. 2/22/2021 Suwardjono 2002 10
Sistem Akuntansi Manual Konvensi Pencatatan dalam Buku Besar A D + = _ K K D _ + + K E D _ + + K P D _ + K B D + _ K Untuk setoran atau investasi berlaku ketentuan seperti pendapatan. Untuk prive atau distribusi ke pemilik berlaku ketentuan seperti biaya. 2/22/2021 Suwardjono 2002 11
Sistem Akuntansi Manual Jurnal • Mencatat transaksi langsung ke buku besar sangat repot karena mengharuskan kita membolak-balik akun. • Mencatat transaksi ke buku jurnal secara kronologis mengatasi masalah ini. • Lihat pengembangan buku jurnal pada Gambar 5 -13 di halaman 146. • Mencatat jumlah rupiah dari jurnal ke buku besar disebut dengan pengakunan (posting). 2/22/2021 Suwardjono 2002 12
Sistem Akuntansi Manual Manfaat Jurnal dalam sistem Manual • • Aspek historis Deteksi kesalahan Pembagian kerja Pengendalian Dari segi sejarah pengembangan sistem, jurnal dikembangkan kemudian setelah dijumpai masalah teknis pencatatan (kerepotan pengakunan langsung/direct posting). Dalam pelaksanaan praktik, jurnal dibuat dahulu sebelum pengakunan. Penentuan ayat jurnal menjadi langkah kritis dalam akuntansi. 2/22/2021 Suwardjono 2002 13