
Settima lezione 16 novembre 2017 Principi postulati di
Settima lezione 16 novembre 2017 Principi - postulati di bilancio
Principi (o postulati) di bilancio • Sono gli elementi strutturali del bilancio di esercizio • Non sono regole metodologiche ma attributi morali da rispettare nella composizione e redazione del documento, per favorirne il fine ultimo di utilità cognitiva • composizione: fa scaturire la conoscenza del divenire gestionale, nella consapevolezza che dovrà poi essere divulgata e utilizzata • redazione: formalizza a livello documentale la conoscenza emersa per soddisfare fabbisogni informativi e obblighi comunicazionali
Rapporto tra principi di bilancio e principi contabili • I PRINCIPI DI BILANCIO sono attributi morali sovraordinati alle regole metodologiche, e cioè ai principi contabili: questi ultimi si devono pertanto conformare ai principi contabili • I PRINCIPI CONTABILI vanno osservati nella composizione e nella redazione del bilancio • Il Codice civile menziona esplicitamente solo alcuni principi di bilancio, che però vanno tutti rispettati affinché sia effettivamente soddisfatta la clausola generale del bilancio (2423 2° cpv - Il bilancio deve essere redatto con chiarezza e deve rappresentare in modo veritiero e corretto la situazione patrimoniale e finanziaria della società e il risultato economico dell’esercizio)
funzioni dei principi contabili Le norme del Codice Civile individuano i principi generali e fissano le regole di base per la redazione del bilancio il Bilancio è un documento sintetico che riepiloga la situazione patrimoniale ed economica dell’impresa il c. c. non può disciplinare completamente l’ampia casistica di aspetti racchiusi dal documento funzioni dei principi contabili: 1. interpretare in chiave tecnica le norme di legge in materia di bilancio. La legge fissa alcuni principi generali sulla formazione del bilancio e rinvia implicitamente a regole tecniche (principi contabili) per dettagliare e interpretare a fini applicativi 2. integrare le norme di legge, se incomplete o insufficienti
Principi contabili. In pratica: • principi di dettaglio che permettono di definire i termini adottati dal legislatore • criteri, metodi e procedure di applicazione per fattispecie, previste o meno dalla legge • criteri da utilizzare nei casi definiti “eccezionali” dall'art. 2423 cc • informazioni complementari
Informazioni complementari • elementi e dati da inserire nella nota integrativa • indispensabili per garantire una rappresentazione veritiera e corretta della situazione patrimoniale e finanziaria e del risultato economico dell'esercizio, nel rispetto dei postulati del bilancio • In esse rientrano anche, se appropriato, gli effetti di una diversa contabilizzazione sulla situazione patrimoniale-finanziaria, sul patrimonio netto e sul risultato d'esercizio
A che serve il bilancio Il bilancio d’esercizio è un rendiconto delle operazioni di gestione riferite a un periodo amministrativo, di solito di durata annuale La periodica rendicontazione dei risultati dell’attività d’impresa, attraverso il bilancio d’esercizio, risponde a finalità: • interne: controllo, valutazione e programmazione della gestione (controllo di gestione, supporto ai piani), per le relazioni tra soci (rapporti sostanziali) • esterne: – obbligo legale (il bilancio in una forma codificata è obbligatorio per le società di capitale e cooperative, a fini fiscali per le imprese in contabilità ordinaria) – valutazione giuridica dell'operato degli amministratori – necessità informative commerciali (clienti, fornitori, banche)
Finalità civilistica del bilancio • l'art 2423 c. 2 c. c detta la finalità primaria del bilancio di esercizio: rappresentare in modo veritiero e corretto la situazione patrimoniale e finanziaria della società e il risultato economico dell'esercizio (il che sottende l’esigenza di chiarezza nella redazione) • se le informazioni richieste da specifiche disposizioni di legge non sono sufficienti a dare una rappresentazione veritiera e corretta si devono fornire le informazioni complementari necessarie allo scopo (stesso comma)
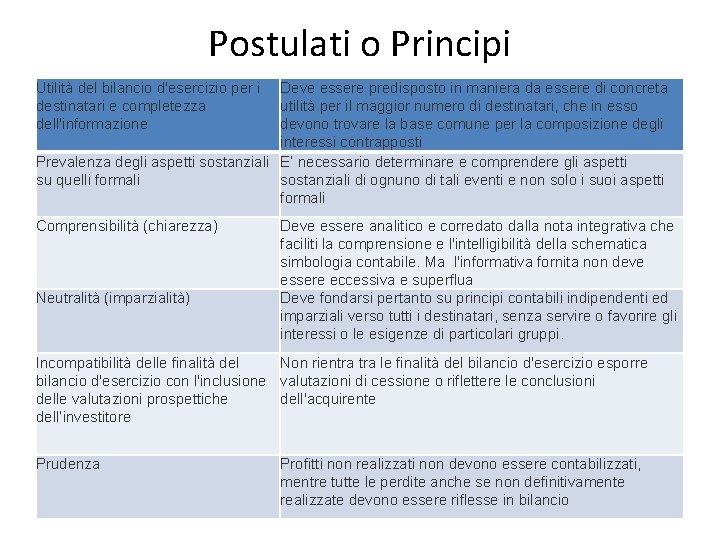
Postulati o Principi Utilità del bilancio d'esercizio per i destinatari e completezza dell'informazione Deve essere predisposto in maniera da essere di concreta utilità per il maggior numero di destinatari, che in esso devono trovare la base comune per la composizione degli interessi contrapposti Prevalenza degli aspetti sostanziali E’ necessario determinare e comprendere gli aspetti su quelli formali sostanziali di ognuno di tali eventi e non solo i suoi aspetti formali Comprensibilità (chiarezza) Neutralità (imparzialità) Deve essere analitico e corredato dalla nota integrativa che faciliti la comprensione e l'intelligibilità della schematica simbologia contabile. Ma l'informativa fornita non deve essere eccessiva e superflua Deve fondarsi pertanto su principi contabili indipendenti ed imparziali verso tutti i destinatari, senza servire o favorire gli interessi o le esigenze di particolari gruppi. Incompatibilità delle finalità del Non rientra le finalità del bilancio d'esercizio esporre bilancio d'esercizio con l'inclusione valutazioni di cessione o riflettere le conclusioni delle valutazioni prospettiche dell'acquirente dell’investitore Prudenza Profitti non realizzati non devono essere contabilizzati, mentre tutte le perdite anche se non definitivamente realizzate devono essere riflesse in bilancio
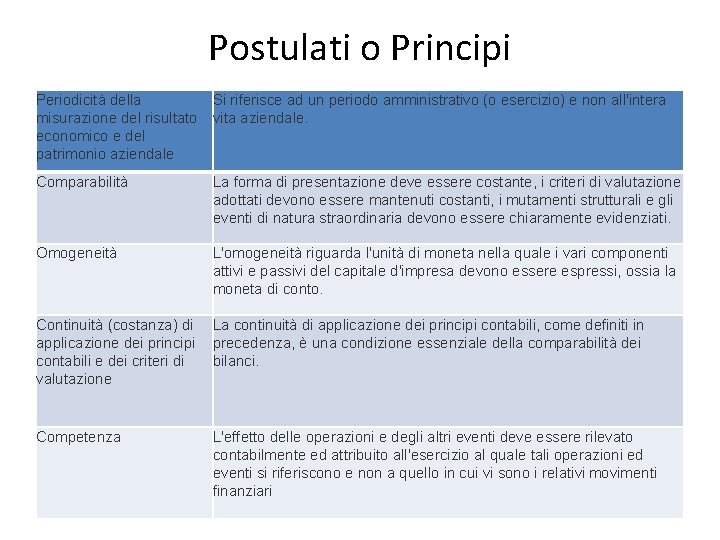
Postulati o Principi Periodicità della Si riferisce ad un periodo amministrativo (o esercizio) e non all'intera misurazione del risultato vita aziendale. economico e del patrimonio aziendale Comparabilità La forma di presentazione deve essere costante, i criteri di valutazione adottati devono essere mantenuti costanti, i mutamenti strutturali e gli eventi di natura straordinaria devono essere chiaramente evidenziati. Omogeneità L'omogeneità riguarda l'unità di moneta nella quale i vari componenti attivi e passivi del capitale d'impresa devono essere espressi, ossia la moneta di conto. Continuità (costanza) di La continuità di applicazione dei principi contabili, come definiti in applicazione dei principi precedenza, è una condizione essenziale della comparabilità dei contabili e dei criteri di bilanci. valutazione Competenza L'effetto delle operazioni e degli altri eventi deve essere rilevato contabilmente ed attribuito all'esercizio al quale tali operazioni ed eventi si riferiscono e non a quello in cui vi sono i relativi movimenti finanziari
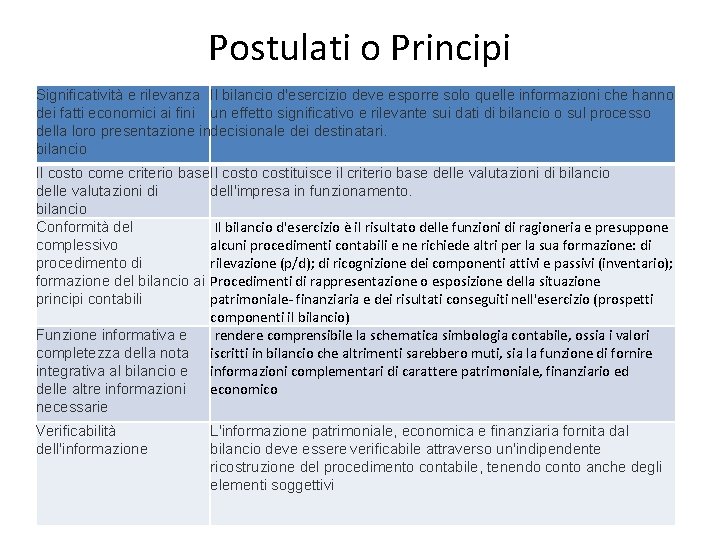
Postulati o Principi Significatività e rilevanza Il bilancio d'esercizio deve esporre solo quelle informazioni che hanno dei fatti economici ai fini un effetto significativo e rilevante sui dati di bilancio o sul processo della loro presentazione in decisionale dei destinatari. bilancio Il costo come criterio base Il costo costituisce il criterio base delle valutazioni di bilancio delle valutazioni di dell'impresa in funzionamento. bilancio Il bilancio d'esercizio e il risultato delle funzioni di ragioneria e presuppone Conformità del alcuni procedimenti contabili e ne richiede altri per la sua formazione: di complessivo rilevazione (p/d); di ricognizione dei componenti attivi e passivi (inventario); procedimento di formazione del bilancio ai Procedimenti di rappresentazione o esposizione della situazione patrimoniale- finanziaria e dei risultati conseguiti nell'esercizio (prospetti principi contabili componenti il bilancio) Funzione informativa e rendere comprensibile la schematica simbologia contabile, ossia i valori completezza della nota iscritti in bilancio che altrimenti sarebbero muti, sia la funzione di fornire integrativa al bilancio e informazioni complementari di carattere patrimoniale, finanziario ed delle altre informazioni economico necessarie Verificabilità dell'informazione L'informazione patrimoniale, economica e finanziaria fornita dal bilancio deve essere verificabile attraverso un'indipendente ricostruzione del procedimento contabile, tenendo conto anche degli elementi soggettivi
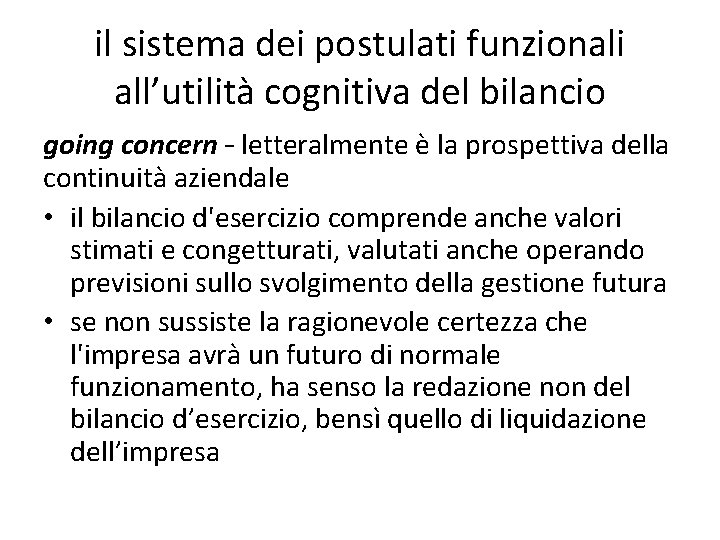
il sistema dei postulati funzionali all’utilità cognitiva del bilancio going concern – letteralmente è la prospettiva della continuità aziendale • il bilancio d'esercizio comprende anche valori stimati e congetturati, valutati anche operando previsioni sullo svolgimento della gestione futura • se non sussiste la ragionevole certezza che l'impresa avrà un futuro di normale funzionamento, ha senso la redazione non del bilancio d’esercizio, bensì quello di liquidazione dell’impresa
correttezza metodologica e principio di competenza economica • il bilancio è composto e redatto nel rispetto di tutti i postulati, dei principi cardinali della metodologia contabile e delle regole di classificazione, rilevazione, valutazione e rappresentazione dei valori enunciate dai principi contabili (in Italia fissati dal c. c. , dai principi contabili OIC e dai principi contabili internazionali IAS-IFRS) • Per specifici settori economici (banche-assicurazioni) si devono applicare appositi regolamenti • la competenza economica (e non il principio di cassa) rappresenta il principio guida
Veridicità, aderenza al vero e congruità delle ipotesi assunte per la composizione • È la presentazione attendibile (verosimiglianza, fondatezza) e credibile (possibilità di essere creduto vero) del documento di bilancio redatto • Nella composizione del bilancio va garantita la effettiva rispondenza tra le informazioni esposte e gli aspetti quali-quantitativi relativi agli accadimenti • Le stime e congetture di bilancio si fondano su ipotesi ragionevolmente attendibili, oltreché credibili: un bilancio potrebbe anche essere credibile per i terzi, ma non è attendibile in caso di inadeguatezza o erroneità delle ipotesi su cui si fondono le valutazioni di bilancio • Alle stime e congetture si ricorre solo se è indispensabile, mentre negli altri casi i valori rappresentano elementi oggettivamente e storicamente accertati e riscontrabili: maggiore è il peso dei valori stimati e congetturati, minori sono credibilità e attendibilità • Informazioni non attendibili sono potenzialmente ingannevoli, piuttosto che inutili
Esaustività comunicazionale della redazione • il bilancio è redatto tenendo presenti le principali istanze conoscitive degli stakeholders, anche se tali informazioni non sono richieste espressamente e obbligatoriamente per legge • Va tenuto conto dei limiti posti dalle normali esigenze di riservatezza nei confronti dei competitori e in generale dell’ambiente esterno
Chiarezza del documento redatto la chiarezza del bilancio richiede di essere tale dal punto di vista - morfologico: riassumere la sincerità delle forme espositive e la completezza ed incisività dell’informativa - lessicale: eliminare ambiguità terminologiche e genericità nell’uso della lingua, che con ermetismo potrebbero agevolare la dissimulazione della realtà aziendale - sintattico: il linguaggio contabile è strutturato per massimizzare la capacità informativa del bilancio e non per occultare informazioni
Completezza del documento redatto La completezza del bilancio è tale dal punto di vista - della struttura: il bilancio deve essere composto da tutte le parti, contabili o meno, la cui cognizione sinottica permette efficacemente la conoscenza del divenire il gestionale - del contenuto: non si possono omettere dati e informazioni che hanno caratterizzato o influenzato il sistema dei valori di bilancio e risultano critici per i processi decisionali destinatari del bilancio
comprensibilità del documento di bilancio • È redatto nel presupposto che gli utilizzatori abbiano una adeguata conoscenza dell'attività economica e dell'accounting e che abbiano intenzione di esaminare il bilancio con normale diligenza • il fatto che taluni eventi gestionali siano relativamente complessi non costituisce una giustificazione per evitarne la considerazione o banalizzarne la rappresentazione
Neutralità • criteri di valutazione e modalità di rappresentazione dei valori non sono funzionali al soddisfacimento dell'interesse di parte degli amministratori o di una categoria di stakeholder • le informazioni devono – essere prive di distorsioni finalizzate alla perpetrazione di politiche di bilancio – non essere strumentali a favorire e/o evitare il prodursi di specifiche reazioni da parte degli stakeholder e in generale da parte dell’ambiente esterno all’impresa
Evidenziazione e neutralizzazione delle eventuali interferenze fiscali • Se norme tributarie richiedono tassativamente che nel bilancio si adottino determinati criteri di valutazione o rappresentazione dei valori, affinché l'impresa possa lecitamente conseguire definiti benefici di tipo fiscale, e se tali criteri non fossero stati altrimenti adottati dall’impresa, ciò va menzionato nel bilancio • Può ricorrersi alla ricostruzione extracontabile di come sarebbe invece stato il bilancio privo di tali contaminazioni tributarie
Prudenza (Conservatism) • Va tenuto conto anche dei componenti negativi di reddito e di tutte le perdite, anche se non ancora formalizzate in via definitiva (non ancora liquidate o iscritte nelle rilevazioni sistematiche di conto, ma tuttavia già certe o quantomeno probabili) • Al contrario, non vanno considerati i componenti positivi di reddito e gli utili, se non ancora realizzati in via definitiva • si deve considerare in particolare che un ricavo non è realizzato (anche se liquidato e incassato) se ad esso è correlata una garanzia che eccede la normale prassi dei mercati di riferimento dell’impresa: i crediti assistiti da garanzia assicurativa non sono svalutati (i crediti assicurati parzialmente, in percentuale, concorrono per la parte non assicurata allo 0, 50% del fondo) • il bilancio deve sempre, per quanto possibile, tenere conto dei rischi particolari e delle situazioni di incertezza in grado di condizionare il futuro della gestione
Principio del costo e del reddito realizzato I valori vanno considerati secondo l’accezione di indicata dai principi contabili di riferimento (costo storico, valore corrente minore del costo storico, costo rideterminato a “fair value” o giusto valore, amortized cost, etc) non si può mai ricorrere a valutazioni e rappresentazioni basate su costi futuri di sostituzione o a ricavi futuri meramente ipotizzati/sperati il reddito d’esercizio nel bilancio deve essere stato effettivamente “già realizzato” (costi e ricavi debbono riflettere il rispetto per il postulato della prudenza) e non può mai includere anche quote di redditi che si ipotizza di conseguire nei successivi esercizi
Prevalenza della sostanza sulla forma • I valori sono classificati, rilevati, valutati e rappresentati tenendo conto della effettiva “sostanza economica” degli accadimenti a cui essi si riferiscono • Non rileva pertanto in alcun modo la forma giuridica degli scambi
Esempio: lease back • “sale and lease-back” variante del contratto di leasing quando si ha la necessità di smobilizzare temporaneamente il valore di un bene strumentale, mantenendone l’uso e fissando un termine entro il quale riacquisire la proprietà del bene • cessione di beni strumentali con retrolocazione
leasing operativo e di ritorno o lease-back • L. operativo: i beni sono concessi in godimento direttamente dal produttore, obbligato anche a fornire una serie di servizi collaterali. Ha per oggetto di solito beni strumentali standardizzati (auto, camion ecc. ) • leasing di ritorno (lease-back: ) l’imprenditore vende propri beni ad una società di leasing che ne paga il prezzo. Quest'ultima stipula contestualmente con il venditore un contratto di leasing avente ad oggetto gli stessi beni (che continuano a restare nella disponibilità del venditore). È strumento di finanziamento alternativo per un imprenditore che si trovi in momentanea difficoltà economica
Fasi contrattuali lease back 1. cessione di un bene strumentale da parte di un’impresa industriale o commerciale ad una società finanziaria Con il contratto di compravendita, nella prima fase, viene ceduto alla società di leasing il bene strumentale, allo scopo di ottenere un finanziamento In altri termini, il cedente non riceve il pagamento ma un finanziamento
Fasi contrattuali 2. La società finanziaria acquirente stipula un contratto di leasing con l’impresa cedente retrolocando il bene strumentale all’impresa cedente Con il contratto di locazione finanziaria l’exproprietario (il primo cedente) mantiene l’uso del bene con l’obbligo di corrispondere periodicamente un canone di locazione, che è calcolato in base all’ammontare del finanziamento, alla durata e al tasso al quale viene concesso L’ex- cedente prende in uso il bene, corrispondendo il canone periodico, e ne diventa conduttore. Continua in pratica ad usare il bene, ma non più come proprietario
Fasi contrattuali 3. Alla scadenza il conduttore esercita con la clausola il diritto di riscatto Riacquisisce così la proprietà del bene, che fino a quel momento aveva utilizzato in leasing L’operazione di cessione con retrolocazione finanziaria del bene, in un ottica di “substance over the form” è un operazione di finanziamento
Perché ricorro al lease back • operazione di smobilizzo di beni materiali ammortizzabili che, di solito, hanno valore di mercato superiore al valore contabile (fabbricati e impianti industriali e/o commerciali che talora possono subire rivalutazioni per l’andamento del mercato) • Il proprietario del bene lo cede a una società di leasing che, seduta stante, glielo assegna in leasing • con il “sale and lease-back” si può monetizzare il plusvalore esistente tra il valore corrente del bene e il suo valore contabile, quest’ultimo pari alla differenza tra il costo storico di acquisto e il valore degli ammortamenti pregressi contabilizzati nel fondo
Trattamento contabile del lease back 1. le plusvalenze vanno ripartite sull’intero arco contrattuale della retrolocazione (co. 4, art. 2425 -bis c. c. ) utilizzando la tecnica dei risconti contabili e considerando la plusvalenza come ricavo a formazione temporalmente ripartita PREVALENZA DELLA SOSTANZA SULLA FORMA 1. le minusvalenze vanno al contrario attribuite per intero all’esercizio di sostenimento, in quanto la perdita rilevata sulla base del confronto tra valori di mercato e valori storici va per forza di cose considerata definitiva
contraddizione • A differenza di ciò che accade nell’ambito dei principi contabili internazionali, la normativa nazionale non consente l’iscrizione nello stato patrimoniale di un bene se non si è realizzato il passaggio di proprietà • La disciplina civilistica e i principi contabili nazionali riconoscono pertanto un unico metodo di contabilizzazione delle operazioni di leasing, il metodo patrimoniale, a prescindere dal tipo di contratto sottostante (operativo o finanziario), con la logica della prevalenza della forma giuridica rispetto all’aspetto sostanziale dell’operazione (fino al momento del riscatto del bene, infatti, il locatore conserva la proprietà dello stesso, pur non godendo del possesso)
Divieto del compenso di partite • In linea di principio non si possono compensare tra loro valori di natura o destinazione non simile e opposto saldo contabile (“compensazioni orizzontali di partite” tra un c/c passivo e un credito commerciale) • non si devono creare commistioni tra valori il cui saldo si trova nella medesima sezione contabile (in Dare o in Avere), ma che hanno differente natura/destinazione (cd “commistioni verticali di partite”, ad esempio tra titoli in portafoglio e crediti vs società controllante)
(principio di “autonomia semantica” dei valori) • i valori devono essere esposti nel bilancio in maniera distinta in ragione della loro differente natura e funzione/destinazione • per esigenze di chiarezza, è possibile un loro accorpamento per categorie omogenee nei prospetti contabili di CE, SP e rendiconto finanziario • Nelle note extracontabili del bilancio sono sempre esplicitate le ragioni di tale accorpamento e la descrizione analitica dei valori accorpati
Divieto del compenso di partite e principio generale di valutazione separata delle poste di bilancio Gli elementi eterogenei ricompresi nelle singole voci devono essere valutati separatamente • Questo principio vieta di compensare la mancata svalutazione di alcune voci di bilancio, imposta dal Codice civile in applicazione del principio di prudenza, con la mancata rivalutazione di altre voci, non ammessa dal Codice civile sempre in applicazione al medesimo principio di prudenza • Qualora una merce in magazzino venga svalutata di un dato importo non e quindi ammesso compensare tale svalutazione con la rivalutazione (non consentita) di un’altra merce presente in magazzino. Occorre pertanto svalutare la prima merce e non rivalutare la seconda
Divieto del compenso di partite - approfondimento • L’art. 2423 -ter vieta espressamente le compensazioni di partite, cioè di valori di segno opposto (crediti diversi e debiti diversi, banche attive con banche passive, interessi attivi con interessi passivi, ecc. ) o di ben differente significato (ricavi di vendita con perdite su crediti) • Le compensazioni vietate sono quelle che eliminano voci per le quali e prevista obbligatoriamente l’esposizione negli schemi di bilancio, mentre le compensazioni di carattere meramente contabile o finanziario non solo sono ammesse, ma anzi, a volte, addirittura imposte ai fini della chiarezza del bilancio: – l’art. 2425 -bis c. c. impone l’iscrizione di ricavi e costi al netto di resi, sconti, abbuoni e premi – fondi ammortamenti e svalutazioni
Divieto del compenso di partite - approfondimento • diversa e la compensazione legale o volontaria di crediti e debiti verso clienti che, nei confronti del medesimo soggetto, assumono anche la veste di fornitori • Gli artt. 1241 ss consentono l’estinzione per compensazione di debiti reciproci, se tali debiti – hanno per oggetto una somma di danaro o una quantità di cose fungibili dello stesso genere – sono entrambi liquidi (determinati con precisione nel loro ammontare) ed esigibili (non sottoposti a termine o a condizione) • E facoltà delle parti, pur se non ricorrono le condizioni di cui sopra, procedere a compensazione volontaria ex art. 1252 • In questo caso è opportuno che le parti formalizzino tale loro volontà, con scambio delle cd lettere di compensazione
Divieto del compenso di partite - approfondimento • il Documento OIC 1 segnala che alcune operazioni di carattere finanziario possono comportare effetti compensativi • Sono le operazioni regolate in stanza di compensazione presso i mercati finanziari regolamentati • Trattandosi di operazioni simultanee, nelle quali la compensazione e elemento intrinseco dell’operazione stessa, il divieto di compensazione di partite, in questo caso, non trova applicazione • Ad esclusione di tali casi, il divieto di cui all’art. 2423 ter c. c. e formulato in via assoluta
stanza di compensazione (clearing house) • Organismo indipendente, operante sotto il controllo della Banca d’Italia, cui spetta la responsabilità di garantire l’equilibrato funzionamento di una borsa future • La stanza di c. assume il ruolo di controparte delle operazioni concluse, facendosi garante del buon fine delle stesse anche in caso d’inadempienza di una delle due parti • subordina l’accettazione di ciascun contratto proposto al versamento iniziale e al successivo mantenimento da parte delle controparti dei cosiddetti “margini di garanzia”, somme di denaro o titoli equivalenti depositati presso la stanza di c. , che giocano il ruolo di collaterale a garanzia del buon esito dell’operazione • Futures: nel linguaggio finanziario, ellisse di future contracts, contratti a termine che prevedono la consegna di un bene a una data stabilita e al prezzo convenuto al momento della stipula
Significatività e rilevanza • Significatività: i valori e le informazioni che, anche se non quantitativamente rilevanti, sono qualitativamente sensibili per i processi decisionali destinatari del bilancio, vanno esposti distintamente e ragionatamente • Rilevanza: i valori e le informazioni che emergono in termini di dimensione quantitativa vanno sempre esposti distintamente e ragionatamente • Un valore rilevante è sempre anche significativo
Omogeneità monetaria • Il bilancio viene espresso in un’unica divisa monetaria (valuta “funzionale”, la divisa più caratterizzante la gestione aziendale, detta anche “moneta di presentazione” ) • Se la “valuta legale” del Paese in cui ha sede l’impresa non coincide con la valuta funzionale, il bilancio da pubblicare è redatto con riferimento a entrambe le divise e la “valuta legale” è considerata contabilmente come una “valuta estera” • caso tipico: bilancio consolidato (o di gruppo), ove la moneta di presentazione del bilancio è differente dalla valuta funzionale di una controllata • È necessario procedere alla conversione o traduzione dei suoi saldi nella valuta di presentazione, prima di procedere ad aggregarli a quelli delle altre società controllate
Omogeneità monetaria Lo IAS 21, corrispondente all’OIC 17, indica i cambi con i quali deve essere effettuata la conversione: • Le attività e le passività sono convertite al cambio in essere alla data di bilancio (termine dell'esercizio) • Le poste di C/E sono convertite al cambio in essere alla data di ogni operazione (o, per praticità, al cambio medio del periodo, ad es. il cambio medio dell'anno) • Le voci di PN sono iscritte ai cambi storici in essere alla data in cui l'operazione ha interessato il PN • “Cambi storici”: le voci non variano al successivo variare del cambio La differenza derivante • dai differenti cambi utilizzati per i saldi economici e patrimoniali e • dalla rivalutazione/svalutazione dei saldi di PN è iscritta in una apposita voce del PN denominata “riserva di traduzione” (CTA Cumulative Translation Adjustment)
Costanza Non si possono cambiare da un periodo all’altro i criteri di classificazione, rilevazione, valutazione e rappresentazione dei valori Si possono mutare se intervengano ragioni tali per cui, non operando una data modificazione, l’utilità del bilancio sarebbe diminuita. In tal caso si deve dare: – opportuna enfasi alla modificazione adottata, fornendo giustificazione delle motivazioni addotte – evidenza di quale sarebbe stata la rappresentazione dei valori e degli esiti del bilancio se non si fosse proceduto alla modificazione ( “what if accounts” – cosa succede se …, o “shadow accounts” – conti “ombra”)
Comparabilità • Il bilancio di un dato esercizio deve essere raffrontabile nel tempo con i bilanci pregressi • La comparabilità deve riguardare quantomeno i dati del bilancio dell’esercizio precedente • I dati dell’esercizio precedente devono essere riportati nel bilancio dell’esercizio considerato
Tempestività • il bilancio è divulgato entro un lasso di tempo dalla chiusura dell'esercizio • tale intervallo deve permettere che le informazioni siano proficuamente utilizzabili dai destinatari per elaborare i propri processi decisionali • in ogni caso il bilancio, destinato a pubblicazione, deve evidenziare gli eventi significativi intervenuti nel periodo di gestione tra la chiusura dell’esercizio e la data di sua divulgazione (approvazione entro il 30 aprile)
Periodicità Il bilancio va sempre riferito a un lasso temporale costante in termini di inizio e di fine del periodo amministrativo, non superiore nel massimo all’arco di 12 mesi Per alcune imprese – ad esempio per le società quotate presso una Borsa Valori - c’è anche l’obbligo dell’informativa contabile “integrativa” di periodicità trimestrale e semestrale (cd “bilanci infrannuali”)
Equilibrio tra costi e benefici di un’informazione contabile e nell’applicazione dei postulati • I benefici, in termini di accrescimento della conoscenza, che derivano dalla disponibilità di una informazione devono risultare ragionevolmente superiori ai costi necessari per elaborare tale informazione • potrebbe verificarsi che l’applicazione “radicale-ortodossa” di un postulato vanifichi l’applicazione corretta di un altro postulato: – con riguardo alla valutazione del magazzino, l’applicazione ortodossa del principio di competenza economica potrebbe non essere armonica con il postulato della prudenza – la tempestività delle informazioni fornite potrebbe confliggere con la loro attendibilità e credibilità In tali casi, chi è responsabile del bilancio deve esplicitare tale “conflitto” illustrandone le motivazioni e redigere il bilancio in maniera “equilibrata”, con un ragionevole compromesso tra i significati dei postulati in antitesi
esempi della prevalenza della prudenza sulla competenza economica postulato della prudenza: • i profitti non realizzati non devono essere contabilizzati, fino al momento del loro effettivo realizzo • tutte le perdite, anche se non definitivamente realizzate, devono essere riflesse in bilancio Gamma S. r. l. e proprietaria di un immobile, del valore netto contabile – al 31 dicembre 2014 – di € 150. 000. Il valore di mercato dell’immobile, alla data, e pari ad € 230. 000 La plusvalenza – non realizzata – di Euro 80. 000 non può essere contabilizzata al dicembre 2014 (secondo il postulato della prudenza, la plusvalenza non può essere contabilizzata fintanto che non e realizzata, ovvero fino alla data di effettiva cessione dell’immobile) Gamma S. r. l. e proprietaria di un immobile, del valore netto contabile – al 31 dicembre 2014 – di € 150. 000 e detenuto per la vendita sul mercato. A fine 2014 emergono i primi segnali di una forte flessione nel mercato immobiliare; nei primi mesi del 2015 il valore corrente dell’immobile scende ad € 110. 000 La minusvalenza – non realizzata – di € 40. 000 deve essere contabilizzata al 31 dicembre 2014 (per il postulato della prudenza, la minusvalenza va contabilizzata al 31 dicembre 2014, in quanto perdita di competenza dell’esercizio)
Controllabilità • I singoli valori e le singole informazioni che vanno esposti nel bilancio devono essere verificabili in termini di correttezza, adeguatezza e completezza da parte degli organi di controllo • I controlli sono spesso obbligatori per legge (controllo legale dei conti ad opera dei revisori legali o società di revisione)
True and Fair View dell’informativa di bilancio (quadro leale, trasparente e fedele) • il bilancio redatto è un sistema a “prospetti contabili – altre parti descrittive redatte” • le scelte di redazione devono consentire “lealmente” ai suoi fruitori di potere disporre di una “visione” nella sostanza completa, corretta e veritiera del divenire aziendale, realmente “utile” ai loro fini conoscitivi • Il bilancio, visto come entità organica, deve rappresentare un “quadro leale, trasparente e fedele” della realtà aziendale • chi redige il bilancio ha il “dovere morale” di dare sempre e comunque opportuna enfasi agli aspetti di incertezza e/o di indeterminatezza che aleggiano sulle valutazioni di bilancio e/o sulle scelte di rappresentazione dei valori
- Slides: 49