
Sesin 3 Expositor Jos Panta Quiroga email jpconsultorhotmail
- Slides: 21
Sesión 3: Expositor: José Panta Quiroga e-mail: jp_consultor@hotmail. com
EJERCICIO PRESUPUESTARIO 2011 LEY Nº 29626 LEY DE PRESUPUESTO DEL SECTOR PÚBLICO PARA EL AÑO FISCAL 2011 La Etapa de Ejecución DIRECTIVA N° 005 - 2010 -EF/76. 01
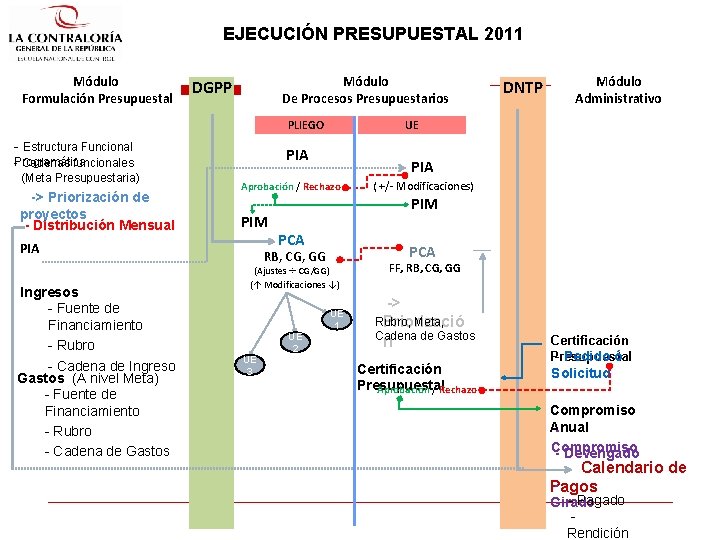
EJECUCIÓN PRESUPUESTAL 2011 Módulo Formulación Presupuestal Módulo De Procesos Presupuestarios DGPP - Estructura Funcional Programática - Cadenas funcionales (Meta Presupuestaria) -> Priorización de proyectos - Distribución Mensual PIA Ingresos - Fuente de Financiamiento - Rubro - Cadena de Ingreso Gastos (A nivel Meta) - Fuente de Financiamiento - Rubro - Cadena de Gastos PLIEGO PIA Aprobación / Rechazo PIM PCA UE 3 ( +/- Modificaciones) PIM PCA FF, RB, CG, GG (↑ Modificaciones ↓) RB, CG, GG (Ajustes ¸ CG/GG) Módulo Administrativo PIA UE DNTP UE 2 UE 1 -> Rubro, Meta, Priorizació Cadena de Gastos n Certificación Presupuestal Aprobación / Rechazo Certificación Presupuestal - Pedido ó Solicitud Compromiso Anual Compromiso - Devengado Calendario de Pagos - Pagado Girado Rendición
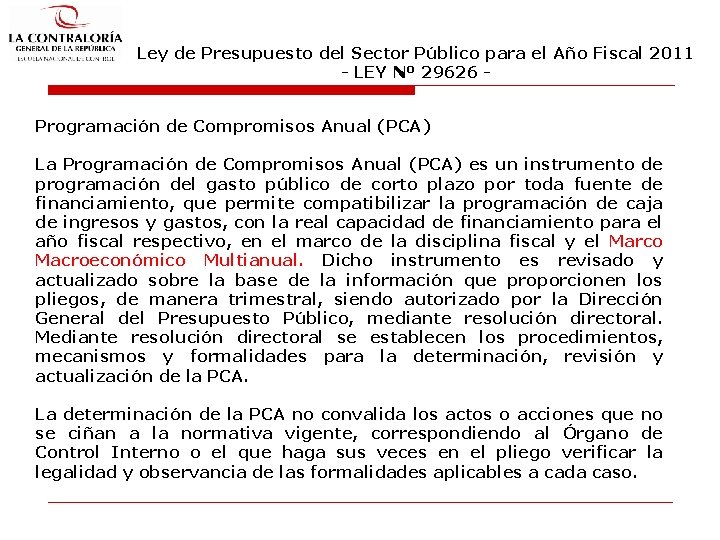
Ley de Presupuesto del Sector Público para el Año Fiscal 2011 - LEY Nº 29626 Programación de Compromisos Anual (PCA) La Programación de Compromisos Anual (PCA) es un instrumento de programación del gasto público de corto plazo por toda fuente de financiamiento, que permite compatibilizar la programación de caja de ingresos y gastos, con la real capacidad de financiamiento para el año fiscal respectivo, en el marco de la disciplina fiscal y el Marco Macroeconómico Multianual. Dicho instrumento es revisado y actualizado sobre la base de la información que proporcionen los pliegos, de manera trimestral, siendo autorizado por la Dirección General del Presupuesto Público, mediante resolución directoral. Mediante resolución directoral se establecen los procedimientos, mecanismos y formalidades para la determinación, revisión y actualización de la PCA. La determinación de la PCA no convalida los actos o acciones que no se ciñan a la normativa vigente, correspondiendo al Órgano de Control Interno o el que haga sus veces en el pliego verificar la legalidad y observancia de las formalidades aplicables a cada caso.
CONCEPTOS ¿Qué es el PCA? ¿A quienes aplica el PCA? Aplica al gasto corriente y de capital de los pliegos de los gobiernos regionales y gobiernos locales, asi como a las entidades del gobierno nacional ¿Qué persigue el PCA? El cumplimiento de las reglas fiscales (Consumo y Déficit). ¿Quiénes definen el monto del PCA? la DGPP y la DGAES ACTUALIZACION TRIMESTRAL. 5 Es un instrumento de la programación presupuestaria del gasto publico, que tiene como objetivo establecer los montos máximos a comprometer por una entidad durante un año fiscal determinado.
EL Compromiso ANUAL El compromiso es el acto de administración mediante el cual el funcionario facultado a contratar y comprometer el presupuesto a nombre de la entidad, luego del cumplimiento de los trámites legalmente establecidos, afectando total o parcialmente los créditos presupuestarios, en el marco de los presupuestos aprobados, la PCA y las modificaciones presupuestarias realizadas. El compromiso se efectúa con posterioridad a la generación de la obligación nacida de acuerdo a Ley, Contrato o Convenio. El compromiso debe afectarse a la correspondiente cadena de gasto, reduciendo su importe del saldo disponible del crédito presupuestario, a través del respectivo documento oficial. El compromiso es realizado dentro del marco de los créditos presupuestarios aprobados en el presupuesto institucional del pliego para el año fiscal, con sujeción al monto del PCA, por el monto total anualizado de la obligación.
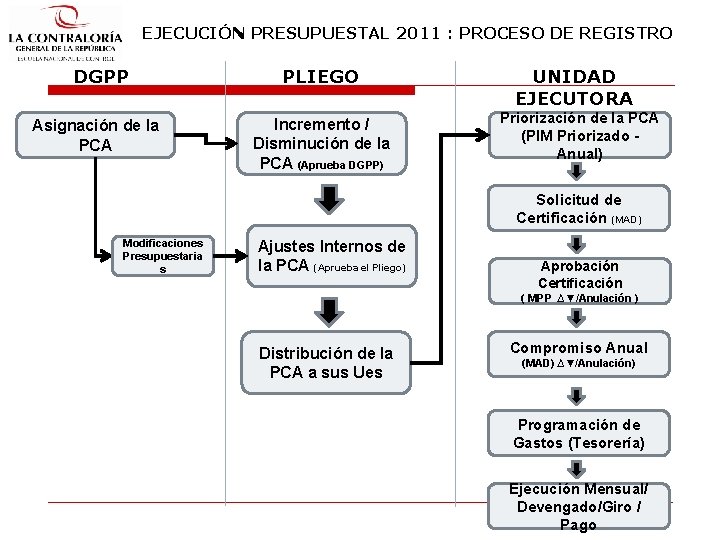
EJECUCIÓN PRESUPUESTAL 2011 : PROCESO DE REGISTRO DGPP Asignación de la PCA PLIEGO Incremento / Disminución de la PCA (Aprueba DGPP) UNIDAD EJECUTORA Priorización de la PCA (PIM Priorizado Anual) Solicitud de Certificación (MAD) Modificaciones Presupuestaria s Ajustes Internos de la PCA (Aprueba el Pliego) Aprobación Certificación ( MPP ∆▼/Anulación ) Distribución de la PCA a sus Ues Compromiso Anual (MAD) ∆▼/Anulación) Programación de Gastos (Tesorería) Ejecución Mensual/ Devengado/Giro / Pago
PRINCIPALES CAMBIOS AÑO 2011
Se deja sin Efecto la Previsión Presupuestal Trimestral Mensualizada (PPTM) La Previsión Presupuestaria Trimestral Mensualizada (PPTM) como instrumento para la ejecución del gasto público de corto plazo en los pliegos presupuestarios, que determinaba las cuotas trimestrales mensualizadas que actúan como techo o nivel máximo a gastar por las entidades del Gobierno Nacional y los Gobiernos Regionales, en el marco de la disciplina fiscal y el Marco Macroeconómico Multianual. Era aprobada por la DGPP, para la Fuente de Financiamiento Recursos Ordinarios.
Se deja si Efecto los Calendarios de Compromisos Institucionales (CCI) En el caso de la Fuente de Financiamiento Recursos Ordinarios, el registro se realizaba sobre la base de los montos desagregados de la Previsión Presupuestaria Trimestral Mensualizada (PPTM), tomando como referencia la mejor fecha de pago. En el caso de Fuentes de Financiamiento distintas a Recursos Ordinarios, el registro se realizaba sobre la base de la programación de gastos y la disponibilidad financiera de los recursos públicos, tomando como referencia la mejor fecha de pago
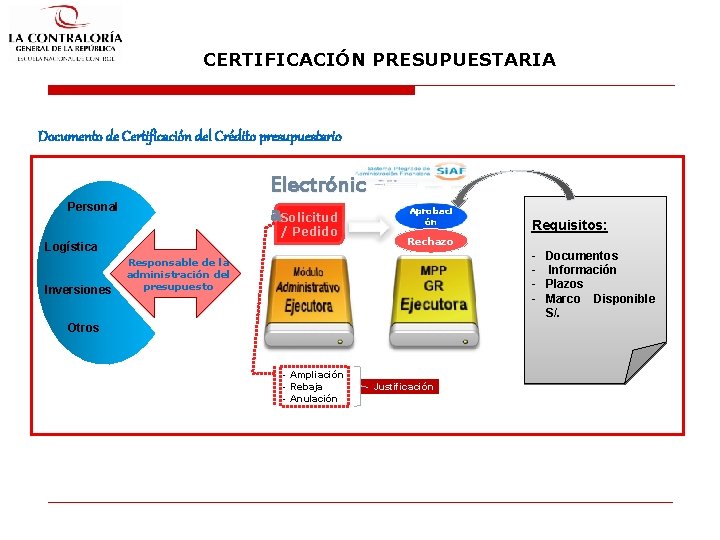
Se Incorpora en el Sistema SIAF-SP la Certificación de Crédito Presupuestario La certificación de crédito presupuestario, es el acto de administración que garantiza que se cuenta con el crédito presupuestario disponible y libre de afectación, para comprometer un gasto con cargo al presupuesto institucional autorizado. Las UEs a través del responsable de la OPP, emiten en documento la certificación del crédito presupuestario, para cuyo efecto dicta los procedimientos y lineamientos que considere necesarios, referidos a la información, documentos y plazos que deberá cumplir la unidad ejecutora para llevar a cabo la citada certificación. Es expedida a solicitud del responsable del área que ordena el gasto o de quien tenga delegada esta facultad, cada vez que se prevea realizar un gasto, contratar y/o adquirir un compromiso. Expedida la citada certificación se remite al área solicitante para que procedan con el inicio de los trámites respectivos relacionados a la realización de los compromisos correspondientes.
EL Compromiso ANUAL El compromiso es el acto de administración mediante el cual el funcionario facultado a contratar y comprometer el presupuesto a nombre de la entidad, luego del cumplimiento de los trámites legalmente establecidos, afectando total o parcialmente los créditos presupuestarios, en el marco de los presupuestos aprobados, la PCA y las modificaciones presupuestarias realizadas. El compromiso se efectúa con posterioridad a la generación de la obligación nacida de acuerdo a Ley, Contrato o Convenio. El compromiso debe afectarse a la correspondiente cadena de gasto, reduciendo su importe del saldo disponible del crédito presupuestario, a través del respectivo documento oficial. El compromiso es realizado dentro del marco de los créditos presupuestarios aprobados en el presupuesto institucional del pliego para el año fiscal, con sujeción al monto del PCA, por el monto total anualizado de la obligación.
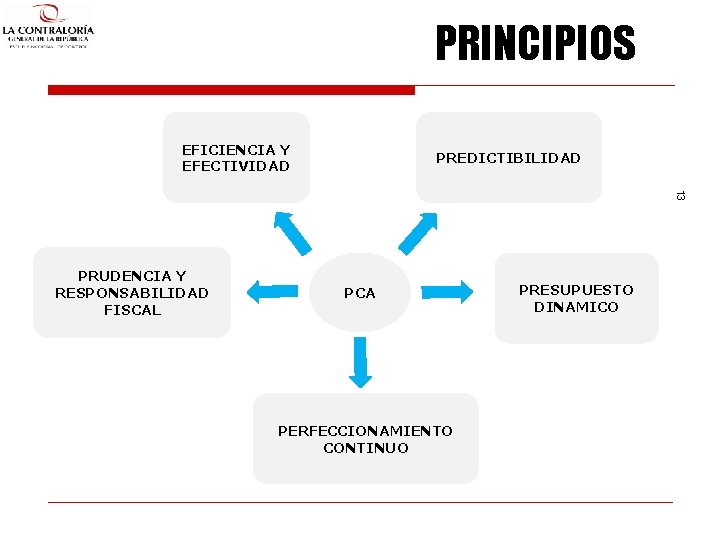
PRINCIPIOS EFICIENCIA Y EFECTIVIDAD PREDICTIBILIDAD 13 PRUDENCIA Y RESPONSABILIDAD FISCAL PCA PERFECCIONAMIENTO CONTINUO PRESUPUESTO DINAMICO
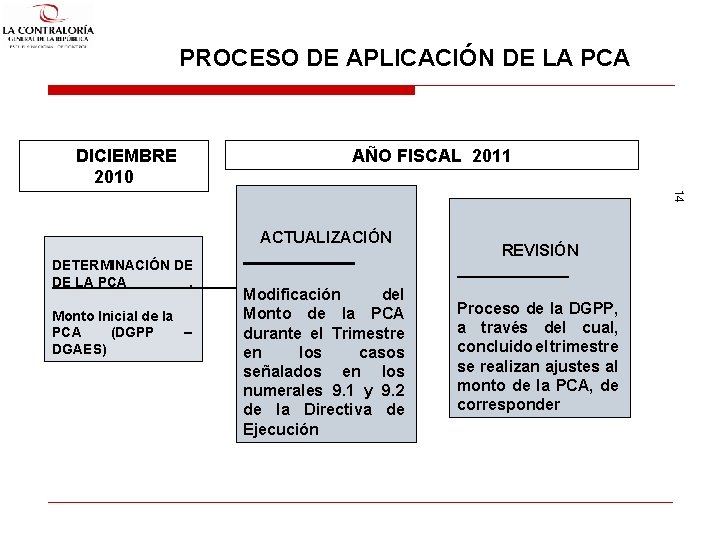
PROCESO DE APLICACIÓN DE LA PCA DICIEMBRE 2010 AÑO FISCAL 2011 14 ACTUALIZACIÓN DETERMINACIÓN DE DE LA PCA. Monto Inicial de la PCA (DGPP – DGAES) Modificación del Monto de la PCA durante el Trimestre en los casos señalados en los numerales 9. 1 y 9. 2 de la Directiva de Ejecución REVISIÓN Proceso de la DGPP, a través del cual, concluido el trimestre se realizan ajustes al monto de la PCA, de corresponder
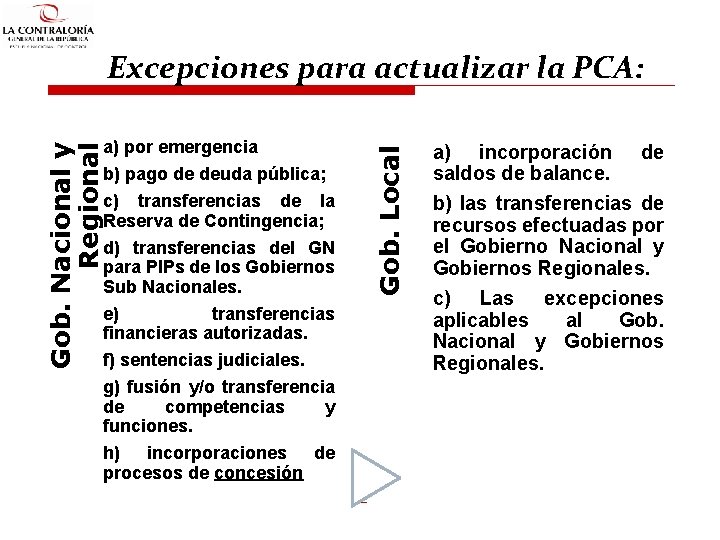
Gob. Nacional y Regional a) por emergencia b) pago de deuda pública; c) transferencias de la Reserva de Contingencia; d) transferencias del GN para PIPs de los Gobiernos Sub Nacionales. e) transferencias financieras autorizadas. f) sentencias judiciales. g) fusión y/o transferencia de competencias y funciones. h) incorporaciones de procesos de concesión Gob. Local Excepciones para actualizar la PCA: a) incorporación de saldos de balance. b) las transferencias de recursos efectuadas por el Gobierno Nacional y Gobiernos Regionales. c) Las excepciones aplicables al Gob. Nacional y Gobiernos Regionales.
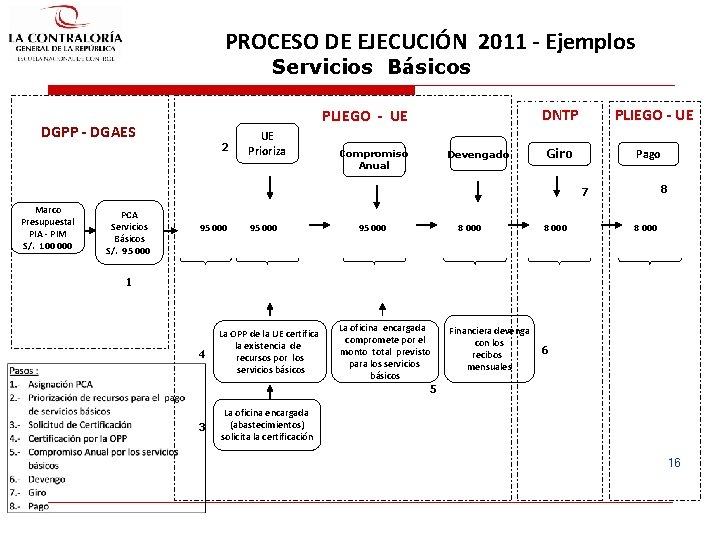
PROCESO DE EJECUCIÓN 2011 - Ejemplos Servicios Básicos DNTP PLIEGO - UE DGPP - DGAES 2 UE Prioriza Compromiso Anual Devengado PLIEGO - UE Pago Giro 8 7 Marco Presupuestal PIA - PIM S/. 100 000 PCA Servicios Básicos S/. 95 000 8 000 1 4 La OPP de la UE certifica la existencia de recursos por los servicios básicos La oficina encargada compromete por el monto total previsto para los servicios básicos Financiera devenga con los recibos mensuales 6 5 3 La oficina encargada (abastecimientos) solicita la certificación 16
CERTIFICACIÓN PRESUPUESTARIA Documento de Certificación del Crédito presupuestario Electrónic a. Solicitud Personal / Pedido Logística Inversiones Aprobaci ón Requisitos: Rechazo - Documentos - Información - Plazos - Marco Disponible S/. Responsable de la administración del presupuesto Otros - Ampliación - Rebaja - Anulación - Justificación
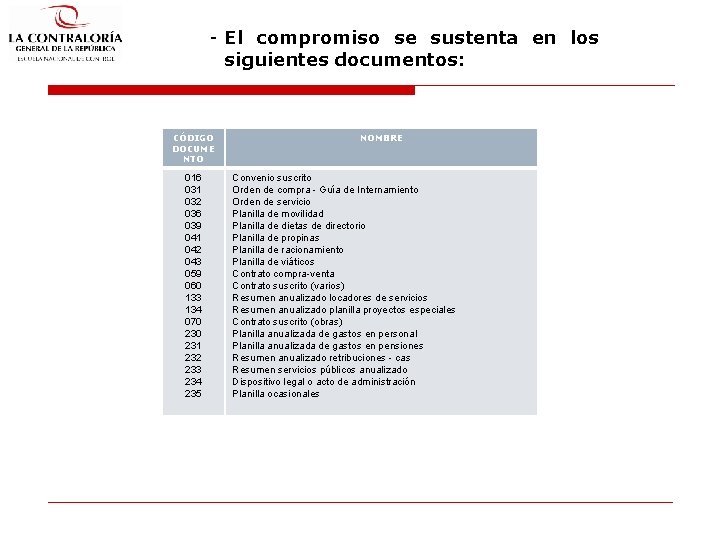
- El compromiso se sustenta en los siguientes documentos: CÓDIGO DOCUME NTO 016 031 032 036 039 041 042 043 059 060 133 134 070 231 232 233 234 235 NOMBRE Convenio suscrito Orden de compra - Guía de Internamiento Orden de servicio Planilla de movilidad Planilla de dietas de directorio Planilla de propinas Planilla de racionamiento Planilla de viáticos Contrato compra-venta Contrato suscrito (varios) Resumen anualizado locadores de servicios Resumen anualizado planilla proyectos especiales Contrato suscrito (obras) Planilla anualizada de gastos en personal Planilla anualizada de gastos en pensiones Resumen anualizado retribuciones - cas Resumen servicios públicos anualizado Dispositivo legal o acto de administración Planilla ocasionales
El Marco Macroeconómico Multianual q Es el programa económico del Gobierno; contiene las principales políticas y proyecciones macroeconómicas para los próximos tres años. q Expresa el seguimiento que hace el MEF a lo establecido en la Ley de Responsabilidad y Transparencia Fiscal (Ley Nº 27958). q Constituye el soporte técnico de los Proyectos de Leyes anuales de Presupuesto, de Endeudamiento y de Equilibrio Financiero del Sector Público. q Es el documento que sirve como base para las negociaciones con los organismos internacionales.
PRUDENCIA FISCAL Marco Macroeconómico Multianual o Cubre tres años: vigente y los dos próximos o Contenido: n Declaración de Principios de Política Fiscal n Objetivos de la política fiscal de mediano plazo n Medidas de política y los estimados de los resultados del Gobierno Nacional, Regionales y Locales. n Metas de la política fiscal: 3 próximos años.
LEY Nº 27444 -LEY DEL PROCEDIMIENTO ADMINISTRATIVO GENERAL 1. 1 Son actos administrativos: las declaraciones de las entidades que, en el marco de normas de derecho público, están destinadas a producir efectos jurídicos sobre los intereses, obligaciones o derechos de los administrados dentro de una situación concreta. 1. 2 No son actos administrativos: Los actos de administración interna de las entidades destinados a organizar o hacer funcionar sus propias actividades o servicios. Estos actos son regulados por cada entidad, con sujeción a las disposiciones del Título Preliminar de esta Ley, y de aquellas normas que expresamente así lo establezcan. 7. 2 Las decisiones internas de mero trámite, pueden impartirse verbalmente por el órgano competente, en cuyo caso el órgano inferior que las reciba las documentará por escrito y comunicará de inmediato, indicando la autoridad de quien procede mediante la fórmula, “Por orden de. . . ”. Artículo 28. - Comunicaciones al interior de la administración 28. 4 La constancia documental de la transmisión a distancia por medios electrónicos entre entidades y autoridades, constituye de por sí documentación auténtica y dará plena fe a todos sus efectos dentro del expediente para ambas partes, en cuanto a la existencia del original transmitido y su recepción