
Seminario IFRS en Chile Hacia dnde vamos Cambios
Seminario: IFRS en Chile … ¿Hacia dónde vamos? Cambios recientes y proyectos de modificaciones sobre las IFRS Diciembre de 2007 Pw. C
Contenido Una mirada sobre los hechos relevantes del 2007 Cambios recientes en las normas - Modificaciones a las normas de presentación de estados financieros - Tendencias en las normas de valores justos - Las nuevas interpretaciones (IFRIC) - Cambios en las normas de consolidación y combinaciones de negocios - Cambios previstos… los proyectos de mejora • Reflexión final / debate / consultas
Una mirada sobre los hechos relevantes del 2007 Cambios recientes en las normas - Modificaciones a las normas de presentación de estados financieros - Tendencias en las normas de valores justos - Las nuevas interpretaciones (IFRIC) - Cambios en las normas de consolidación y combinaciones de negocios - Cambios previstos… los proyectos de mejora • Reflexión final / debate / consultas
Una mirada sobre los hechos relevantes del 2007 El proceso de convergencia a IFRS Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 4
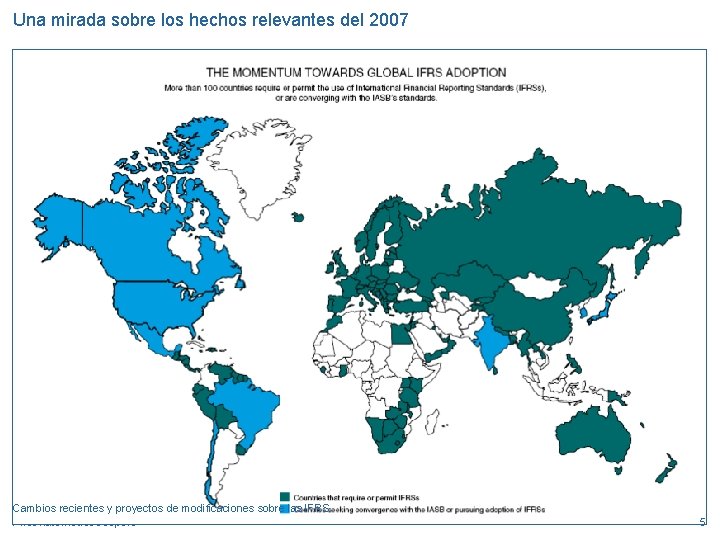
Una mirada sobre los hechos relevantes del 2007 El proceso de convergencia a IFRS Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 5
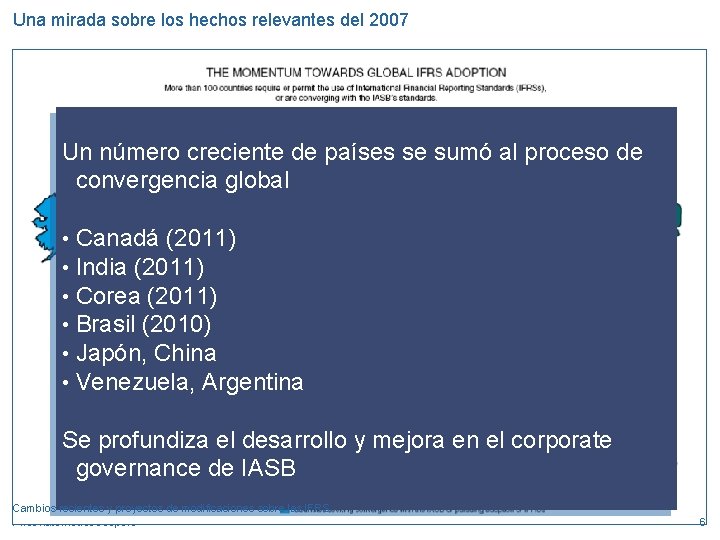
Una mirada sobre los hechos relevantes del 2007 El proceso de convergencia a IFRS Un número creciente de países se sumó al proceso de convergencia global • Canadá (2011) • India (2011) • Corea (2011) • Brasil (2010) • Japón, China • Venezuela, Argentina Se profundiza el desarrollo y mejora en el corporate governance de IASB Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 6
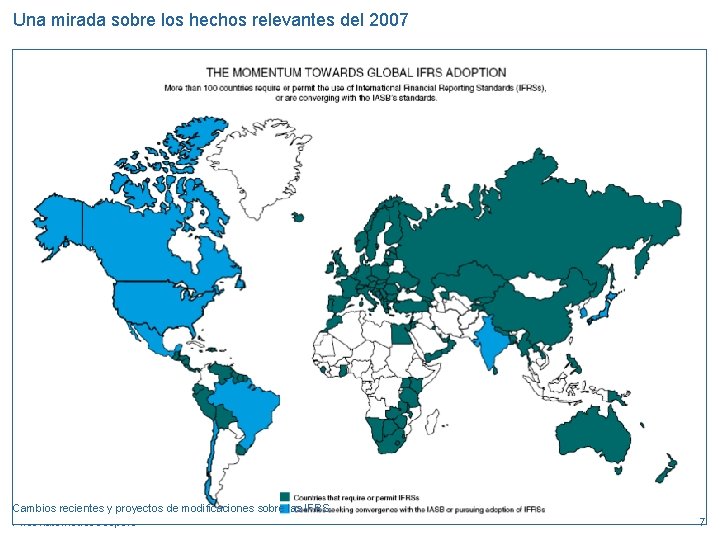
Una mirada sobre los hechos relevantes del 2007 El proceso de convergencia a IFRS Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 7
Una mirada sobre los hechos relevantes del 2007 El proceso de convergencia entre IFRS y USGAAP Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 8
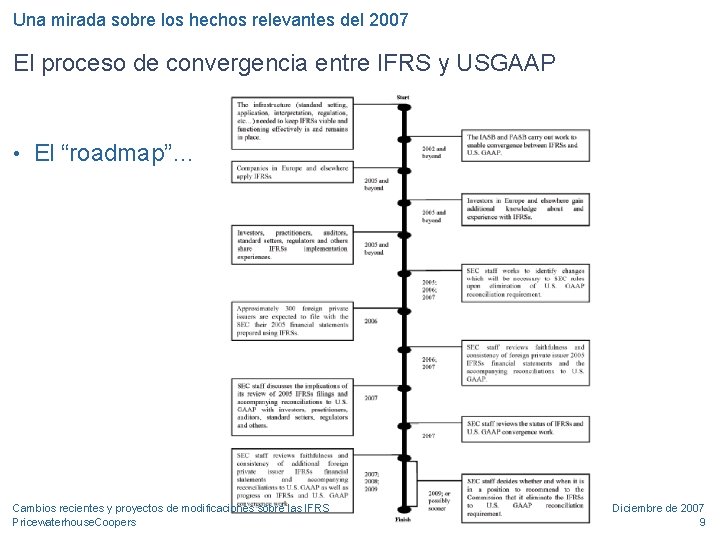
Una mirada sobre los hechos relevantes del 2007 El proceso de convergencia entre IFRS y USGAAP • El “roadmap”… Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 9
Una mirada sobre los hechos relevantes del 2007 El proceso de convergencia entre IFRS y USGAAP • El “roadmap”… • Noviembre 17, anuncio de la eliminación de reconciliación a USGAAP para emisores extranjeros: • Que cumplan “full” IFRS (versión oficial IASB) • Aplicable a estados financieros cerrados con posterioridad al 15 de noviembre de 2007 • Diciembre 13 y 17, mesa redonda… con la intención de que un emisor norteamericano pueda utilizar IFRS o USGAAP indistintamente. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 10
Una mirada sobre los hechos relevantes del 2007 El proceso de convergencia entre IFRS y USGAAP • El “roadmap”… • Noviembre 17, anuncio de la eliminación de reconciliación a Consecuencia: USGAAP para emisores extranjeros: • Que cumplan “full” IFRS (versión oficial IASB) Se aceleran los cambios y la agenda técnica entre IASB • y. Aplicable FASB a estados financieros cerrados con posterioridad al 15 de noviembre de 2007 • Diciembre 13 y 17, mesa redonda… con la intención de que un emisor norteamericano pueda utilizar IFRS o USGAAP indistintamente. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 11
Una mirada sobre los hechos relevantes del 2007 Cambios recientes en las normas - Modificaciones a las normas de presentación de estados financieros - Tendencias en las normas de valores justos - Las nuevas interpretaciones (IFRIC) - Cambios en las normas de consolidación y combinaciones de negocios - Cambios previstos… los proyectos de mejora • Reflexión final / debate / consultas
Cambios a las normas El mapa de los cambios • Normas emitidas con vigencia desde 2008 o 2009 • Near final drafts emitidos • Exposures drafts emitidos • Proyecto “omnibus” de mejoras • Otros proyectos • Interpretaciones Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 13
Cambios a las normas El mapa de los cambios • Normas emitidas con vigencia desde 2008 o 2009 • Near final drafts emitidos • Exposures drafts emitidos • Proyecto “omnibus” de mejoras • Otros proyectos • Interpretaciones Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 14
Cambios a las normas El mapa de los cambios • Normas emitidas con vigencia desde 2008 o 2009 • Near final drafts emitidos • IAS 1, Presentación de estados financieros • Exposures drafts emitidos • IAS 23, Costos por préstamos • Proyecto de mejoras • IFRS “omnibus” 8, Segmentos operativos • Otros proyectos • Interpretaciones Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 15
Cambios a las normas El mapa de los cambios • Normas emitidas con vigencia desde 2008 o 2009 • Near final drafts emitidos • Exposures drafts emitidos • Proyecto “omnibus” de mejoras • Otros proyectos • Interpretaciones Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 16
Cambios a las normas El mapa de los cambios • Normas emitidas con vigencia desde 2008 o 2009 • Near final drafts emitidos • Exposures drafts emitidos • IAS 27, Estadosde financieros • Proyecto “omnibus” mejoras consolidados y separados • IFRS 3, Combinaciones de negocios • Otros proyectos • Interpretaciones Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 17
Cambios a las normas El mapa de los cambios • Normas emitidas con vigencia desde 2008 o 2009 • Near final drafts emitidos • Exposures drafts emitidos • Proyecto “omnibus” de mejoras • Otros proyectos • Interpretaciones Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 18
Cambios a las normas El mapa de los cambios • Normas emitidas con vigencia desde 2008 o 2009 • Near final drafts emitidos • Exposures drafts emitidos • Proyecto “omnibus” de mejoras • IFRS para Pymes • Otros proyectos • Acuerdos conjuntos • Interpretaciones • IFRS 2, Pagos basados en acciones • IFRS 1, Primera adopción • IAS 19, Beneficios a empleados • IAS 39, IAS 37, IAS 24, IAS 21, etc. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 19
Cambios a las normas El mapa de los cambios • Normas emitidas con vigencia desde 2008 o 2009 • Near final drafts emitidos • Exposures drafts emitidos • Proyecto “omnibus” de mejoras (afecta 25 normas) • Otros proyectos • Interpretaciones Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 20
Cambios a las normas El mapa de los cambios • Normas emitidas con vigencia desde 2008 o 2009 • Near final drafts emitidos • Exposures drafts emitidos • Proyecto “omnibus” de mejoras • Otros proyectos • Interpretaciones Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 21
Cambios a las normas El mapa de los cambios • Normas emitidas con vigencia desde 2008 o 2009 • Near final drafts emitidos • Exposures drafts emitidos • Proyecto “omnibus” de mejoras • Otros proyectos • Interpretaciones • Seguros Fase II • Reconocimiento de ingresos • Impuestos diferidos • Etc. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 22
Cambios a las normas El mapa de los cambios • Normas emitidas con vigencia desde 2008 o 2009 • Near final drafts emitidos • Exposures drafts emitidos • Proyecto “omnibus” de mejoras • Otros proyectos • Interpretaciones Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 23
Cambios a las normas El mapa de los cambios • IFRIC 12, Concesiones • IFRIC 13, Planes de fidelización a clientes • Normas emitidas con de vigencia desde 2008 o 2009 • IFRIC 14, Planes beneficios definidos • Amendment a SIC 12, Entidades de cometido especial • Near final drafts emitidos (SPE) • Exposures drafts emitidos • D 21 (Real estate sales) • Proyecto “omnibus” de inversiones mejoras • D 22 (Cobertura netas) • Otros proyectos • Interpretaciones Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 24
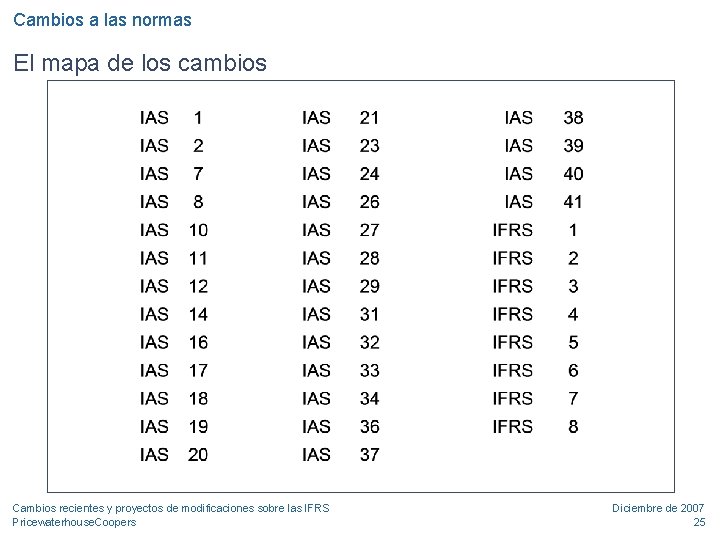
Cambios a las normas El mapa de los cambios Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 25
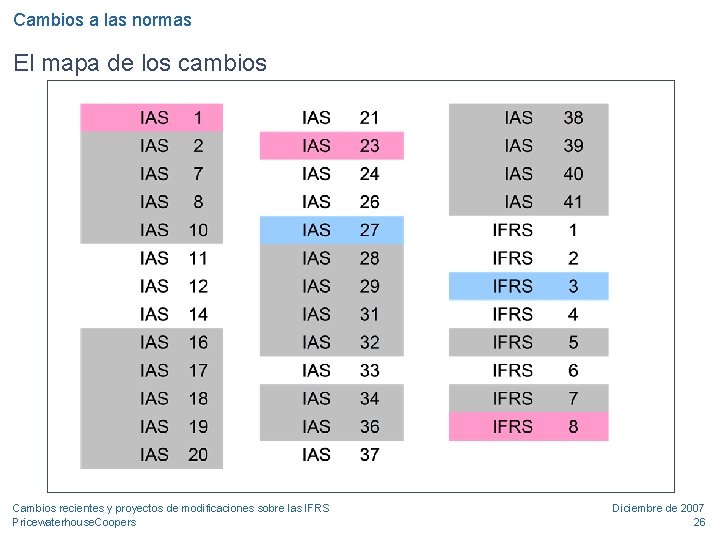
Cambios a las normas El mapa de los cambios Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 26
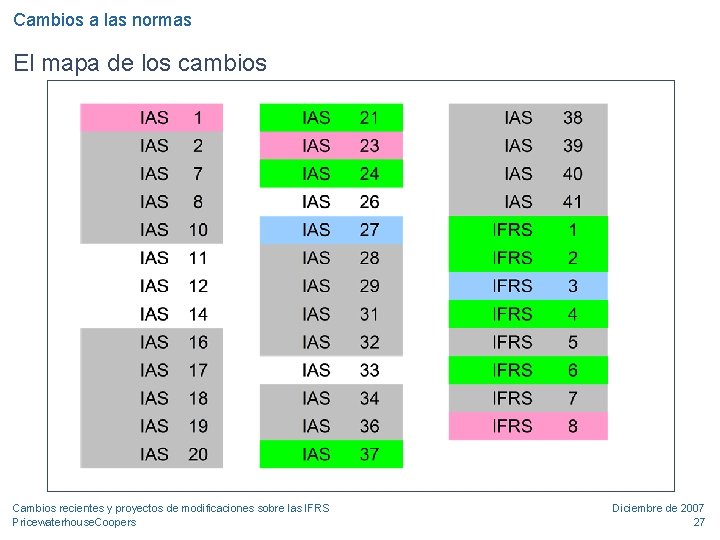
Cambios a las normas El mapa de los cambios Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 27
Una mirada sobre los hechos relevantes del 2007 Cambios recientes en las normas - Modificaciones a las normas de presentación de estados financieros - Tendencias en las normas de valores justos - Las nuevas interpretaciones (IFRIC) - Cambios en las normas de consolidación y combinaciones de negocios - Cambios previstos… los proyectos de mejora • Reflexión final / debate / consultas
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • En septiembre se completó la Fase A… pero habrá más cambios… • Aplica a contar de 1. 1. 2009 • Similar a FAS 130 respecto de “Comprenhensive Income” • Principales modificaciones: • Cambios de “wording” (Estado de posición financiera vs. Balance; etc. ) • El concepto de “comprehensive income” y de “cambios en el patrimonio” - Cambios en el patrimonio relacionados con transacciones con accionistas o tenedores de instrumentos de patrimonio en dicha calidad (dividendos, rescates de capital o retiros, etc. ) y su impacto tributario se presentan en el Estado de cambios en el patrimonio. - El resto de los cambios en el patrimonio y sus impactos tributarios se presentan en “comprehensive income”. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 29
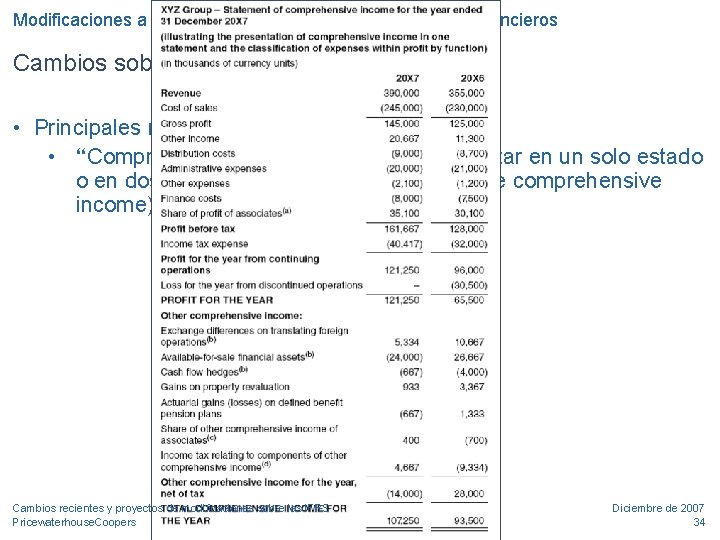
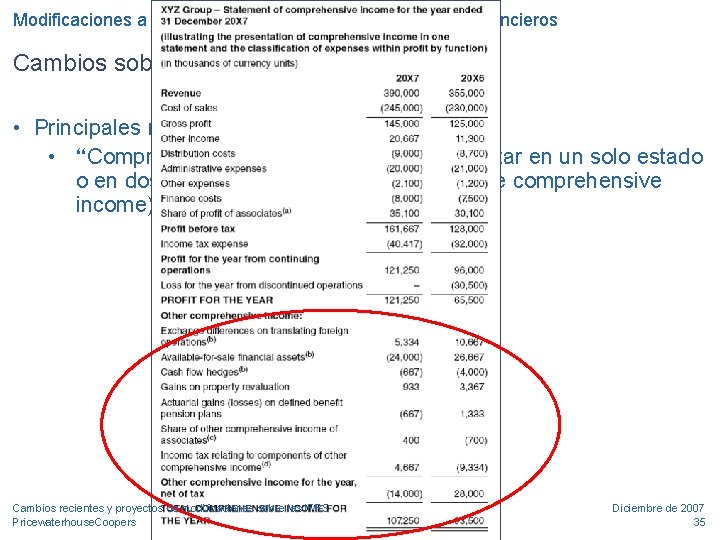
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 30
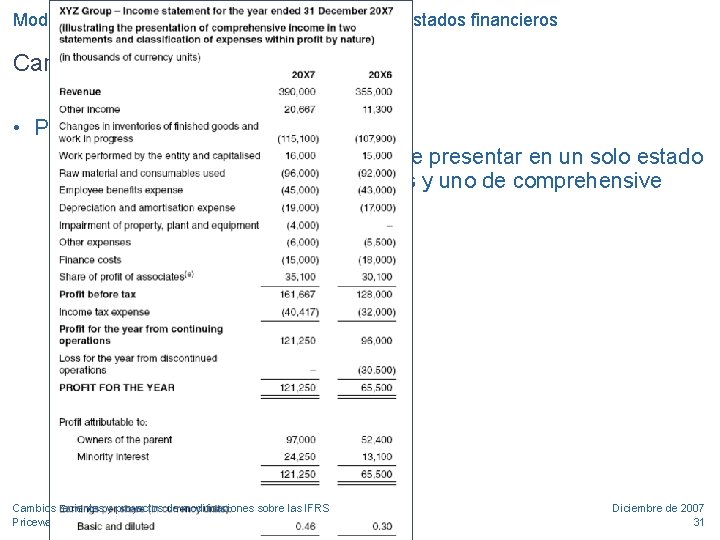
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 31
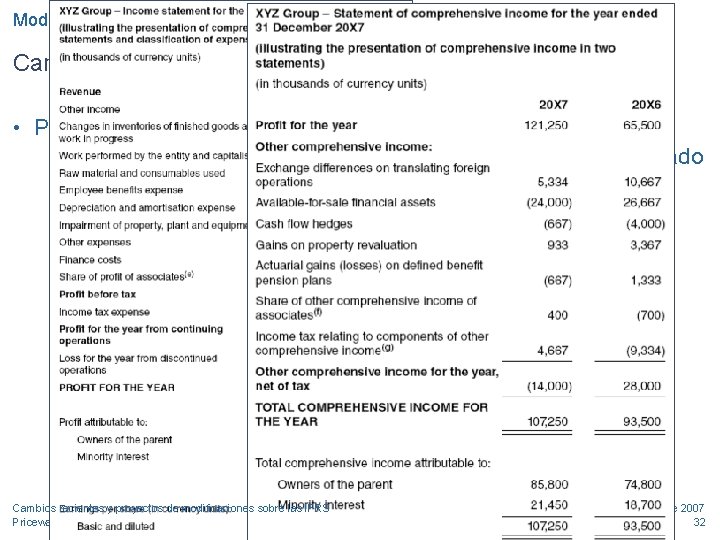
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 32
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 33
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 34
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 35
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 36
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); • Se debe presentar en el efecto tributario de cada componente de Other comprehensive income, ya sea en el estado o en nota. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 37
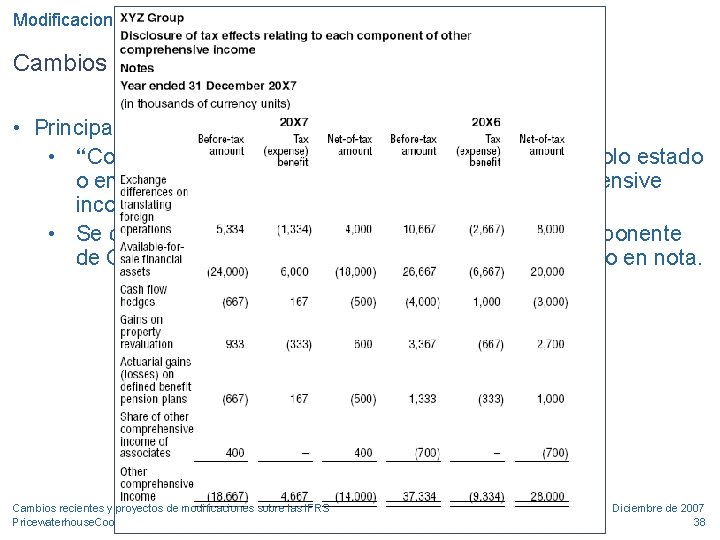
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); • Se debe presentar en el efecto tributario de cada componente de Other comprehensive income, ya sea en el estado o en nota. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 38
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); • Se debe presentar en el efecto tributario de cada componente de Other comprehensive income, ya sea en el estado o en nota. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 39
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); • Se debe presentar en el efecto tributario de cada componente de Other comprehensive income, ya sea en el estado o en nota. • Se deben revelar los ajustes de reclasificación o entre OCI y resultados (por ejemplo por realización de OCI), junto con el impuesto correspondiente a cada item. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 40
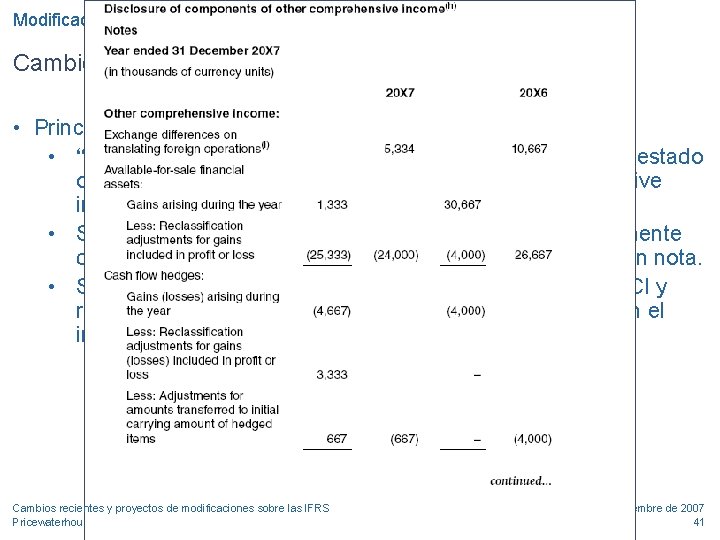
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); • Se debe presentar en el efecto tributario de cada componente de Other comprehensive income, ya sea en el estado o en nota. • Se deben revelar los ajustes de reclasificación o entre OCI y resultados (por ejemplo por realización de OCI), junto con el impuesto correspondiente a cada item. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 41
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); • Se debe presentar en el efecto tributario de cada componente de Other comprehensive income, ya sea en el estado o en nota. • Se deben revelar los ajustes de reclasificación o entre OCI y resultados (por ejemplo por realización de OCI), junto con el impuesto correspondiente a cada item. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 42
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • “Comprehensive income” se puede presentar en un solo estado o en dos ( un estado de resultados y uno de comprehensive income); • Se debe presentar en el efecto tributario de cada componente de Other comprehensive income, ya sea en el estado o en nota. • Se deben revelar los ajustes de reclasificación o entre OCI y resultados (por ejemplo por realización de OCI), junto con el impuesto correspondiente a cada item. • Cuando se realiza un restatement, se deben presentar tres Estados de posición financiera (inicio y cierre del período comparativo junto al cierre del período actual (cambios de políticas contables, reclasificaciones, etc. ) Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 43
Modificaciones a las normas de presentación de estados financieros Cambios sobre la IAS 1 • Principales modificaciones: • Para cumplir con IAS 1, los primeros estados financieros IFRS debe incluir tres estados de posición financiera, dos de comprenhensive income, dos de cash flows y dos de cambios en el patrimonio. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 44
Modificaciones a las normas de presentación de estados financieros Cambios sobre información por segmentos, la nueva IFRS 8 • Convergencia total con SFAS 131 • Efectiva para períodos anuales que comienzan el 1. 1. 2009 • Impactos: • Ver por los ojos de la gerencia: - Identificación segmentos reportables - Medición • Más información por segmento a fecha interina • Probablemente más segmentos que reportar que con la NIC 14. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 45
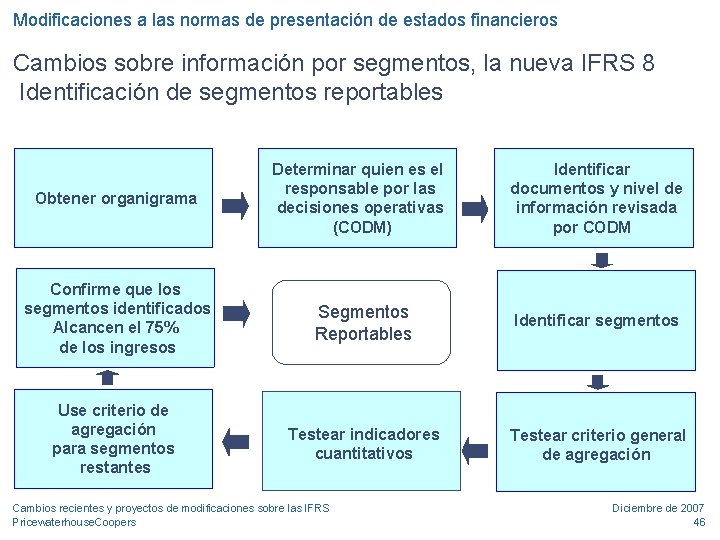
Modificaciones a las normas de presentación de estados financieros Cambios sobre información por segmentos, la nueva IFRS 8 Identificación de segmentos reportables Obtener organigrama Determinar quien es el responsable por las decisiones operativas (CODM) Identificar documentos y nivel de información revisada por CODM Confirme que los segmentos identificados Alcancen el 75% de los ingresos Segmentos Reportables Identificar segmentos Use criterio de agregación para segmentos restantes Testear indicadores cuantitativos Testear criterio general de agregación Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 46
Una mirada sobre los hechos relevantes del 2007 Cambios recientes en las normas - Modificaciones a las normas de presentación de estados financieros - Tendencias en las normas de valores justos - Las nuevas interpretaciones (IFRIC) - Cambios en las normas de consolidación y combinaciones de negocios - Cambios previstos… los proyectos de mejora • Reflexión final / debate / consultas
Tendencias en las normas de valores justos Reflexiones sobre el concepto de valores justos… algunos ejemplos IFRS define valores justos / valores razonables / fair values: “El importe por el cual un activo podría ser transado o un pasivo cancelado, entre partes interesadas, independientes y bien informadas. ” Se extiende de manera profusa en los distintos rubros de los estados financieros Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 48
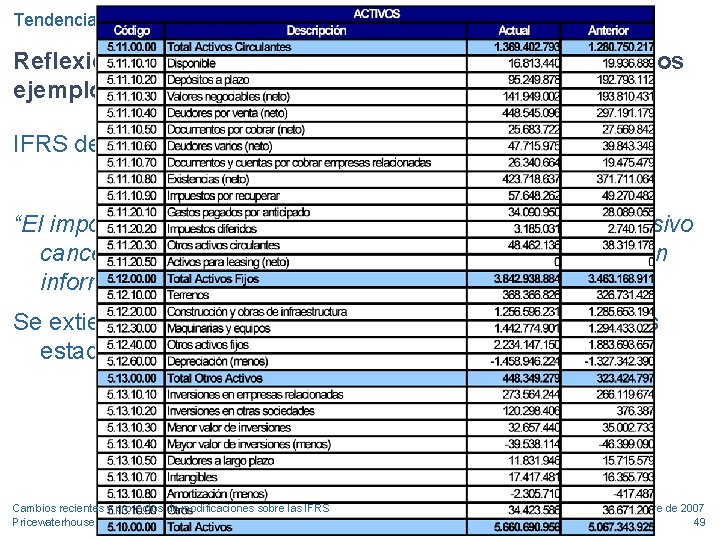
Tendencias en las normas de valores justos Reflexiones sobre el concepto de valores justos… algunos ejemplos IFRS define valores justos / valores razonables / fair values: “El importe por el cual un activo podría ser transado o un pasivo cancelado, entre partes interesadas, independientes y bien informadas. ” Se extiende de manera profusa en los distintos rubros de los estados financieros Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 49
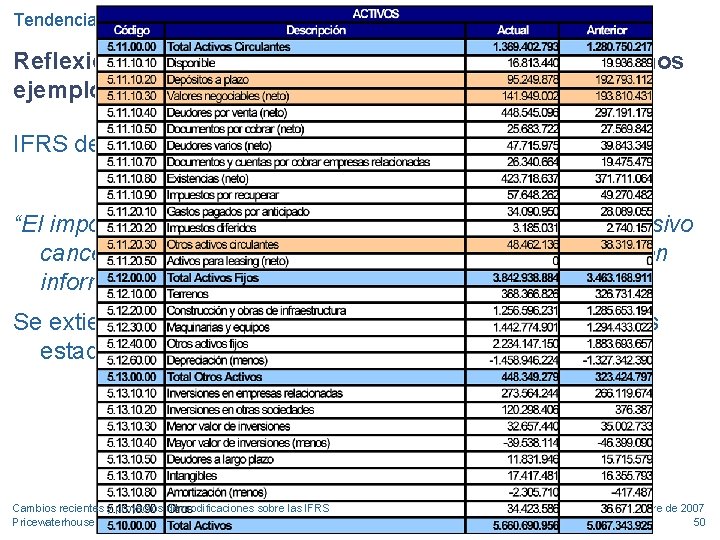
Tendencias en las normas de valores justos Reflexiones sobre el concepto de valores justos… algunos ejemplos IFRS define valores justos / valores razonables / fair values: “El importe por el cual un activo podría ser transado o un pasivo cancelado, entre partes interesadas, independientes y bien informadas. ” Se extiende de manera profusa en los distintos rubros de los estados financieros Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 50
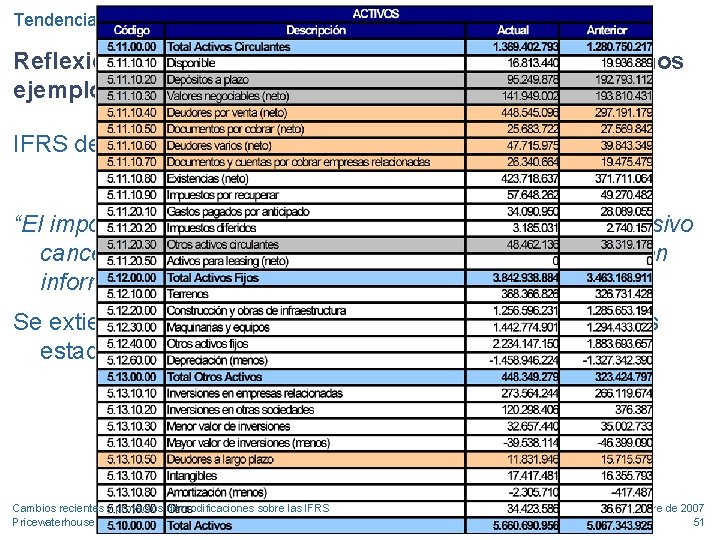
Tendencias en las normas de valores justos Reflexiones sobre el concepto de valores justos… algunos ejemplos IFRS define valores justos / valores razonables / fair values: “El importe por el cual un activo podría ser transado o un pasivo cancelado, entre partes interesadas, independientes y bien informadas. ” Se extiende de manera profusa en los distintos rubros de los estados financieros Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 51
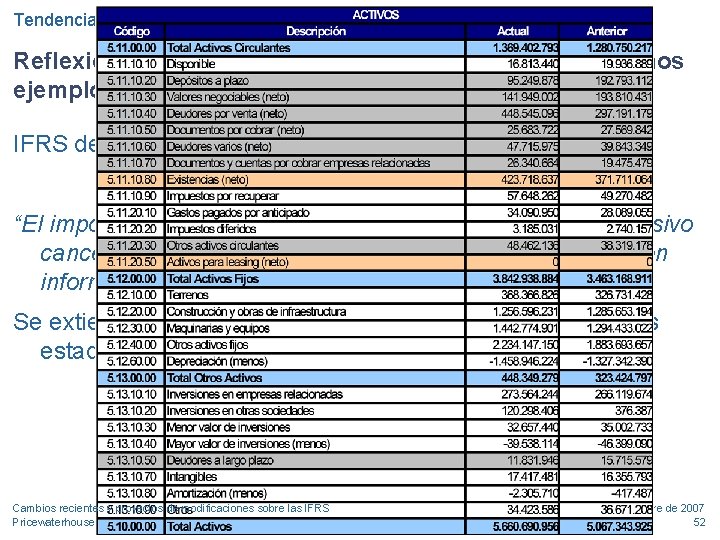
Tendencias en las normas de valores justos Reflexiones sobre el concepto de valores justos… algunos ejemplos IFRS define valores justos / valores razonables / fair values: “El importe por el cual un activo podría ser transado o un pasivo cancelado, entre partes interesadas, independientes y bien informadas. ” Se extiende de manera profusa en los distintos rubros de los estados financieros Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 52
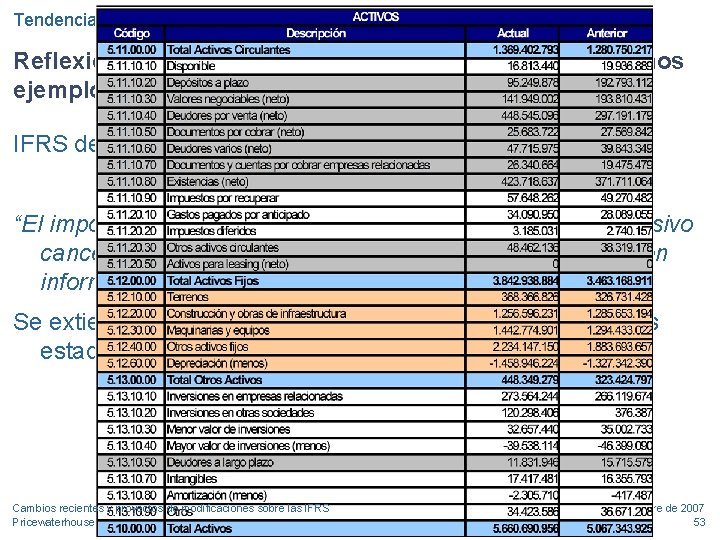
Tendencias en las normas de valores justos Reflexiones sobre el concepto de valores justos… algunos ejemplos IFRS define valores justos / valores razonables / fair values: “El importe por el cual un activo podría ser transado o un pasivo cancelado, entre partes interesadas, independientes y bien informadas. ” Se extiende de manera profusa en los distintos rubros de los estados financieros Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 53
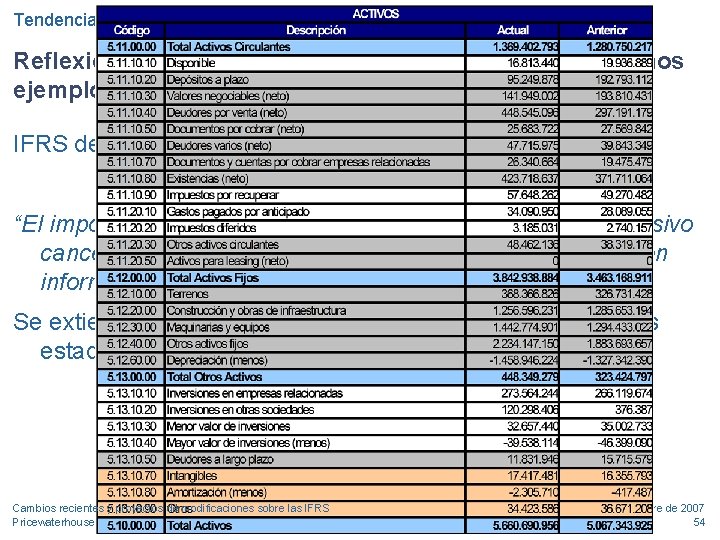
Tendencias en las normas de valores justos Reflexiones sobre el concepto de valores justos… algunos ejemplos IFRS define valores justos / valores razonables / fair values: “El importe por el cual un activo podría ser transado o un pasivo cancelado, entre partes interesadas, independientes y bien informadas. ” Se extiende de manera profusa en los distintos rubros de los estados financieros Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 54
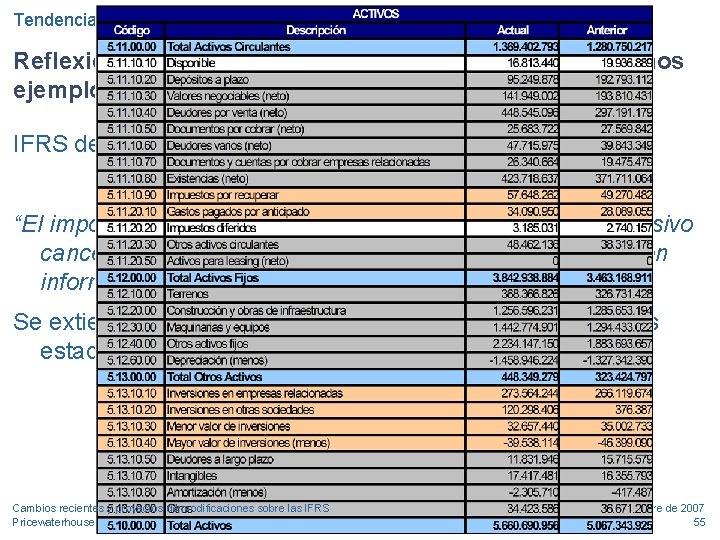
Tendencias en las normas de valores justos Reflexiones sobre el concepto de valores justos… algunos ejemplos IFRS define valores justos / valores razonables / fair values: “El importe por el cual un activo podría ser transado o un pasivo cancelado, entre partes interesadas, independientes y bien informadas. ” Se extiende de manera profusa en los distintos rubros de los estados financieros Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 55
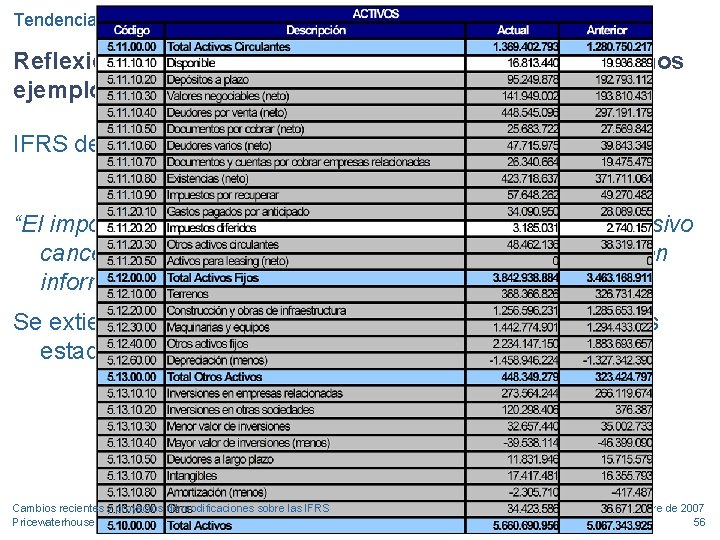
Tendencias en las normas de valores justos Reflexiones sobre el concepto de valores justos… algunos ejemplos IFRS define valores justos / valores razonables / fair values: “El importe por el cual un activo podría ser transado o un pasivo cancelado, entre partes interesadas, independientes y bien informadas. ” Se extiende de manera profusa en los distintos rubros de los estados financieros Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 56
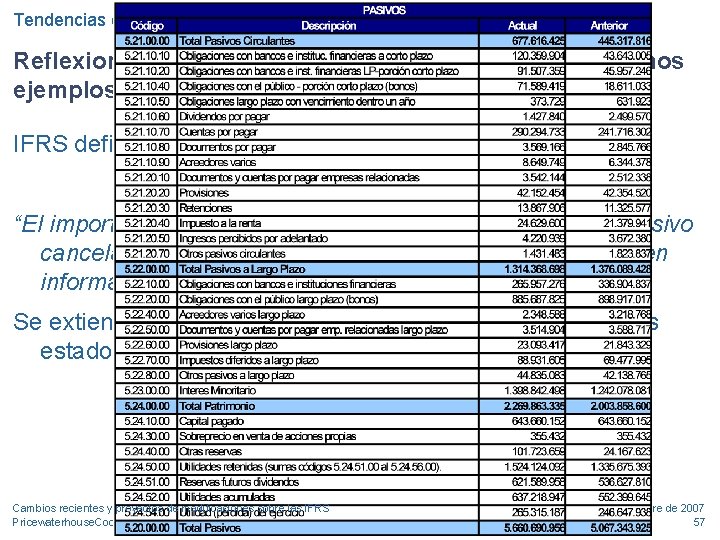
Tendencias en las normas de valores justos Reflexiones sobre el concepto de valores justos… algunos ejemplos IFRS define valores justos / valores razonables / fair values: “El importe por el cual un activo podría ser transado o un pasivo cancelado, entre partes interesadas, independientes y bien informadas. ” Se extiende de manera profusa en los distintos rubros de los estados financieros Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 57
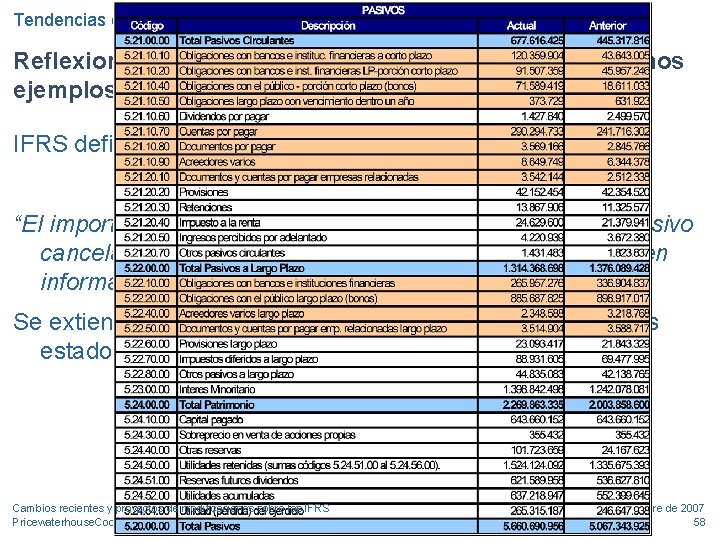
Tendencias en las normas de valores justos Reflexiones sobre el concepto de valores justos… algunos ejemplos IFRS define valores justos / valores razonables / fair values: “El importe por el cual un activo podría ser transado o un pasivo cancelado, entre partes interesadas, independientes y bien informadas. ” Se extiende de manera profusa en los distintos rubros de los estados financieros Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 58
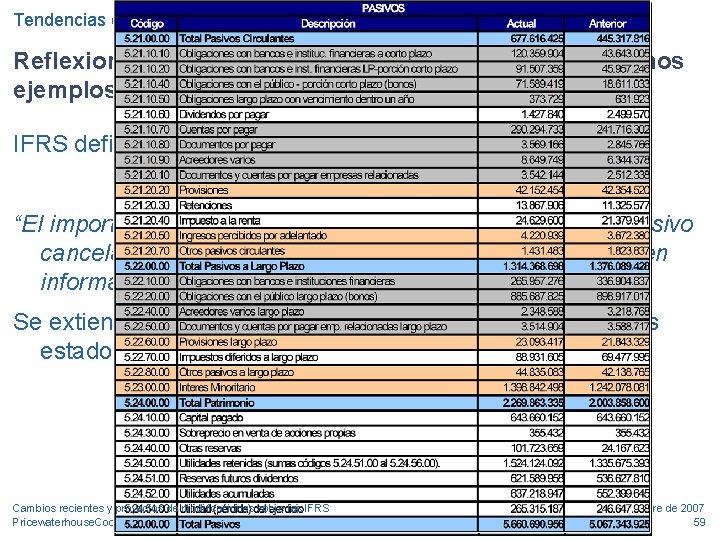
Tendencias en las normas de valores justos Reflexiones sobre el concepto de valores justos… algunos ejemplos IFRS define valores justos / valores razonables / fair values: “El importe por el cual un activo podría ser transado o un pasivo cancelado, entre partes interesadas, independientes y bien informadas. ” Se extiende de manera profusa en los distintos rubros de los estados financieros Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 59
Tendencias en las normas de valores justos Conceptos Situación actual de IFRS Definiciones Mercados Atributos Riesgo de crédito Jerarquías de FV Pricewaterhouse. Coopers 60
Tendencias en las normas de valores justos Conceptos Situación actual de IFRS Definiciones Mercados Atributos Discussion Paper Riesgo de crédito Basado en FAS 157 Jerarquías de FV Pricewaterhouse. Coopers 61
Tendencias en las normas de valores justos Situación actual de IFRS Activos fijos Activos intangibles Activos biológicos Otros Situación actual de IFRS Pricewaterhouse. Coopers 62
Tendencias en las normas de valores justos Situación actual de IFRS Activos fijos • Valor de mercado determinado por una tasación • Valor de ingreso o reposición depreciado • …el mito de los flujos a valor presente …. • Los test de deterioro Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 63
Tendencias en las normas de valores justos Situación actual de IFRS Activos intangibles • Los precios de mercado • Modelos de valoración • Flujos depurados • Las combinaciones de negocio • Asignación a CGU Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 64
Tendencias en las normas de valores justos Situación actual de IFRS Activos biológicos • Valor en mercado activo • Mercado no activo • Transacciones recientes • Transacciones de bienes similares • Benchmarking • Valor presente de flujos, para activos en situación y condición actual Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 65
Tendencias en las normas de valores justos Situación actual de IFRS El mundo financiero • Modelos de opciones • Modelos de fair value de otros derivados, bonos, etc. • La medición de efectividad/eficiencia en estrategias de cobertura • Modelos para planes de beneficios a empleados (los modelos actuariales) Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 66
Tendencias en las normas de valores justos Definiciones Precio de salida Resultado del día 1 Transferencia Participante del mercado Definiciones Situación actual de IFRS Pricewaterhouse. Coopers 67
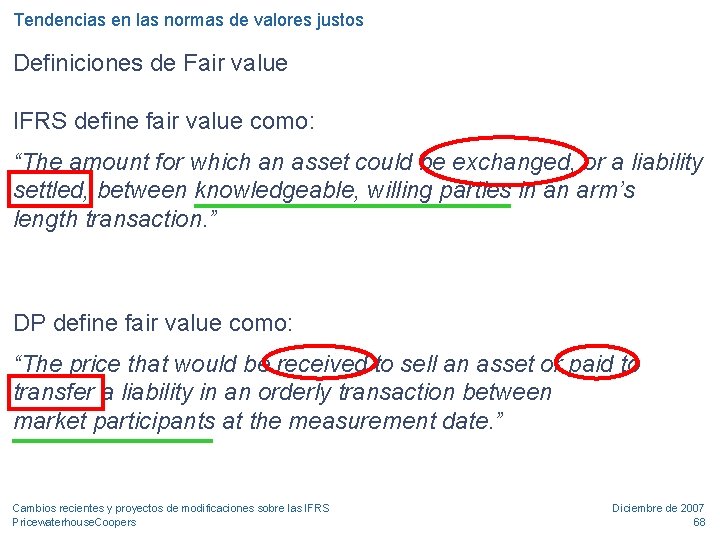
Tendencias en las normas de valores justos Definiciones de Fair value IFRS define fair value como: “The amount for which an asset could be exchanged, or a liability settled, between knowledgeable, willing parties in an arm’s length transaction. ” DP define fair value como: “The price that would be received to sell an asset or paid to transfer a liability in an orderly transaction between market participants at the measurement date. ” Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 68
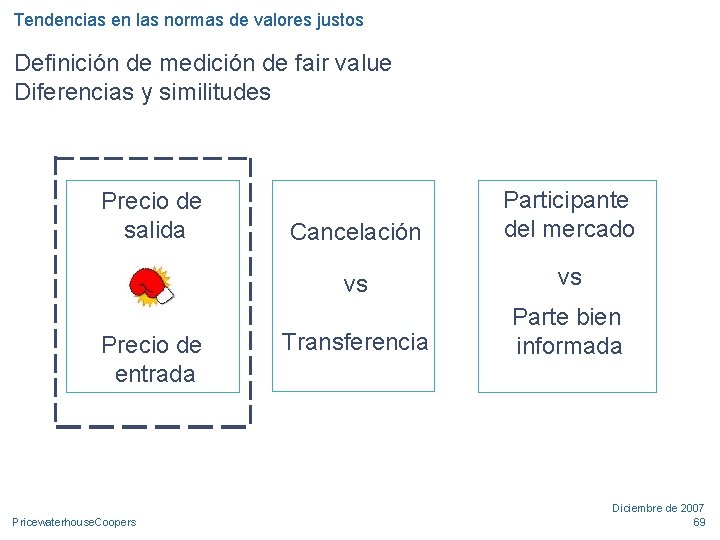
Tendencias en las normas de valores justos Definición de medición de fair value Diferencias y similitudes Precio de salida Cancelación Participante del mercado vs vs vs Transferencia Parte bien informada Precio de entrada Pricewaterhouse. Coopers Diciembre de 2007 69
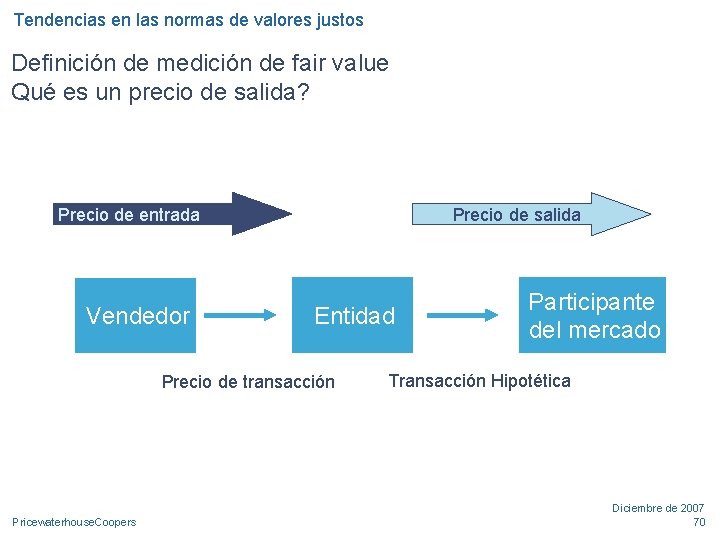
Tendencias en las normas de valores justos Definición de medición de fair value Qué es un precio de salida? Precio de entrada Vendedor Precio de salida Entidad Precio de transacción Pricewaterhouse. Coopers Participante del mercado Transacción Hipotética Diciembre de 2007 70
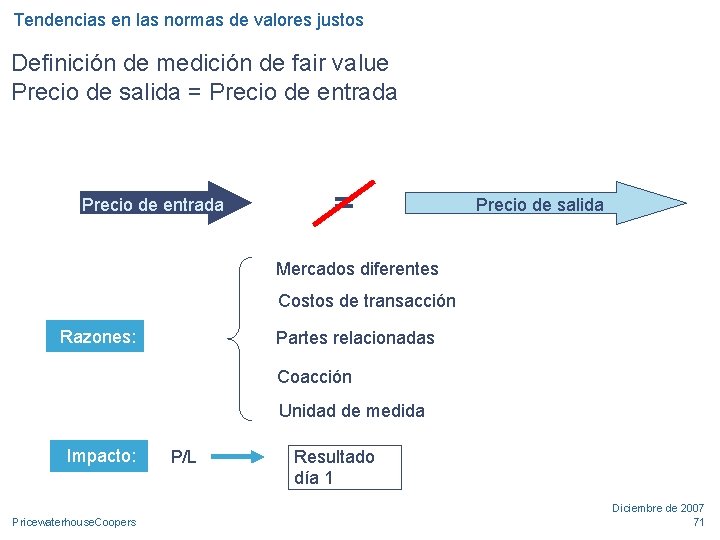
Tendencias en las normas de valores justos Definición de medición de fair value Precio de salida = Precio de entrada = Precio de salida Mercados diferentes Costos de transacción Razones: Partes relacionadas Coacción Unidad de medida Impacto: Pricewaterhouse. Coopers P/L Resultado día 1 Diciembre de 2007 71
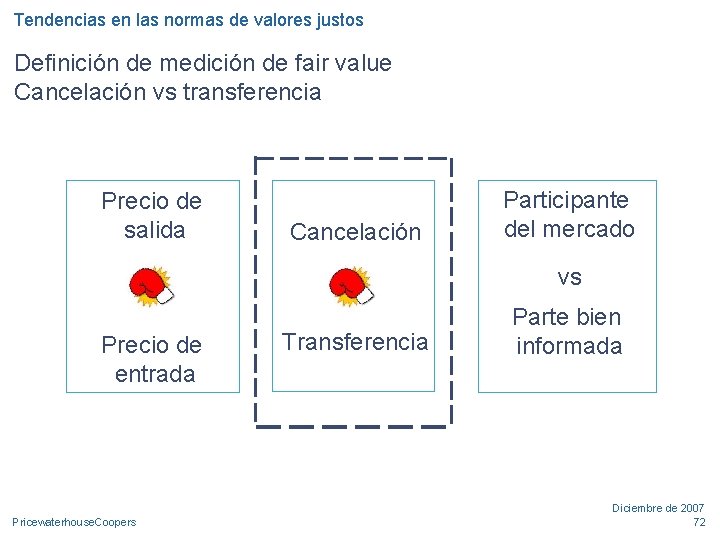
Tendencias en las normas de valores justos Definición de medición de fair value Cancelación vs transferencia Precio de salida Cancelación Participante del mercado vs vs vs Transferencia Parte bien informada Precio de entrada Pricewaterhouse. Coopers Diciembre de 2007 72
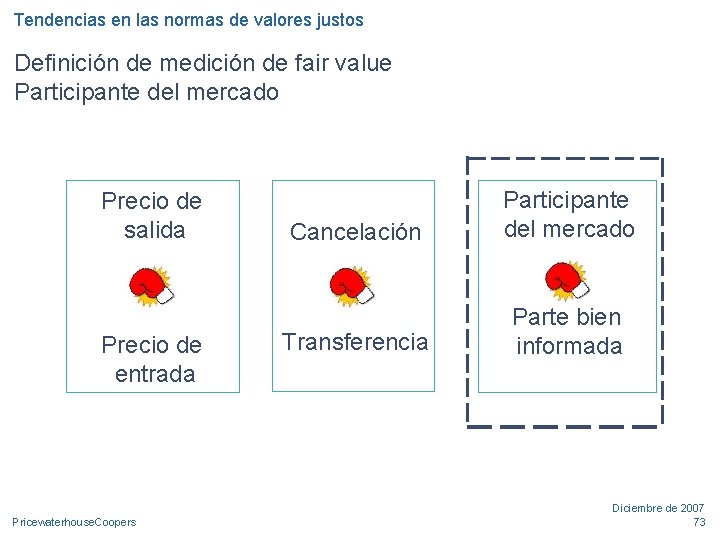
Tendencias en las normas de valores justos Definición de medición de fair value Participante del mercado Precio de salida Cancelación Participante del mercado vs vs vs Transferencia Parte bien informada Precio de entrada Pricewaterhouse. Coopers Diciembre de 2007 73
Tendencias en las normas de valores justos Mercado de Referencia Mayor y mejor uso Mercados Definiciones Situación actual de IFRS Pricewaterhouse. Coopers 74
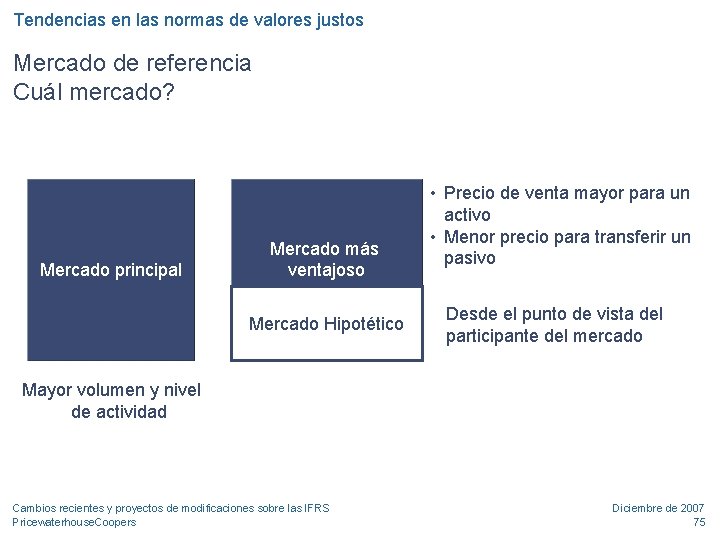
Tendencias en las normas de valores justos Mercado de referencia Cuál mercado? Mercado principal Mercado más ventajoso Mercado Hipotético • Precio de venta mayor para un activo • Menor precio para transferir un pasivo Desde el punto de vista del participante del mercado Mayor volumen y nivel de actividad Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 75
Tendencias en las normas de valores justos Mercado Principal y Mercado más ventajoso Ejemplo… Cuál es el mercado más ventajoso para una marca comercial adquirida en una combinación de negocios ? Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 76
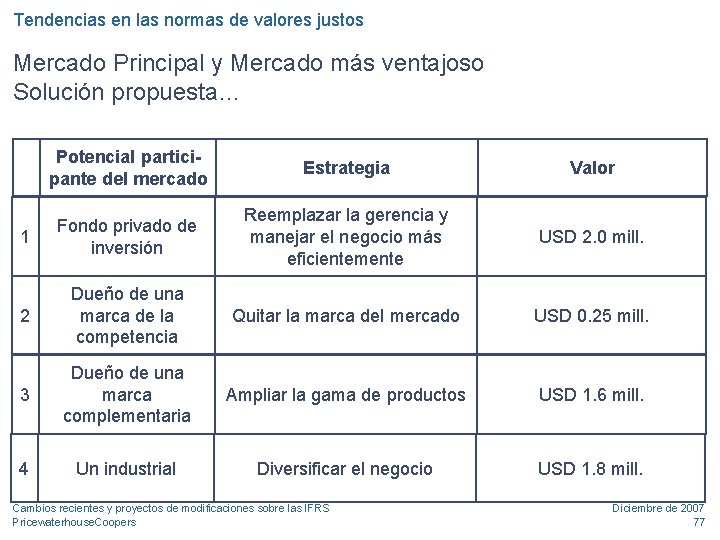
Tendencias en las normas de valores justos Mercado Principal y Mercado más ventajoso Solución propuesta… Potencial participante del mercado Estrategia Valor 1 Fondo privado de inversión Reemplazar la gerencia y manejar el negocio más eficientemente USD 2. 0 mill. 2 Dueño de una marca de la competencia Quitar la marca del mercado USD 0. 25 mill. 3 Dueño de una marca complementaria Ampliar la gama de productos USD 1. 6 mill. 4 Un industrial Diversificar el negocio USD 1. 8 mill. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 77
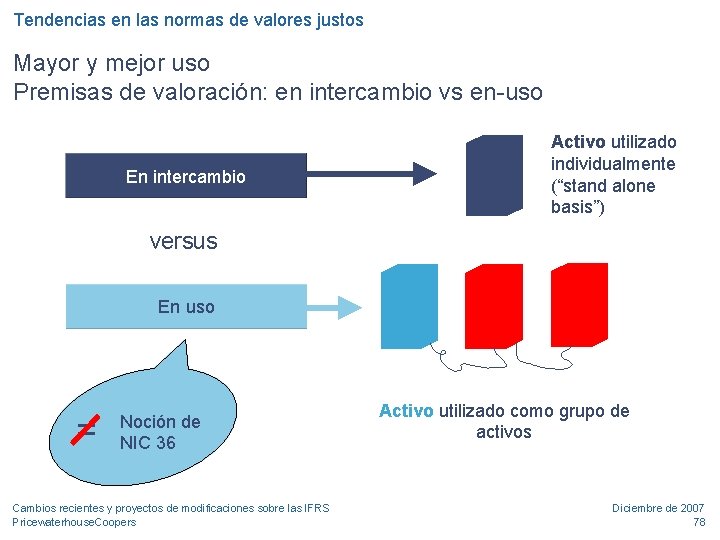
Tendencias en las normas de valores justos Mayor y mejor uso Premisas de valoración: en intercambio vs en-uso En intercambio Activo utilizado individualmente (“stand alone basis”) versus En uso = Noción de NIC 36 Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Activo utilizado como grupo de activos Diciembre de 2007 78
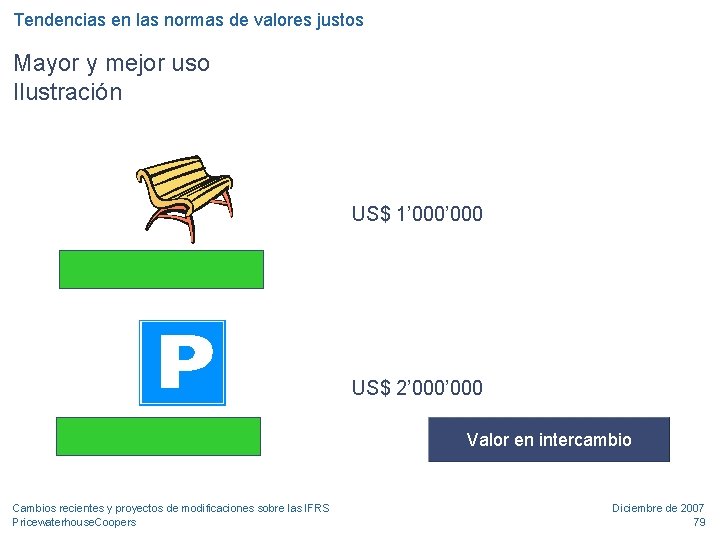
Tendencias en las normas de valores justos Mayor y mejor uso Ilustración US$ 1’ 000 US$ 2’ 000 Valor en intercambio Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 79
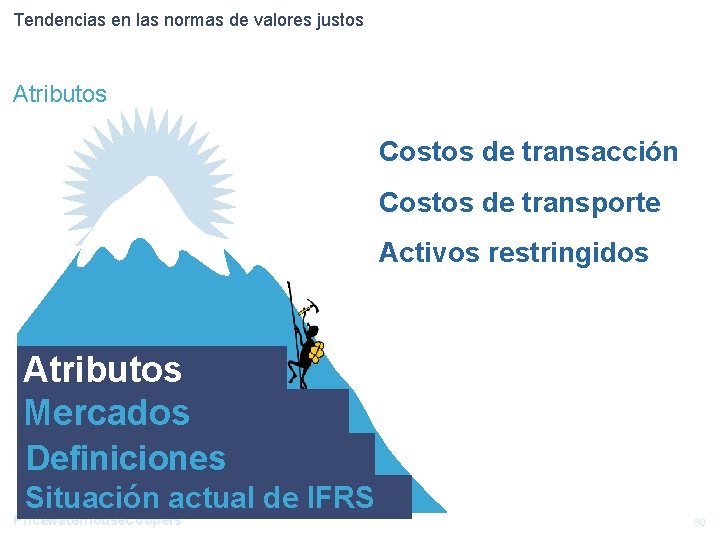
Tendencias en las normas de valores justos Atributos Costos de transacción Costos de transporte Activos restringidos Atributos Mercados Definiciones Situación actual de IFRS Pricewaterhouse. Coopers 80
Tendencias en las normas de valores justos Riesgo de crédito del pasivo El fair value de un pasivo debe reflejar el riesgo de incumplimiento de la entidad Riesgo crédito Atributos Mercados Definiciones Situación actual de IFRS Pricewaterhouse. Coopers 81
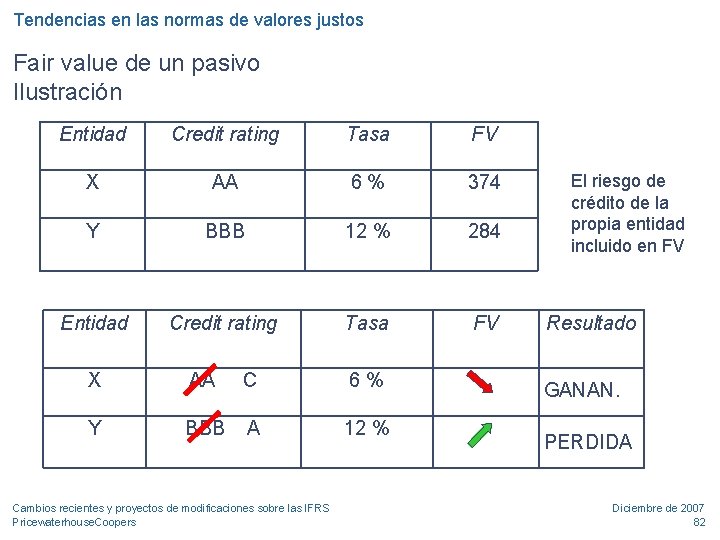
Tendencias en las normas de valores justos Fair value de un pasivo Ilustración Entidad Credit rating Tasa FV X AA 6% 374 Y BBB 12 % 284 Entidad Credit rating Tasa FV X AA C 6% Y BBB A 12 % Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers El riesgo de crédito de la propia entidad incluido en FV Resultado GANAN. PERDIDA Diciembre de 2007 82
Tendencias en las normas de valores justos Jerarquías y otros Jerarquías de fuentes de FV Bid and ask spread Jerarquías Factor de “Bloque” Riesgo crédito Atributos Mercados Definiciones Situación actual de IFRS Pricewaterhouse. Coopers 83
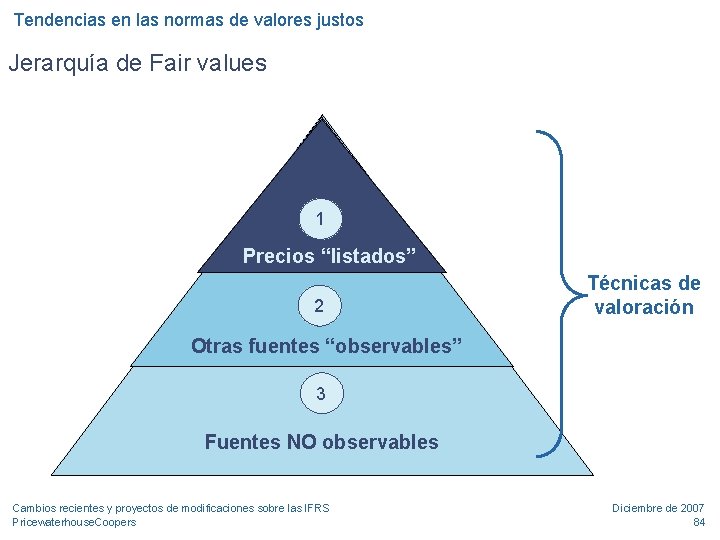
Tendencias en las normas de valores justos Jerarquía de Fair values 1 Precios “listados” 2 Técnicas de valoración Otras fuentes “observables” 3 Fuentes NO observables Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 84
Tendencias en las normas de valores justos Próximos pasos ……. Mayo 2007 Invitación a comentarios Comienzos 2008 Exposure draft 2009 Nueva norma
Contenido Una mirada sobre los hechos relevantes del 2007 Cambios recientes en las normas - Modificaciones a las normas de presentación de estados financieros - Tendencias en las normas de valores justos - Las nuevas interpretaciones (IFRIC) - Cambios en las normas de consolidación y combinaciones de negocios - Cambios previstos… los proyectos de mejora • Reflexión final / debate / consultas
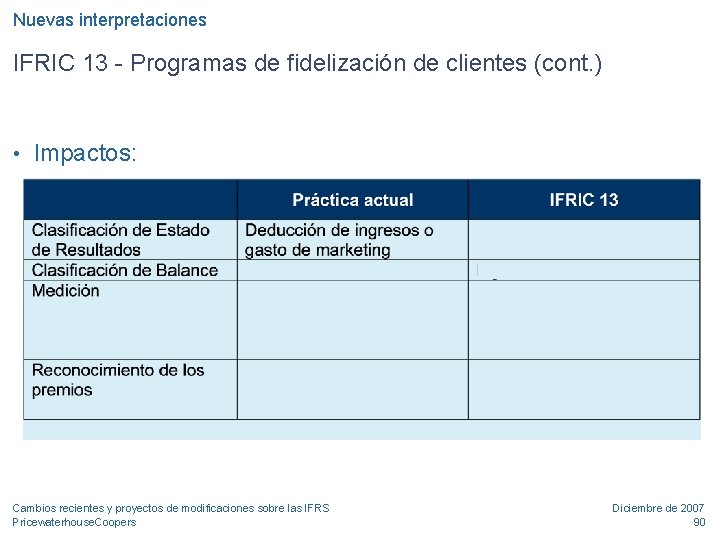
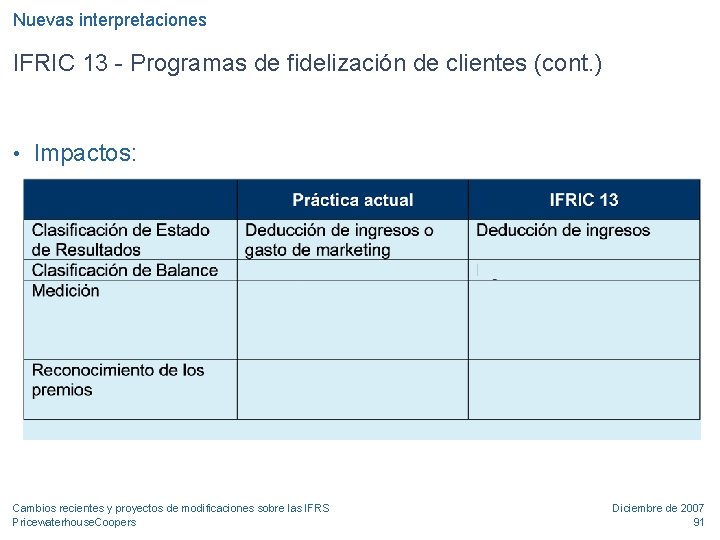
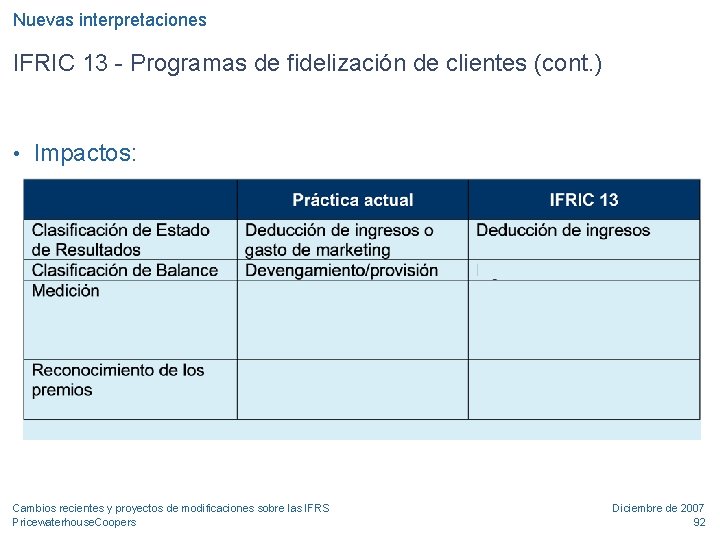
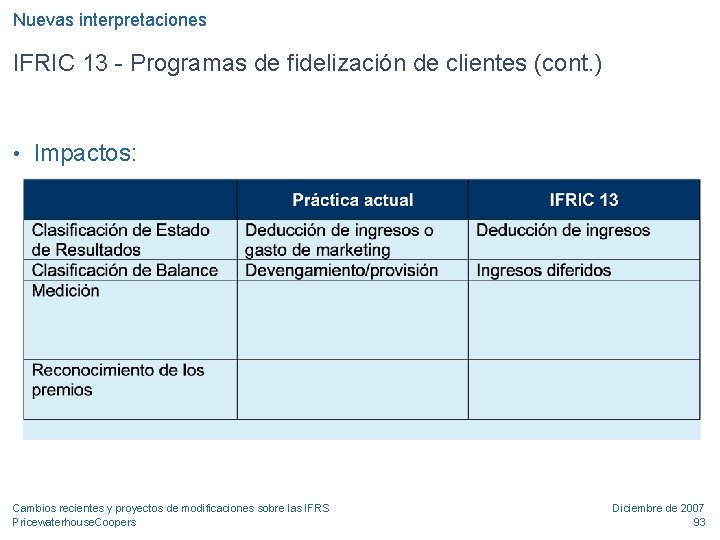
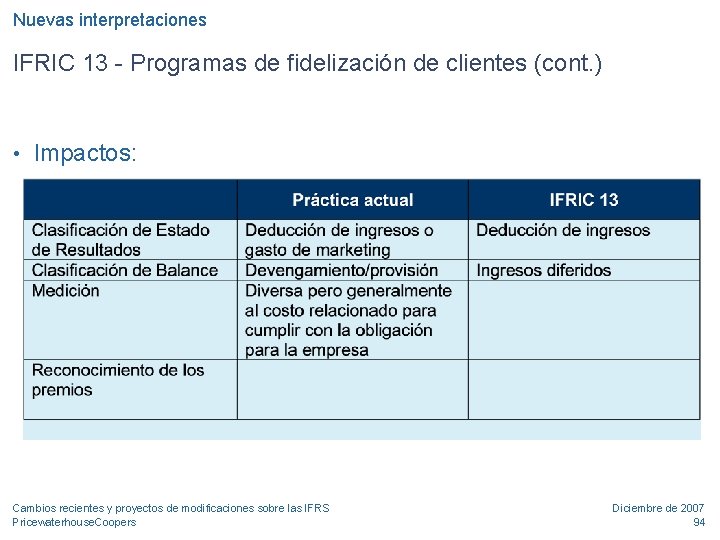
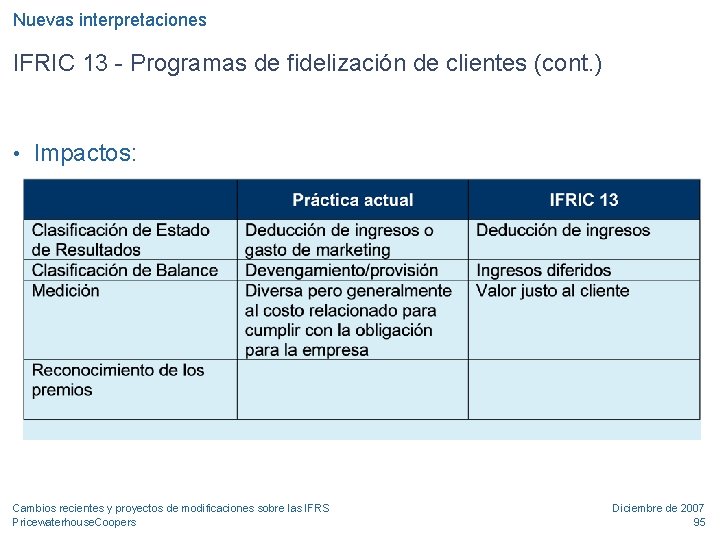
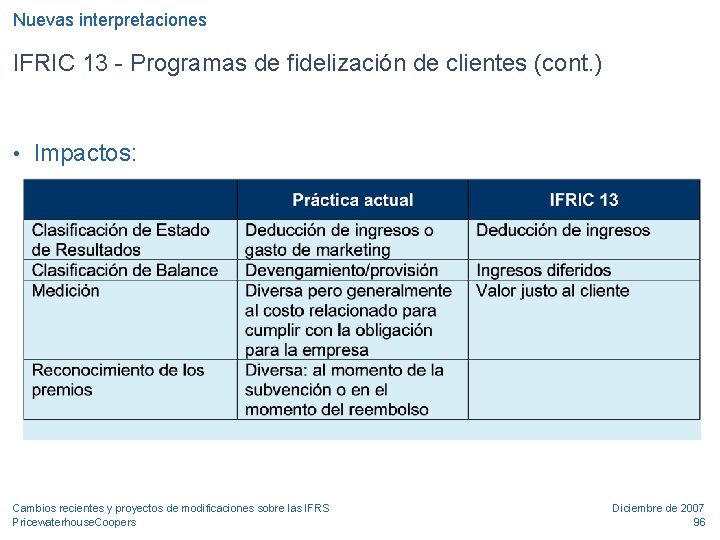
Nuevas interpretaciones IFRIC 13 - Programas de fidelización de clientes • Aplicable a las entidades que otorgan créditos en premio como parte de una transacción de venta, incluidos premios que pueden ser canjeados por bienes y servicios que la entidad no provee: • Supermercados, • Aerolíneas, • Operadores de telecomunicaciones, • Hoteles y emisores de tarjetas de crédito. • Vigencia a contar de períodos iniciados el 1. 7. 2008 • Tratamiento habitual como gasto de marketing Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 87
Nuevas interpretaciones IFRIC 13 - Programas de fidelización de clientes (cont. ) • El concepto de acuerdos de elementos múltiples • El ingreso se asigna: • al bien o servicio entregado; • a los créditos generados que serán reembolsados en el futuro. • En base al valor justo de los componentes… …FV del beneficio vs. FV relativos… • La clave para determinar el tratamiento contable es el vínculo con una transacción de ventas. Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 88
Nuevas interpretaciones IFRIC 13 - Programas de fidelización de clientes (cont. ) • Impactos: Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 89
Nuevas interpretaciones IFRIC 13 - Programas de fidelización de clientes (cont. ) • Impactos: Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 90
Nuevas interpretaciones IFRIC 13 - Programas de fidelización de clientes (cont. ) • Impactos: Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 91
Nuevas interpretaciones IFRIC 13 - Programas de fidelización de clientes (cont. ) • Impactos: Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 92
Nuevas interpretaciones IFRIC 13 - Programas de fidelización de clientes (cont. ) • Impactos: Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 93
Nuevas interpretaciones IFRIC 13 - Programas de fidelización de clientes (cont. ) • Impactos: Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 94
Nuevas interpretaciones IFRIC 13 - Programas de fidelización de clientes (cont. ) • Impactos: Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 95
Nuevas interpretaciones IFRIC 13 - Programas de fidelización de clientes (cont. ) • Impactos: Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 96
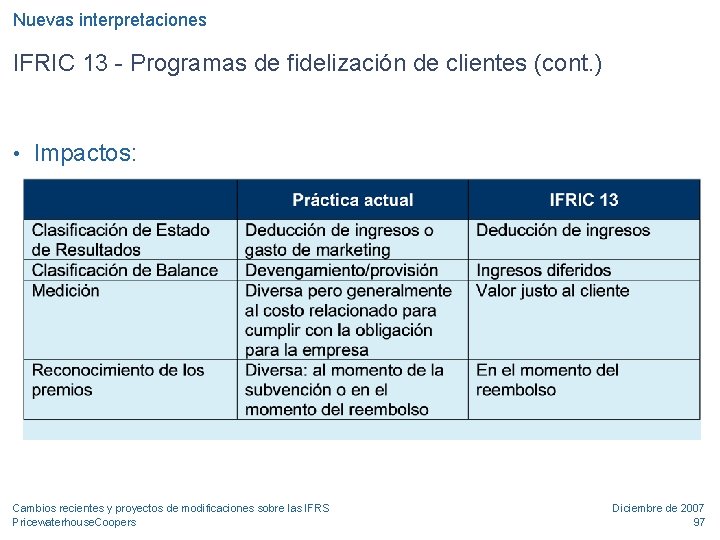
Nuevas interpretaciones IFRIC 13 - Programas de fidelización de clientes (cont. ) • Impactos: Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 97
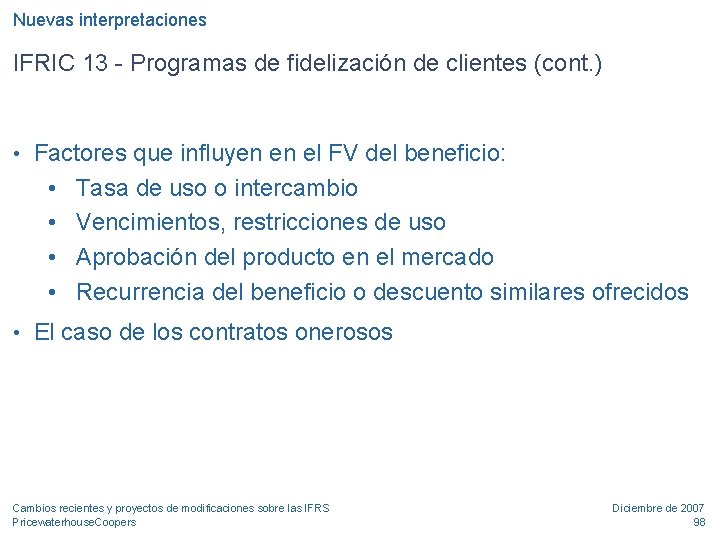
Nuevas interpretaciones IFRIC 13 - Programas de fidelización de clientes (cont. ) • Factores que influyen en el FV del beneficio: • • Tasa de uso o intercambio Vencimientos, restricciones de uso Aprobación del producto en el mercado Recurrencia del beneficio o descuento similares ofrecidos • El caso de los contratos onerosos Cambios recientes y proyectos de modificaciones sobre las IFRS Pricewaterhouse. Coopers Diciembre de 2007 98
Muchas gracias ! Sergio. tubio@cl. pwc. com © 2007 Pricewaterhouse. Coopers. All rights reserved. “Pricewaterhouse. Coopers” refers to the network of member firms of Pricewaterhouse. Coopers International Limited, each of which is a separate and independent legal entity. *connectedthinking is a trademark of Pricewaterhouse. Coopers LLP (US). Pw. C
- Slides: 99