
Seleccin de procedimientos a aplicar Pruebas de cumplimiento
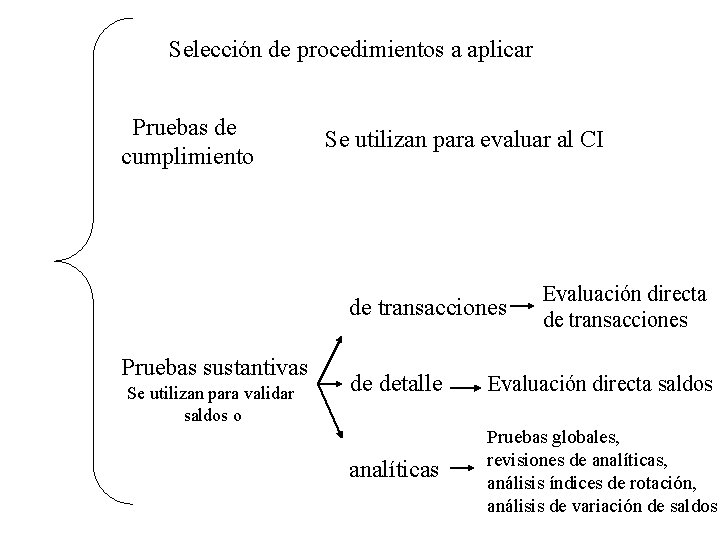
Selección de procedimientos a aplicar Pruebas de cumplimiento Se utilizan para evaluar al CI de transacciones Pruebas sustantivas Se utilizan para validar saldos o Evaluación directa de transacciones de detalle Evaluación directa saldos analíticas Pruebas globales, revisiones de analíticas, análisis índices de rotación, análisis de variación de saldos
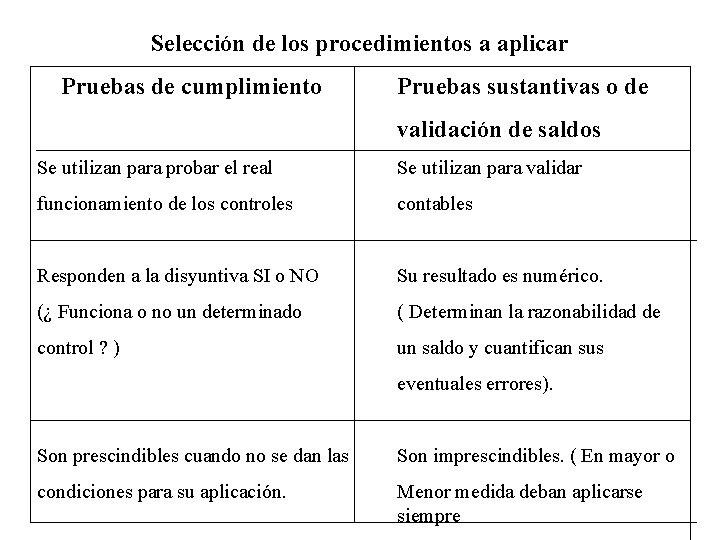
Selección de los procedimientos a aplicar Pruebas de cumplimiento Pruebas sustantivas o de validación de saldos Se utilizan para probar el real Se utilizan para validar funcionamiento de los controles contables Responden a la disyuntiva SI o NO Su resultado es numérico. (¿ Funciona o no un determinado ( Determinan la razonabilidad de control ? ) un saldo y cuantifican sus eventuales errores). Son prescindibles cuando no se dan las Son imprescindibles. ( En mayor o condiciones para su aplicación. Menor medida deban aplicarse siempre
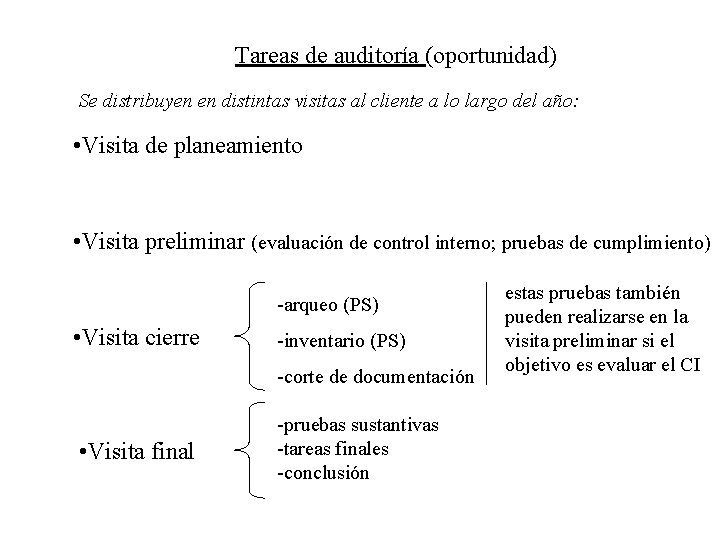
Tareas de auditoría (oportunidad) Se distribuyen en distintas visitas al cliente a lo largo del año: • Visita de planeamiento • Visita preliminar (evaluación de control interno; pruebas de cumplimiento) -arqueo (PS) • Visita cierre -inventario (PS) -corte de documentación • Visita final -pruebas sustantivas -tareas finales -conclusión estas pruebas también pueden realizarse en la visita preliminar si el objetivo es evaluar el CI
PROGRAMA DE TRABAJO Es la definición detallada de los procedimientos de auditoría a aplicar en la etapa de ejecución por ello se debe tener en cuenta que debe quedar claramente establecido aunque de la manera más sintética posible todo el trabajo de campo o terreno, la supervisión del trabajo (gerente o supervisor) y constancia de ello. .
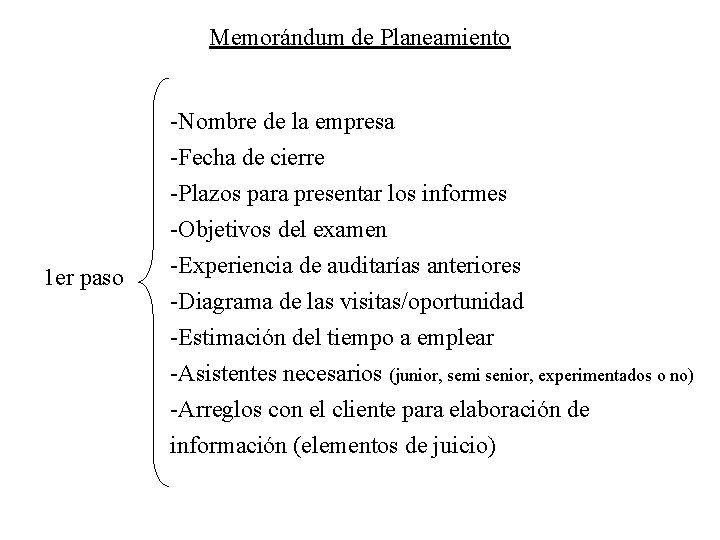
Memorándum de Planeamiento -Nombre de la empresa -Fecha de cierre -Plazos para presentar los informes 1 er paso -Objetivos del examen -Experiencia de auditarías anteriores -Diagrama de las visitas/oportunidad -Estimación del tiempo a emplear -Asistentes necesarios (junior, semi senior, experimentados o no) -Arreglos con el cliente para elaboración de información (elementos de juicio)
También se debe incluir: a) del trabajo de campo o terreno. b) supervisión del trabajo (gerente o supervisor). c) supervisado por el socio que firma el informe.
PROGRAMA POR AREA Es conveniente dividir el programa por área o por circuito de información, puesto que faculta la posterior división de las tareas por grupos de trabajo. De acuerdo a grupos de rubros o cuentas relacionadas y no necesariamente por rubro de los EECC. Ejemplos: 1) Vtas. y ctas a cobrar/ deudores incobrables/comisiones sobre Vtas. / gastos de distribución. 2) Compras y cuentas a pagar. 3) Pasivos a largo plazo / intereses a devengar. 4) Bienes de uso y amortizaciones/ reparaciones/ mantenimiento. 5) Sueldos y CS a pagar. 6) Existencias y CMV. 7) Caja y bancos (ingresos y egresos)
No se pueden utilizar expresiones ambiguas. En la redacción de los procedimientos a aplicar Dejar claramente el trabajo concreto a realizar. Una vez realizado se convierte en una constancia del trabajo realizado ALCANCE Debe quedar claramente establecido aunque de la manera más sintética posible. Ej: - Ver factura emitida - Ver remito conformado por el cliente - Ver recibo emitido por el proveedor - Verificar saldo según el extracto bancario
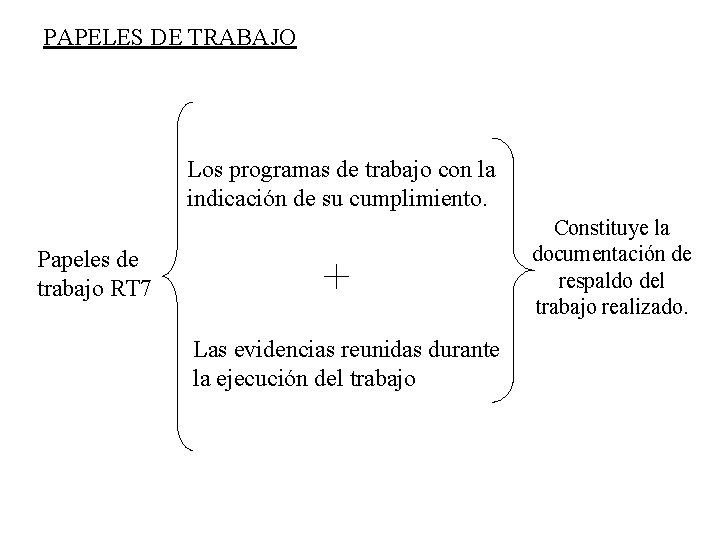
PAPELES DE TRABAJO Los programas de trabajo con la indicación de su cumplimiento. Constituye la documentación de respaldo del trabajo realizado. Papeles de trabajo RT 7 Las evidencias reunidas durante la ejecución del trabajo
Contenido de los papeles de trabajo a) Programa de trabajo. b) Evaluación del control interno. c) Detalle de los procedimientos aplicados y todas las evidencias reunidas. d) Observaciones efectuadas e) Conclusiones.
Tipos de archivos Los papeles de trabajo se archivan en “files” Files a) Papeles de trabajo permanente. b) Papeles de trabajo de la auditoría en curso (corrientes)
a) File Permanente Datos generales de la empresa • Denominación legal • Tipo societario • Domicilio real, plantas, sucursales y depósitos Datos del negocio • Principales PT • Principales MP • Principales peoveedores • Principales clientes • Marco regulatorio • Mercado Datos legales • N° de inscripción en DGI • N° de inscripción en Organismos de control Actas de Directorio y Asamblea Contratos • Alquiler, regalías, servicios, etc. Tipos de propiedad • Registro de inmueble Sociedades controladas, vinculadas
b) File Corriente • File de circularización de saldos • File de arqueos • File de inventarios • File de visita preliminar (evaluación del control interno) • File de visita final -activo -pasivo-PN
- Slides: 13