
Sance 10 Thme 7 Prix de cession interne
- Slides: 45
Séance 10 Thème 7: Prix de cession interne et contrôle de gestion dans les entreprises multinationales
Plan de la séance ü Prix de cession interne • • • Objectifs Méthodes d’établissement des PCI Exemple Sako inc. Problématiques liées aux PCI entreprises nationales vs multinationales 10 -2
Prix de cession interne ü Prix demandé par une unité d’exploitation lorsqu’elle fournit des produits ou des services à une autre unité d’exploitation de la même organisation 10 -3
Objectif fondamental ü L’objectif fondamental dans l’établissement des prix de cession interne est de motiver les gestionnaires à agir dans l’intérêt de l’ensemble de l’entreprise • Cohérence entre stratégie et politique de PCI 10 -4
Autres objectifs ü Favoriser la convergence des buts ü Facilité l’application ü Compréhensibilité ü Politique perçue comme juste par toutes les parties intéressées ü Autonomie de gestion (pouvoir déc. ) ü Respect des lois ü Éviter les comportements dysfonctionnels 10 -5
Méthodes d’établissement des Prix de cession interne ü Prix de cession interne négocié ü Prix de cession interne basé sur les coûts Coûts variables • Coût de revient complet • ü Prix de cession interne au prix du marché ü Prix de cession interne imposé ü Double prix de cession interne 10 -6
Prix de cession interne négocié ü Prix de cession interne convenu entre la section qui achète et celle qui vend Permet aux sections de préserver leur autonomie • Décision prise avec les gestionnaires les mieux informés sur l’impact de la cession • ü Objectif de CHACUNE des divisions • Accepter la cession UNIQUEMENT si leurs bénéfices sont susceptibles d’augmenter à la suite de la transaction 10 -7
Prix de cession interne négocié Avantages Partage du bénéfice au niveau de la marge sur coûts variables • Convergence des buts • Respecte les principes d’autonomie de gestion et de motivation • 10 -8
Prix de cession interne négocié ü Inconvénients Lié à la capacité de négocier des gestionnaires de chaque entité • Demande du temps et des ressources • Peut amener les gestionnaires à prendre des décisions qui ne sont pas optimales pour l’entreprise • Asymétrie de l’information • 10 -9
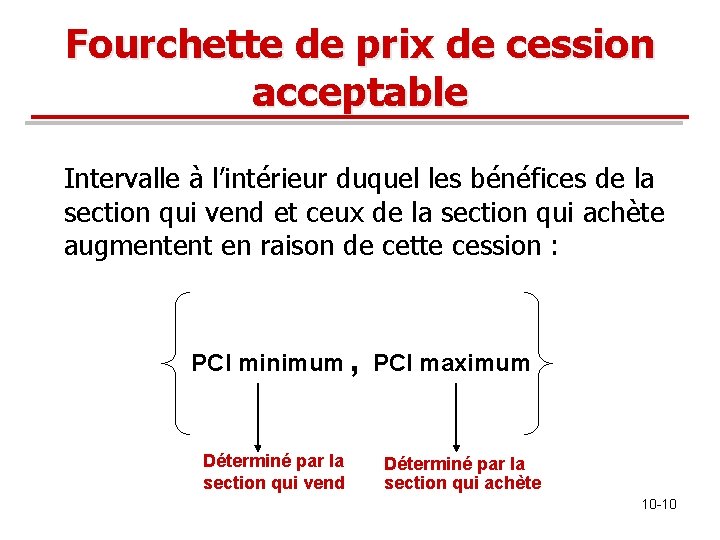
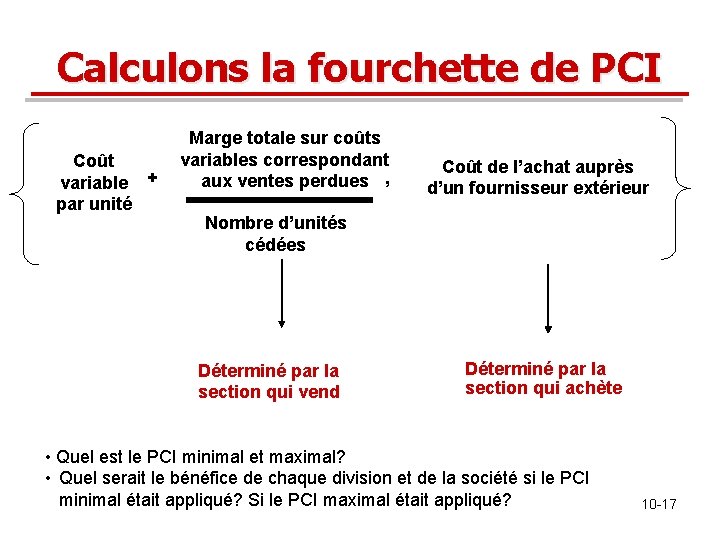
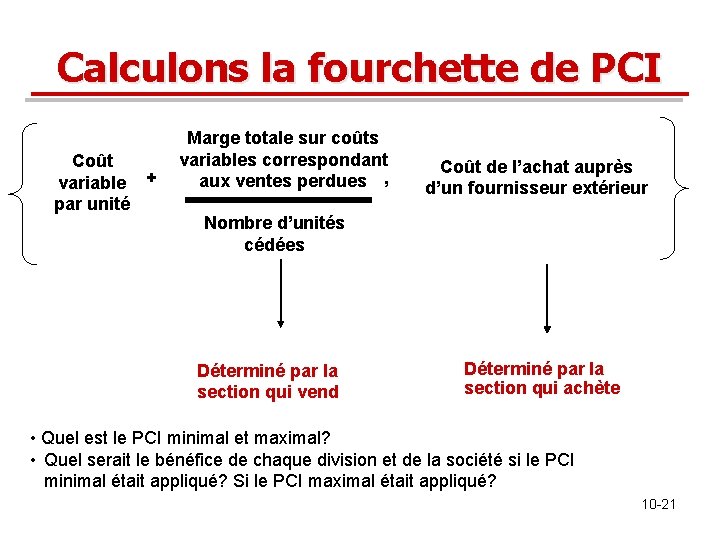
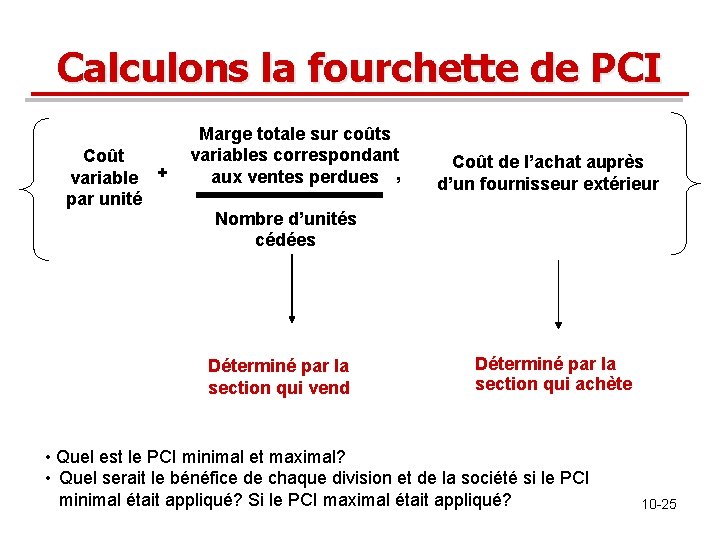
Fourchette de prix de cession acceptable Intervalle à l’intérieur duquel les bénéfices de la section qui vend et ceux de la section qui achète augmentent en raison de cette cession : PCI minimum , PCI maximum Déterminé par la section qui vend Déterminé par la section qui achète 10 -10
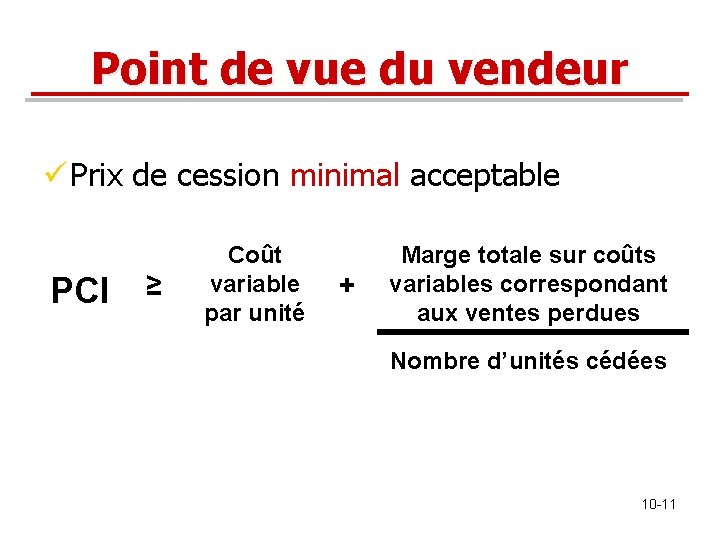
Point de vue du vendeur ü Prix de cession minimal acceptable PCI ≥ Coût variable par unité + Marge totale sur coûts variables correspondant aux ventes perdues Nombre d’unités cédées 10 -11
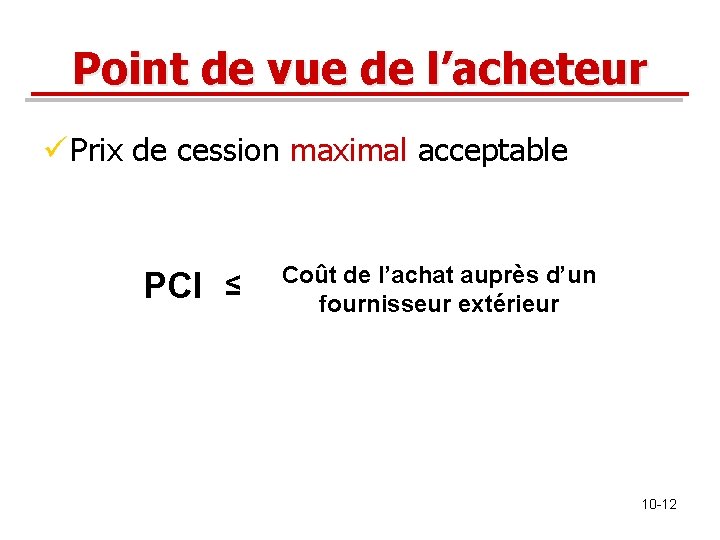
Point de vue de l’acheteur ü Prix de cession maximal acceptable PCI ≤ Coût de l’achat auprès d’un fournisseur extérieur 10 -12
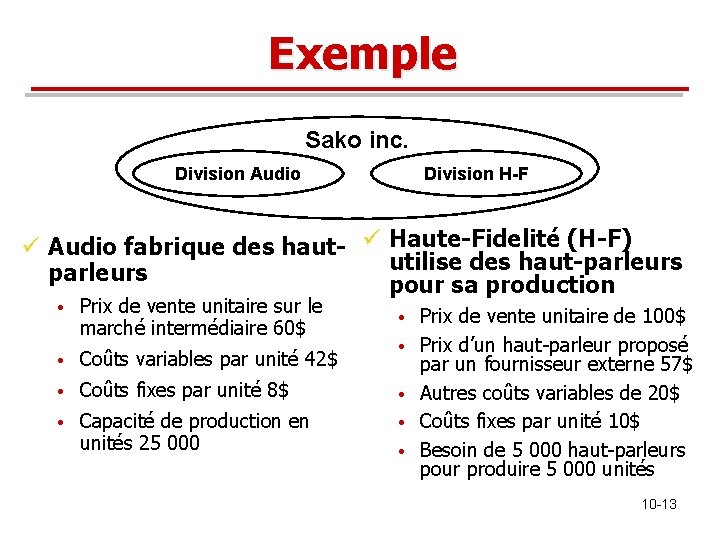
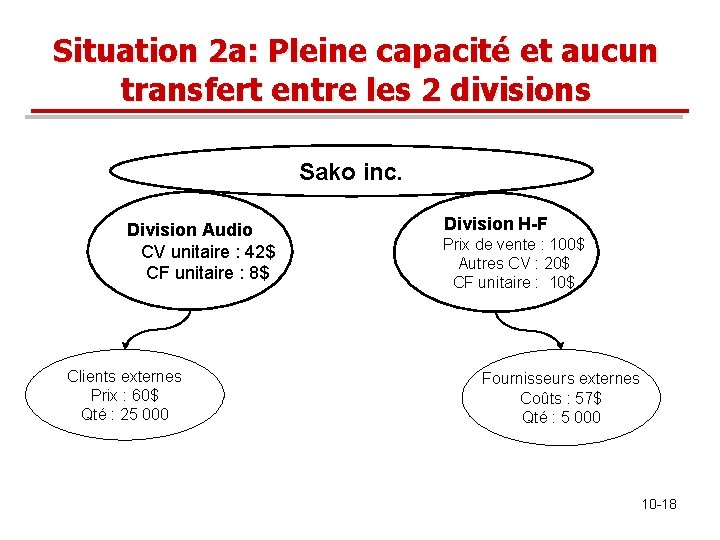
Exemple Sako inc. Division Audio Division H-F ü Audio fabrique des haut- ü Haute-Fidelité (H-F) utilise des haut-parleurs pour sa production • Prix de vente unitaire sur le marché intermédiaire 60$ • • • Coûts variables par unité 42$ • Coûts fixes par unité 8$ • • Capacité de production en unités 25 000 • • Prix de vente unitaire de 100$ Prix d’un haut-parleur proposé par un fournisseur externe 57$ Autres coûts variables de 20$ Coûts fixes par unité 10$ Besoin de 5 000 haut-parleurs pour produire 5 000 unités 10 -13
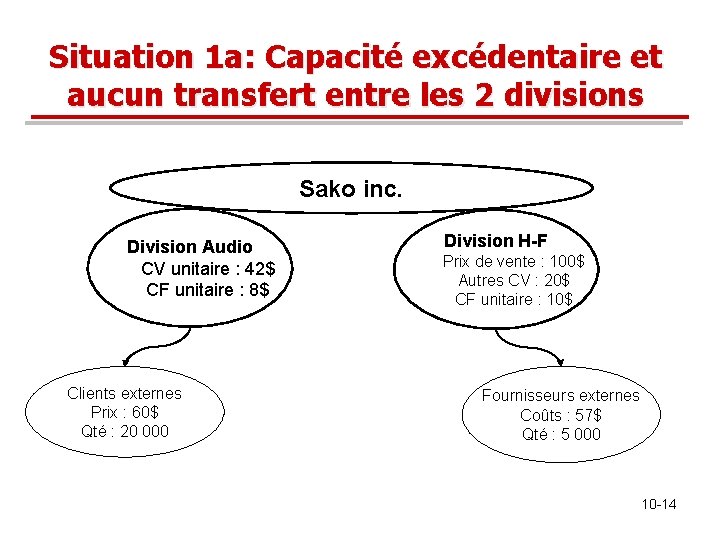
Situation 1 a: Capacité excédentaire et aucun transfert entre les 2 divisions Sako inc. Division Audio CV unitaire : 42$ CF unitaire : 8$ Clients externes Prix : 60$ Qté : 20 000 Division H-F Prix de vente : 100$ Autres CV : 20$ CF unitaire : 10$ Fournisseurs externes Coûts : 57$ Qté : 5 000 10 -14
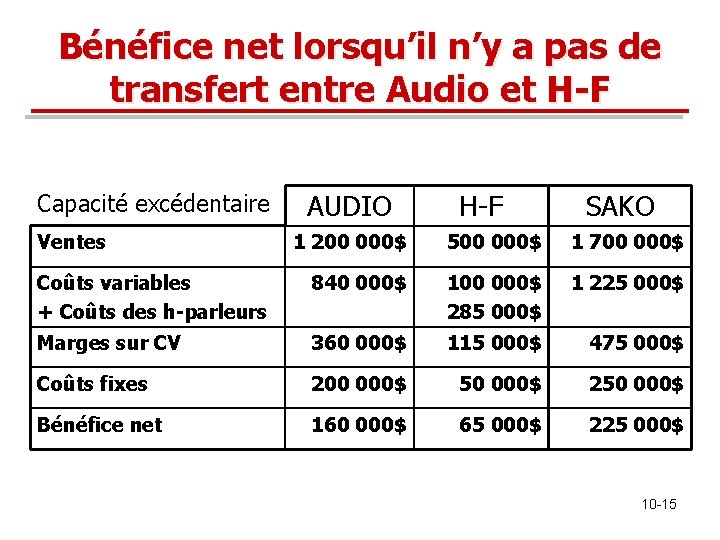
Bénéfice net lorsqu’il n’y a pas de transfert entre Audio et H-F Capacité excédentaire Ventes AUDIO H-F SAKO 1 200 000$ 500 000$ 1 700 000$ Coûts variables + Coûts des h-parleurs 840 000$ 100 000$ 285 000$ 1 225 000$ Marges sur CV 360 000$ 115 000$ 475 000$ Coûts fixes 200 000$ 50 000$ 250 000$ Bénéfice net 160 000$ 65 000$ 225 000$ 10 -15
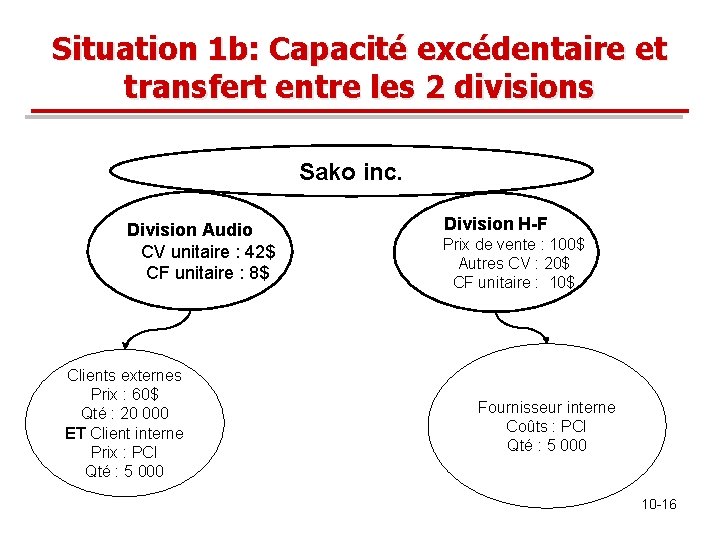
Situation 1 b: Capacité excédentaire et transfert entre les 2 divisions Sako inc. Division Audio CV unitaire : 42$ CF unitaire : 8$ Clients externes Prix : 60$ Qté : 20 000 ET Client interne Prix : PCI Qté : 5 000 Division H-F Prix de vente : 100$ Autres CV : 20$ CF unitaire : 10$ Fournisseur interne Coûts : PCI Qté : 5 000 10 -16
Calculons la fourchette de PCI Coût variable + par unité Marge totale sur coûts variables correspondant aux ventes perdues , Coût de l’achat auprès d’un fournisseur extérieur Nombre d’unités cédées Déterminé par la section qui vend Déterminé par la section qui achète • Quel est le PCI minimal et maximal? • Quel serait le bénéfice de chaque division et de la société si le PCI minimal était appliqué? Si le PCI maximal était appliqué? 10 -17
Situation 2 a: Pleine capacité et aucun transfert entre les 2 divisions Sako inc. Division Audio CV unitaire : 42$ CF unitaire : 8$ Clients externes Prix : 60$ Qté : 25 000 Division H-F Prix de vente : 100$ Autres CV : 20$ CF unitaire : 10$ Fournisseurs externes Coûts : 57$ Qté : 5 000 10 -18
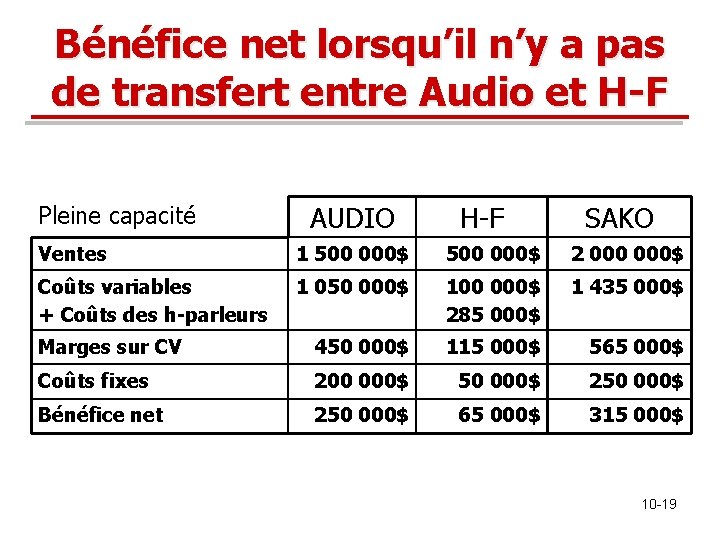
Bénéfice net lorsqu’il n’y a pas de transfert entre Audio et H-F Pleine capacité AUDIO H-F SAKO Ventes 1 500 000$ 2 000$ Coûts variables + Coûts des h-parleurs 1 050 000$ 100 000$ 285 000$ 1 435 000$ Marges sur CV 450 000$ 115 000$ 565 000$ Coûts fixes 200 000$ 50 000$ 250 000$ Bénéfice net 250 000$ 65 000$ 315 000$ 10 -19
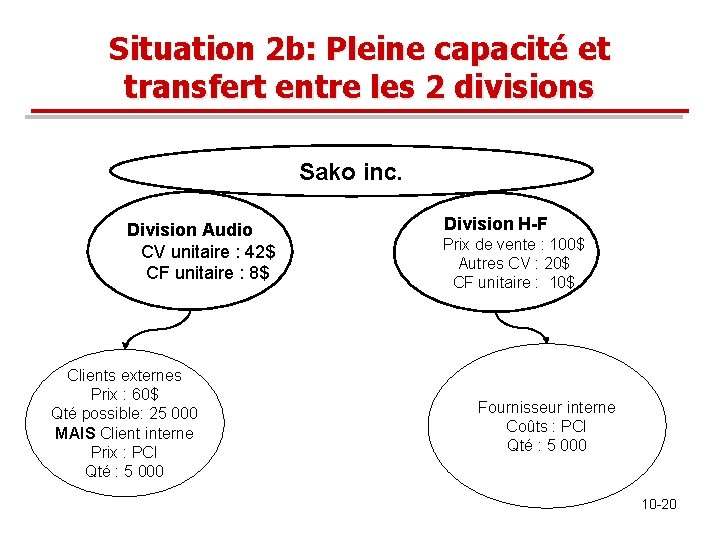
Situation 2 b: Pleine capacité et transfert entre les 2 divisions Sako inc. Division Audio CV unitaire : 42$ CF unitaire : 8$ Clients externes Prix : 60$ Qté possible: 25 000 MAIS Client interne Prix : PCI Qté : 5 000 Division H-F Prix de vente : 100$ Autres CV : 20$ CF unitaire : 10$ Fournisseur interne Coûts : PCI Qté : 5 000 10 -20
Calculons la fourchette de PCI Coût variable + par unité Marge totale sur coûts variables correspondant aux ventes perdues , Coût de l’achat auprès d’un fournisseur extérieur Nombre d’unités cédées Déterminé par la section qui vend Déterminé par la section qui achète • Quel est le PCI minimal et maximal? • Quel serait le bénéfice de chaque division et de la société si le PCI minimal était appliqué? Si le PCI maximal était appliqué? 10 -21
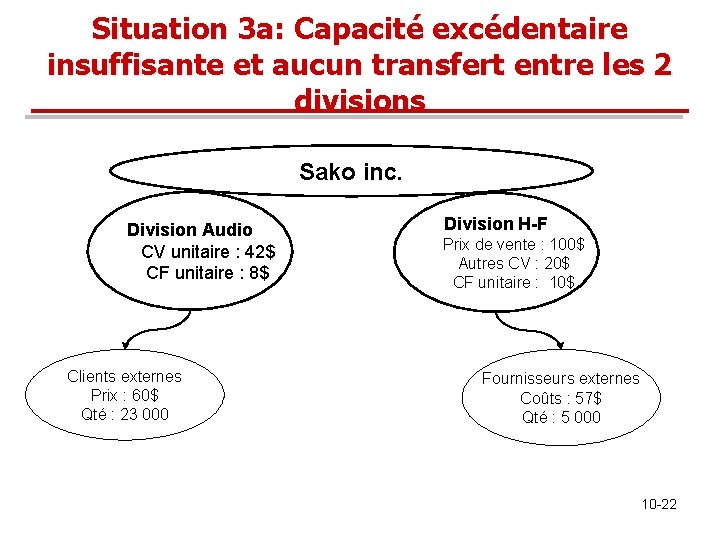
Situation 3 a: Capacité excédentaire insuffisante et aucun transfert entre les 2 divisions Sako inc. Division Audio CV unitaire : 42$ CF unitaire : 8$ Clients externes Prix : 60$ Qté : 23 000 Division H-F Prix de vente : 100$ Autres CV : 20$ CF unitaire : 10$ Fournisseurs externes Coûts : 57$ Qté : 5 000 10 -22
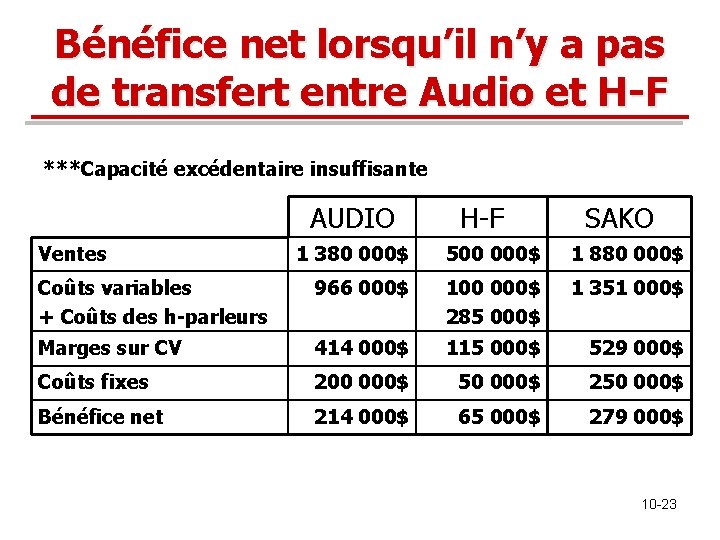
Bénéfice net lorsqu’il n’y a pas de transfert entre Audio et H-F ***Capacité excédentaire insuffisante AUDIO Ventes H-F SAKO 1 380 000$ 500 000$ 1 880 000$ Coûts variables + Coûts des h-parleurs 966 000$ 100 000$ 285 000$ 1 351 000$ Marges sur CV 414 000$ 115 000$ 529 000$ Coûts fixes 200 000$ 50 000$ 250 000$ Bénéfice net 214 000$ 65 000$ 279 000$ 10 -23
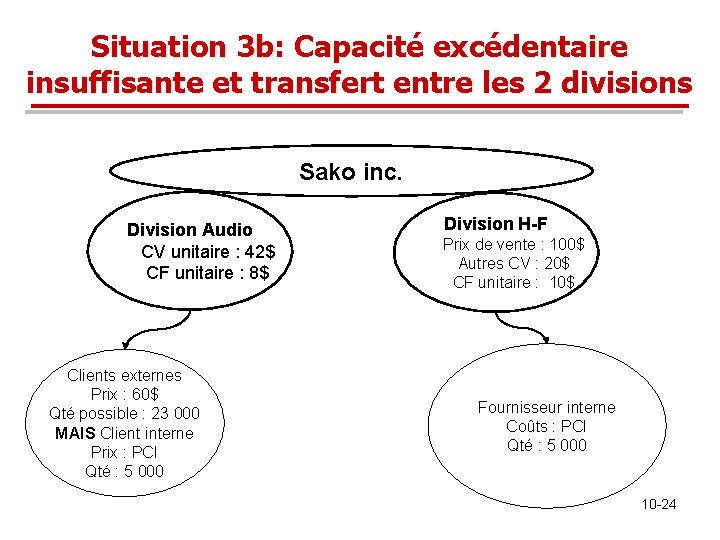
Situation 3 b: Capacité excédentaire insuffisante et transfert entre les 2 divisions Sako inc. Division Audio CV unitaire : 42$ CF unitaire : 8$ Clients externes Prix : 60$ Qté possible : 23 000 MAIS Client interne Prix : PCI Qté : 5 000 Division H-F Prix de vente : 100$ Autres CV : 20$ CF unitaire : 10$ Fournisseur interne Coûts : PCI Qté : 5 000 10 -24
Calculons la fourchette de PCI Coût variable + par unité Marge totale sur coûts variables correspondant aux ventes perdues , Coût de l’achat auprès d’un fournisseur extérieur Nombre d’unités cédées Déterminé par la section qui vend Déterminé par la section qui achète • Quel est le PCI minimal et maximal? • Quel serait le bénéfice de chaque division et de la société si le PCI minimal était appliqué? Si le PCI maximal était appliqué? 10 -25
Méthodes d’établissement des Prix de cession interne ü Prix de cession interne négocié ü Prix de cession interne basé sur les coûts Coûts variables • Coût de revient complet • ü Prix de cession interne au prix du marché ü Prix de cession interne imposé ü Double prix de cession interne 10 -26
Prix de cession interne en fonction des coûts ü Prix de cession interne établi en fonction des coûts engagés par la section qui vend • Coûts variables vs coûts complets • Coûts standards vs coûts réels 10 -27
Prix de cession interne en fonction des coûts ü Lorsque le vendeur se retrouve en surplus de capacité: utilisation des coûts standards variables ou des coûts réels variables, majorés ou non. ü Lorsque le vendeur est à pleine capacité: l’utilisation des coûts standards complets ou des coûts réels complets, car renonciation à produire des unités pour le marché extérieur afin de satisfaire la demande interne 10 -28
Prix de cession interne en fonction des coûts Utilisation de coûts standards: ü Constitue une norme à atteindre par le vendeur ü Incite à la productivité ü Motivation supplémentaire afin d’augmenter les profits en réduisant les coûts en deçà du coût standard ü Peut amener une baisse de qualité au détriment des économies de coûts ü Peut amener des comportements dysfonctionnel afin de respecter les coûts standards 10 -29
Prix de cession interne en fonction des coûts Utilisation de coûts réels: ü Pas de pression à atteindre une cible de coûts: réduit le potentiel de comportements dysfonctionnels ü N’incite pas à la productivité ü N’incite pas à un contrôle de ses coûts ü Transfert des inefficacités à une autre filiale ü La section qui vend n’obtient jamais de bénéfice à moins de majorer les coûts ü Ne favorise par une optimisation des profits de l’organisation dans son ensemble 10 -30
Prix de cession interne en fonction des coûts De façon général, le PCI en fonction des coûts: ü Couramment employé car facile à comprendre et à utiliser ü Ne favorise pas les transactions internes ü Devrait être utilisé si il n’existe aucun marché extérieur 10 -31
Prix de cession interne en fonction des prix sur le marché ü S’applique lorsqu’il existe un marché intermédiaire ü Idéal lorsque la section vendeuse est en pleine capacité 10 -32
Prix de cession interne en fonction des prix sur le marché ü Permet d’évaluer adéquatement les unités ü Motivation des gestionnaires ü Objectivité 10 -33
Prix de cession interne imposé Siège social détermine arbitrairement les prix de cession interne entre 2 sections ü Avantages Simplicité • Évite les confrontations liées à la négociation • Utile dans un contexte international • 10 -34
Prix de cession interne imposé ü Inconvénients Arbitraire • Amène les gestionnaires à avoir des comportements dysfonctionnels • Contraire à : • – L’autonomie de gestion – La décentralisation – L’imputabilité 10 -35
Double prix de cession interne ü Utilisation de 2 prix de cession interne différents pour la même transaction Vise à faciliter les transferts d’un centre de responsabilité à un autre sans qu’aucun des deux centres ne soit désavantagé • Difficultés: conciliation, confusion et responsabilité • Dépend des conditions économiques, fiscales et légales • Peu utilisé • 10 -36
Problématique reliée au prix de cession interne ü Comportements dysfonctionnels • Transfert d'inefficacité • Décisions incompatibles avec les intérêts de l'entreprise dans son ensemble 10 -37
Facteurs influençant le choix d’une politique de PCI ü La stratégie ü La structure ü L’autonomie des entités ü Les caractéristiques du commerce interne ü La capacité de production du vendeur ü Le système de mesure de la performance d’évaluation et de rémunération ü Les variables humaines 10 -38
Principe de base d’une politique de PCI ü PCI devrait être semblable au prix obtenu si les biens ou les services avaient été achetés d’un tiers ou vendus à un tiers 10 -39
Autres principes d’une politique de PCI ü Les divisions devraient bénéficier des améliorations de leur efficience et être pénalisées par les dégradations de leur efficience ü Les actions ou inactions d’une division ne devraient pas affecter les autres divisions. En particulier, les profits d’une division ne devraient pas être affectés par les changements dans les coûts séparés d’une autre division. 10 -40
PCI en contexte international ü En contexte international, les PCI devraient être établis entre les divisions de façon à: Réduire l’impôt global à payer • Réduire les frais de douanes, taxes à l’importation et exportations et autres droits • Répondre aux règles fiscales en vigueur dans les différents pays • 10 -41
Objectifs Domestique vs International ü À l’échelle nationale Plus grande autonomie des sections • Plus grande motivation des gestionnaires • Meilleure évaluation de la performance • Meilleure convergence des efforts • ü À l’échelle international • • • En plus des éléments présentés dans la colonne de gauche… Moins d’impôts et de droits Moins de risques dans les opérations de change Meilleure situation concurrentielle Meilleures relations avec les gouvernements 10 -42
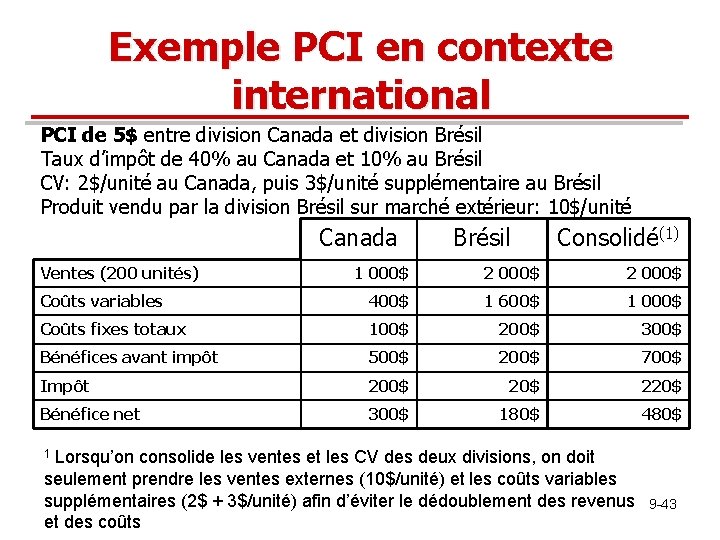
Exemple PCI en contexte international PCI de 5$ entre division Canada et division Brésil Taux d’impôt de 40% au Canada et 10% au Brésil CV: 2$/unité au Canada, puis 3$/unité supplémentaire au Brésil Produit vendu par la division Brésil sur marché extérieur: 10$/unité Canada Ventes (200 unités) Brésil Consolidé(1) 1 000$ 2 000$ Coûts variables 400$ 1 600$ 1 000$ Coûts fixes totaux 100$ 200$ 300$ Bénéfices avant impôt 500$ 200$ 700$ Impôt 200$ 220$ Bénéfice net 300$ 180$ 480$ Lorsqu’on consolide les ventes et les CV des deux divisions, on doit seulement prendre les ventes externes (10$/unité) et les coûts variables supplémentaires (2$ + 3$/unité) afin d’éviter le dédoublement des revenus et des coûts 1 9 -43
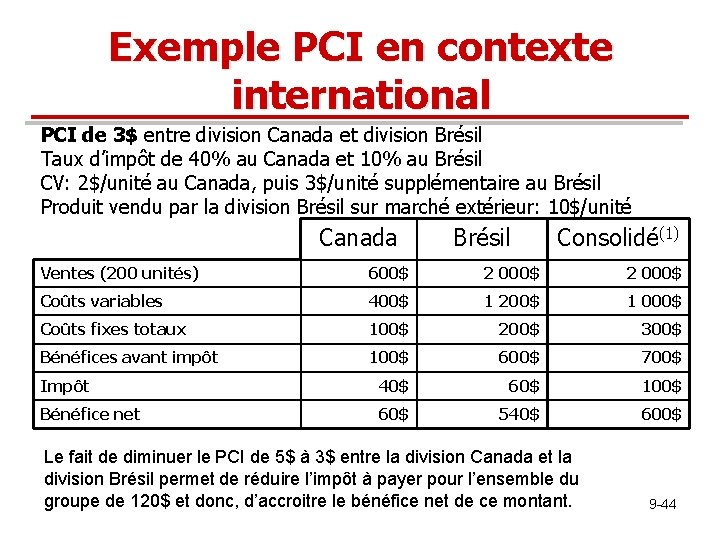
Exemple PCI en contexte international PCI de 3$ entre division Canada et division Brésil Taux d’impôt de 40% au Canada et 10% au Brésil CV: 2$/unité au Canada, puis 3$/unité supplémentaire au Brésil Produit vendu par la division Brésil sur marché extérieur: 10$/unité Canada Brésil Consolidé(1) Ventes (200 unités) 600$ 2 000$ Coûts variables 400$ 1 200$ 1 000$ Coûts fixes totaux 100$ 200$ 300$ Bénéfices avant impôt 100$ 600$ 700$ Impôt 40$ 60$ 100$ Bénéfice net 60$ 540$ 600$ Le fait de diminuer le PCI de 5$ à 3$ entre la division Canada et la division Brésil permet de réduire l’impôt à payer pour l’ensemble du groupe de 120$ et donc, d’accroitre le bénéfice net de ce montant. 9 -44
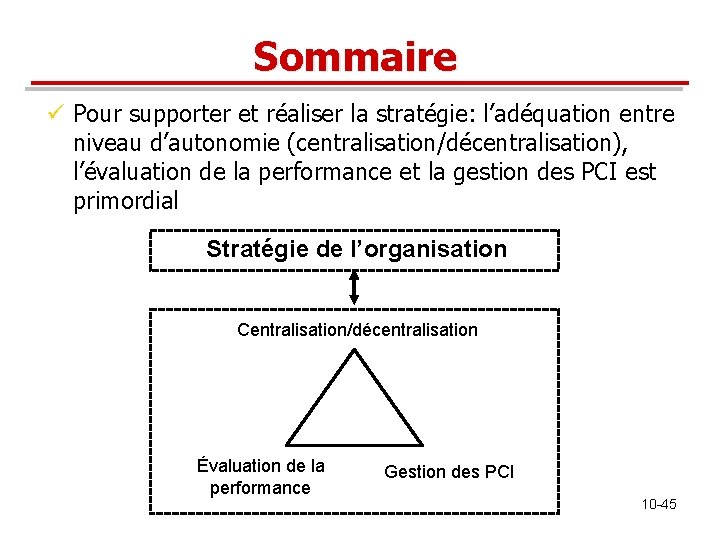
Sommaire ü Pour supporter et réaliser la stratégie: l’adéquation entre niveau d’autonomie (centralisation/décentralisation), l’évaluation de la performance et la gestion des PCI est primordial Stratégie de l’organisation Centralisation/décentralisation Évaluation de la performance Gestion des PCI 10 -45