
RYNEK INSTRUMENTW POCHODNYCH Instrumenty kasowe Instrumenty terminowe pochodne
- Slides: 150
RYNEK INSTRUMENTÓW POCHODNYCH
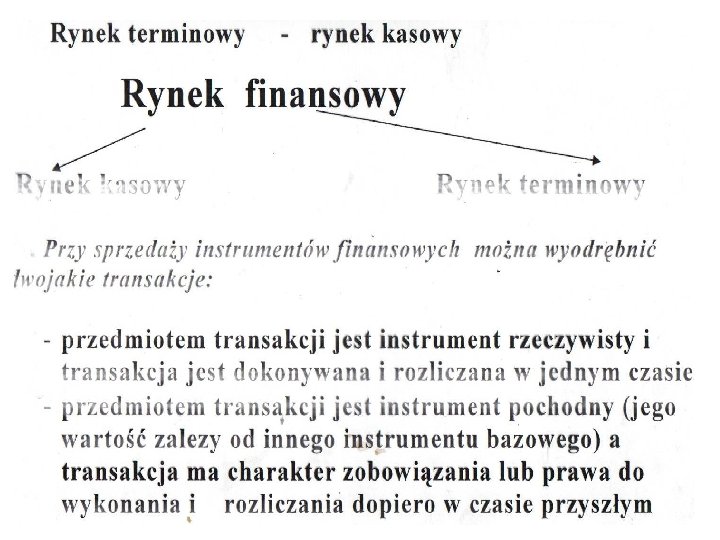
Instrumenty kasowe – Instrumenty terminowe (pochodne, derywaty, futures) RYNEK KASOWY (SPOT) – RYNEK TERMINOWY Kryterium podziału: moment realizacji transakcji- teraz czy w przyszłości
• (2)W przypadku instrumentów pochodnych istnieje różnica w czasie pomiędzy: -Datą transakcji kupna sprzedaży i określenia ceny -Datą realizacji- dokonania dostawy i ostatecznego rozliczenia transakcji • t 0 t 1
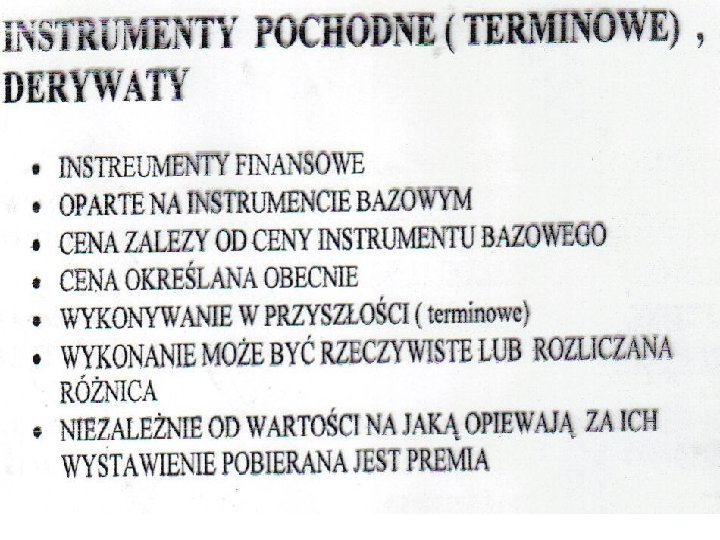
Cechy instrumentów pochodnych • (1)Pochodzą zawsze od jakiegoś instrumentu finansowego , dotyczącego wielkości realnej (towarowej) lub finansowej; (może być nim także już istniejący derywat) lub od jakiejś realnej lub umownej wielkości , wymiernej ilościowo i zmieniającej się obiektywnie (niezależnej)- np. . temperatury w przyszłości
• (3) Pochodne obarczone są duzym ryzykiem – w związku z tym ich okres życia jest krótki (zwykle nie dłużej niż do roku) • Pochodne tworzą pewne prawa, np. . zakupu w przyszłości instrumentów bazowych po już określonej cenie. Wartośc tych praw zależy od zmiany kursów tych instrumentów bazowych a nie od wartości samych instrumentów (np. . Pochodne na akcje nie zależą od wartości samych akcji ale od ryzyka zmiany kursów akcji)
Motywy operacji terminowych • Zarządzanie ryzykiem portfela (bierne- hedging) Zabezpieczenie przed niekorzystną zmianą wartości kontraktu czy danego parametru w przyszłości, poprzez odpłatne przeniesienie ryzyka na drugą stronę • Osiąganie zysków spekulacyjnych (aktywne)
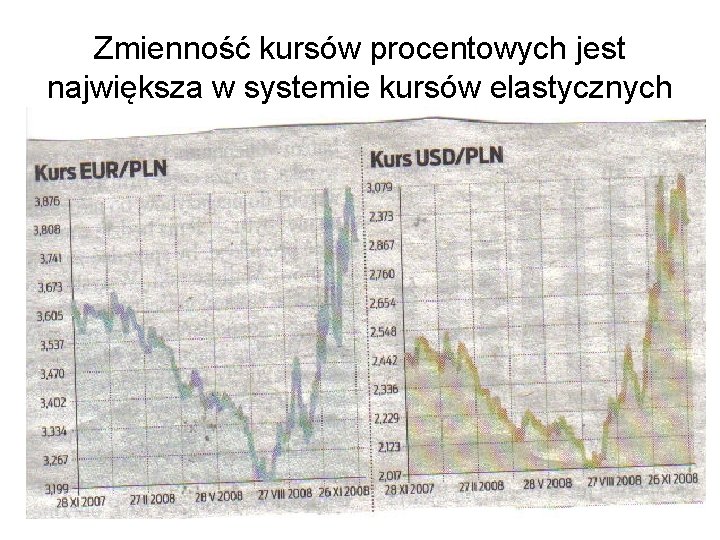
Zmienność kursów procentowych jest największa w systemie kursów elastycznych
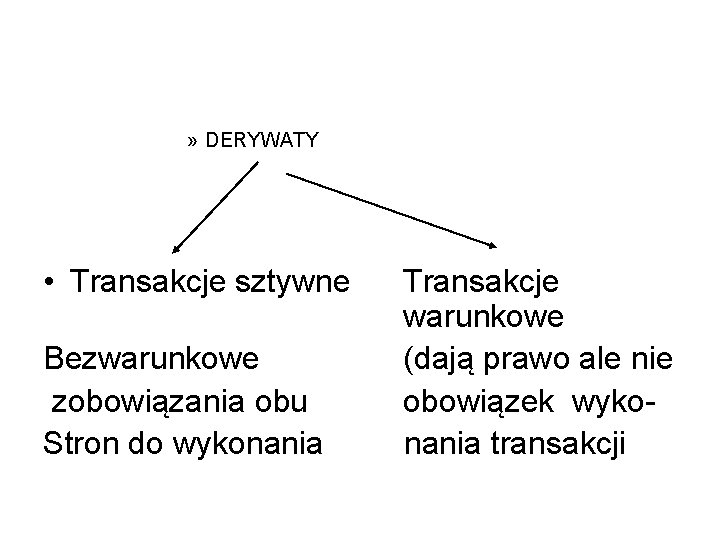
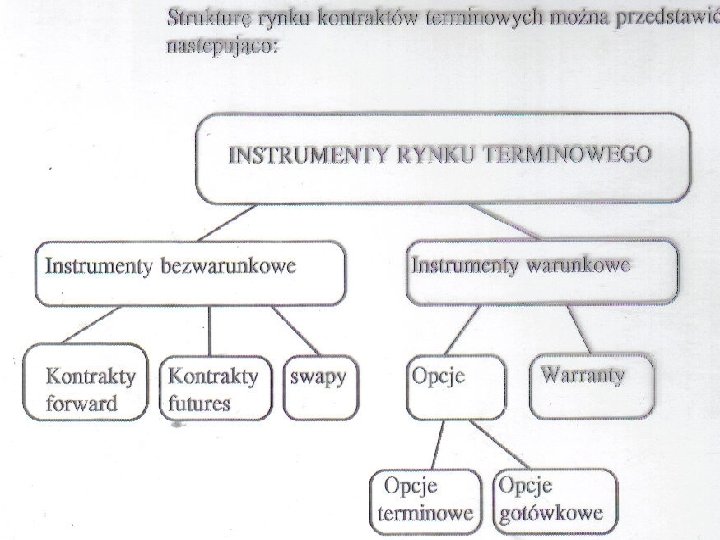
» DERYWATY • Transakcje sztywne Transakcje warunkowe Bezwarunkowe (dają prawo ale nie zobowiązania obu obowiązek wyko. Stron do wykonania nania transakcji
Generalnie kontrakty pochodne umożliwiają: • ograniczenie ryzyka kursowego (walut, kursów papierów wartosciowych) • ograniczenie ryzyka zmian stopy procentowej (zysk spekulacyjny) • informują o trendach na rynkach pieniężnych i kapitałowych, co pozwala na większą przewidywalność.
Typowe kontrakty pochodne (ogólna nazwa: futures)
FORWARD i FUTURES • Wszystko zaczęło się od kontraktów forward – które z czasem zostały zastąpione przez typowe kontrakty futures, którtymi można obrać na giełdach towarowych i rozliczać tylko różnicą (w dawnej Polsce –”na pniu”) Powód zawierania: ceny towarów się wahają – i można to przewidzieć
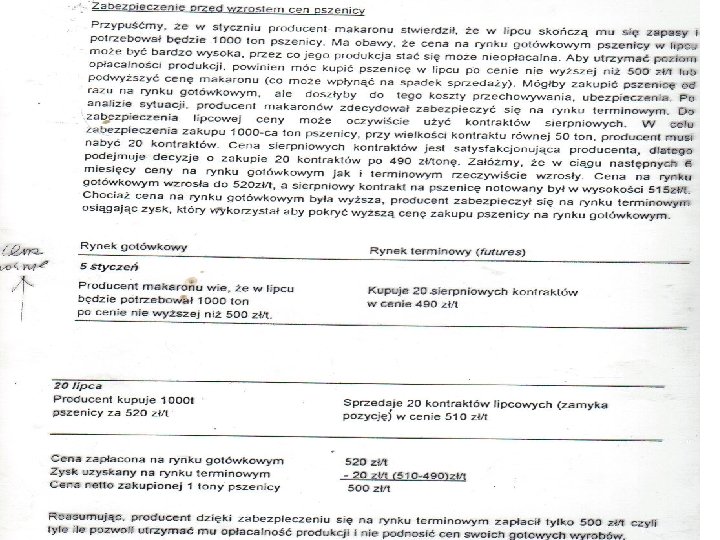
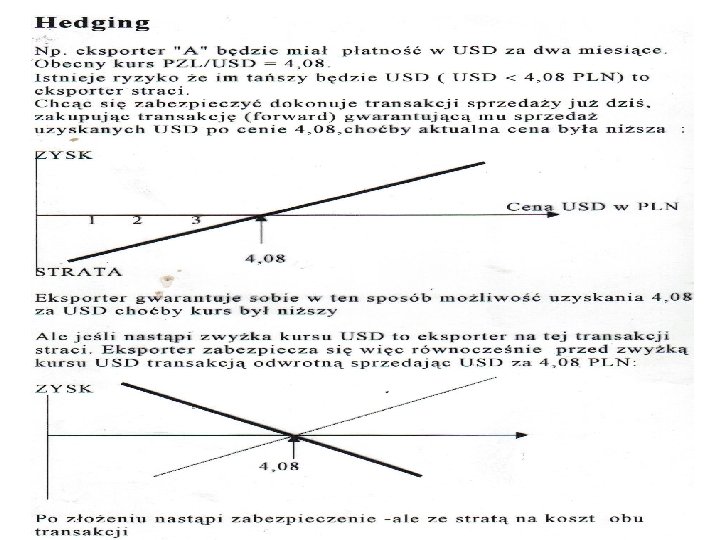
Prosty forward Chcę mieć pewność że kupię/ sprzedam w przyszłości po danej cenie – bez straty w wyniku zmiany ceny
Kontrakt forward, np. na dostawę cukru : • gwarancją jego dotrzymania jest tylko zaufanie stron; strona która w momencie dostawy może stracić będzie skłonna uchylać się od wykonania • może istnieć trudność ze znalezieniem partnera, potrzeby obu stron mogą być niedopasowane (np. co do ilości czy terminu) • jeżeli pojawi się trudność realizacji fizycznej kontraktu rozliczenie tylko finansowe wymaga zgody obu stron.
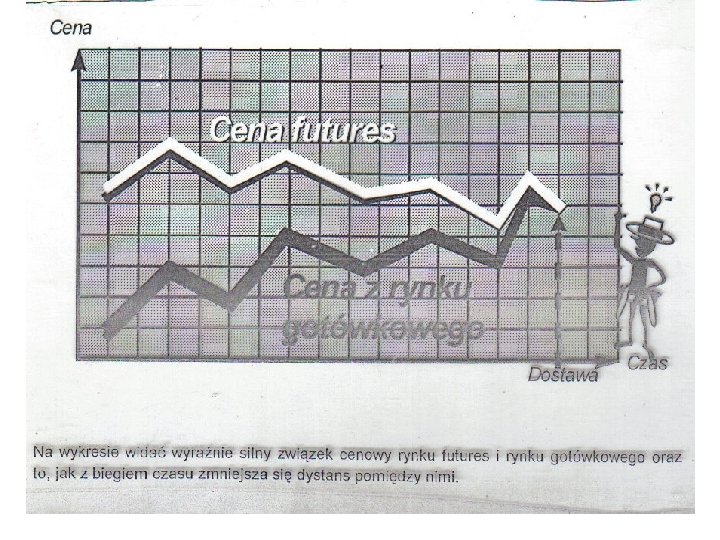
Wartośc kontraktu futures można precyzyjnie określić Dane: - Wartośc aktualna rynkowa Czas do upływu -konieczne koszty
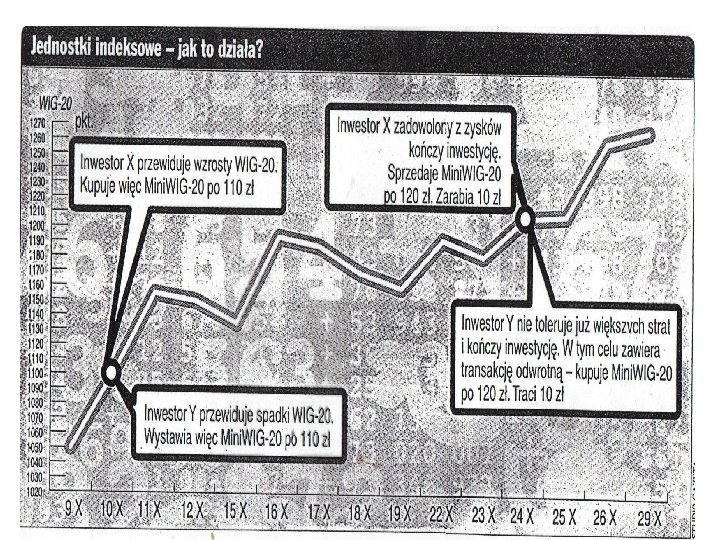
Futures Gram na zmianie cen w przyszłości bo chcę zarobić, zazwyczaj nie potrzebuję dostawy –realizacji kontraktu
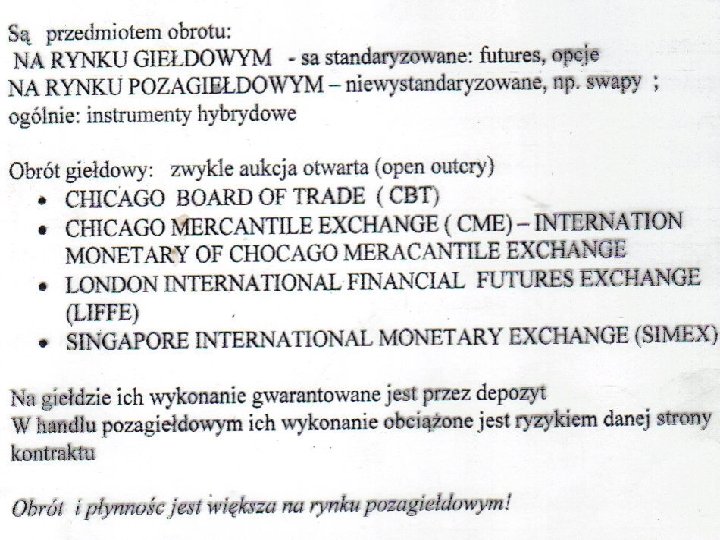
Kontrakty futures, ograniczające się tylko do rozliczenia róznicy, są dużo prostsze i znacznie zwiększają liczbę uczestników. Mogą przy tym dotyczyć bardzo różnych rzeczy - a zwłaszcza instrumentów finansowych (np. akcji, walut obcych także pożyczek po danej stopie procentowej. Wymagają jednak: • pełnej standaryzacji i publicznego wyznaczania ceny (a nie w drodze rokowań stron) • pośrednika w rozliczeniach; rolę tę przejmuje Izba Rozliczeniowa • gwarancji wykonania (pokrycia finansowego) , co zapewnia obowiązek każdego uczestnika umieszczenia pewnej sumy w depozycie; w razie straty danego uczestnika pokrycie zobowiązania następuje z jego depozytu. Takie warunki może zapewnić tylko zorganizowana giełda.
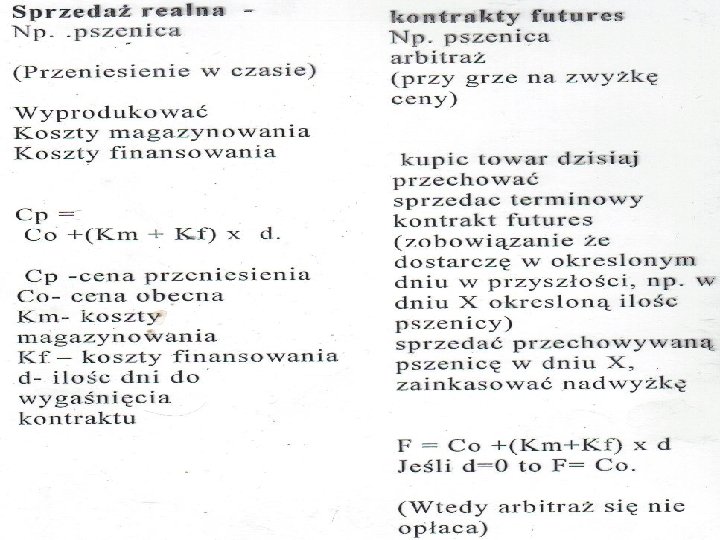
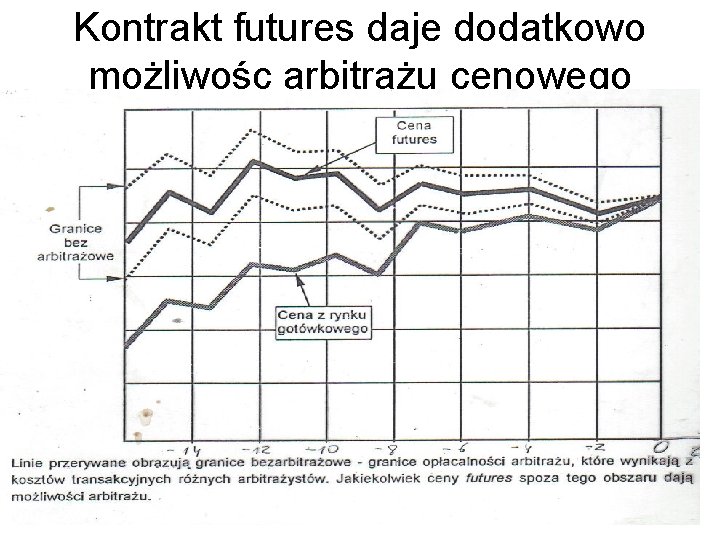
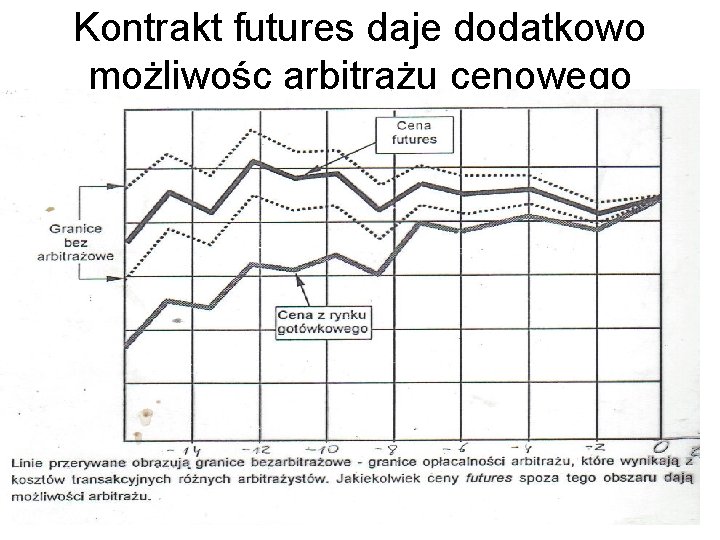
Kontrakt futures daje dodatkowo możliwośc arbitrażu cenowego
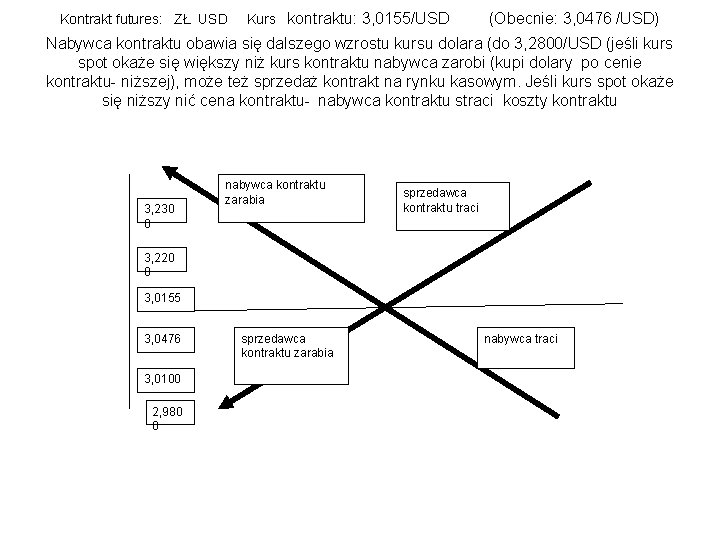
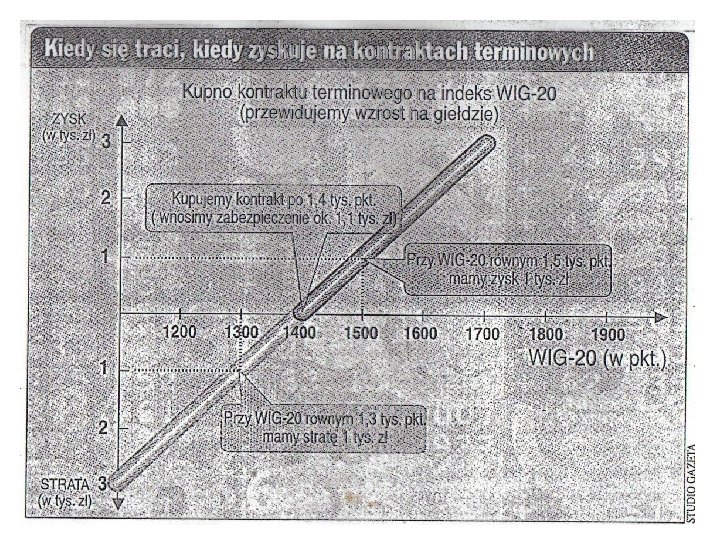
Kontrakt futures: ZŁ USD Kurs kontraktu: 3, 0155/USD (Obecnie: 3, 0476 /USD) Nabywca kontraktu obawia się dalszego wzrostu kursu dolara (do 3, 2800/USD (jeśli kurs spot okaże się większy niż kurs kontraktu nabywca zarobi (kupi dolary po cenie kontraktu- niższej), może też sprzedaż kontrakt na rynku kasowym. Jeśli kurs spot okaże się niższy nić cena kontraktu- nabywca kontraktu straci koszty kontraktu 3, 230 0 nabywca kontraktu zarabia sprzedawca kontraktu traci 3, 220 0 3, 0155 3, 0476 3, 0100 2, 980 0 sprzedawca kontraktu zarabia nabywca traci
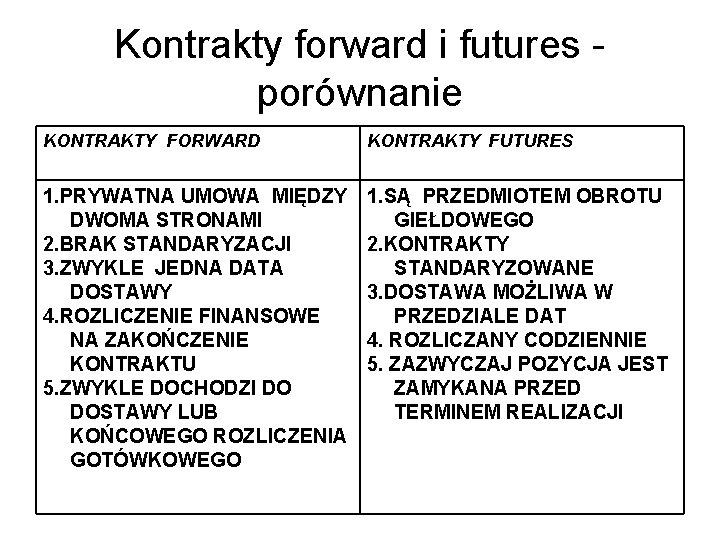
Kontrakty forward i futures porównanie KONTRAKTY FORWARD KONTRAKTY FUTURES 1. PRYWATNA UMOWA MIĘDZY DWOMA STRONAMI 2. BRAK STANDARYZACJI 3. ZWYKLE JEDNA DATA DOSTAWY 4. ROZLICZENIE FINANSOWE NA ZAKOŃCZENIE KONTRAKTU 5. ZWYKLE DOCHODZI DO DOSTAWY LUB KOŃCOWEGO ROZLICZENIA GOTÓWKOWEGO 1. SĄ PRZEDMIOTEM OBROTU GIEŁDOWEGO 2. KONTRAKTY STANDARYZOWANE 3. DOSTAWA MOŻLIWA W PRZEDZIALE DAT 4. ROZLICZANY CODZIENNIE 5. ZAZWYCZAJ POZYCJA JEST ZAMYKANA PRZED TERMINEM REALIZACJI
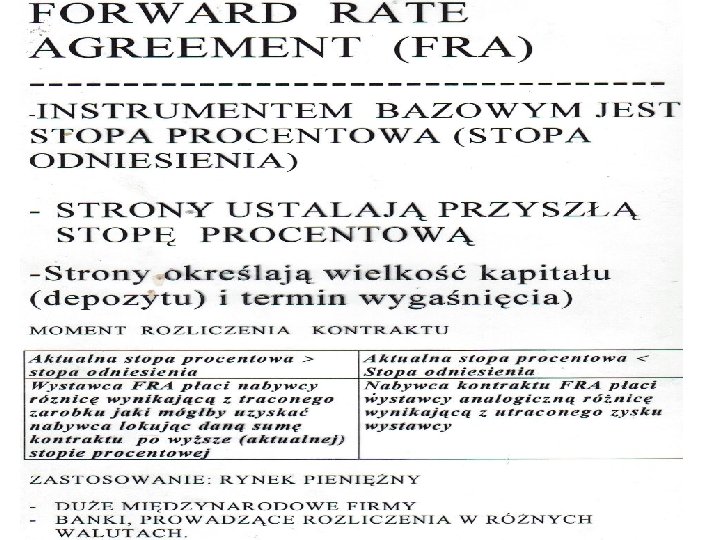
FRA • Kontrakt FRA = umowa o Liczonych od umownej kwoty transakcji rozliczenie różnic odsetkowych Zakładamy niekorzystną zmianę stóp procentowych i zabezpieczmy się
Prosty hedging; zawarcie transakcji na rynku kasowym i odwrotnej na rynku terminowym
• Hedging zakupowy • Hedging (buying hedge)- na sprzedażowy -na rynku terminowym zajmuję pozycję długą zajmuję pozycję (kupuję) krótką • Hedging prosty- • Hedging wykorzystuję tylko kombinowany- jeden rodzaj wykorzystanie wielu derywatów rodzajów derywatów
ARBITRAŻ • Arbitraż na rynkach finansowych oznacza dokonywanie obrotu tym samym instrumentem na różnych rynkach. Arbitraż oznacza wykorzystanie aktualnych róznic cen czy kursów na ten sam instrument pomiędzy różnymi rynkami. Zyskuje się wówczas róznice między cenami, tzw. marżę (spread). Najprostszym przykładem jest arbitraż walutowy; kupno tańszej waluty (względem jakiejś waluty porównywalnej) na rynku A i sprzedaż jej na rynku B, gdzie w stosunku do tej waluty porównywalnej jest droższa.
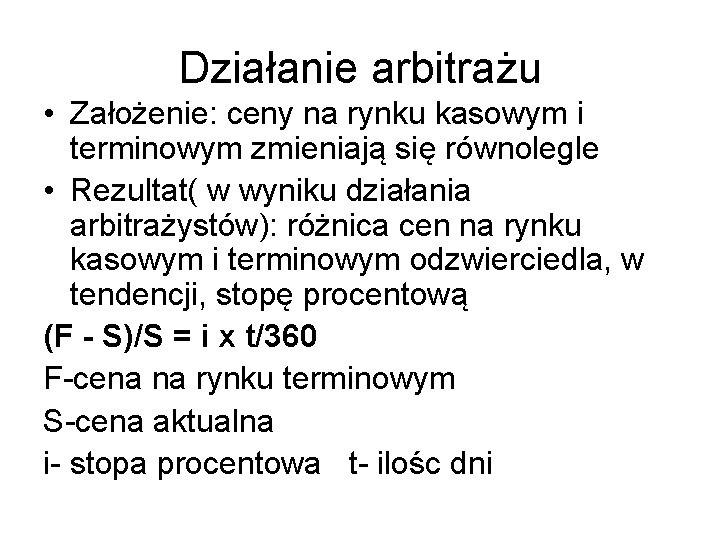
Działanie arbitrażu • Założenie: ceny na rynku kasowym i terminowym zmieniają się równolegle • Rezultat( w wyniku działania arbitrażystów): różnica cen na rynku kasowym i terminowym odzwierciedla, w tendencji, stopę procentową (F - S)/S = i x t/360 F-cena na rynku terminowym S-cena aktualna i- stopa procentowa t- ilośc dni
Kontrakt futures daje dodatkowo możliwośc arbitrażu cenowego
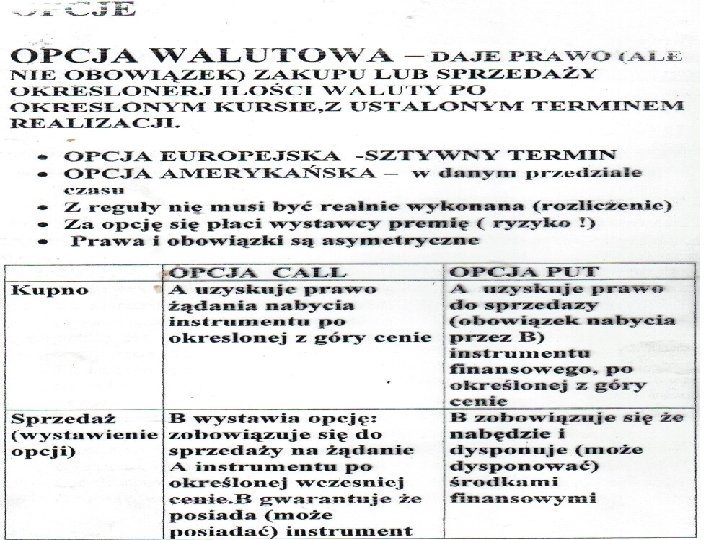
OPCJE
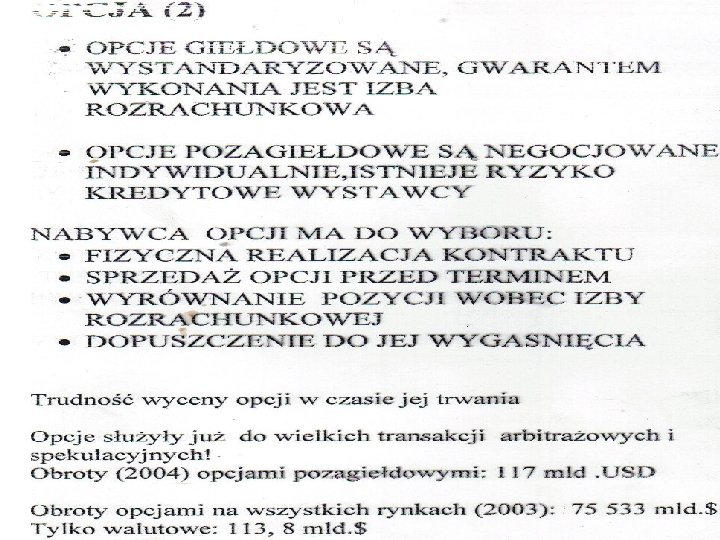
OPCJE • Opcja jest droga, jest realnym wydatkiem a skorzystamy z niej tylko w pewnych warunkach • Może działać jak „ polisa ubezpieczeniowa” przed niekorzystnym wzrostem/spadkiem ceny • Można oszczędzić częśc kosztów równocześnie wystawiając opcję odwrotną - ale jest to duże ryzyko
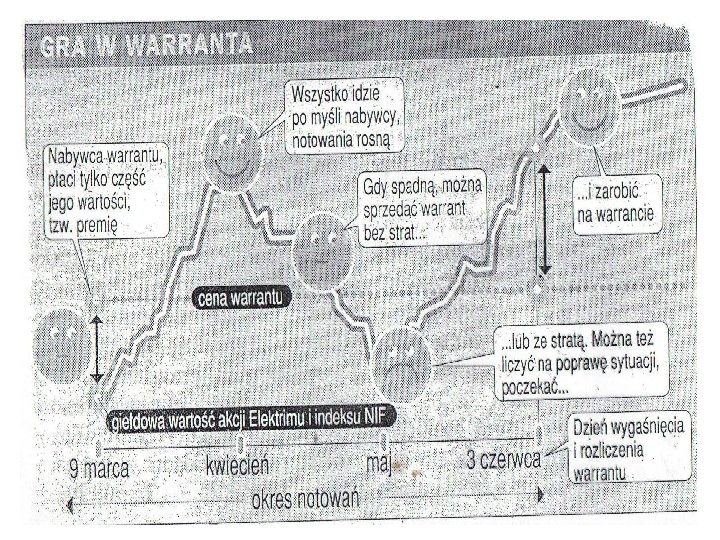
Warrant • Jest zawsze papierem wartościowym, którego wartośc zależy od instrumentu bazowego, bezwarunkowym zobowiązaniem do rozliczenia z właścicielem warrantu w dniu wykonania (wypłacenia kwoty rozliczenia). Jest rozliczany między stronami, bez pośrednictwa izby rozrachunkowej
Klasyfikacja warrantów • Ze względu na podmiot emitujący: • - warrant opcyjny- wystawcą jest bank, biuro maklerskie lub instytucja finansowa • warrant subskrypcyjny- wystawcą jest spółka akcyjna, na własne akcje przyszłej emisji • Ze względu na termin: • warrant europejski: w dniu wykonania • warrant amerykański-w dowolnym dniu do wygaśnięcia
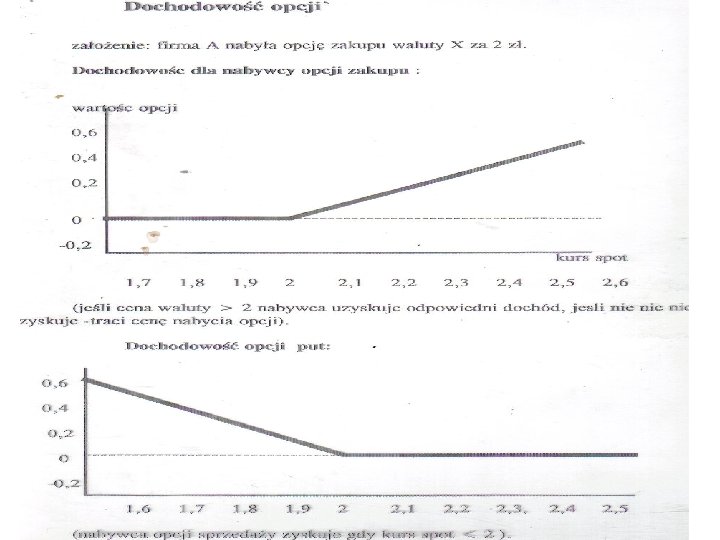
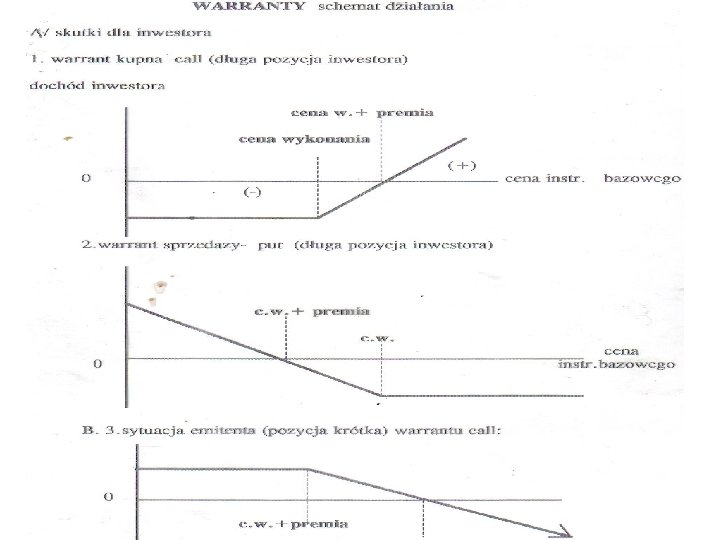
Klasyfikacja warrantów (2) • Warrant kupna (CALL): daje posiadaczowi prawo do kupna określonej ilości instrumentu bazowego, w ustalonym okresie i po ustalonej cenie Np: cena akcji w t 1 – cena wykonania t 1 • Warrant sprzedaży (PUT): umozliwia inwestorowi sprzedaż instrumentu podstawowego po ustalonej cenie , w dniu wygaśnięcia • Np: cena wykonania w t 1 – cena akcji , t 1
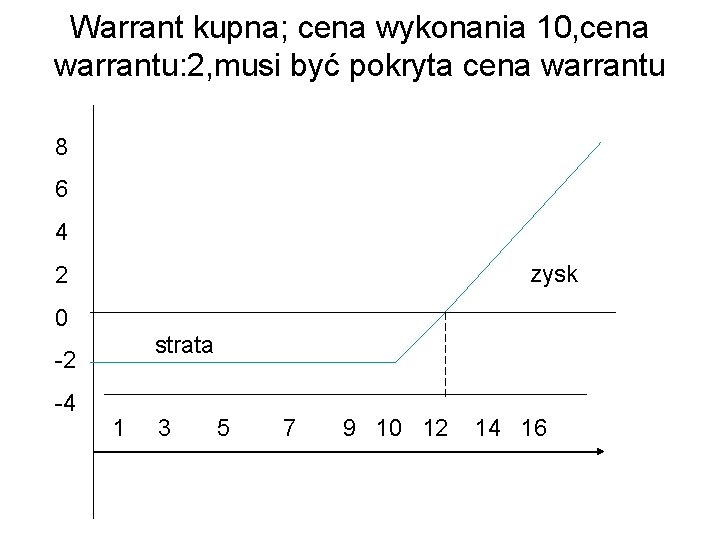
Warrant kupna; cena wykonania 10, cena warrantu: 2, musi być pokryta cena warrantu 8 6 4 zysk 2 0 -2 -4 strata 1 3 5 7 9 10 12 14 16
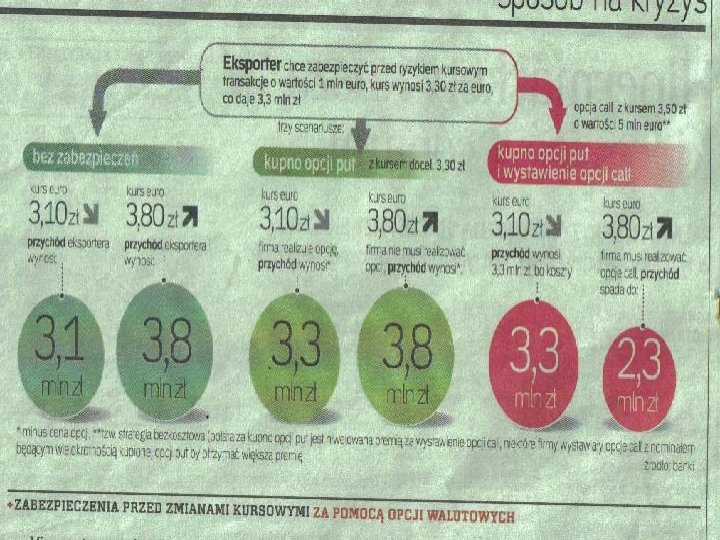
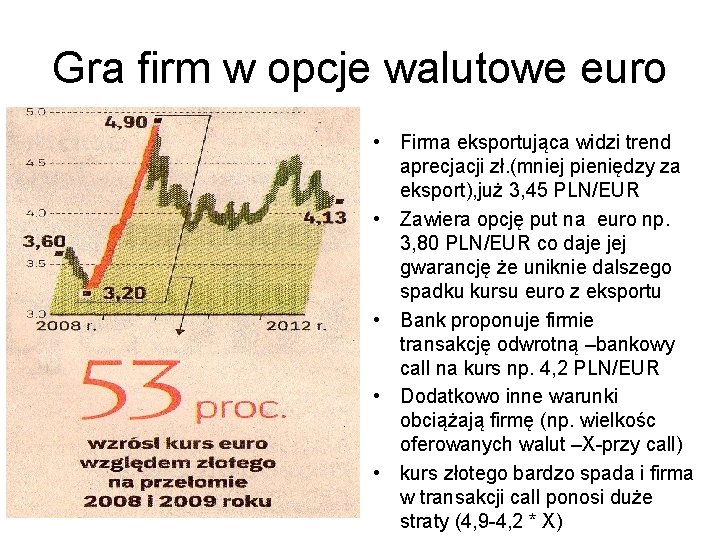
Gra firm w opcje walutowe euro • Firma eksportująca widzi trend aprecjacji zł. (mniej pieniędzy za eksport), już 3, 45 PLN/EUR • Zawiera opcję put na euro np. 3, 80 PLN/EUR co daje jej gwarancję że uniknie dalszego spadku kursu euro z eksportu • Bank proponuje firmie transakcję odwrotną –bankowy call na kurs np. 4, 2 PLN/EUR • Dodatkowo inne warunki obciążają firmę (np. wielkośc oferowanych walut –X-przy call) • kurs złotego bardzo spada i firma w transakcji call ponosi duże straty (4, 9 -4, 2 * X)
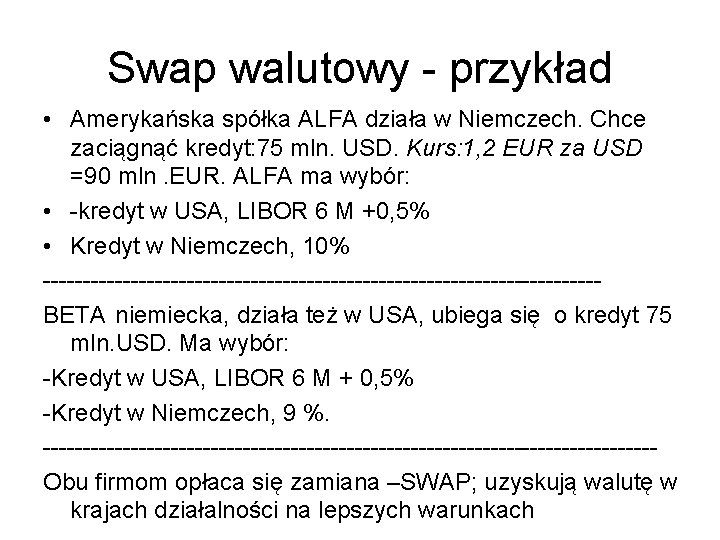
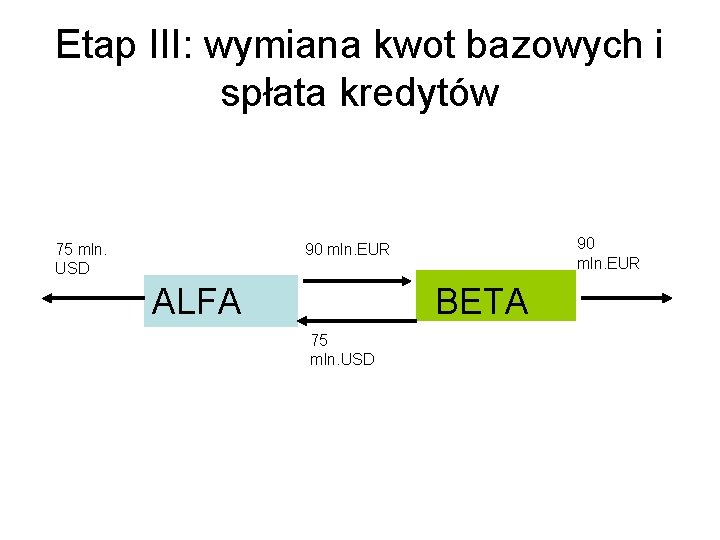
Swap walutowy - przykład • Amerykańska spółka ALFA działa w Niemczech. Chce zaciągnąć kredyt: 75 mln. USD. Kurs: 1, 2 EUR za USD =90 mln. EUR. ALFA ma wybór: • -kredyt w USA, LIBOR 6 M +0, 5% • Kredyt w Niemczech, 10% -----------------------------------BETA niemiecka, działa też w USA, ubiega się o kredyt 75 mln. USD. Ma wybór: -Kredyt w USA, LIBOR 6 M + 0, 5% -Kredyt w Niemczech, 9 %. --------------------------------------Obu firmom opłaca się zamiana –SWAP; uzyskują walutę w krajach działalności na lepszych warunkach
Przykład: Non-Delivery Forward (kontrakt terminowy bez dostawy) • Kontrakt NDF = umowa o rozliczenie róznic kursowych Liczonych od umownej kwoty transakcji
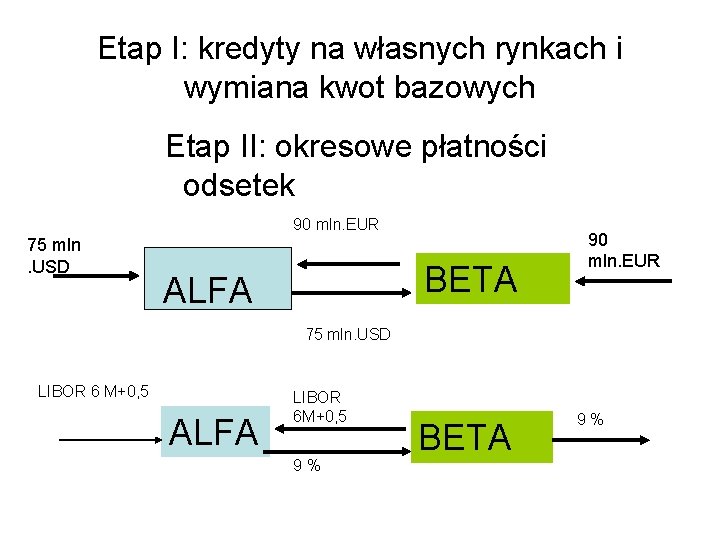
Etap I: kredyty na własnych rynkach i wymiana kwot bazowych Etap II: okresowe płatności odsetek 90 mln. EUR 75 mln . USD BETA ALFA 90 mln. EUR 75 mln. USD LIBOR 6 M+0, 5 ALFA LIBOR 6 M+0, 5 9 % BETA 9 %
Etap III: wymiana kwot bazowych i spłata kredytów 75 mln. USD 90 mln. EUR ALFA BETA 75 mln. USD
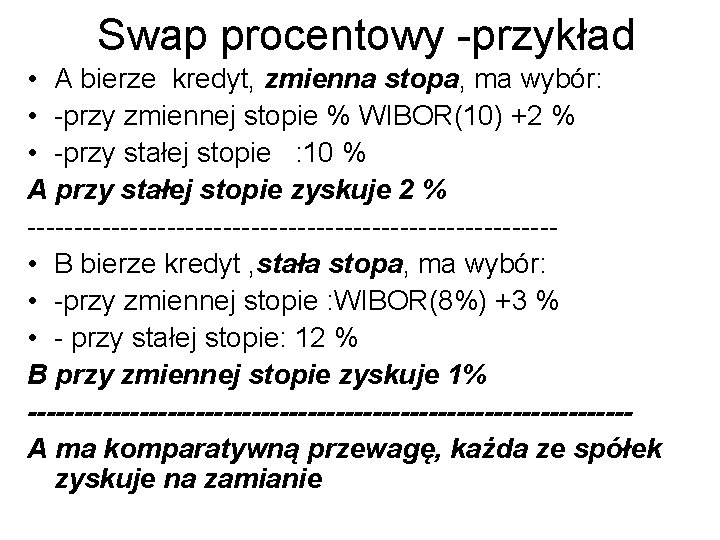
Swap procentowy -przykład • A bierze kredyt, zmienna stopa, ma wybór: • -przy zmiennej stopie % WIBOR(10) +2 % • -przy stałej stopie : 10 % A przy stałej stopie zyskuje 2 % ---------------------------- • B bierze kredyt , stała stopa, ma wybór: • -przy zmiennej stopie : WIBOR(8%) +3 % • - przy stałej stopie: 12 % B przy zmiennej stopie zyskuje 1% --------------------------------A ma komparatywną przewagę, każda ze spółek zyskuje na zamianie
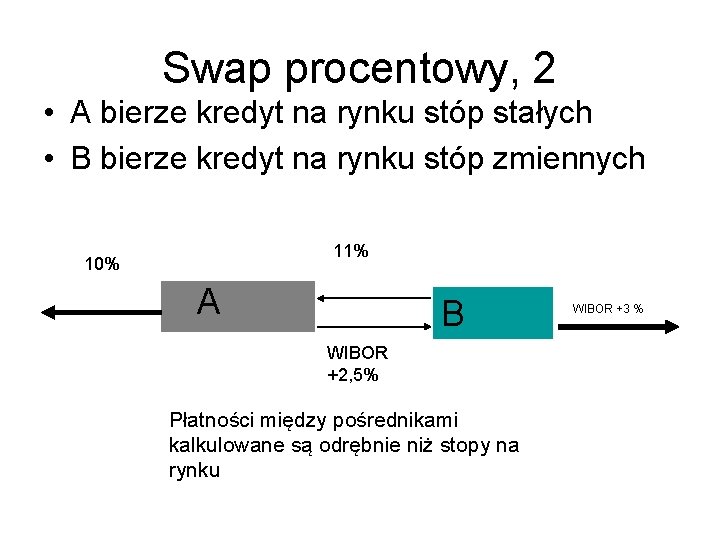
Swap procentowy, 2 • A bierze kredyt na rynku stóp stałych • B bierze kredyt na rynku stóp zmiennych 11% 10% A B WIBOR +2, 5% Płatności między pośrednikami kalkulowane są odrębnie niż stopy na rynku WIBOR +3 %
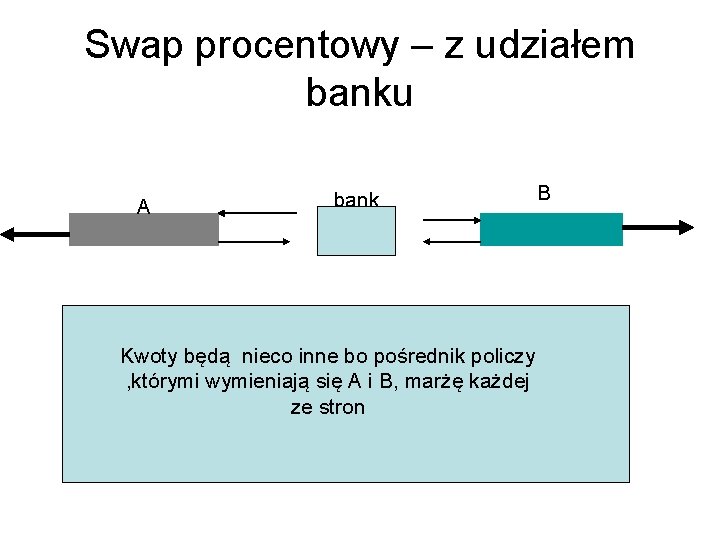
Swap procentowy – z udziałem banku A bank B Kwoty będą nieco inne bo pośrednik policzy , którymi wymieniają się A i B, marżę każdej ze stron
Interest Rate Swap (IRS) • Mamy obligacje 5 -letnie • Sfinansowane odnawialną 3 mies. Pożyczką • Zabezpieczamy się przed ryzykiem spadku ceny obligacji • Kontrakt IRS o nominalnej wartości 5 mln. zł -co 3 miesiące będzie rozliczana różnica między WIBOR 3 mies. a 5 letnią stopą procentową
Fundusze hedgingowe są najbardziej nastawione na czystą spekulację Nie podlegały dotąd nadzorowi. Powodowały masowe przemieszczanie się , w krótkim okresie czasu, olbrzymich aktywów Obecnie , po kryzysie, panuje opinia że powinny być nadzorowane
F. Inwestycyjne a hedgingowe • Otwartość dla inwestora • Brak limitów ilosciowych inwestowania • Silne ograniczenia inwestowania aktywów • Licencjonowanie, nadzór • - wyłączenie derywatów • - brak krótkiej sprzedazy • Brak/ograniczenia dźwigni • Plynnośc (otwarte) • • Wolne, brak licencji Wąskie drzwi (kto? ) Duży próg wejścia (suma) Brak ram inwestowania Bardzo duże ryzyko Spekulacja (np. . waluty) Ponadprzeciętny zysk (cel) • Brak nadzoru • Brak transparentności i informacji
F. Hedgingowe • • • Alteratywna forma inwestycji Nie idą z rynkiem, czasem przeciw Szukają okazji Załozone duże ryzyko i zysk Wykorzystanie arbitrazu, dużej dźwigni , pozycji krótkich, hedgingu • Wykorzystują matematyczne modele ryzyka , algorytmy transakcji • To wolny, nie regulowany rynek
F. hedgingowe typowe • • • Krótka sprzedaż Long/short Gra przeciw rynkowi Hedging jako zabezpieczanie pozycji Funds of hedge funds W niepłynne aktywa (kupuje zdyskontowane długi) W rynki wschodzące; rynki surowcowe, geograficzne (ryzyko, brak płynności) Arbitrażowe (aktywa ale na róznych rynkach) Makro- przeciw trendom, także światowym Gra na niezwykłe zdarzenia (np. . przejęcia)
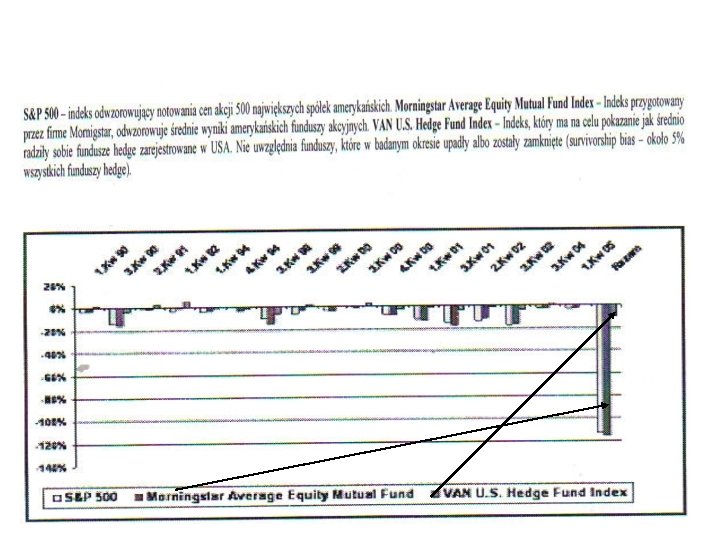
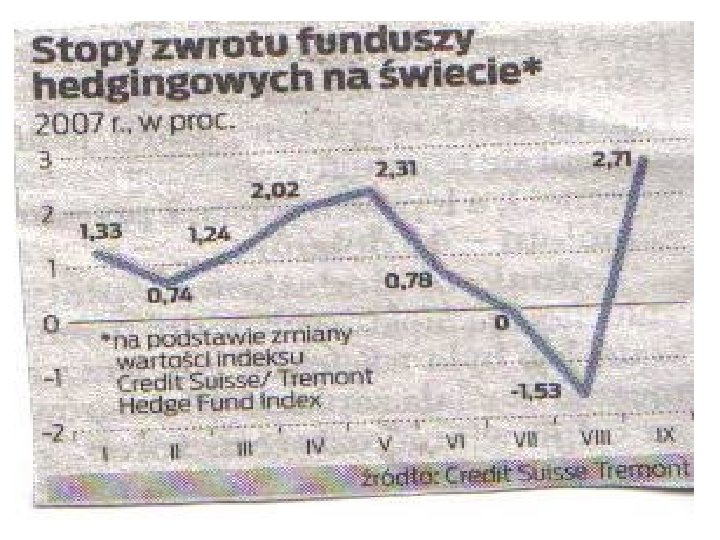
Fundusze hedgingowe- historia • • Pierwszy w USA, 1949 Rozkwit po 1971 (koniec stałych kursów) Podaż derywatów, masowe wykorzystywanie Po 1990 r. : Rekordy zyskowności Deregulacja rynków finansowych Wchodzą klasyczni inwestorzy (f. emerytalne) Boom po 2000 (2006 -2007: 14, 5 % ; av. S&P 7%) 2008: r. - kryzys. Obecnie projekty regulacji?
Prowizje funduszu hedge • • Za zarządzanie |(management fee), np. 2% Za sukces powyżej pewnego limitu; ok. . 20 % Ustanawia się limit (minimum wartości) Wynagrodzenie za sukces dopiero od osiągnięcia limitu • Min. 2 lata • Olbrzymie dochody z prowizji stały się celem krytyki w USA (we Francji i W. Brytanii opodatkowanie 50%)
ETF-y Exchange Trade Funds
Czy można połączyć cechy funduszu inwestycyjnego otwartego i zamkniętego? ETF-Exchange Trade Funds • Jednostki funduszu otwartego mają każdego dnia net value –ale nie można nimi swobodnie obracać • Certyfikaty funduszu zamkniętego mogą być handlowane (nie zawsze ciągle) ale mają tylko aktualną wartość rynkowa (może być większa lub mniejsza niż wynikająca z pokrycia danymi aktywami)
ETF-y; historia • • Powstanie: USA, 1993 r. W Europie- od 1999 r Pierwszy replikujący indeksy: 2002 r. W Polsce- na razie brak odpowiedniej regulacji (potrzebna zmiana ustawy o f. inwestycyjnych i o ofercie publicznej z 2005 r. ) • W 2010 r. ETF WIG-u 20? • Początkowo były tworzone dla inwestorów instytucjonalnych • Wysoka płynnośc, niskie koszty zarządzania
ETF jest zbiornikiem aktywów dobranych wg. danego kryterium , np. : • • • ETF kraju ETF przemysłu komputerowego ETF złota ETF akcji małych firm Aktywami mogą być akcje, obligacje, indeksy. ETF umożliwia inwestowanie w dany aktyw bez jego bezpośredniego nabycia; nabywa go sam fundusz a inwestor nabywa jednostki funduszu • Jednostki funduszu są wyceniane tak jak aktywa które posiada fundusz
• Fundusz zakupuje dane aktywa (np. akcje kopalń złota) • Dzieli na jednostki i oferuje dużym nabywcom , ci dalej rozprowadzają małym inwestorom • Jednostki funduszu są wyceniane każdego dnia wg. cen (kursów) aktywów • Są dopuszczone do obrotu giełdowego i tam notowane i handlowane • Zwykle zarządzane sa pasywnie (trzymają dane aktywa) • Większość ETF działa na rynkach międzynarodowych • W USA tworzenie jest wolne, nie są licencjonowane
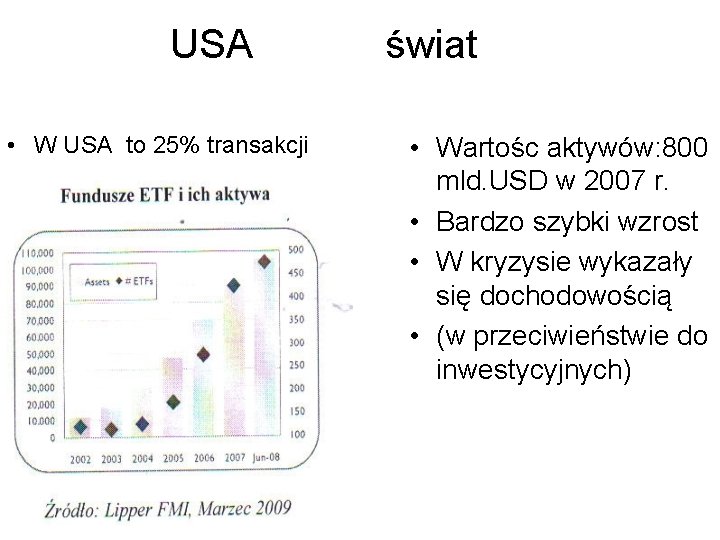
USA • W USA to 25% transakcji świat • Wartośc aktywów: 800 mld. USD w 2007 r. • Bardzo szybki wzrost • W kryzysie wykazały się dochodowością • (w przeciwieństwie do inwestycyjnych)
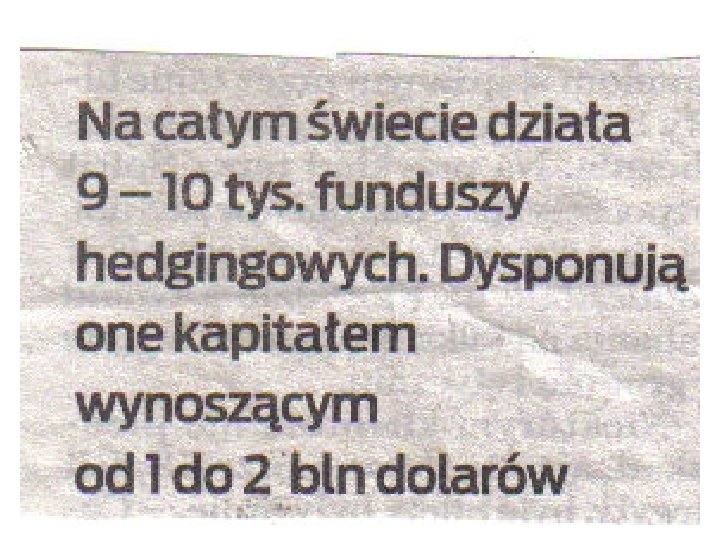
Fundusze na świecie • 10 tys. - 30 tys. ? Brak ewidencji • Aktywa: ponad 1 bln, USD • Obecnie b. popularne, wśród zwyłych inwestorów i instytucji finansowych • Najwięcej USA, W. Brytania, także Azja • W Europie dążenia do regulacji (UCITS) • Czy po kryzysie będzie nadzór? ? ?
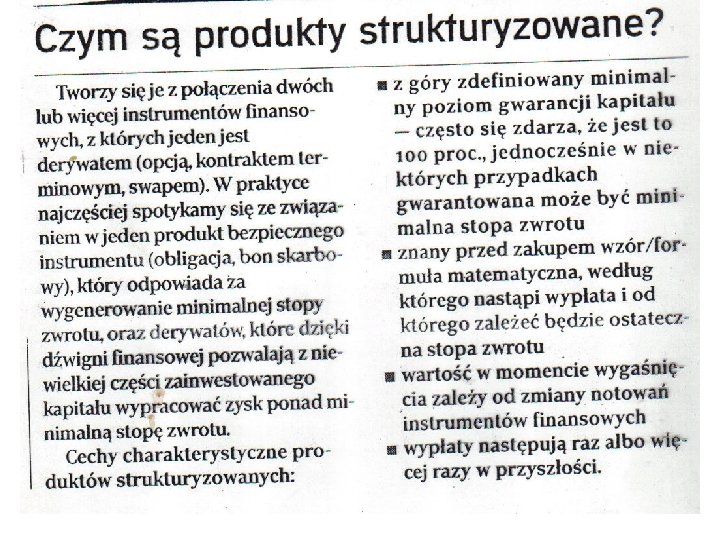
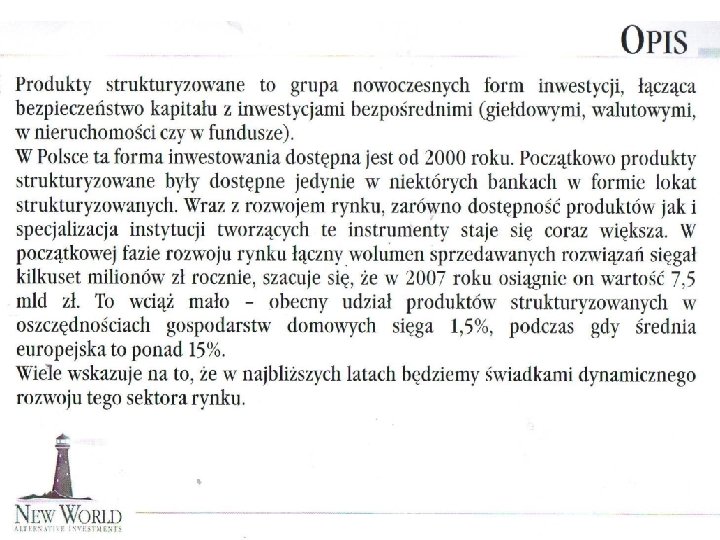
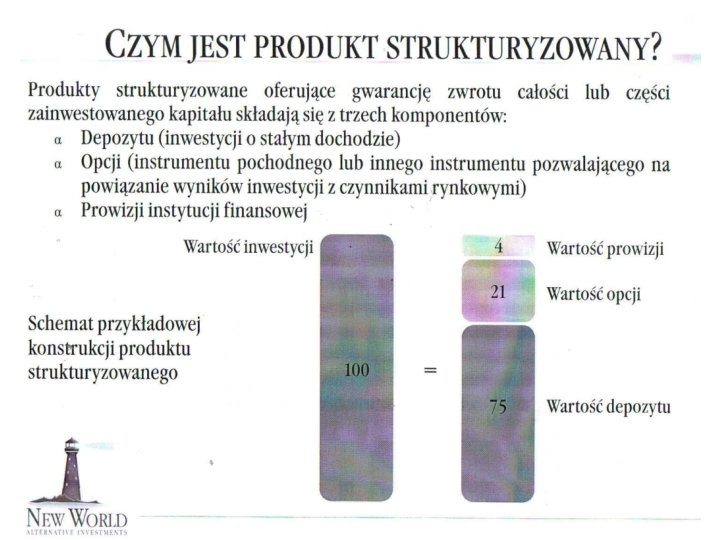
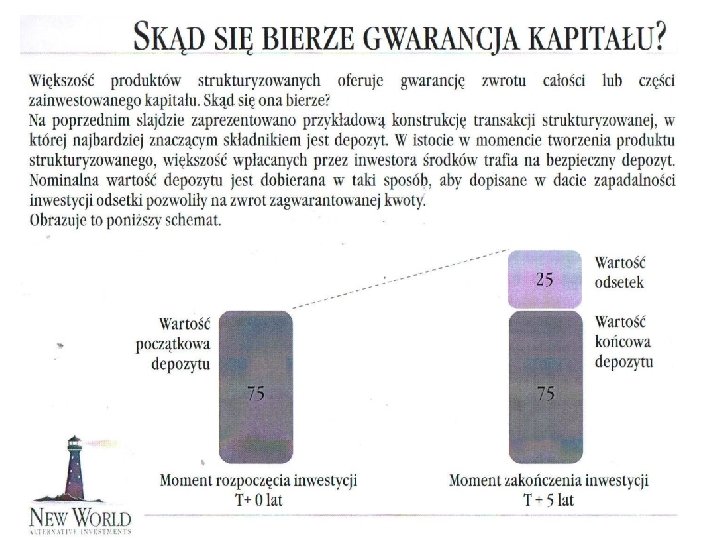
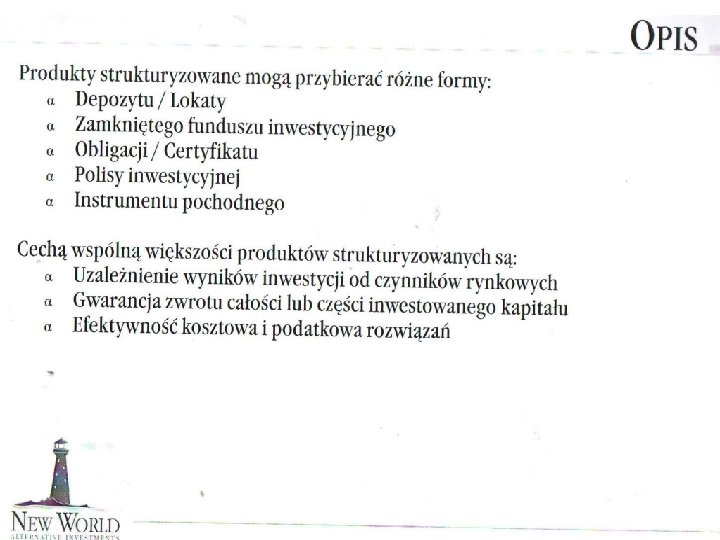
Produkty strukturyzowane Prezentacja
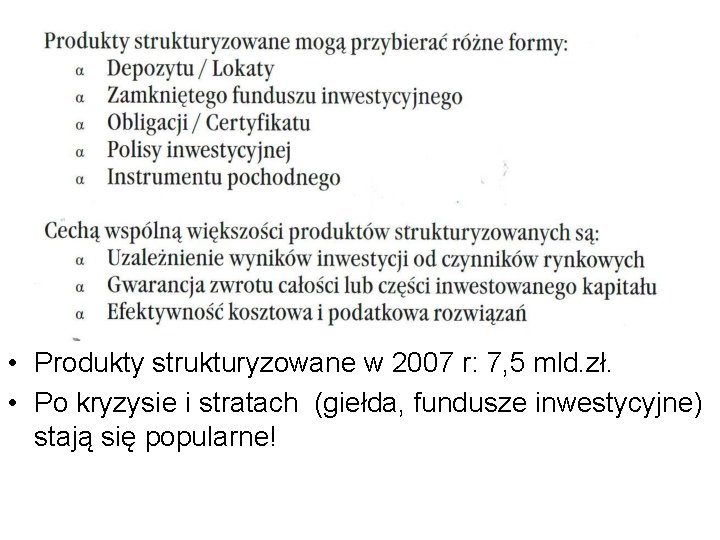
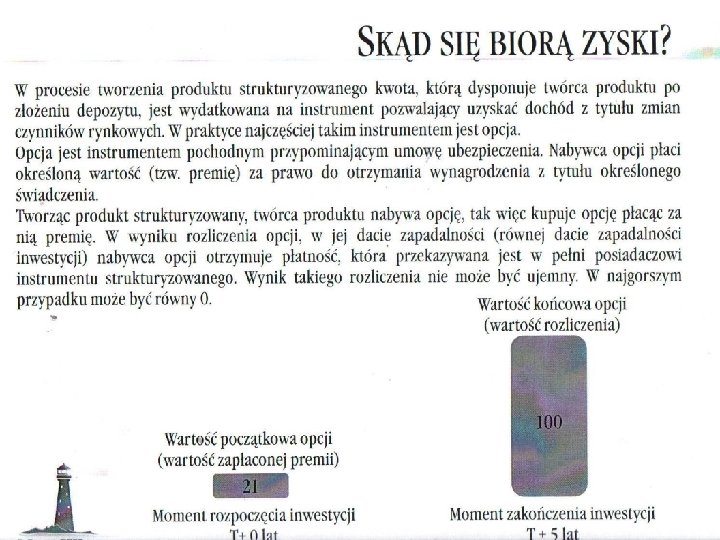
• Produkty strukturyzowane w 2007 r: 7, 5 mld. zł. • Po kryzysie i stratach (giełda, fundusze inwestycyjne) stają się popularne!
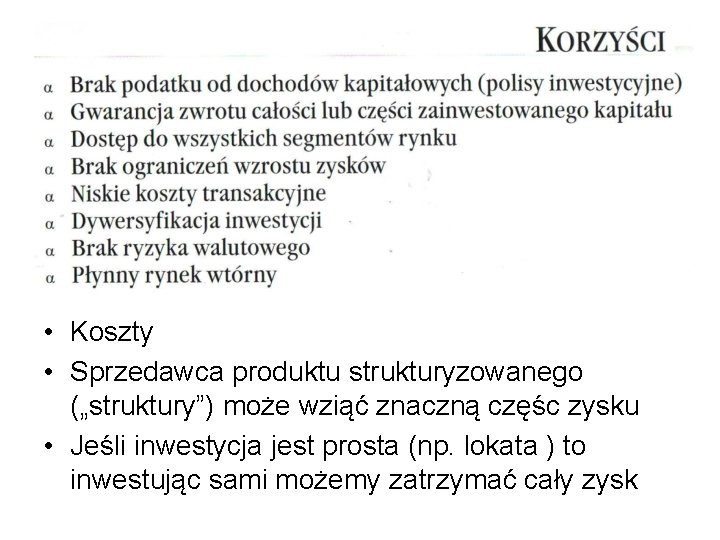
• Koszty • Sprzedawca produktu strukturyzowanego („struktury”) może wziąć znaczną częśc zysku • Jeśli inwestycja jest prosta (np. lokata ) to inwestując sami możemy zatrzymać cały zysk
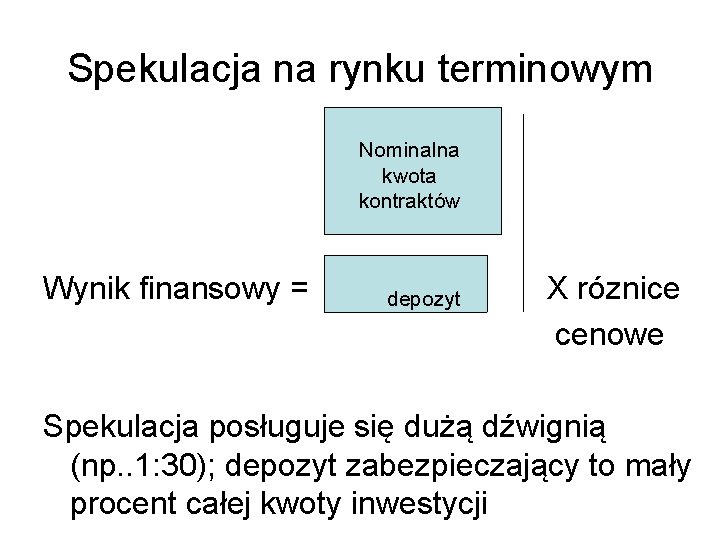
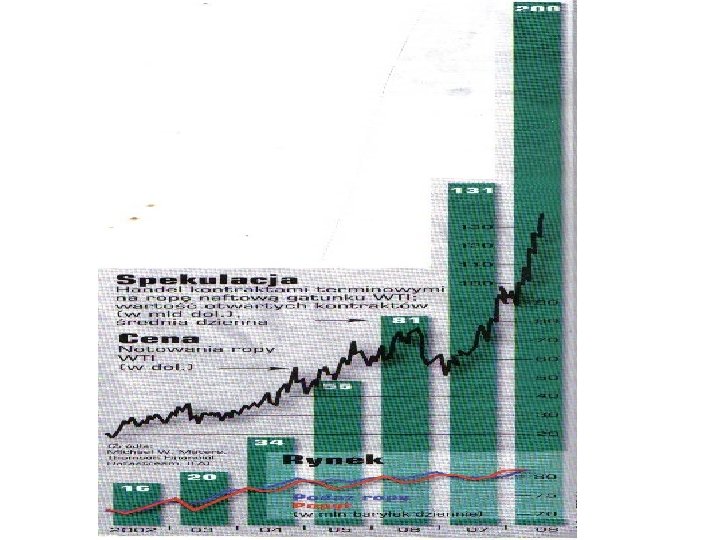
Spekulacja na rynku terminowym Nominalna kwota kontraktów Wynik finansowy = depozyt X róznice cenowe Spekulacja posługuje się dużą dźwignią (np. . 1: 30); depozyt zabezpieczający to mały procent całej kwoty inwestycji
Czy spekulanci są pożyteczni? • Spekulanci świadomie przejmują (kupują ) ryzyko dzięki czemu strona zabezpieczająca się przed ryzykiem znajduje partnera kontraktu; gdyby nie było spekulantów nie byłoby możliwe zawieranie wielu kontraktów terminowych • Spekulanci zabezpieczają płynnośc rynku, zarówno kasowego jak i zwłaszcza terminowego; dzięki nim funkcjonuje rynek wtórny kontraktów terminowych • W sensie makroekonomicznym spekulanci koncentrują ryzyko w gospodarce , zwłaszcza na rynkach finansowych.
Structured Investment Vehicle(SIV) SIV
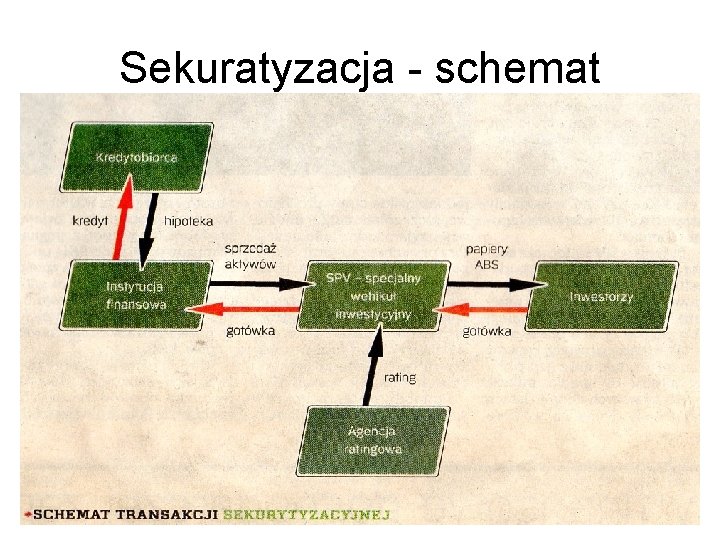
Sekuratyzacja • Powołujemy spółkę specjalnego znaczenia • Wyposażamy ją w pewne aktywa • przekazujemy należnosci z kredytów (upoważnienie do pobierania) • Trzeba uzyskać rating • SIV emituje papiery dłużne zabezpieczone ciągłym spływem naleznosci • Przepakowanie, podział, ew. grupy ryzyka • Emisja papierów dłużnych , szukamy nabywcy • Efekt: aktywa (należności przyszłe) zmieniają się w płynny kapitał, dalej można nim obracać
Sekuratyzacja - schemat
Derywaty -USA Przyczynek do kryzysu finansowego
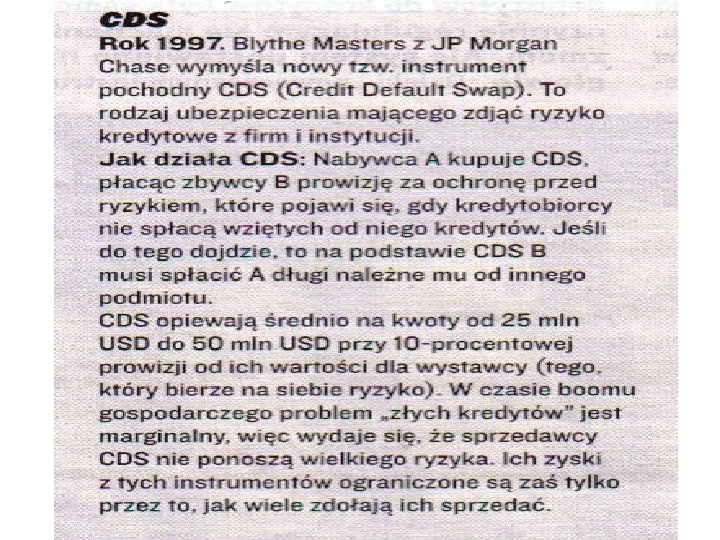
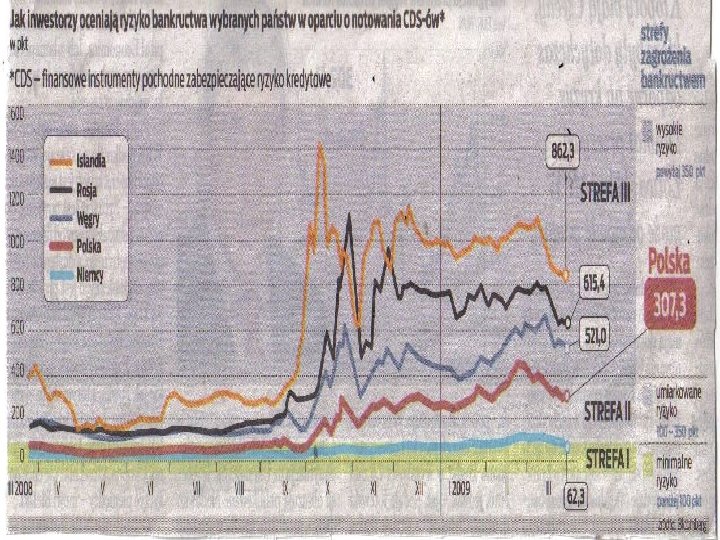
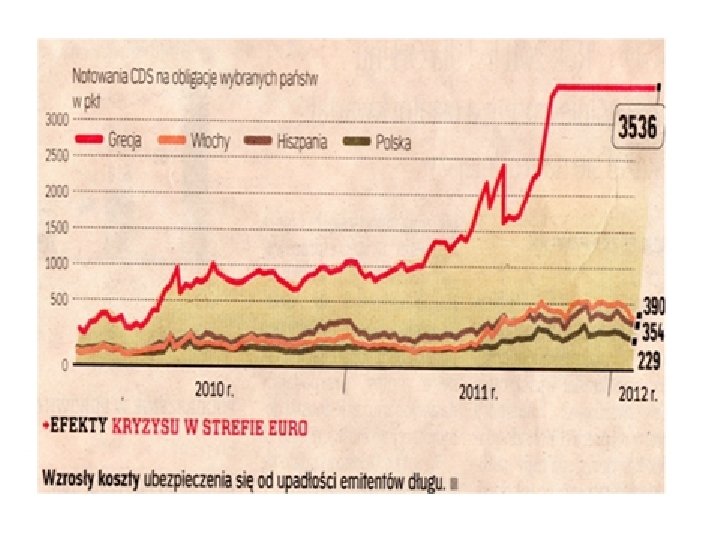
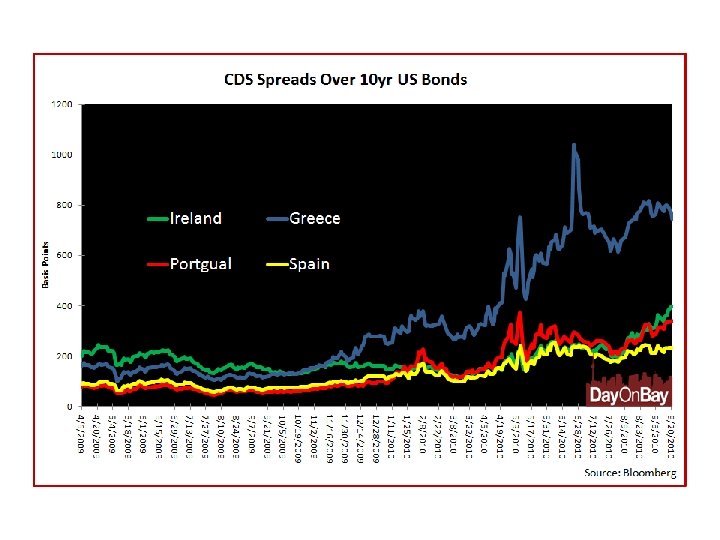
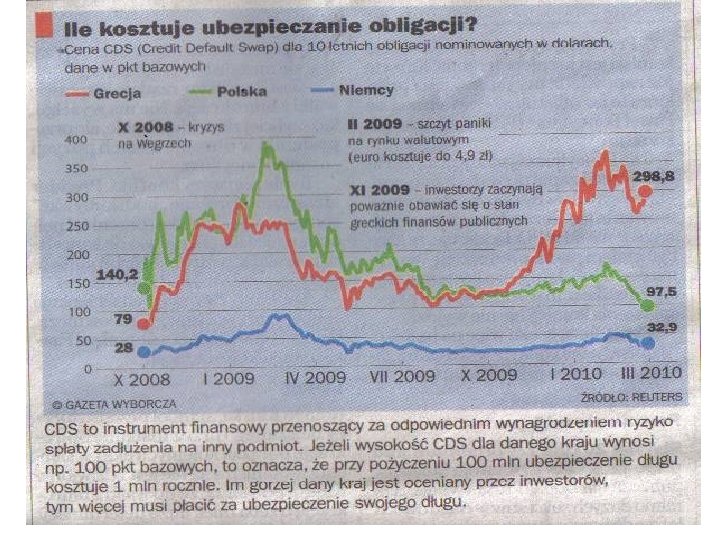
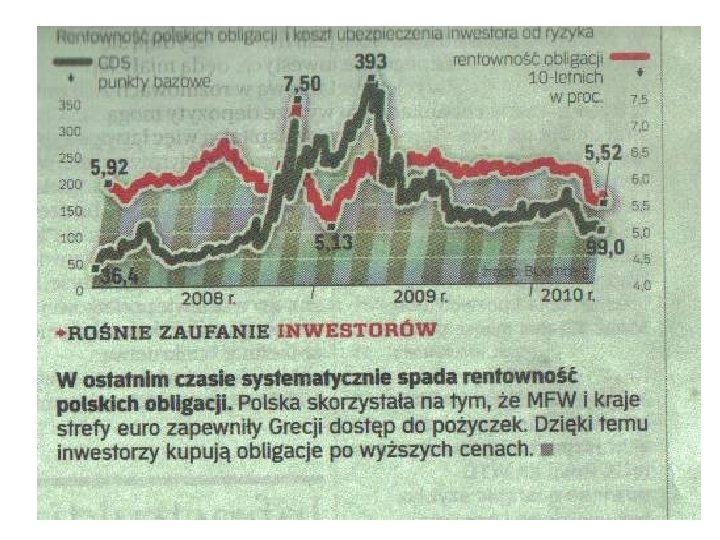
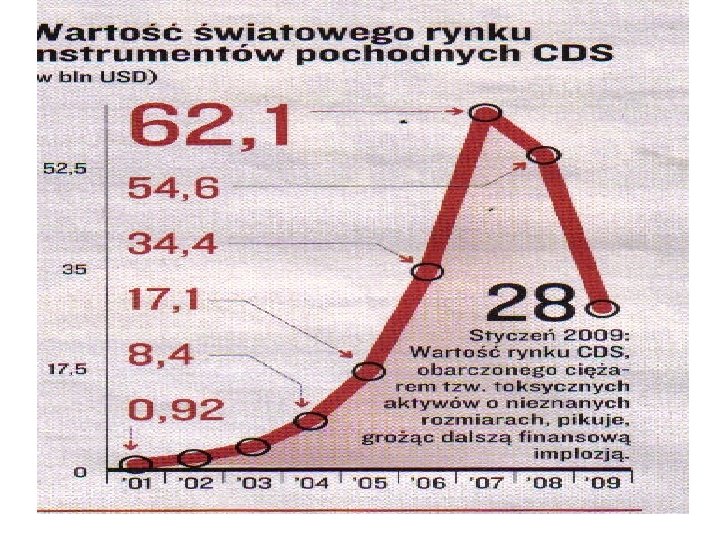
CDS • CREDIT DEFAULT SWAPS • -INSTRUMENTY ZABEZPIECZAJĄCE PRZED RYZYKIEM NIESPLACENIA (DEFAULT) PAPIERTU DŁUZNEGO, np. obligacji
Pochodne w Polsce
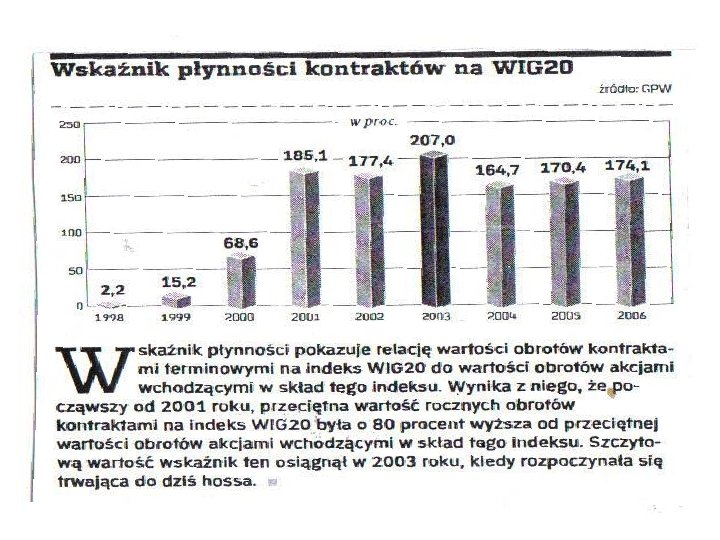
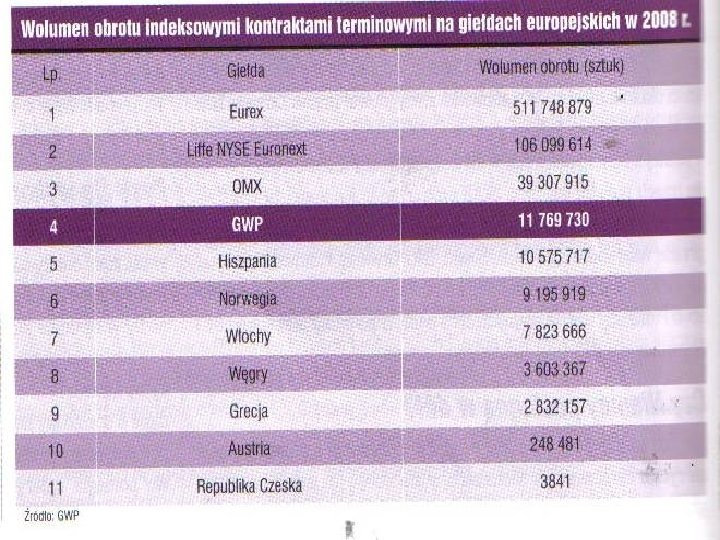
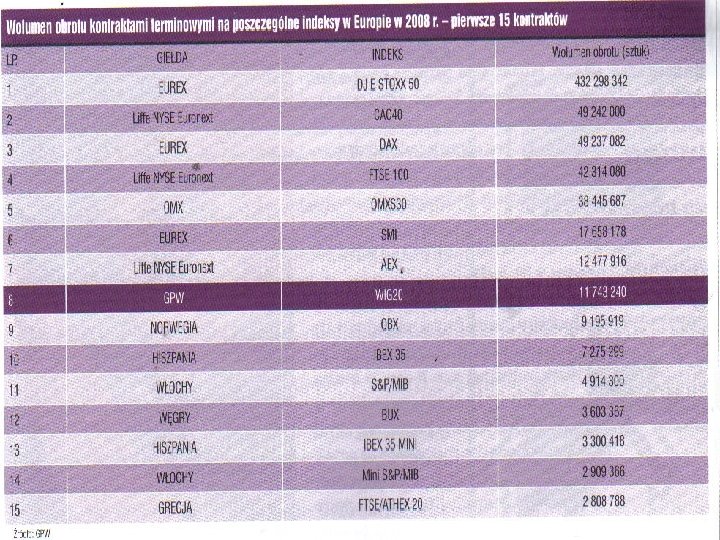
Kontrakty terminowe w Polsce • 51% wartości kontraktów to inwestorzy indywidualni( na giełdach zachodnichok. . 10 %) • 4 miejsce w Europie • Zachętą dla inwestorów indywidualnych jest dźwignia finansowa
Od 1. 1. 2014 • WIG 30 short odzwierciedla zmiany cen spółek odwrotnie proporcjonalnie do WIG 30. Oznacza to, że jego wartości kształtują się symetrycznie do indeksu WIG 30 - przy spadku WIG 30 o 10 pkt, WIG 30 short rośnie o 10 pkt, tym samym indeks ten może stanowić podstawę do oceny inwestycji w ramach krótkiej sprzedaży. • Wartości historyczne indeksu WIG 30 short przeliczone zostały od 31 grudnia 2007 roku. Pierwsza wartość indeksu wynosiła 3409, 54 pkt, zaś na koniec listopada 2013 r. wartość tego indeksu wyniosła 4650, 28 pkt, podała giełda.
• Indeks WIG 30 lev odzwierciedla zmiany cen spółek z uwzględnieniem dźwigni finansowej. Wzrost indeksu WIG 30 pociąga za sobą dwukrotnie większy wzrost indeksu WIG 30 lev - przykładowo wzrost WIG 30 o 10 pkt. powoduje wzrost WIG 30 lev o 20 pkt. Wartości historyczne indeksu WIG 30 lev zostały przeliczone za taki sam okres jak dla WIG 30 short • . Wartość tego indeksu 31 grudnia 2007 r. wynosiła 3409, 54 pkt, zaś na koniec listopada br. 1196, 88 pkt, czytamy dalej.
Derywaty na świecie
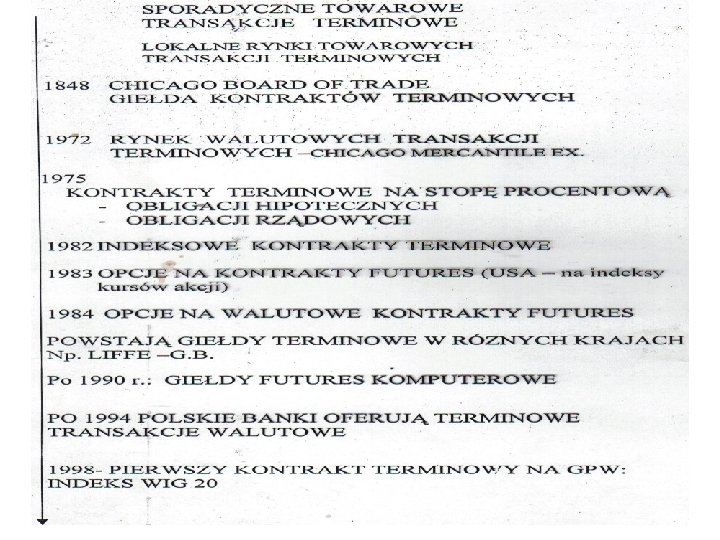
Jak rozwijał się rynek terminowy Instrumenty terminowe mają starą tradycję
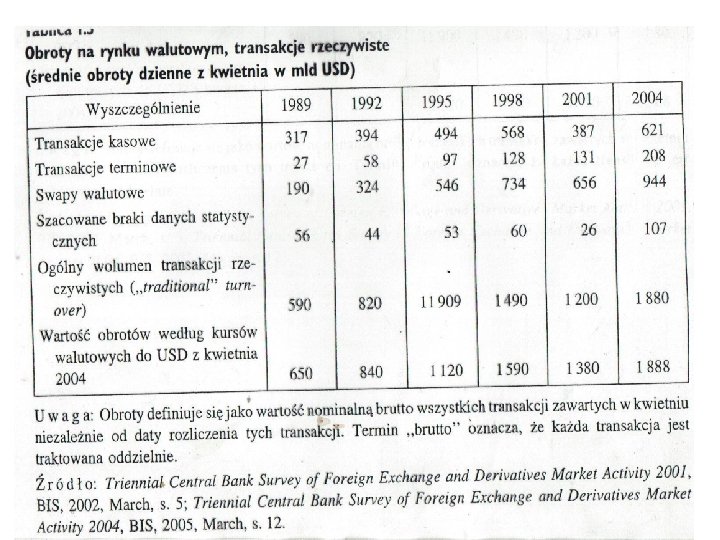
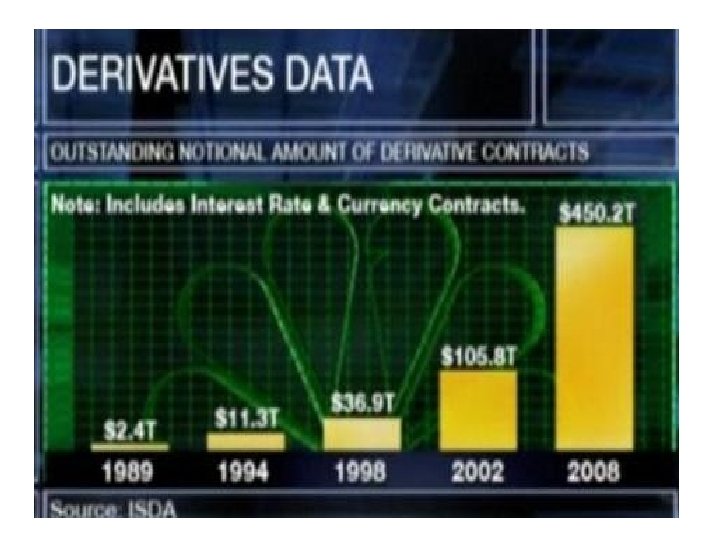
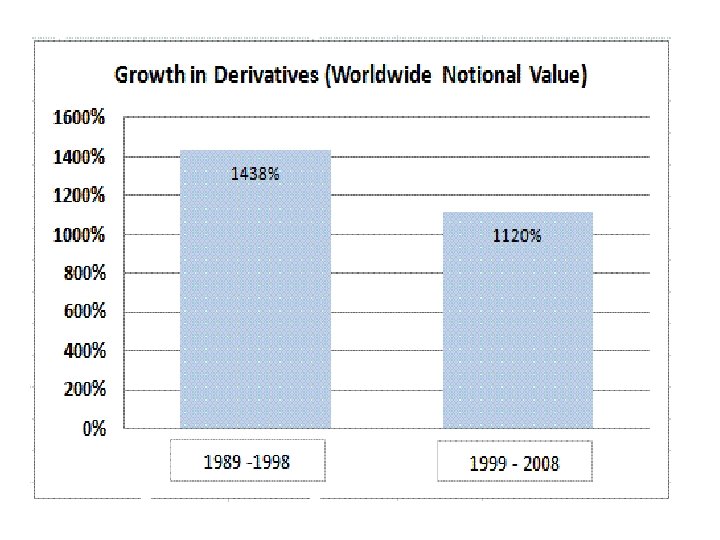
Dane o derywatach na świecie ISDA BIS
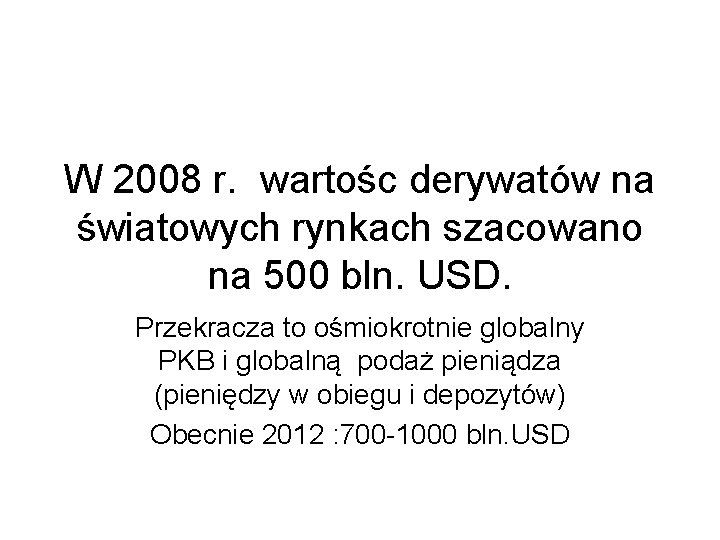
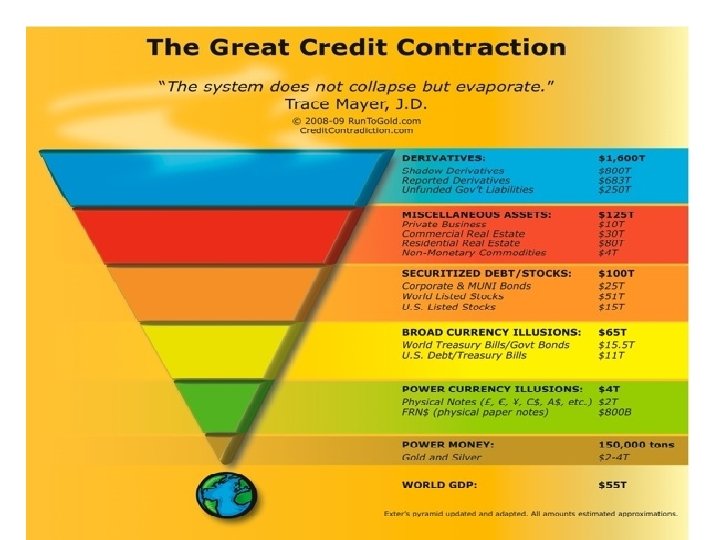
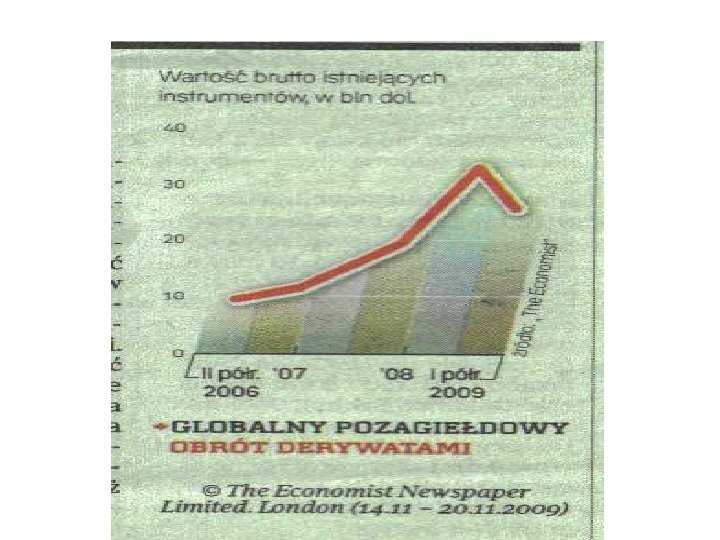
W 2008 r. wartośc derywatów na światowych rynkach szacowano na 500 bln. USD. Przekracza to ośmiokrotnie globalny PKB i globalną podaż pieniądza (pieniędzy w obiegu i depozytów) Obecnie 2012 : 700 -1000 bln. USD
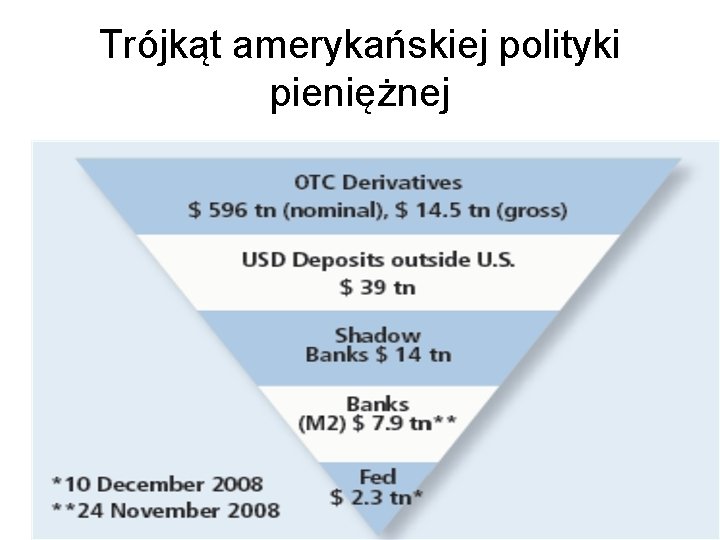
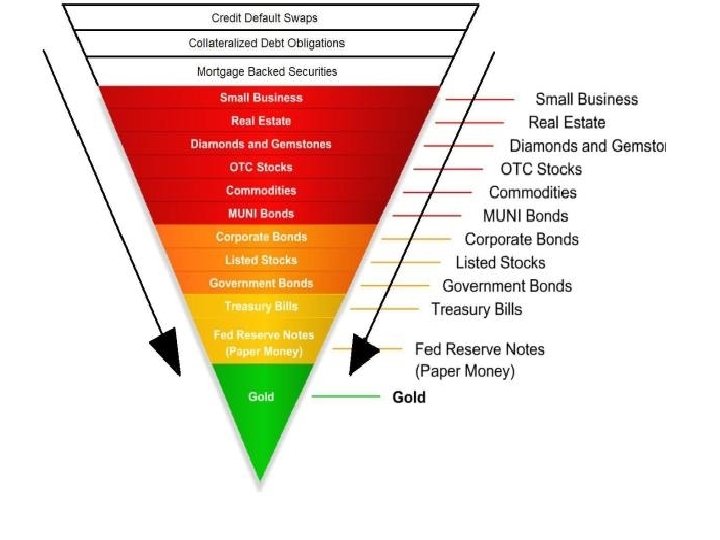
Trójkąt amerykańskiej polityki pieniężnej
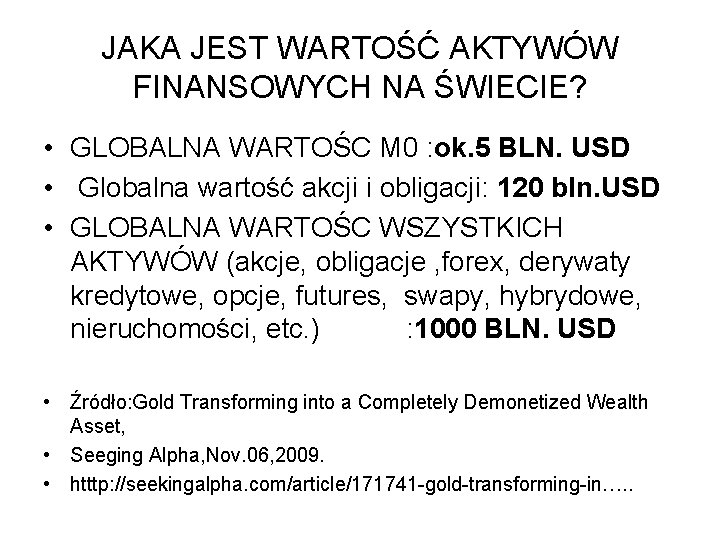
JAKA JEST WARTOŚĆ AKTYWÓW FINANSOWYCH NA ŚWIECIE? • GLOBALNA WARTOŚC M 0 : ok. 5 BLN. USD • Globalna wartość akcji i obligacji: 120 bln. USD • GLOBALNA WARTOŚC WSZYSTKICH AKTYWÓW (akcje, obligacje , forex, derywaty kredytowe, opcje, futures, swapy, hybrydowe, nieruchomości, etc. ) : 1000 BLN. USD • Źródło: Gold Transforming into a Completely Demonetized Wealth Asset, • Seeging Alpha, Nov. 06, 2009. • htttp: //seekingalpha. com/article/171741 -gold-transforming-in…. .
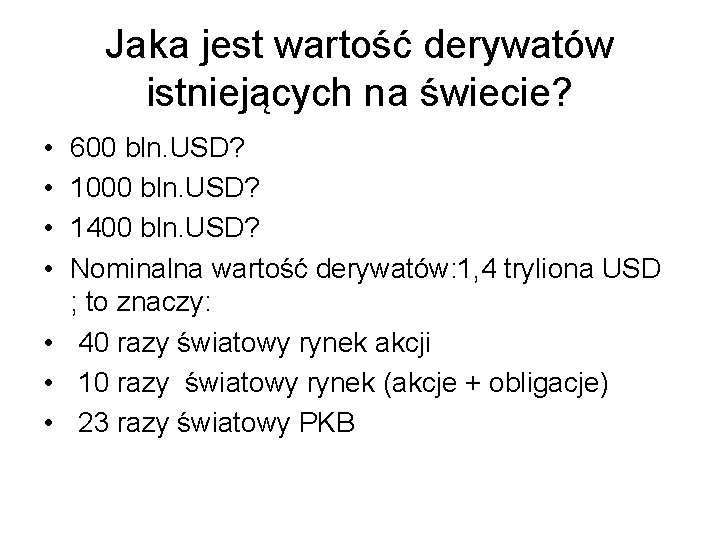
Jaka jest wartość derywatów istniejących na świecie? • • 600 bln. USD? 1000 bln. USD? 1400 bln. USD? Nominalna wartość derywatów: 1, 4 tryliona USD ; to znaczy: • 40 razy światowy rynek akcji • 10 razy światowy rynek (akcje + obligacje) • 23 razy światowy PKB
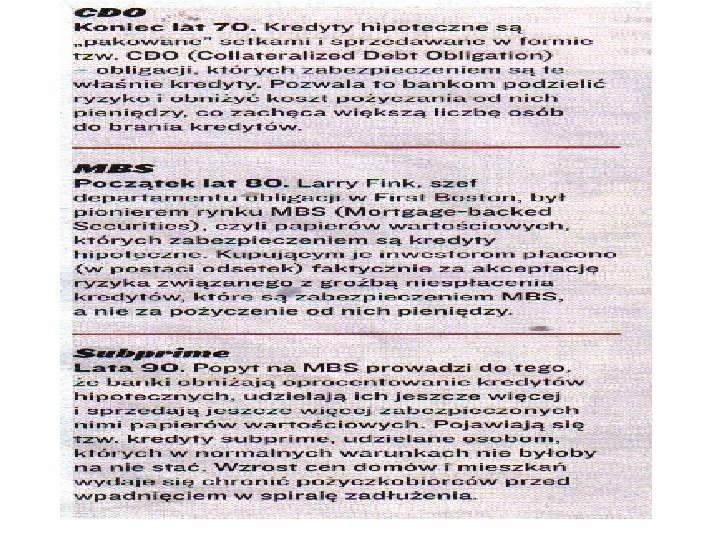
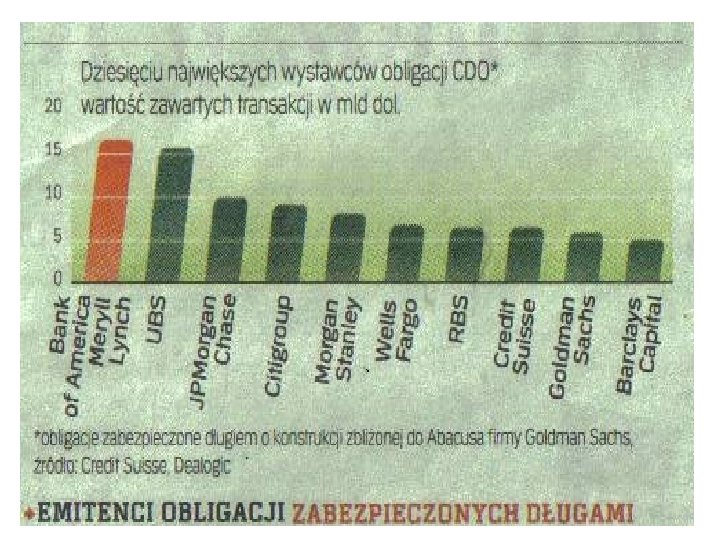
Pochodne a obecny kryzys • Do kryzysu w USA w znaczny sposób przyczyniły się sekuratyzowane kredyty mieszkaniowe zabezpieczone hipotecznie(CDO), kolejnych generacji (o coraz większym ryzyku kredytobiorcy); • następnie na nich tworzono pochodne – opcje(CDS) dające ochronę przed ryzykiem kredytowym; emitowały je na masową skalę banki inwestycyjne których kapitał był mniejszy niż zobowiązania
Cyz derywaty są tyle warte co dym?
• Czy uregulować obrót derywatami? • Poddać ich obrót izbie rozliczeniowej? • Lobby finansowe sprzeciwia się • Czy możliwe jest całkowite unikniecie ryzyka straty na rynku ? • –jeśli nie to derywaty tworzą fikcyjną pewność
Wnioski z kryzysu • Konieczny jest nadzór nad rynkiem pochodnych • Konieczne jest monitorowanie stosowania dźwigni (wymagany stosunek kapitału własnego do przyjętego ryzyka • Niebezpieczne są instrumenty całkowicie nie podlegające nadzorowi (fundusze hedgingowe, CBS-y) • Sekuratyzacja przerzuca całe ryzyko papieru na inne podmioty które go nabyły