
REVALUASI ASET AKUNTANSI DAN PAJAK 1 Agenda v
- Slides: 100
REVALUASI ASET AKUNTANSI DAN PAJAK 1
Agenda v e R Revaluasi Pajak 2. Revaluasi Akuntansi PSAK 16 & 13 3. Bultek Revaluasi Aset s A i s a u l a 1. et 2 2
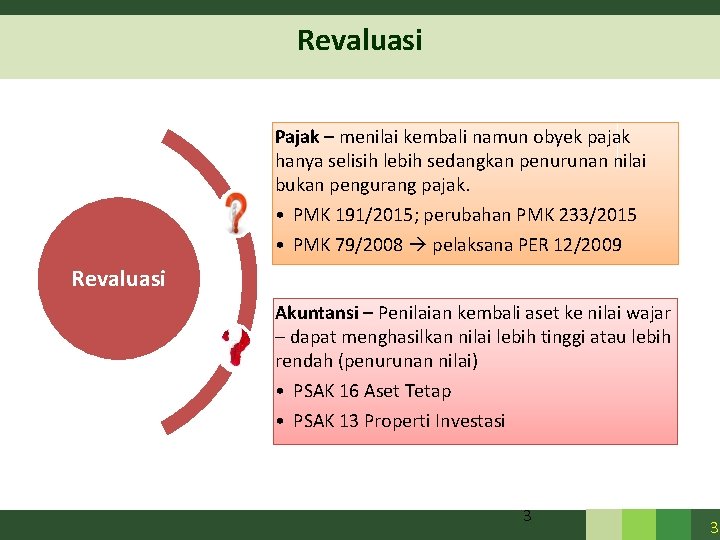
Revaluasi Pajak – menilai kembali namun obyek pajak hanya selisih lebih sedangkan penurunan nilai bukan pengurang pajak. • PMK 191/2015; perubahan PMK 233/2015 • PMK 79/2008 pelaksana PER 12/2009 Revaluasi Akuntansi – Penilaian kembali aset ke nilai wajar – dapat menghasilkan nilai lebih tinggi atau lebih rendah (penurunan nilai) • PSAK 16 Aset Tetap • PSAK 13 Properti Investasi 3 3
Revaluasi Aset • Revaluasi Re-value menilai kembali aset perusahaan nilai baru nilai terkini lebih relevan • Proses revaluasi akan menghasilkan nilai baru / nilai terkini kenaikan atau penurunan aset bersifat netral. • Aset khususnya aset tetap atau properti investasi umumnya menggunakan cost model : harga perolehan dikurang dengan akumulasi depresiasi dan akumulasi penurunan nilai. • Entitas sebagian besar menggunakan cost model sering diartikan bahwa revaluasi akan menghasilkan nilai yang lebih tinggi padahal, revaluasi merupakan konsep netral dapat menghasilkan nilai lebih tinggi atau lebih rendah. 4
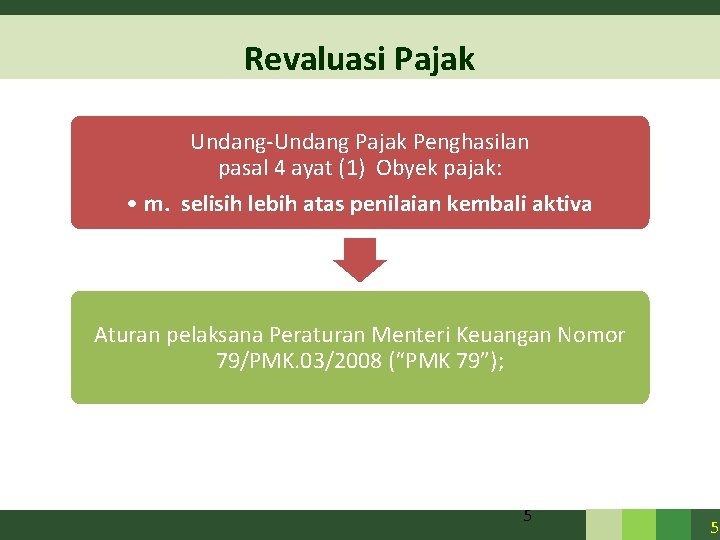
Revaluasi Pajak Undang-Undang Pajak Penghasilan pasal 4 ayat (1) Obyek pajak: • m. selisih lebih atas penilaian kembali aktiva Aturan pelaksana Peraturan Menteri Keuangan Nomor 79/PMK. 03/2008 (“PMK 79”); 5 5
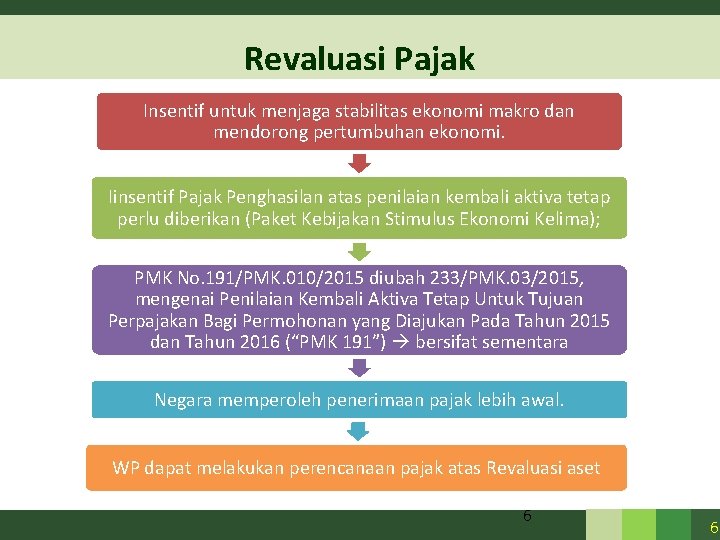
Revaluasi Pajak Insentif untuk menjaga stabilitas ekonomi makro dan mendorong pertumbuhan ekonomi. Iinsentif Pajak Penghasilan atas penilaian kembali aktiva tetap perlu diberikan (Paket Kebijakan Stimulus Ekonomi Kelima); PMK No. 191/PMK. 010/2015 diubah 233/PMK. 03/2015, mengenai Penilaian Kembali Aktiva Tetap Untuk Tujuan Perpajakan Bagi Permohonan yang Diajukan Pada Tahun 2015 dan Tahun 2016 (“PMK 191”) bersifat sementara Negara memperoleh penerimaan pajak lebih awal. WP dapat melakukan perencanaan pajak atas Revaluasi aset 6 6
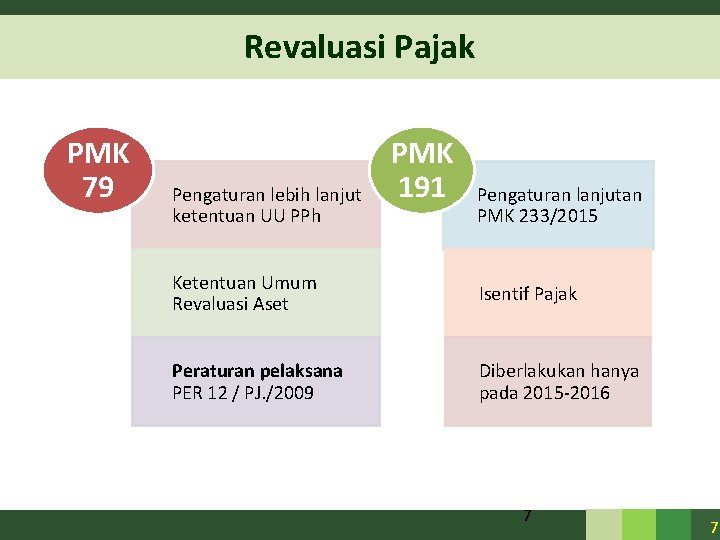
Revaluasi Pajak PMK 79 Pengaturan lebih lanjut ketentuan UU PPh PMK 191 Pengaturan lanjutan PMK 233/2015 Ketentuan Umum Revaluasi Aset Isentif Pajak Peraturan pelaksana PER 12 / PJ. /2009 Diberlakukan hanya pada 2015 -2016 7 7
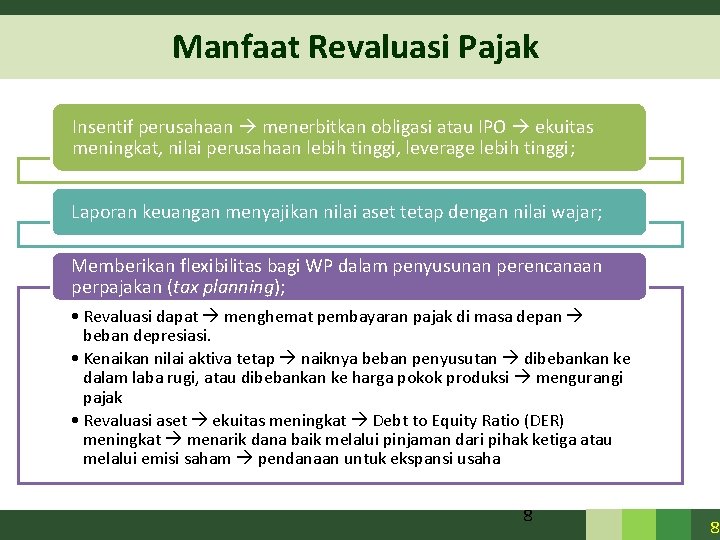
Manfaat Revaluasi Pajak Insentif perusahaan menerbitkan obligasi atau IPO ekuitas meningkat, nilai perusahaan lebih tinggi, leverage lebih tinggi; Laporan keuangan menyajikan nilai aset tetap dengan nilai wajar; Memberikan flexibilitas bagi WP dalam penyusunan perencanaan perpajakan (tax planning); • Revaluasi dapat menghemat pembayaran pajak di masa depan beban depresiasi. • Kenaikan nilai aktiva tetap naiknya beban penyusutan dibebankan ke dalam laba rugi, atau dibebankan ke harga pokok produksi mengurangi pajak • Revaluasi aset ekuitas meningkat Debt to Equity Ratio (DER) meningkat menarik dana baik melalui pinjaman dari pihak ketiga atau melalui emisi saham pendanaan untuk ekspansi usaha 8 8
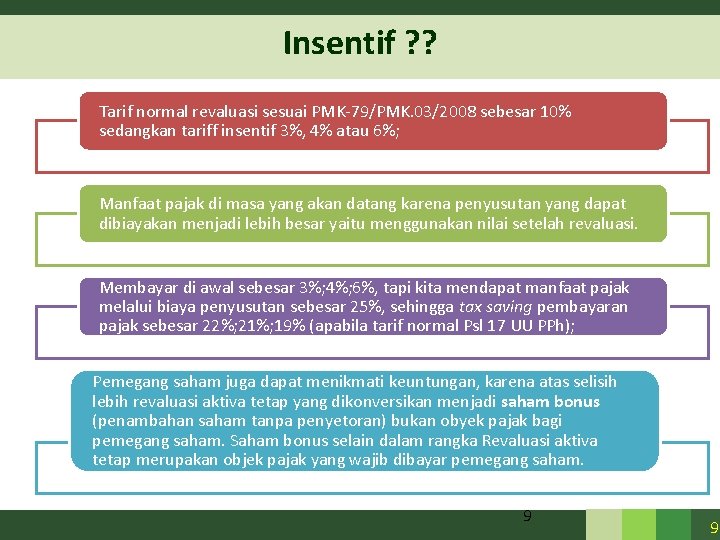
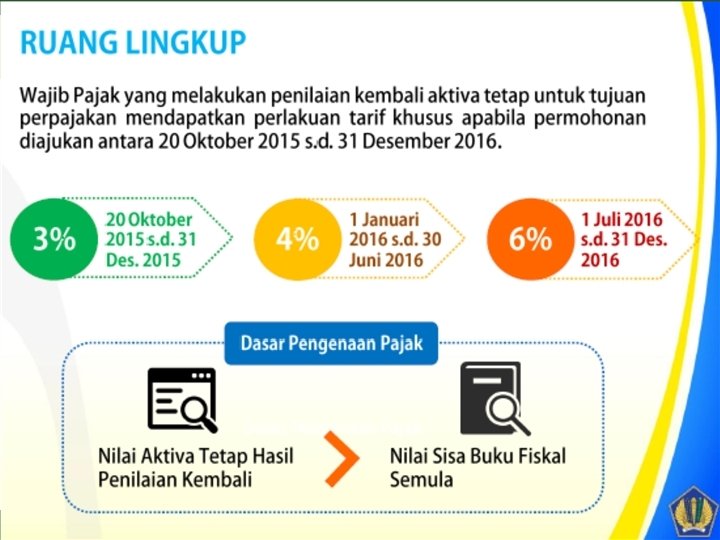
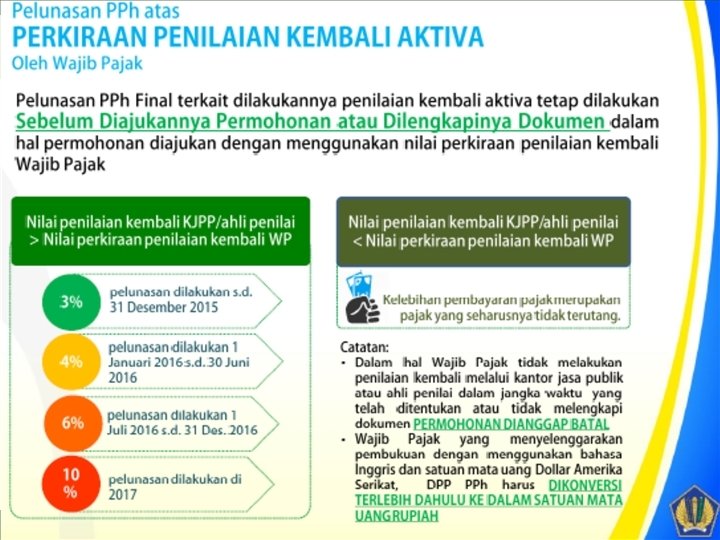
Insentif ? ? Tarif normal revaluasi sesuai PMK-79/PMK. 03/2008 sebesar 10% sedangkan tariff insentif 3%, 4% atau 6%; Manfaat pajak di masa yang akan datang karena penyusutan yang dapat dibiayakan menjadi lebih besar yaitu menggunakan nilai setelah revaluasi. Membayar di awal sebesar 3%; 4%; 6%, tapi kita mendapat manfaat pajak melalui biaya penyusutan sebesar 25%, sehingga tax saving pembayaran pajak sebesar 22%; 21%; 19% (apabila tarif normal Psl 17 UU PPh); Pemegang saham juga dapat menikmati keuntungan, karena atas selisih lebih revaluasi aktiva tetap yang dikonversikan menjadi saham bonus (penambahan saham tanpa penyetoran) bukan obyek pajak bagi pemegang saham. Saham bonus selain dalam rangka Revaluasi aktiva tetap merupakan objek pajak yang wajib dibayar pemegang saham. 9 9
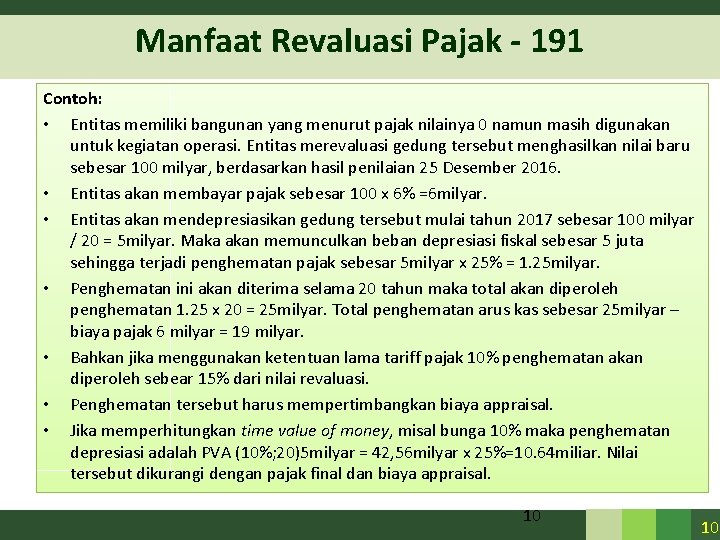
Manfaat Revaluasi Pajak - 191 Contoh: • Entitas memiliki bangunan yang menurut pajak nilainya 0 namun masih digunakan untuk kegiatan operasi. Entitas merevaluasi gedung tersebut menghasilkan nilai baru sebesar 100 milyar, berdasarkan hasil penilaian 25 Desember 2016. • Entitas akan membayar pajak sebesar 100 x 6% =6 milyar. • Entitas akan mendepresiasikan gedung tersebut mulai tahun 2017 sebesar 100 milyar / 20 = 5 milyar. Maka akan memunculkan beban depresiasi fiskal sebesar 5 juta sehingga terjadi penghematan pajak sebesar 5 milyar x 25% = 1. 25 milyar. • Penghematan ini akan diterima selama 20 tahun maka total akan diperoleh penghematan 1. 25 x 20 = 25 milyar. Total penghematan arus kas sebesar 25 milyar – biaya pajak 6 milyar = 19 milyar. • Bahkan jika menggunakan ketentuan lama tariff pajak 10% penghematan akan diperoleh sebear 15% dari nilai revaluasi. • Penghematan tersebut harus mempertimbangkan biaya appraisal. • Jika memperhitungkan time value of money, misal bunga 10% maka penghematan depresiasi adalah PVA (10%; 20)5 milyar = 42, 56 milyar x 25%=10. 64 miliar. Nilai tersebut dikurangi dengan pajak final dan biaya appraisal. 10 10
REVALUASI PAJAK PMK 191/2015 PENILAIAN AKTIVA TETAP UNTUK TUJUAN PERPAJAKAN BAGI PERMOHONAN YANG DIAJUKAN PADA TAHUN 2015 DAN 2016 11
12
13 13
14 14
15 15
REVISI PMK 233 16 16
17 17
18
19
20
21
22
23
REVISI PMK 233 24
REVISI PMK 233 25
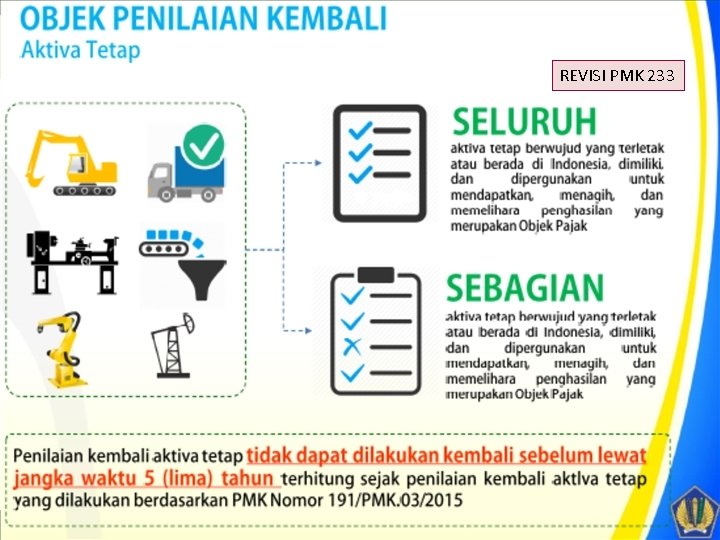
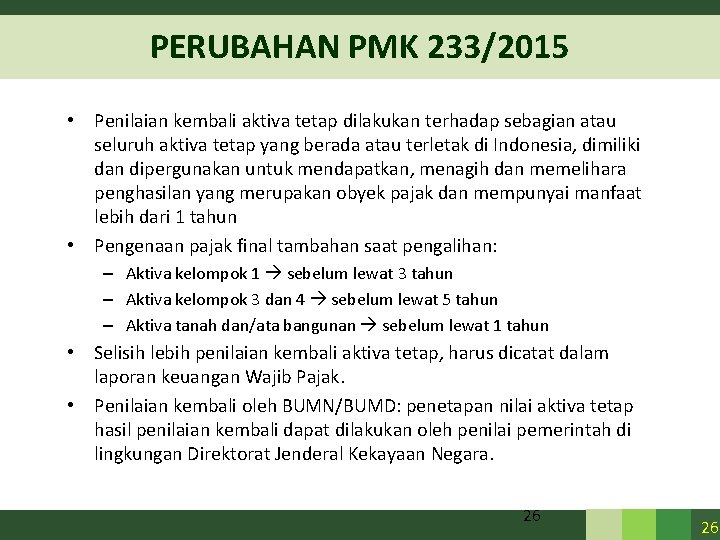
PERUBAHAN PMK 233/2015 • Penilaian kembali aktiva tetap dilakukan terhadap sebagian atau seluruh aktiva tetap yang berada atau terletak di Indonesia, dimiliki dan dipergunakan untuk mendapatkan, menagih dan memelihara penghasilan yang merupakan obyek pajak dan mempunyai manfaat lebih dari 1 tahun • Pengenaan pajak final tambahan saat pengalihan: – Aktiva kelompok 1 sebelum lewat 3 tahun – Aktiva kelompok 3 dan 4 sebelum lewat 5 tahun – Aktiva tanah dan/ata bangunan sebelum lewat 1 tahun • Selisih lebih penilaian kembali aktiva tetap, harus dicatat dalam laporan keuangan Wajib Pajak. • Penilaian kembali oleh BUMN/BUMD: penetapan nilai aktiva tetap hasil penilaian kembali dapat dilakukan oleh penilai pemerintah di lingkungan Direktorat Jenderal Kekayaan Negara. 26 26
REVALUASI PAJAK PMK 79/2008 PENILAIAN AKTIVA TETAP PERUSAHAAN UNTUK TUJUAN PERPAJAKAN DAN PER 12 / PJ. /2009 27
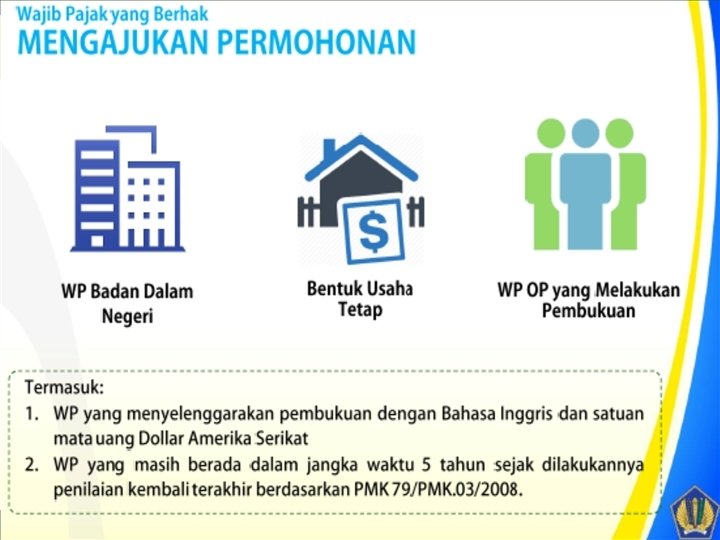
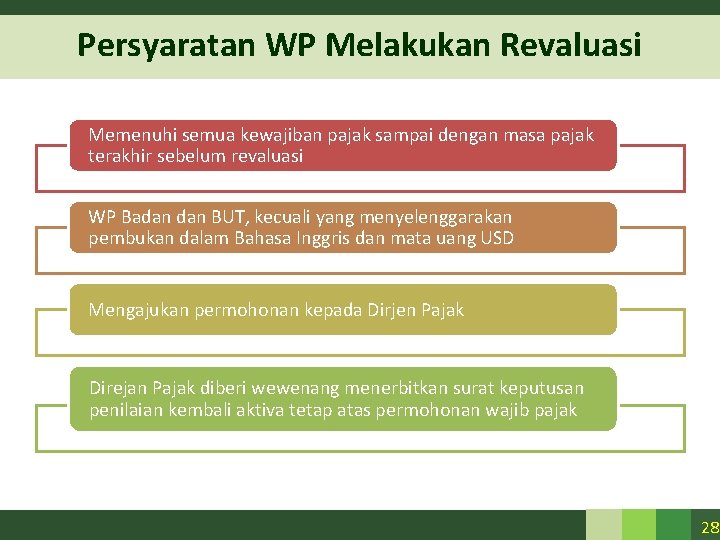
Persyaratan WP Melakukan Revaluasi Memenuhi semua kewajiban pajak sampai dengan masa pajak terakhir sebelum revaluasi WP Badan BUT, kecuali yang menyelenggarakan pembukan dalam Bahasa Inggris dan mata uang USD Mengajukan permohonan kepada Dirjen Pajak Direjan Pajak diberi wewenang menerbitkan surat keputusan penilaian kembali aktiva tetap atas permohonan wajib pajak 28
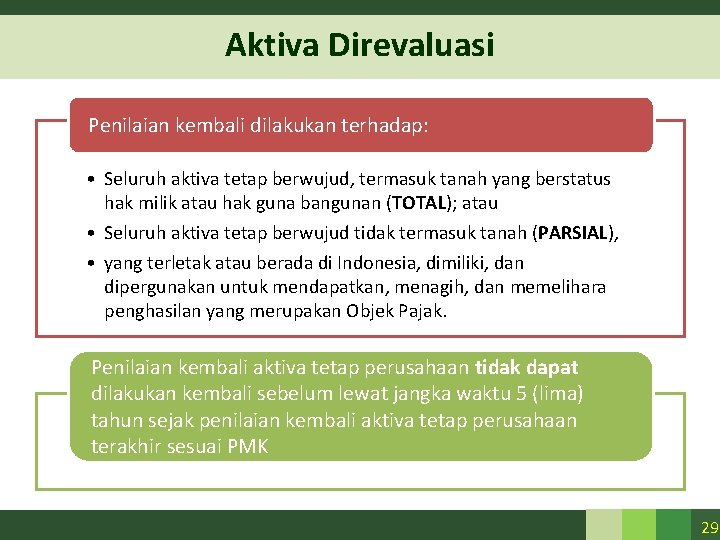
Aktiva Direvaluasi Penilaian kembali dilakukan terhadap: • Seluruh aktiva tetap berwujud, termasuk tanah yang berstatus hak milik atau hak guna bangunan (TOTAL); atau • Seluruh aktiva tetap berwujud tidak termasuk tanah (PARSIAL), • yang terletak atau berada di Indonesia, dimiliki, dan dipergunakan untuk mendapatkan, menagih, dan memelihara penghasilan yang merupakan Objek Pajak. Penilaian kembali aktiva tetap perusahaan tidak dapat dilakukan kembali sebelum lewat jangka waktu 5 (lima) tahun sejak penilaian kembali aktiva tetap perusahaan terakhir sesuai PMK 29
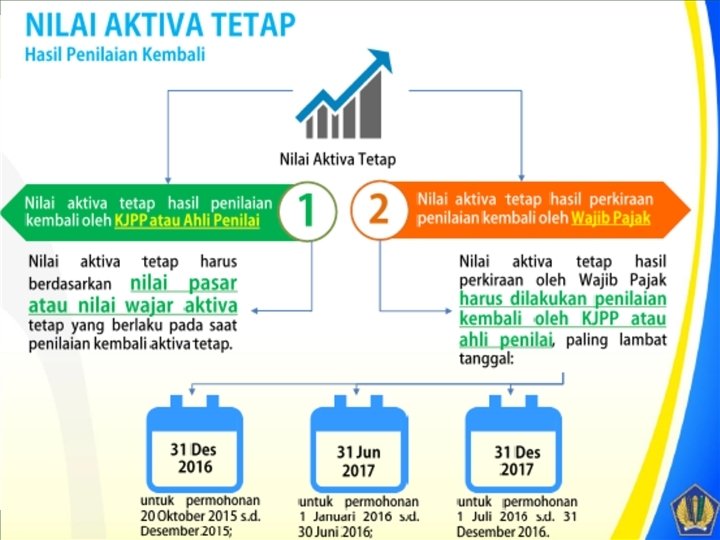
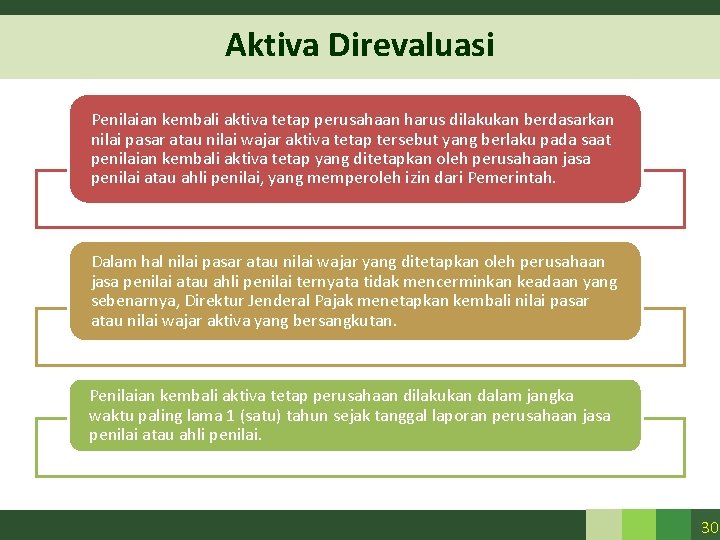
Aktiva Direvaluasi Penilaian kembali aktiva tetap perusahaan harus dilakukan berdasarkan nilai pasar atau nilai wajar aktiva tetap tersebut yang berlaku pada saat penilaian kembali aktiva tetap yang ditetapkan oleh perusahaan jasa penilai atau ahli penilai, yang memperoleh izin dari Pemerintah. Dalam hal nilai pasar atau nilai wajar yang ditetapkan oleh perusahaan jasa penilai atau ahli penilai ternyata tidak mencerminkan keadaan yang sebenarnya, Direktur Jenderal Pajak menetapkan kembali nilai pasar atau nilai wajar aktiva yang bersangkutan. Penilaian kembali aktiva tetap perusahaan dilakukan dalam jangka waktu paling lama 1 (satu) tahun sejak tanggal laporan perusahaan jasa penilai atau ahli penilai. 30
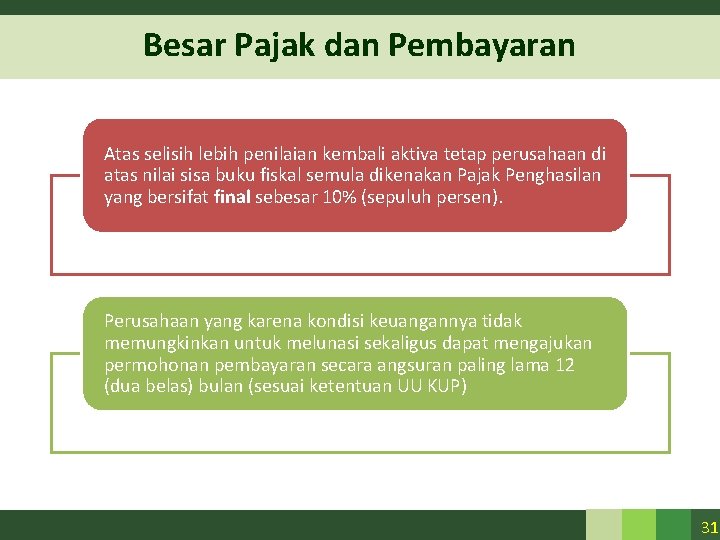
Besar Pajak dan Pembayaran Atas selisih lebih penilaian kembali aktiva tetap perusahaan di atas nilai sisa buku fiskal semula dikenakan Pajak Penghasilan yang bersifat final sebesar 10% (sepuluh persen). Perusahaan yang karena kondisi keuangannya tidak memungkinkan untuk melunasi sekaligus dapat mengajukan permohonan pembayaran secara angsuran paling lama 12 (dua belas) bulan (sesuai ketentuan UU KUP) 31
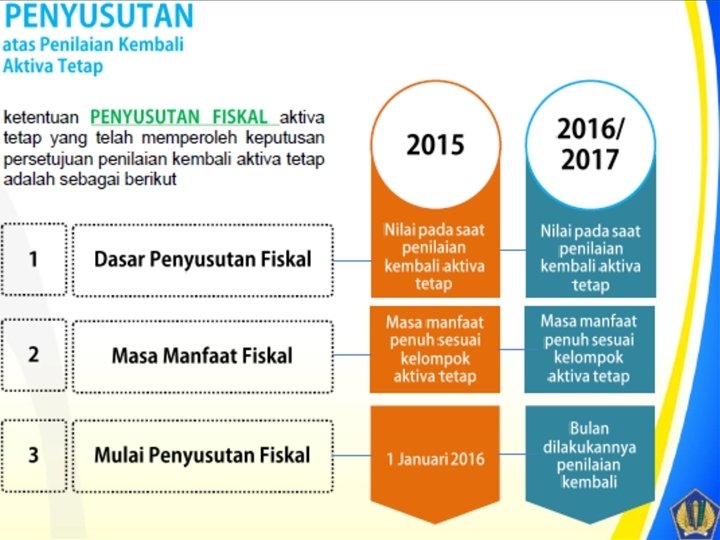
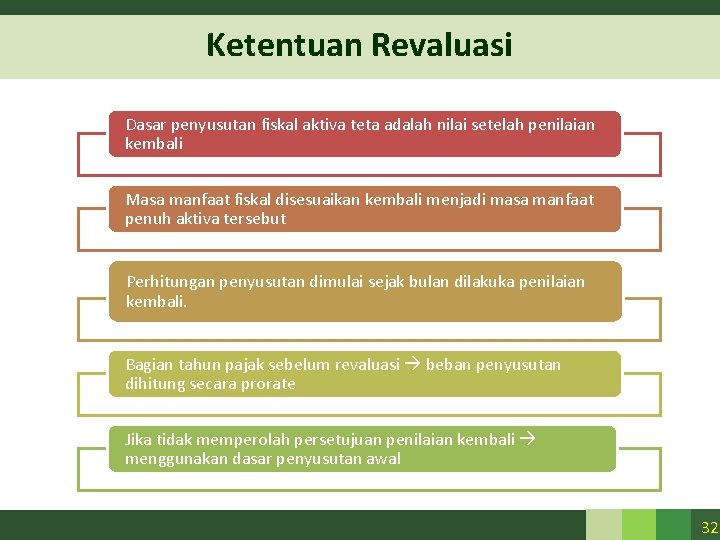
Ketentuan Revaluasi Dasar penyusutan fiskal aktiva teta adalah nilai setelah penilaian kembali Masa manfaat fiskal disesuaikan kembali menjadi masa manfaat penuh aktiva tersebut Perhitungan penyusutan dimulai sejak bulan dilakuka penilaian kembali. Bagian tahun pajak sebelum revaluasi beban penyusutan dihitung secara prorate Jika tidak memperolah persetujuan penilaian kembali menggunakan dasar penyusutan awal 32
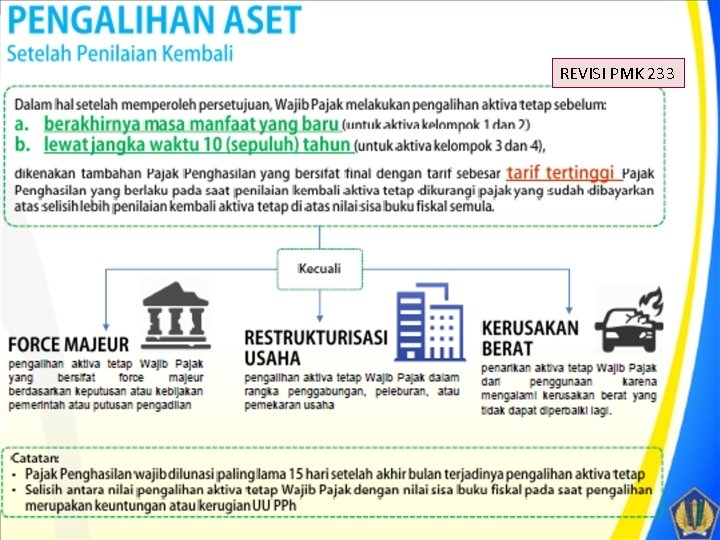
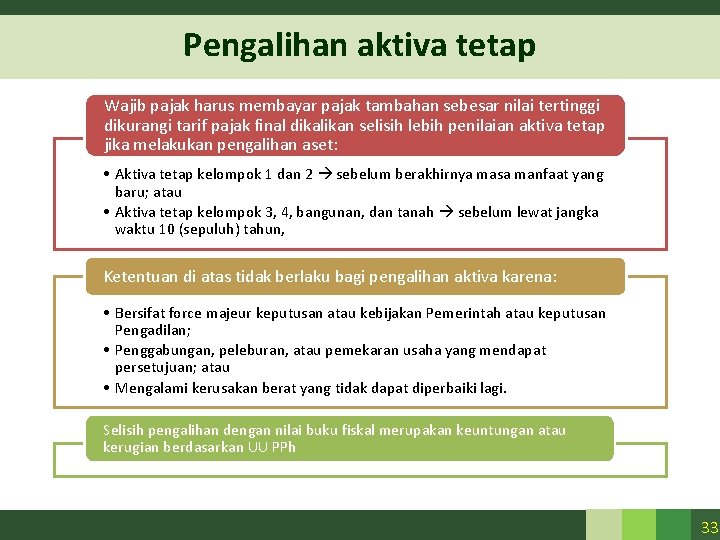
Pengalihan aktiva tetap Wajib pajak harus membayar pajak tambahan sebesar nilai tertinggi dikurangi tarif pajak final dikalikan selisih lebih penilaian aktiva tetap jika melakukan pengalihan aset: • Aktiva tetap kelompok 1 dan 2 sebelum berakhirnya masa manfaat yang baru; atau • Aktiva tetap kelompok 3, 4, bangunan, dan tanah sebelum lewat jangka waktu 10 (sepuluh) tahun, Ketentuan di atas tidak berlaku bagi pengalihan aktiva karena: • Bersifat force majeur keputusan atau kebijakan Pemerintah atau keputusan Pengadilan; • Penggabungan, peleburan, atau pemekaran usaha yang mendapat persetujuan; atau • Mengalami kerusakan berat yang tidak dapat diperbaiki lagi. Selisih pengalihan dengan nilai buku fiskal merupakan keuntungan atau kerugian berdasarkan UU PPh 33
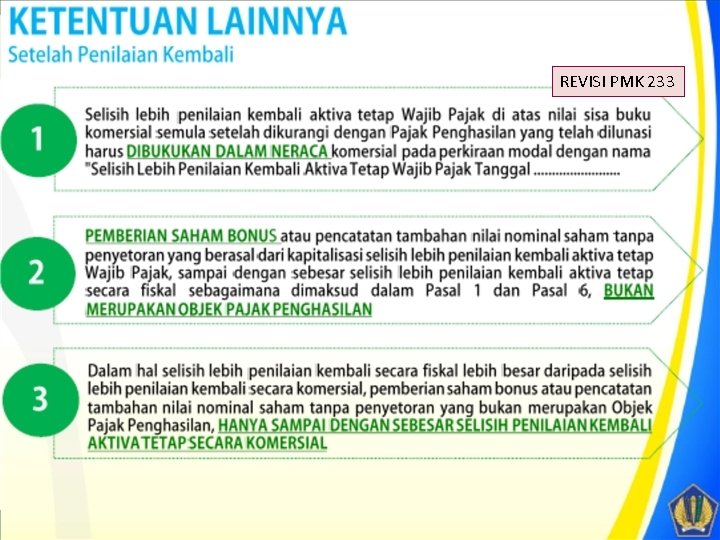
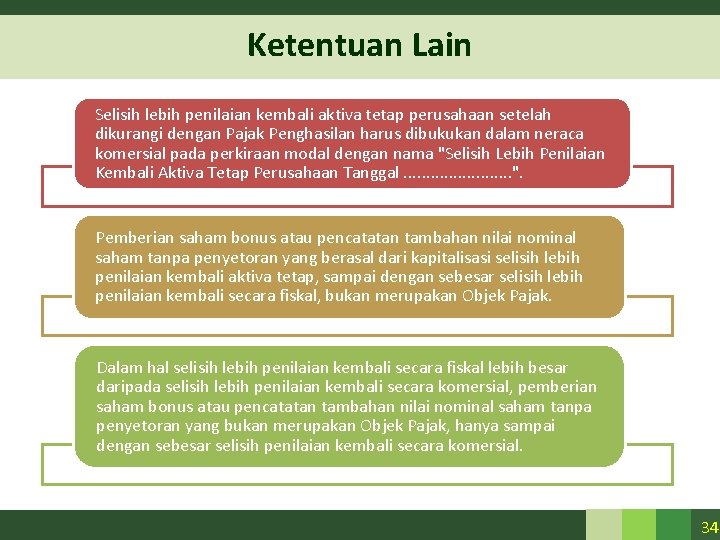
Ketentuan Lain Selisih lebih penilaian kembali aktiva tetap perusahaan setelah dikurangi dengan Pajak Penghasilan harus dibukukan dalam neraca komersial pada perkiraan modal dengan nama "Selisih Lebih Penilaian Kembali Aktiva Tetap Perusahaan Tanggal. . . ". Pemberian saham bonus atau pencatatan tambahan nilai nominal saham tanpa penyetoran yang berasal dari kapitalisasi selisih lebih penilaian kembali aktiva tetap, sampai dengan sebesar selisih lebih penilaian kembali secara fiskal, bukan merupakan Objek Pajak. Dalam hal selisih lebih penilaian kembali secara fiskal lebih besar daripada selisih lebih penilaian kembali secara komersial, pemberian saham bonus atau pencatatan tambahan nilai nominal saham tanpa penyetoran yang bukan merupakan Objek Pajak, hanya sampai dengan sebesar selisih penilaian kembali secara komersial. 34
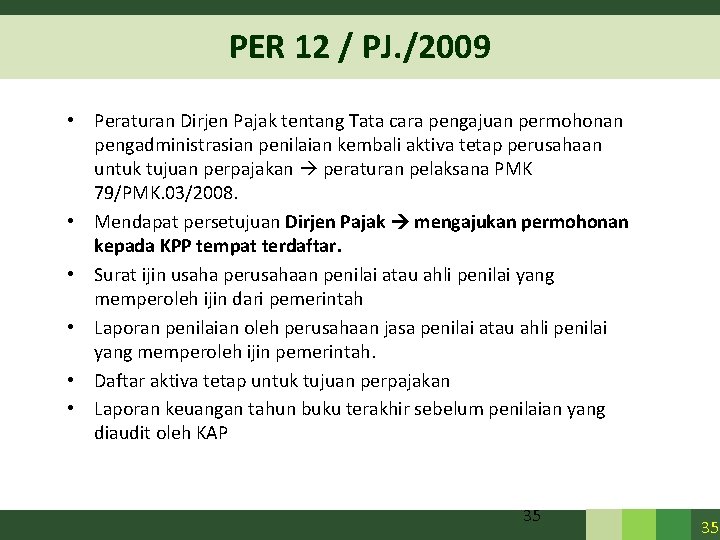
PER 12 / PJ. /2009 • Peraturan Dirjen Pajak tentang Tata cara pengajuan permohonan pengadministrasian penilaian kembali aktiva tetap perusahaan untuk tujuan perpajakan peraturan pelaksana PMK 79/PMK. 03/2008. • Mendapat persetujuan Dirjen Pajak mengajukan permohonan kepada KPP tempat terdaftar. • Surat ijin usaha perusahaan penilai atau ahli penilai yang memperoleh ijin dari pemerintah • Laporan penilaian oleh perusahaan jasa penilai atau ahli penilai yang memperoleh ijin pemerintah. • Daftar aktiva tetap untuk tujuan perpajakan • Laporan keuangan tahun buku terakhir sebelum penilaian yang diaudit oleh KAP 35 35
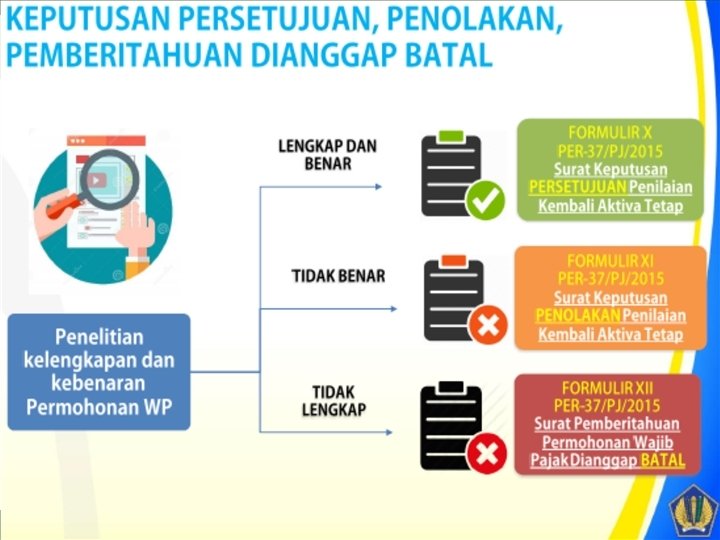
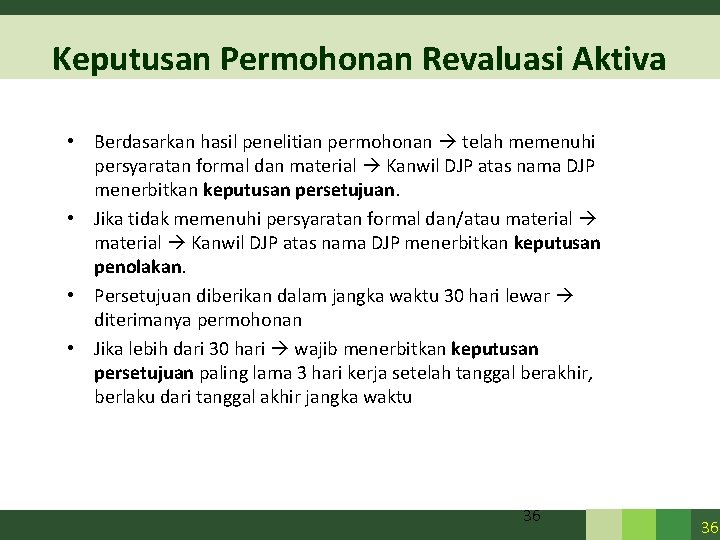
Keputusan Permohonan Revaluasi Aktiva • Berdasarkan hasil penelitian permohonan telah memenuhi persyaratan formal dan material Kanwil DJP atas nama DJP menerbitkan keputusan persetujuan. • Jika tidak memenuhi persyaratan formal dan/atau material Kanwil DJP atas nama DJP menerbitkan keputusan penolakan. • Persetujuan diberikan dalam jangka waktu 30 hari lewar diterimanya permohonan • Jika lebih dari 30 hari wajib menerbitkan keputusan persetujuan paling lama 3 hari kerja setelah tanggal berakhir, berlaku dari tanggal akhir jangka waktu 36 36
Pembayaran Pajak • Perusahaan dalam kondisi keuangan tidak memungkinan, dapat mengajukan permohonan angsuran paling lama 12 bulan kepada Kanwil DJP, bersamaan dengan permohonan penilaian kembali aktiva tetap. • Persetujuan permohonan angsuran diberikan bersamaan dengan penerbitan keputusan persetujuan penilaian kembali aktiva tetap • PPh final terutang atas selisih lebih penilaian kembali aktiva tetap sebesar 10%. • Disetorkan dengan menggunakan SSP paling lama 15 hari setelah diterbitkan surat keputusan atau tanggal jatuh tempo angsuran jika memperoleh persetujuan mengangsur. • Keterlambatan pembayaran akan dikenakan denda administrasi sesuai dengan ketentuan KUP. 37 37
REVALUASI PAJAK AKUNTANSI PSAK 16 DAN PSAK 13 38
PSAK 16 - Pengertian Aset Tetap • Definisi Aset tetap adalah aset berwujud yang: (par 6) 1. Dimiliki untuk digunakan dalam produksi atau penyediaan barang atau jasa, untuk direntalkan kepada pihak lain, atau untuk tujuan administratif; dan 2. Diharapkan digunakan selama lebih dari satu periode. § Ciri ► “Used in operations” and not for resale. ► Long-term in nature and usually depreciated. ► Possess physical substance. Termasuk aset etap adalah Tanaman produktif (bearer plants) adalah tanaman hidup yang: § Tidak berlaku untuk Hak penambangan Reservasi tambang 39 39
PSAK 16 – Revisi 2015 Tanaman produktif (bearer plants) adalah tanaman hidup yang: • digunakan dalam produksi atau penyediaan produk agrikultur; • diharapkan untuk menghasilkan produk untuk jangka waktu lebih dari satu periode; dan • memiliki kemungkinan yang sangat jarang untuk dijual sebagai produk agrikultur, kecuali untuk penjualan sisa yang insidental (incidental scrap). Tanaman produktif dicatat dengan cara yang sama dengan aset tetap yang dikonstruksi sendiri sebelum berada dalam lokasi dan kondisi yang diperlukan untuk siap digunakan sesuai dengan intensi manajemen. 40
Pengakuan Aset Tetap Biaya perolehan aset tetap harus diakui sebagai aset jika dan hanya jika : (par 7) a) Besar kemungkinan manfaat ekonomis di masa depan berkenaan dengan aset tersebut akan mengalir ke entitas; dan b) Biaya perolehan aset dapat diukur secara andal. § Kriteria pengakuan berlaku pada saat pengakuan awal dan untuk biaya setelah perolehan awal. 41 41
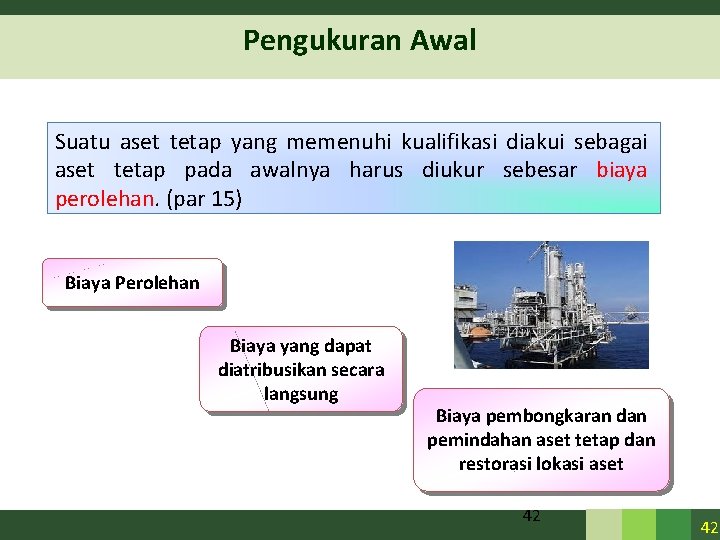
Pengukuran Awal Suatu aset tetap yang memenuhi kualifikasi diakui sebagai aset tetap pada awalnya harus diukur sebesar biaya perolehan. (par 15) Biaya Perolehan Biaya yang dapat diatribusikan secara langsung Biaya pembongkaran dan pemindahan aset tetap dan restorasi lokasi aset 42 42
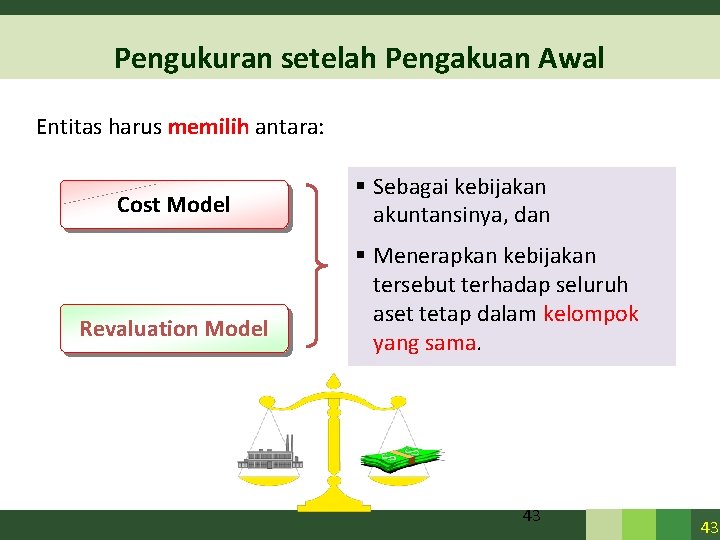
Pengukuran setelah Pengakuan Awal Entitas harus memilih antara: Cost Model Revaluation Model § Sebagai kebijakan akuntansinya, dan § Menerapkan kebijakan tersebut terhadap seluruh aset tetap dalam kelompok yang sama. 43 43
Pengukuran setelah Pengakuan Awal Cost Model Revaluation Model Setelah diakui sebagai aset, aset tetap dicatat sebesar : § Biaya perolehan dikurangi § Akumulasi penyusutan dan Akumulasi rugi penurunan nilai aset Setelah diakui sebagai aset, aset tetap dicatat sebesar : – Jumlah revaluasian, yaitu nilai wajar pada tanggal revaluasi, dikurangi – Akumulasi penyusutan dan Akumulasi rugi penurunan nilai aset yang terjadi setelah tanggal revaluasi. 44 44
Definisi Nilai Wajar – PSAK 68 • harga yang akan diterima untuk menjual suatu aset atau harga yang akan dibayar untuk mengalihkan suatu liabilitas dalam transaksi teratur antara pelaku pasar pada tanggal pengukuran. • “. . . the price that would be received to sell an asset or transfer a liability in an orderly transaction between market participants at the measurement date. ” IFRS 13 par 9 45 45
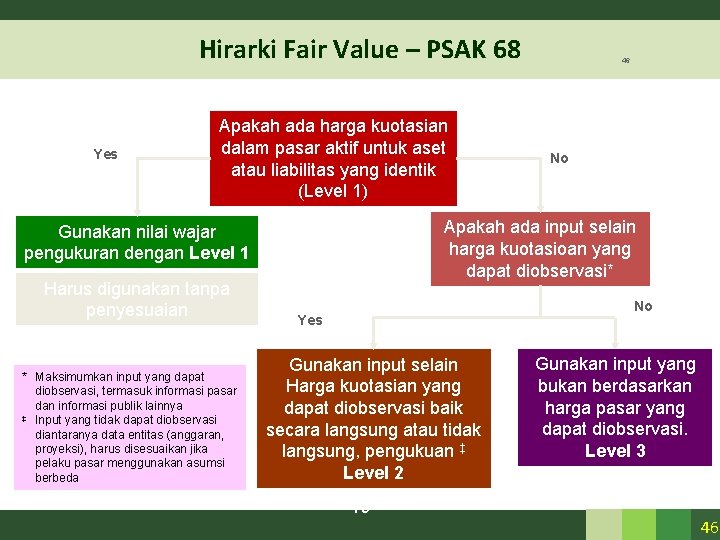
Hirarki Fair Value – PSAK 68 Yes Apakah ada harga kuotasian dalam pasar aktif untuk aset atau liabilitas yang identik (Level 1) * Maksimumkan input yang dapat diobservasi, termasuk informasi pasar dan informasi publik lainnya ‡ Input yang tidak dapat diobservasi diantaranya data entitas (anggaran, proyeksi), harus disesuaikan jika pelaku pasar menggunakan asumsi berbeda No Apakah ada input selain harga kuotasioan yang dapat diobservasi* Gunakan nilai wajar pengukuran dengan Level 1 Harus digunakan tanpa penyesuaian 46 No Yes Gunakan input selain Harga kuotasian yang dapat diobservasi baik secara langsung atau tidak langsung, pengukuan ‡ Level 2 46 Gunakan input yang bukan berdasarkan harga pasar yang dapat diobservasi. Level 3 46
Revaluation Model Revaluasi harus dilakukan secara reguler Untuk memastikan jumlah tercatat tidak berbeda secara material dengan nilai wajar pada tanggal neraca. Akumulasi penyusutan pada tanggal revaluasi diperlakukan dengan metode: proporsional, atau eliminasi. 47 47
Akumulasi Penyusutan – Revalution Model Revaluation Model Akumulasi penyusutan pada tanggal revaluasi diperlakukan dengan metode: • proporsional Nilai akumulasi depresiasi dan harga perolehan dinaikkan secara proporsional sehingga nilai bersih aset sama dengan nilai revaluasi. • eliminasi. Nilai akumulasi depresiai ditutup mengurangi nilai aset. Kemudian aset dinaikkan menjadi nilai revaluasi 48 48
Pengukuran setelah Pengakuan Awal Revaluation Model • Jika suatu aset tetap direvaluasi, maka – seluruh aset tetap dalam kelompok yang sama harus direvaluasi • Jika jumlah tercatat aset meningkat akibat revaluasi, kenaikan tersebut langsung dikreditkan ke ekuitas pada bagian surplus revaluasi. – Dikredit ke saldo laba jika sebelumnya ada penurunan akibat revaluasi terdahulu / impairment. • Jika jumlah tercatat aset menurun akibat revaluasi, penurunan tersebut diakui dalam laporn laba rugi. – Didebit ke surplus revaluasi (ekuitas) – sejumlah saldo kredit surplus revaluasi (jika ada) sebelum debit ke saldo laba. 49 Entire class To Equity directly Negative to P/L 49
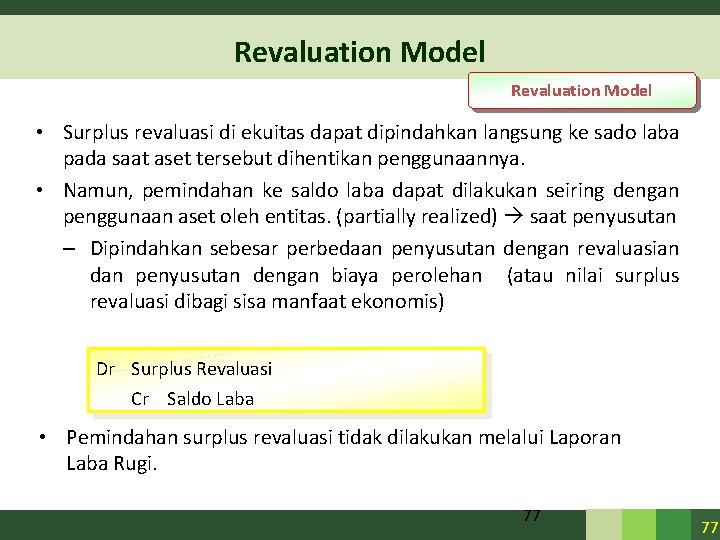
Revaluation Model • Surplus revaluasi di ekuitas dapat dipindahkan langsung ke sado laba pada saat aset tersebut dihentikan penggunaannya. • Namun, pemindahan ke saldo laba dapat dilakukan seiring dengan penggunaan aset oleh entitas. (partially realized) saat penyusutan – Dipindahkan sebesar perbedaan penyusutan dengan revaluasian dan penyusutan dengan biaya perolehan (atau nilai surplus revaluasi dibagi sisa manfaat ekonomis) Dr Surplus Revaluasi Cr Saldo Laba • Pemindahan surplus revaluasi tidak dilakukan melalui Laporan Laba Rugi. 50 50
Penyusutan Cost Model Penyusutan Revaluation Model Penyusutan adalah alokasi sistematis jumlah yang dapat disusutkan (depreciable amount) dari suatu aset selama umur manfaatnya (useful life). 51 51
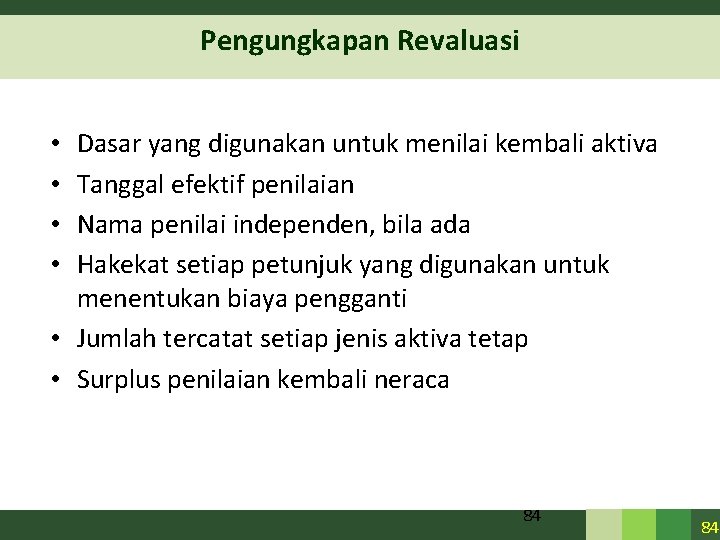
Pengungkapan Revaluasi Dasar yang digunakan untuk menilai kembali aktiva Tanggal efektif penilaian Nama penilai independen, bila ada Hakekat setiap petunjuk yang digunakan untuk menentukan biaya pengganti • Jumlah tercatat setiap jenis aktiva tetap • Surplus penilaian kembali neraca • • 52 52
Ketentuan PSAK 16 (1994) • Aktiva tetap disajikan berdasarkan nilai perolehan aktiva tersebut dikurangi akumulasi penyusutan. (Par 28) • Penilaian kembali atau revaluasi aktiva tetap pada umumnya tidak diperkenankan karena Standar Akuntansi Keuangan menganut penilaian aktiva berdasarkan harga perolehan atau harga pertukaran. • Penyimpangan dari ketentuan ini mungkin dilakukan berdasarkan ketentuan pemerintah. Dalam hal ini laporan keuangan harus menjelaskan mengenai penyimpangan dari konsep harga perolehan di dalam penyajian aktiva tetap serta pengaruh penyimpangan tersebut terhadap gambaran keuangan perusahaan. Selisih antara nilai revaluasi dengan nilai buku (nilai tercatat) aktiva tetap dibukukan dalam akun modal dengan nama "Selisih penilaian kembali aktiva tetap. “ (Par 29) 53
SAK ETAP – BAB 15 Aset Tetap • Revaluasi aset tidak diperkenankan kecuali peraturan pemerintah membolehkan. • Akan diakui sebagai surplus penilaian kembali aset • Surplus penilaian kembali aset sebagai bagian dari ekuitas. • Jika aset dilepaskan surplus dipindahkan ke saldo laba, tidak melalui laba rugi. • Jika atau digunakan (proses depresiasi), surplus revaluasi dipindahkan ke saldo laba sebesar selisih depresiasi lama dan baru, tidak melalui laba rugi 54 54
Properti Investasi – PSAK 13 • Properti Investasi adalah: – properti (tanah atau bangunan—atau bagian dari bangunan— atau keduanya) yang dikuasai (oleh pemilik atau lessee melalui sewa pembiayaan) untuk menghasilkan rental atau untuk kenaikan nilai, atau kedua-duanya, dan tidak untuk: 1. Digunakan dalam produksi atau penyediaan barang atau jasa atau untuk tujuan administratif; atau 2. Dijual dalam kegiatan usaha sehari-hari. 55 55
Pengukuran Awal • Sama dengan PSAK 16 • Biaya perolehan awal hak atas properti yang dikuasai secara sewa dan dikelompokkan sebagai properti investasi mengacu pada PSAK 30 Sewa, dimana aset diakui pada jumlah mana yang lebih rendah antara: – Nilai wajar properti, dan – Nilai kini dari pembayaran sewa minimum. 56 56
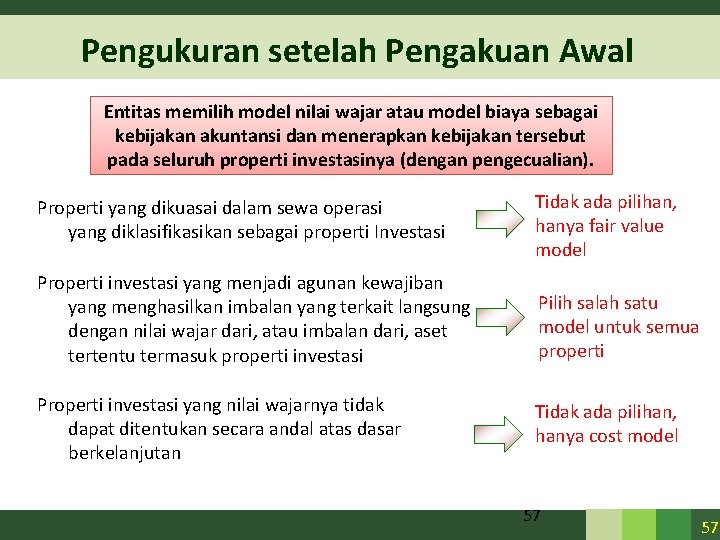
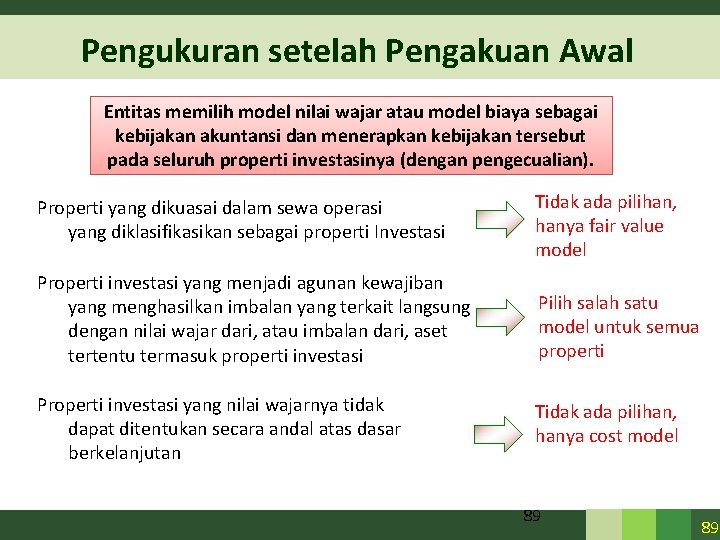
Pengukuran setelah Pengakuan Awal Entitas memilih model nilai wajar atau model biaya sebagai kebijakan akuntansi dan menerapkan kebijakan tersebut pada seluruh properti investasinya (dengan pengecualian). Properti yang dikuasai dalam sewa operasi yang diklasifikasikan sebagai properti Investasi Tidak ada pilihan, hanya fair value model Properti investasi yang menjadi agunan kewajiban yang menghasilkan imbalan yang terkait langsung dengan nilai wajar dari, atau imbalan dari, aset tertentu termasuk properti investasi Pilih salah satu model untuk semua properti Properti investasi yang nilai wajarnya tidak dapat ditentukan secara andal atas dasar berkelanjutan Tidak ada pilihan, hanya cost model 57 57
Pengukuran setelah Pengakuan Awal Fair Value Model • Nilai wajar properti investasi harus mencerminkan kondisi pasar pada tanggal neraca • Properti investasi tidak disusutkan. • Laba atau rugi yang timbul dari perubahan nilai wajar atas properti investasi harus diakui dalam laporan laba rugi pada periode terjadinya. 58 58
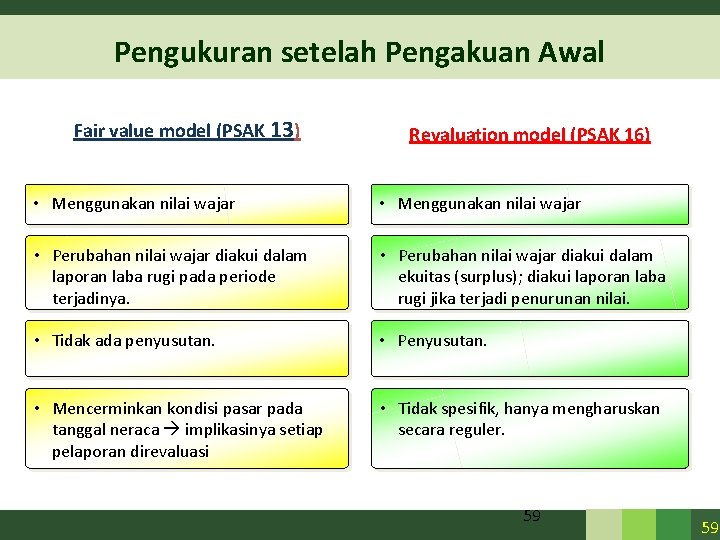
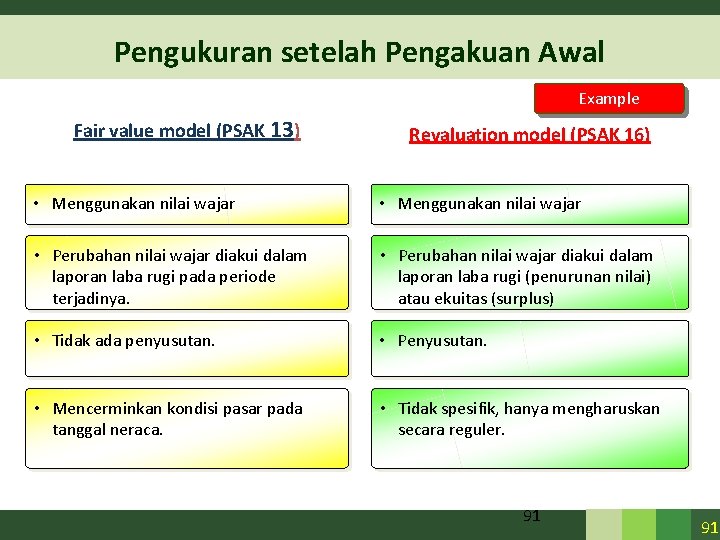
Pengukuran setelah Pengakuan Awal Fair value model (PSAK 13) Revaluation model (PSAK 16) • Menggunakan nilai wajar • Perubahan nilai wajar diakui dalam laporan laba rugi pada periode terjadinya. • Perubahan nilai wajar diakui dalam ekuitas (surplus); diakui laporan laba rugi jika terjadi penurunan nilai. • Tidak ada penyusutan. • Penyusutan. • Mencerminkan kondisi pasar pada tanggal neraca implikasinya setiap pelaporan direvaluasi • Tidak spesifik, hanya mengharuskan secara reguler. 59 59
Pengungkapan Nilai Wajar Mengungkapkan rekonsiliasi antara jumlah tercatat properti investasi pada awal dan akhir periode, yang menunjukkan hal-hal berlkut: – penambahan, pengungkapan terpisah untuk penambahan yang dihasilkan dari akuisisi dan penambahan yang dihasilkan dari pengeluaran setelah perolehan yang diakui dalam jumlah tercatat aset; – penambahan yang dihasilkan dari akuisisi melalui penggabungan usaha; – aset yang diklasifikasikan sebagai dimiliki untuk dijual atau masuk dalam kelompok aset yang akan dilepaskan yang diklasifikasikan sebagai dimlliki untuk dijual dan pelepasan lain; – laba atau rugi neto dari penyesuaian terhadap nilai wajar; – perbedaan nilai tukar neto yang timbul pada – penjabaran laporan keuangan dari mata uang fungsional – transfer ke dan dari persediaan dan properti yang digunakan sendiri; dan – perubahan lain. 60 60
BULTEK 11 REVALUASI ASET 61
BULTEK 11 REVALUASI ASET Hubungan revaluasi aset tetap untuk tujuan akuntansi dan pajak. Persetujuan otoritas perpajakan atas pengajuan revaluasi aset tetap Perlakuan akuntansi pajak penghasilan final yang dikenakan atas revaluasi aset tetap. Konsekuensi pajak kini dan tangguhan dari revaluasi aset tetap. Tarif pajak yang digunakan dalam mengukur dampak pajak tangguhan yang timbul akibat revaluasi aset tetap untuk tujuan pajak atau untuk tujuan akuntansi dan pajak. 62
Revaluasi aset – pajak dan akuntansi • Revaluasi aset tetap untuk tujuan pajak tunduk pada peraturan perpajakan: – Revaluasi aset tetap tidak dapat dilakukan kembali sebelum lewat jangka waktu lima tahun, – dapat dilakukan untuk sebagian atau seluruh aset tetap, – masa manfaat aset tetap setelah revaluasi disesuaikan kembali menjadi manfaat penuh untuk kelompok aset tersebut, dan – dasar penyusutan aset tetap adalah nilai pada saat revaluasi aset tetap. • Revaluasi aset tetap untuk tujuan akuntansi mengikuti ketentuan dalam PSAK 16: Aset Tetap. – PSAK 16 menyatakan bahwa revaluasi aset tetap dilakukan dengan keteraturan yang cukup reguler untuk memastikan bahwa jumlah tercatat tidak berbeda secara material dengan jumlah yang ditentukan dengan menggunakan nilai wajar pada akhir periode pelaporan, – Suatu aset tetap direvaluasi, maka seluruh aset tetap dalam kelas yang sama direvaluasi. 63
Revaluasi aset – pajak dan akuntansi Entitas dapat memilih melakukan revaluasi aset tetap untuk: • tujuan akuntansi; • tujuan pajak; atau • tujuan akuntansi dan pajak. Entitas melakukan revaluasi aset tetap hanya untuk tujuan pajak, maka entitas mengungkapkan informasi mengenai selisih lebih revaluasi aset tetap tersebut dalam catatan atas laporan keuangan sesuai PMK 233/2015. 64 64
Persetujuan otoritas pajak • Revaluasi aset tetap untuk tujuan pajak harus mendapatkan persetujuan dari otoritas perpajakan. • Jika entitas telah membayar pajak penghasilan final atas revaluasi aset tetap untuk tujuan pajak, namun sampai akhir periode pelaporan belum mendapatkan persetujuan dari otoritas perpajakan diakui sebagai pajak dibayar dimuka. • Otoritas perpajakan mempunyai kewenangan untuk menerima atau menolak, serta menentukan jumlah Persetujuan dari otoritas perpajakan tersebut bersifat substantif. • Jika persetujuan diperoleh setelah akhir periode pelaporan dan sebelum LK diotorisasi untuk terbit, peristiwa tersebut tidak memberikan bukti atas persetujuan dari otoritas perpajakan pada akhir periode pelaporan peristiwa nonpenyesuai (non-adjusting event) sesuai PSAK 8: Peristiwa Setelah Periode Pelaporan. 65 65
Perlakuan akuntansi pajak final • Dalam kesimpulan PSAK 46 Pajak Penghasilan paragraf DK 02 dan DK 03 menyatakan bahwa pajak penghasilan dalam ruang lingkup PSAK 46 adalah pajak yang dikenakan atas laba kena pajak. • Hal ini didasarkan pada premis bahwa pajak penghasilan dihitung atas selisih neto suatu dasar pengenaan pajak, dan bukan atas nilai brutonya. • Pajak penghasilan final sesuai ketentuan perpajakan di Indonesia dikenakan atas nilai brutonya. Dengan demikian, entitas perlu menganalisis apakah suatu pajak tertentu dikenakan atas dasar selisih neto, untuk menentukan apakah jenis pajak tersebut masuk dalam ruang lingkup PSAK 46. • PMK 191/2015 mengatur bahwa pajak penghasilan final dikenakan atas selisih antara nilai aset tetap hasil penilaian kembali atau hasil perkiraan penilaian kembali dengan nilai sisa buku fiskal semula. • Karena pajak tersebut dikenakan atas dasar selisih neto, maka pajak penghasilan final atas revaluasi aset tetap masuk dalam ruang lingkup PSAK 46. 66 66
Konsekuensi pajak kini dan tangguhan • PSAK 46 paragraf 12 jika jumlah pajak yang telah dibayar melebih jumlah pajak yang terutang untuk periode tersebut, maka kelebihannya diakui sebagai aset. • Jika entitas belum memperoleh persetujuan dari otoritas perpajakan pada akhir periode pelaporan, maka pajak yang telah dibayarkan untuk keperluan pengajuan permohonan revaluasi aset tetap diakui sebagai aset. • PSAK 46 paragraf 58 mensyaratkan bahwa konsekuensi pajak atas suatu transaksi atau peristiwa diakui dalam unsur laporan keuangan yang sama dengan pengakuan transaksi dan peristiwa tersebut. • Transaksi dan peristiwa yang diakui dalam laba rugi, dampak pajaknya juga diakui dalam laba rugi. Sedangkan untuk transaksi dan peristiwa lain yang diakui di luar laba rugi (baik dalam penghasilan komprehensif lain atau langsung di ekuitas), maka dampak pajak kini dan tangguhan dari transaksi dan peristiwa tersebut juga diakui di luar laba rugi. • Pengakuan dampak pajak kini dan tangguhan bergantung pada revaluasi aset tetap yang dilakukan entitas hanya untuk tujuan pajak, atau untuk tujuan pajak dan akuntansi. 67 67
Revaluasi – tujuan pajak • Konsekuensi pajak revaluasi diakui dalam laba rugi. • Pada periode entitas memperoleh persetujuan dari otoritas, maka: – jumlah pajak dibayar diakui sebagai beban pajak dalam laba rugi; – timbul perbedaan temporer yang dapat dikurangkan, karena dasar pengenaan pajak atas aset tetap menjadi lebih tinggi dari jumlah tercatat secara akuntansi. • Perbedaan temporer tersebut menimbulkan aset pajak tangguhan karena manfaat ekonomik akan mengalir ke entitas dalam bentuk pengurangan laba kena pajak di masa depan ketika jumlah tercatat aset tersebut dipulihkan. • Kenaikan dasar pengenaan pajak setelah revaluasi mengakibatkan jumlah penyusutan secara pajak menjadi lebih besar dibandingkan penyusutan secara akuntansi di masa depan. • Pajak tangguhan yang berasal dari perbedaan temporer ini diakui dalam laba rugi. 68 68
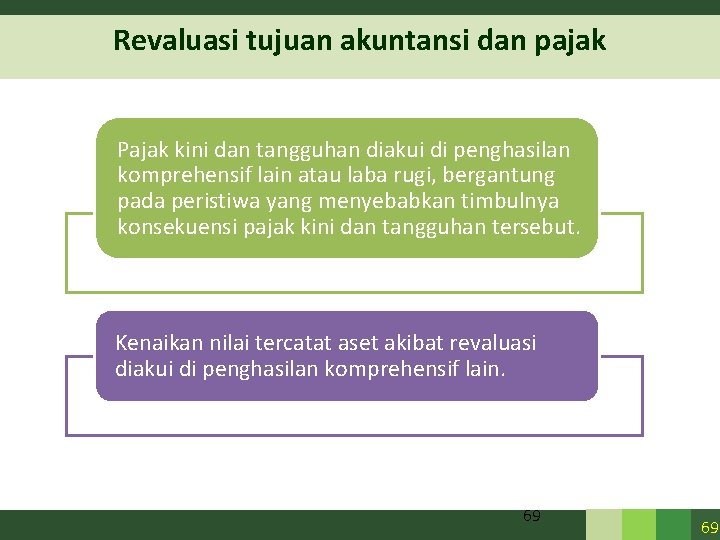
Revaluasi tujuan akuntansi dan pajak Pajak kini dan tangguhan diakui di penghasilan komprehensif lain atau laba rugi, bergantung pada peristiwa yang menyebabkan timbulnya konsekuensi pajak kini dan tangguhan tersebut. Kenaikan nilai tercatat aset akibat revaluasi diakui di penghasilan komprehensif lain. 69 69
Revaluasi tujuan akuntansi dan pajak • Pada periode entitas memperoleh persetujuan dari otoritas perpajakan, maka: – jumlah pajak yang telah dibayar diakui di penghasilan komprehensif lain dan terakumulasi dalam ekuitas pada bagian surplus revaluasi; – jumlah tercatat suatu aset tetap yang direvaluasi secara pajak dan akuntansi akan menjadi sama dengan dasar pengenaan pajaknya, sehingga tidak terdapat perbedaan temporer atas aset yang direvaluasi tersebut. Jika sebelum tanggal persetujuan otoritas perpajakan entitas memiliki aset atau liabilitas pajak tangguhan, maka peristiwa ini mengakibatkan pembalikan perbedaan temporer yang sebelumnya timbul. Pembalikan perbedaan temporer tersebut diakui dalam laba rugi. – Pada setiap akhir periode pelaporan, entitas menentukan perbedaan temporer yang mungkin timbul atas nilai tercatat aset dan dasar pengenaan pajaknya. Entitas mengakui pajak kini dan tangguhan atas aset tetap yang direvaluasi, termasuk pembalikan perbedaan temporer, bergantung pada peristiwa yang menyebabkan timbulnya konsekuensi pajak tersebut sesuai PSAK 46 paragraf 58. 70 70
Tarif Pajak yang digunakan • Aset atau liabilitas pajak tangguhan diukur dengan menggunakan tarif pajak dan dasar pengenaan pajak yang konsisten dengan perkiraan entitas dalam memulihkan aset atau menyelesaikan liabilitas tersebut. • Jumlah tercatat aset dipulihkan melalui penggunaan, penjualan, atau keduanya. • Untuk aset yang dapat disusutkan, umumnya dipulihkan melalui penggunaan aset. Entitas menghitung dampak pajaknya dengan menggunakan tarif pajak penghasilan badan (corporate income tax rate) yang berlaku. • Dampak pajak untuk aset yang akan dipulihkan melalui penjualan, yang pajaknya dikenakan atas nilai penjualan bruto, tidak termasuk dalam ruang lingkup PSAK 46. 71 71
TERIMA KASIH Dwi Martani - 081318227080 martani@ui. ac. id atau dwimartani@yahoo. com http: //staff. blog. ui. ac. id/martani/ 7272
BACK UP SLIDE ILUSTRASI JURNAL REVALUASI ASET 73
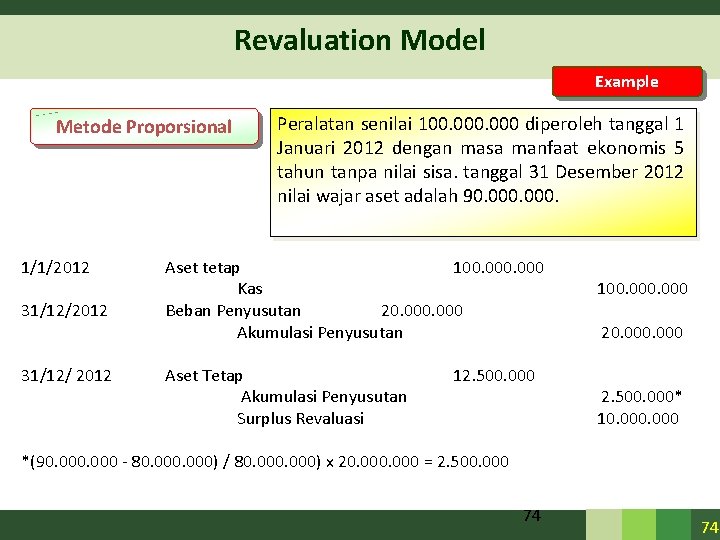
Revaluation Model Example Metode Proporsional 1/1/2012 31/12/ 2012 Peralatan senilai 100. 000 diperoleh tanggal 1 Januari 2012 dengan masa manfaat ekonomis 5 tahun tanpa nilai sisa. tanggal 31 Desember 2012 nilai wajar aset adalah 90. 000. Aset tetap 100. 000 Kas Beban Penyusutan 20. 000 Akumulasi Penyusutan Aset Tetap Akumulasi Penyusutan Surplus Revaluasi 12. 500. 000 100. 000 20. 000 2. 500. 000* 10. 000 *(90. 000 - 80. 000) / 80. 000) x 20. 000 = 2. 500. 000 74 74
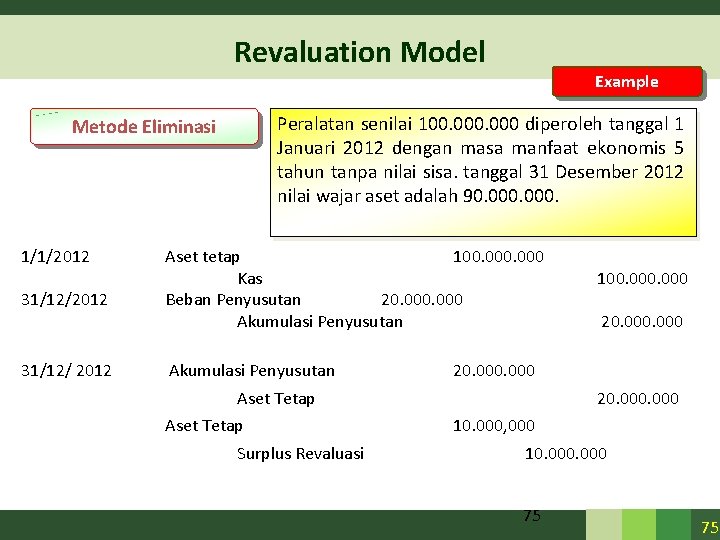
Revaluation Model Peralatan senilai 100. 000 diperoleh tanggal 1 Januari 2012 dengan masa manfaat ekonomis 5 tahun tanpa nilai sisa. tanggal 31 Desember 2012 nilai wajar aset adalah 90. 000. Metode Eliminasi 1/1/2012 31/12/ 2012 Example Aset tetap 100. 000 Kas Beban Penyusutan 20. 000 Akumulasi Penyusutan Surplus Revaluasi 20. 000 Aset Tetap 100. 000 20. 000 10. 000, 000 10. 000 75 75
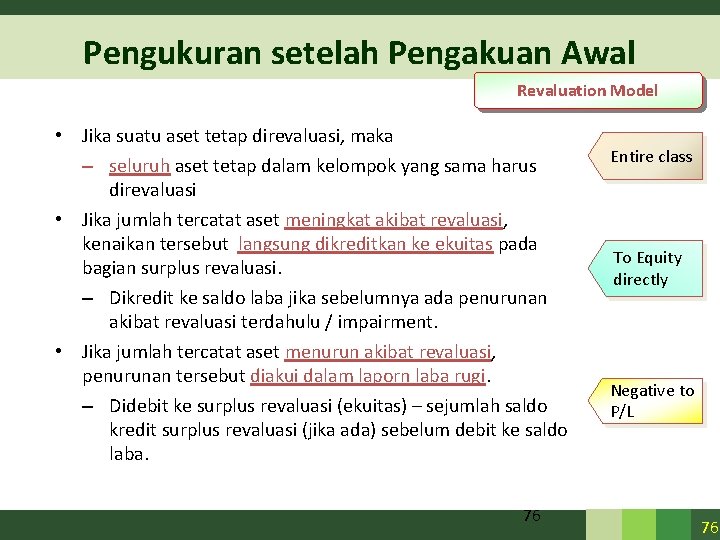
Pengukuran setelah Pengakuan Awal Revaluation Model • Jika suatu aset tetap direvaluasi, maka – seluruh aset tetap dalam kelompok yang sama harus direvaluasi • Jika jumlah tercatat aset meningkat akibat revaluasi, kenaikan tersebut langsung dikreditkan ke ekuitas pada bagian surplus revaluasi. – Dikredit ke saldo laba jika sebelumnya ada penurunan akibat revaluasi terdahulu / impairment. • Jika jumlah tercatat aset menurun akibat revaluasi, penurunan tersebut diakui dalam laporn laba rugi. – Didebit ke surplus revaluasi (ekuitas) – sejumlah saldo kredit surplus revaluasi (jika ada) sebelum debit ke saldo laba. 76 Entire class To Equity directly Negative to P/L 76
Revaluation Model • Surplus revaluasi di ekuitas dapat dipindahkan langsung ke sado laba pada saat aset tersebut dihentikan penggunaannya. • Namun, pemindahan ke saldo laba dapat dilakukan seiring dengan penggunaan aset oleh entitas. (partially realized) saat penyusutan – Dipindahkan sebesar perbedaan penyusutan dengan revaluasian dan penyusutan dengan biaya perolehan (atau nilai surplus revaluasi dibagi sisa manfaat ekonomis) Dr Surplus Revaluasi Cr Saldo Laba • Pemindahan surplus revaluasi tidak dilakukan melalui Laporan Laba Rugi. 77 77
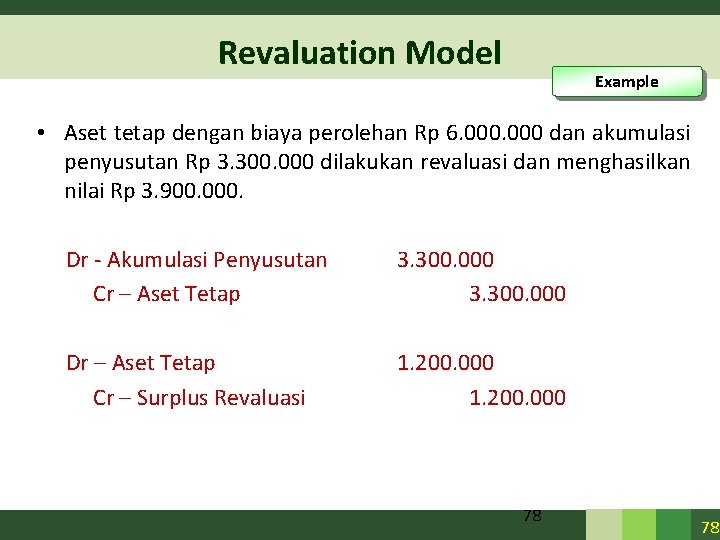
Revaluation Model Example • Aset tetap dengan biaya perolehan Rp 6. 000 dan akumulasi penyusutan Rp 3. 300. 000 dilakukan revaluasi dan menghasilkan nilai Rp 3. 900. 000. Dr - Akumulasi Penyusutan Cr – Aset Tetap 3. 300. 000 Dr – Aset Tetap Cr – Surplus Revaluasi 1. 200. 000 78 78
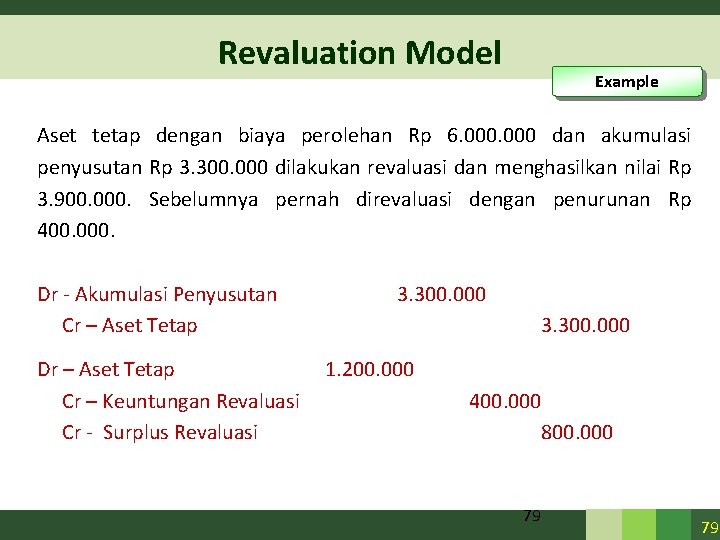
Revaluation Model Example Aset tetap dengan biaya perolehan Rp 6. 000 dan akumulasi penyusutan Rp 3. 300. 000 dilakukan revaluasi dan menghasilkan nilai Rp 3. 900. 000. Sebelumnya pernah direvaluasi dengan penurunan Rp 400. 000. Dr - Akumulasi Penyusutan Cr – Aset Tetap Dr – Aset Tetap Cr – Keuntungan Revaluasi Cr - Surplus Revaluasi 3. 300. 000 1. 200. 000 400. 000 800. 000 79 79
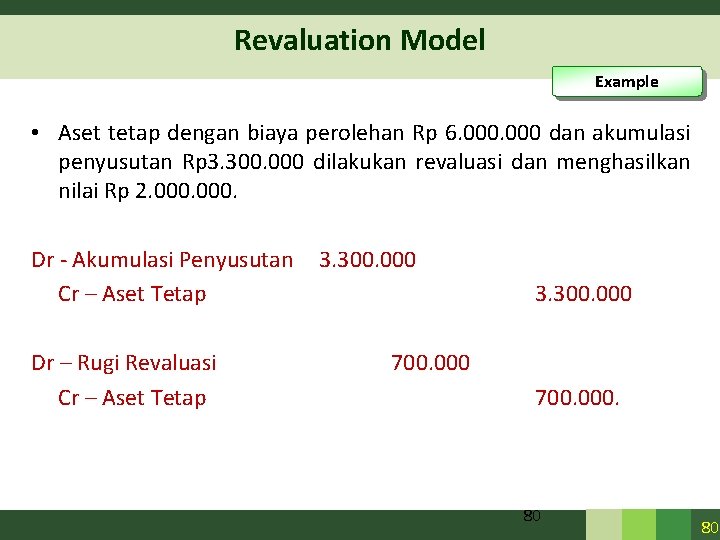
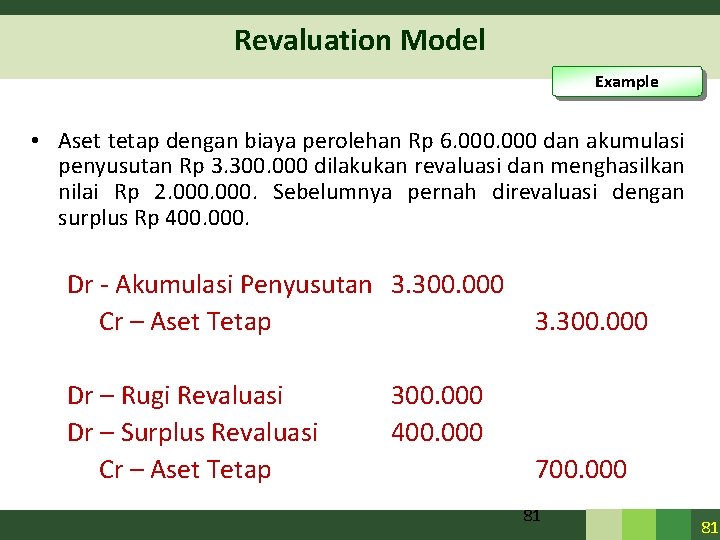
Revaluation Model Example • Aset tetap dengan biaya perolehan Rp 6. 000 dan akumulasi penyusutan Rp 3. 300. 000 dilakukan revaluasi dan menghasilkan nilai Rp 2. 000. Dr - Akumulasi Penyusutan Cr – Aset Tetap Dr – Rugi Revaluasi Cr – Aset Tetap 3. 300. 000 700. 000. 80 80
Revaluation Model Example • Aset tetap dengan biaya perolehan Rp 6. 000 dan akumulasi penyusutan Rp 3. 300. 000 dilakukan revaluasi dan menghasilkan nilai Rp 2. 000. Sebelumnya pernah direvaluasi dengan surplus Rp 400. 000. Dr - Akumulasi Penyusutan 3. 300. 000 Cr – Aset Tetap 3. 300. 000 Dr – Rugi Revaluasi Dr – Surplus Revaluasi Cr – Aset Tetap 700. 000 300. 000 400. 000 81 81
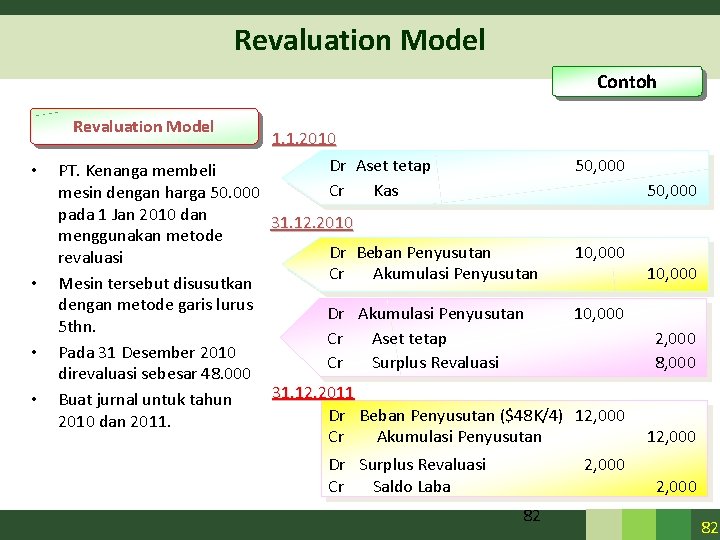
Revaluation Model Contoh Revaluation Model • • 1. 1. 2010 Dr Aset tetap PT. Kenanga membeli Cr Kas mesin dengan harga 50. 000 pada 1 Jan 2010 dan 31. 12. 2010 menggunakan metode Dr Beban Penyusutan revaluasi Cr Akumulasi Penyusutan Mesin tersebut disusutkan dengan metode garis lurus Dr Akumulasi Penyusutan 5 thn. Cr Aset tetap Pada 31 Desember 2010 Cr Surplus Revaluasi direvaluasi sebesar 48. 000 31. 12. 2011 Buat jurnal untuk tahun Dr Beban Penyusutan ($48 K/4) 2010 dan 2011. Cr Akumulasi Penyusutan Dr Surplus Revaluasi Cr Saldo Laba 50, 000 10, 000 2, 000 8, 000 12, 000 82 10, 000 12, 000 82
Penyusutan Cost Model Penyusutan Revaluation Model Penyusutan adalah alokasi sistematis jumlah yang dapat disusutkan (depreciable amount) dari suatu aset selama umur manfaatnya (useful life). 83 83
Pengungkapan Revaluasi Dasar yang digunakan untuk menilai kembali aktiva Tanggal efektif penilaian Nama penilai independen, bila ada Hakekat setiap petunjuk yang digunakan untuk menentukan biaya pengganti • Jumlah tercatat setiap jenis aktiva tetap • Surplus penilaian kembali neraca • • 84 84
Ketentuan PSAK 16 (1994) • Aktiva tetap disajikan berdasarkan nilai perolehan aktiva tersebut dikurangi akumulasi penyusutan. (Par 28) • Penilaian kembali atau revaluasi aktiva tetap pada umumnya tidak diperkenankan karena Standar Akuntansi Keuangan menganut penilaian aktiva berdasarkan harga perolehan atau harga pertukaran. • Penyimpangan dari ketentuan ini mungkin dilakukan berdasarkan ketentuan pemerintah. Dalam hal ini laporan keuangan harus menjelaskan mengenai penyimpangan dari konsep harga perolehan di dalam penyajian aktiva tetap serta pengaruh penyimpangan tersebut terhadap gambaran keuangan perusahaan. Selisih antara nilai revaluasi dengan nilai buku (nilai tercatat) aktiva tetap dibukukan dalam akun modal dengan nama "Selisih penilaian kembali aktiva tetap. “ (Par 29) 85
SAK ETAP – BAB 15 Aset Tetap • Revaluasi aset tidak diperkenankan kecuali peraturan pemerintah membolehkan. • Akan diakui sebagai surplus penilaian kembali aset • Surplus penilaian kembali aset sebagai bagian dari ekuitas. • Jika aset dilepaskan surplus dipindahkan ke saldo laba, tidak melalui laba rugi. • Jika atau digunakan (proses depresiasi), surplus revaluasi dipindahkan ke saldo laba sebesar selisih depresiasi lama dan baru, tidak melalui laba rugi 86 86
Properti Investasi – PSAK 13 • Properti Investasi adalah: – properti (tanah atau bangunan—atau bagian dari bangunan— atau keduanya) yang dikuasai (oleh pemilik atau lessee melalui sewa pembiayaan) untuk menghasilkan rental atau untuk kenaikan nilai, atau kedua-duanya, dan tidak untuk: 1. Digunakan dalam produksi atau penyediaan barang atau jasa atau untuk tujuan administratif; atau 2. Dijual dalam kegiatan usaha sehari-hari. 87 87
Pengukuran Awal • Sama dengan PSAK 16 • Biaya perolehan awal hak atas properti yang dikuasai secara sewa dan dikelompokkan sebagai properti investasi mengacu pada PSAK 30 Sewa, dimana aset diakui pada jumlah mana yang lebih rendah antara: – Nilai wajar properti, dan – Nilai kini dari pembayaran sewa minimum. 88 88
Pengukuran setelah Pengakuan Awal Entitas memilih model nilai wajar atau model biaya sebagai kebijakan akuntansi dan menerapkan kebijakan tersebut pada seluruh properti investasinya (dengan pengecualian). Properti yang dikuasai dalam sewa operasi yang diklasifikasikan sebagai properti Investasi Tidak ada pilihan, hanya fair value model Properti investasi yang menjadi agunan kewajiban yang menghasilkan imbalan yang terkait langsung dengan nilai wajar dari, atau imbalan dari, aset tertentu termasuk properti investasi Pilih salah satu model untuk semua properti Properti investasi yang nilai wajarnya tidak dapat ditentukan secara andal atas dasar berkelanjutan Tidak ada pilihan, hanya cost model 89 89
Pengukuran setelah Pengakuan Awal Fair Value Model • Nilai wajar properti investasi harus mencerminkan kondisi pasar pada tanggal neraca • Properti investasi tidak disusutkan. • Laba atau rugi yang timbul dari perubahan nilai wajar atas properti investasi harus diakui dalam laporan laba rugi pada periode terjadinya. 90 90
Pengukuran setelah Pengakuan Awal Example Fair value model (PSAK 13) Revaluation model (PSAK 16) • Menggunakan nilai wajar • Perubahan nilai wajar diakui dalam laporan laba rugi pada periode terjadinya. • Tidak ada penyusutan. • Perubahan nilai wajar diakui dalam laporan laba rugi (penurunan nilai) atau ekuitas (surplus) • . • Penyusutan. • Mencerminkan kondisi pasar pada tanggal neraca. • Tidak spesifik, hanya mengharuskan secara reguler. 91 91
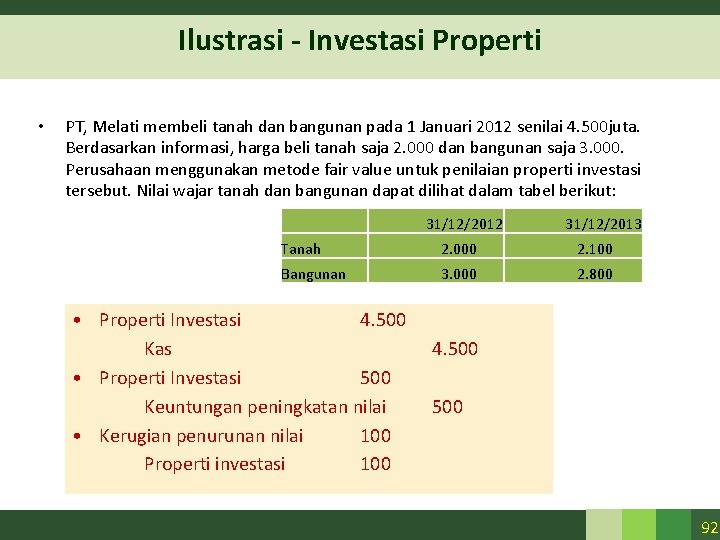
Ilustrasi - Investasi Properti • PT, Melati membeli tanah dan bangunan pada 1 Januari 2012 senilai 4. 500 juta. Berdasarkan informasi, harga beli tanah saja 2. 000 dan bangunan saja 3. 000. Perusahaan menggunakan metode fair value untuk penilaian properti investasi tersebut. Nilai wajar tanah dan bangunan dapat dilihat dalam tabel berikut: 31/12/2012 31/12/2013 Tanah 2. 000 2. 100 Bangunan 3. 000 2. 800 • Properti Investasi 4. 500 Kas • Properti Investasi 500 Keuntungan peningkatan nilai • Kerugian penurunan nilai 100 Properti investasi 100 4. 500 92
Pengungkapan Nilai Wajar Mengungkapkan rekonsiliasi antara jumlah tercatat properti investasi pada awal dan akhir periode, yang menunjukkan hal-hal berlkut: – penambahan, pengungkapan terpisah untuk penambahan yang dihasilkan dari akuisisi dan penambahan yang dihasilkan dari pengeluaran setelah perolehan yang diakui dalam jumlah tercatat aset; – penambahan yang dihasilkan dari akuisisi melalui penggabungan usaha; – aset yang diklasifikasikan sebagai dimiliki untuk dijual atau masuk dalam kelompok aset yang akan dilepaskan yang diklasifikasikan sebagai dimlliki untuk dijual dan pelepasan lain; – laba atau rugi neto dari penyesuaian terhadap nilai wajar; – perbedaan nilai tukar neto yang timbul pada – penjabaran laporan keuangan dari mata uang fungsional – transfer ke dan dari persediaan dan properti yang digunakan sendiri; dan – perubahan lain. 93 93
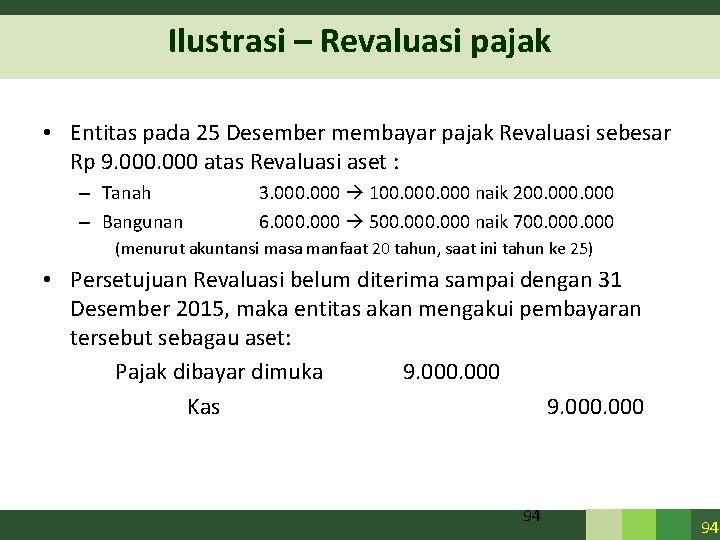
Ilustrasi – Revaluasi pajak • Entitas pada 25 Desember membayar pajak Revaluasi sebesar Rp 9. 000 atas Revaluasi aset : – Tanah – Bangunan 3. 000 100. 000 naik 200. 000 6. 000 500. 000 naik 700. 000 (menurut akuntansi masa manfaat 20 tahun, saat ini tahun ke 25) • Persetujuan Revaluasi belum diterima sampai dengan 31 Desember 2015, maka entitas akan mengakui pembayaran tersebut sebagau aset: Pajak dibayar dimuka 9. 000 Kas 9. 000 94 94
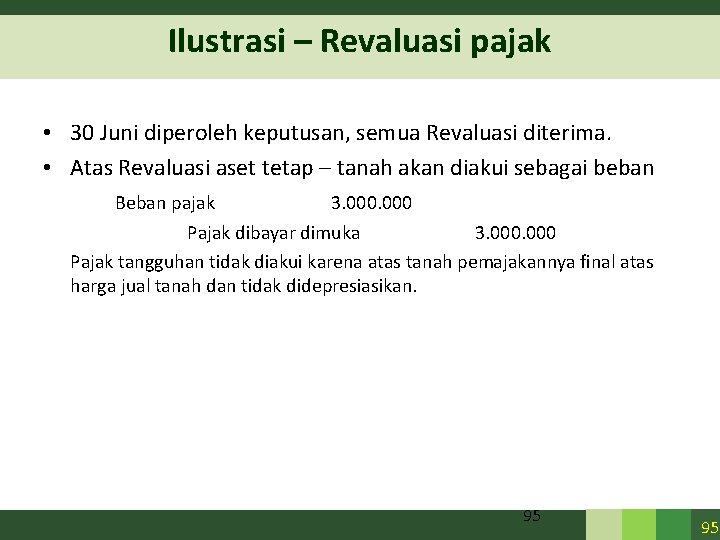
Ilustrasi – Revaluasi pajak • 30 Juni diperoleh keputusan, semua Revaluasi diterima. • Atas Revaluasi aset tetap – tanah akan diakui sebagai beban Beban pajak 3. 000 Pajak dibayar dimuka 3. 000 Pajak tangguhan tidak diakui karena atas tanah pemajakannya final atas harga jual tanah dan tidak didepresiasikan. 95 95
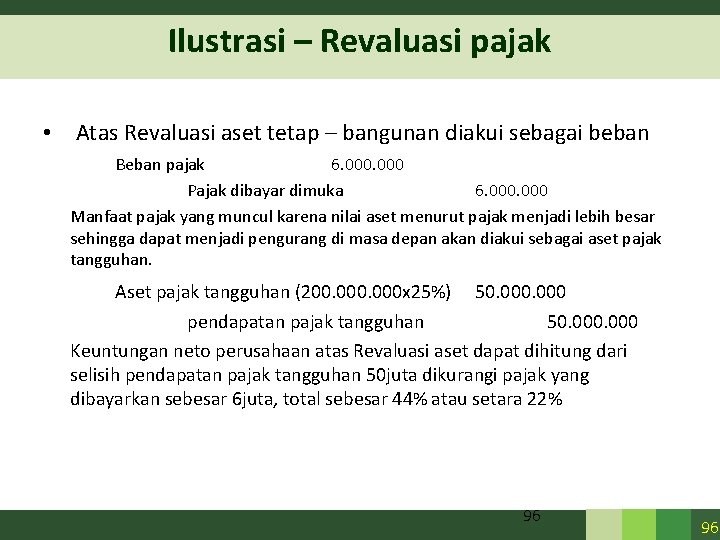
Ilustrasi – Revaluasi pajak • Atas Revaluasi aset tetap – bangunan diakui sebagai beban Beban pajak 6. 000 Pajak dibayar dimuka 6. 000 Manfaat pajak yang muncul karena nilai aset menurut pajak menjadi lebih besar sehingga dapat menjadi pengurang di masa depan akan diakui sebagai aset pajak tangguhan. Aset pajak tangguhan (200. 000 x 25%) 50. 000 pendapatan pajak tangguhan 50. 000 Keuntungan neto perusahaan atas Revaluasi aset dapat dihitung dari selisih pendapatan pajak tangguhan 50 juta dikurangi pajak yang dibayarkan sebesar 6 juta, total sebesar 44% atau setara 22% 96 96
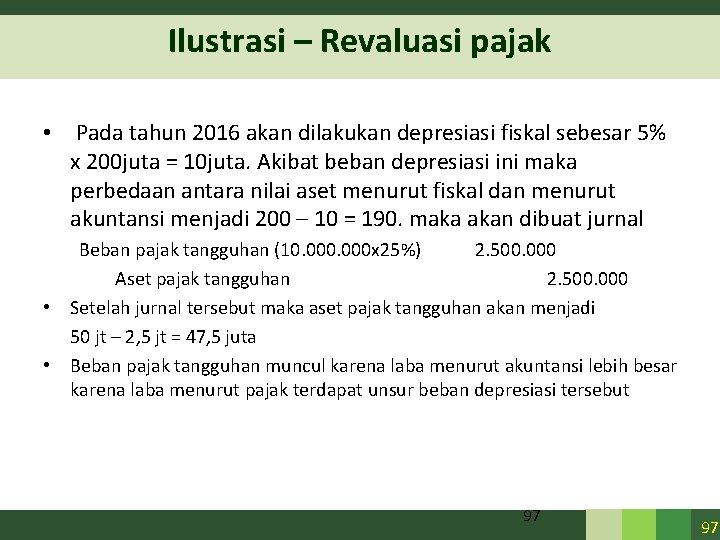
Ilustrasi – Revaluasi pajak • Pada tahun 2016 akan dilakukan depresiasi fiskal sebesar 5% x 200 juta = 10 juta. Akibat beban depresiasi ini maka perbedaan antara nilai aset menurut fiskal dan menurut akuntansi menjadi 200 – 10 = 190. maka akan dibuat jurnal Beban pajak tangguhan (10. 000 x 25%) 2. 500. 000 Aset pajak tangguhan 2. 500. 000 • Setelah jurnal tersebut maka aset pajak tangguhan akan menjadi 50 jt – 2, 5 jt = 47, 5 juta • Beban pajak tangguhan muncul karena laba menurut akuntansi lebih besar karena laba menurut pajak terdapat unsur beban depresiasi tersebut 97 97
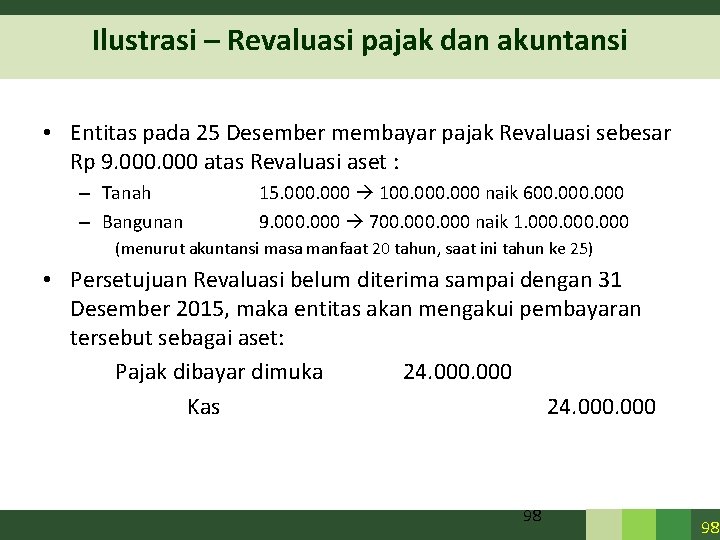
Ilustrasi – Revaluasi pajak dan akuntansi • Entitas pada 25 Desember membayar pajak Revaluasi sebesar Rp 9. 000 atas Revaluasi aset : – Tanah – Bangunan 15. 000 100. 000 naik 600. 000 9. 000 700. 000 naik 1. 000 (menurut akuntansi masa manfaat 20 tahun, saat ini tahun ke 25) • Persetujuan Revaluasi belum diterima sampai dengan 31 Desember 2015, maka entitas akan mengakui pembayaran tersebut sebagai aset: Pajak dibayar dimuka 24. 000 Kas 24. 000 98 98
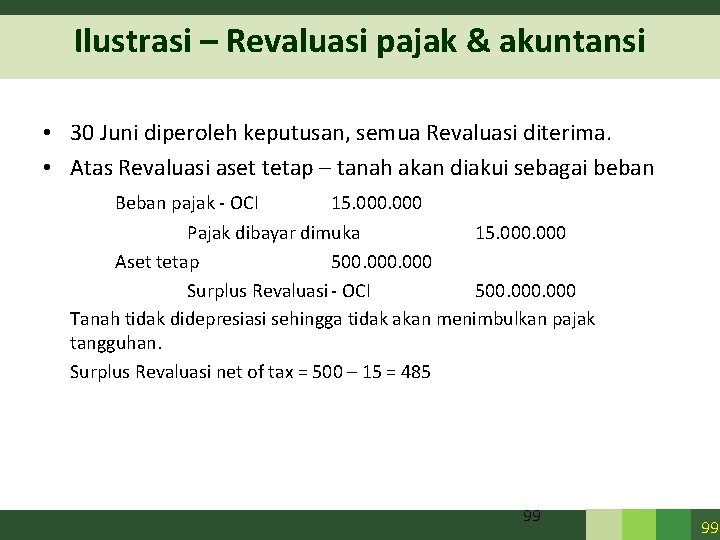
Ilustrasi – Revaluasi pajak & akuntansi • 30 Juni diperoleh keputusan, semua Revaluasi diterima. • Atas Revaluasi aset tetap – tanah akan diakui sebagai beban Beban pajak - OCI 15. 000 Pajak dibayar dimuka 15. 000 Aset tetap 500. 000 Surplus Revaluasi - OCI 500. 000 Tanah tidak didepresiasi sehingga tidak akan menimbulkan pajak tangguhan. Surplus Revaluasi net of tax = 500 – 15 = 485 99 99
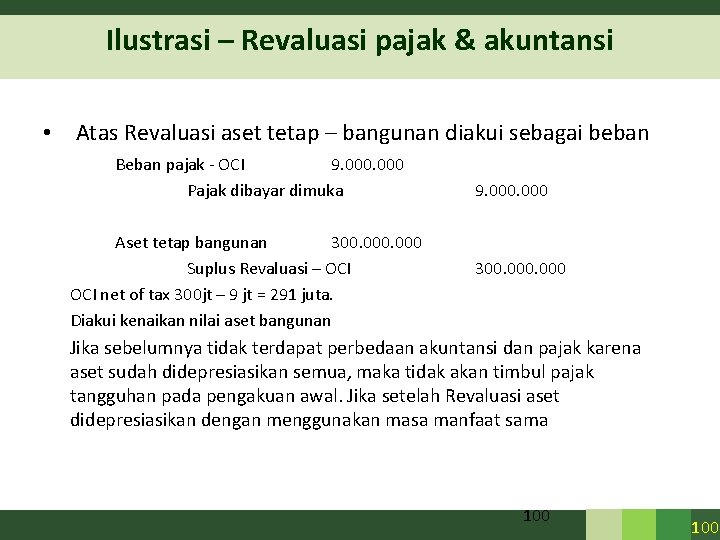
Ilustrasi – Revaluasi pajak & akuntansi • Atas Revaluasi aset tetap – bangunan diakui sebagai beban Beban pajak - OCI 9. 000 Pajak dibayar dimuka Aset tetap bangunan 300. 000 Suplus Revaluasi – OCI net of tax 300 jt – 9 jt = 291 juta. Diakui kenaikan nilai aset bangunan 9. 000 300. 000 Jika sebelumnya tidak terdapat perbedaan akuntansi dan pajak karena aset sudah didepresiasikan semua, maka tidak akan timbul pajak tangguhan pada pengakuan awal. Jika setelah Revaluasi aset didepresiasikan dengan menggunakan masa manfaat sama 100