
Repblica del Ecuador MINISTERIO DE FINANZAS PROCESOS DE
República del Ecuador MINISTERIO DE FINANZAS PROCESOS DE LA COOPERACION INTERNACIONAL 05 de marzo de 2011
MARCO LEGAL
CONSTITUCIÓN POLÍTICA DE LA REPÚBLICA • Art. 299. - El Presupuesto General del Estado se gestionará a través de una Cuenta Única del Tesoro Nacional abierta en el Banco Central, con las subcuentas correspondientes. En el Banco Central se crearán cuentas especiales para el manejo de los depósitos de las empresas públicas y los gobiernos autónomos descentralizados, y las demás cuentas que correspondan. Los recursos públicos se manejarán en la banca pública, de acuerdo con la ley. La ley establecerá los mecanismos de acreditación y pagos, así como de inversión de recursos financieros. Se prohíbe a las entidades del sector público invertir sus recursos en el exterior sin autorización legal.
LEY ORGÁNICA DE LA CONTRALORÍA GENERAL DEL ESTADO Art. 3. - Recursos Públicos. - Para efecto de esta Ley se entenderán por recursos públicos, todos los bienes, fondos, títulos, acciones, participaciones, activos, rentas, utilidades, excedentes, subvenciones y todos los derechos que pertenecen al Estado y a sus instituciones, sea cual fuere la fuente de la que procedan, inclusive los provenientes de préstamos, donaciones y entregas que, a cualquier otro título realicen a favor del Estado o de sus instituciones, personas naturales o jurídicas u organismos nacionales o internacionales. Los recursos públicos no pierden su calidad de tales al ser administrados por corporaciones, fundaciones, sociedades civiles, compañías mercantiles y otras entidades de derecho privado, cualquiera hubiere sido o fuere su origen, creación o constitución hasta tanto los títulos, acciones, participaciones o derechos que representen ese patrimonio sean transferidos a personas naturales o personas jurídicas de derecho privado, de conformidad con la ley.
LOAFYC • Art. 40. - “Principios presupuestarios. -. . . Prohíbese la administración de recursos financieros en forma extrapresupuestaria. ” • Art. 196. - Depositarios oficiales. - La cuenta corriente única del tesoro nacional así como las cuentas de las demás entidades y organismos del sector público no sujetos a ese régimen, se mantendrán única y exclusivamente en el Banco del Estado, como depositario oficial de los recursos financieros públicos, y a nombre de dichas entidades y organismos. El número de cuentas bancarias será el mínimo indispensable para sus operaciones. 5
ACUERDO MINISTERIAL 447 • 4. 4. 1. OBLIGATORIEDAD “…ninguna institución pública podrá aperturar cuentas fuera del depositario oficial de los fondos públicos. Sólo en los casos que por circunstancias geográficas y tecnológicas no sea factible mantener una cuenta en el depositario oficial, la unidad responsable del Tesoro Nacional autorizará la apertura en el Banco Nacional de Fomento. La facultad para disponer la apertura de una Cuenta en el depositario oficial corresponde a la unidad administrativa responsable del Tesoro Nacional en el Ministerio encargado de las finanzas públicas. ” 6
ACUERDO MINISTERIAL 447 • 4. 5. 2. 3. INGRESOS DE FINANCIAMIENTO Y DONACIONES “Los recursos provenientes de desembolsos de préstamos o donaciones en moneda de circulación nacional ingresarán a la cuenta matriz aperturada en el depositario oficial de los fondos públicos. Las entidades y organismos que manejan recursos provenientes de desembolsos de créditos externos, donaciones, cooperación técnica no reembolsable y otros de similar naturaleza mantendrán en el depositario oficial una cuenta corriente en la moneda señalada en los contratos o convenios de crédito. Su utilización será posible convirtiendo los recursos en la moneda de circulación nacional, valores que se acreditarán en una cuenta en el mismo depositario oficial. La afectación a estas cuentas se realizará bajo el mismo esquema previsto para las demás cuentas administradas por el Tesoro Nacional. ” 7
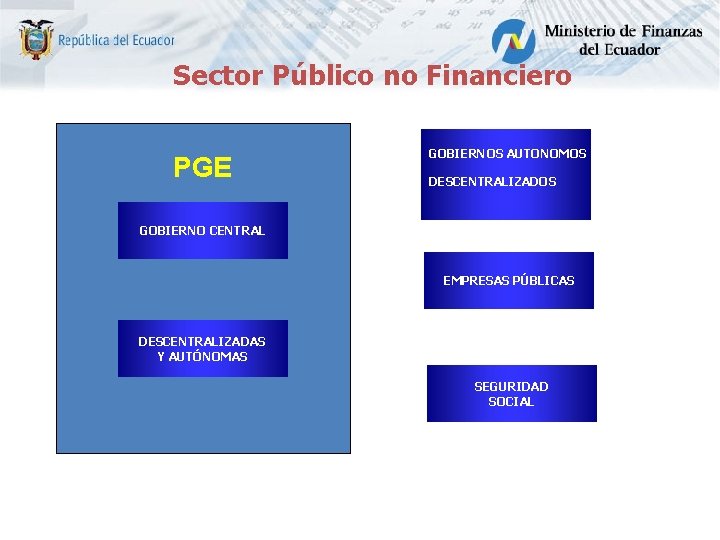
Sector Público no Financiero PGE GOBIERNOS AUTONOMOS DESCENTRALIZADOS GOBIERNO CENTRAL EMPRESAS PÚBLICAS DESCENTRALIZADAS Y AUTÓNOMAS SEGURIDAD SOCIAL
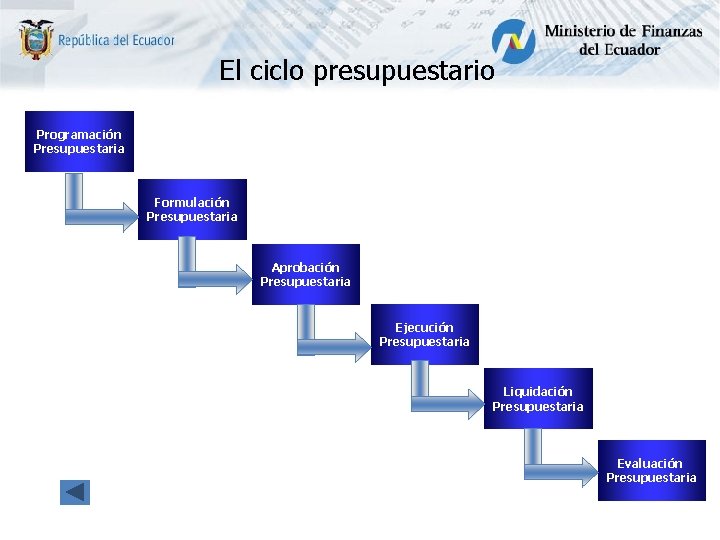
El ciclo presupuestario Programación Presupuestaria Formulación Presupuestaria Aprobación Presupuestaria Ejecución Presupuestaria Liquidación Presupuestaria Evaluación Presupuestaria
LIMITACIONES ENCONTRADAS EN EL PROCESO • Desconocimiento del Proceso – Instructivo • Falta de transacción en el sistema • Incumplimiento de normas legales • Compatibilidad de los intereses nacionales • Baja ejecución presupuestaria
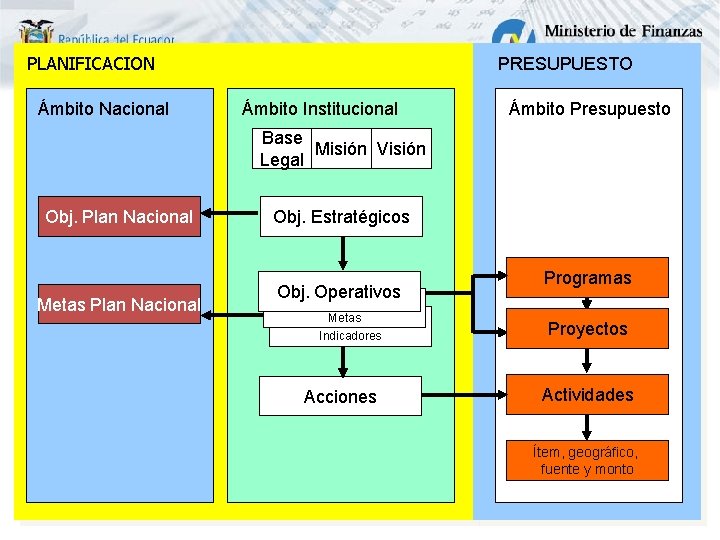
PLANIFICACION Ámbito Nacional PRESUPUESTO Ámbito Institucional Ámbito Presupuesto Base Misión Visión Legal Obj. Plan Nacional Metas Plan Nacional Obj. Estratégicos Obj. Operativos Metas Indicadores Acciones Programas Proyectos Actividades Ítem, geográfico, fuente y monto
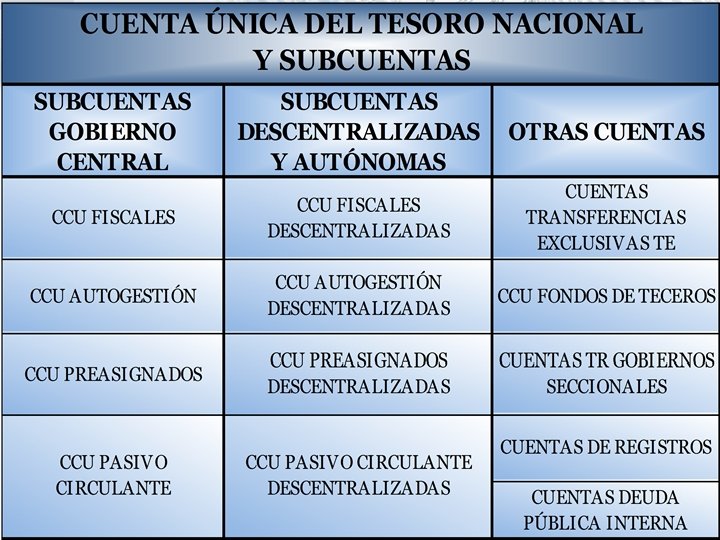
RELACIÓN C 0 RRELATIVO PARTIDA - CUENTA Correlativo. - Código que identifica al organismo proveedor de los recursos. • En la Subsecretaría de Presupuestos se relaciona la partida presupuestaria con fuente 700 con el código correlativo. • En la Subsecretaría de Tesorería de la Nación, se relaciona el código correlativo con la cuenta en el Banco Central del Ecuador. 13
GRACIAS !
- Slides: 14