
RENCONTRE PROFESSEURS BANQUE DE FRANCE TOULOUSE 17 octobre
RENCONTRE PROFESSEURS – BANQUE DE FRANCE TOULOUSE 17 octobre 2017
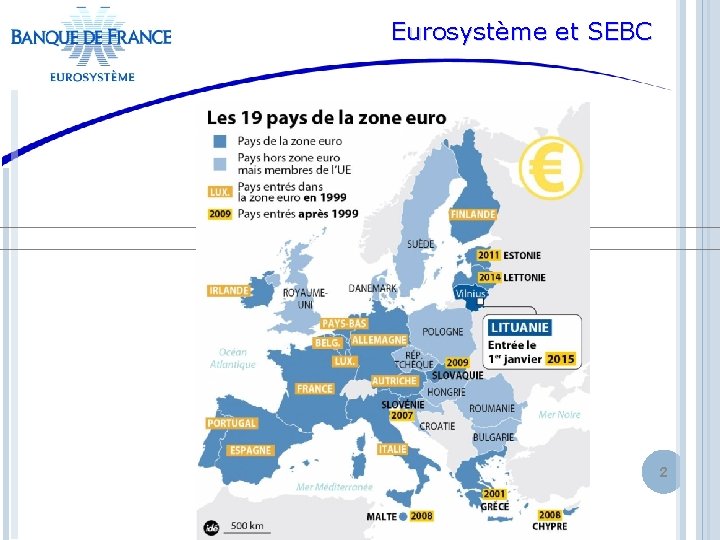
Eurosystème et SEBC 2
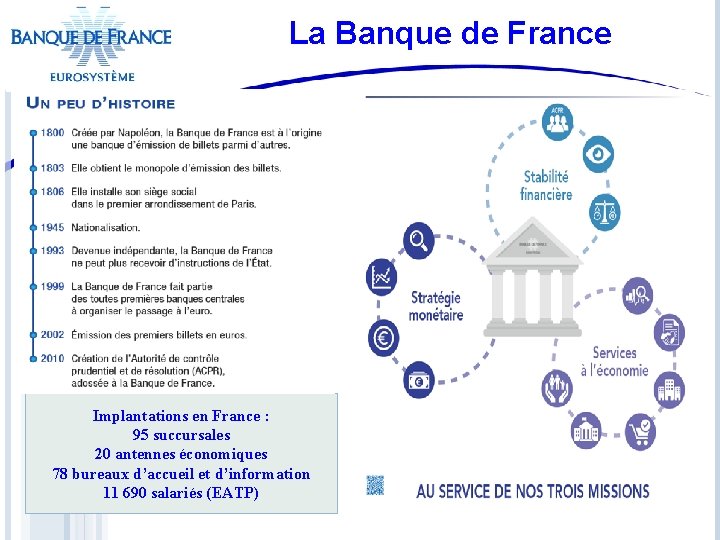
La Banque de France Implantations en France : 95 succursales 20 antennes économiques 78 bureaux d’accueil et d’information 11 690 salariés (EATP)
COMMENT SAISIR LES CHANCES DE LA FRANCE EN EUROPE ? (Actualisation de la lettre introductive au Président de la République – rapport annuel de la Banque de France 2016) TOULOUSE (17/10/2017) Maxime MAURY, Directeur régional Occitanie 4
COMMENT SAISIR LES CHANCES DE LA FRANCE EN EUROPE ? 1. UNE ECONOMIE MONDIALE EN AMÉLIORATION ENCORE FRAGILE 2. UNE ZONE EURO OÙ LA REPRISE SE CONFIRME, SOUTENUE NOTAMMENT PAR LA POLITIQUE MONÉTAIRE DE L’EUROSYSTEME 3. L’IMPÉRATIF D’UN RELAIS PAR LES RÉFORMES EN FRANCE ET EN EUROPE 5
COMMENT SAISIR LES CHANCES DE LA FRANCE EN EUROPE ? 1. UNE ECONOMIE MONDIALE EN AMÉLIORATION ENCORE FRAGILE 2. UNE ZONE EURO OÙ LA REPRISE SE CONFIRME, SOUTENUE NOTAMMENT PAR LA POLITIQUE MONÉTAIRE DE L’EUROSYSTEME 3. L’IMPÉRATIF D’UN RELAIS PAR LES RÉFORMES EN FRANCE ET EN EUROPE 6
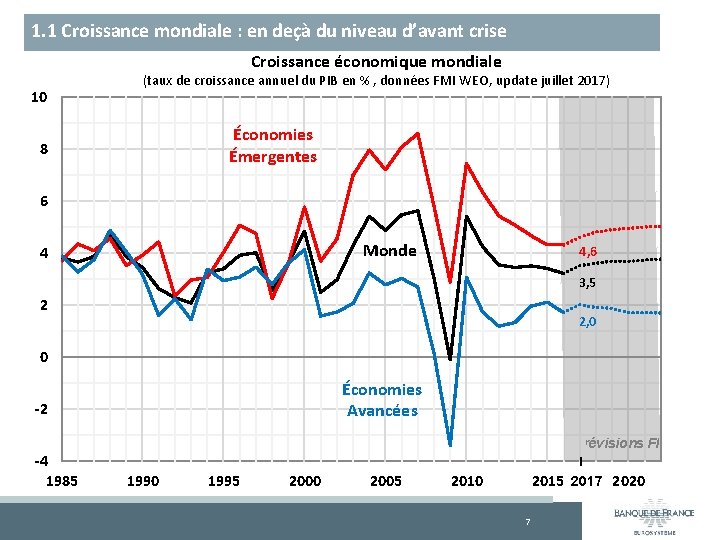
1. 1 Croissance mondiale : en deçà du niveau d’avant crise Croissance économique mondiale 10 (taux de croissance annuel du PIB en % , données FMI WEO, update juillet 2017) Économies Émergentes 8 6 Monde 4 4, 6 3, 5 2 2, 0 0 Économies Avancées -2 -4 1985 Prévisions FMI 1990 1995 2000 2005 2010 2015 2017 2020 7
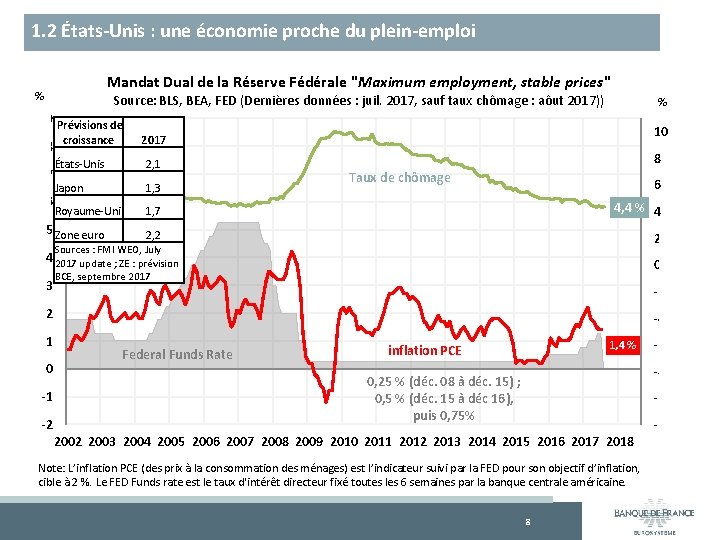
1. 2 États-Unis : une économie proche du plein-emploi Mandat Dual de la Réserve Fédérale "Maximum employment, stable prices" % Source: BLS, BEA, FED (Dernières données : juil. 2017, sauf taux chômage : aôut 2017)) 9 Prévisions de % 10 8 croissance 2017 États-Unis 2, 1 Japon 1, 3 Royaume-Uni 1, 7 4, 4 % 4 2, 2 2 7 6 5 Zone euro 8 Taux de chômage 6 Sources : FMI WEO, July 4 2017 update ; ZE : prévision BCE, septembre 2017 0 3 -2 2 -4 1 0 -1 -2 Federal Funds Rate 1, 4 % inflation PCE -6 -8 0, 25 % (déc. 08 à déc. 15) ; 0, 5 % (déc. 15 à déc 16), puis 0, 75% -10 -12 2003 2004 2005 2006 2007 2008 2009 2010 2011 2012 2013 2014 2015 2016 2017 2018 Note: L’inflation PCE (des prix à la consommation des ménages) est l’indicateur suivi par la FED pour son objectif d’inflation, cible à 2 %. Le FED Funds rate est le taux d'intérêt directeur fixé toutes les 6 semaines par la banque centrale américaine. 8
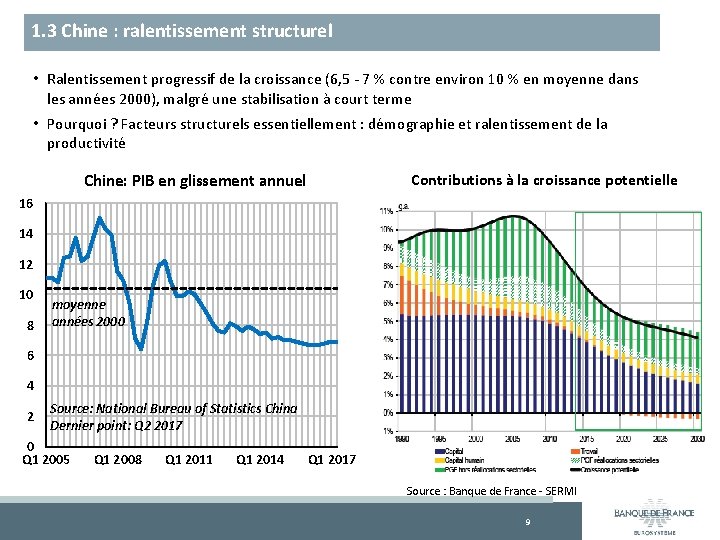
1. 3 Chine : ralentissement structurel • Ralentissement progressif de la croissance (6, 5 - 7 % contre environ 10 % en moyenne dans les années 2000), malgré une stabilisation à court terme • Pourquoi ? Facteurs structurels essentiellement : démographie et ralentissement de la productivité Chine: PIB en glissement annuel Contributions à la croissance potentielle 16 14 12 10 8 moyenne années 2000 6 4 2 Source: National Bureau of Statistics China Dernier point: Q 2 2017 0 Q 1 2005 Q 1 2008 Q 1 2011 Q 1 2014 Q 1 2017 Source : Banque de France - SERMI 9
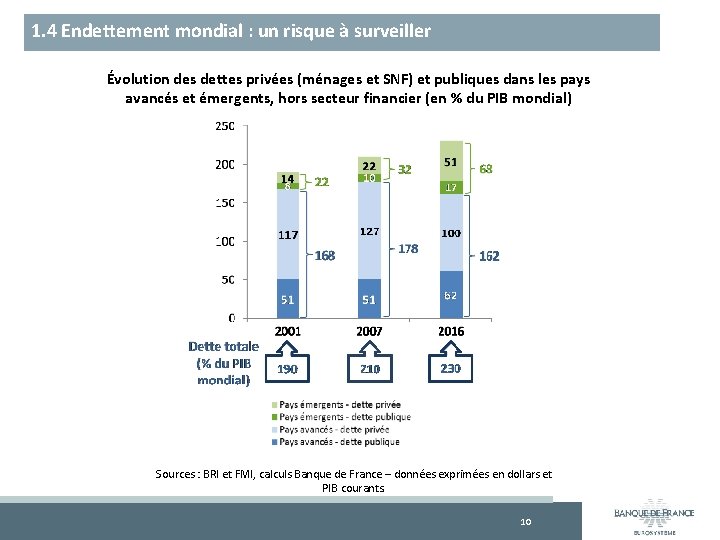
1. 4 Endettement mondial : un risque à surveiller Évolution des dettes privées (ménages et SNF) et publiques dans les pays avancés et émergents, hors secteur financier (en % du PIB mondial) Sources : BRI et FMI, calculs Banque de France – données exprimées en dollars et PIB courants. 10
LA FRANCE ET L'EUROPE FACE AUX INCERTITUDES ÉCONOMIQUES 1. UNE ECONOMIE MONDIALE EN AMÉLIORATION ENCORE FRAGILE 2. UNE ZONE EURO OÙ LA REPRISE SE CONFIRME, SOUTENUE NOTAMMENT PAR LA POLITIQUE MONÉTAIRE DE L’EUROSYSTEME 3. L’IMPÉRATIF D’UN RELAIS PAR LES RÉFORMES EN FRANCE ET EN EUROPE 11
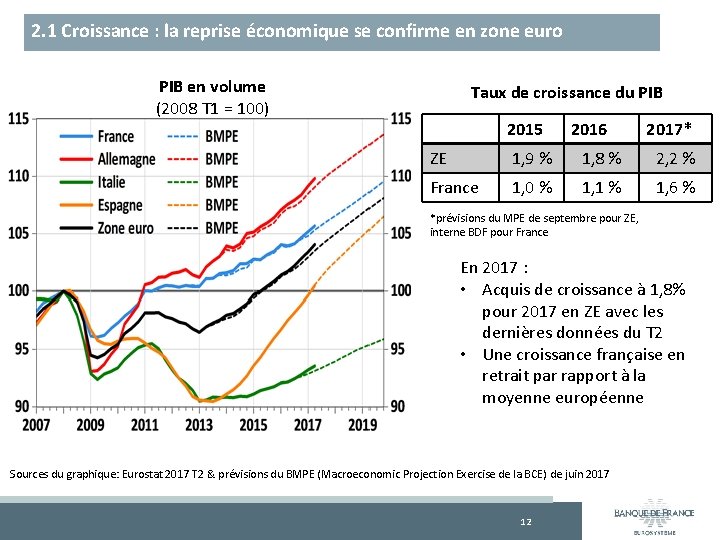
2. 1 Croissance : la reprise économique se confirme en zone euro PIB en volume (2008 T 1 = 100) Taux de croissance du PIB 2015 2016 2017* ZE 1, 9 % 1, 8 % 2, 2 % France 1, 0 % 1, 1 % 1, 6 % *prévisions du MPE de septembre pour ZE, interne BDF pour France En 2017 : • Acquis de croissance à 1, 8% pour 2017 en ZE avec les dernières données du T 2 • Une croissance française en retrait par rapport à la moyenne européenne Sources du graphique: Eurostat 2017 T 2 & prévisions du BMPE (Macroeconomic Projection Exercise de la BCE) de juin 2017 12
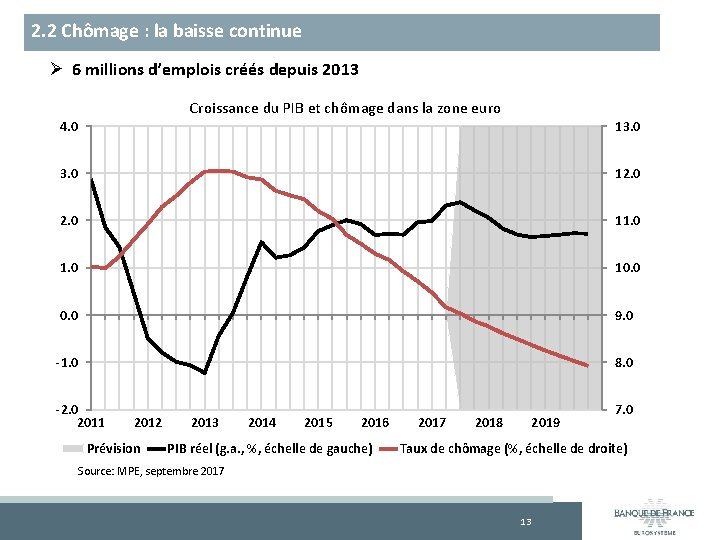
2. 2 Chômage : la baisse continue Ø 6 millions d’emplois créés depuis 2013 Croissance du PIB et chômage dans la zone euro 4. 0 13. 0 12. 0 11. 0 10. 0 9. 0 -1. 0 8. 0 -2. 0 2011 2012 Prévision 2013 2014 2015 2016 PIB réel (g. a. , %, échelle de gauche) 2017 2018 2019 7. 0 Taux de chômage (%, échelle de droite) Source: MPE, septembre 2017 13
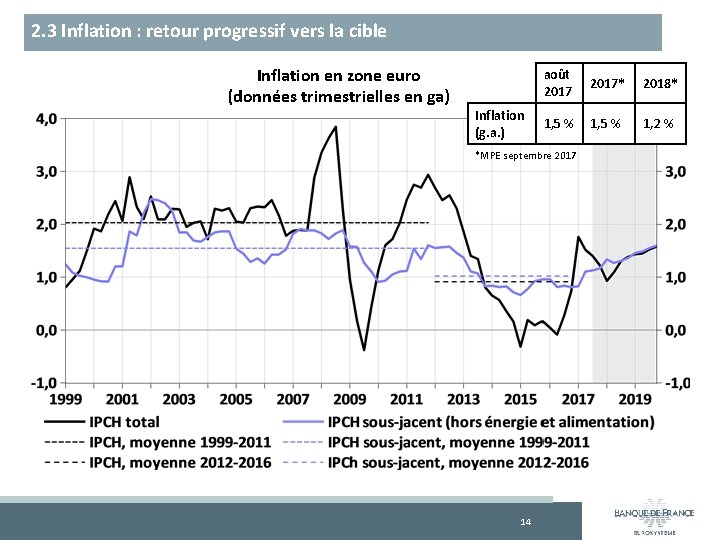
2. 3 Inflation : retour progressif vers la cible Inflation en zone euro (données trimestrielles en ga) Inflation (g. a. ) août 2017* 2018* 1, 5 % 1, 2 % *MPE septembre 2017 14
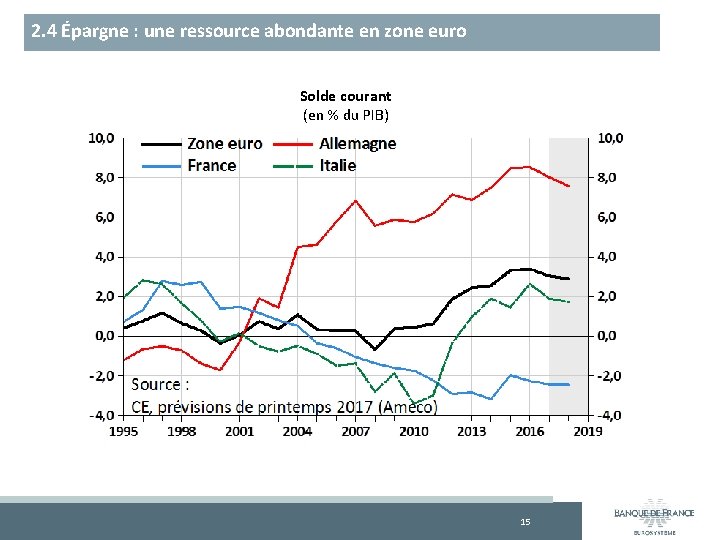
2. 4 Épargne : une ressource abondante en zone euro Solde courant (en % du PIB) 15
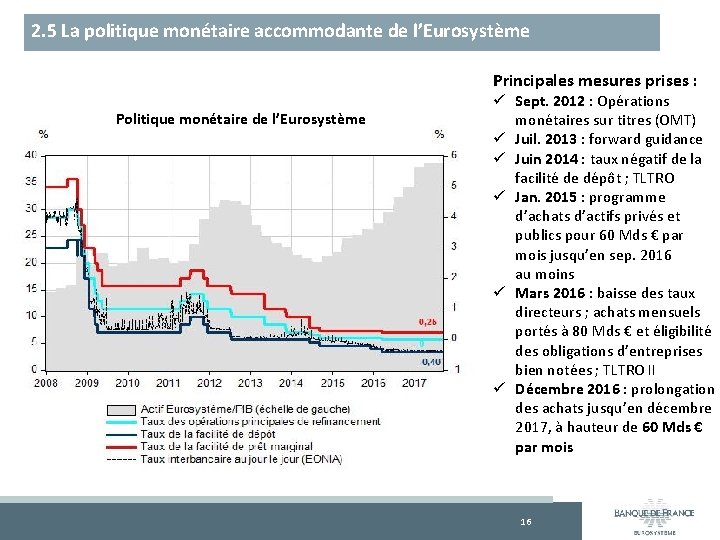
2. 5 La politique monétaire accommodante de l’Eurosystème Principales mesures prises : Politique monétaire de l’Eurosystème ü Sept. 2012 : Opérations monétaires sur titres (OMT) ü Juil. 2013 : forward guidance ü Juin 2014 : taux négatif de la facilité de dépôt ; TLTRO ü Jan. 2015 : programme d’achats d’actifs privés et publics pour 60 Mds € par mois jusqu’en sep. 2016 au moins ü Mars 2016 : baisse des taux directeurs ; achats mensuels portés à 80 Mds € et éligibilité des obligations d’entreprises bien notées ; TLTRO II ü Décembre 2016 : prolongation des achats jusqu’en décembre 2017, à hauteur de 60 Mds € par mois 16
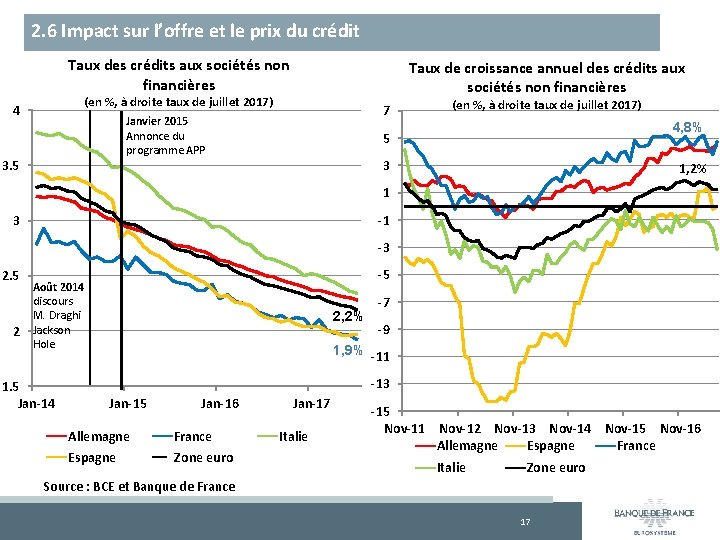
2. 6 Impact sur l’offre et le prix du crédit Taux des crédits aux sociétés non financières Taux de croissance annuel des crédits aux sociétés non financières (en %, à droite taux de juillet 2017) 4 7 Janvier 2015 Annonce du programme APP 3. 5 (en %, à droite taux de juillet 2017) 4, 8% 5 3 1, 2% 1 -1 3 -3 2. 5 2 -5 Août 2014 discours M. Draghi Jackson Hole 1. 5 Jan-14 2, 2% -7 -9 1, 9% -11 -13 Jan-15 Allemagne Espagne Jan-16 France Euro area Zone euro Jan-17 Italie -15 Nov-11 Nov-12 Nov-13 Nov-14 Nov-15 Nov-16 Allemagne Espagne France Italie Zone euro Source : BCE et Banque de France 17
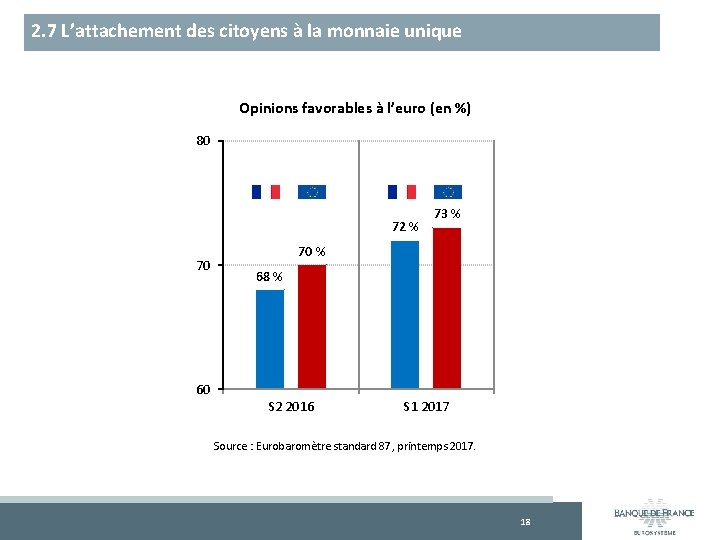
2. 7 L’attachement des citoyens à la monnaie unique Opinions favorables à l’euro (en %) 80 72 % 70 73 % 70 % 68 % 60 S 2 2016 S 1 2017 Source : Eurobaromètre standard 87, printemps 2017. 18
LA FRANCE ET L'EUROPE FACE AUX INCERTITUDES ÉCONOMIQUES 1. UNE ECONOMIE MONDIALE EN AMÉLIORATION ENCORE FRAGILE 2. UNE ZONE EURO OÙ LA REPRISE SE CONFIRME, SOUTENUE NOTAMMENT PAR LA POLITIQUE MONÉTAIRE DE L’EUROSYSTEME 3. L’IMPÉRATIF D’UN RELAIS PAR LES RÉFORMES EN FRANCE ET EN EUROPE 19
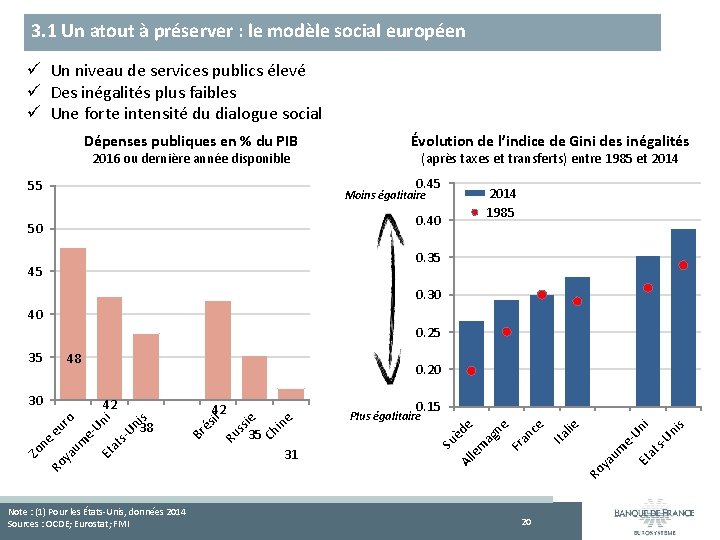
3. 1 Un atout à préserver : le modèle social européen ü Un niveau de services publics élevé ü Des inégalités plus faibles ü Une forte intensité du dialogue social Dépenses publiques en % du PIB 2016 ou dernière année disponible Évolution de l’indice de Gini des inégalités (après taxes et transferts) entre 1985 et 2014 0. 45 55 2014 1985 Moins égalitaire 0. 40 50 0. 35 45 0. 30 40 0. 25 48 0. 20 Et a eum ya Ro 20 ni s ts -U Un i lie Ita ce an Fr m ag ne de le 31 Plus égalitaire Al ne 35 Ch i Br Et Note : (1) Pour les États-Unis, données 2014 Sources : OCDE; Eurostat; FMI ss ie és il s ni 38 at s-U Un i e- um ya 0. 15 42 Ro Zo ne eu ro 42 Ru 30 Su è 35
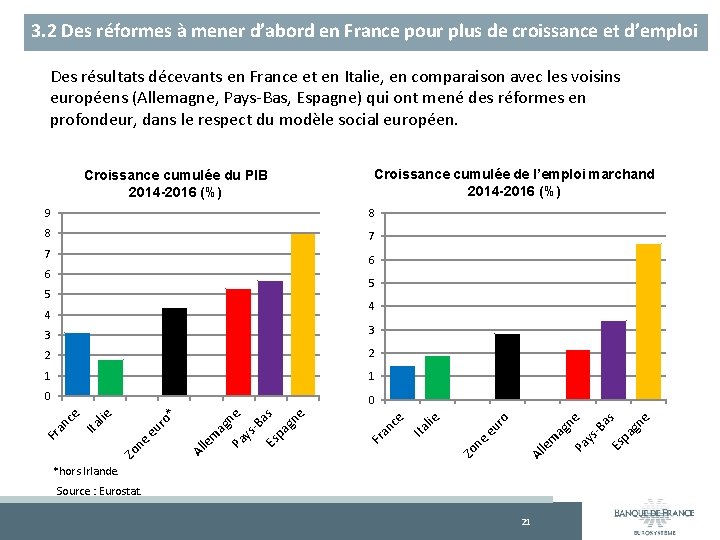
3. 2 Des réformes à mener d’abord en France pour plus de croissance et d’emploi Des résultats décevants en France et en Italie, en comparaison avec les voisins européens (Allemagne, Pays-Bas, Espagne) qui ont mené des réformes en profondeur, dans le respect du modèle social européen. Croissance cumulée du PIB 2014 -2016 (%) Croissance cumulée de l’emploi marchand 2014 -2016 (%) 9 8 8 7 7 6 6 5 5 Source : Eurostat. 21 ne ag as Es p ys -B ne *hors Irlande. Pa an ag m le Al Pa ag m le Al Fr ne * ur o Zo ne e Ita an Fr ur o 0 e 0 Zo ne 1 Ita 1 ce 2 ys -B a Es s pa gn e 2 lie 3 ce 3 lie 4 4
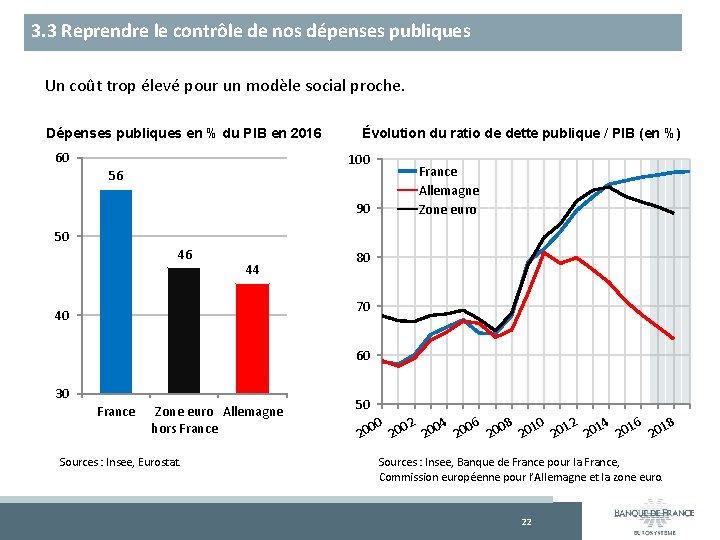
3. 3 Reprendre le contrôle de nos dépenses publiques Un coût trop élevé pour un modèle social proche. Dépenses publiques en % du PIB en 2016 60 Évolution du ratio de dette publique / PIB (en %) 100 56 90 France Allemagne Zone euro 50 46 44 80 70 40 60 30 France Zone euro Allemagne hors France Sources : Insee, Eurostat. 50 00 02 04 06 08 10 12 14 16 18 20 20 20 Sources : Insee, Banque de France pour la France, Commission européenne pour l’Allemagne et la zone euro. 22
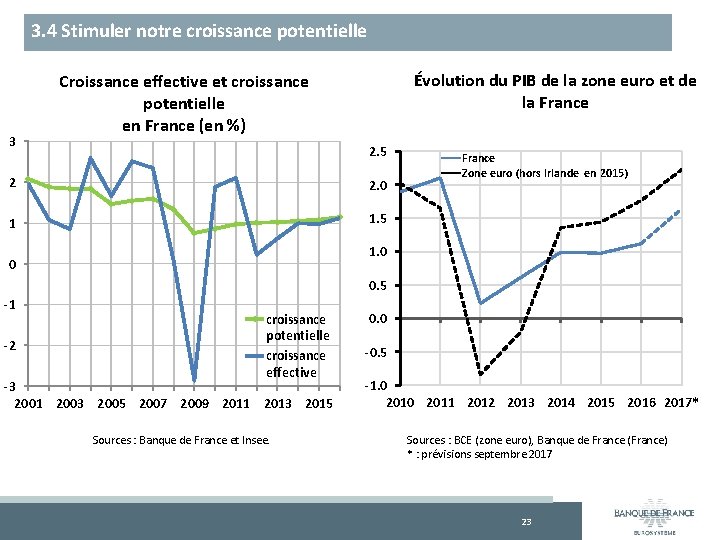
3. 4 Stimuler notre croissance potentielle 3 Évolution du PIB de la zone euro et de la France Croissance effective et croissance potentielle en France (en %) 2. 5 2 2. 0 1 1. 5 France Zone euro (hors Irlande en 2015) 1. 0 0 0. 5 -1 -2 croissance potentielle croissance effective -3 2001 2003 2005 2007 2009 2011 2013 2015 Sources : Banque de France et Insee. 0. 0 -0. 5 -1. 0 2011 2012 2013 2014 2015 2016 2017* Sources : BCE (zone euro), Banque de France (France) * : prévisions septembre 2017 23
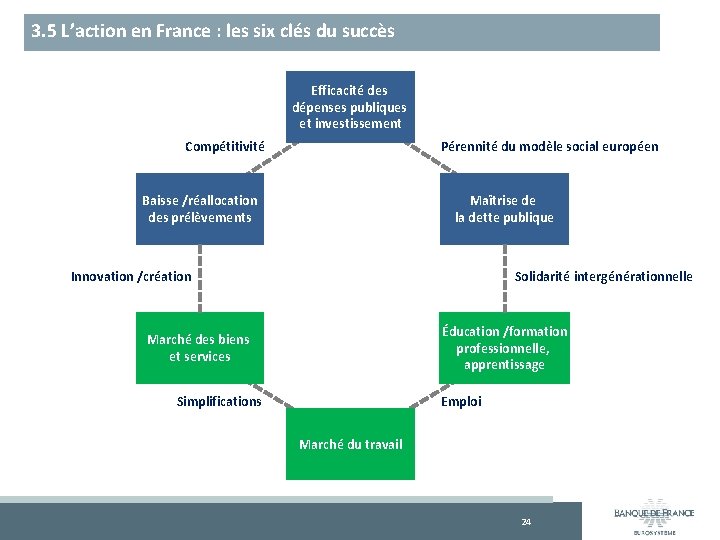
3. 5 L’action en France : les six clés du succès Efficacité des dépenses publiques et investissement Compétitivité Pérennité du modèle social européen Baisse /réallocation des prélèvements Maîtrise de la dette publique Innovation /création Solidarité intergénérationnelle Éducation /formation professionnelle, apprentissage Marché des biens et services Simplifications Emploi Marché du travail 24
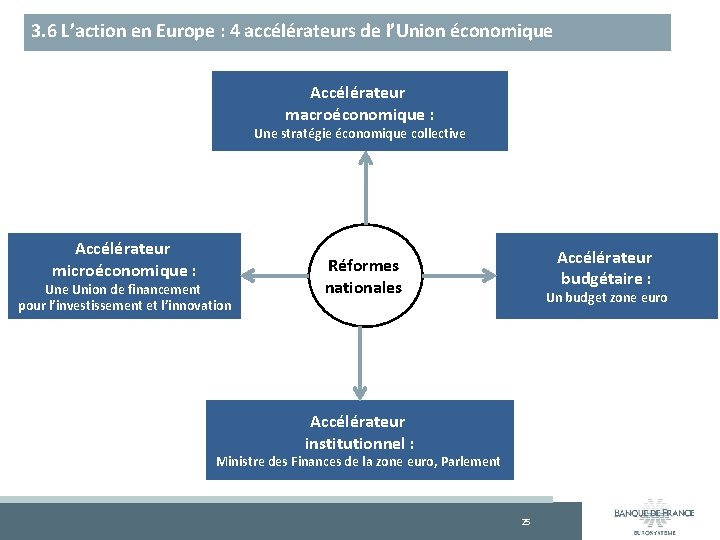
3. 6 L’action en Europe : 4 accélérateurs de l’Union économique Accélérateur macroéconomique : Une stratégie économique collective Accélérateur microéconomique : Une Union de financement pour l’investissement et l’innovation Accélérateur budgétaire : Réformes nationales Un budget zone euro Accélérateur institutionnel : Ministre des Finances de la zone euro, Parlement 25
- Slides: 25