
REFORMA TRIBUTARIA LEY 1819 DE 2016 Principales Aspectos
REFORMA TRIBUTARIA LEY 1819 DE 2016 Principales Aspectos Expositores v Lucero Téllez v Carlos Jair Acosta Plazas v Cesar E. Anzola
Impuesto sobre la Renta Personas Jurídicas
GENERALIDADES • Se unifica el impuesto corporativo de sociedades derogando el CREE • Tarifa del 33% (2017 tarifa del 34%) • Sobretasa del impuesto de renta 6% en 2017 y 4% en 2018 • Zonas francas gravadas con el 20% con exoneración de aportes (sin sobretasa)
GENERALIDADES • Se mantiene la exoneración de aportes (ICBF, SENA y Salud) • Desaparece la autorretención del CREE y nace la autorretención de Renta (Dto. 2201) • Se mantiene el impuesto a las ganancias ocasionales • Se incrementa la renta presuntiva al 3, 5% • Se deroga el descuento de dos puntos de IVA en la compra de bienes de capital.
GENERALIDADES • Se limitan las pérdidas fiscales a 12 años (hasta 2016 conservan las reglas actuales) • Las donaciones darán derecho al descuento tributario • Las inversiones en ciencia, tecnología e innovación darán derecho a descuento tributario • Contabilidad IFRS, Conciliación Fiscal, Transición (Se deroga el Libro Tributario que parte del 2649)
GENERALIDADES Conciliación Fiscal: Sistema de control o de conciliaciones de las diferencias entre la aplicación de los nuevos marcos técnicos normativos contables y las disposiciones fiscales (sujeto a reglamentación) Moneda para efectos Fiscales: Para efectos fiscales, la información financiera y contable así como sus elementos, activos, pasivos, patrimonio, ingresos, costos y gastos, se llevarán y presentarán en pesos colombianos.
TARIFA Impuesto de Renta Sobretasa Impuesto de Renta 2017 34% 2018 33% 2019 33% 2017 6% 2018 4% 2019 Usuarios de zona franca 20% Progresiva para RLG superiores a 800 millones
SE GRAVAN LOS DIVIDENDOS A partir de 2017, los dividendos que correspondan a utilidades que ya han tributado al nivel de la sociedad, tendrán el siguiente tratamiento: Si se distribuyen a personas naturales residentes: Exentos hasta 600 UVT; Gravados al 5% si son mayores a 600 UVT y menores a 1000 UVT; y Gravados al 10% si son mayores a 1000 UVT Si se distribuyen a no residentes (sociedades y personas naturales): Gravados al 5% Para dividendos gravados se gravan en la distribución al 35%; al dividendo después de este descuento, se le aplica el impuesto del 5% o 10% según corresponda (residente o no residente). No hay gravamen para dividendos que se reparten entre sociedades nacionales.
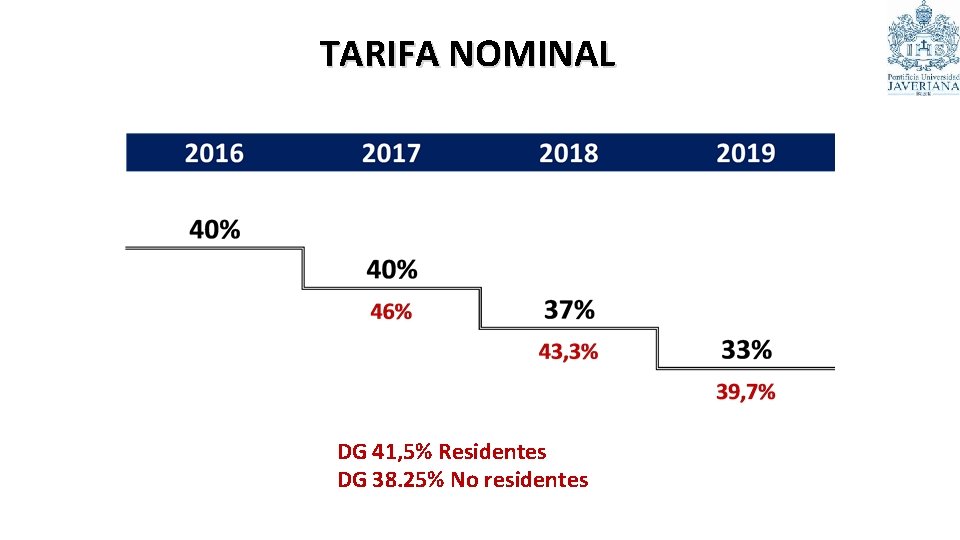
TARIFA NOMINAL DG 41, 5% Residentes DG 38. 25% No residentes
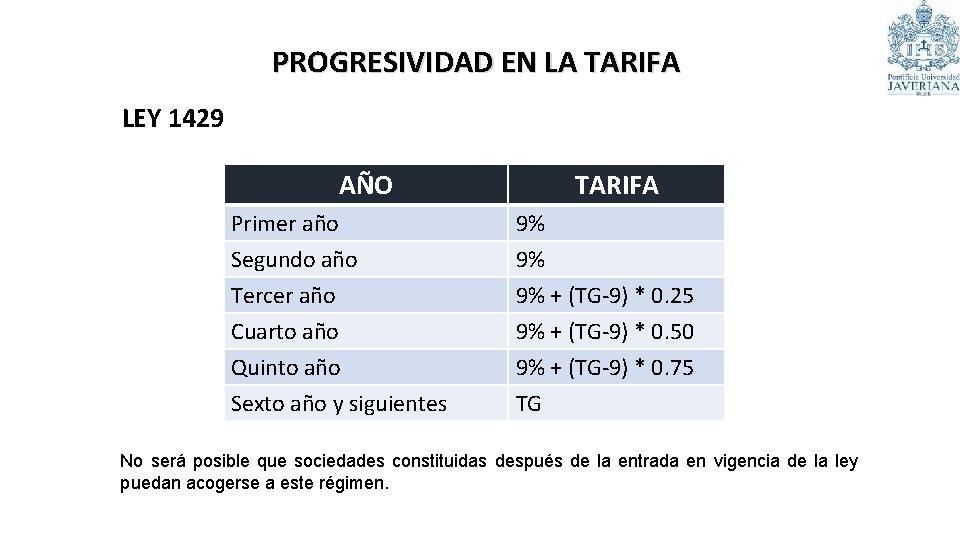
PROGRESIVIDAD EN LA TARIFA LEY 1429 AÑO TARIFA Primer año Segundo año Tercer año 9% 9% 9% + (TG-9) * 0. 25 Cuarto año Quinto año Sexto año y siguientes 9% + (TG-9) * 0. 50 9% + (TG-9) * 0. 75 TG No será posible que sociedades constituidas después de la entrada en vigencia de la ley puedan acogerse a este régimen.
CONTRATOS DE COLABORACIÓN EMPRESARIAL (Art 18 ET) • Se deben declarar de manera independiente los activos, pasivos, ingresos costos y deducciones según su participación. • Las partes deberán llevar un registro sobre las actividades desarrolladas que permita verificar ingresos costos y gastos incurridos. • Relaciones comerciales que tengan un rendimiento garantizado se tratarán como partes independientes • Contabilidad con base en los nuevos marcos técnicos normativos
DETERMINACIÓN DEL IMPUESTO SOBRE LA RENTA Y COMPLEMENTARIOS (Art 21 -1 ET) Normas IFRS como factor de la base gravable Reconocimiento y medición marcos técnicos normativos contables vigentes en Colombia 1. Cuando la ley tributaria remita expresamente a ellas. 2. En los casos en que la ley tributaria no regule la materia. 3. La ley tributaria puede disponer de forma expresa un tratamiento diferente.
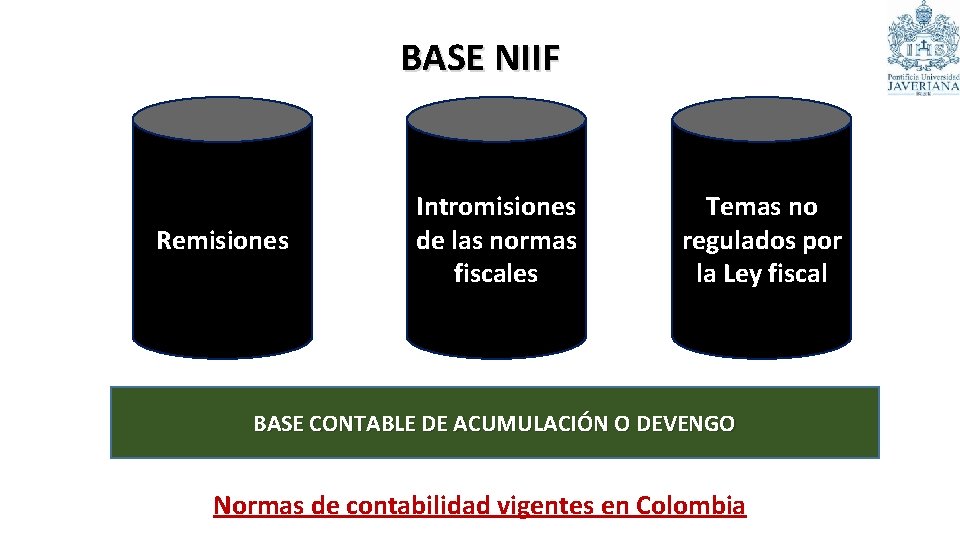
BASE NIIF Remisiones Intromisiones de las normas fiscales Temas no regulados por la Ley fiscal BASE CONTABLE DE ACUMULACIÓN O DEVENGO Normas de contabilidad vigentes en Colombia
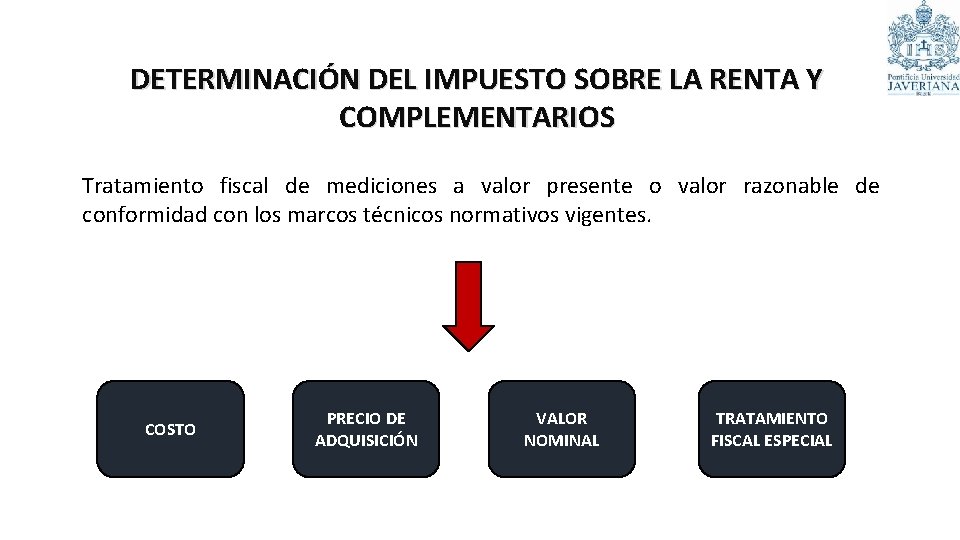
DETERMINACIÓN DEL IMPUESTO SOBRE LA RENTA Y COMPLEMENTARIOS Tratamiento fiscal de mediciones a valor presente o valor razonable de conformidad con los marcos técnicos normativos vigentes. COSTO PRECIO DE ADQUISICIÓN VALOR NOMINAL TRATAMIENTO FISCAL ESPECIAL
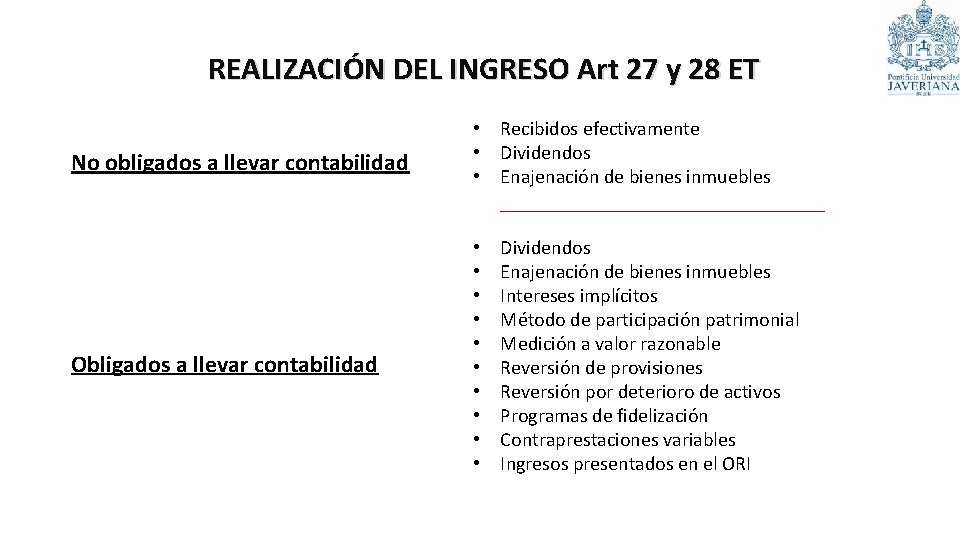
REALIZACIÓN DEL INGRESO Art 27 y 28 ET No obligados a llevar contabilidad • Recibidos efectivamente • Dividendos • Enajenación de bienes inmuebles Obligados a llevar contabilidad • • • Dividendos Enajenación de bienes inmuebles Intereses implícitos Método de participación patrimonial Medición a valor razonable Reversión de provisiones Reversión por deterioro de activos Programas de fidelización Contraprestaciones variables Ingresos presentados en el ORI
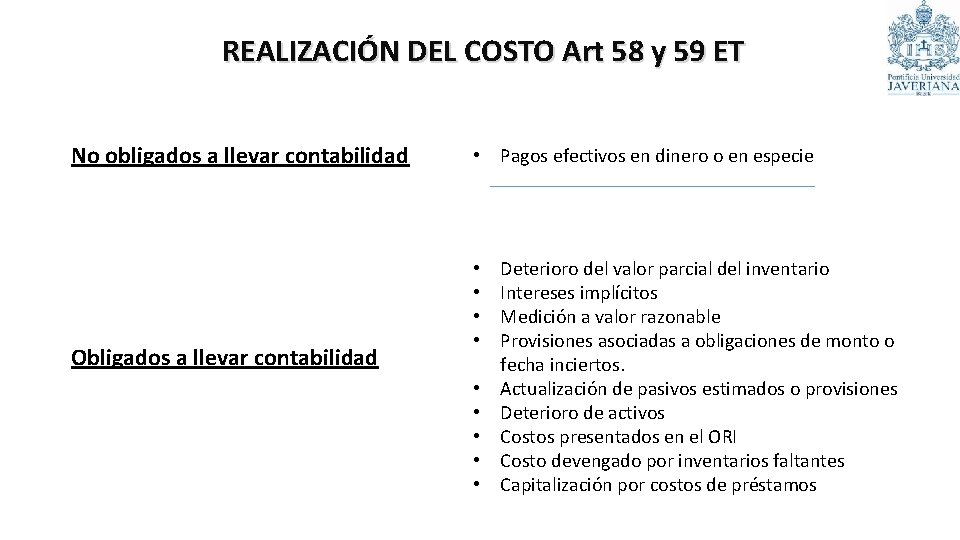
REALIZACIÓN DEL COSTO Art 58 y 59 ET No obligados a llevar contabilidad Obligados a llevar contabilidad • Pagos efectivos en dinero o en especie • • • Deterioro del valor parcial del inventario Intereses implícitos Medición a valor razonable Provisiones asociadas a obligaciones de monto o fecha inciertos. Actualización de pasivos estimados o provisiones Deterioro de activos Costos presentados en el ORI Costo devengado por inventarios faltantes Capitalización por costos de préstamos
INVENTARIOS Aspectos importantes Costo fiscal Fácil destrucción o pérdida 3% Fuerza mayor y caso fortuito Obsolescencia y destrucción / chatarrización / reciclado Actas firmadas por el representante legal y por los responsables de la destrucción. • Recuperación de deducciones • Pérdidas por inventarios asegurados son deducibles • Sistema y método • • • Adquisición, transformación, lugar de expendio o utilización de acuerdo con la técnica contable. • Costos directamente atribuibles hasta que este en condiciones de venta. • Juego de inventarios – Inventario permanente (se elimina la obligatoriedad de llevar sistema de inventario permanente para los obligados a tener revisor fiscal)
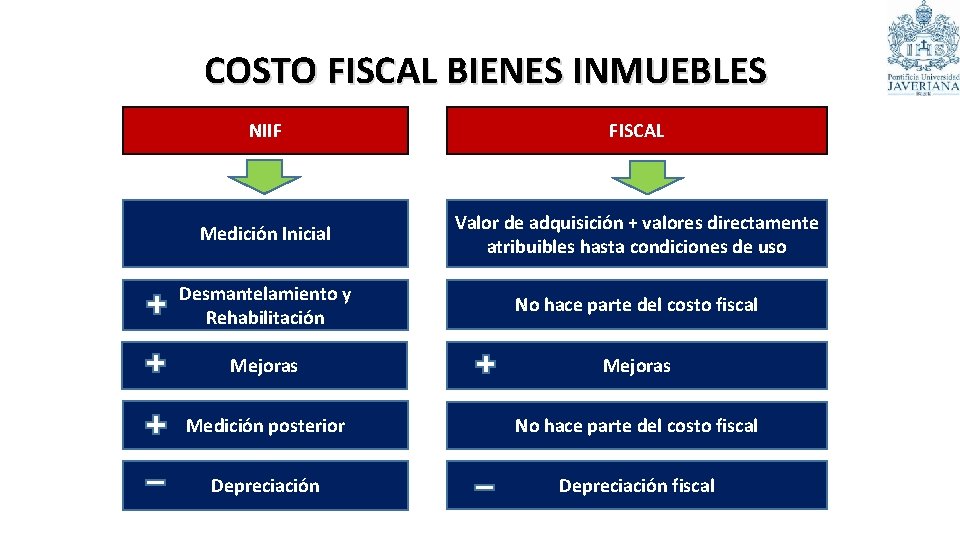
COSTO FISCAL BIENES INMUEBLES NIIF FISCAL Medición Inicial Valor de adquisición + valores directamente atribuibles hasta condiciones de uso Desmantelamiento y Rehabilitación No hace parte del costo fiscal Mejoras Medición posterior No hace parte del costo fiscal Depreciación fiscal
COSTO FISCAL BIENES INMUEBLES Avalúo como costo fiscal en la enajenación En caso de tomarse el avalúo o autoavalúo como costo fiscal se restarán del costo fiscal las depreciaciones que hayan sido deducidas para efectos fiscales.
COSTO FISCAL EN MATERIA DE INTANGIBLES De manera general costo de adquisición (más) cualquier otro costo atribuible a la preparación o puesta en marcha (menos) amortización al momento de la enajenación. Adquiridos separadamente Combinación de negocios Mejoras en propiedades ajenas Intangibles formados internamente (costo presunto) No requiere estar declarado ni avalúo técnico
CRÉDITO MERCANTIL No se permite la amortización del crédito mercantil generado a partir del año 2017. El crédito mercantil generado antes de 2017, tendrá un régimen de transición donde se amortizará en un lapso de 5 años por el sistema de línea recta bajo las mismas reglas previstas en la Ley.
REALIZACIÓN DEDUCCIONES Art 104 ET No obligados a llevar contabilidad Obligados a llevar contabilidad • Pagos efectivos en dinero o en especie • Intereses implícitos • Medición a valor razonable • Provisiones asociadas a obligaciones de monto o fecha inciertos. • Actualización de pasivos estimados o provisiones • Deterioro de activos • Costos presentados en el ORI • Método de participación patrimonial • Impuesto de renta, impuestos no comprendidos en el Art 115 ET • Multas y sanciones • Impuestos asumidos de terceros
LIMITACIÓN DE DEDUCCIONES Conductas consagradas como delito sancionable a título de dolo No son deducibles Atenciones a clientes, proveedores y empleados. 1% de ingresos fiscales netos y efectivamente realizados. Los pagos salariales y prestacionales, provenientes de litigios laborales. Momento del pago y cumplimiento de la totalidad de los requisitos para deducción de salarios. Exoneración de aportes al SENA, ICBF y Salud. PJ y PN sobre empleados que devenguen menos de 10 SMLMV.
LIMITACIÓN DE DEDUCCIONES • Prestaciones sociales. • Aportes parafiscales. • Impuestos. • Año o periodo gravable en que se devenguen. • Pago efectivo antes de la presentación de la declaración de renta. Deducción Impuesto sobre las Ventas Deducible en el periodo gravable de adquisición de bienes de capital con tarifa general Bienes tangibles, depreciables que se utilizan para la producción de bienes o servicios.
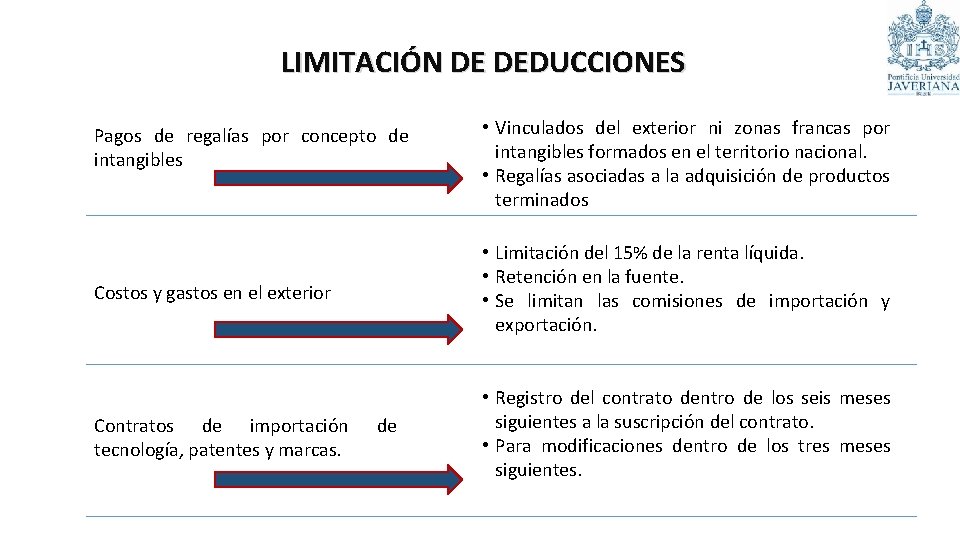
LIMITACIÓN DE DEDUCCIONES Pagos de regalías por concepto de intangibles • Vinculados del exterior ni zonas francas por intangibles formados en el territorio nacional. • Regalías asociadas a la adquisición de productos terminados Costos y gastos en el exterior • Limitación del 15% de la renta líquida. • Retención en la fuente. • Se limitan las comisiones de importación y exportación. Contratos de importación tecnología, patentes y marcas. • Registro del contrato dentro de los seis meses siguientes a la suscripción del contrato. • Para modificaciones dentro de los tres meses siguientes. de
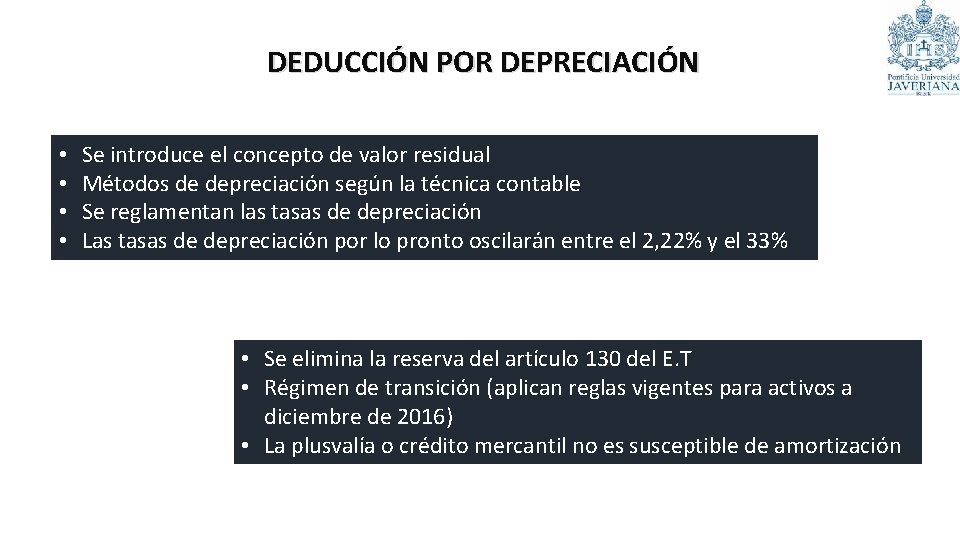
DEDUCCIÓN POR DEPRECIACIÓN • • Se introduce el concepto de valor residual Métodos de depreciación según la técnica contable Se reglamentan las tasas de depreciación Las tasas de depreciación por lo pronto oscilarán entre el 2, 22% y el 33% • Se elimina la reserva del artículo 130 del E. T • Régimen de transición (aplican reglas vigentes para activos a diciembre de 2016) • La plusvalía o crédito mercantil no es susceptible de amortización
DIFERENCIA EN CAMBIO • Los ingresos, costos, deducciones, activos y pasivos en moneda extranjera se medirán al momento de su reconocimiento inicial a la tasa representativa del mercado. • Las fluctuaciones de los activos y pasivos expresados en moneda extranjera tendrán efectos fiscales hasta el momento de la enajenación o abono en el caso de los activos, o liquidación o pago parcial en el caso de los pasivos.
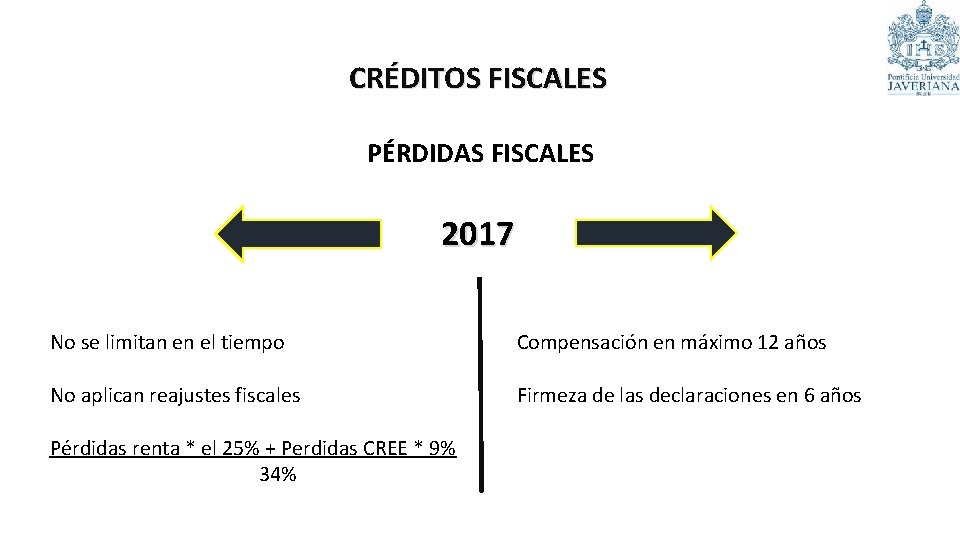
CRÉDITOS FISCALES PÉRDIDAS FISCALES 2017 No se limitan en el tiempo Compensación en máximo 12 años No aplican reajustes fiscales Firmeza de las declaraciones en 6 años Pérdidas renta * el 25% + Perdidas CREE * 9% 34%
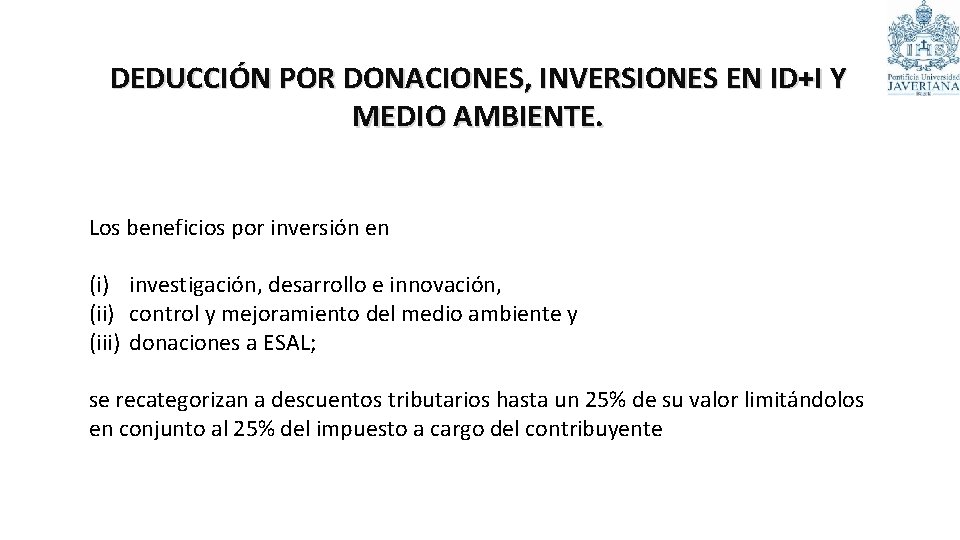
DEDUCCIÓN POR DONACIONES, INVERSIONES EN ID+I Y MEDIO AMBIENTE. Los beneficios por inversión en (i) investigación, desarrollo e innovación, (ii) control y mejoramiento del medio ambiente y (iii) donaciones a ESAL; se recategorizan a descuentos tributarios hasta un 25% de su valor limitándolos en conjunto al 25% del impuesto a cargo del contribuyente
RÉGIMEN DE TRANSICIÓN • Depreciaciones • Pérdidas Fiscales • Crédito mercantil • Ventas a plazos • Reserva por depreciación
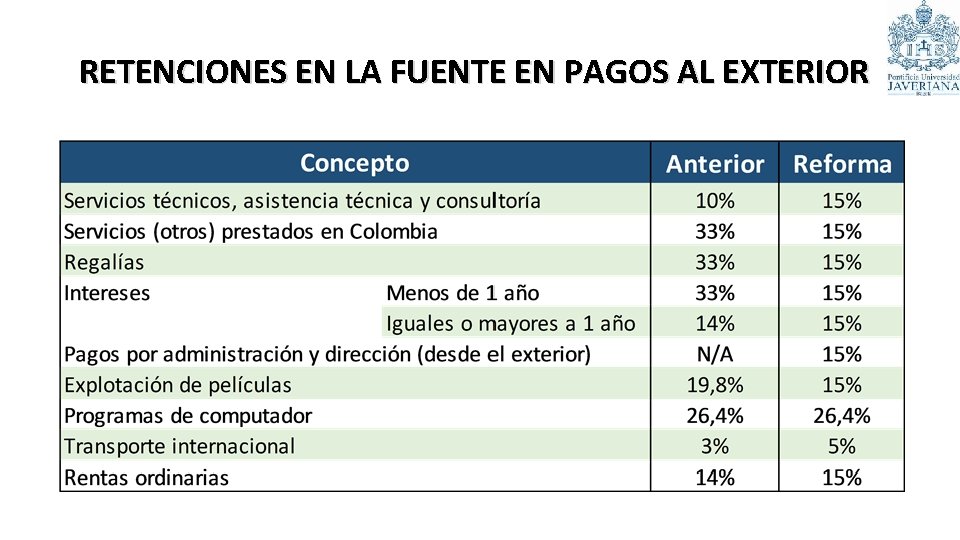
RETENCIONES EN LA FUENTE EN PAGOS AL EXTERIOR
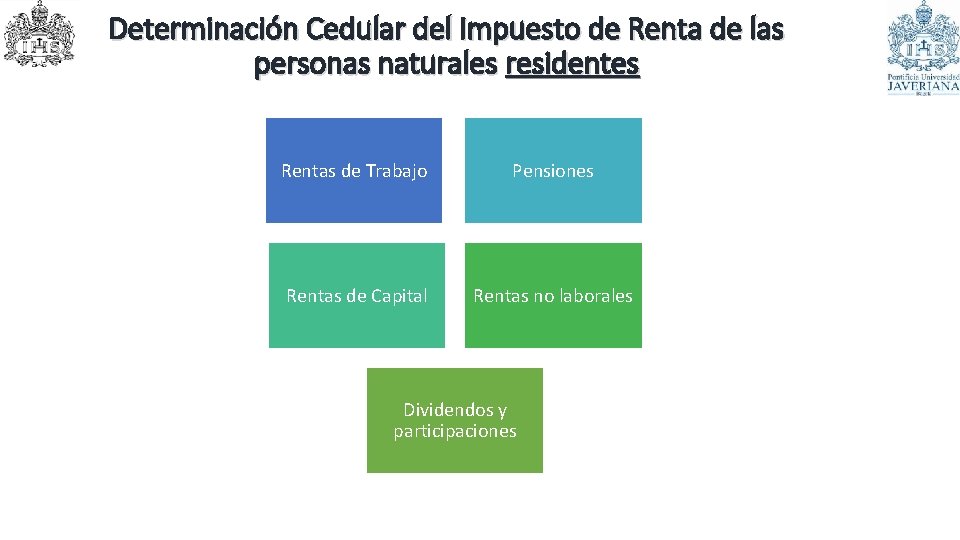
Determinación Cedular del Impuesto de Renta de las personas naturales residentes Rentas de Trabajo Pensiones Rentas de Capital Rentas no laborales Dividendos y participaciones
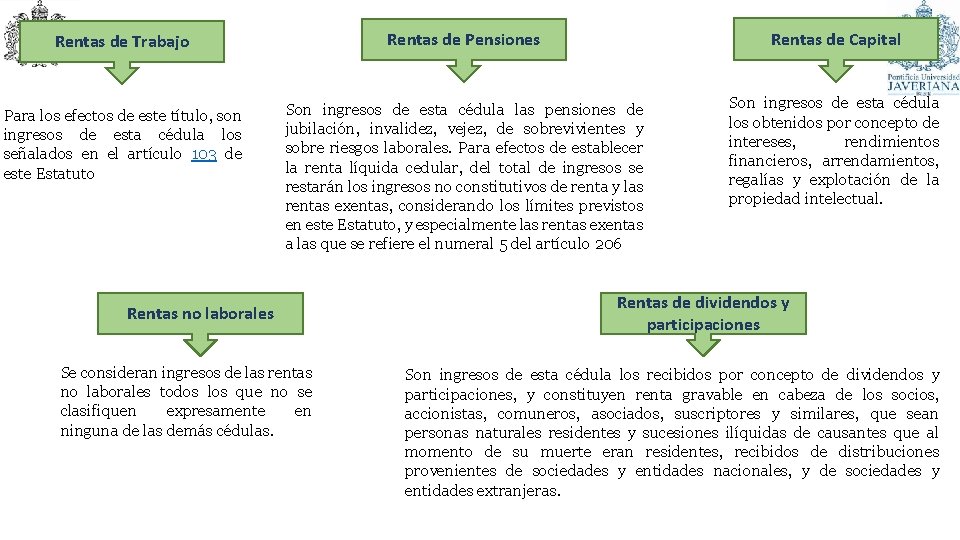
Rentas de Trabajo Rentas de Pensiones Rentas de Capital Para los efectos de este título, son ingresos de esta cédula los señalados en el artículo 103 de este Estatuto Son ingresos de esta cédula las pensiones de jubilación, invalidez, vejez, de sobrevivientes y sobre riesgos laborales. Para efectos de establecer la renta líquida cedular, del total de ingresos se restarán los ingresos no constitutivos de renta y las rentas exentas, considerando los límites previstos en este Estatuto, y especialmente las rentas exentas a las que se refiere el numeral 5 del artículo 206 Son ingresos de esta cédula los obtenidos por concepto de intereses, rendimientos financieros, arrendamientos, regalías y explotación de la propiedad intelectual. Rentas no laborales Se consideran ingresos de las rentas no laborales todos los que no se clasifiquen expresamente en ninguna de las demás cédulas. Rentas de dividendos y participaciones Son ingresos de esta cédula los recibidos por concepto de dividendos y participaciones, y constituyen renta gravable en cabeza de los socios, accionistas, comuneros, asociados, suscriptores y similares, que sean personas naturales residentes y sucesiones ilíquidas de causantes que al momento de su muerte eran residentes, recibidos de distribuciones provenientes de sociedades y entidades nacionales, y de sociedades y entidades extranjeras.
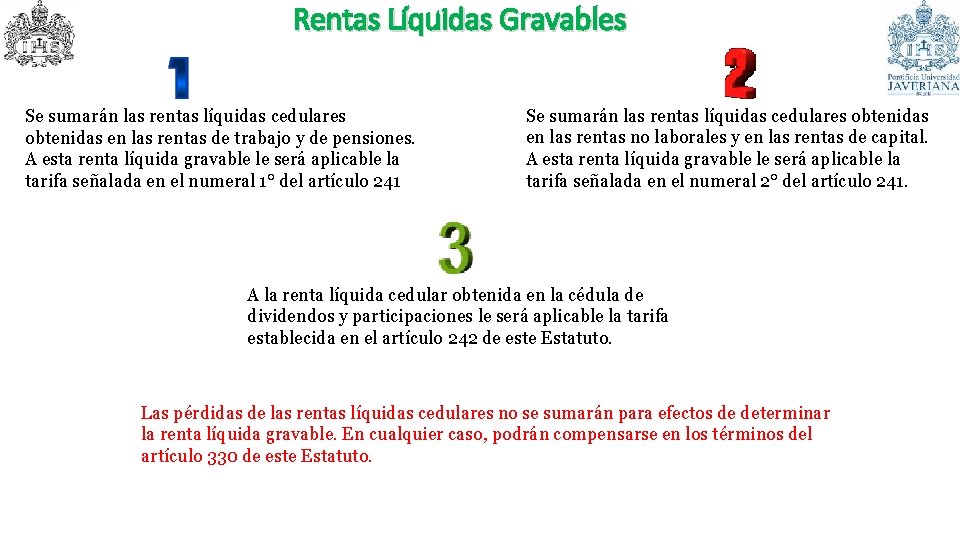
Rentas Líquidas Gravables Se sumarán las rentas líquidas cedulares obtenidas en las rentas de trabajo y de pensiones. A esta renta líquida gravable le será aplicable la tarifa señalada en el numeral 1° del artículo 241 Se sumarán las rentas líquidas cedulares obtenidas en las rentas no laborales y en las rentas de capital. A esta renta líquida gravable le será aplicable la tarifa señalada en el numeral 2° del artículo 241. A la renta líquida cedular obtenida en la cédula de dividendos y participaciones le será aplicable la tarifa establecida en el artículo 242 de este Estatuto. Las pérdidas de las rentas líquidas cedulares no se sumarán para efectos de determinar la renta líquida gravable. En cualquier caso, podrán compensarse en los términos del artículo 330 de este Estatuto.
¿Y como quedan los independientes? ARTÍCULO 340. INGRESOS DE LAS RENTAS NO LABORALES. Se consideran ingresos de las rentas no laborales todos los que no se clasifiquen expresamente en ninguna de las demás cédulas. Los honorarios percibidos por las personas naturales que presten servicios y que contraten o vinculen por al menos noventa (90) días continuos o discontinuos, dos (2) o más trabajadores o contratistas asociados a la actividad, serán ingresos de la cedula de rentas no laborales. En este caso, ningún ingreso por honorario podrá ser incluido en la cédula de rentas de trabajo.
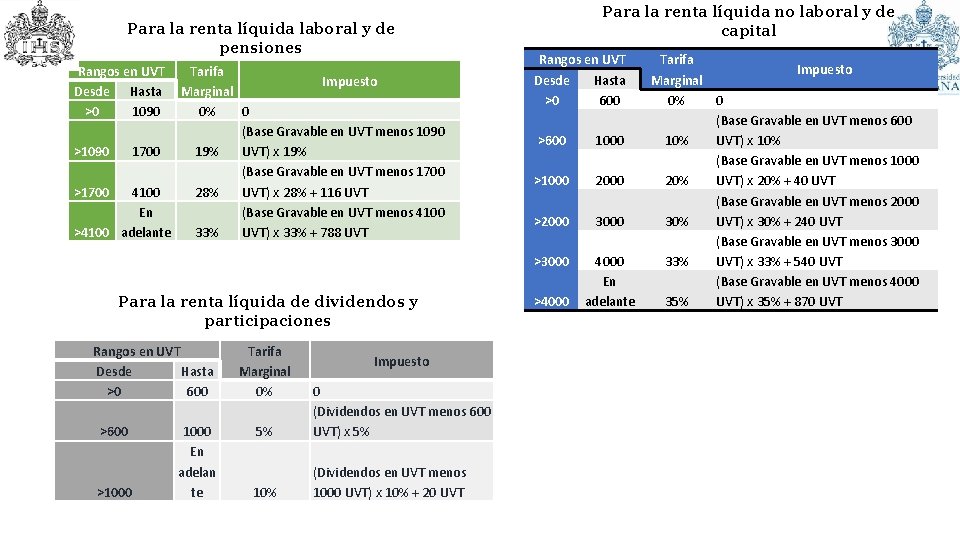
Para la renta líquida laboral y de pensiones Rangos en UVT Desde Hasta >0 1090 Tarifa Impuesto Marginal 0% 0 (Base Gravable en UVT menos 1090 >1090 1700 19% UVT) x 19% (Base Gravable en UVT menos 1700 >1700 4100 28% UVT) x 28% + 116 UVT En (Base Gravable en UVT menos 4100 >4100 adelante 33% UVT) x 33% + 788 UVT Para la renta líquida de dividendos y participaciones Rangos en UVT Desde Hasta >0 600 >1000 En adelan te Tarifa Marginal 0% Impuesto 5% 0 (Dividendos en UVT menos 600 UVT) x 5% 10% (Dividendos en UVT menos 1000 UVT) x 10% + 20 UVT Para la renta líquida no laboral y de capital Rangos en UVT Desde Hasta >0 600 >600 1000 >1000 2000 >2000 3000 >3000 4000 En adelante >4000 Tarifa Impuesto Marginal 0% 0 (Base Gravable en UVT menos 600 10% UVT) x 10% (Base Gravable en UVT menos 1000 20% UVT) x 20% + 40 UVT (Base Gravable en UVT menos 2000 30% UVT) x 30% + 240 UVT (Base Gravable en UVT menos 3000 33% UVT) x 33% + 540 UVT (Base Gravable en UVT menos 4000 35% UVT) x 35% + 870 UVT
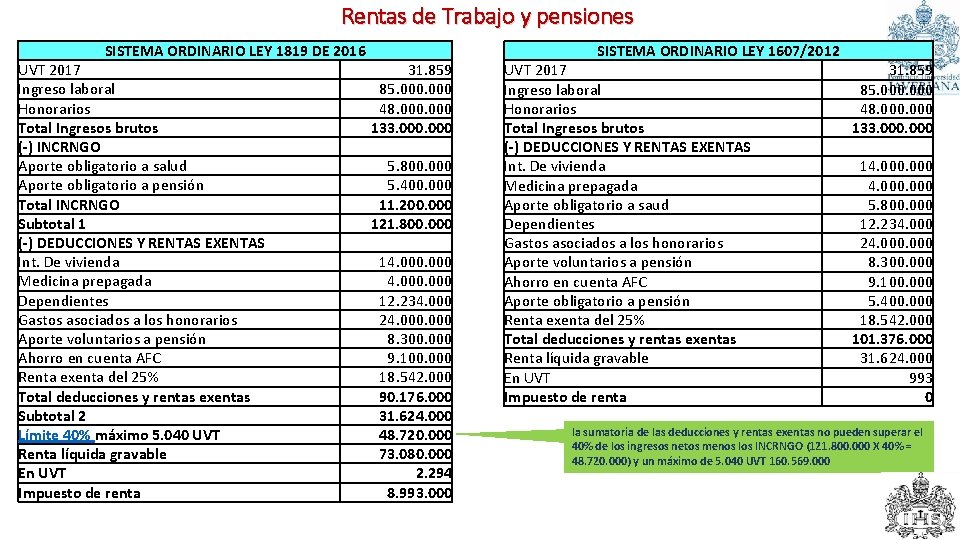
Rentas de Trabajo y pensiones SISTEMA ORDINARIO LEY 1819 DE 2016 UVT 2017 Ingreso laboral Honorarios Total Ingresos brutos (-) INCRNGO Aporte obligatorio a salud Aporte obligatorio a pensión Total INCRNGO Subtotal 1 (-) DEDUCCIONES Y RENTAS EXENTAS Int. De vivienda Medicina prepagada Dependientes Gastos asociados a los honorarios Aporte voluntarios a pensión Ahorro en cuenta AFC Renta exenta del 25% Total deducciones y rentas exentas Subtotal 2 Límite 40% máximo 5. 040 UVT Renta líquida gravable En UVT Impuesto de renta 31. 859 85. 000 48. 000 133. 000 5. 800. 000 5. 400. 000 11. 200. 000 121. 800. 000 14. 000 12. 234. 000 24. 000 8. 300. 000 9. 100. 000 18. 542. 000 90. 176. 000 31. 624. 000 48. 720. 000 73. 080. 000 2. 294 8. 993. 000 SISTEMA ORDINARIO LEY 1607/2012 UVT 2017 Ingreso laboral Honorarios Total Ingresos brutos (-) DEDUCCIONES Y RENTAS EXENTAS Int. De vivienda Medicina prepagada Aporte obligatorio a saud Dependientes Gastos asociados a los honorarios Aporte voluntarios a pensión Ahorro en cuenta AFC Aporte obligatorio a pensión Renta exenta del 25% Total deducciones y rentas exentas Renta líquida gravable En UVT Impuesto de renta 31. 859 85. 000 48. 000 133. 000 14. 000 5. 800. 000 12. 234. 000 24. 000 8. 300. 000 9. 100. 000 5. 400. 000 18. 542. 000 101. 376. 000 31. 624. 000 993 0 la sumatoria de las deducciones y rentas exentas no pueden superar el 40% de los ingresos netos menos los INCRNGO (121. 800. 000 X 40% = 48. 720. 000) y un máximo de 5. 040 UVT 160. 569. 000
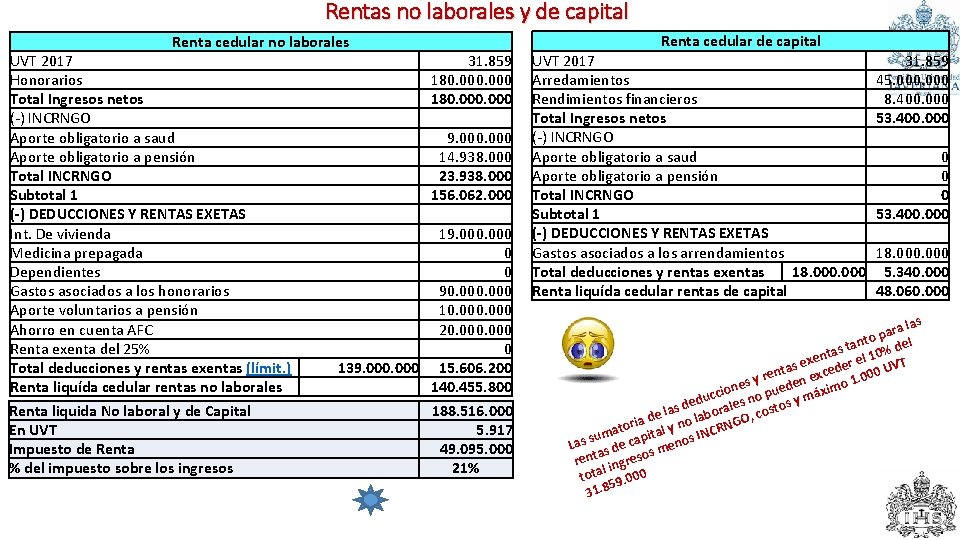
Rentas no laborales y de capital Renta cedular no laborales UVT 2017 Honorarios Total Ingresos netos (-) INCRNGO Aporte obligatorio a saud Aporte obligatorio a pensión Total INCRNGO Subtotal 1 (-) DEDUCCIONES Y RENTAS EXETAS Int. De vivienda Medicina prepagada Dependientes Gastos asociados a los honorarios Aporte voluntarios a pensión Ahorro en cuenta AFC Renta exenta del 25% Total deducciones y rentas exentas (límit. ) Renta liquída cedular rentas no laborales Renta liquida No laboral y de Capital En UVT Impuesto de Renta % del impuesto sobre los ingresos 31. 859 180. 000 9. 000 14. 938. 000 23. 938. 000 156. 062. 000 19. 000 0 0 90. 000 10. 000 20. 000 0 139. 000 15. 606. 200 140. 455. 800 188. 516. 000 5. 917 49. 095. 000 21% Renta cedular de capital UVT 2017 31. 859 Arredamientos 45. 000 Rendimientos financieros 8. 400. 000 Total Ingresos netos 53. 400. 000 (-) INCRNGO Aporte obligatorio a saud 0 Aporte obligatorio a pensión 0 Total INCRNGO 0 Subtotal 1 53. 400. 000 (-) DEDUCCIONES Y RENTAS EXETAS Gastos asociados a los arrendamientos 18. 000 Total deducciones y rentas exentas 18. 000 5. 340. 000 Renta liquída cedular rentas de capital 48. 060. 000 a las r a p nto del a t s % ta xen er el 10 VT e s d U ta ren en exce o 1. 000 y s e d cion no pue máxim c u y s ed as d aborale , costos l e l d oria al y no CRNGO t a pit s IN sum Las s de ca s meno a rent ingreso l tota 9. 000 5 31. 8
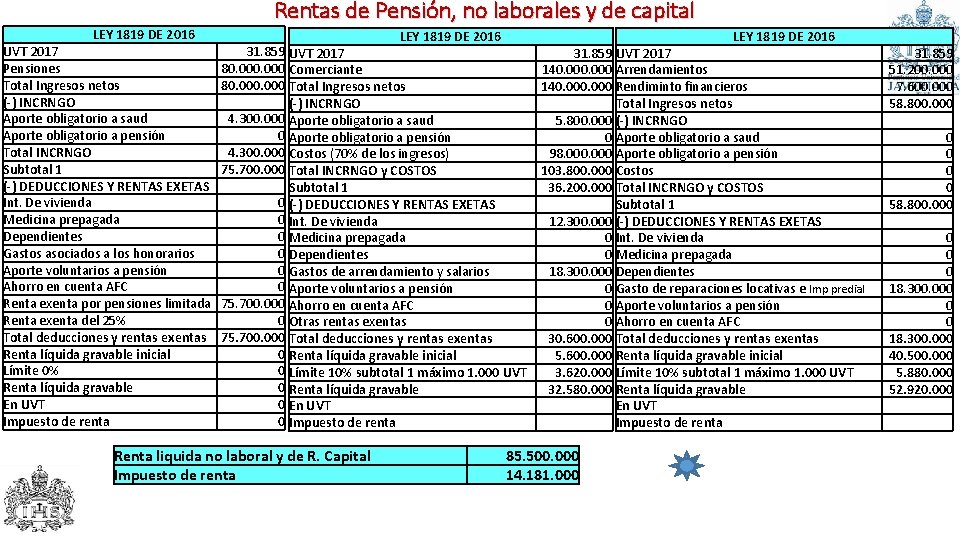
Rentas de Pensión, no laborales y de capital LEY 1819 DE 2016 UVT 2017 Pensiones Total Ingresos netos (-) INCRNGO Aporte obligatorio a saud Aporte obligatorio a pensión Total INCRNGO Subtotal 1 (-) DEDUCCIONES Y RENTAS EXETAS Int. De vivienda Medicina prepagada Dependientes Gastos asociados a los honorarios Aporte voluntarios a pensión Ahorro en cuenta AFC Renta exenta por pensiones limitada Renta exenta del 25% Total deducciones y rentas exentas Renta líquida gravable inicial Límite 0% Renta líquida gravable En UVT Impuesto de renta LEY 1819 DE 2016 31. 859 UVT 2017 80. 000 Comerciante 140. 000 Arrendamientos 80. 000 Total Ingresos netos 140. 000 Rendiminto financieros Total Ingresos netos (-) INCRNGO 4. 300. 000 Aporte obligatorio a saud 5. 800. 000 (-) INCRNGO 0 Aporte obligatorio a pensión 0 Aporte obligatorio a saud 4. 300. 000 Costos (70% de los ingresos) 98. 000 Aporte obligatorio a pensión 75. 700. 000 Total INCRNGO y COSTOS 103. 800. 000 Costos Subtotal 1 36. 200. 000 Total INCRNGO y COSTOS 0 (-) DEDUCCIONES Y RENTAS EXETAS Subtotal 1 0 Int. De vivienda 12. 300. 000 (-) DEDUCCIONES Y RENTAS EXETAS 0 Medicina prepagada 0 Int. De vivienda 0 Dependientes 0 Medicina prepagada 0 Gastos de arrendamiento y salarios 18. 300. 000 Dependientes 0 Aporte voluntarios a pensión 0 Gasto de reparaciones locativas e Imp predial 75. 700. 000 Ahorro en cuenta AFC 0 Aporte voluntarios a pensión 0 Otras rentas exentas 0 Ahorro en cuenta AFC 75. 700. 000 Total deducciones y rentas exentas 30. 600. 000 Total deducciones y rentas exentas 0 Renta líquida gravable inicial 5. 600. 000 Renta líquida gravable inicial 0 Límite 10% subtotal 1 máximo 1. 000 UVT 3. 620. 000 Límite 10% subtotal 1 máximo 1. 000 UVT 0 Renta líquida gravable 32. 580. 000 Renta líquida gravable 0 En UVT 0 Impuesto de renta Renta liquida no laboral y de R. Capital Impuesto de renta 85. 500. 000 14. 181. 000 31. 859 51. 200. 000 7. 600. 000 58. 800. 000 0 0 0 18. 300. 000 40. 500. 000 5. 880. 000 52. 920. 000
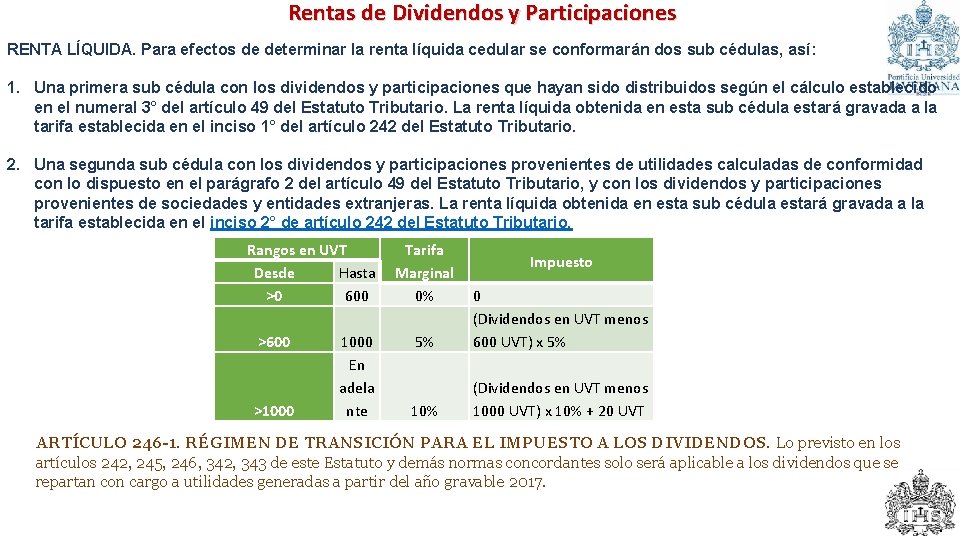
Rentas de Dividendos y Participaciones RENTA LÍQUIDA. Para efectos de determinar la renta líquida cedular se conformarán dos sub cédulas, así: 1. Una primera sub cédula con los dividendos y participaciones que hayan sido distribuidos según el cálculo establecido en el numeral 3° del artículo 49 del Estatuto Tributario. La renta líquida obtenida en esta sub cédula estará gravada a la tarifa establecida en el inciso 1° del artículo 242 del Estatuto Tributario. 2. Una segunda sub cédula con los dividendos y participaciones provenientes de utilidades calculadas de conformidad con lo dispuesto en el parágrafo 2 del artículo 49 del Estatuto Tributario, y con los dividendos y participaciones provenientes de sociedades y entidades extranjeras. La renta líquida obtenida en esta sub cédula estará gravada a la tarifa establecida en el inciso 2° de artículo 242 del Estatuto Tributario. Rangos en UVT Desde Hasta >0 600 >1000 En adela nte Tarifa Marginal 0% Impuesto 5% 0 (Dividendos en UVT menos 600 UVT) x 5% 10% (Dividendos en UVT menos 1000 UVT) x 10% + 20 UVT ARTÍCULO 246 -1. RÉGIMEN DE TRANSICIÓN PARA EL IMPUESTO A LOS DIVIDENDOS. Lo previsto en los artículos 242, 245, 246, 342, 343 de este Estatuto y demás normas concordantes solo será aplicable a los dividendos que se repartan con cargo a utilidades generadas a partir del año gravable 2017.
¿Y las personas naturales sin residencia? TARIFA DEL IMPUESTO DE RENTA PARA PERSONAS NATURALES SIN RESIDENCIA. La tarifa única sobre la renta gravable de fuente nacional, de las personas naturales sin residencia en el país, es del (35%). La misma tarifa se aplica a las sucesiones de causantes sin residencia en el país. PARÁGRAFO. En el caso de profesores extranjeros sin residencia en el país, contratados por períodos no superiores a ciento ochenta y dos (182) días por instituciones de educación superior legalmente constituidas, únicamente se causará impuesto sobre la renta a la tarifa del siete por ciento (7%). Este impuesto será retenido en la fuente en el momento del pago o abono en cuenta
Retención en la Fuente por rentas de trabajo
Rentas de trabajo PARÁGRAFO 2. La retención en la fuente establecida en el presente artículo será aplicable a los pagos o abonos en cuenta por concepto de ingresos por honorarios obtenidos por las personas que informen que no han contratado o vinculado dos (2) o más trabajadores asociados a la actividad. Art. 383 E. T. Rangos en UVT Desd Hasta e >0 >95 95 150 Tarif a marg inal 0 19% >150 360 28% (Ingreso laboral gravado expresado en UVT menos 150 UVT)*28% más 10 UVT En 33% adelante (Ingreso laboral gravado expresado en UVT menos 360 UVT)*33% más 69 UVT >360 Impuesto 0 Ingreso laboral gravado expresado en UVT menos 95 UVT)*19% La retención a la que se refiere este parágrafo se hará por “pagos mensualizados”. Para ello se tomará el monto total del valor del contrato menos los respectivos aportes obligatorios a salud y pensiones, y se dividirá por el número de meses de vigencia del mismo. Ese valor mensual corresponde a la base de retención en la fuente que debe ubicarse en la tabla. En el caso en el cual los pagos correspondientes al contrato no sean efectuados mensualmente, el pagador deberá efectuar la retención en la fuente de acuerdo con el cálculo mencionado en este parágrafo, independientemente de la periodicidad pactada para los pagos del contrato; cuando realice el pago deberá retener el equivalente a la suma total de la retención mensualizada.
Transición para la retención en la fuente por rentas de trabajo La retención en la fuente de que trata el presente artículo se aplicará a partir del 1° de marzo de 2017; en el entre tanto se aplicará el sistema de retención aplicable antes de la entrada en vigencia de esta norma.
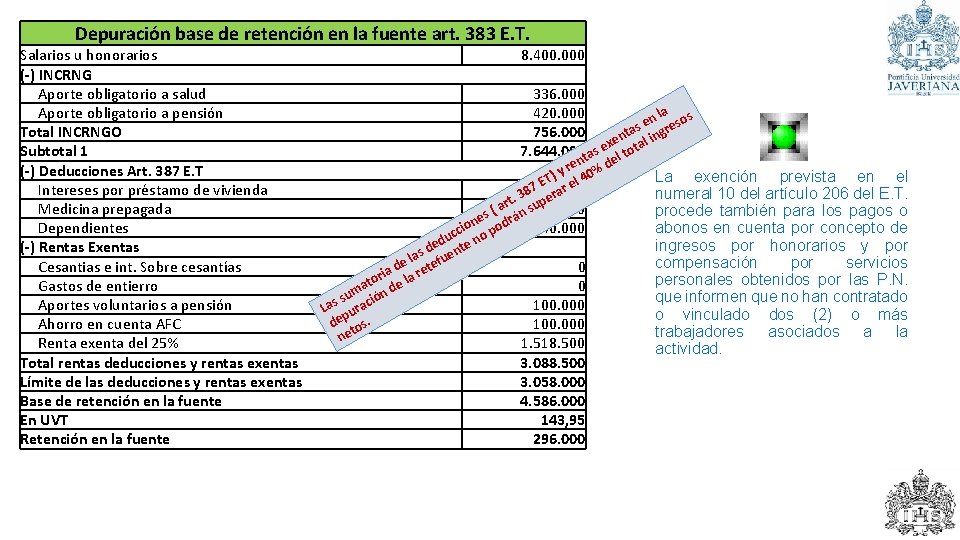
Depuración base de retención en la fuente art. 383 E. T. Salarios u honorarios (-) INCRNG Aporte obligatorio a salud Aporte obligatorio a pensión Total INCRNGO Subtotal 1 (-) Deducciones Art. 387 E. T Intereses por préstamo de vivienda Medicina prepagada Dependientes (-) Rentas Exentas Cesantias e int. Sobre cesantías Gastos de entierro Aportes voluntarios a pensión Ahorro en cuenta AFC Renta exenta del 25% Total rentas deducciones y rentas exentas Límite de las deducciones y rentas exentas Base de retención en la fuente En UVT Retención en la fuente 8. 400. 000 336. 000 420. 000 la os n e s gres a 756. 000 t n xen tal i e o s 7. 644. 000 ta l t e n re 0% d y ) ET r el 4 7450. 000 8 a t. 3 uper r a s 80. 000 ( es drán n o 840. 000 cci no po u d de ente s a l e tefu d 0 a a re i r ato de l 0 m n u ó s i 100. 000 Las urac p de os. 100. 000 t ne 1. 518. 500 3. 088. 500 3. 058. 000 4. 586. 000 143, 95 296. 000 La exención prevista en el numeral 10 del artículo 206 del E. T. procede también para los pagos o abonos en cuenta por concepto de ingresos por honorarios y por compensación por servicios personales obtenidos por las P. N. que informen que no han contratado o vinculado dos (2) o más trabajadores asociados a la actividad.
Impuesto sobre las ventas
Tarifa General 19%
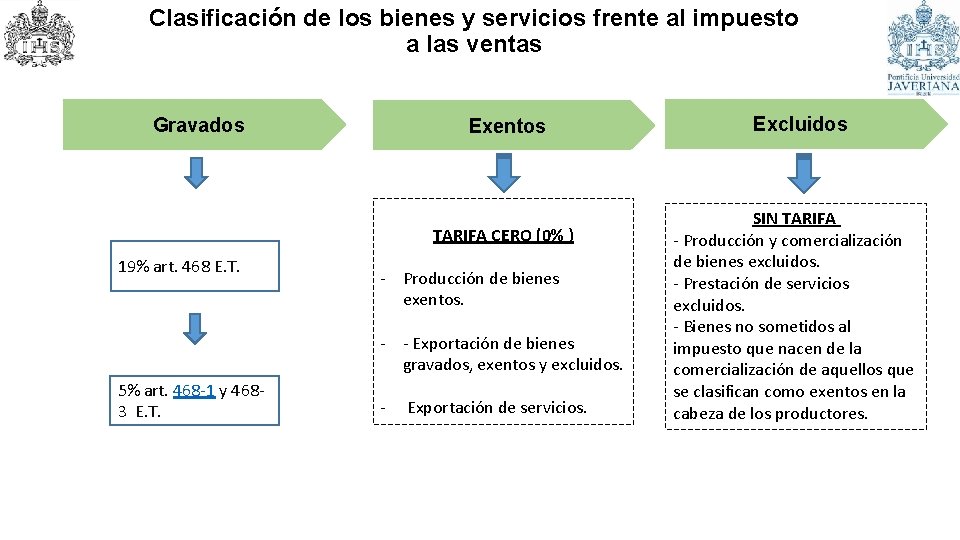
Clasificación de los bienes y servicios frente al impuesto a las ventas Gravados Exentos TARIFA CERO (0% ) 19% art. 468 E. T. - Producción de bienes exentos. - - Exportación de bienes gravados, exentos y excluidos. 5% art. 468 -1 y 4683 E. T. - Exportación de servicios. Excluidos SIN TARIFA - Producción y comercialización de bienes excluidos. - Prestación de servicios excluidos. - Bienes no sometidos al impuesto que nacen de la comercialización de aquellos que se clasifican como exentos en la cabeza de los productores.
CONTRATOS CELEBRADOS CON ENTIDADES PÚBLICAS La tarifa del impuesto sobre las ventas aplicable a los contratos celebrados con entidades públicas o estatales, será la vigente en la fecha de la resolución o acto de adjudicación, o suscripción del respectivo contrato RÉGIMEN DEL TRANSICIÓN PARA LOS CONTRATOS CELEBRADOS El régimen del impuesto sobre las ventas aplicable a los contratos de construcción e interventorías derivados de los contratos de concesión de infraestructura de transporte suscritos por las entidades públicas o estatales será el vigente en la fecha de la suscripción del respectivo contrato. Si tales contratos son adicionados, a dicha adición le son aplicables las disposiciones vigentes al momento de la celebración de dicha adición.
OPORTUNIDAD DE LOS IMPUESTOS DESCONTABLES ART. 496 Cuando se trate de responsables que deban declarar bimestralmente, las deducciones e impuestos descontables sólo podrán contabilizarse en el período fiscal correspondiente a la fecha de su causación, o en uno de los tres períodos bimestrales inmediatamente siguientes, y solicitarse en la declaración del período en el cual se haya efectuado su contabilización. Cuando se trate de responsables que deban declarar cuatrimestralmente, las deducciones e impuestos descontables sólo podrán contabilizarse en el período fiscal correspondiente a la fecha de su causación, o en el período cuatrimestral inmediatamente siguiente, y solicitarse en la declaración del período en el cual se haya efectuado su contabilización. PARÁGRAFO. El impuesto sobre las ventas descontable para el sector de la construcción sólo podrá contabilizarse en el período fiscal correspondiente a la fecha de su causación o en cualquiera de los dos períodos inmediatamente siguientes y solicitarse como descontable en el período fiscal en el que ocurra la escrituración de cada unidad inmobiliaria privada gravada con dicho impuesto.
¿Se debe seguir aplicando el reteiva teórico por compras gravadas a los del R. S. ? No porque se elimino el numeral 4 del Art. 437 -2 E. T. ¿Entonces se debe seguir expidiendo el Documento Equivalente?
Quienes pertenecen al Régimen Simplificado del IVA
1. Que en el año anterior hubieren obtenido ingresos brutos totales provenientes de la actividad, inferiores a tres mil quinientas (3. 500) UVT. 2. Que tengan máximo un establecimiento de comercio, oficina, sede, local o negocio donde ejercen su actividad. 3. Que en el establecimiento de comercio, oficina, sede, local o negocio no se desarrollen actividades bajo franquicia, concesión, regalía, autorización o cualquier otro sistema que implique la explotación de intangibles. 4. Que no sean usuarios aduaneros. 5. Que no hayan celebrado en el año inmediatamente anterior ni en el año en curso contratos de venta de bienes y/o prestación de servicios gravados por valor individual, igual o superior a tres mil quinientas (3. 500) UVT. 6. Que el monto de sus consignaciones bancarias, depósitos o inversiones financieras durante el año anterior o durante el respectivo año no supere la suma de tres mil quinientas (3. 500) UVT. PARÁGRAFO. Para la celebración de contratos de venta de bienes y/o de prestación de servicios gravados por cuantía individual y superior a tres mil quinientos (3. 500) UVT, el responsable del Régimen Simplificado deberá inscribirse previamente en el Régimen Común.
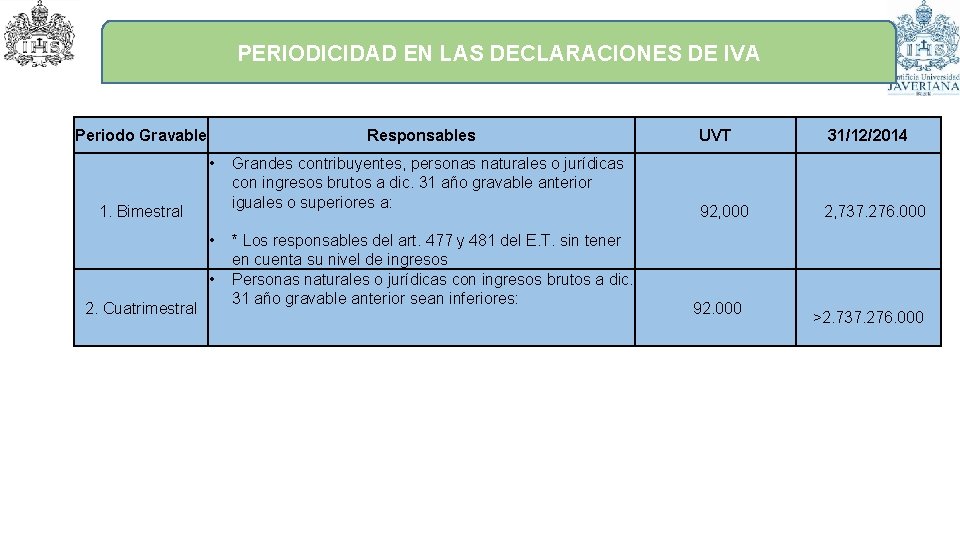
PERIODICIDAD EN LAS DECLARACIONES DE IVA Periodo Gravable Responsables • 1. Bimestral • • 2. Cuatrimestral Grandes contribuyentes, personas naturales o jurídicas con ingresos brutos a dic. 31 año gravable anterior iguales o superiores a: * Los responsables del art. 477 y 481 del E. T. sin tener en cuenta su nivel de ingresos Personas naturales o jurídicas con ingresos brutos a dic. 31 año gravable anterior sean inferiores: UVT 31/12/2014 92, 000 2, 737. 276. 000 92. 000 >2. 737. 276. 000
¿CUANDO NO EXISTE LA OBLIGACIÓN DE PRESENTAR LA DECLARACIÓN DE IVA? Art. 601. Quienes deben presentar declaración de impuesto sobre las ventas. • -Modificado- Deberán presentar declaración y pago del impuesto sobre las ventas, según lo dispuesto en el artículo 600 de este Estatuto, los responsables de este impuesto, incluidos los exportadores. No están obligados a presentar declaración de impuesto sobre las ventas, los contribuyentes que pertenezcan al Régimen Simplificado. Tampoco estarán obligados a presentar la declaración del impuesto sobre las ventas los responsables del régimen común en los períodos en los cuales no hayan efectuado operaciones sometidas al impuesto ni operaciones que den lugar a impuestos descontables, ajustes o deducciones en los términos de lo dispuesto en los artículos 484 y 486 de este Estatuto.
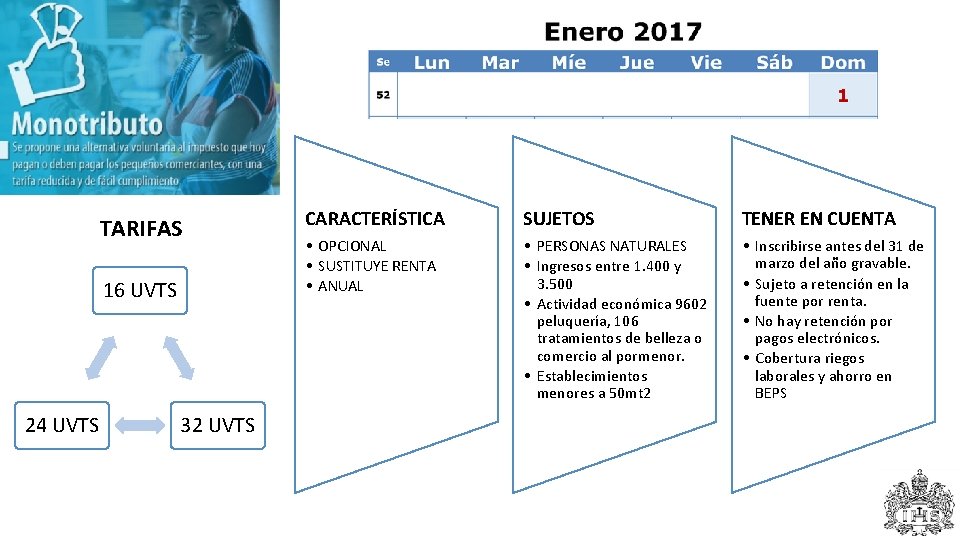
TARIFAS 16 UVTS 24 UVTS 32 UVTS CARACTERÍSTICA SUJETOS TENER EN CUENTA • OPCIONAL • SUSTITUYE RENTA • ANUAL • PERSONAS NATURALES • Ingresos entre 1. 400 y 3. 500 • Actividad económica 9602 peluquería, 106 tratamientos de belleza o comercio al pormenor. • Establecimientos menores a 50 mt 2 • Inscribirse antes del 31 de marzo del año gravable. • Sujeto a retención en la fuente por renta. • No hay retención por pagos electrónicos. • Cobertura riegos laborales y ahorro en BEPS
LA DIAN EXCLUIRA AL CONTRIBUYENTE QUE NO CUMPLA CON LAS CONDICIONES MEDIANTE RESOLUCION Y LE APLICARA EL PROCEDIMIENTO DEL ESTATUTO EXCLUSION DEL MONOTRIBUTO SE EXCLUYE AL CONTRIBUYENTE DEL MONO TRIBUTO POR INCUMPLIMIENTO EN EL PAGO. SOLO PODRA OPTAR MONOTRIBUTO 3 AÑOS DESPUES DE LA EXLCUSION
CAMBIO DEL REGIMEN COMUN IVA AL MONOTRIBUTO ACREDITAR TRES AÑOS DE CUMPLIMIENTO DE LAS CONDICIONES DEL MONOTRIBUTO
IMPUESTO AL CONSUMO
EL IMPUESTO AL CONSUMO ES MAYOR VALOR DEL COSTO APLICA TODAS LAS SANCIONES DEL IVA NO GENERA IMPUESTO DESCONTABLE EN EL IVA PERIODO BIMESTRAL HECHO GENERADOR TARIFA OBSERVACION TELEFONIA, DATOS, INTERNET, 4% NAVEGACION MOVIL Datos, internet y navegación móvil solo se grava el exceso de 1. 5 uvts mensuales CARROS, MOTOS Y YATES 8% Carros usados de mas de 4 año de su venta inicial o importación no están gravados. SERVICIO RESTAURANTES O BARES 8% Independiente que sean por franquicia.
PERSONA NATURAL REGIMEN SIMPLIFICADO DEL IMPUESTO AL CONSUMO RESTAURANTES Y BARES Ingresos de la actividad en el año anterior inferiores a 3. 500 UVT Un solo establecimiento
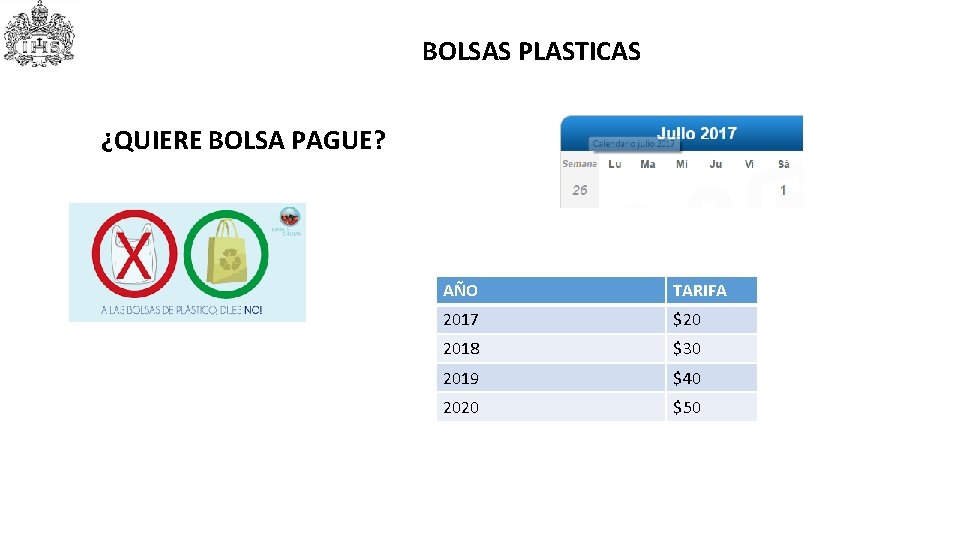
BOLSAS PLASTICAS ¿QUIERE BOLSA PAGUE? AÑO TARIFA 2017 $20 2018 $30 2019 $40 2020 $50
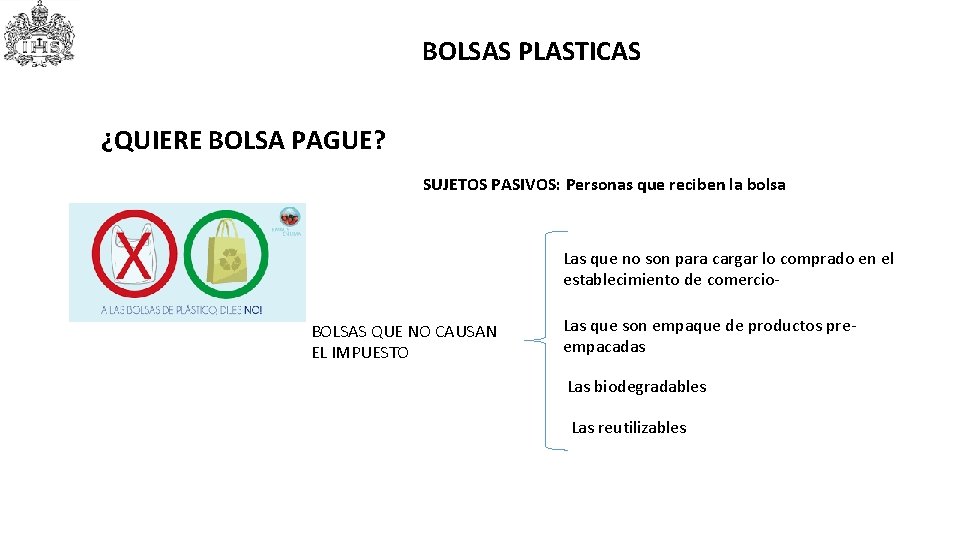
BOLSAS PLASTICAS ¿QUIERE BOLSA PAGUE? SUJETOS PASIVOS: Personas que reciben la bolsa Las que no son para cargar lo comprado en el establecimiento de comercio. BOLSAS QUE NO CAUSAN EL IMPUESTO Las que son empaque de productos preempacadas Las biodegradables Las reutilizables
IMPUESTO NACIONAL AL CONSUMO DE CANNABIS MEDICINAL HECHO GENERADOR LA VENTA DE LOS PRODUCTOS TRANSFORMADOS A PARTIR DEL CANNABIS PSICOACTIVO O NO RESPONSABLE El comprador o transformador BASE GRAVABLE Valor total del producto final transformado del impuesto TARIFA 16% VALOR FINAL DEL PRODUCTO CAUSACION EN LA VENTA DEL PRODUCTO Se considera VENTA los actos que impliquen transferencia a cualquier titulo, incluidos los retiros de inventario
Régimen Tributario Especial Entidades Sin Ánimo de Lucro, pero sin animo de perder
Régimen Tributario Especial Consiste en un tratamiento diferencial de exención del beneficio neto o excedente reinvertido en programas que desarrollen el objeto social o actividad meritoria para ciertas entidades sin animo de lucro que excepcionalmente soliciten calificación siempre y cuando cumplan con la condición de no rembolsar aportes ni repartir beneficios, ser de interés general y realizar el objeto protegido; si no se reinvierte el excedente se grava con una tarifa especial del 20%. Si se pierde la condición o no se accede a la calificación aplica la regla general de personas jurídicas que tributan como sociedades nacionales.
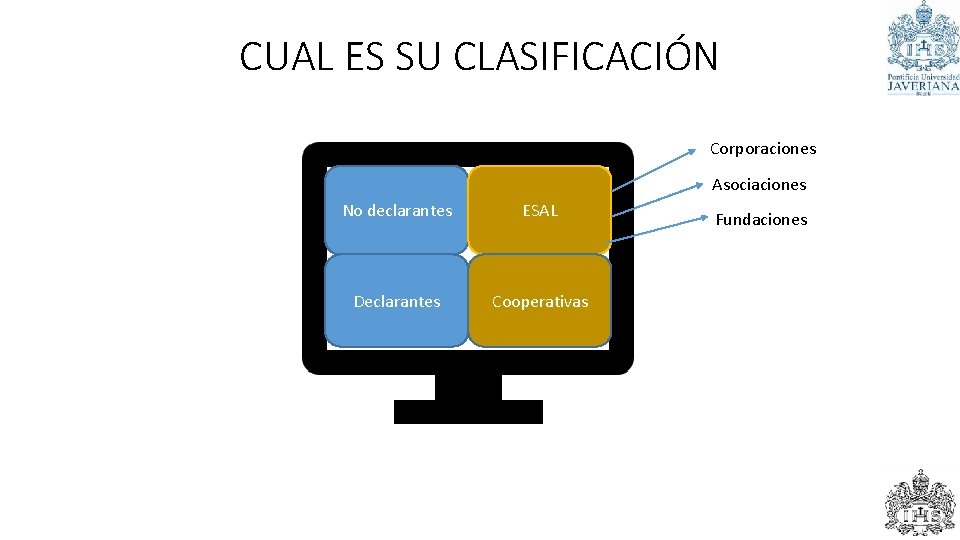
CUAL ES SU CLASIFICACIÓN Corporaciones Asociaciones No declarantes Declarantes ESAL Cooperativas Fundaciones
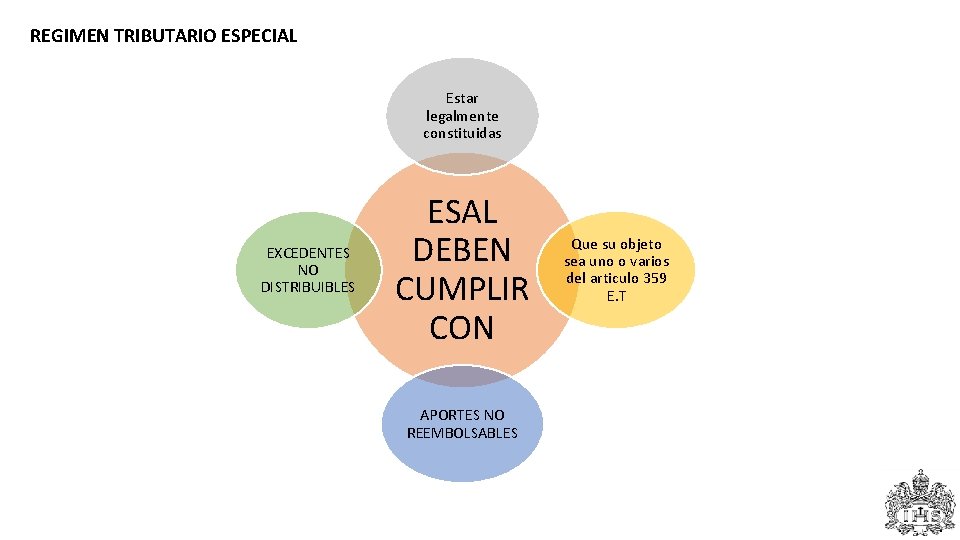
REGIMEN TRIBUTARIO ESPECIAL Estar legalmente constituidas EXCEDENTES NO DISTRIBUIBLES ESAL DEBEN CUMPLIR CON APORTES NO REEMBOLSABLES Que su objeto sea uno o varios del articulo 359 E. T
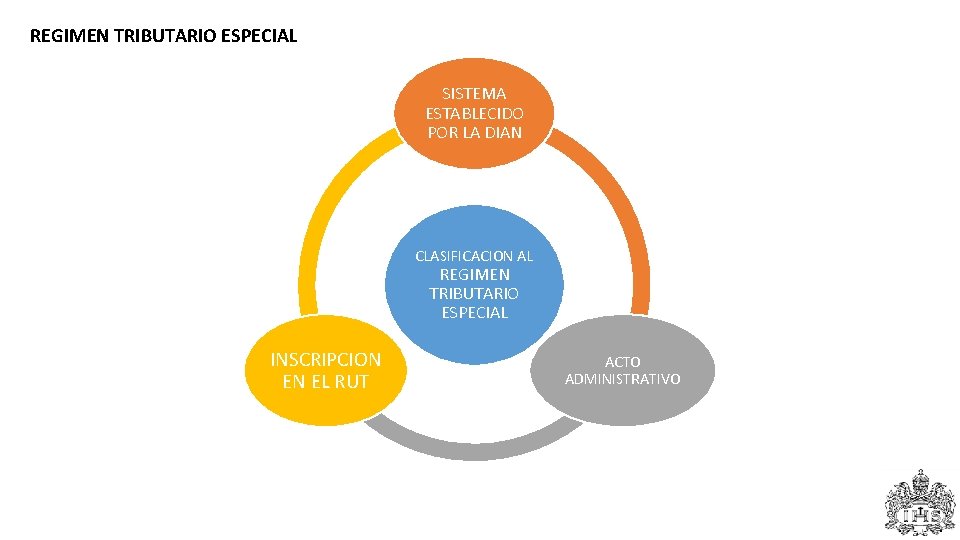
REGIMEN TRIBUTARIO ESPECIAL SISTEMA ESTABLECIDO POR LA DIAN CLASIFICACION AL REGIMEN TRIBUTARIO ESPECIAL INSCRIPCION EN EL RUT ACTO ADMINISTRATIVO
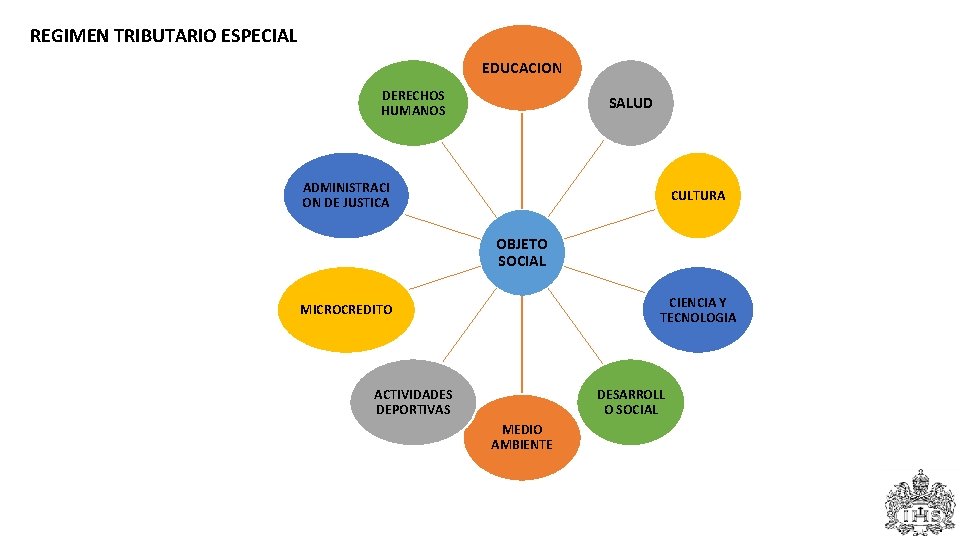
REGIMEN TRIBUTARIO ESPECIAL EDUCACION DERECHOS HUMANOS SALUD ADMINISTRACI ON DE JUSTICA CULTURA OBJETO SOCIAL CIENCIA Y TECNOLOGIA MICROCREDITO ACTIVIDADES DEPORTIVAS DESARROLL O SOCIAL MEDIO AMBIENTE
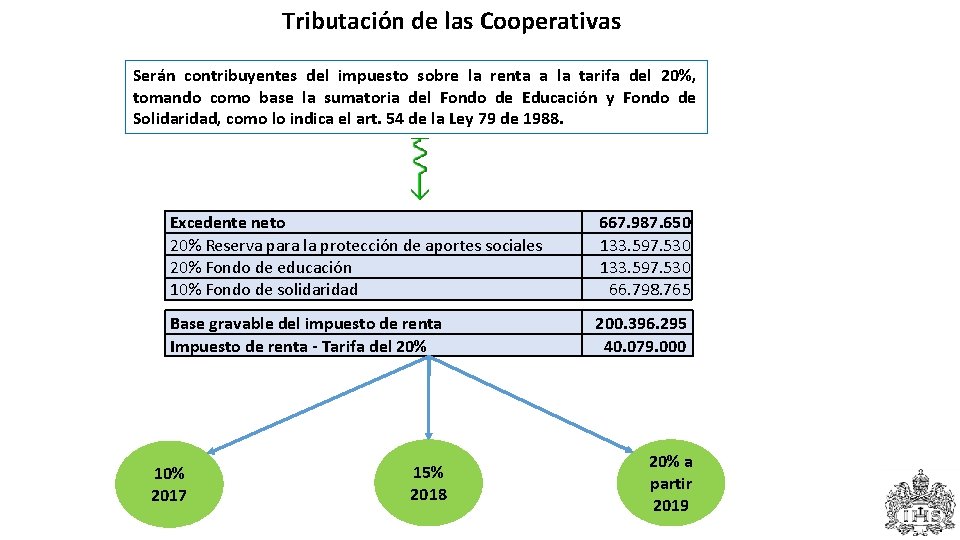
Tributación de las Cooperativas Serán contribuyentes del impuesto sobre la renta a la tarifa del 20%, tomando como base la sumatoria del Fondo de Educación y Fondo de Solidaridad, como lo indica el art. 54 de la Ley 79 de 1988. Excedente neto 20% Reserva para la protección de aportes sociales 20% Fondo de educación 10% Fondo de solidaridad 667. 987. 650 133. 597. 530 66. 798. 765 Base gravable del impuesto de renta Impuesto de renta - Tarifa del 20% 200. 396. 295 40. 079. 000 10% 2017 15% 2018 20% a partir 2019
Cual es la base? Esta magnitud del beneficio se determina de conformidad con el articulo 357 que no cambio (sumatorio de ingresos menos todos los egresos causales con el objeto o los ingresos incluyendo las inversiones para el objeto tendrá el carácter de exento cuando se destine directa o indirectamente en el año siguiente a aquel en el cual se obtuvo a programas que desarrollan el objeto social y la actividad meritoria de la entidad.
Cuales son los regímenes de transición Primero las entidades que a 31 de diciembre de 2016 se encuentren clasificadas dentro del régimen tributario especial continuaran en este régimen y para su permanencia deberán cumplir con el procedimiento establecido en el articulo 356 -2 del presente estatuto (tramite de la calificación) y en el decreto reglamentario que para tal efecto expida el Gobierno Nacional.
Cuales son los regímenes de transición A su vez el 356 -2 contempla un parágrafo transitorio que dice que esas entidades deben presentar los descuentos en el sistema informativo de la DIAN que cuenta con un plazo hasta el 31 de octubre de 2018 para expedir el acto administrativo pero dice que las entidades siguen perteneciendo al RTE sin necesidad de pronunciamiento expreso por parte de la DIAN excepto en aquellos casos en que se decreta modificar dicha calidad para lo cual se expedirá el acto administrativo.
MECANISMOS DE CONTROL Control de gasto que se entiende que se reparten excedentes indirectamente 0 los directos. Registro de Contratos Registro ante la Agencia Presidencial de Cooperación Internacional de Colombia
Donaciones • DONACIONES que dan derecho a descuento las efectuadas a las calificadas como ESAL/que estén vigiladas/que presentaron declaración de RENTA/Que estén bancarizados. • Las donaciones a entidades ESAL no calificadas como RTE, no serán deducibles. • Cuando se donen otros activos su valor será el menor entre el valor comercial y el costo fiscal del bien donado. • Las donaciones que no tengan condición por parte del donante deberán registrarse como ingresos que darán lugar a rentas exentas. Si la donación esta condicionada por el donante debe llevarse al patrimonio y sus rendimientos en las actividades meritorias.
PROCEDIMIENTO TRIBUTARIO
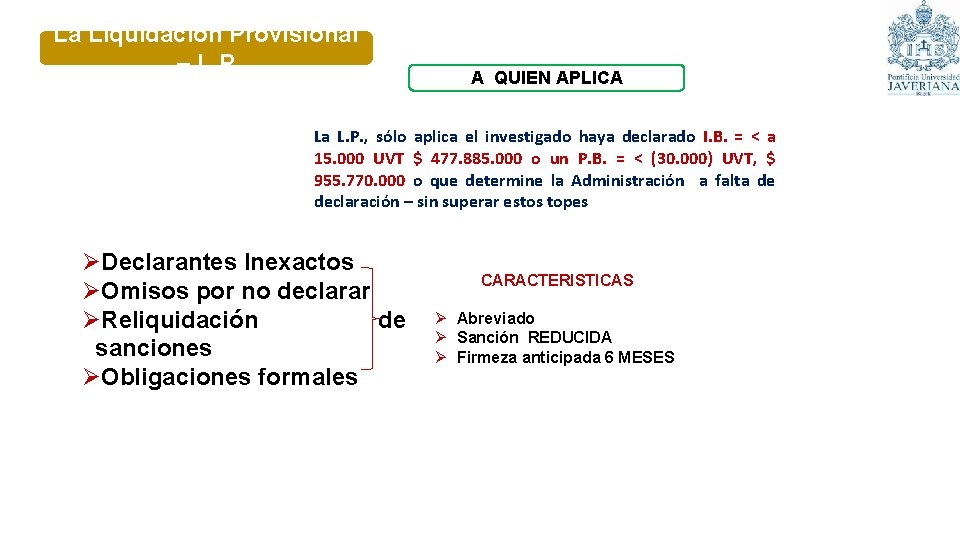
La Liquidación Provisional – L. P A QUIEN APLICA La L. P. , sólo aplica el investigado haya declarado I. B. = < a 15. 000 UVT $ 477. 885. 000 o un P. B. = < (30. 000) UVT, $ 955. 770. 000 o que determine la Administración a falta de declaración – sin superar estos topes ØDeclarantes Inexactos ØOmisos por no declarar ØReliquidación de sanciones ØObligaciones formales CARACTERISTICAS Ø Abreviado Ø Sanción REDUCIDA Ø Firmeza anticipada 6 MESES
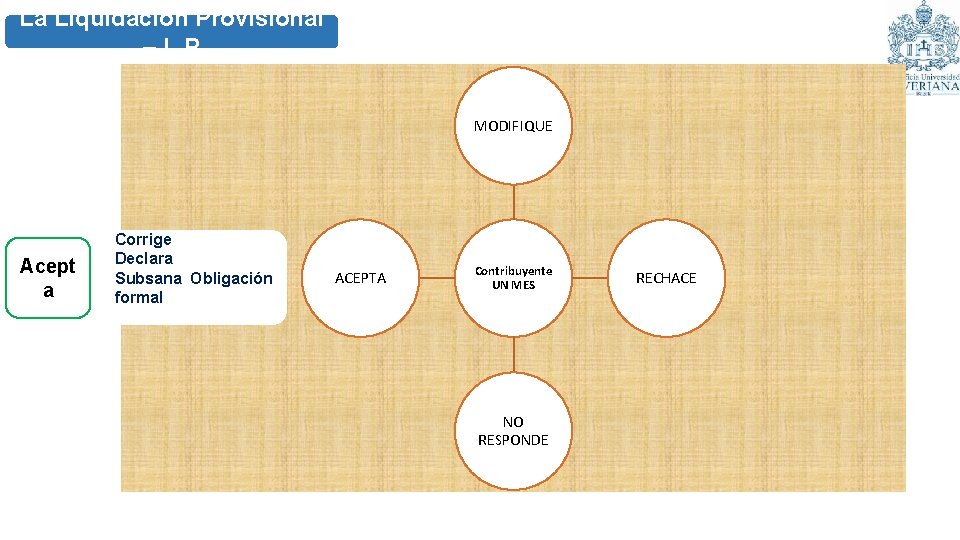
La Liquidación Provisional – L. P MODIFIQUE Acept a Corrige Declara Subsana Obligación formal ACEPTA Contribuyente UN MES NO RESPONDE RECHACE
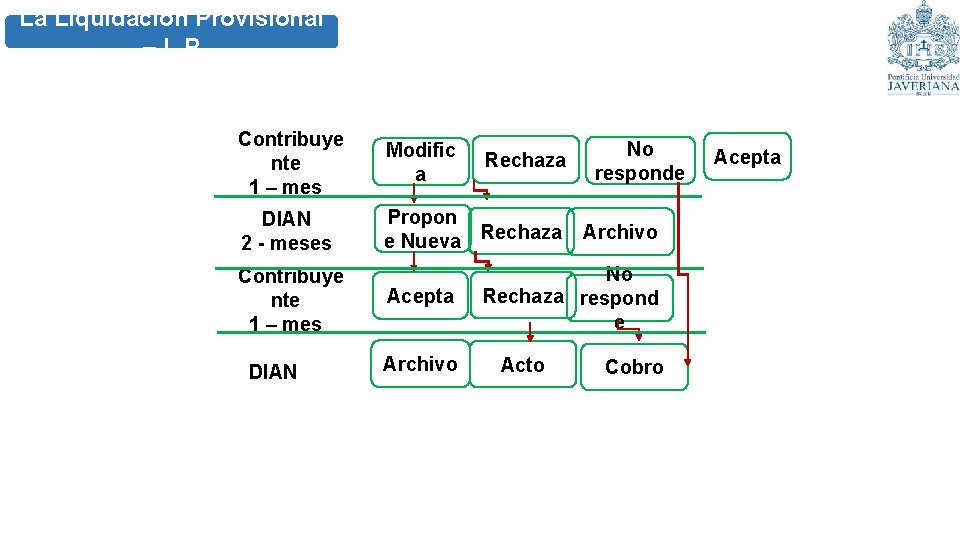
La Liquidación Provisional – L. P Contribuye nte 1 – mes Modific a Rechaza No responde DIAN 2 - meses Propon e Nueva Rechaza Archivo Contribuye nte 1 – mes No Rechaza respond e DIAN Acepta Archivo Acto Cobro Acepta
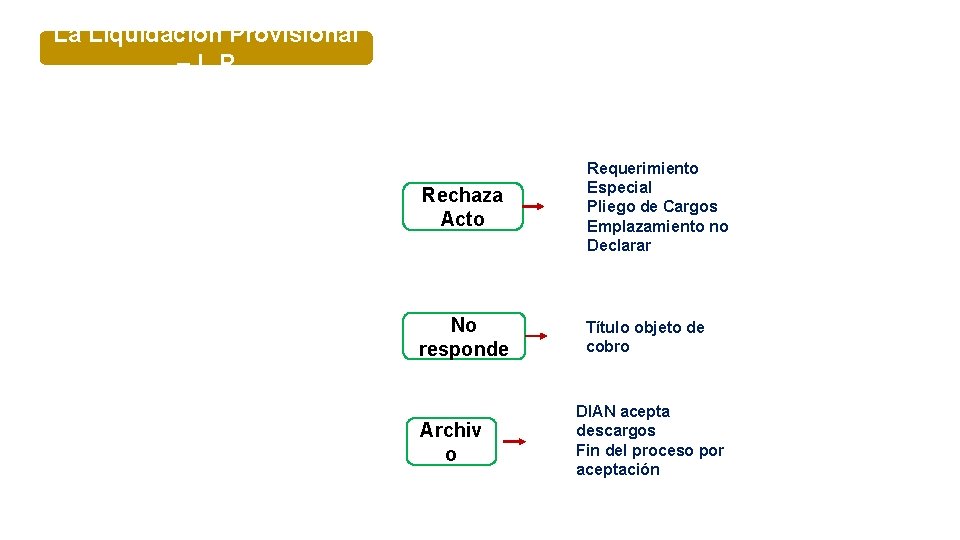
La Liquidación Provisional – L. P Rechaza Acto No responde Archiv o Requerimiento Especial Pliego de Cargos Emplazamiento no Declarar Título objeto de cobro DIAN acepta descargos Fin del proceso por aceptación
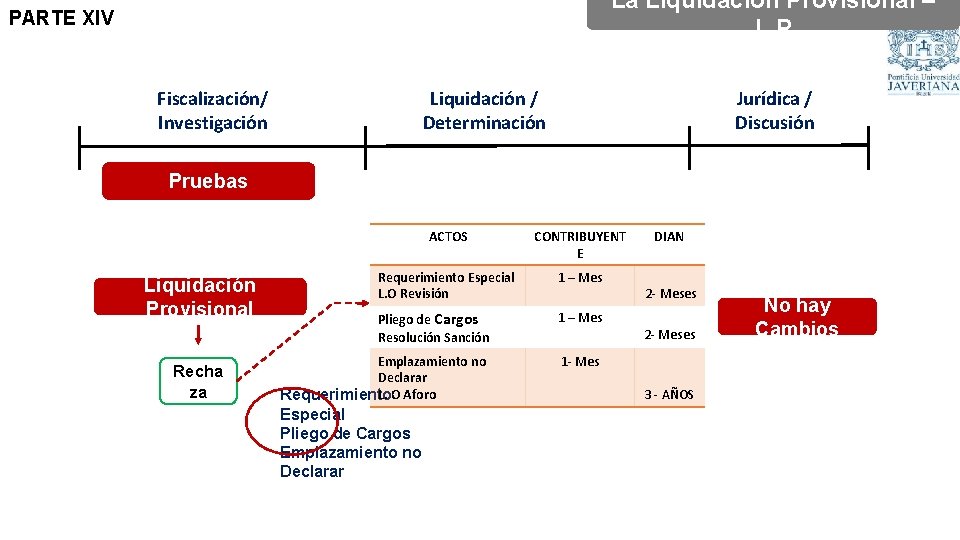
La Liquidación Provisional – L. P PARTE XIV Fiscalización/ Investigación Jurídica / Discusión Liquidación / Determinación Pruebas Liquidación Provisional Recha za ACTOS CONTRIBUYENT E Requerimiento Especial L. O Revisión 1 – Mes Pliego de Cargos Resolución Sanción 1 – Mes Emplazamiento no Declarar L. O Aforo Requerimiento 1 - Mes Especial Pliego de Cargos Emplazamiento no Declarar DIAN 2 - Meses 3 - AÑOS No hay Cambios
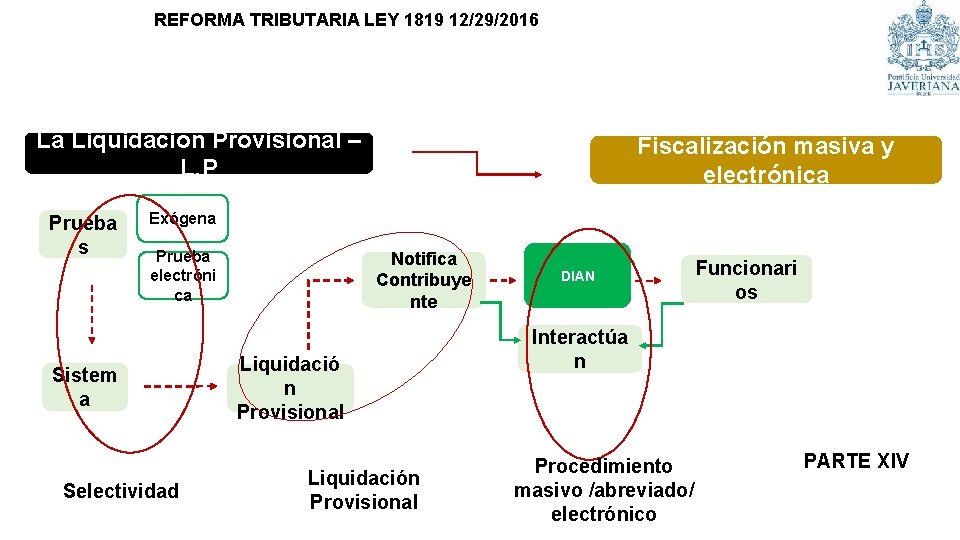
REFORMA TRIBUTARIA LEY 1819 12/29/2016 La Liquidación Provisional – L. P Prueba s Fiscalización masiva y electrónica Exógena Prueba electróni ca Sistem a Selectividad Notifica Contribuye nte Liquidació n Provisional Liquidación Provisional DIAN Funcionari os Interactúa n Procedimiento masivo /abreviado/ electrónico PARTE XIV
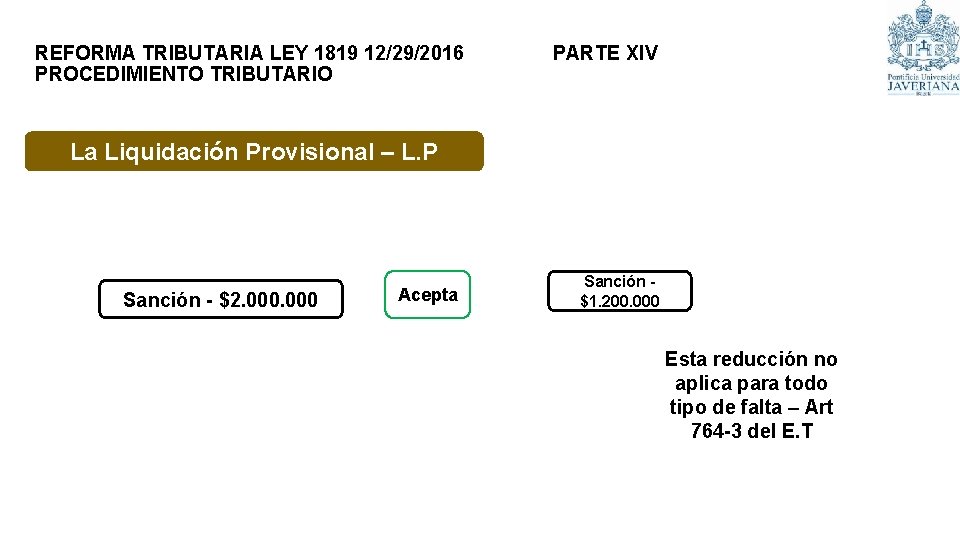
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO La Liquidación Provisional – L. P Sanción - $2. 000 Acepta Sanción - $1. 200. 000 Esta reducción no aplica para todo tipo de falta – Art 764 -3 del E. T
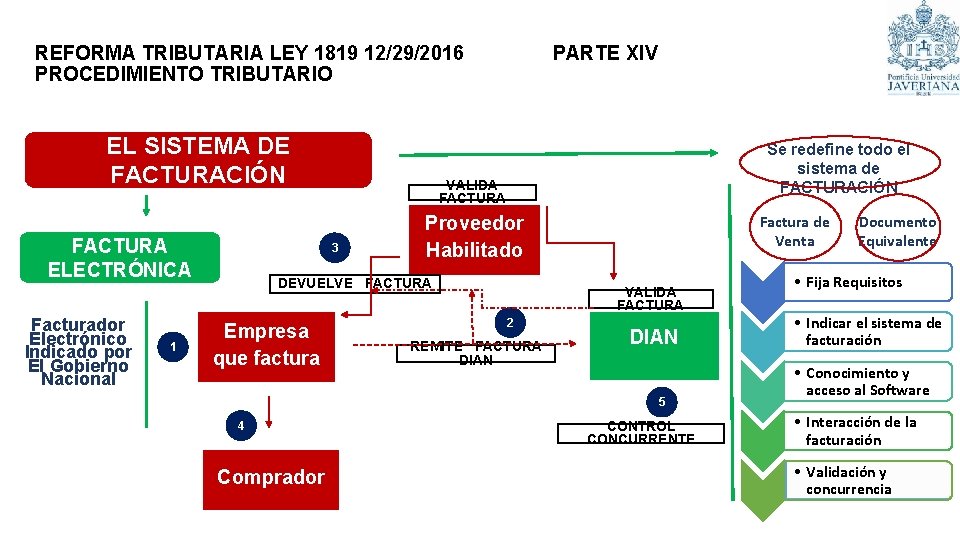
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO EL SISTEMA DE FACTURACIÓN FACTURA ELECTRÓNICA Facturador Electrónico Indicado por El Gobierno Nacional 1 VALIDA FACTURA 3 Factura de Venta Proveedor Habilitado DEVUELVE FACTURA Empresa que factura Se redefine todo el sistema de FACTURACIÓN VALIDA FACTURA 2 REMITE FACTURA DIAN 5 4 Comprador CONTROL CONCURRENTE Documento Equivalente • Fija Requisitos • Indicar el sistema de facturación • Conocimiento y acceso al Software • Interacción de la facturación • Validación y concurrencia
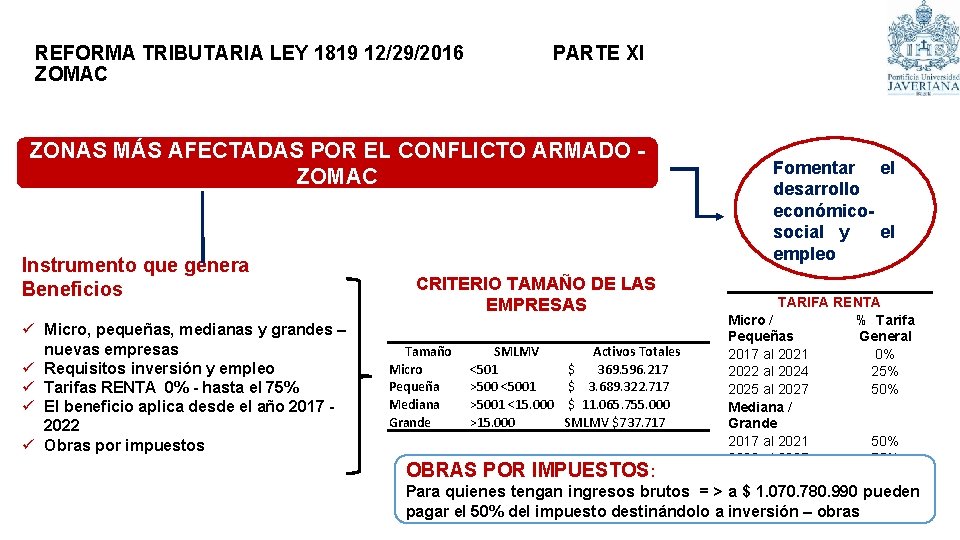
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XI ZOMAC ZONAS MÁS AFECTADAS POR EL CONFLICTO ARMADO - ZOMAC Instrumento que genera Beneficios ü Micro, pequeñas, medianas y grandes – nuevas empresas ü Requisitos inversión y empleo ü Tarifas RENTA 0% - hasta el 75% ü El beneficio aplica desde el año 2017 - 2022 ü Obras por impuestos CRITERIO TAMAÑO DE LAS EMPRESAS Tamaño Micro Pequeña Mediana Grande SMLMV <501 >500 <5001 >5001 <15. 000 >15. 000 Activos Totales $ 369. 596. 217 $ 3. 689. 322. 717 $ 11. 065. 755. 000 SMLMV $737. 717 OBRAS POR IMPUESTOS: Fomentar el desarrollo económicosocial y el empleo TARIFA RENTA Micro / % Tarifa Pequeñas General 2017 al 2021 0% 2022 al 2024 25% 2025 al 2027 50% Mediana / Grande 2017 al 2021 50% 2022 al 2027 75% Para quienes tengan ingresos brutos = > a $ 1. 070. 780. 990 pueden pagar el 50% del impuesto destinándolo a inversión – obras
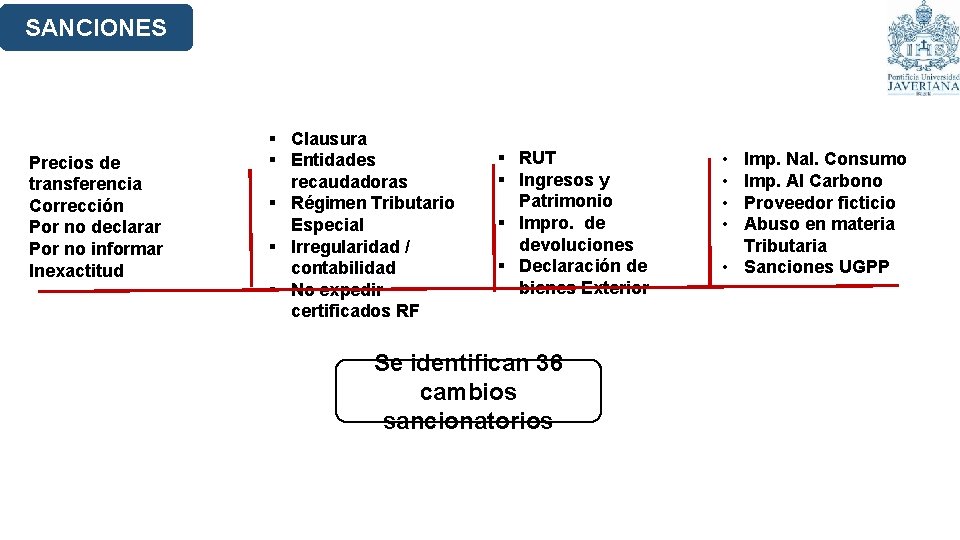
SANCIONES Precios de transferencia Corrección Por no declarar Por no informar Inexactitud § Clausura § Entidades recaudadoras § Régimen Tributario Especial § Irregularidad / contabilidad § No expedir certificados RF § RUT § Ingresos y Patrimonio § Impro. de devoluciones § Declaración de bienes Exterior Se identifican 36 cambios sancionatorios • • Imp. Nal. Consumo Imp. Al Carbono Proveedor ficticio Abuso en materia Tributaria • Sanciones UGPP
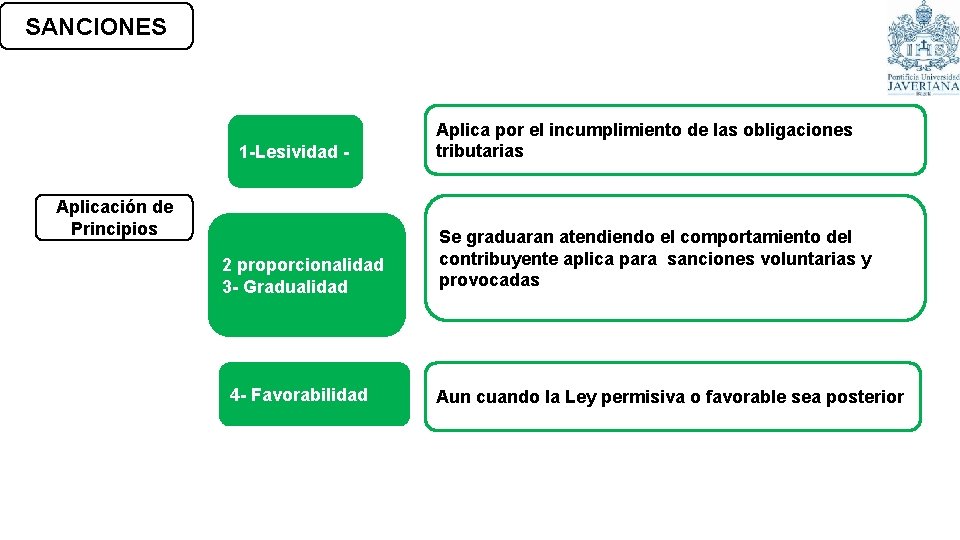
SANCIONES 1 -Lesividad Aplicación de Principios 2 proporcionalidad 3 - Gradualidad 4 - Favorabilidad Aplica por el incumplimiento de las obligaciones tributarias Se graduaran atendiendo el comportamiento del contribuyente aplica para sanciones voluntarias y provocadas Aun cuando la Ley permisiva o favorable sea posterior
SANCIONES Reducción de la Sanción Liquidación Provisional Para L. P Aceptada Reducción de la sanción en un 40%
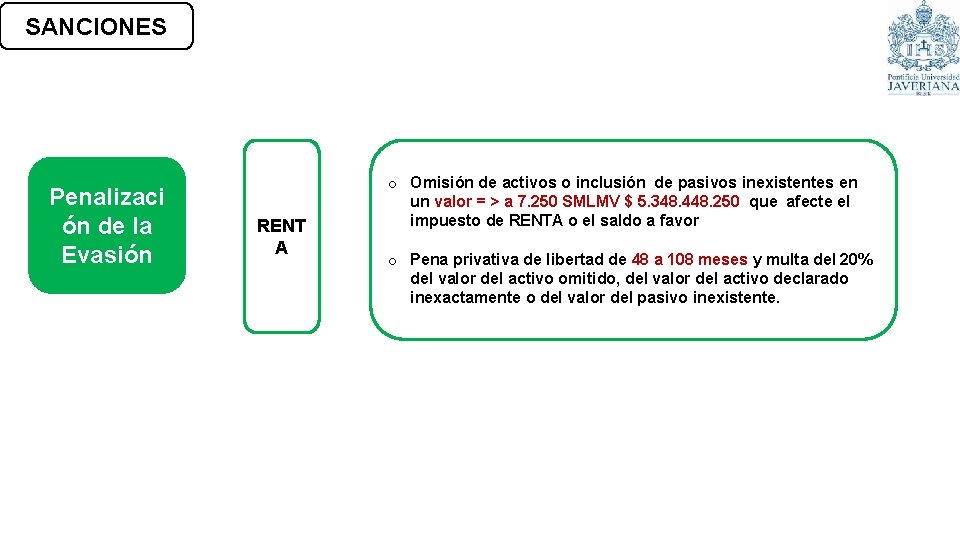
SANCIONES Penalizaci ón de la Evasión RENT A o Omisión de activos o inclusión de pasivos inexistentes en un valor = > a 7. 250 SMLMV $ 5. 348. 448. 250 que afecte el impuesto de RENTA o el saldo a favor o Pena privativa de libertad de 48 a 108 meses y multa del 20% del valor del activo omitido, del valor del activo declarado inexactamente o del valor del pasivo inexistente.
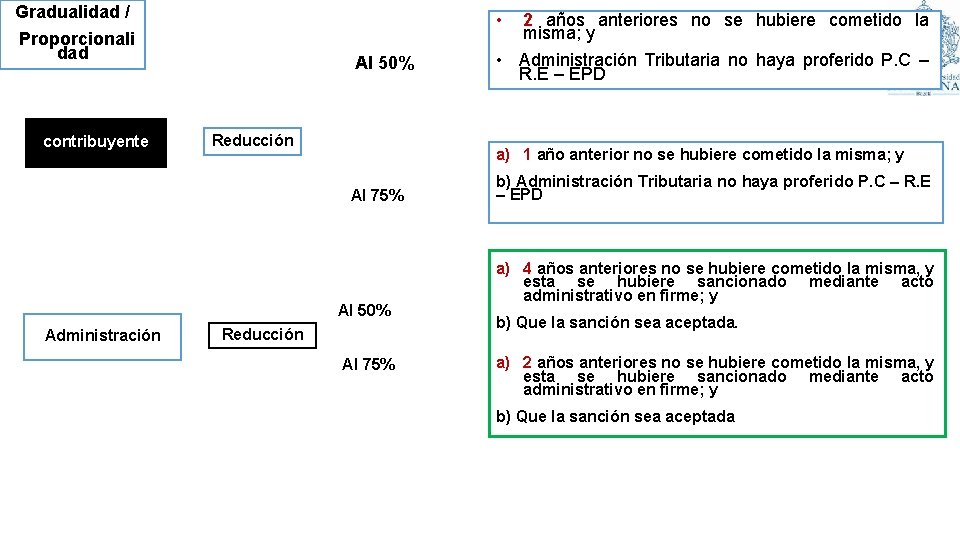
Gradualidad / • Proporcionali dad contribuyente Administración Al 50% Reducción 2 años anteriores no se hubiere cometido la misma; y • Administración Tributaria no haya proferido P. C – R. E – EPD a) 1 año anterior no se hubiere cometido la misma; y Al 75% b) Administración Tributaria no haya proferido P. C – R. E – EPD Al 50% Al 75% a) 4 años anteriores no se hubiere cometido la misma, y esta se hubiere sancionado mediante acto administrativo en firme; y b) Que la sanción sea aceptada. a) 2 años anteriores no se hubiere cometido la misma, y esta se hubiere sancionado mediante acto administrativo en firme; y b) Que la sanción sea aceptada
SANCIONES Habrá lesividad: Siempre que se incumpla con las obligaciones tributarias. Reincidencia: El sancionado, por acto administrativo en firme, cometiere una nueva infracción del mismo tipo dentro de los 2 años siguientes al día en el que cobre firmeza el acto por medio del cual se impuso la sanción, con excepción de la señalada en el artículo 652 de este Estatuto y aquellas que deban ser liquidadas por el contribuyente, responsable, agente retenedor o declarante. El monto de la sanción se aumentará en un 100% si la persona o entidad es reincidente.
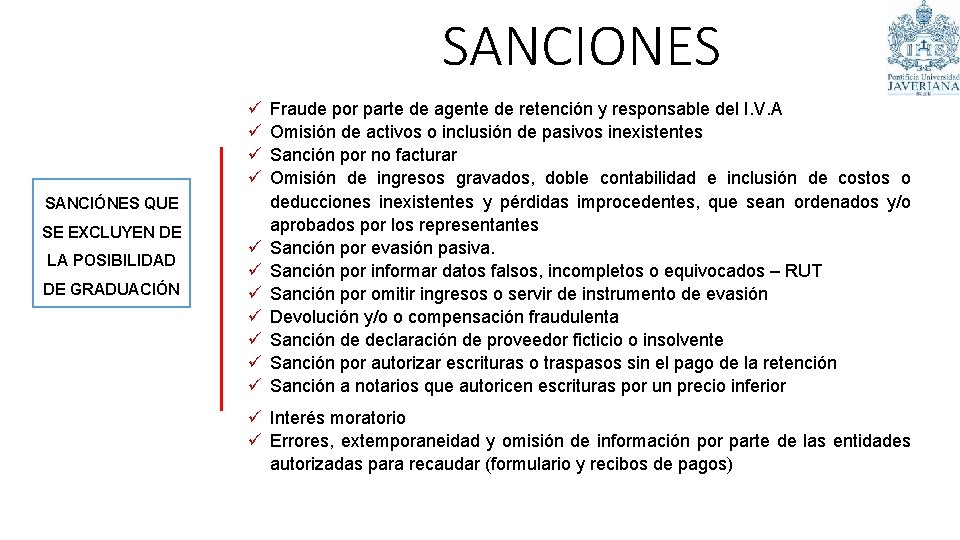
SANCIONES ü ü SANCIÓNES QUE SE EXCLUYEN DE LA POSIBILIDAD DE GRADUACIÓN ü ü ü ü Fraude por parte de agente de retención y responsable del I. V. A Omisión de activos o inclusión de pasivos inexistentes Sanción por no facturar Omisión de ingresos gravados, doble contabilidad e inclusión de costos o deducciones inexistentes y pérdidas improcedentes, que sean ordenados y/o aprobados por los representantes Sanción por evasión pasiva. Sanción por informar datos falsos, incompletos o equivocados – RUT Sanción por omitir ingresos o servir de instrumento de evasión Devolución y/o o compensación fraudulenta Sanción de declaración de proveedor ficticio o insolvente Sanción por autorizar escrituras o traspasos sin el pago de la retención Sanción a notarios que autoricen escrituras por un precio inferior ü Interés moratorio ü Errores, extemporaneidad y omisión de información por parte de las entidades autorizadas para recaudar (formulario y recibos de pagos)
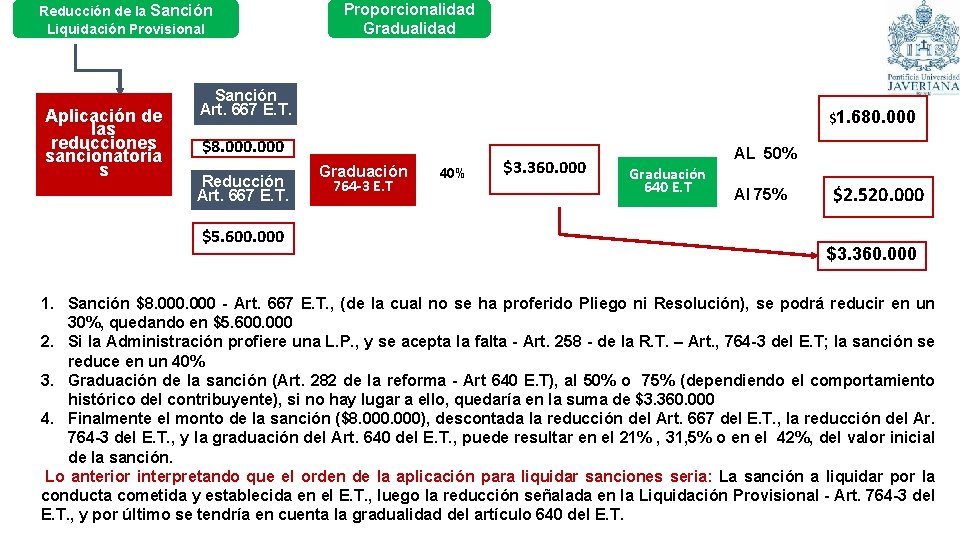
Reducción de la Sanción Liquidación Provisional Aplicación de las reducciones sancionatoria s Proporcionalidad Gradualidad Sanción Art. 667 E. T. $1. 680. 000 $8. 000 Reducción Art. 667 E. T. $5. 600. 000 Graduación 764 -3 E. T 40% $3. 360. 000 Graduación 640 E. T AL 50% Al 75% $2. 520. 000 $3. 360. 000 1. Sanción $8. 000 - Art. 667 E. T. , (de la cual no se ha proferido Pliego ni Resolución), se podrá reducir en un 30%, quedando en $5. 600. 000 2. Si la Administración profiere una L. P. , y se acepta la falta - Art. 258 - de la R. T. – Art. , 764 -3 del E. T; la sanción se reduce en un 40% 3. Graduación de la sanción (Art. 282 de la reforma - Art 640 E. T), al 50% o 75% (dependiendo el comportamiento histórico del contribuyente), si no hay lugar a ello, quedaría en la suma de $3. 360. 000 4. Finalmente el monto de la sanción ($8. 000), descontada la reducción del Art. 667 del E. T. , la reducción del Ar. 764 -3 del E. T. , y la graduación del Art. 640 del E. T. , puede resultar en el 21% , 31, 5% o en el 42%, del valor inicial de la sanción. Lo anterior interpretando que el orden de la aplicación para liquidar sanciones seria: La sanción a liquidar por la conducta cometida y establecida en el E. T. , luego la reducción señalada en la Liquidación Provisional - Art. 764 -3 del E. T. , y por último se tendría en cuenta la gradualidad del artículo 640 del E. T.
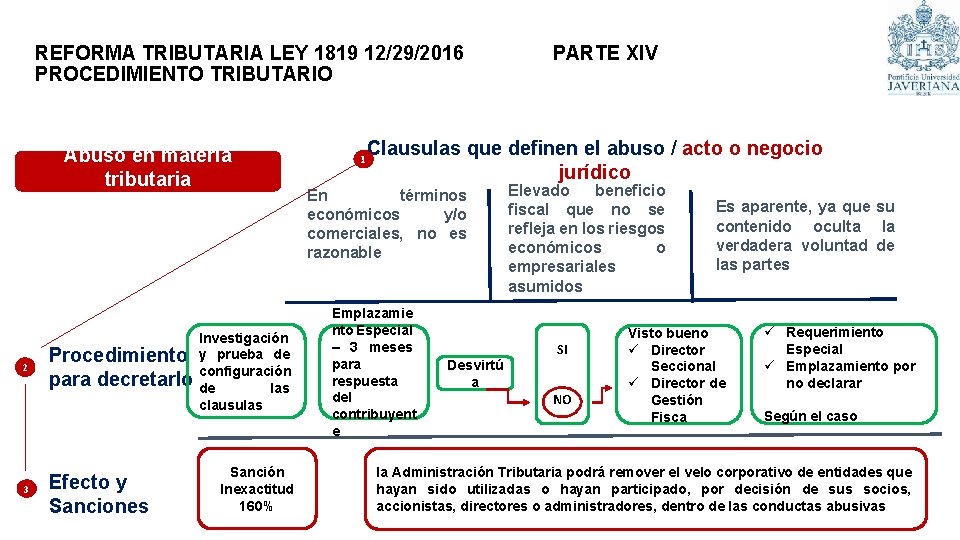
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO Abuso en materia tributaria 2 3 Investigación Procedimiento y prueba de para decretarlo configuración de las clausulas Efecto y Sanciones Sanción Inexactitud 160% 1 Clausulas que definen el abuso / acto o negocio jurídico En términos económicos y/o comerciales, no es razonable Emplazamie nto Especial – 3 meses para respuesta del contribuyent e Desvirtú a Elevado beneficio fiscal que no se refleja en los riesgos económicos o empresariales asumidos SI NO Es aparente, ya que su contenido oculta la verdadera voluntad de las partes Visto bueno ü Director Seccional ü Director de Gestión Fisca ü Requerimiento Especial ü Emplazamiento por no declarar Según el caso la Administración Tributaria podrá remover el velo corporativo de entidades que hayan sido utilizadas o hayan participado, por decisión de sus socios, accionistas, directores o administradores, dentro de las conductas abusivas
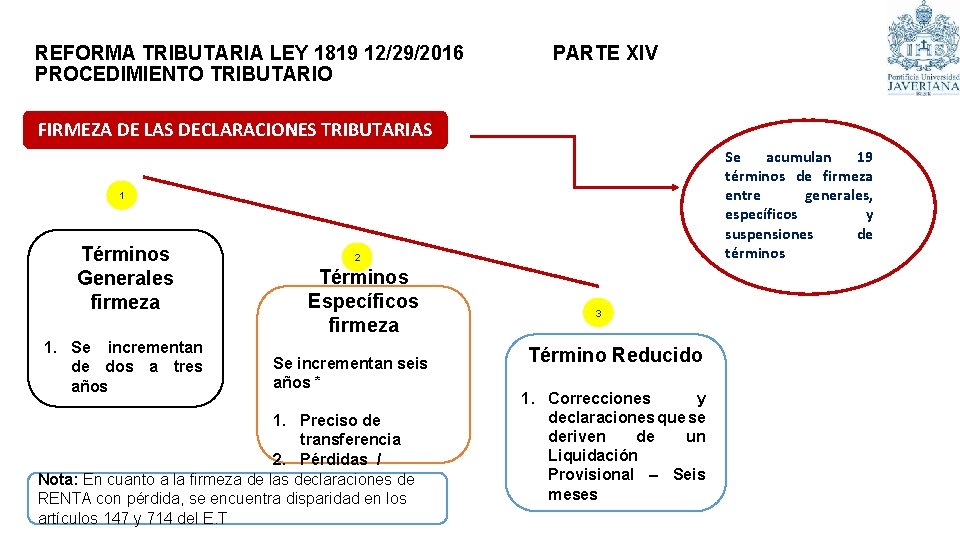
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO FIRMEZA DE LAS DECLARACIONES TRIBUTARIAS Se acumulan 19 términos de firmeza entre generales, específicos y suspensiones de términos 1 Términos Generales firmeza 1. Se incrementan de dos a tres años 2 Términos Específicos firmeza Se incrementan seis años * 1. Preciso de transferencia 2. Pérdidas / Compensaciones Nota: En cuanto a la firmeza de las declaraciones de RENTA con pérdida, se encuentra disparidad en los artículos 147 y 714 del E. T 3 Término Reducido 1. Correcciones y declaraciones que se deriven de un Liquidación Provisional – Seis meses
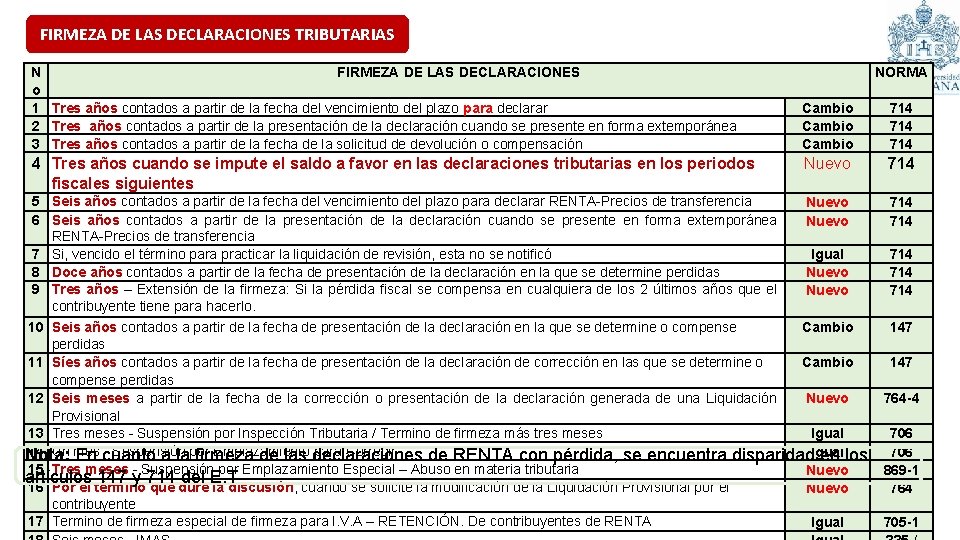
FIRMEZA DE LAS DECLARACIONES TRIBUTARIAS N FIRMEZA DE LAS DECLARACIONES o 1 Tres años contados a partir de la fecha del vencimiento del plazo para declarar 2 Tres años contados a partir de la presentación de la declaración cuando se presente en forma extemporánea 3 Tres años contados a partir de la fecha de la solicitud de devolución o compensación 4 Tres años cuando se impute el saldo a favor en las declaraciones tributarias en los periodos fiscales siguientes NORMA Cambio 714 714 Nuevo 714 5 Seis años contados a partir de la fecha del vencimiento del plazo para declarar RENTA-Precios de transferencia Nuevo 714 6 Seis años contados a partir de la presentación de la declaración cuando se presente en forma extemporánea Nuevo 714 RENTA-Precios de transferencia 7 Si, vencido el término para practicar la liquidación de revisión, esta no se notificó Igual 714 8 Doce años contados a partir de la fecha de presentación de la declaración en la que se determine perdidas Nuevo 714 9 Tres años – Extensión de la firmeza: Si la pérdida fiscal se compensa en cualquiera de los 2 últimos años que el Nuevo 714 contribuyente tiene para hacerlo. 10 Seis años contados a partir de la fecha de presentación de la declaración en la que se determine o compense Cambio 147 perdidas 11 Síes años contados a partir de la fecha de presentación de la declaración de corrección en las que se determine o Cambio 147 compense perdidas 12 Seis meses a partir de la fecha de la corrección o presentación de la declaración generada de una Liquidación Nuevo 764 -4 Provisional 13 Tres meses - Suspensión por Inspección Tributaria / Termino de firmeza más tres meses Igual 706 14 Un mes - Suspensión por Emplazamiento para Corregir Igual 706 Nota: En cuanto a la firmeza de las declaraciones de RENTA con pérdida, se encuentra disparidad en los 15 Tres meses - Suspensión por Emplazamiento Especial – Abuso en materia tributaria Nuevo 869 -1 artículos 147 y 714 del E. T 16 Por el término que dure la discusión, cuando se solicite la modificación de la Liquidación Provisional por el Nuevo 764 contribuyente 17 Termino de firmeza especial de firmeza para I. V. A – RETENCIÓN. De contribuyentes de RENTA Igual 705 -1
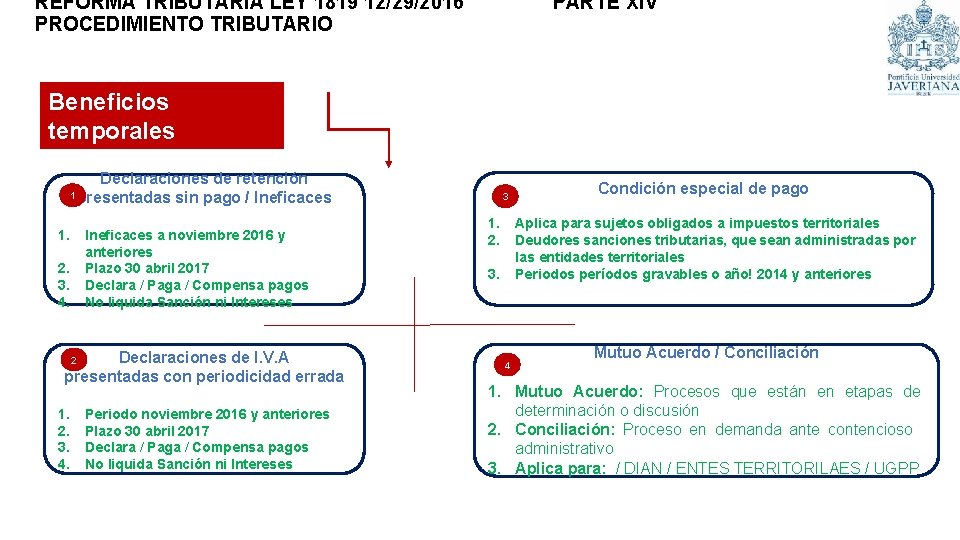
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO Beneficios temporales 1 Declaraciones de retención presentadas sin pago / Ineficaces 1. Ineficaces a noviembre 2016 y anteriores Plazo 30 abril 2017 Declara / Paga / Compensa pagos No liquida Sanción ni Intereses 2. 3. 4. 3 1. 2. Condición especial de pago Aplica para sujetos obligados a impuestos territoriales Deudores sanciones tributarias, que sean administradas por las entidades territoriales Periodos períodos gravables o año! 2014 y anteriores 3. Declaraciones de I. V. A presentadas con periodicidad errada 2 1. 2. 3. 4. Periodo noviembre 2016 y anteriores Plazo 30 abril 2017 Declara / Paga / Compensa pagos No liquida Sanción ni Intereses 4 Mutuo Acuerdo / Conciliación 1. Mutuo Acuerdo: Procesos que están en etapas de determinación o discusión 2. Conciliación: Proceso en demanda ante contencioso administrativo 3. Aplica para: / DIAN / ENTES TERRITORILAES / UGPP
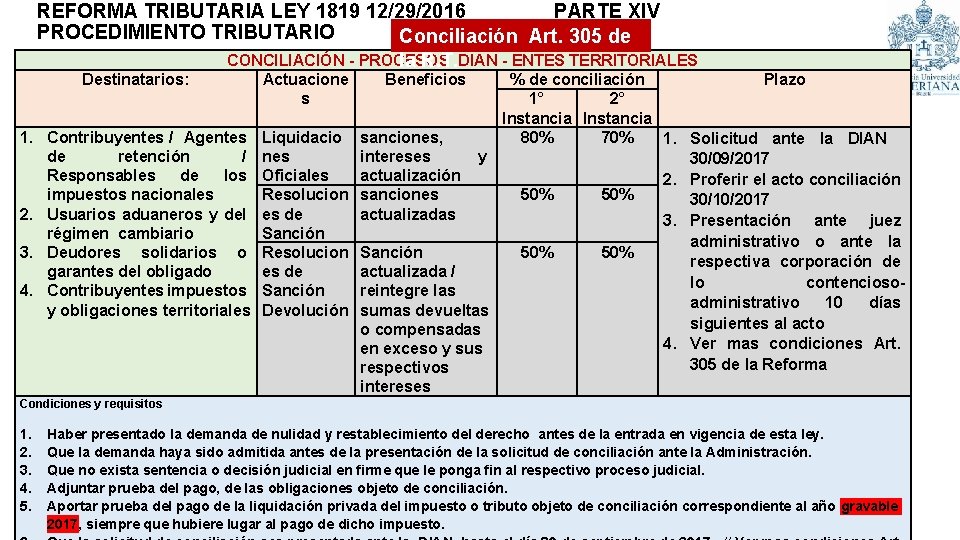
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO Conciliación Art. 305 de CONCILIACIÓN - PROCESOS DIAN - ENTES TERRITORIALES la R. T. Destinatarios: 1. Contribuyentes / Agentes de retención / Responsables de los impuestos nacionales 2. Usuarios aduaneros y del régimen cambiario 3. Deudores solidarios o garantes del obligado 4. Contribuyentes impuestos y obligaciones territoriales Actuacione s Beneficios % de conciliación Plazo 1° 2° Instancia Liquidacio sanciones, 80% 70% 1. Solicitud ante la DIAN nes intereses y 30/09/2017 Oficiales actualización 2. Proferir el acto conciliación Resolucion sanciones 50% 30/10/2017 es de actualizadas 3. Presentación ante juez Sanción administrativo o ante la Resolucion Sanción 50% respectiva corporación de es de actualizada / lo contencioso. Sanción reintegre las administrativo 10 días Devolución sumas devueltas siguientes al acto o compensadas 4. Ver mas condiciones Art. en exceso y sus 305 de la Reforma respectivos intereses Condiciones y requisitos 1. 2. 3. 4. 5. Haber presentado la demanda de nulidad y restablecimiento del derecho antes de la entrada en vigencia de esta ley. Que la demanda haya sido admitida antes de la presentación de la solicitud de conciliación ante la Administración. Que no exista sentencia o decisión judicial en firme que le ponga fin al respectivo proceso judicial. Adjuntar prueba del pago, de las obligaciones objeto de conciliación. Aportar prueba del pago de la liquidación privada del impuesto o tributo objeto de conciliación correspondiente al año gravable 2017, siempre que hubiere lugar al pago de dicho impuesto.
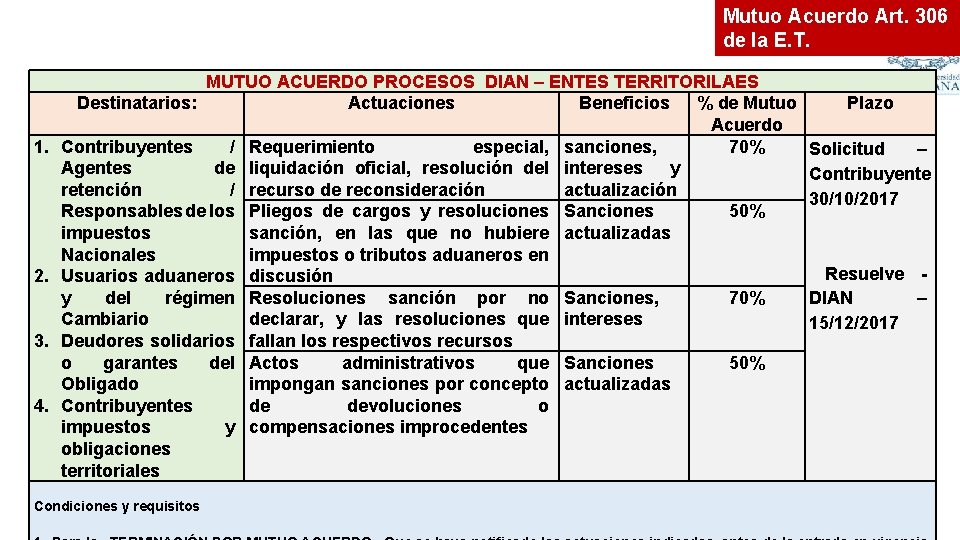
Mutuo Acuerdo Art. 306 de la E. T. 1. 2. 3. 4. MUTUO ACUERDO PROCESOS DIAN – ENTES TERRITORILAES Destinatarios: Actuaciones Beneficios % de Mutuo Acuerdo Contribuyentes / Requerimiento especial, sanciones, 70% Agentes de liquidación oficial, resolución del intereses y retención / recurso de reconsideración actualización 50% Responsables de los Pliegos de cargos y resoluciones Sanciones sanción, en las que no hubiere actualizadas impuestos o tributos aduaneros en Nacionales Usuarios aduaneros discusión 70% y del régimen Resoluciones sanción por no Sanciones, Cambiario declarar, y las resoluciones que intereses Deudores solidarios fallan los respectivos recursos o garantes del Actos administrativos que Sanciones 50% Obligado impongan sanciones por concepto actualizadas Contribuyentes de devoluciones o impuestos y compensaciones improcedentes obligaciones territoriales Condiciones y requisitos Plazo Solicitud – Contribuyente 30/10/2017 Resuelve - DIAN – 15/12/2017
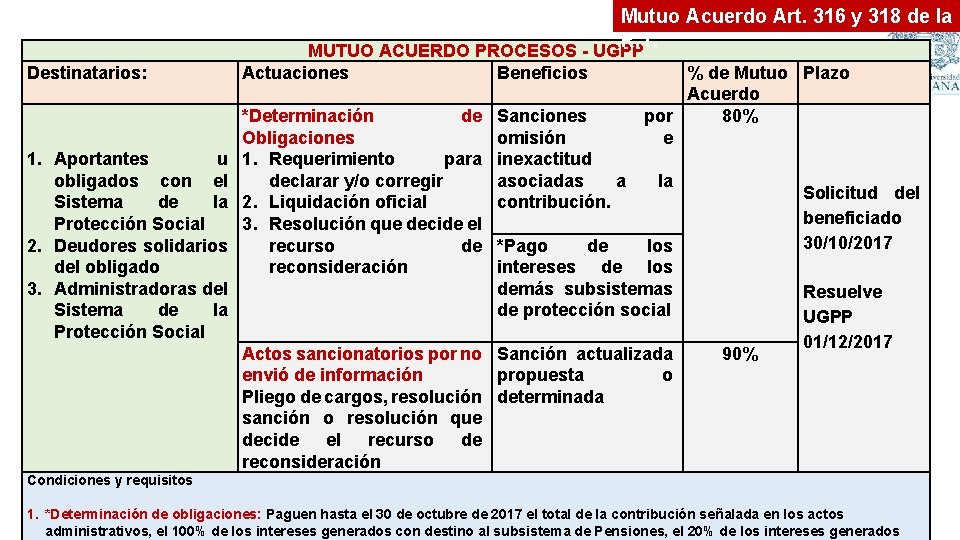
Mutuo Acuerdo Art. 316 y 318 de la R. T. Destinatarios: 1. Aportantes u obligados con el Sistema de la Protección Social 2. Deudores solidarios del obligado 3. Administradoras del Sistema de la Protección Social MUTUO ACUERDO PROCESOS - UGPP Actuaciones Beneficios *Determinación de Obligaciones 1. Requerimiento para declarar y/o corregir 2. Liquidación oficial 3. Resolución que decide el recurso de reconsideración Sanciones omisión inexactitud asociadas a contribución. % de Mutuo Plazo Acuerdo por 80% e la Solicitud del beneficiado 30/10/2017 *Pago de los intereses de los demás subsistemas de protección social Actos sancionatorios por no Sanción actualizada envió de información propuesta o Pliego de cargos, resolución determinada sanción o resolución que decide el recurso de reconsideración 90% Resuelve UGPP 01/12/2017 Condiciones y requisitos 1. *Determinación de obligaciones: Paguen hasta el 30 de octubre de 2017 el total de la contribución señalada en los actos administrativos, el 100% de los intereses generados con destino al subsistema de Pensiones, el 20% de los intereses generados
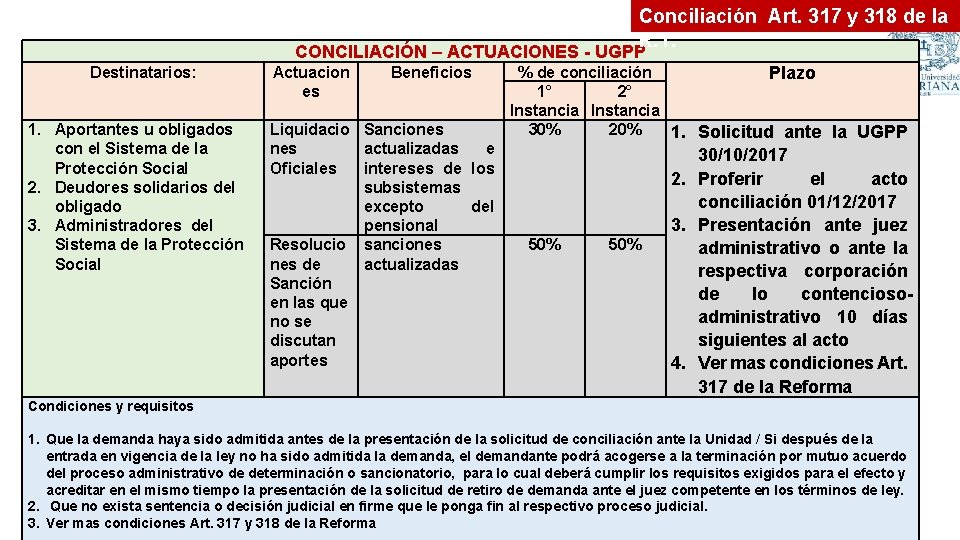
Conciliación Art. 317 y 318 de la R. T. CONCILIACIÓN – ACTUACIONES - UGPP Destinatarios: 1. Aportantes u obligados con el Sistema de la Protección Social 2. Deudores solidarios del obligado 3. Administradores del Sistema de la Protección Social Actuacion es Beneficios Liquidacio Sanciones actualizadas e Oficiales intereses de los subsistemas excepto del pensional Resolucio sanciones de actualizadas Sanción en las que no se discutan aportes % de conciliación Plazo 1° 2° Instancia 30% 20% 1. Solicitud ante la UGPP 50% 30/10/2017 2. Proferir el acto conciliación 01/12/2017 3. Presentación ante juez administrativo o ante la respectiva corporación de lo contenciosoadministrativo 10 días siguientes al acto 4. Ver mas condiciones Art. 317 de la Reforma Condiciones y requisitos 1. Que la demanda haya sido admitida antes de la presentación de la solicitud de conciliación ante la Unidad / Si después de la entrada en vigencia de la ley no ha sido admitida la demanda, el demandante podrá acogerse a la terminación por mutuo acuerdo del proceso administrativo de determinación o sancionatorio, para lo cual deberá cumplir los requisitos exigidos para el efecto y acreditar en el mismo tiempo la presentación de la solicitud de retiro de demanda ante el juez competente en los términos de ley. 2. Que no exista sentencia o decisión judicial en firme que le ponga fin al respectivo proceso judicial. 3. Ver mas condiciones Art. 317 y 318 de la Reforma
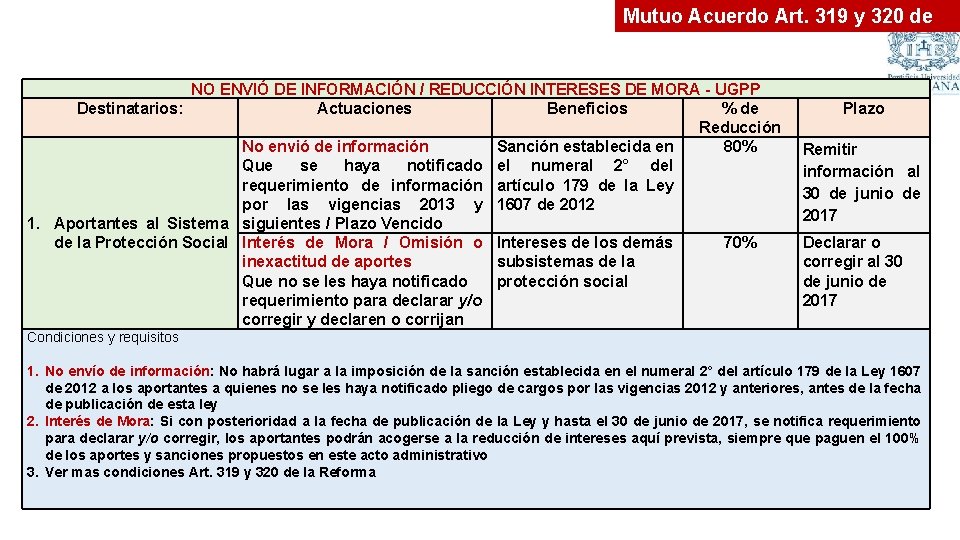
Mutuo Acuerdo Art. 319 y 320 de la R. T. NO ENVIÓ DE INFORMACIÓN / REDUCCIÓN INTERESES DE MORA - UGPP Destinatarios: Actuaciones Beneficios % de Reducción No envió de información Sanción establecida en 80% Que se haya notificado el numeral 2° del requerimiento de información artículo 179 de la Ley por las vigencias 2013 y 1607 de 2012 1. Aportantes al Sistema siguientes / Plazo Vencido de la Protección Social Interés de Mora / Omisión o Intereses de los demás 70% inexactitud de aportes subsistemas de la Que no se les haya notificado protección social requerimiento para declarar y/o corregir y declaren o corrijan Plazo Remitir información al 30 de junio de 2017 Declarar o corregir al 30 de junio de 2017 Condiciones y requisitos 1. No envío de información: No habrá lugar a la imposición de la sanción establecida en el numeral 2° del artículo 179 de la Ley 1607 de 2012 a los aportantes a quienes no se les haya notificado pliego de cargos por las vigencias 2012 y anteriores, antes de la fecha de publicación de esta ley 2. Interés de Mora: Si con posterioridad a la fecha de publicación de la Ley y hasta el 30 de junio de 2017, se notifica requerimiento para declarar y/o corregir, los aportantes podrán acogerse a la reducción de intereses aquí prevista, siempre que paguen el 100% de los aportes y sanciones propuestos en este acto administrativo 3. Ver mas condiciones Art. 319 y 320 de la Reforma
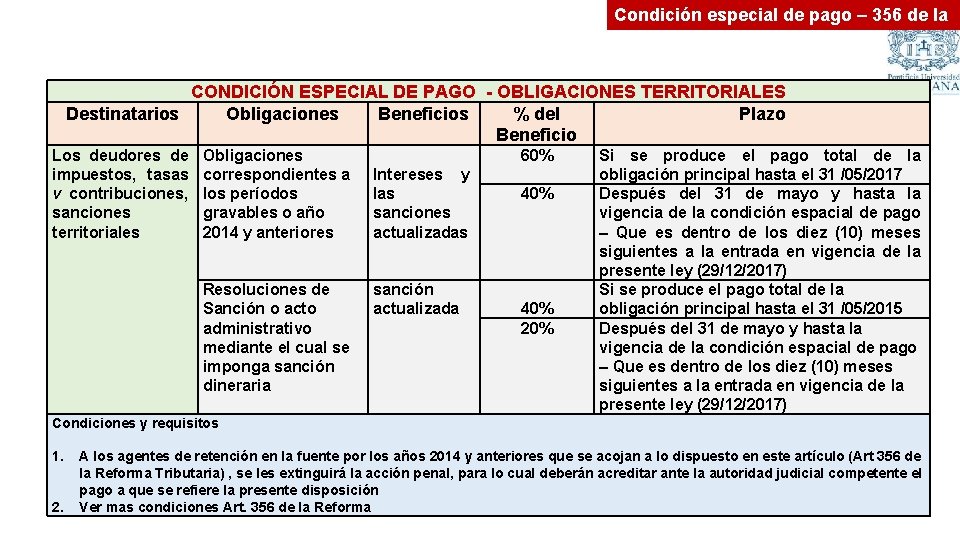
Condición especial de pago – 356 de la R. T. CONDICIÓN ESPECIAL DE PAGO - OBLIGACIONES TERRITORIALES Destinatarios Obligaciones Beneficios % del Plazo Beneficio Los deudores de impuestos, tasas v contribuciones, sanciones territoriales Obligaciones correspondientes a los períodos gravables o año 2014 y anteriores Intereses y las sanciones actualizadas 60% Resoluciones de Sanción o acto administrativo mediante el cual se imponga sanción dineraria sanción actualizada 40% 20% 40% Si se produce el pago total de la obligación principal hasta el 31 /05/2017 Después del 31 de mayo y hasta la vigencia de la condición espacial de pago – Que es dentro de los diez (10) meses siguientes a la entrada en vigencia de la presente ley (29/12/2017) Si se produce el pago total de la obligación principal hasta el 31 /05/2015 Después del 31 de mayo y hasta la vigencia de la condición espacial de pago – Que es dentro de los diez (10) meses siguientes a la entrada en vigencia de la presente ley (29/12/2017) Condiciones y requisitos 1. 2. A los agentes de retención en la fuente por los años 2014 y anteriores que se acojan a lo dispuesto en este artículo (Art 356 de la Reforma Tributaria) , se les extinguirá la acción penal, para lo cual deberán acreditar ante la autoridad judicial competente el pago a que se refiere la presente disposición Ver mas condiciones Art. 356 de la Reforma
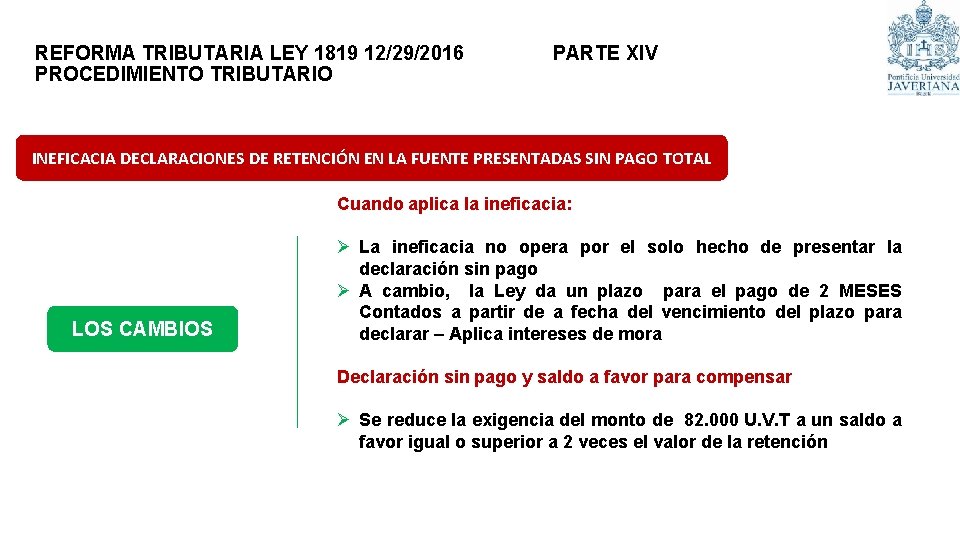
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO INEFICACIA DECLARACIONES DE RETENCIÓN EN LA FUENTE PRESENTADAS SIN PAGO TOTAL Cuando aplica la ineficacia: LOS CAMBIOS Ø La ineficacia no opera por el solo hecho de presentar la declaración sin pago Ø A cambio, la Ley da un plazo para el pago de 2 MESES Contados a partir de a fecha del vencimiento del plazo para declarar – Aplica intereses de mora Declaración sin pago y saldo a favor para compensar Ø Se reduce la exigencia del monto de 82. 000 U. V. T a un saldo a favor igual o superior a 2 veces el valor de la retención
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO COBRANZAS Cruce de obligaciones Avalúo y remate de bienes Interés de Mora Costo Beneficio / Cobro Coactivo
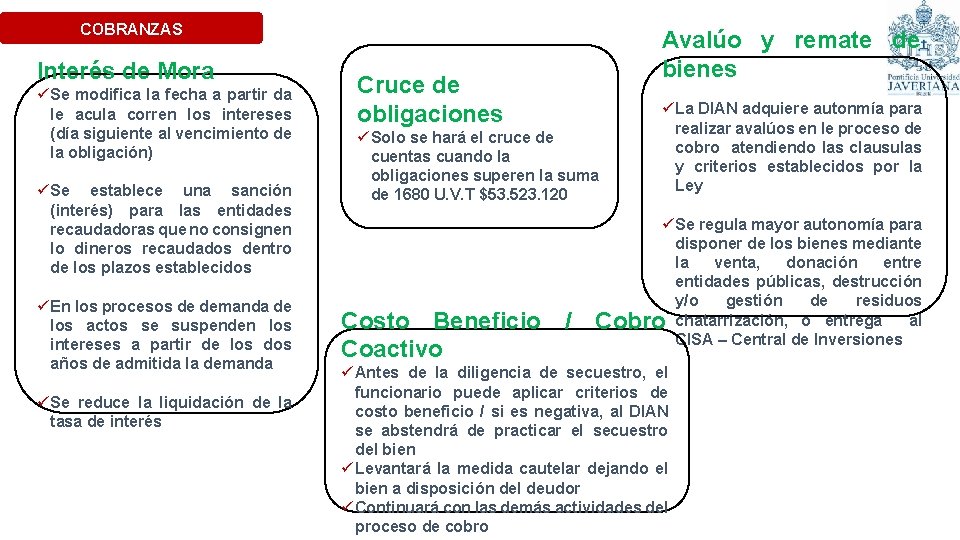
COBRANZAS Interés de Mora ü Se modifica la fecha a partir da le acula corren los intereses (día siguiente al vencimiento de la obligación) ü Se establece una sanción (interés) para las entidades recaudadoras que no consignen lo dineros recaudados dentro de los plazos establecidos ü En los procesos de demanda de los actos se suspenden los intereses a partir de los dos años de admitida la demanda ü Se reduce la liquidación de la tasa de interés Avalúo y remate de bienes Cruce de obligaciones ü Solo se hará el cruce de cuentas cuando la obligaciones superen la suma de 1680 U. V. T $53. 523. 120 Costo Beneficio / Coactivo ü La DIAN adquiere autonmía para realizar avalúos en le proceso de cobro atendiendo las clausulas y criterios establecidos por la Ley ü Se regula mayor autonomía para disponer de los bienes mediante la venta, donación entre entidades públicas, destrucción y/o gestión de residuos Cobro chatarrización, o entrega al CISA – Central de Inversiones ü Antes de la diligencia de secuestro, el funcionario puede aplicar criterios de costo beneficio / si es negativa, al DIAN se abstendrá de practicar el secuestro del bien ü Levantará la medida cautelar dejando el bien a disposición del deudor ü Continuará con las demás actividades del proceso de cobro
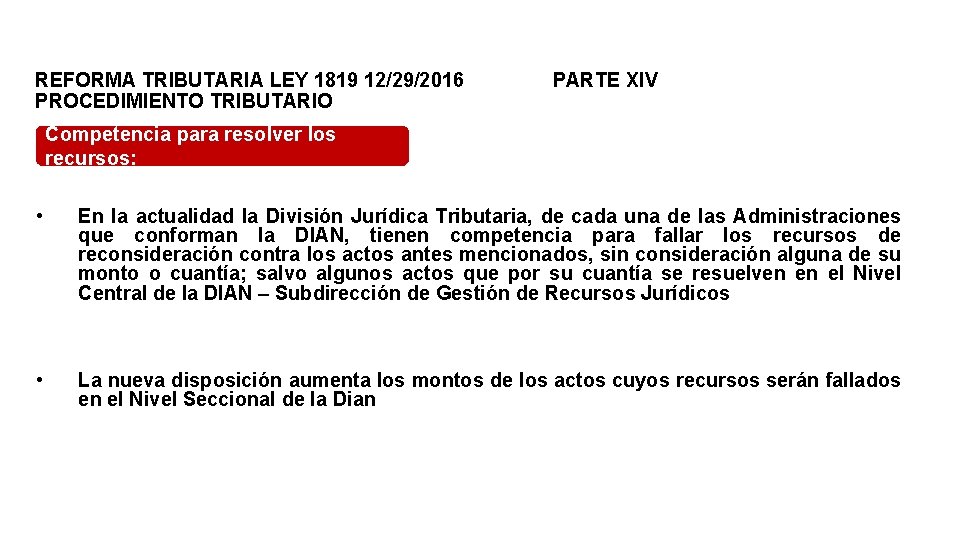
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO Competencia para resolver los recursos: • En la actualidad la División Jurídica Tributaria, de cada una de las Administraciones que conforman la DIAN, tienen competencia para fallar los recursos de reconsideración contra los actos antes mencionados, sin consideración alguna de su monto o cuantía; salvo algunos actos que por su cuantía se resuelven en el Nivel Central de la DIAN – Subdirección de Gestión de Recursos Jurídicos • La nueva disposición aumenta los montos de los actos cuyos recursos serán fallados en el Nivel Seccional de la Dian
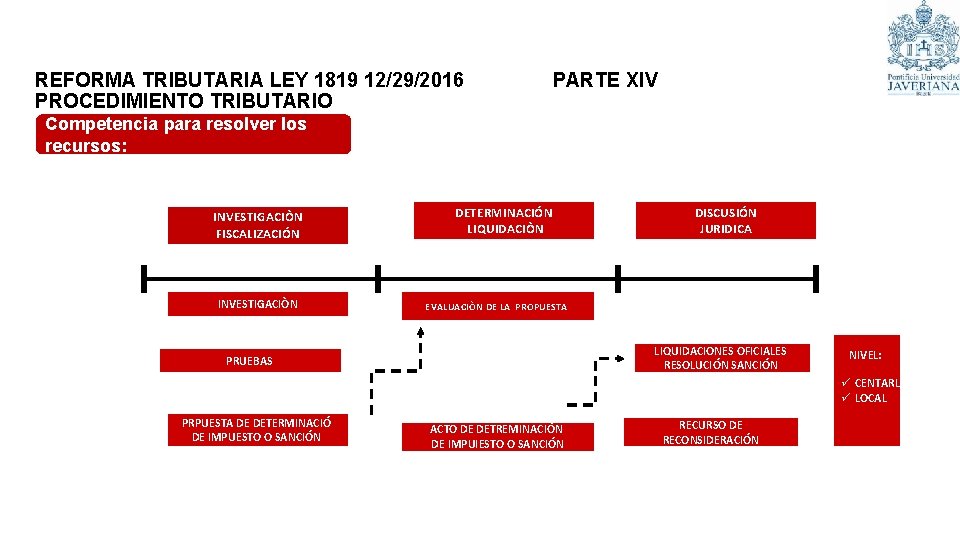
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO Competencia para resolver los recursos: INVESTIGACIÒN FISCALIZACIÓN DETERMINACIÓN LIQUIDACIÒN DISCUSIÓN JURIDICA INVESTIGACIÒN EVALUACIÒN DE LA PROPUESTA LIQUIDACIONES OFICIALES RESOLUCIÓN SANCIÓN PRUEBAS NIVEL: ü CENTARL ü LOCAL PRPUESTA DE DETERMINACIÓ DE IMPUESTO O SANCIÓN ACTO DE DETREMINACIÓN DE IMPUIESTO O SANCIÓN RECURSO DE RECONSIDERACIÓN
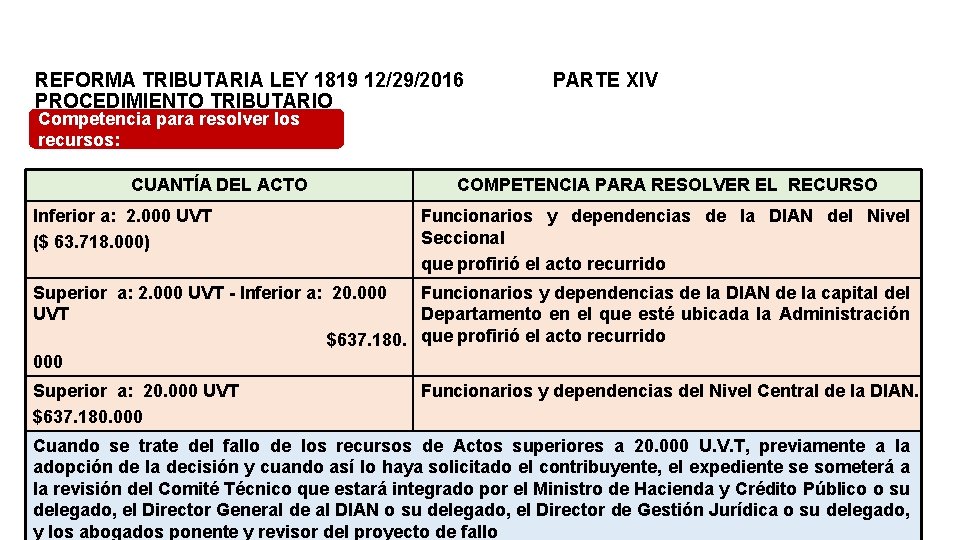
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO Competencia para resolver los recursos: CUANTÍA DEL ACTO Inferior a: 2. 000 UVT ($ 63. 718. 000) COMPETENCIA PARA RESOLVER EL RECURSO Funcionarios y dependencias de la DIAN del Nivel Seccional que profirió el acto recurrido Superior a: 2. 000 UVT - Inferior a: 20. 000 Funcionarios y dependencias de la DIAN de la capital del UVT Departamento en el que esté ubicada la Administración $637. 180. que profirió el acto recurrido 000 Superior a: 20. 000 UVT $637. 180. 000 Funcionarios y dependencias del Nivel Central de la DIAN. Cuando se trate del fallo de los recursos de Actos superiores a 20. 000 U. V. T, previamente a la adopción de la decisión y cuando así lo haya solicitado el contribuyente, el expediente se someterá a la revisión del Comité Técnico que estará integrado por el Ministro de Hacienda y Crédito Público o su delegado, el Director General de al DIAN o su delegado, el Director de Gestión Jurídica o su delegado, y los abogados ponente y revisor del proyecto de fallo
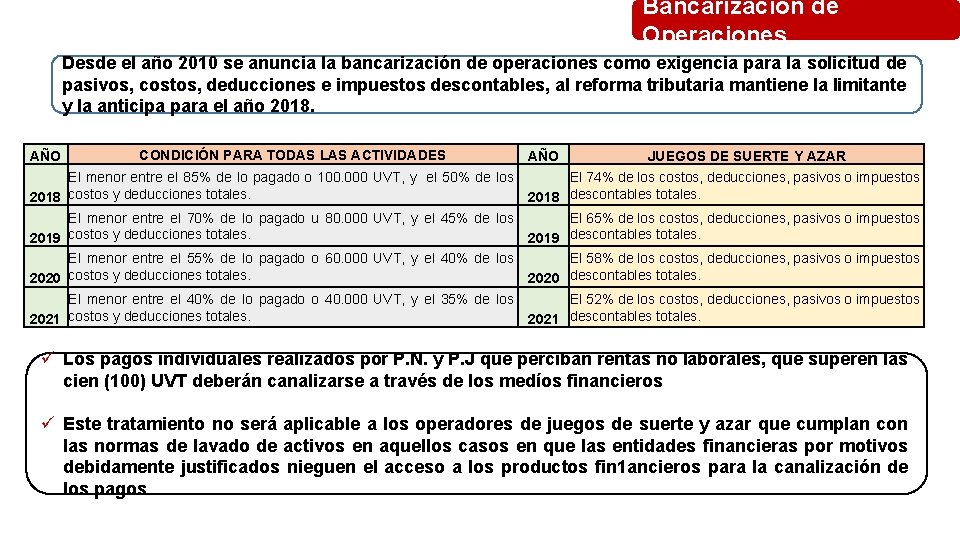
Bancarización de Operaciones Desde el año 2010 se anuncia la bancarización de operaciones como exigencia para la solicitud de pasivos, costos, deducciones e impuestos descontables, al reforma tributaria mantiene la limitante y la anticipa para el año 2018. AÑO CONDICIÓN PARA TODAS LAS ACTIVIDADES AÑO JUEGOS DE SUERTE Y AZAR El menor entre el 85% de lo pagado o 100. 000 UVT, y el 50% de los El 74% de los costos, deducciones, pasivos o impuestos 2018 costos y deducciones totales. 2018 descontables totales. El menor entre el 70% de lo pagado u 80. 000 UVT, y el 45% de los El 65% de los costos, deducciones, pasivos o impuestos 2019 costos y deducciones totales. 2019 descontables totales. El menor entre el 55% de lo pagado o 60. 000 UVT, y el 40% de los El 58% de los costos, deducciones, pasivos o impuestos 2020 costos y deducciones totales. 2020 descontables totales. El menor entre el 40% de lo pagado o 40. 000 UVT, y el 35% de los El 52% de los costos, deducciones, pasivos o impuestos 2021 costos y deducciones totales. 2021 descontables totales. ü Los pagos individuales realizados por P. N. y P. J que perciban rentas no laborales, que superen las cien (100) UVT deberán canalizarse a través de los medíos financieros ü Este tratamiento no será aplicable a los operadores de juegos de suerte y azar que cumplan con las normas de lavado de activos en aquellos casos en que las entidades financieras por motivos debidamente justificados nieguen el acceso a los productos fin 1 ancieros para la canalización de los pagos
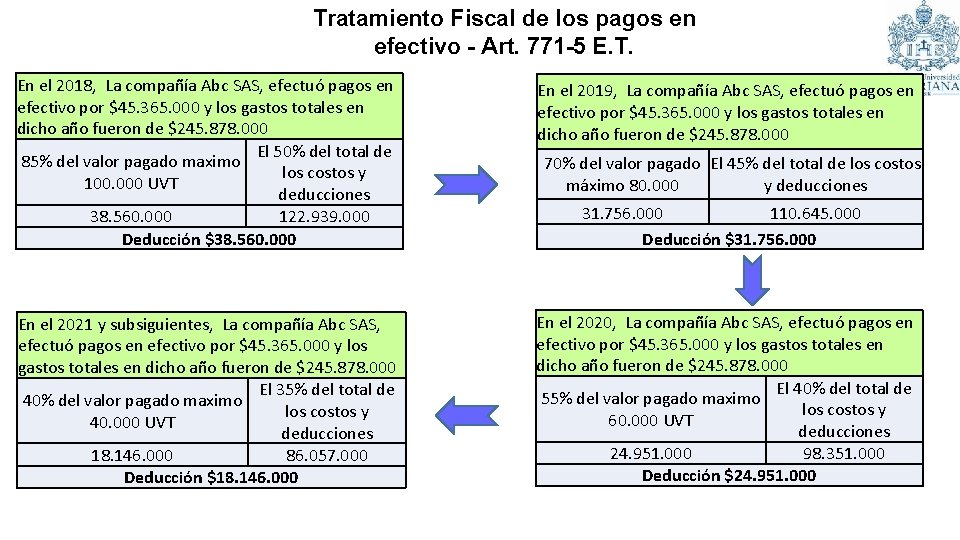
Tratamiento Fiscal de los pagos en efectivo - Art. 771 -5 E. T. En el 2018, La compañía Abc SAS, efectuó pagos en efectivo por $45. 365. 000 y los gastos totales en dicho año fueron de $245. 878. 000 El 50% del total de 85% del valor pagado maximo los costos y 100. 000 UVT deducciones 38. 560. 000 122. 939. 000 Deducción $38. 560. 000 En el 2019, La compañía Abc SAS, efectuó pagos en efectivo por $45. 365. 000 y los gastos totales en dicho año fueron de $245. 878. 000 En el 2021 y subsiguientes, La compañía Abc SAS, efectuó pagos en efectivo por $45. 365. 000 y los gastos totales en dicho año fueron de $245. 878. 000 El 35% del total de 40% del valor pagado maximo los costos y 40. 000 UVT deducciones 18. 146. 000 86. 057. 000 Deducción $18. 146. 000 En el 2020, La compañía Abc SAS, efectuó pagos en efectivo por $45. 365. 000 y los gastos totales en dicho año fueron de $245. 878. 000 El 40% del total de 55% del valor pagado maximo los costos y 60. 000 UVT deducciones 24. 951. 000 98. 351. 000 Deducción $24. 951. 000 70% del valor pagado El 45% del total de los costos máximo 80. 000 y deducciones 31. 756. 000 110. 645. 000 Deducción $31. 756. 000
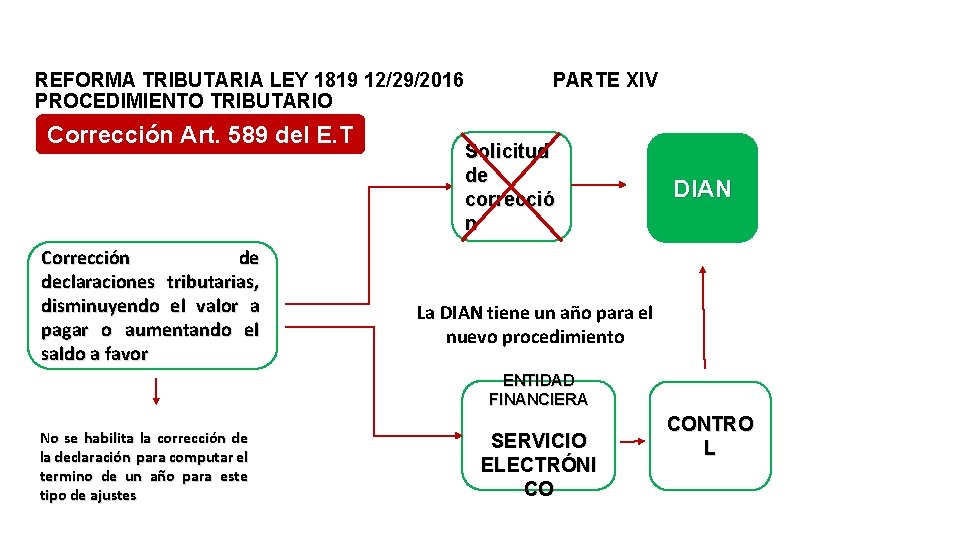
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO Corrección Art. 589 del E. T Corrección de declaraciones tributarias, disminuyendo el valor a pagar o aumentando el saldo a favor Solicitud de correcció n DIAN La DIAN tiene un año para el nuevo procedimiento ENTIDAD FINANCIERA No se habilita la corrección de la declaración para computar el termino de un año para este tipo de ajustes SERVICIO ELECTRÓNI CO CONTRO L
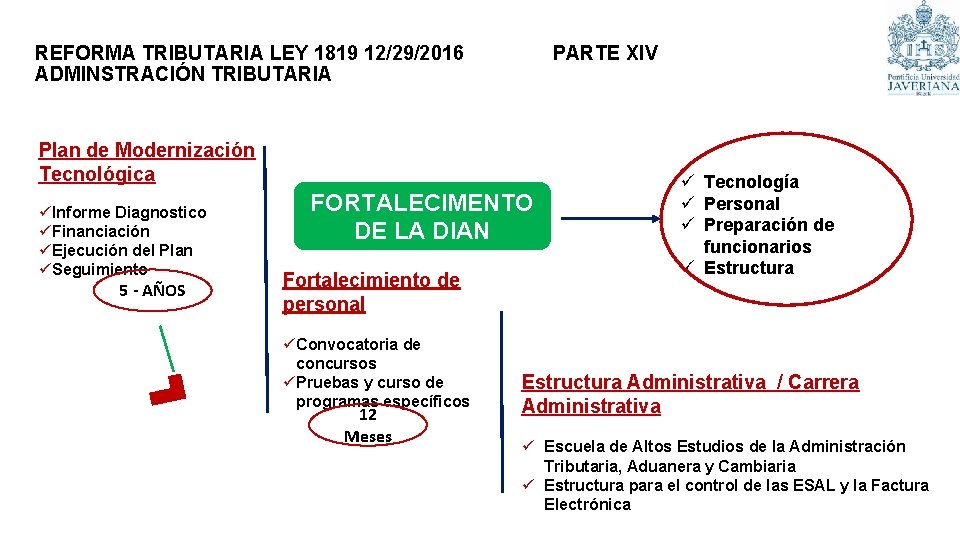
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV ADMINSTRACIÓN TRIBUTARIA Plan de Modernización Tecnológica ü Informe Diagnostico ü Financiación ü Ejecución del Plan ü Seguimiento 5 - AÑOS FORTALECIMENTO DE LA DIAN Fortalecimiento de personal ü Convocatoria de concursos ü Pruebas y curso de programas específicos 12 Meses ü Tecnología ü Personal ü Preparación de funcionarios ü Estructura Administrativa / Carrera Administrativa ü Escuela de Altos Estudios de la Administración Tributaria, Aduanera y Cambiaria ü Estructura para el control de las ESAL y la Factura Electrónica
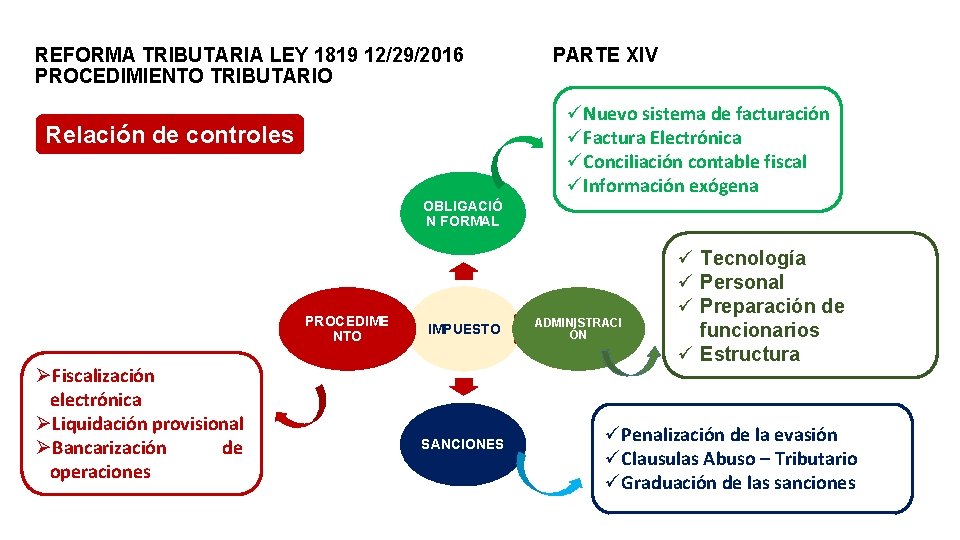
REFORMA TRIBUTARIA LEY 1819 12/29/2016 PARTE XIV PROCEDIMIENTO TRIBUTARIO üNuevo sistema de facturación üFactura Electrónica üConciliación contable fiscal üInformación exógena Relación de controles OBLIGACIÓ N FORMAL PROCEDIME NTO ØFiscalización electrónica ØLiquidación provisional ØBancarización de operaciones IMPUESTO SANCIONES ADMINISTRACI ÓN ü Tecnología ü Personal ü Preparación de funcionarios ü Estructura üPenalización de la evasión üClausulas Abuso – Tributario üGraduación de las sanciones
- Slides: 115