
Referat zum Thema Kapitalerhhung Kapitalherabsetzung von Daniel Schler
Referat zum Thema: Kapitalerhöhung / Kapitalherabsetzung von: Daniel Schüßler am 19. 11. 2004 Finanzcontrolling - KE/KHS Daniel Schüßler
Gliederung: Einordnung Grundlagen Arten der Kapitalerhöhung (KE) * KE gegen Einlagen * bedingte KE * genehmigtes Kapital Arten von Kapitalherabsetzungen (KHS) * ordentliche KHS * vereinfachte KHS * KHS durch Einziehung von Aktien Fazit * Literaturliste Finanzcontrolling - KE/KHS Daniel Schüßler
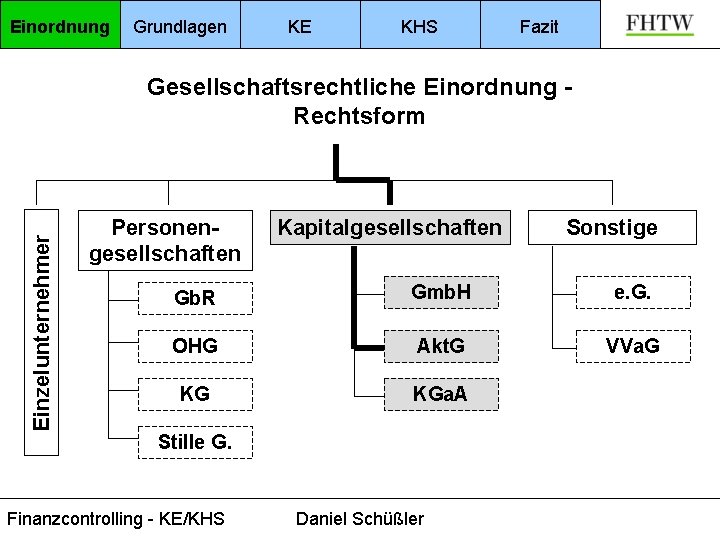
Einordnung Grundlagen KE KHS Fazit Einzelunternehmer Gesellschaftsrechtliche Einordnung Rechtsform Personengesellschaften Kapitalgesellschaften Sonstige Gb. R Gmb. H e. G. OHG Akt. G VVa. G KG KGa. A Stille G. Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Aktiengesellschaft § gesetzliche Grundlage: Akt. G § gesellschaftsrechtliche Grundlage ist die Satzung § HV-Beschluss zu Satzungsänderungen – ¾ Mehrheit nötig § Grundkapital/gezeichnetes Kapital – mind. 50, 0 TEUR § Nennwert oder Stückaktien § Nennwert bzw. rechnerischer Anteil am GK mind. 1, 00 EUR § wichtigste Daten zur AG sind im HR-eingetragen § HGB-Vorschriften zum Bilanzierung und Ergebnisausweis Finanzcontrolling - KE/KHS Daniel Schüßler
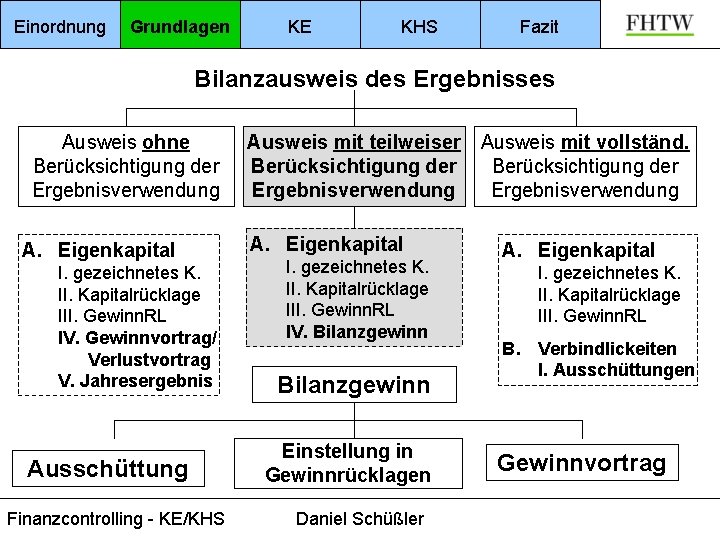
Einordnung Grundlagen KE KHS Fazit Bilanzausweis des Ergebnisses Ausweis ohne Berücksichtigung der Ergebnisverwendung A. Eigenkapital I. gezeichnetes K. II. Kapitalrücklage III. Gewinn. RL IV. Gewinnvortrag/ Verlustvortrag V. Jahresergebnis Ausschüttung Finanzcontrolling - KE/KHS Ausweis mit teilweiser Ausweis mit vollständ. Berücksichtigung der Ergebnisverwendung A. Eigenkapital I. gezeichnetes K. II. Kapitalrücklage III. Gewinn. RL IV. Bilanzgewinn Einstellung in Gewinnrücklagen Daniel Schüßler A. Eigenkapital I. gezeichnetes K. II. Kapitalrücklage III. Gewinn. RL B. Verbindlickeiten I. Ausschüttungen Gewinnvortrag
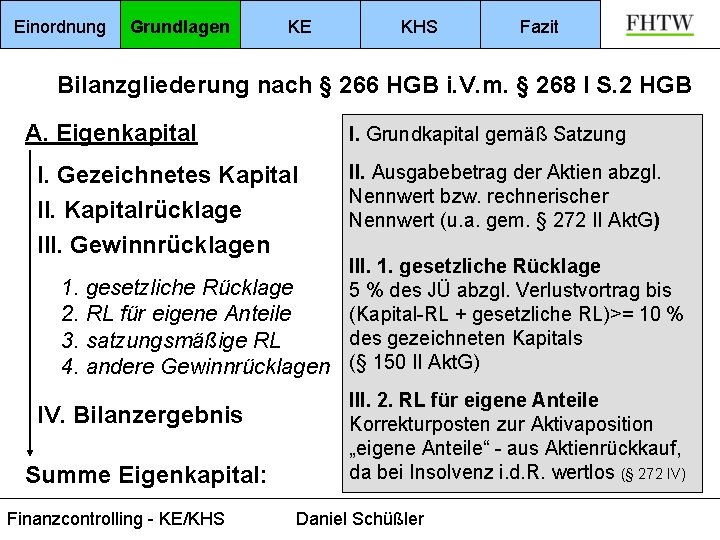
Einordnung Grundlagen KE KHS Fazit Bilanzgliederung nach § 266 HGB i. V. m. § 268 I S. 2 HGB A. Eigenkapital I. Grundkapital gemäß Satzung I. Gezeichnetes Kapital II. Kapitalrücklage III. Gewinnrücklagen 1. 2. 3. 4. II. Ausgabebetrag der Aktien abzgl. Nennwert bzw. rechnerischer Nennwert (u. a. gem. § 272 II Akt. G) III. 1. gesetzliche Rücklage 5 % des JÜ abzgl. Verlustvortrag bis (Kapital-RL + gesetzliche RL)>= 10 % RL für eigene Anteile des gezeichneten Kapitals satzungsmäßige RL andere Gewinnrücklagen (§ 150 II Akt. G) IV. Bilanzergebnis Summe Eigenkapital: Finanzcontrolling - KE/KHS III. 2. RL für eigene Anteile Korrekturposten zur Aktivaposition „eigene Anteile“ - aus Aktienrückkauf, da bei Insolvenz i. d. R. wertlos (§ 272 IV) Daniel Schüßler
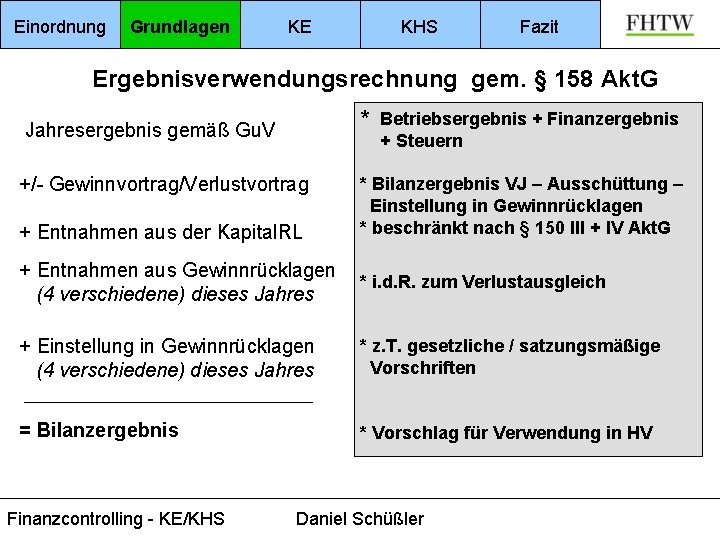
Einordnung Grundlagen KE KHS Fazit Ergebnisverwendungsrechnung gem. § 158 Akt. G * Betriebsergebnis + Finanzergebnis Jahresergebnis gemäß Gu. V + Steuern +/- Gewinnvortrag/Verlustvortrag + Entnahmen aus der Kapital. RL * Bilanzergebnis VJ – Ausschüttung – Einstellung in Gewinnrücklagen * beschränkt nach § 150 III + IV Akt. G + Entnahmen aus Gewinnrücklagen (4 verschiedene) dieses Jahres * i. d. R. zum Verlustausgleich + Einstellung in Gewinnrücklagen (4 verschiedene) dieses Jahres * z. T. gesetzliche / satzungsmäßige Vorschriften = Bilanzergebnis * Vorschlag für Verwendung in HV Finanzcontrolling - KE/KHS Daniel Schüßler
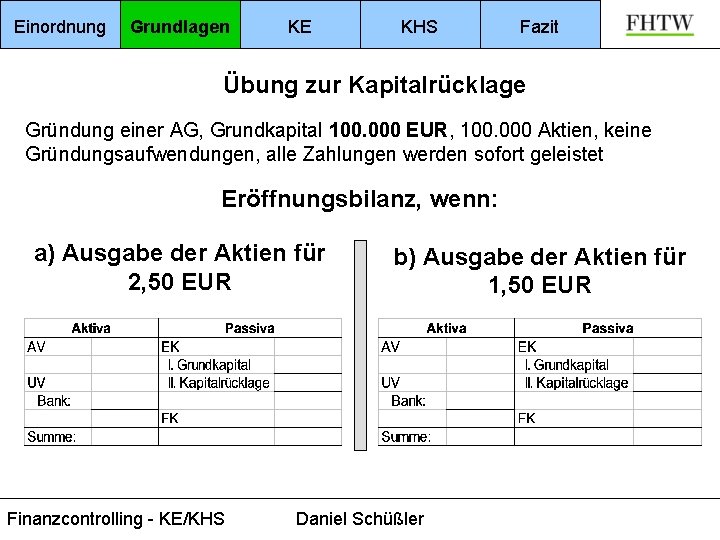
Einordnung Grundlagen KE KHS Fazit Übung zur Kapitalrücklage Gründung einer AG, Grundkapital 100. 000 EUR, 100. 000 Aktien, keine Gründungsaufwendungen, alle Zahlungen werden sofort geleistet Eröffnungsbilanz, wenn: a) Ausgabe der Aktien für 2, 50 EUR Finanzcontrolling - KE/KHS b) Ausgabe der Aktien für 1, 50 EUR Daniel Schüßler
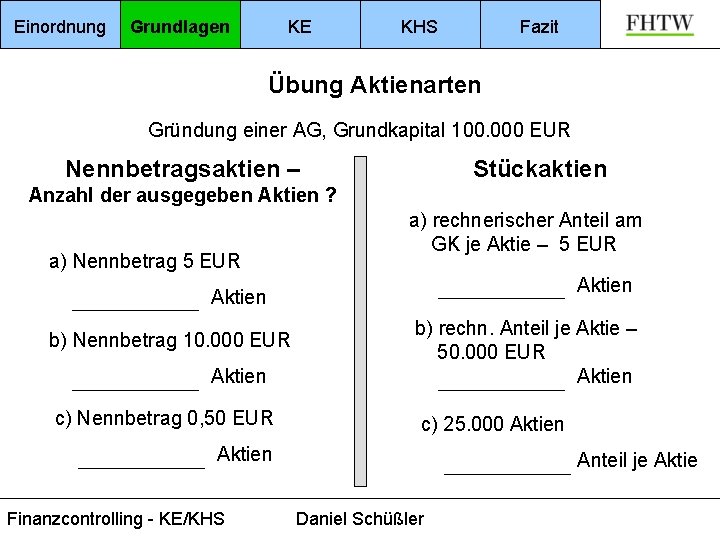
Einordnung Grundlagen KE KHS Fazit Übung Aktienarten Gründung einer AG, Grundkapital 100. 000 EUR Nennbetragsaktien – Stückaktien Anzahl der ausgegeben Aktien ? a) Nennbetrag 5 EUR a) rechnerischer Anteil am GK je Aktie – 5 EUR Aktien b) Nennbetrag 10. 000 EUR Aktien c) Nennbetrag 0, 50 EUR b) rechn. Anteil je Aktie – 50. 000 EUR Aktien c) 25. 000 Aktien Finanzcontrolling - KE/KHS Anteil je Aktie Daniel Schüßler
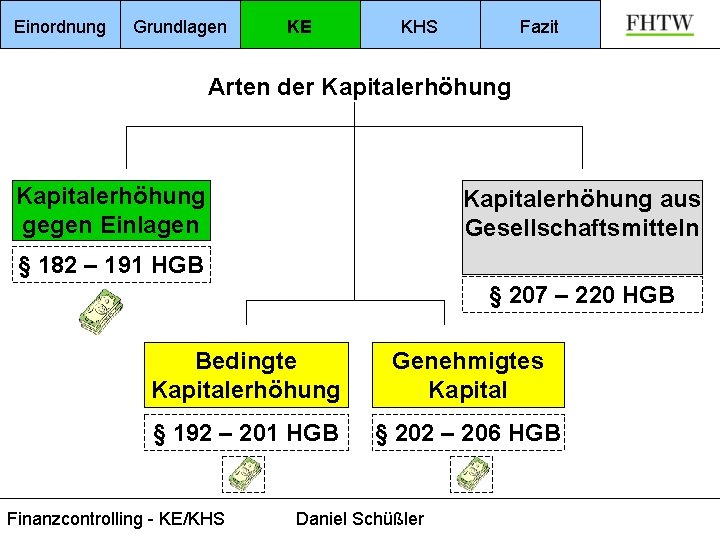
Einordnung Grundlagen KE KHS Fazit Arten der Kapitalerhöhung gegen Einlagen Kapitalerhöhung aus Gesellschaftsmitteln § 182 – 191 HGB § 207 – 220 HGB Bedingte Kapitalerhöhung Genehmigtes Kapital § 192 – 201 HGB § 202 – 206 HGB Finanzcontrolling - KE/KHS Daniel Schüßler
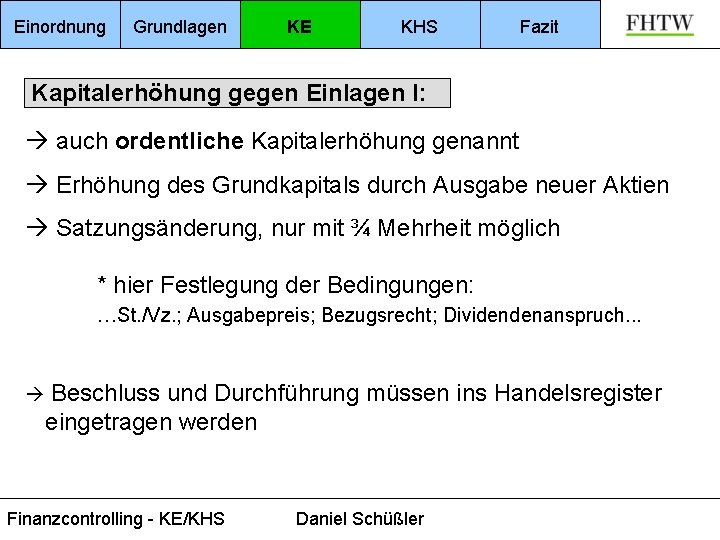
Einordnung Grundlagen KE KHS Fazit Kapitalerhöhung gegen Einlagen I: auch ordentliche Kapitalerhöhung genannt Erhöhung des Grundkapitals durch Ausgabe neuer Aktien Satzungsänderung, nur mit ¾ Mehrheit möglich * hier Festlegung der Bedingungen: . . . St. /Vz. ; Ausgabepreis; Bezugsrecht; Dividendenanspruch. . . Beschluss und Durchführung müssen ins Handelsregister eingetragen werden Finanzcontrolling - KE/KHS Daniel Schüßler
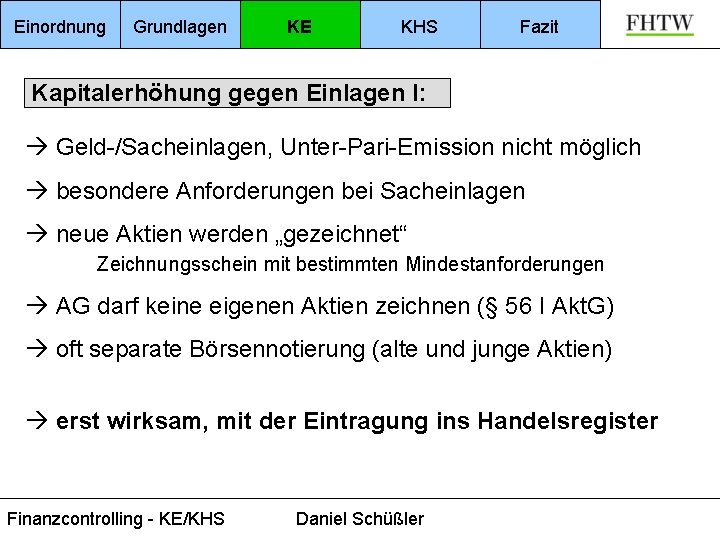
Einordnung Grundlagen KE KHS Fazit Kapitalerhöhung gegen Einlagen I: Geld-/Sacheinlagen, Unter-Pari-Emission nicht möglich besondere Anforderungen bei Sacheinlagen neue Aktien werden „gezeichnet“ Zeichnungsschein mit bestimmten Mindestanforderungen AG darf keine eigenen Aktien zeichnen (§ 56 I Akt. G) oft separate Börsennotierung (alte und junge Aktien) erst wirksam, mit der Eintragung ins Handelsregister Finanzcontrolling - KE/KHS Daniel Schüßler
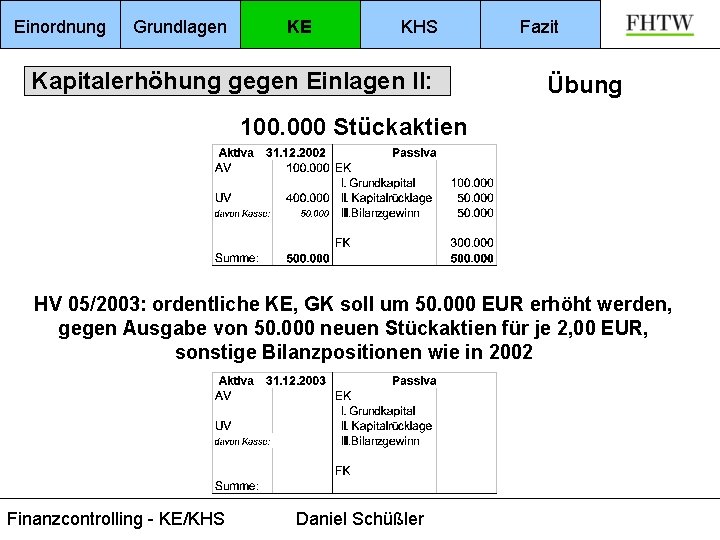
Einordnung Grundlagen KE KHS Kapitalerhöhung gegen Einlagen II: Fazit Übung 100. 000 Stückaktien HV 05/2003: ordentliche KE, GK soll um 50. 000 EUR erhöht werden, gegen Ausgabe von 50. 000 neuen Stückaktien für je 2, 00 EUR, sonstige Bilanzpositionen wie in 2002 Finanzcontrolling - KE/KHS Daniel Schüßler
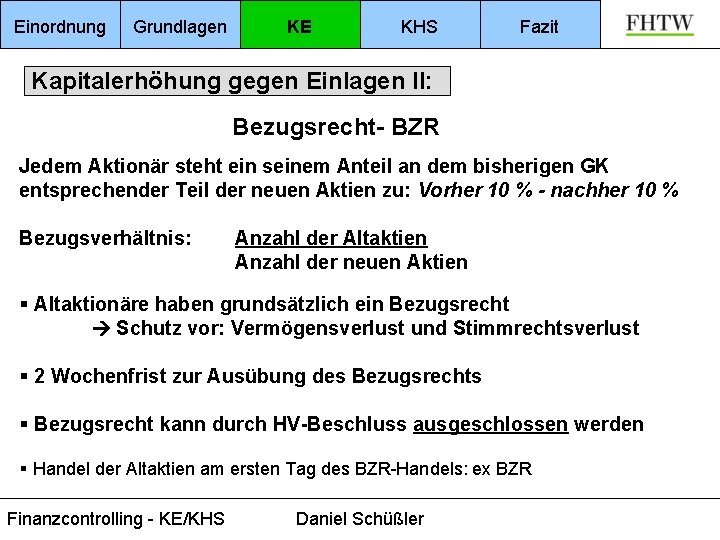
Einordnung Grundlagen KE KHS Fazit Kapitalerhöhung gegen Einlagen II: Bezugsrecht- BZR Jedem Aktionär steht ein seinem Anteil an dem bisherigen GK entsprechender Teil der neuen Aktien zu: Vorher 10 % - nachher 10 % Bezugsverhältnis: Anzahl der Altaktien Anzahl der neuen Aktien § Altaktionäre haben grundsätzlich ein Bezugsrecht Schutz vor: Vermögensverlust und Stimmrechtsverlust § 2 Wochenfrist zur Ausübung des Bezugsrechts § Bezugsrecht kann durch HV-Beschluss ausgeschlossen werden § Handel der Altaktien am ersten Tag des BZR-Handels: ex BZR Finanzcontrolling - KE/KHS Daniel Schüßler
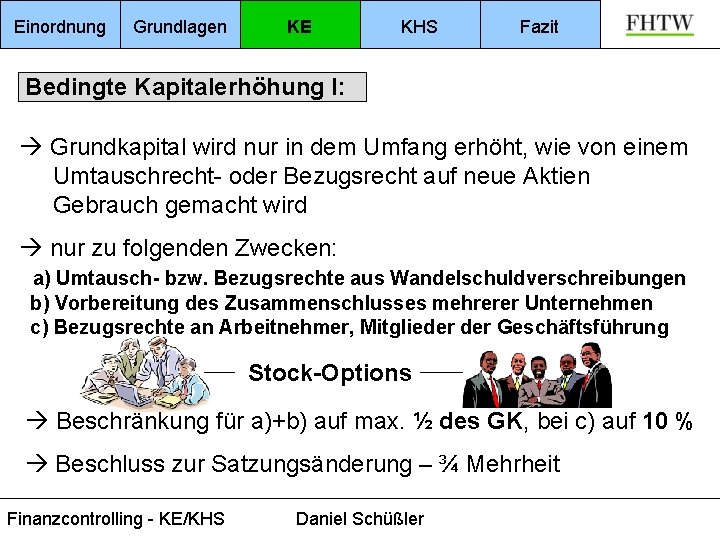
Einordnung Grundlagen KE KHS Fazit Bedingte Kapitalerhöhung I: Grundkapital wird nur in dem Umfang erhöht, wie von einem Umtauschrecht- oder Bezugsrecht auf neue Aktien Gebrauch gemacht wird nur zu folgenden Zwecken: a) Umtausch- bzw. Bezugsrechte aus Wandelschuldverschreibungen b) Vorbereitung des Zusammenschlusses mehrerer Unternehmen c) Bezugsrechte an Arbeitnehmer, Mitglieder Geschäftsführung Stock-Options Beschränkung für a)+b) auf max. ½ des GK, bei c) auf 10 % Beschluss zur Satzungsänderung – ¾ Mehrheit Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Bedingte Kapitalerhöhung II: § Bedingtes Kapital selbst ist noch kein erhöhtes Grundkapital § deshalb nur im Anhang angegeben (gem. § 160 II Nr. 3 Akt. G) § Anmeldung des Beschlusses beim HR § erst nach Eintragung dürfen die Aktien ausgegeben werden § mit Ausgabe (= Nutzung des Bezugsrechts) erhöht sich das GK tatsächlich, zur Ausgabe ist eine Bezugserklärung nötig § Meldung beim HR, wer in welcher Höhe Aktien erhalten hat Zunächst kein Mittelzufluss, erst durch Aktienausgabe !!! Finanzcontrolling - KE/KHS Daniel Schüßler
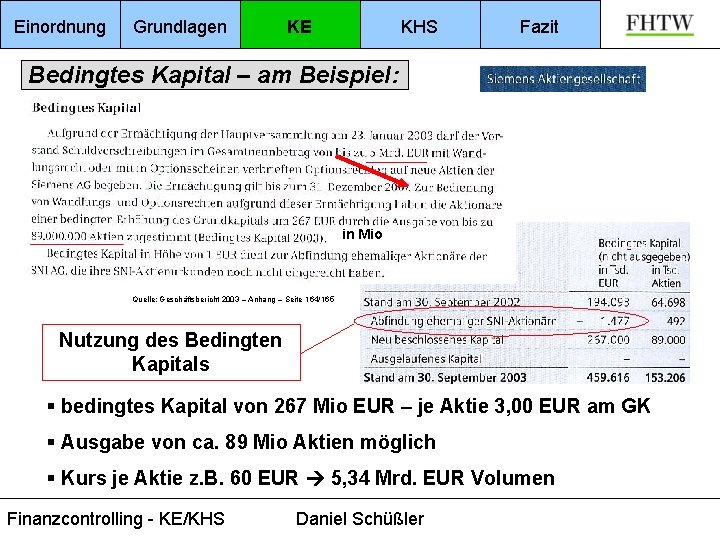
Einordnung Grundlagen KE KHS Fazit Bedingtes Kapital – am Beispiel: in Mio Quelle: Geschäftsbericht 2003 – Anhang – Seite 164/165 Nutzung des Bedingten Kapitals § bedingtes Kapital von 267 Mio EUR – je Aktie 3, 00 EUR am GK § Ausgabe von ca. 89 Mio Aktien möglich § Kurs je Aktie z. B. 60 EUR 5, 34 Mrd. EUR Volumen Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Genehmigtes Kapital I: Ermächtigung des Vorstandes, das GK durch Beschluss und Ausgabe neuer Aktien gegen Einlagen zu erhöhen Nennbetrag muß genannt werden (= genehmigtes Kapital) max. ½ des GK, Ausgabe i. d. R. mit Zustimmung des AR Ermächtigung auf 5 Jahre befristet Satzung oder Beschluss zur S. änderung – ¾ Mehrheit Über Inhalt der Aktienrechte und Bedingungen der Aktienausgabe entscheidet der Vorstand, wenn die Ermächtigung keine entsprechenden Bestimmungen enthält. Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Genehmigtes Kapital II: § Genehmigtes Kapital ist noch kein erhöhtes Grundkapital § deshalb nur im Anhang angegeben (gem. § 160 II Nr. 4 Akt. G) § erst durch Ausgabe neuer Aktien: erhöhtes GK § Bilanzierung erst nach Eintragung ins HR § wesentliches Recht der HV wird auf Vorstand übertragen § wenn keine Bestimmungen zur Aktienausgabe, gleicht die Ermächtigung einer „Blankovollmacht“ Einschränkung: Ausgabe gegen Sacheinlagen, nur wenn es die Ermächtigung vorsieht. Zunächst kein Mittelzufluss, erst durch Aktienausgabe !!! Finanzcontrolling - KE/KHS Daniel Schüßler
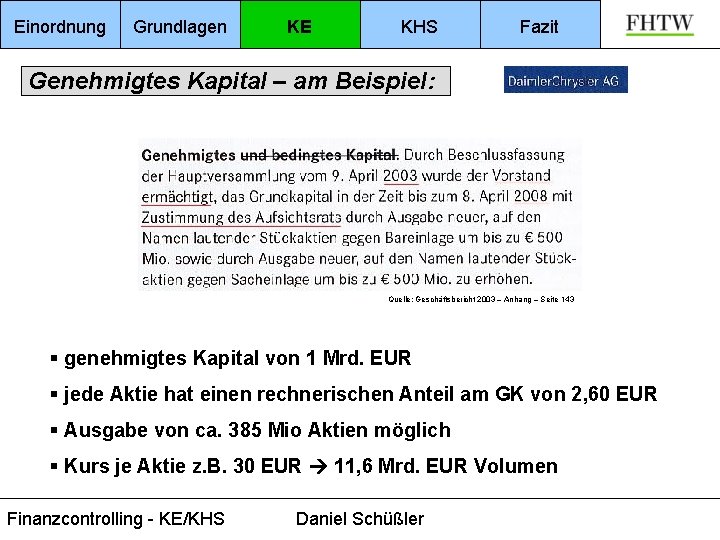
Einordnung Grundlagen KE KHS Fazit Genehmigtes Kapital – am Beispiel: Quelle: Geschäftsbericht 2003 – Anhang – Seite 143 § genehmigtes Kapital von 1 Mrd. EUR § jede Aktie hat einen rechnerischen Anteil am GK von 2, 60 EUR § Ausgabe von ca. 385 Mio Aktien möglich § Kurs je Aktie z. B. 30 EUR 11, 6 Mrd. EUR Volumen Finanzcontrolling - KE/KHS Daniel Schüßler
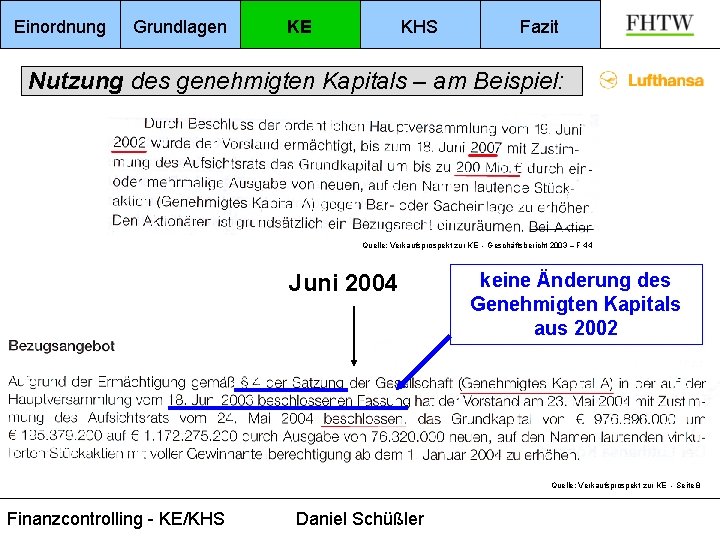
Einordnung Grundlagen KE KHS Fazit Nutzung des genehmigten Kapitals – am Beispiel: Quelle: Verkaufsprospekt zur KE - Geschäftsbericht 2003 – F 44 Juni 2004 keine Änderung des Genehmigten Kapitals aus 2002 Quelle: Verkaufsprospekt zur KE - Seite 8 Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Kapitalerhöhung aus Gesellschaftsmitteln I: Umwandlung von Kapital- und oder Gewinnrücklagen in GK = Ausgabe von Gratisaktien – jedoch unzutreffend eher „Berichtigungs-“ oder „Zusatzaktien“ (Ausnahme Stückaktien) Nennbetrag erhöht sich, Rücklagen vermindern sich nur möglich, wenn kein Bilanzverlust ausgewiesen wurde Beschluss zur Satzungsänderung – ¾ Mehrheit Aktionäre bekommen neue Aktien im Verhältnis zu Ihren bisherigen Anteilen am GK (Ausnahme Stückaktien) Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Kapitalerhöhung aus Gesellschaftsmitteln II: § Bedingtes Kapital erhöht sich im gleichen Verhältnis wie das Grundkapital, eigene Aktien nehmen teil § Bilanzierung erst nach Eintragung ins HR § Vermögen bleibt gleich, höhere Aktienanzahl niedrigerer Börsenkurs (Ausnahme Stückaktien- hier gleiche Anzahl) § Nicht mit Aktiensplitt zu verwechseln, da dort nur Herabsetzung des Nennwertes der Aktien. Niemals Mittelzufluss !!! Finanzcontrolling - KE/KHS Daniel Schüßler
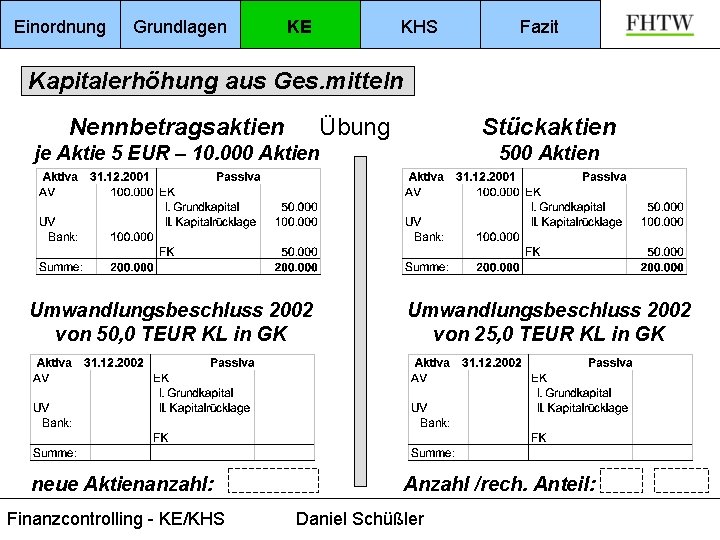
Einordnung Grundlagen KE KHS Fazit Kapitalerhöhung aus Ges. mitteln Nennbetragsaktien Übung Stückaktien je Aktie 5 EUR – 10. 000 Aktien 500 Aktien Umwandlungsbeschluss 2002 von 50, 0 TEUR KL in GK Umwandlungsbeschluss 2002 von 25, 0 TEUR KL in GK neue Aktienanzahl: Anzahl /rech. Anteil: Finanzcontrolling - KE/KHS Daniel Schüßler
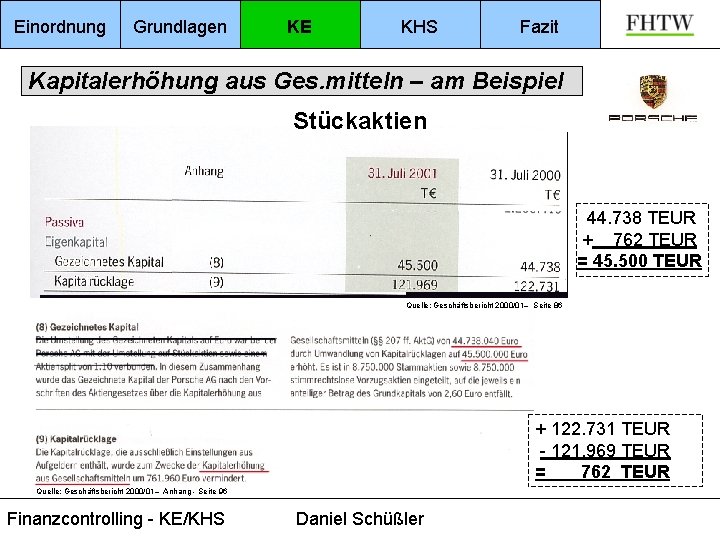
Einordnung Grundlagen KE KHS Fazit Kapitalerhöhung aus Ges. mitteln – am Beispiel Stückaktien 44. 738 TEUR + 762 TEUR = 45. 500 TEUR Quelle: Geschäftsbericht 2000/01– Seite 86 + 122. 731 TEUR - 121. 969 TEUR = 762 TEUR Quelle: Geschäftsbericht 2000/01– Anhang - Seite 96 Finanzcontrolling - KE/KHS Daniel Schüßler
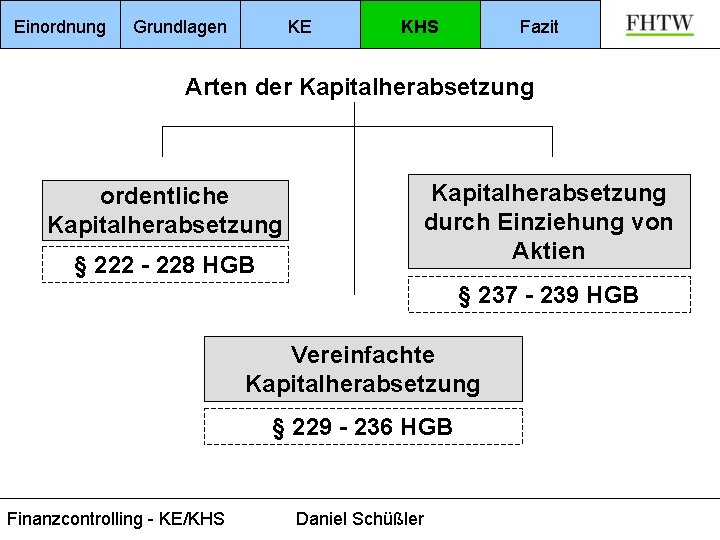
Einordnung Grundlagen KE KHS Fazit Arten der Kapitalherabsetzung ordentliche Kapitalherabsetzung § 222 - 228 HGB Kapitalherabsetzung durch Einziehung von Aktien § 237 - 239 HGB Vereinfachte Kapitalherabsetzung § 229 - 236 HGB Finanzcontrolling - KE/KHS Daniel Schüßler
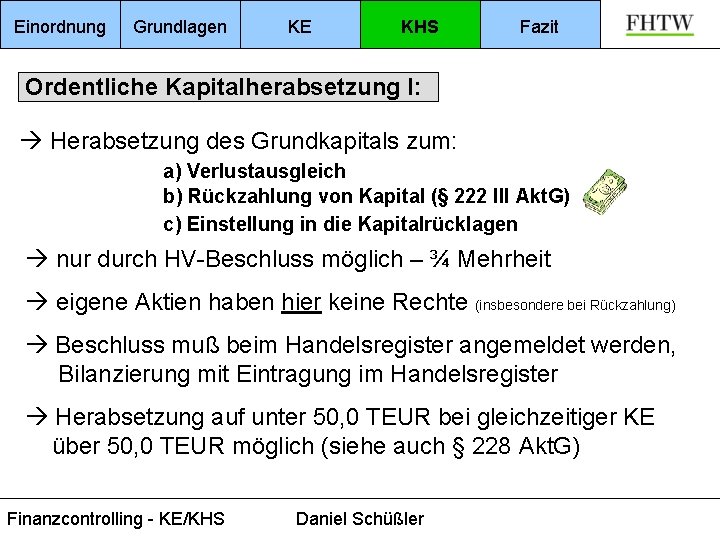
Einordnung Grundlagen KE KHS Fazit Ordentliche Kapitalherabsetzung I: Herabsetzung des Grundkapitals zum: a) Verlustausgleich b) Rückzahlung von Kapital (§ 222 III Akt. G) c) Einstellung in die Kapitalrücklagen nur durch HV-Beschluss möglich – ¾ Mehrheit eigene Aktien haben hier keine Rechte (insbesondere bei Rückzahlung) Beschluss muß beim Handelsregister angemeldet werden, Bilanzierung mit Eintragung im Handelsregister Herabsetzung auf unter 50, 0 TEUR bei gleichzeitiger KE über 50, 0 TEUR möglich (siehe auch § 228 Akt. G) Finanzcontrolling - KE/KHS Daniel Schüßler
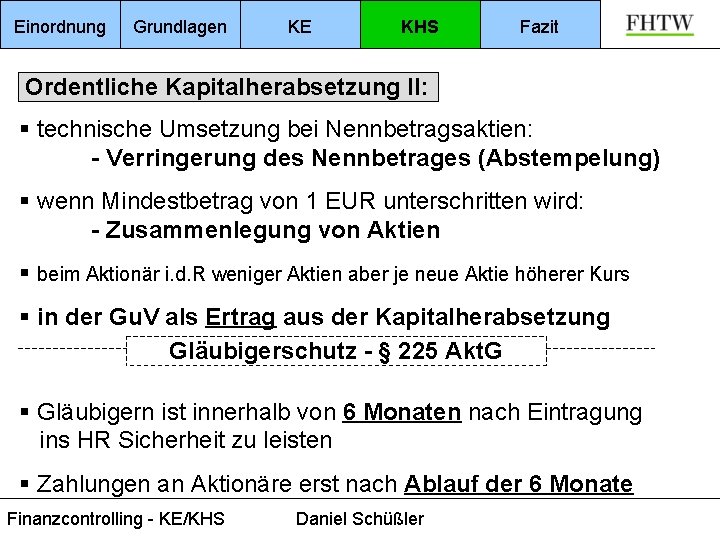
Einordnung Grundlagen KE KHS Fazit Ordentliche Kapitalherabsetzung II: § technische Umsetzung bei Nennbetragsaktien: - Verringerung des Nennbetrages (Abstempelung) § wenn Mindestbetrag von 1 EUR unterschritten wird: - Zusammenlegung von Aktien § beim Aktionär i. d. R weniger Aktien aber je neue Aktie höherer Kurs § in der Gu. V als Ertrag aus der Kapitalherabsetzung Gläubigerschutz - § 225 Akt. G § Gläubigern ist innerhalb von 6 Monaten nach Eintragung ins HR Sicherheit zu leisten § Zahlungen an Aktionäre erst nach Ablauf der 6 Monate Finanzcontrolling - KE/KHS Daniel Schüßler
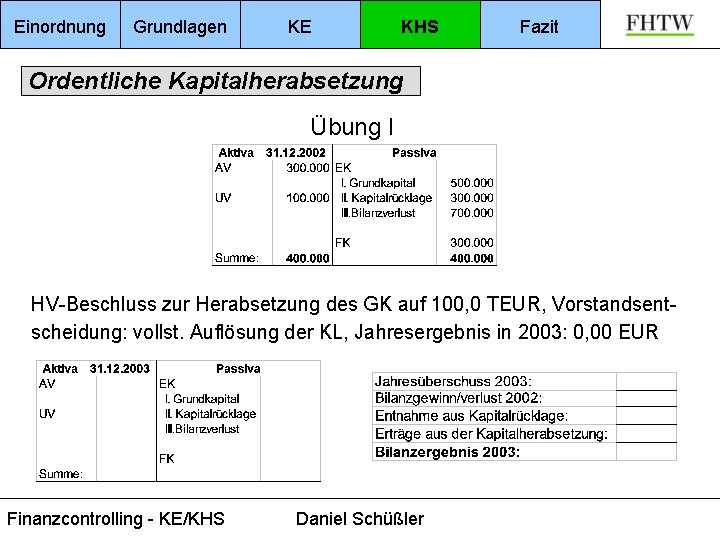
Einordnung Grundlagen KE KHS Fazit Ordentliche Kapitalherabsetzung Übung I HV-Beschluss zur Herabsetzung des GK auf 100, 0 TEUR, Vorstandsentscheidung: vollst. Auflösung der KL, Jahresergebnis in 2003: 0, 00 EUR Finanzcontrolling - KE/KHS Daniel Schüßler
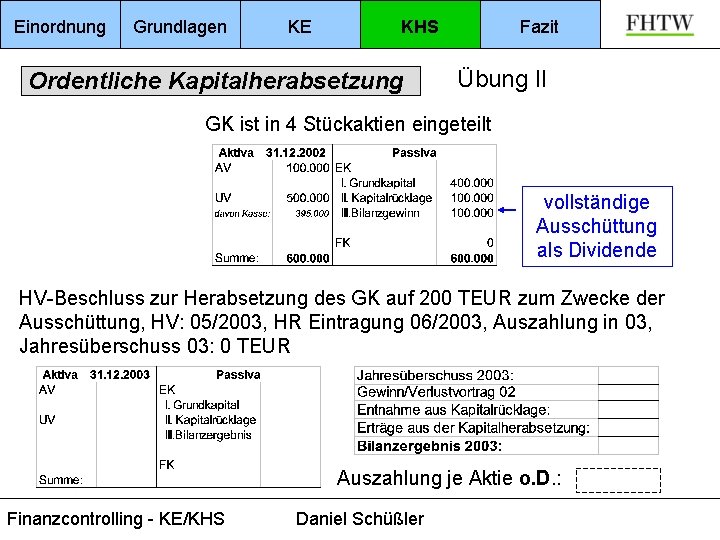
Einordnung Grundlagen KE KHS Ordentliche Kapitalherabsetzung Fazit Übung II GK ist in 4 Stückaktien eingeteilt vollständige Ausschüttung als Dividende HV-Beschluss zur Herabsetzung des GK auf 200 TEUR zum Zwecke der Ausschüttung, HV: 05/2003, HR Eintragung 06/2003, Auszahlung in 03, Jahresüberschuss 03: 0 TEUR Auszahlung je Aktie o. D. : Finanzcontrolling - KE/KHS Daniel Schüßler
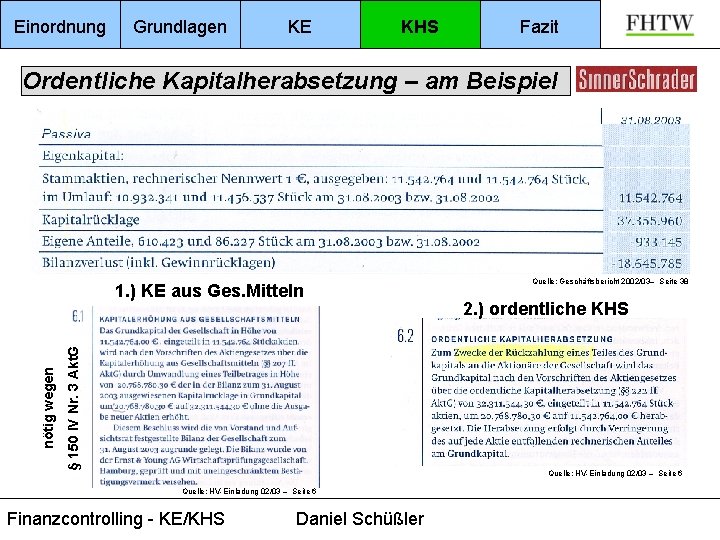
Einordnung Grundlagen KE KHS Fazit Ordentliche Kapitalherabsetzung – am Beispiel § 150 IV Nr. 3 Akt. G nötig wegen 1. ) KE aus Ges. Mitteln Quelle: Geschäftsbericht 2002/03– Seite 38 2. ) ordentliche KHS Quelle: HV-Einladung 02/03 – Seite 6 Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Vereinfachte Kapitalherabsetzung I: Herabsetzung des Grundkapitals zur: a) Ausgleich von Wertminderungen b) Deckung sonstiger Verluste c) Einstellung von Beträgen in die Kapitalrücklage Bedingungen: 1. Kein Gewinnvortrag und 2. Gewinnrücklage vollständig aufgelöst und 3. KRL + gesetzliche RL <= 10 % GKneu Beträge dürfen nicht an Aktionäre gezahlt werden Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Vereinfachte Kapitalherabsetzung II: § beschränkt auf Sanierungsfall – keine Auszahlung möglich § technische Umsetzung (Ausnahme Stückaktien): - Verringerung des Nennbetrages (Abstempelung) - Zusammenlegung von Aktien beim Aktionär: abhängig von technischer Umsetzung § in der Gu. V als Ertrag aus der Kapitalherabsetzung § vereinfacht, da keine Gläubigerschutzregel § Beschränkungen bei der Gewinnausschüttung § Rückwirkungswahlrecht Finanzcontrolling - KE/KHS Daniel Schüßler
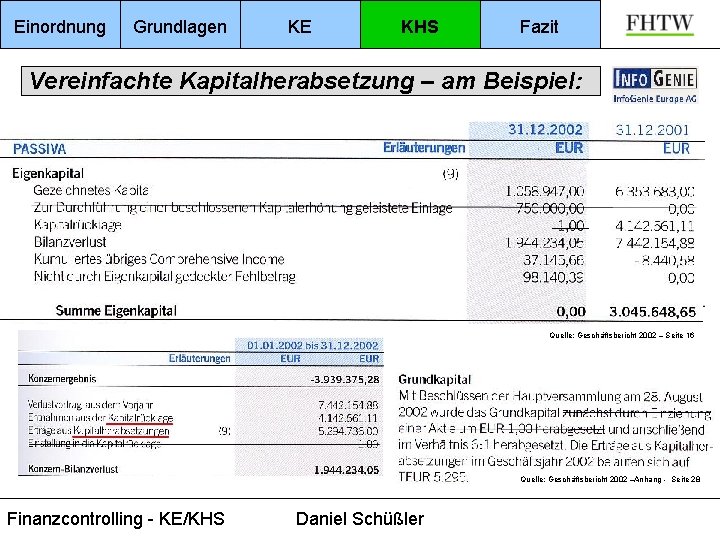
Einordnung Grundlagen KE KHS Fazit Vereinfachte Kapitalherabsetzung – am Beispiel: Quelle: Geschäftsbericht 2002 – Seite 16 Quelle: Geschäftsbericht 2002 –Anhang - Seite 28 Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Kapitalherabsetzung durch Einziehung von Aktien I: dient Verlustausgleich oder Rückzahlung von Kapital zwangsweise oder nach Erwerb durch Gesellschaft i. d. R. HV-Beschluss mit ¾ Mehrheit nötig zwangsweise nur möglich, wenn Satzung es zuläßt i. d. R. Vorschriften über ordentliche KHS zu beachten Ausnahme, wenn volleingezahlte Aktien: a) der Gesellschaft unentgeltlich zur Verfügung gestellt wurden b) zu Lasten des Bilanzgewinns oder anderer Gewinnrücklage eingezogen werden c) Stückaktien sind Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Kapitalherabsetzung durch Einziehung von Aktien II: § immer Hauptversammlungsbeschluss nötig § Grundkapital sinkt i. d. R. ab (Ausnahme Stückaktien: siehe auch § 237 III Nr. 3 Akt. G) beim Aktionär: * gleiche Anzahl der Aktien § Bilanzierung: a) bei bereits erworbenen eigenen Aktien Eintragung des Beschlusses ins HR b) noch zu erwerbenden Aktien mit Einzug der Aktien aber nach HR-Eintragung c) Zwangseinziehung von Aktien mit Zwangseinziehung aber nach HR-Eintrag. in § der Gu. V als Ertrag aus der Kapitalherabsetzung Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Kapitalerhöhungen § ordentliche KE nicht der Regelfall § Bezugsrechte wichtig zum Erhalt des Anteils § genehmigtes Kapital selbst noch keine KE –> erst bei Beschluss Bedingungen sollten schon in Ermächtigung geregelt sein § Regelfall: KE „aus“ dem genehmigten Kapital § Stock-Options-Pläne: Grundlage meist bedingtes Kapital § KE aus Gesellschaftsmitteln nur Passivtausch, kein Mittelzufluss, optische Kursverbilligung, ist kein Aktiensplitt Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Kapitalherabsetzung § Sonderausschüttung an Aktionäre - ordentliche KHS hierfür zunächst KE aus Eigenmitteln nötig, dann KHS –erfolgswirksam – ausschüttungsfähig § Sanierungszweck - vereinfachte KHS aufgelaufene Bilanzverluste werden „weggebucht“ oft i. V. m. anschließender KE zukünftige Gewinnausschüttung beschränkt gravierende Änderung der Aktionärsstruktur § Glättung des GK – KHS durch Einziehung von Aktien wegen EUR-Umstellung Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit betroffene Bilanzpositionen Bank (Barkapitalerhöhung, KHS zum Zwecke der Ausschüttung) AV/UV (Sachkapitalerhöhung bei Unternehmensübernahme) Eigenkapital (Grundkapital und Kapitalrücklage) Verbindlichkeiten (Umwandlung von Verbindlichkeiten in EK) Finanzcontrolling - KE/KHS Daniel Schüßler
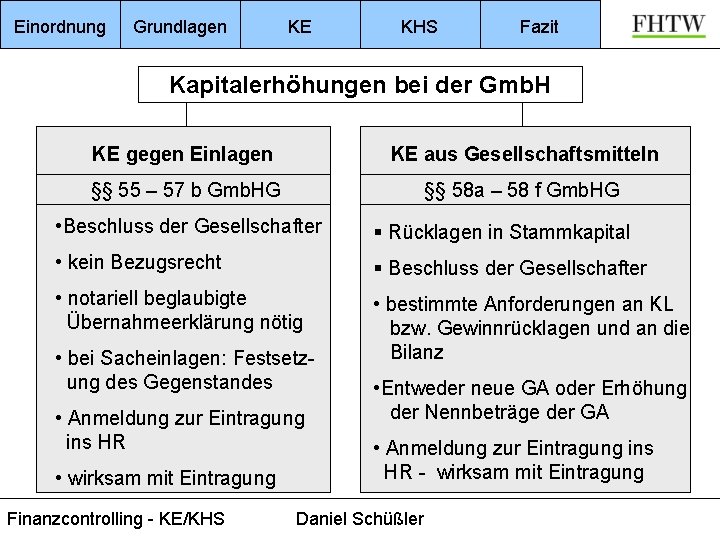
Einordnung Grundlagen KE KHS Fazit Kapitalerhöhungen bei der Gmb. H KE gegen Einlagen KE aus Gesellschaftsmitteln §§ 55 – 57 b Gmb. HG §§ 58 a – 58 f Gmb. HG • Beschluss der Gesellschafter § Rücklagen in Stammkapital • kein Bezugsrecht § Beschluss der Gesellschafter • notariell beglaubigte Übernahmeerklärung nötig • bestimmte Anforderungen an KL bzw. Gewinnrücklagen und an die Bilanz • bei Sacheinlagen: Festsetzung des Gegenstandes • Anmeldung zur Eintragung ins HR • wirksam mit Eintragung Finanzcontrolling - KE/KHS • Entweder neue GA oder Erhöhung der Nennbeträge der GA • Anmeldung zur Eintragung ins HR - wirksam mit Eintragung Daniel Schüßler
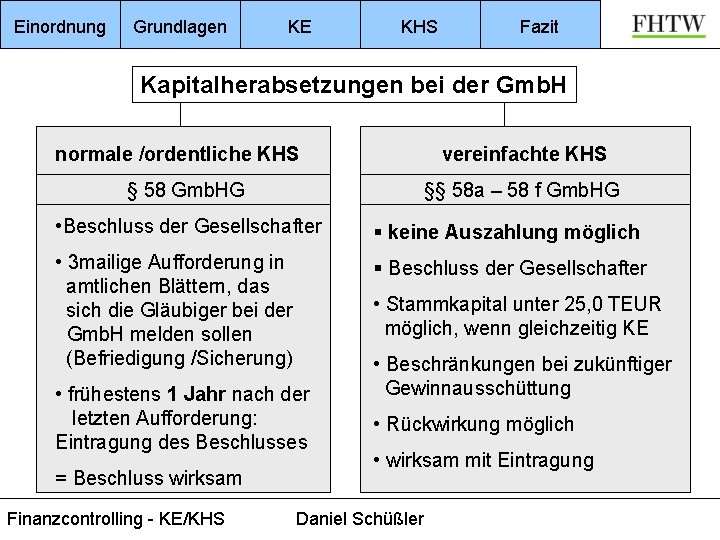
Einordnung Grundlagen KE KHS Fazit Kapitalherabsetzungen bei der Gmb. H normale /ordentliche KHS § 58 Gmb. HG vereinfachte KHS §§ 58 a – 58 f Gmb. HG • Beschluss der Gesellschafter § keine Auszahlung möglich • 3 mailige Aufforderung in amtlichen Blättern, das sich die Gläubiger bei der Gmb. H melden sollen (Befriedigung /Sicherung) § Beschluss der Gesellschafter • Stammkapital unter 25, 0 TEUR möglich, wenn gleichzeitig KE • frühestens 1 Jahr nach der letzten Aufforderung: Eintragung des Beschlusses = Beschluss wirksam Finanzcontrolling - KE/KHS • Beschränkungen bei zukünftiger Gewinnausschüttung • Rückwirkung möglich • wirksam mit Eintragung Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Literaturliste: • Aktuelle Wirtschaftsgesetze (2003), 4 Auflage, Verlag C. H. Beck, München 2003 • Baetge, Jörg u. a. (2003), Bilanzen, 7. überarbeitete Auflage, IDW-Verlag Düsseldorf 2003 • Coenenberg, Adolf G. (2003), Jahresabschluss und Jahresabschlussanalyse, 19. Auflage, Schäffer-Poeschel Verlag Stuttgart 2003 • Wöhe, Günter (2002), Einführung in die Allgemeine Betriebswirtschaftslehre, 21. Auflage, Verlag Franz Vahlen München 2002 Sonstiges: diverse Geschäftsberichte, HV-Einladungen und Verkaufsprospekte zu Kapitalerhöhungen Finanzcontrolling - KE/KHS Daniel Schüßler
Einordnung Grundlagen KE KHS Fazit Vielen Dank ! Fragen, Anmerkungen, Anregungen ? ? ? Finanzcontrolling - KE/KHS Daniel Schüßler
- Slides: 43