
Reconhecimento e Mensurao de Ativos e Passivos Fiscais

- Slides: 27
Reconhecimento e Mensuração de Ativos e Passivos Fiscais Diferidos Prof. Dr. Sílvio Hiroshi Nakao
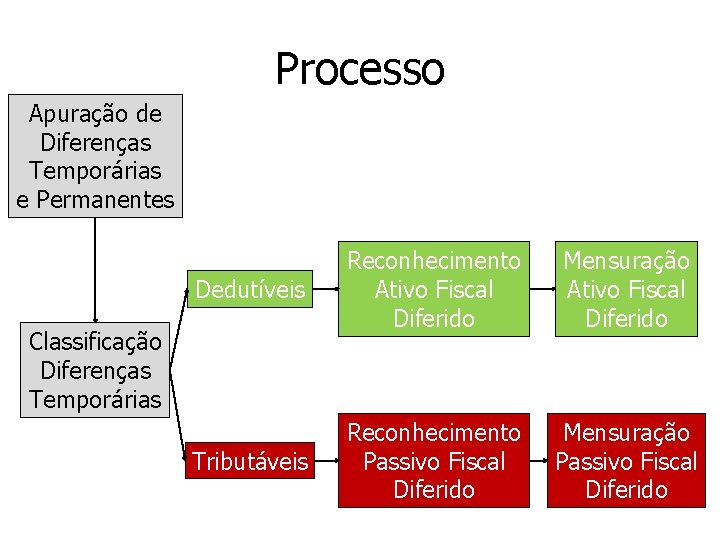
Processo Apuração de Diferenças Temporárias e Permanentes Dedutíveis Reconhecimento Ativo Fiscal Diferido Mensuração Ativo Fiscal Diferido Tributáveis Reconhecimento Passivo Fiscal Diferido Mensuração Passivo Fiscal Diferido Classificação Diferenças Temporárias
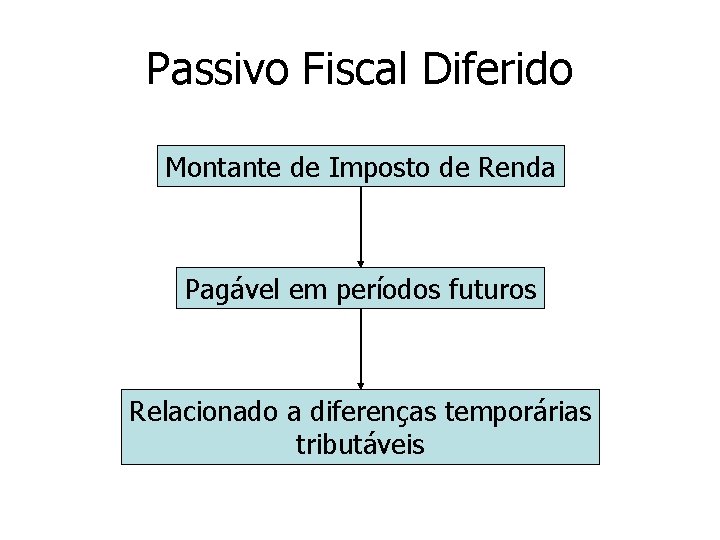
Passivo Fiscal Diferido Montante de Imposto de Renda Pagável em períodos futuros Relacionado a diferenças temporárias tributáveis
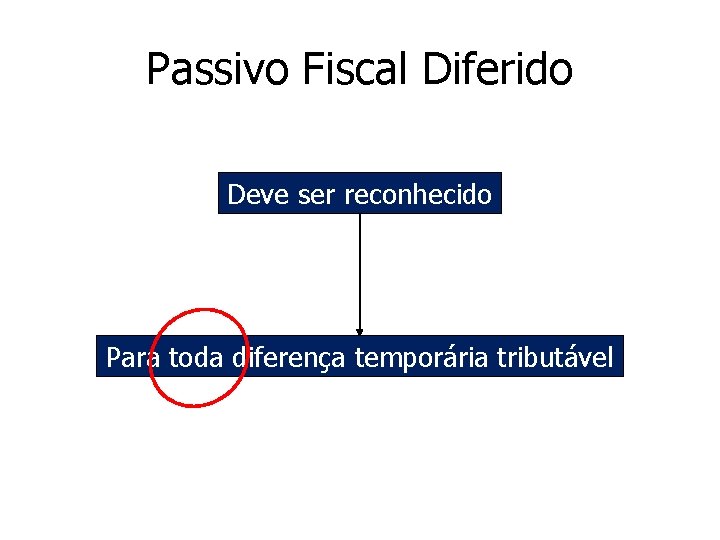
Passivo Fiscal Diferido Deve ser reconhecido Para toda diferença temporária tributável
Exemplo Reconhecimento Diferença Temporária Tributável Reconhecimento Passivo Fiscal Diferido Aumento Valor Justo Ativos Biológicos D – Despesa IR Diferido C – Passivo Fiscal Diferido Será adicionado no LALUR no futuro
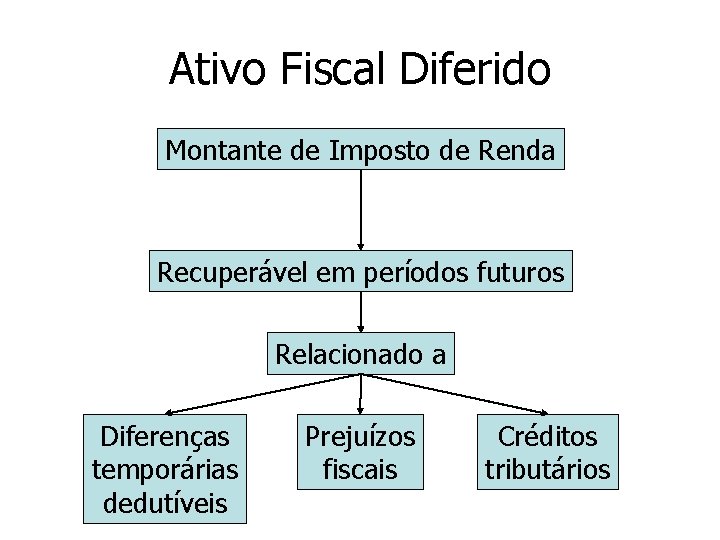
Ativo Fiscal Diferido Montante de Imposto de Renda Recuperável em períodos futuros Relacionado a Diferenças temporárias dedutíveis Prejuízos fiscais Créditos tributários
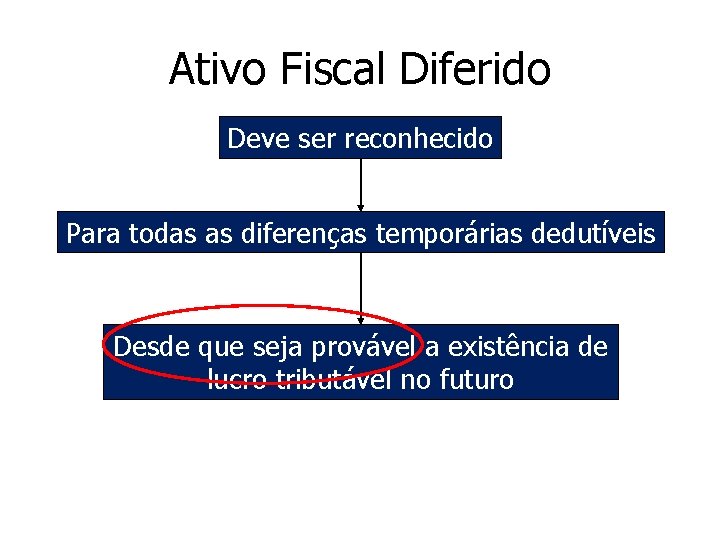
Ativo Fiscal Diferido Deve ser reconhecido Para todas as diferenças temporárias dedutíveis Desde que seja provável a existência de lucro tributável no futuro
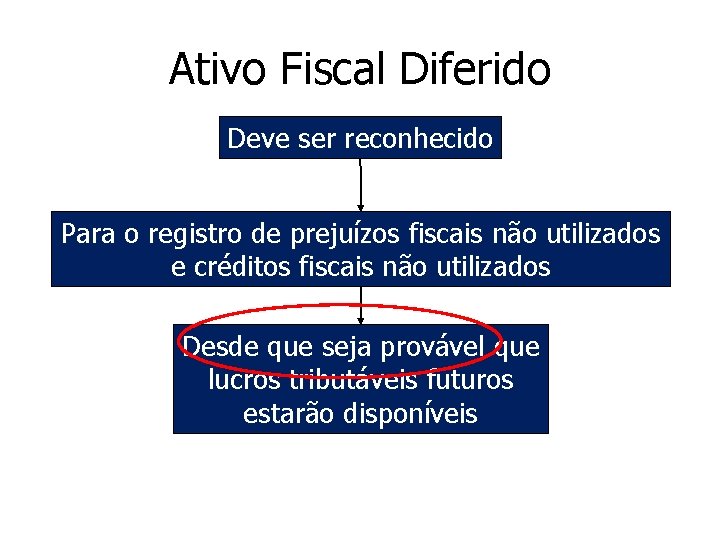
Ativo Fiscal Diferido Deve ser reconhecido Para o registro de prejuízos fiscais não utilizados e créditos fiscais não utilizados Desde que seja provável que lucros tributáveis futuros estarão disponíveis
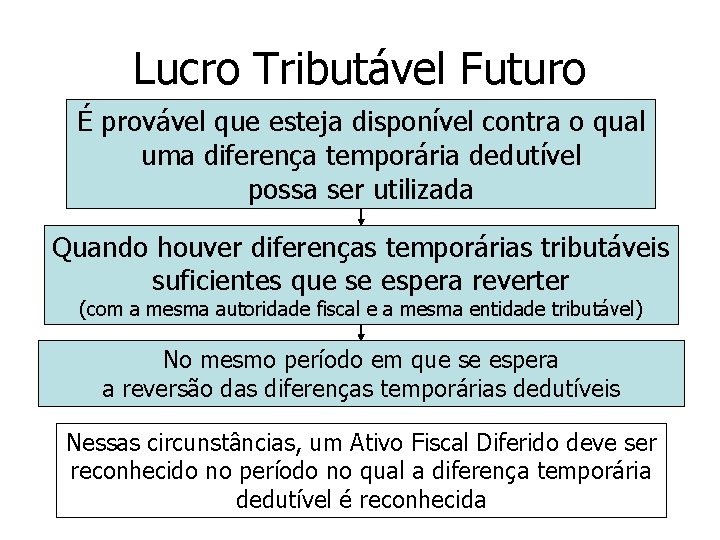
Lucro Tributável Futuro É provável que esteja disponível contra o qual uma diferença temporária dedutível possa ser utilizada Quando houver diferenças temporárias tributáveis suficientes que se espera reverter (com a mesma autoridade fiscal e a mesma entidade tributável) No mesmo período em que se espera a reversão das diferenças temporárias dedutíveis Nessas circunstâncias, um Ativo Fiscal Diferido deve ser reconhecido no período no qual a diferença temporária dedutível é reconhecida
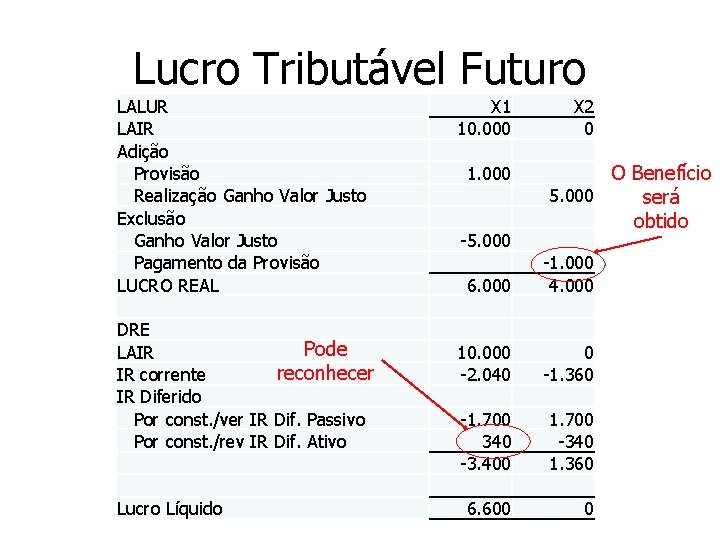
Lucro Tributável Futuro LALUR LAIR Adição Provisão Realização Ganho Valor Justo Exclusão Ganho Valor Justo Pagamento da Provisão LUCRO REAL DRE Pode LAIR reconhecer IR corrente IR Diferido Por const. /ver IR Dif. Passivo Por const. /rev IR Dif. Ativo Lucro Líquido X 1 10. 000 1. 000 -5. 000 X 2 0 O Benefício 5. 000 será obtido 6. 000 -1. 000 4. 000 10. 000 -2. 040 0 -1. 360 -1. 700 340 -3. 400 1. 700 -340 1. 360 6. 600 0
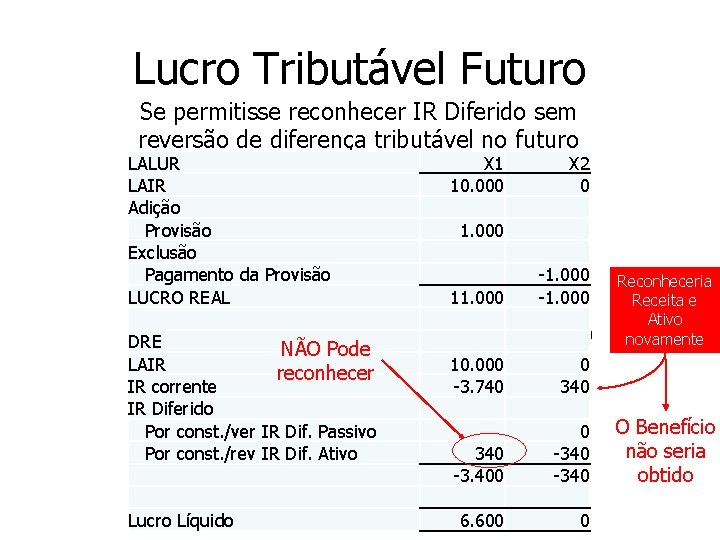
Lucro Tributável Futuro Se permitisse reconhecer IR Diferido sem reversão de diferença tributável no futuro LALUR LAIR Adição Provisão Exclusão Pagamento da Provisão LUCRO REAL DRE NÃO Pode LAIR reconhecer IR corrente IR Diferido Por const. /ver IR Dif. Passivo Por const. /rev IR Dif. Ativo Lucro Líquido X 1 10. 000 X 2 0 1. 000 11. 000 -1. 000 10. 000 -3. 740 0 340 -3. 400 0 -340 6. 600 0 Reconheceria Receita e Ativo novamente O Benefício não seria obtido
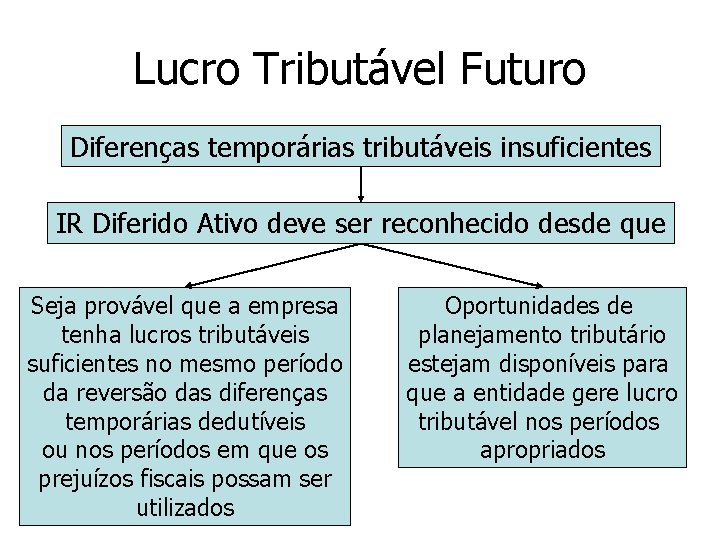
Lucro Tributável Futuro Diferenças temporárias tributáveis insuficientes IR Diferido Ativo deve ser reconhecido desde que Seja provável que a empresa tenha lucros tributáveis suficientes no mesmo período da reversão das diferenças temporárias dedutíveis ou nos períodos em que os prejuízos fiscais possam ser utilizados Oportunidades de planejamento tributário estejam disponíveis para que a entidade gere lucro tributável nos períodos apropriados
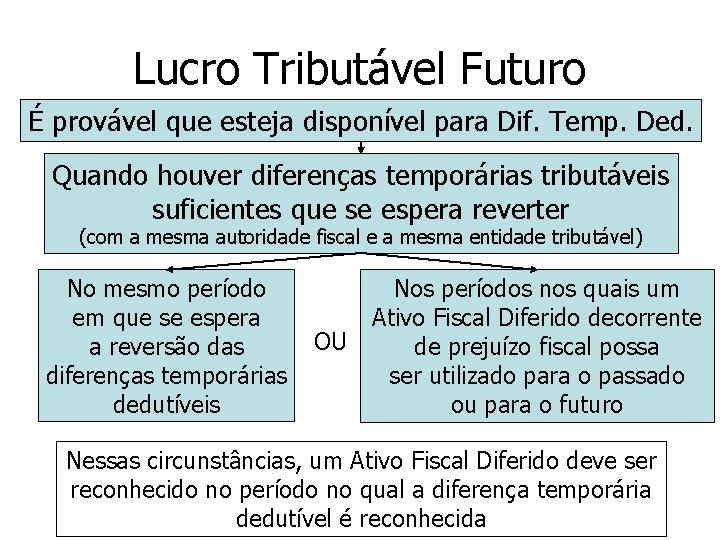
Lucro Tributável Futuro É provável que esteja disponível para Dif. Temp. Ded. Quando houver diferenças temporárias tributáveis suficientes que se espera reverter (com a mesma autoridade fiscal e a mesma entidade tributável) No mesmo período em que se espera a reversão das diferenças temporárias dedutíveis OU Nos períodos nos quais um Ativo Fiscal Diferido decorrente de prejuízo fiscal possa ser utilizado para o passado ou para o futuro Nessas circunstâncias, um Ativo Fiscal Diferido deve ser reconhecido no período no qual a diferença temporária dedutível é reconhecida
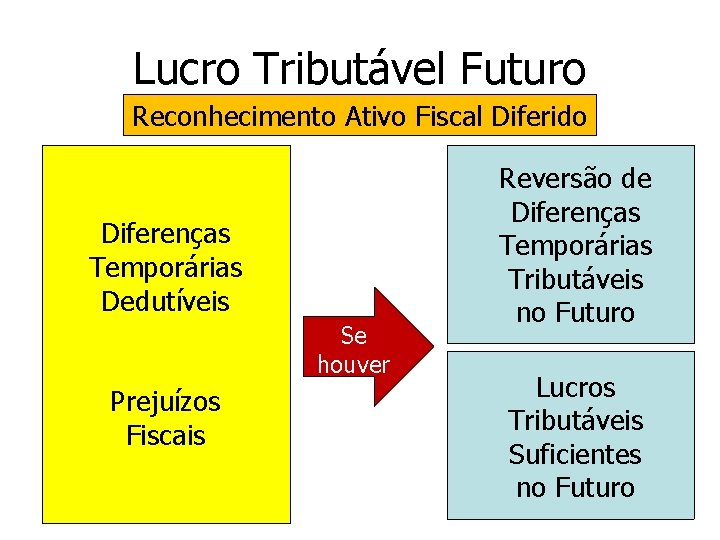
Lucro Tributável Futuro Reconhecimento Ativo Fiscal Diferido Diferenças Temporárias Dedutíveis Se houver Prejuízos Fiscais Reversão de Diferenças Temporárias Tributáveis no Futuro Lucros Tributáveis Suficientes no Futuro
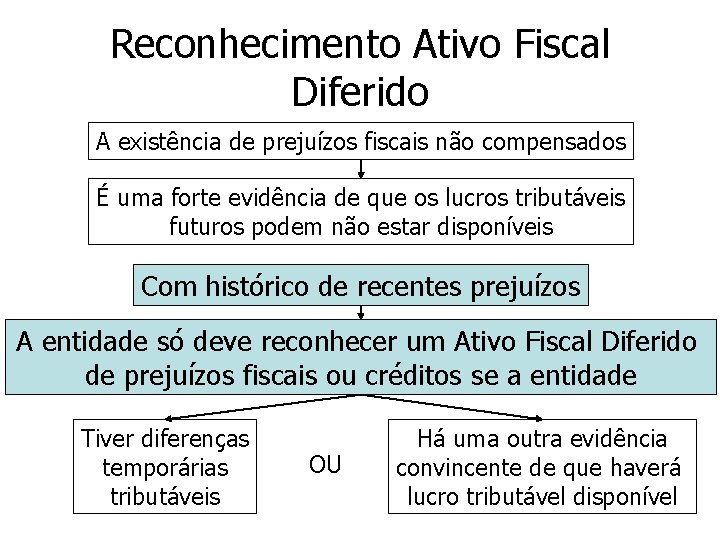
Reconhecimento Ativo Fiscal Diferido A existência de prejuízos fiscais não compensados É uma forte evidência de que os lucros tributáveis futuros podem não estar disponíveis Com histórico de recentes prejuízos A entidade só deve reconhecer um Ativo Fiscal Diferido de prejuízos fiscais ou créditos se a entidade Tiver diferenças temporárias tributáveis OU Há uma outra evidência convincente de que haverá lucro tributável disponível
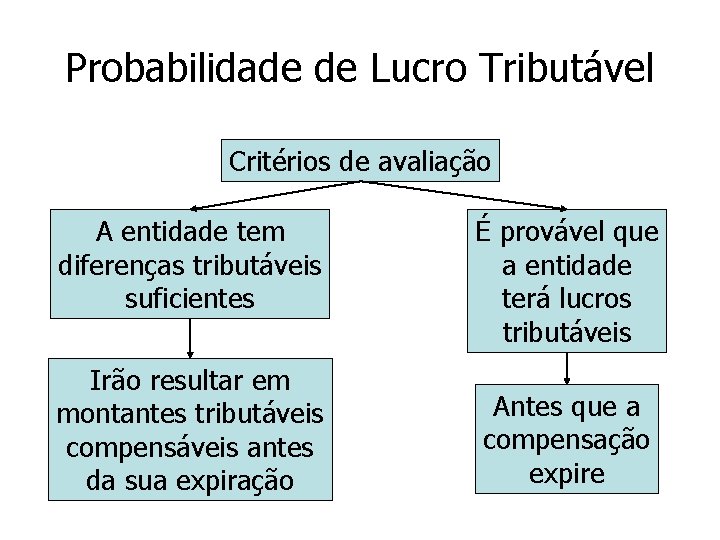
Probabilidade de Lucro Tributável Critérios de avaliação A entidade tem diferenças tributáveis suficientes Irão resultar em montantes tributáveis compensáveis antes da sua expiração É provável que a entidade terá lucros tributáveis Antes que a compensação expire
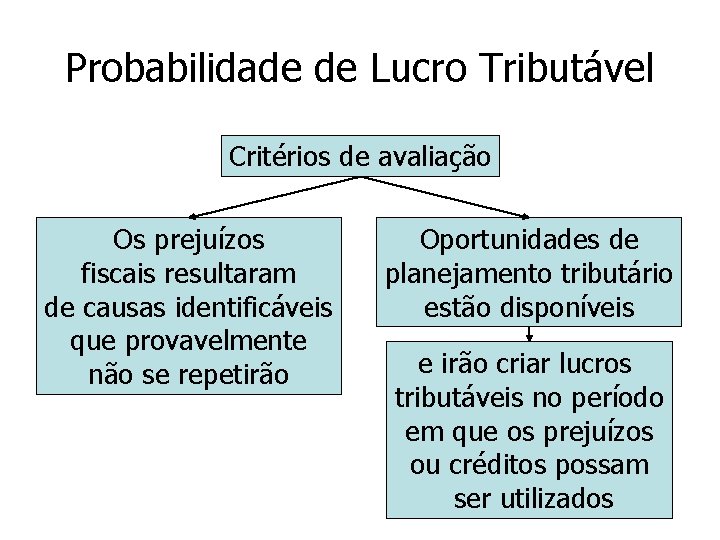
Probabilidade de Lucro Tributável Critérios de avaliação Os prejuízos fiscais resultaram de causas identificáveis que provavelmente não se repetirão Oportunidades de planejamento tributário estão disponíveis e irão criar lucros tributáveis no período em que os prejuízos ou créditos possam ser utilizados
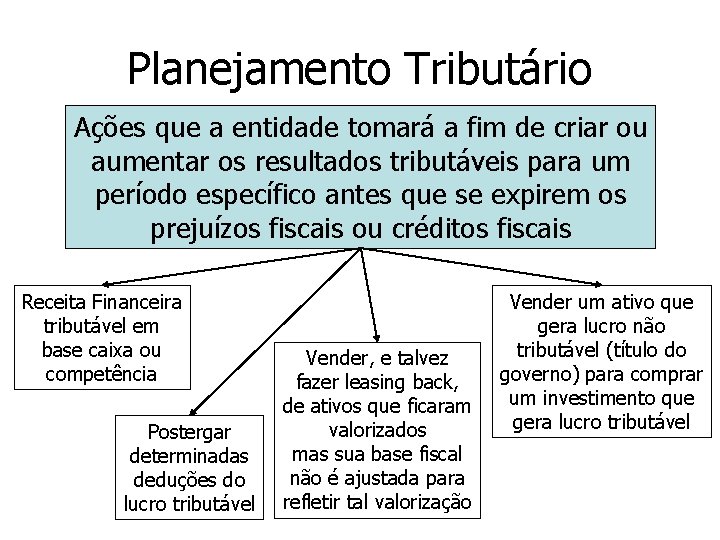
Planejamento Tributário Ações que a entidade tomará a fim de criar ou aumentar os resultados tributáveis para um período específico antes que se expirem os prejuízos fiscais ou créditos fiscais Receita Financeira tributável em base caixa ou competência Postergar determinadas deduções do lucro tributável Vender, e talvez fazer leasing back, de ativos que ficaram valorizados mas sua base fiscal não é ajustada para refletir tal valorização Vender um ativo que gera lucro não tributável (título do governo) para comprar um investimento que gera lucro tributável
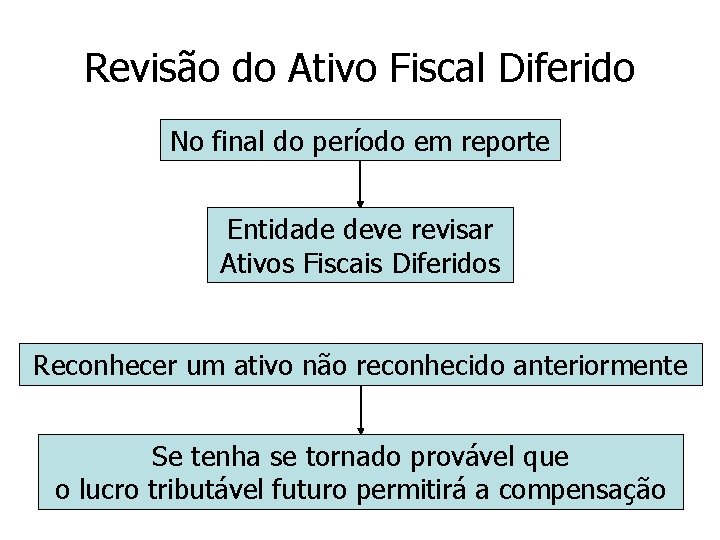
Revisão do Ativo Fiscal Diferido No final do período em reporte Entidade deve revisar Ativos Fiscais Diferidos Reconhecer um ativo não reconhecido anteriormente Se tenha se tornado provável que o lucro tributável futuro permitirá a compensação
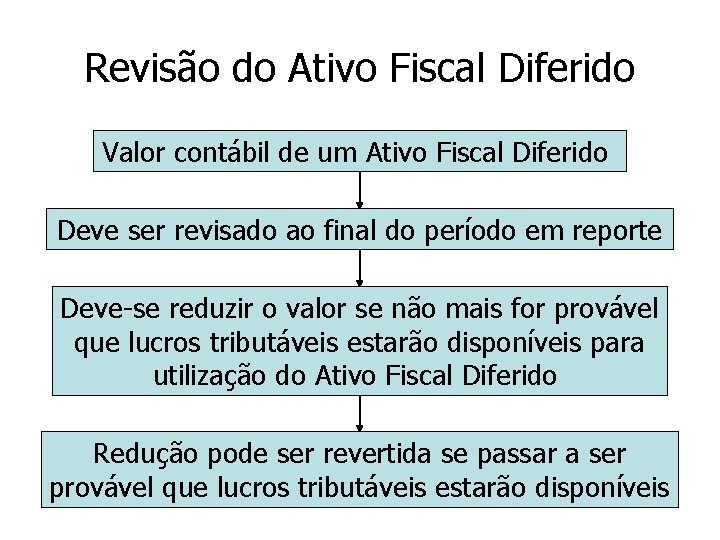
Revisão do Ativo Fiscal Diferido Valor contábil de um Ativo Fiscal Diferido Deve ser revisado ao final do período em reporte Deve-se reduzir o valor se não mais for provável que lucros tributáveis estarão disponíveis para utilização do Ativo Fiscal Diferido Redução pode ser revertida se passar a ser provável que lucros tributáveis estarão disponíveis
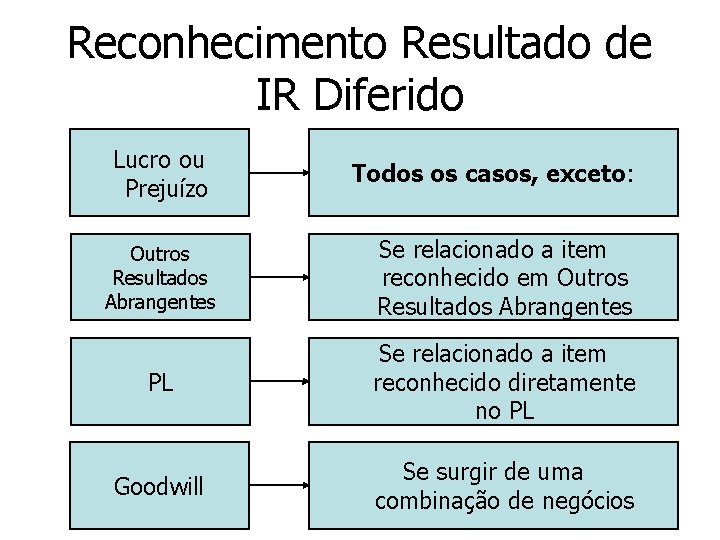
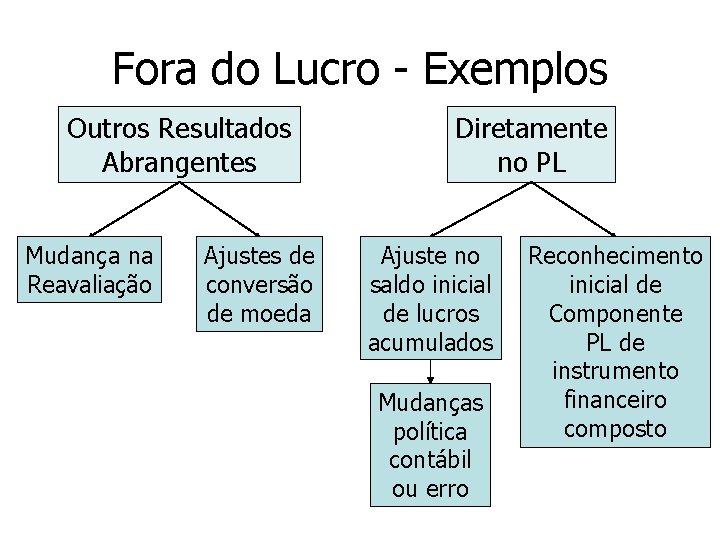
Reconhecimento Resultado de IR Diferido Lucro ou Prejuízo Todos os casos, exceto: Outros Resultados Abrangentes Se relacionado a item reconhecido em Outros Resultados Abrangentes PL Se relacionado a item reconhecido diretamente no PL Goodwill Se surgir de uma combinação de negócios
Fora do Lucro - Exemplos Outros Resultados Abrangentes Mudança na Reavaliação Ajustes de conversão de moeda Diretamente no PL Ajuste no saldo inicial de lucros acumulados Mudanças política contábil ou erro Reconhecimento inicial de Componente PL de instrumento financeiro composto
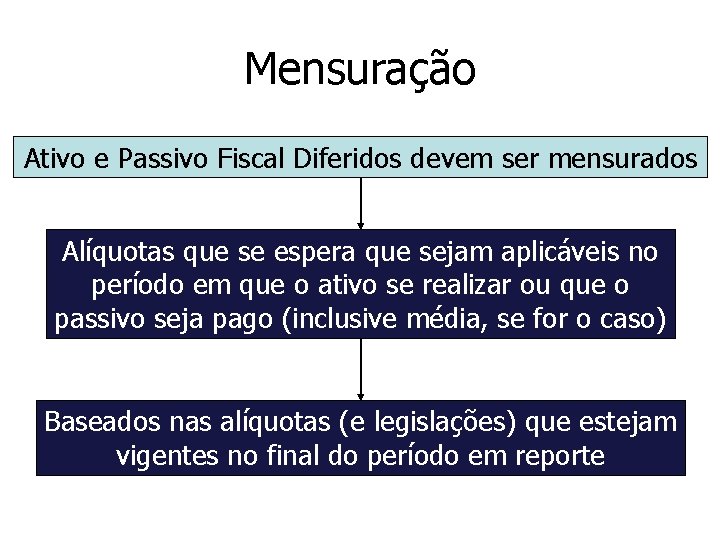
Mensuração Ativo e Passivo Fiscal Diferidos devem ser mensurados Alíquotas que se espera que sejam aplicáveis no período em que o ativo se realizar ou que o passivo seja pago (inclusive média, se for o caso) Baseados nas alíquotas (e legislações) que estejam vigentes no final do período em reporte
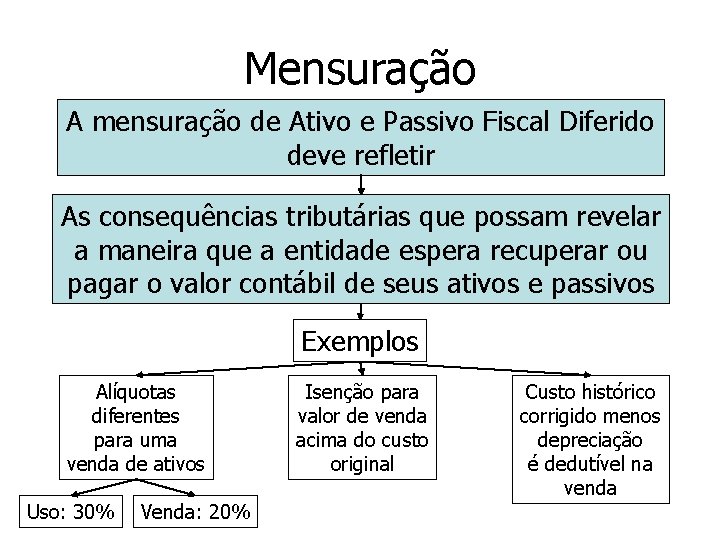
Mensuração A mensuração de Ativo e Passivo Fiscal Diferido deve refletir As consequências tributárias que possam revelar a maneira que a entidade espera recuperar ou pagar o valor contábil de seus ativos e passivos Exemplos Alíquotas diferentes para uma venda de ativos Uso: 30% Venda: 20% Isenção para valor de venda acima do custo original Custo histórico corrigido menos depreciação é dedutível na venda
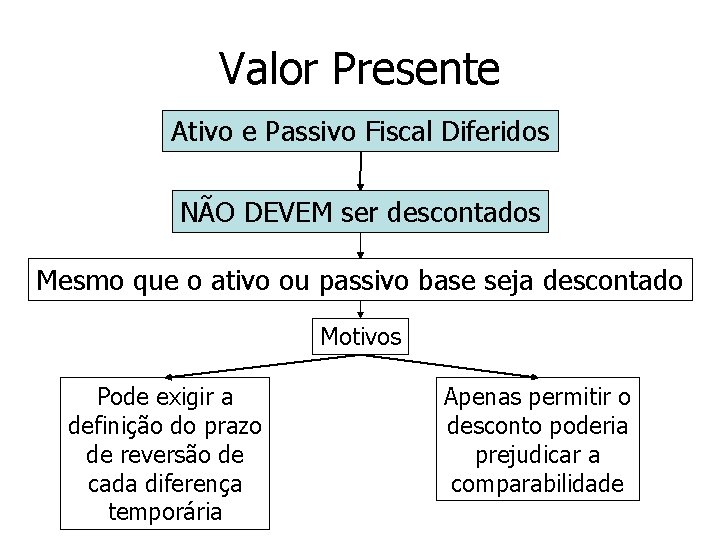
Valor Presente Ativo e Passivo Fiscal Diferidos NÃO DEVEM ser descontados Mesmo que o ativo ou passivo base seja descontado Motivos Pode exigir a definição do prazo de reversão de cada diferença temporária Apenas permitir o desconto poderia prejudicar a comparabilidade
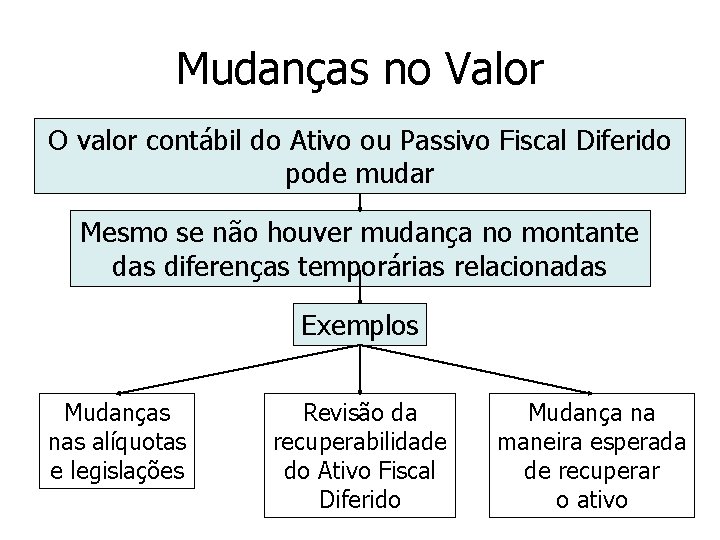
Mudanças no Valor O valor contábil do Ativo ou Passivo Fiscal Diferido pode mudar Mesmo se não houver mudança no montante das diferenças temporárias relacionadas Exemplos Mudanças nas alíquotas e legislações Revisão da recuperabilidade do Ativo Fiscal Diferido Mudança na maneira esperada de recuperar o ativo
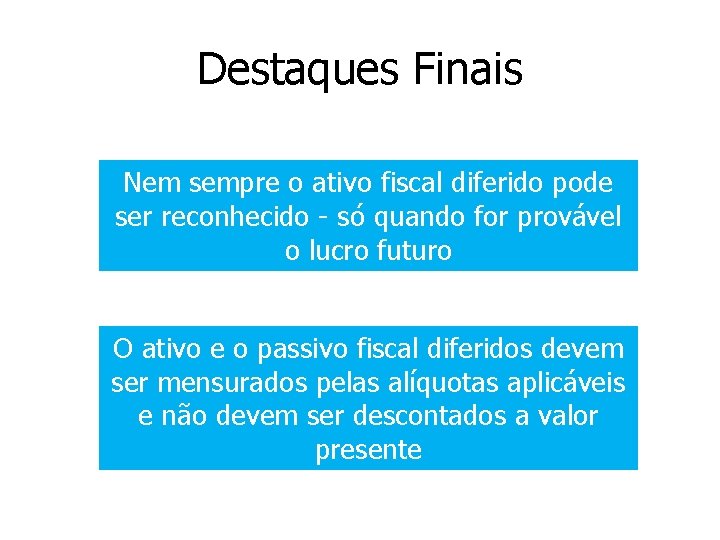
Destaques Finais Nem sempre o ativo fiscal diferido pode ser reconhecido - só quando for provável o lucro futuro O ativo e o passivo fiscal diferidos devem ser mensurados pelas alíquotas aplicáveis e não devem ser descontados a valor presente