
Rechnungswesen Kostenstellenrechnung zu Vollkosten Von der Bezugs zur
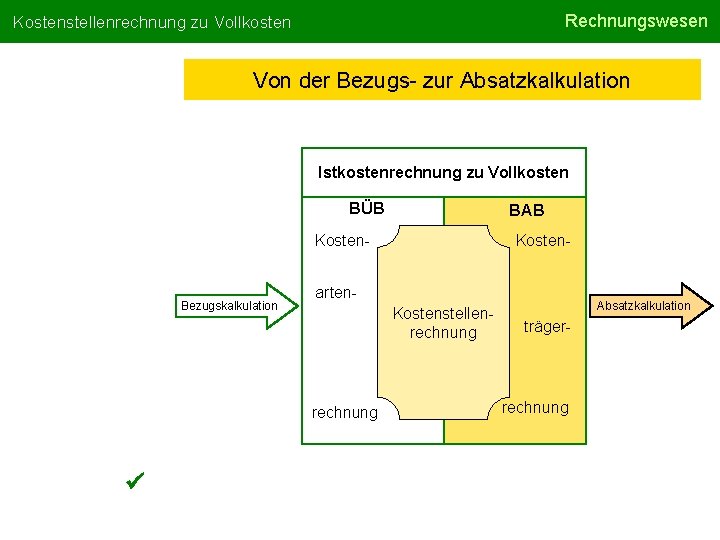
Rechnungswesen Kostenstellenrechnung zu Vollkosten Von der Bezugs- zur Absatzkalkulation Istkostenrechnung zu Vollkosten BÜB BAB Kosten- Bezugskalkulation arten. Kostenstellenrechnung Absatzkalkulation träger- rechnung
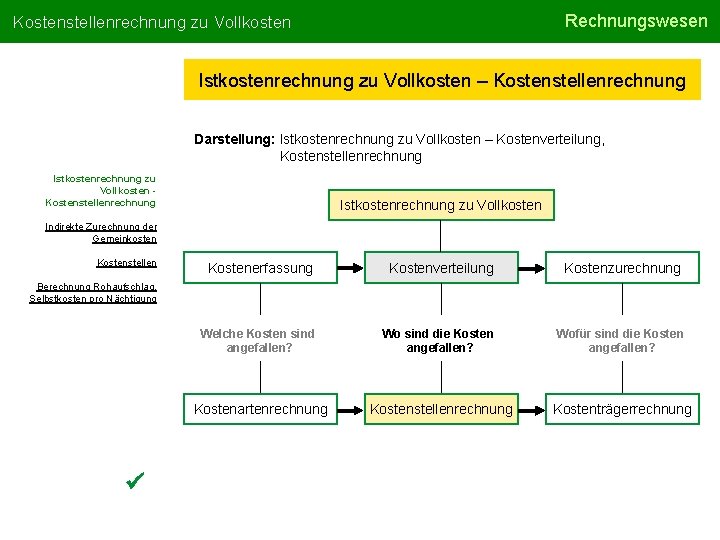
Rechnungswesen Kostenstellenrechnung zu Vollkosten Istkostenrechnung zu Vollkosten – Kostenstellenrechnung Darstellung: Istkostenrechnung zu Vollkosten – Kostenverteilung, Kostenstellenrechnung Istkostenrechnung zu Vollkosten Indirekte Zurechnung der Gemeinkosten Kostenstellen Kostenerfassung Kostenverteilung Kostenzurechnung Welche Kosten sind angefallen? Wo sind die Kosten angefallen? Wofür sind die Kosten angefallen? Kostenartenrechnung Kostenstellenrechnung Kostenträgerrechnung Berechnung Rohaufschlag, Selbstkosten pro Nächtigung
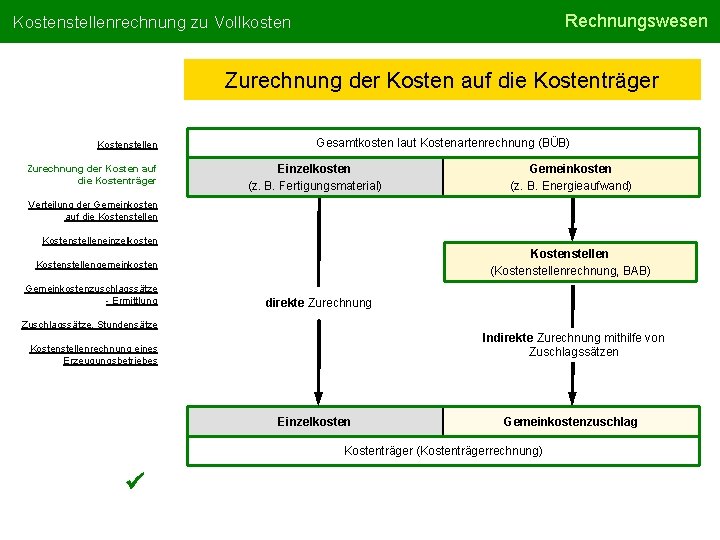
Rechnungswesen Kostenstellenrechnung zu Vollkosten Zurechnung der Kosten auf die Kostenträger Kostenstellen Zurechnung der Kosten auf die Kostenträger Gesamtkosten laut Kostenartenrechnung (BÜB) Einzelkosten (z. B. Fertigungsmaterial) Gemeinkosten (z. B. Energieaufwand) Verteilung der Gemeinkosten auf die Kostenstelleneinzelkosten Kostenstellen (Kostenstellenrechnung, BAB) Kostenstellengemeinkosten Gemeinkostenzuschlagssätze - Ermittlung direkte Zurechnung Zuschlagssätze, Stundensätze Indirekte Zurechnung mithilfe von Zuschlagssätzen Kostenstellenrechnung eines Erzeugungsbetriebes Einzelkosten Gemeinkostenzuschlag Kostenträger (Kostenträgerrechnung)
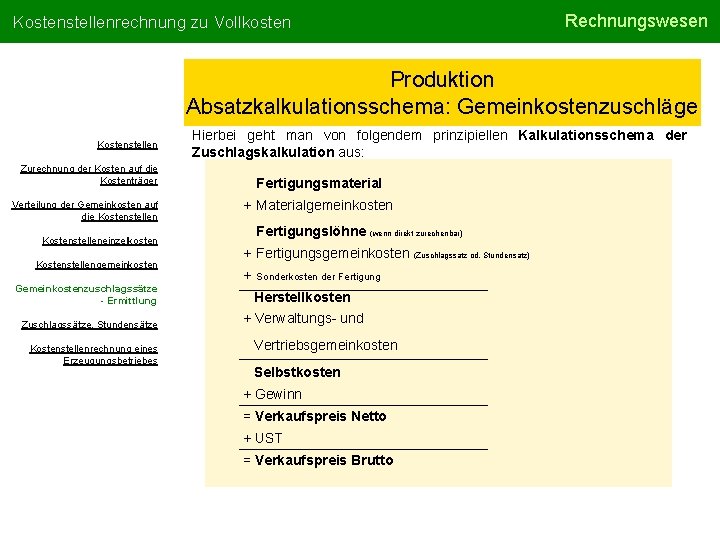
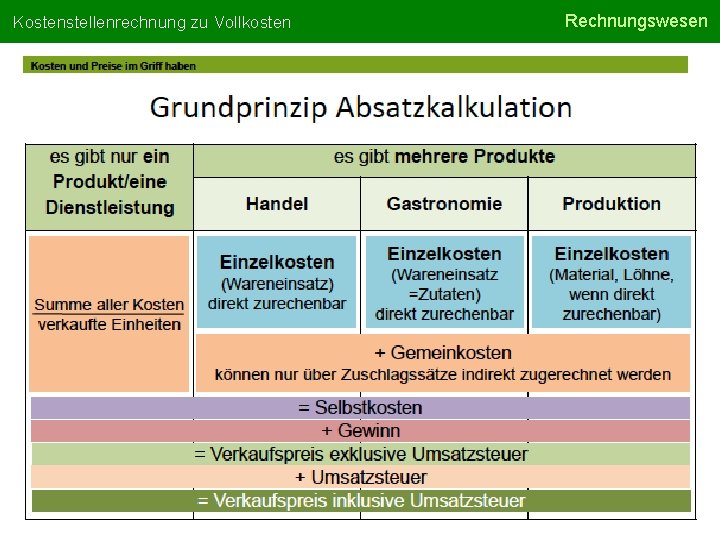
Kostenstellenrechnung zu Vollkosten Rechnungswesen Produktion Absatzkalkulationsschema: Gemeinkostenzuschläge Kostenstellen Hierbei geht man von folgendem prinzipiellen Kalkulationsschema der Zuschlagskalkulation aus: Zurechnung der Kosten auf die Kostenträger Verteilung der Gemeinkosten auf die Kostenstelleneinzelkosten Kostenstellengemeinkosten Gemeinkostenzuschlagssätze - Ermittlung Zuschlagssätze, Stundensätze Kostenstellenrechnung eines Erzeugungsbetriebes Fertigungsmaterial + Materialgemeinkosten Fertigungslöhne (wenn direkt zurechenbar) + Fertigungsgemeinkosten (Zuschlagssatz od. Stundensatz) + Sonderkosten der Fertigung Herstellkosten + Verwaltungs- und Vertriebsgemeinkosten Selbstkosten + Gewinn = Verkaufspreis Netto + UST = Verkaufspreis Brutto
Kostenstellenrechnung zu Vollkosten Rechnungswesen
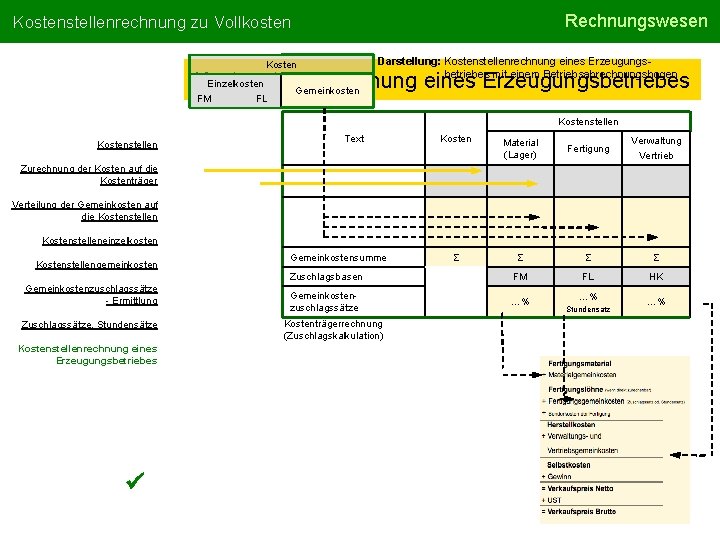
Rechnungswesen Kostenstellenrechnung zu Vollkosten Darstellung: Kostenstellenrechnung eines Erzeugungsbetriebes mit einem Betriebsabrechnungsbogen Kosten Einzelkosten Kostenstellenrechnung eines Erzeugungsbetriebes Gemeinkosten FM FL Kostenstellen Text Kosten Material (Lager) Fertigung Verwaltung Vertrieb Σ Σ Zuschlagsbasen FM FL HK Gemeinkostenzuschlagssätze …% Zurechnung der Kosten auf die Kostenträger Verteilung der Gemeinkosten auf die Kostenstelleneinzelkosten Kostenstellengemeinkosten Gemeinkostenzuschlagssätze - Ermittlung Zuschlagssätze, Stundensätze Kostenstellenrechnung eines Erzeugungsbetriebes Gemeinkostensumme Kostenträgerrechnung (Zuschlagskalkulation) …% Stundensatz …%
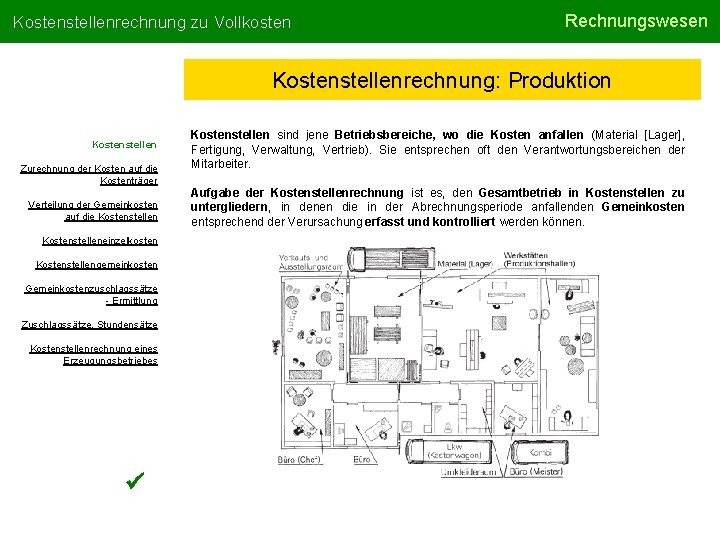
Kostenstellenrechnung zu Vollkosten Rechnungswesen Kostenstellenrechnung: Produktion Kostenstellen Zurechnung der Kosten auf die Kostenträger Verteilung der Gemeinkosten auf die Kostenstelleneinzelkosten Kostenstellengemeinkosten Gemeinkostenzuschlagssätze - Ermittlung Zuschlagssätze, Stundensätze Kostenstellenrechnung eines Erzeugungsbetriebes Kostenstellen sind jene Betriebsbereiche, wo die Kosten anfallen (Material [Lager], Fertigung, Verwaltung, Vertrieb). Sie entsprechen oft den Verantwortungsbereichen der Mitarbeiter. Aufgabe der Kostenstellenrechnung ist es, den Gesamtbetrieb in Kostenstellen zu untergliedern, in denen die in der Abrechnungsperiode anfallenden Gemeinkosten entsprechend der Verursachung erfasst und kontrolliert werden können.
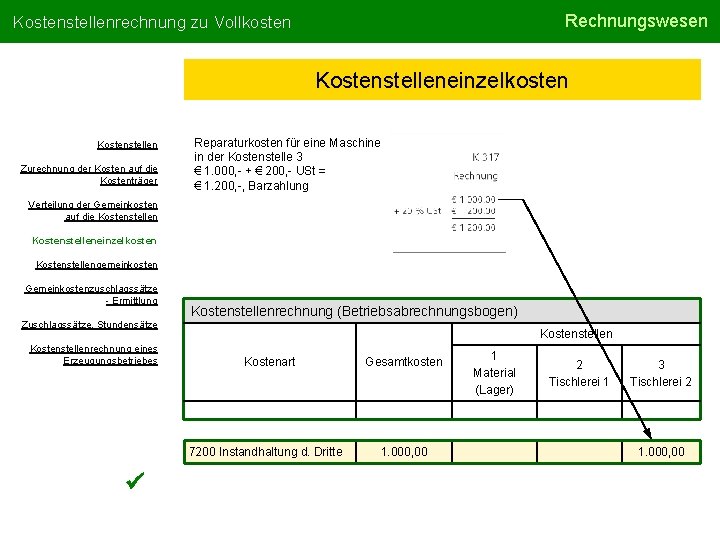
Rechnungswesen Kostenstellenrechnung zu Vollkosten Kostenstelleneinzelkosten Kostenstellen Zurechnung der Kosten auf die Kostenträger Reparaturkosten für eine Maschine in der Kostenstelle 3 € 1. 000, - + € 200, - USt = € 1. 200, -, Barzahlung Verteilung der Gemeinkosten auf die Kostenstelleneinzelkosten Kostenstellengemeinkosten Gemeinkostenzuschlagssätze - Ermittlung Zuschlagssätze, Stundensätze Kostenstellenrechnung eines Erzeugungsbetriebes Kostenstellenrechnung (Betriebsabrechnungsbogen) Kostenstellen Kostenart 7200 Instandhaltung d. Dritte Gesamtkosten 1. 000, 00 1 Material (Lager) 2 Tischlerei 1 3 Tischlerei 2 1. 000, 00
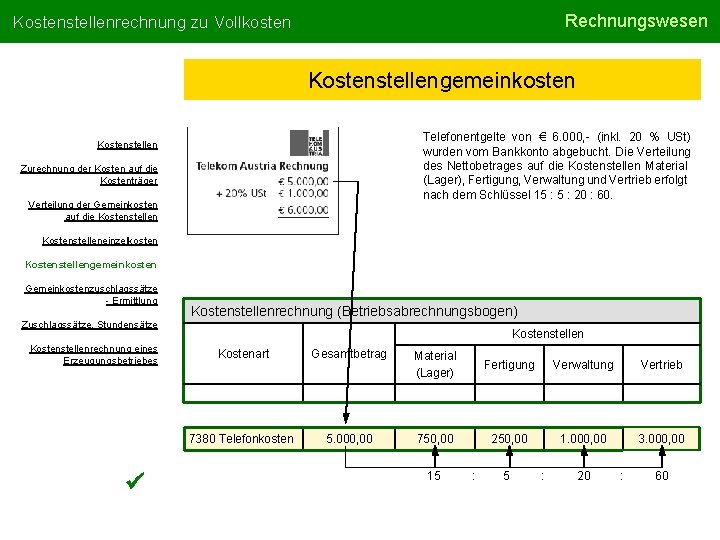
Rechnungswesen Kostenstellenrechnung zu Vollkosten Kostenstellengemeinkosten Telefonentgelte von € 6. 000, - (inkl. 20 % USt) wurden vom Bankkonto abgebucht. Die Verteilung des Nettobetrages auf die Kostenstellen Material (Lager), Fertigung, Verwaltung und Vertrieb erfolgt nach dem Schlüssel 15 : 20 : 60. Kostenstellen Zurechnung der Kosten auf die Kostenträger Verteilung der Gemeinkosten auf die Kostenstelleneinzelkosten Kostenstellengemeinkosten Gemeinkostenzuschlagssätze - Ermittlung Zuschlagssätze, Stundensätze Kostenstellenrechnung eines Erzeugungsbetriebes Kostenstellenrechnung (Betriebsabrechnungsbogen) Kostenstellen Kostenart Gesamtbetrag Material (Lager) Fertigung Verwaltung Vertrieb 7380 Telefonkosten 5. 000, 00 750, 00 250, 00 1. 000, 00 3. 000, 00 15 : 20 : 60
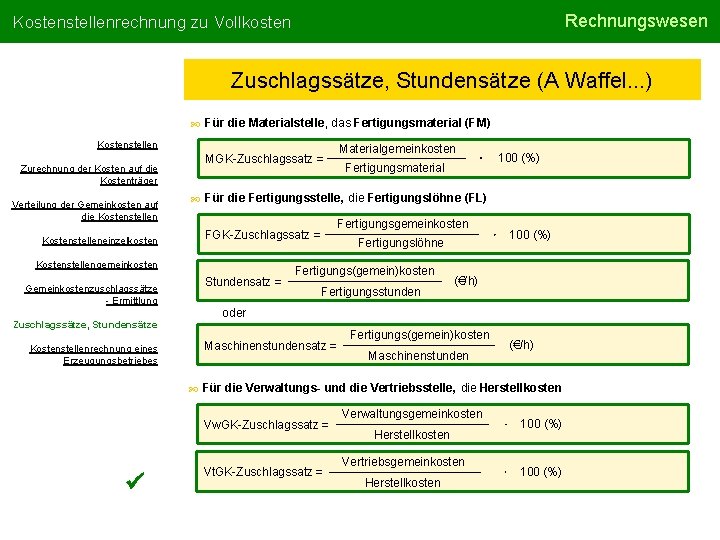
Rechnungswesen Kostenstellenrechnung zu Vollkosten Zuschlagssätze, Stundensätze (A Waffel. . . ) Für die Materialstelle, das Fertigungsmaterial (FM) Kostenstellen MGK-Zuschlagssatz = Zurechnung der Kosten auf die Kostenträger Verteilung der Gemeinkosten auf die Kostenstellengemeinkosten Stundensatz = Gemeinkostenzuschlagssätze - Ermittlung Fertigungsmaterial 100 (%) Für die Fertigungsstelle, die Fertigungslöhne (FL) Fertigungsgemeinkosten FGK-Zuschlagssatz = Kostenstelleneinzelkosten Materialgemeinkosten Fertigungslöhne Fertigungs(gemein)kosten Fertigungsstunden 100 (%) (€/h) oder Zuschlagssätze, Stundensätze Maschinenstundensatz = Kostenstellenrechnung eines Erzeugungsbetriebes Fertigungs(gemein)kosten Maschinenstunden (€/h) Für die Verwaltungs- und die Vertriebsstelle, die Herstellkosten Vw. GK-Zuschlagssatz = Vt. GK-Zuschlagssatz = Verwaltungsgemeinkosten Herstellkosten Vertriebsgemeinkosten Herstellkosten 100 (%)
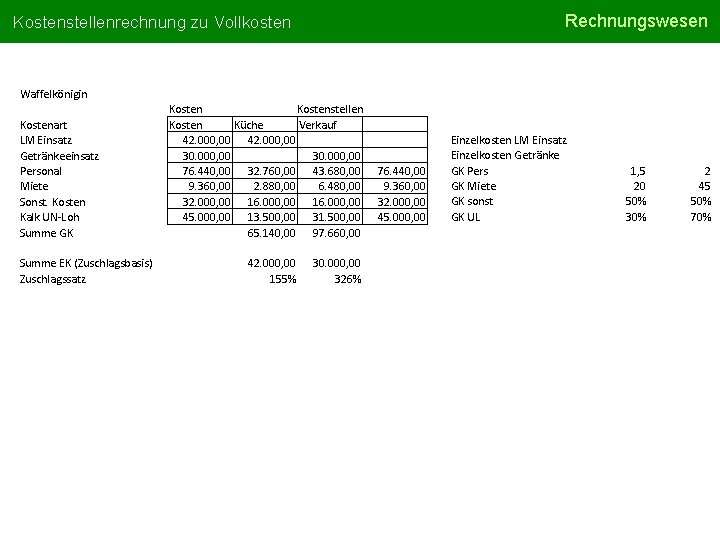
Kostenstellenrechnung zu Vollkosten Rechnungswesen Waffelkönigin Kostenart LM Einsatz Getränkeeinsatz Personal Miete Sonst. Kosten Kalk UN-Loh Summe GK Summe EK (Zuschlagsbasis) Zuschlagssatz Kostenstellen Kosten Küche Verkauf 42. 000, 00 30. 000, 00 76. 440, 00 32. 760, 00 43. 680, 00 76. 440, 00 9. 360, 00 2. 880, 00 6. 480, 00 9. 360, 00 32. 000, 00 16. 000, 00 32. 000, 00 45. 000, 00 13. 500, 00 31. 500, 00 45. 000, 00 65. 140, 00 97. 660, 00 42. 000, 00 30. 000, 00 155% 326% Einzelkosten LM Einsatz Einzelkosten Getränke GK Pers GK Miete GK sonst GK UL 1, 5 20 50% 30% 2 45 50% 70%
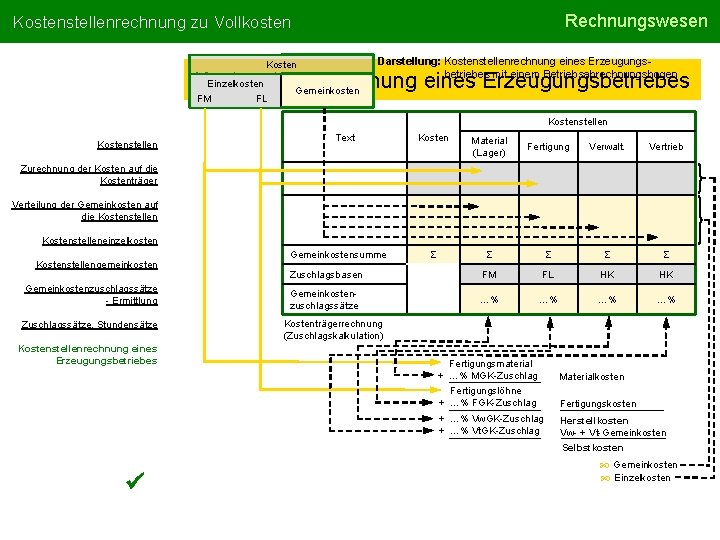
Rechnungswesen Kostenstellenrechnung zu Vollkosten Darstellung: Kostenstellenrechnung eines Erzeugungsbetriebes mit einem Betriebsabrechnungsbogen Kosten Einzelkosten Kostenstellenrechnung eines Erzeugungsbetriebes Gemeinkosten FM FL Kostenstellen Text Kosten Material (Lager) Fertigung Verwalt. Vertrieb Σ Σ Σ Zuschlagsbasen FM FL HK HK Gemeinkostenzuschlagssätze …% …% Zurechnung der Kosten auf die Kostenträger Verteilung der Gemeinkosten auf die Kostenstelleneinzelkosten Kostenstellengemeinkosten Gemeinkostenzuschlagssätze - Ermittlung Zuschlagssätze, Stundensätze Kostenstellenrechnung eines Erzeugungsbetriebes Gemeinkostensumme Kostenträgerrechnung (Zuschlagskalkulation) Fertigungsmaterial + …% MGK-Zuschlag Materialkosten Fertigungslöhne + …% FGK-Zuschlag Fertigungskosten + …% Vw. GK-Zuschlag + …% Vt. GK-Zuschlag Herstellkosten Vw- + Vt-Gemeinkosten Selbstkosten Gemeinkosten Einzelkosten
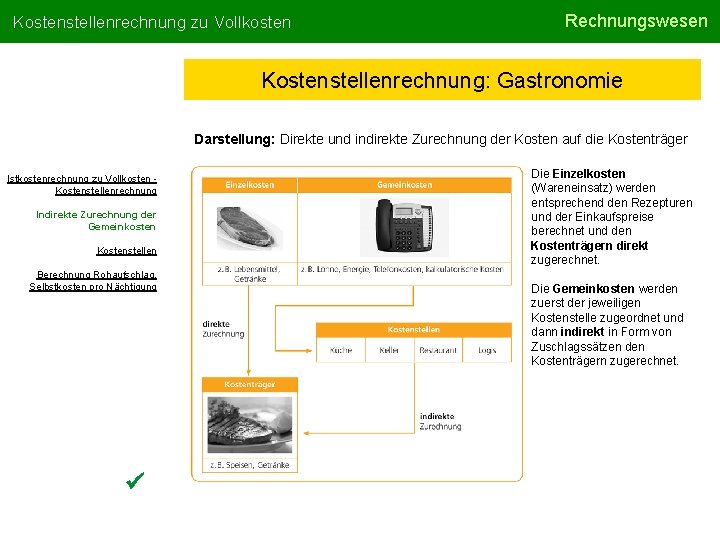
Kostenstellenrechnung zu Vollkosten Rechnungswesen Kostenstellenrechnung: Gastronomie Darstellung: Direkte und indirekte Zurechnung der Kosten auf die Kostenträger Istkostenrechnung zu Vollkosten Kostenstellenrechnung Indirekte Zurechnung der Gemeinkosten Kostenstellen Berechnung Rohaufschlag, Selbstkosten pro Nächtigung Die Einzelkosten (Wareneinsatz) werden entsprechend den Rezepturen und der Einkaufspreise berechnet und den Kostenträgern direkt zugerechnet. Die Gemeinkosten werden zuerst der jeweiligen Kostenstelle zugeordnet und dann indirekt in Form von Zuschlagssätzen den Kostenträgern zugerechnet.
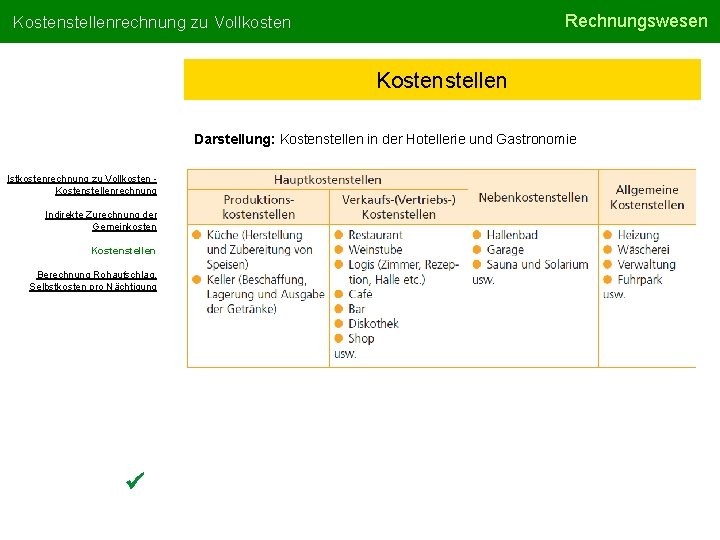
Rechnungswesen Kostenstellenrechnung zu Vollkosten Kostenstellen Darstellung: Kostenstellen in der Hotellerie und Gastronomie Istkostenrechnung zu Vollkosten Kostenstellenrechnung Indirekte Zurechnung der Gemeinkosten Kostenstellen Berechnung Rohaufschlag, Selbstkosten pro Nächtigung
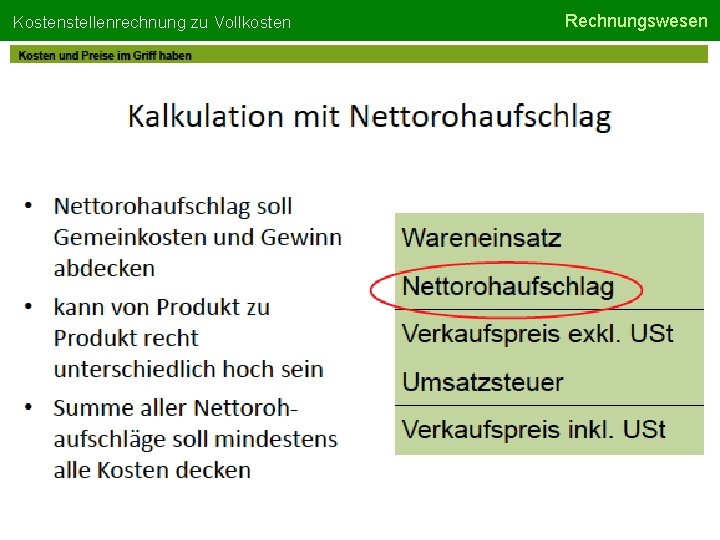
Kostenstellenrechnung zu Vollkosten Rechnungswesen
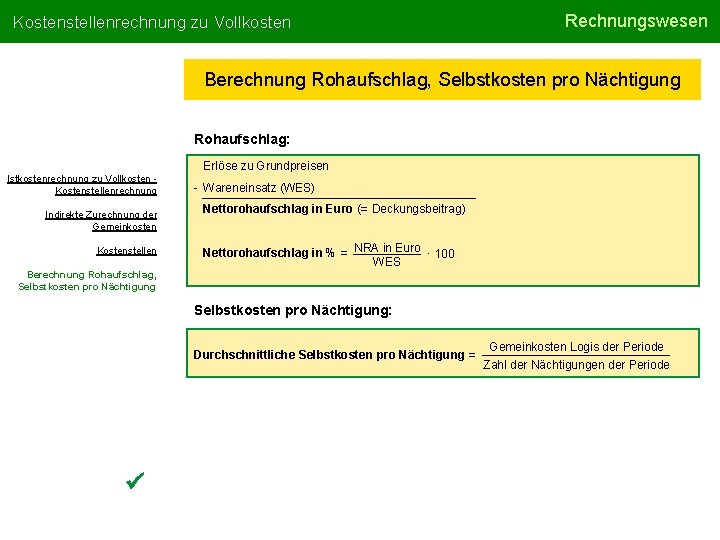
Kostenstellenrechnung zu Vollkosten Rechnungswesen Berechnung Rohaufschlag, Selbstkosten pro Nächtigung Rohaufschlag: Erlöse zu Grundpreisen Istkostenrechnung zu Vollkosten Kostenstellenrechnung Indirekte Zurechnung der Gemeinkosten Kostenstellen - Wareneinsatz (WES) Nettorohaufschlag in Euro (= Deckungsbeitrag) Nettorohaufschlag in % = NRA in Euro · 100 WES Berechnung Rohaufschlag, Selbstkosten pro Nächtigung: Durchschnittliche Selbstkosten pro Nächtigung = Gemeinkosten Logis der Periode Zahl der Nächtigungen der Periode
- Slides: 16