
Rechnungsstellung im Bestattungsgewerbe STEUERBERATERIN DOROTHEE SCHIRRA STEUERBAR UND
Rechnungsstellung im Bestattungsgewerbe STEUERBERATERIN DOROTHEE SCHIRRA
§ STEUERBAR UND STEUERPFLICHTIG § STEUERFREIE UMSÄTZE Gliederung § BEMESSUNGSGRUNDLAGE § STEUERSÄTZE UND KURIOSITÄTEN § RECHTLICHE BEZIEHUNGEN § DURCHLAUFENDE POSTEN § AUSSTELLEN DER RECHNUNG
Steuerbare und steuerpflichtige Umsätze • Steuerbar gem. § 1 Abs. 1 Nr. 1 USt. G: • Entgeltliche Lieferungen und sonstige Leistungen • eines Unternehmers • im Inland • gegen Entgelt • im Rahmen seines Unternehmens • Steuerpflichtig: • alle steuerbaren Umsätze, die nicht nach § 4 USt. G steuerbefreit sind
• Ausfuhrlieferungen an Drittländer • Innergemeinschaftliche Lieferungen Steuerfreie Umsätze • Vermietung und Verpachtung • Umsätze aus der Tätigkeit als z. B. Arzt, Heilpraktiker oder Versicherungsvertreter
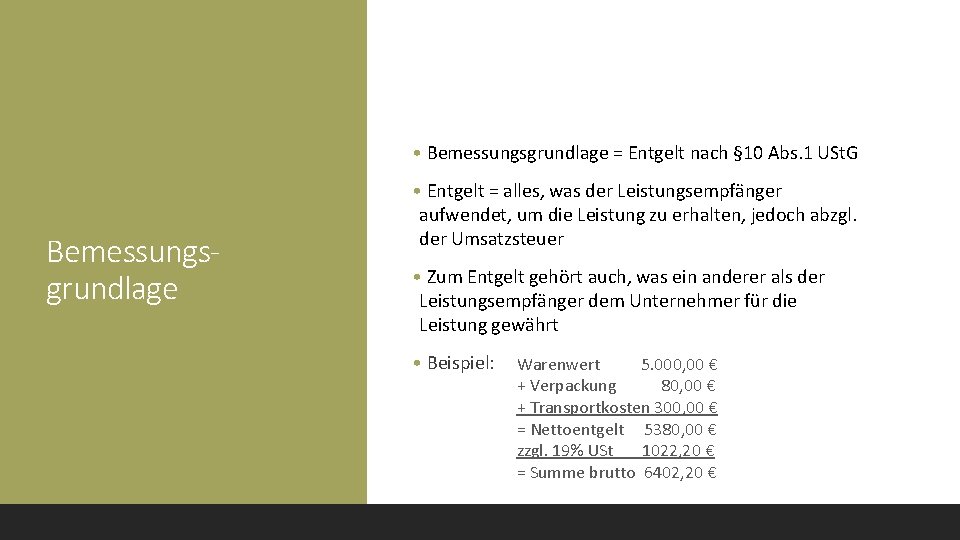
• Bemessungsgrundlage = Entgelt nach § 10 Abs. 1 USt. G Bemessungsgrundlage • Entgelt = alles, was der Leistungsempfänger aufwendet, um die Leistung zu erhalten, jedoch abzgl. der Umsatzsteuer • Zum Entgelt gehört auch, was ein anderer als der Leistungsempfänger dem Unternehmer für die Leistung gewährt • Beispiel: Warenwert 5. 000, 00 € + Verpackung 80, 00 € + Transportkosten 300, 00 € = Nettoentgelt 5380, 00 € zzgl. 19% USt 1022, 20 € = Summe brutto 6402, 20 €
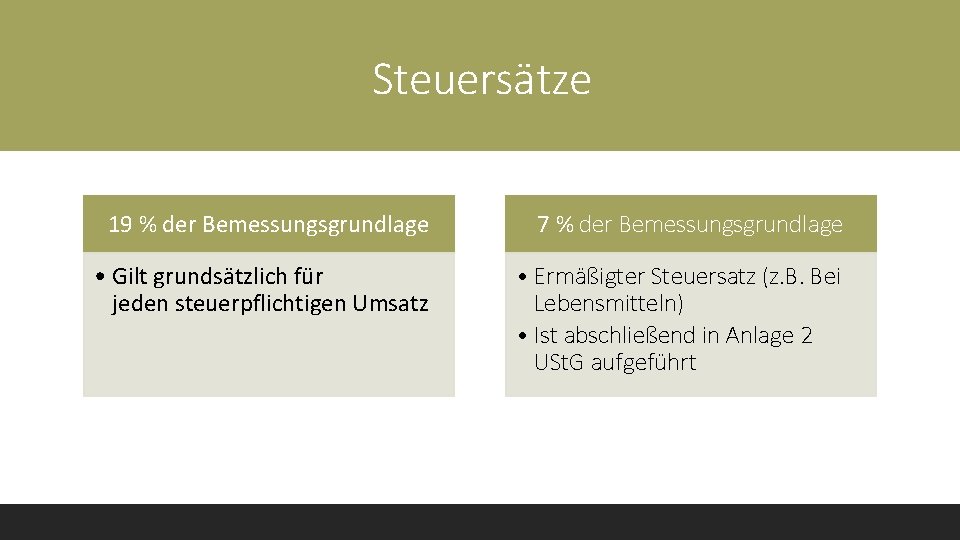
Steuersätze 19 % der Bemessungsgrundlage 7 % der Bemessungsgrundlage • Gilt grundsätzlich für jeden steuerpflichtigen Umsatz • Ermäßigter Steuersatz (z. B. Bei Lebensmitteln) • Ist abschließend in Anlage 2 USt. G aufgeführt
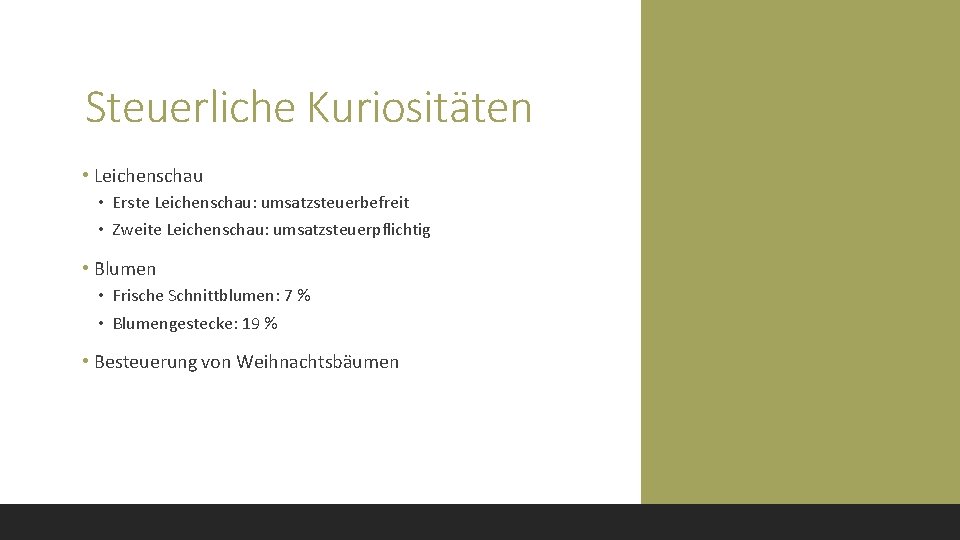
Steuerliche Kuriositäten • Leichenschau • Erste Leichenschau: umsatzsteuerbefreit • Zweite Leichenschau: umsatzsteuerpflichtig • Blumen • Frische Schnittblumen: 7 % • Blumengestecke: 19 % • Besteuerung von Weihnachtsbäumen
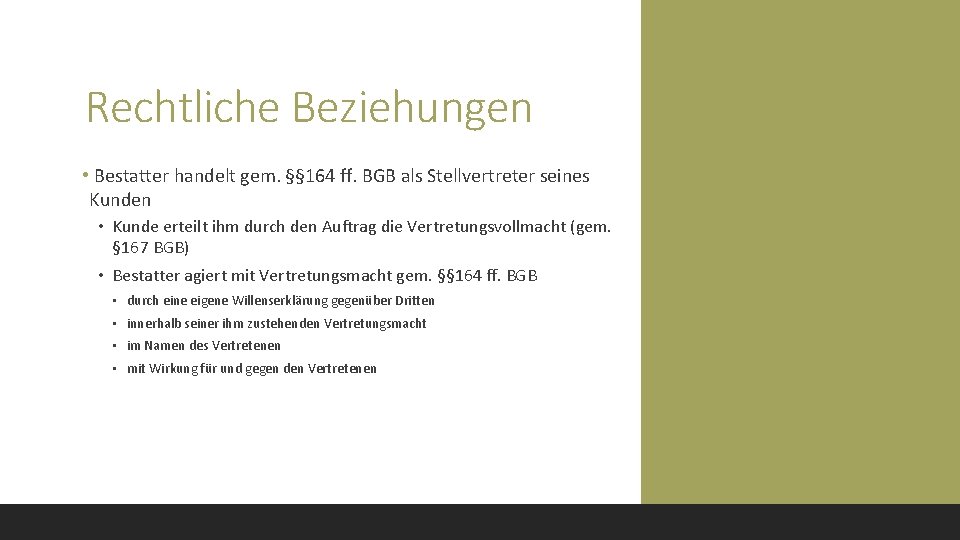
Rechtliche Beziehungen • Bestatter handelt gem. §§ 164 ff. BGB als Stellvertreter seines Kunden • Kunde erteilt ihm durch den Auftrag die Vertretungsvollmacht (gem. § 167 BGB) • Bestatter agiert mit Vertretungsmacht gem. §§ 164 ff. BGB • durch eine eigene Willenserklärung gegenüber Dritten • innerhalb seiner ihm zustehenden Vertretungsmacht • im Namen des Vertretenen • mit Wirkung für und gegen den Vertretenen
Durchlaufende Posten • Wann liegen durchlaufende Posten vor? • . . . wenn der Bestatter, der die Beiträge vereinnahmt und verauslagt, im Zahlungsverkehr lediglich die Funktion einer Mittelsperson ausübt • Der Bestatter hat hierbei selbst weder Anspruch auf die Leistung, noch ist er zur Zahlung an den Empfänger verpflichtet • Er handelt im Namen seines Auftraggebers und für dessen Rechnung • Zwischen Zahlungsverpflichteten und -empfänger müssen unmittelbare Rechtsbeziehungen bestehen
Durchlaufende Posten • Der Kunde muss von der Mittelsperson (Bestatter) über die genaue Höhe der Beträge und Namen der Zahlungsempfänger in Kenntnis gesetzt werden (Ausnahme: Abgaben und Beiträge von z. B. Rechtsanwälten, Notaren) • Keine durchlaufenden Posten sind: • Steuern (z. B. Gew. St, KSt, LSt) • Öffentliche Abgaben/Gebühren Ø. . . wenn diese vom Unternehmer selbst geschuldet werden (auch wenn sie dem Leistungsempfänger gesondert mittels eines pauschalen "Auslagenersatzes" in Rechnung gestellt werden)
Durchlaufende Posten • Was müssen Sie beachten? • Durchlaufende Posten dürfen sich nicht auf den Gewinn auswirken (erfolgsneutral) • Die Posten sind weder Betriebseinnahme noch –ausgabe • Nachweisbarkeit zur Kenntlichmachung beim Finanzamt Ø Festhalten von Name und Adresse der Person, in deren Namen und für deren Rechnung gehandelt wird
Durchlaufende Posten • Umsatzsteuerliche Behandlung • Gehören nicht zum Entgelt (gem. § 10 Abs. 1 S. 6 USt. G) • Unterliegen nicht der Umsatzsteuer • Bestatter erhält regelmäßig keine Rechnung, da er im Namen seines Auftraggebers handelt Ø Kein Vorsteuerabzug aus diesen Rechnungen möglich • Ihr Wahlrecht (BFH Urteil vom 03. 07. 2014, V R 1/14): • Erfassung der Rechnung (im Namen des Auftraggebers) als Teil der Besteuerungsgrundlage in der Buchhaltung der Mittelsperson • Keine Erfassung als Teil der Besteuerungsgrundlage in der Buchhaltung Ø Beträge fallen in die Bemessungsgrundlage für seine Leistung
Durchlaufende Posten • Auftraggeber: Kunde des Bestatters/Institut • Vorsteuerabzug gem. § 15 USt. G • Unternehmereigenschaft • B 2 B-Umsatz • Ordnungsgemäß ausgestellte Rechnung für die entsprechende Leistung • Abzugsfähig ist die gesetzlich geschuldete Steuer für Lieferungen und sonstige Leistungen, die von einem Unternehmer für sein Unternehmen ausgeführt worden sind
Durchlaufende Posten • Rechtsbeziehungen zwischen Zahlungsempfänger und Zahlungsverpflichtetem (Kunde) ØAufgrund der Stellevertretung bestehen zwischen den beiden entsprechend kaufrechtliche Beziehungen (wirksamer Kaufvertrag bzw. Werklieferungsvertrag)
Durchlaufende Posten • Typische Beispiele: • • • Aufgeben einer Traueranzeige Beauftragung eines Blumengeschäftes Beantragen von Sterbeurkunden und –register Leichentransport ab Krankenhaus Leichenschau

Ausstellen der Rechnung Zu betrachtende Beträge (=durchlaufende Posten) müssen in der Rechnung als Gebührenauslage gesondert von den eigenen erbrachten Leistungen aufgeführt werden Diese Beträge sind OHNE Umsatzsteuer anzugeben
Vielen Dank für Ihre Aufmerksamkeit
- Slides: 17