
Rechnungsabschluss optimieren Rechnungsabschluss optimieren Steuerlast reduzieren Rechnungslegung Philipp
Rechnungsabschluss optimieren «Rechnungsabschluss optimieren - Steuerlast reduzieren» Rechnungslegung Philipp Hammel Dettwiler dipl. Wirtschaftsprüfer Partner bei der TRETOR AG Professor FHNW Martin dipl. Steuerexperte Partner TRETOR AG Dozent FHNW
Rechnungsabschluss optimieren Inhaltsverzeichnis § Steueroptimierte Abschlussgestaltung für KMU (Philipp Hammel) § Steuerbelastung im Kanton Baselland § Stille Reserven § Spesen § Berufliche Vorsorge § Lohn oder Dividende (Martin Dettwiler) § Unternehmenssteuerreform II, reduzierte Dividendenbesteuerung § Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug § Stolpersteine aus der Praxis (Martin Dettwiler) 2
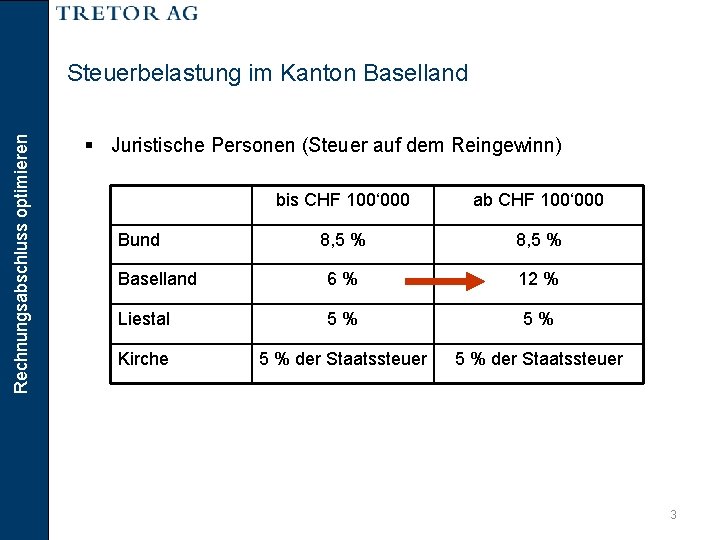
Rechnungsabschluss optimieren Steuerbelastung im Kanton Baselland § Juristische Personen (Steuer auf dem Reingewinn) bis CHF 100‘ 000 ab CHF 100‘ 000 8, 5 % Baselland 6% 12 % Liestal 5% 5% Kirche 5 % der Staatssteuer Bund 3
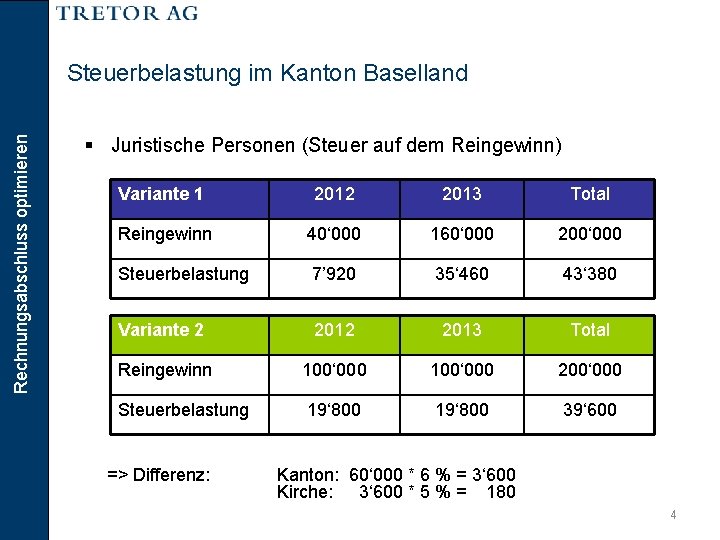
Rechnungsabschluss optimieren Steuerbelastung im Kanton Baselland § Juristische Personen (Steuer auf dem Reingewinn) Variante 1 2012 2013 Total Reingewinn 40‘ 000 160‘ 000 200‘ 000 Steuerbelastung 7’ 920 35‘ 460 43‘ 380 Variante 2 2013 Total Reingewinn 100‘ 000 200‘ 000 Steuerbelastung 19‘ 800 39‘ 600 => Differenz: Kanton: 60‘ 000 * 6 % = 3‘ 600 Kirche: 3‘ 600 * 5 % = 180 4
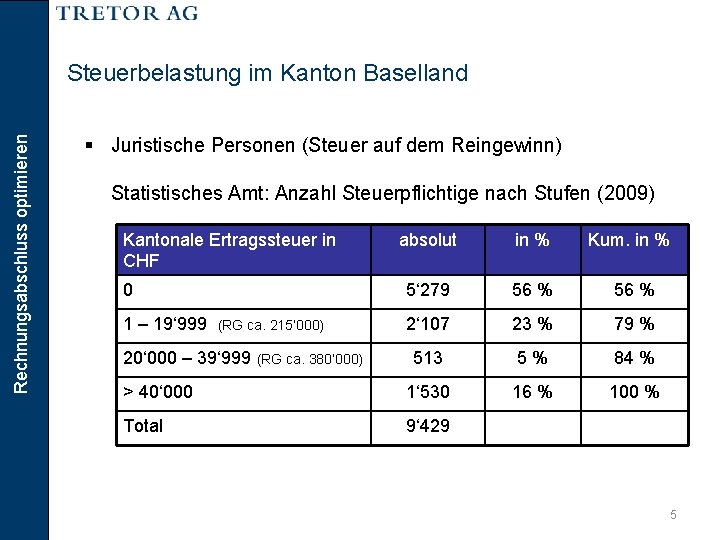
Rechnungsabschluss optimieren Steuerbelastung im Kanton Baselland § Juristische Personen (Steuer auf dem Reingewinn) Statistisches Amt: Anzahl Steuerpflichtige nach Stufen (2009) Kantonale Ertragssteuer in CHF absolut in % 5‘ 279 56 % 2‘ 107 23 % 79 % 513 5% 84 % > 40‘ 000 1‘ 530 16 % 100 % Total 9‘ 429 0 1 – 19‘ 999 (RG ca. 215‘ 000) 20‘ 000 – 39‘ 999 (RG ca. 380‘ 000) Kum. in % 5
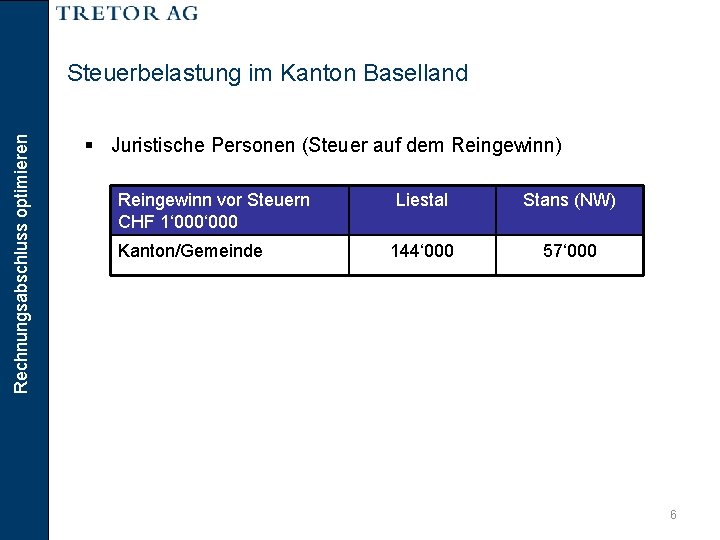
Rechnungsabschluss optimieren Steuerbelastung im Kanton Baselland § Juristische Personen (Steuer auf dem Reingewinn) Reingewinn vor Steuern CHF 1‘ 000 Kanton/Gemeinde Liestal Stans (NW) 144‘ 000 57‘ 000 6
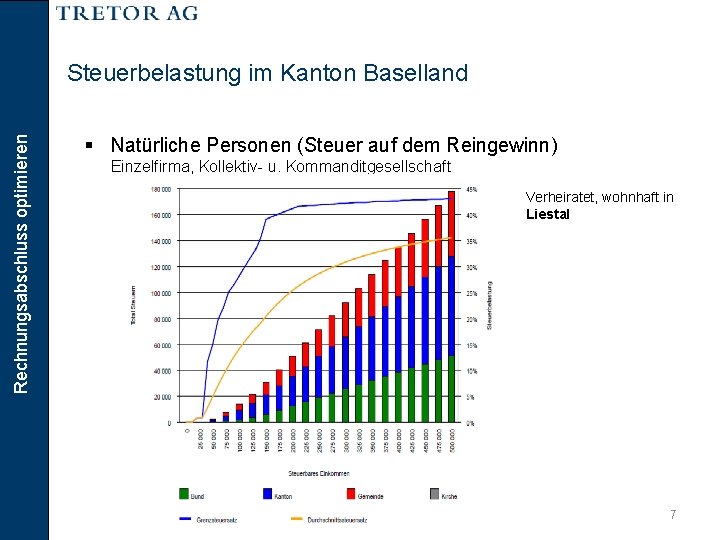
Rechnungsabschluss optimieren Steuerbelastung im Kanton Baselland § Natürliche Personen (Steuer auf dem Reingewinn) Einzelfirma, Kollektiv- u. Kommanditgesellschaft Verheiratet, wohnhaft in Liestal 7
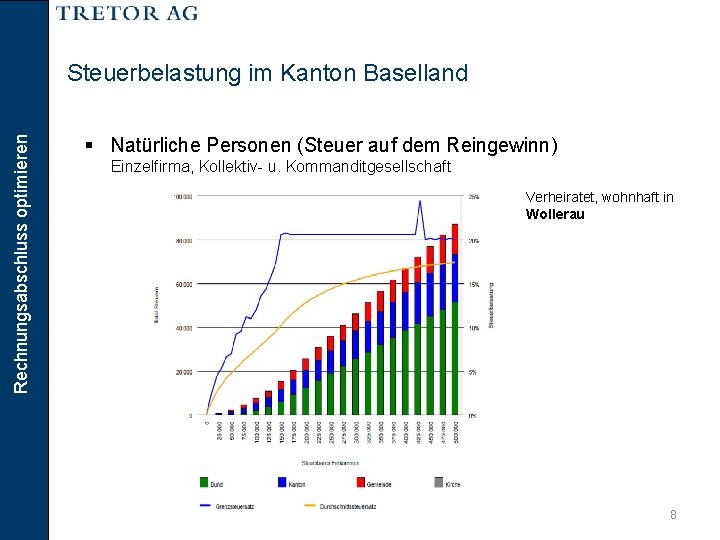
Rechnungsabschluss optimieren Steuerbelastung im Kanton Baselland § Natürliche Personen (Steuer auf dem Reingewinn) Einzelfirma, Kollektiv- u. Kommanditgesellschaft Verheiratet, wohnhaft in Wollerau 8
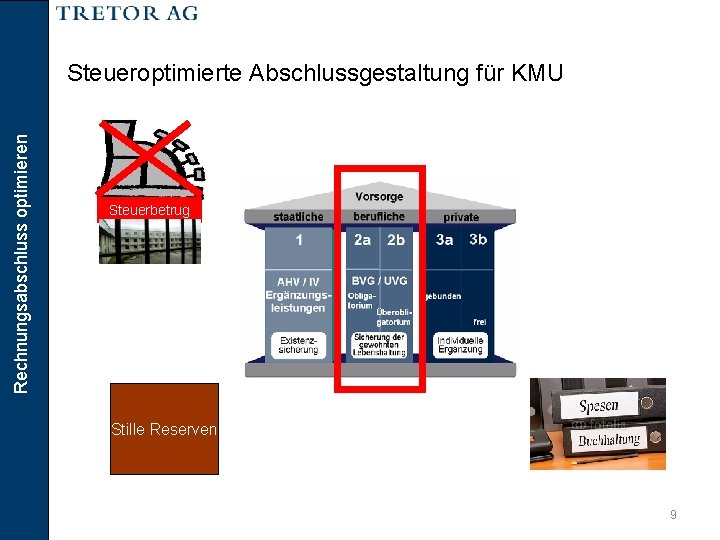
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU Steuerbetrug Stille Reserven 9
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU Stille Reserven § Effektiver Wert – Buchwert = stille Reserven § Stille Reserven sind nach Handelsrecht unbeschränkt möglich. § Handelsrechtlicher Buchhaltungsabschluss bildet die Grundlage für die Steuererklärung (=> Massgeblichkeitsprinzip) § Steuerverwaltung lässt stille Reserven beschränkt zu. Zu viel gebildete stille Reserven werden aufgerechnet. 10
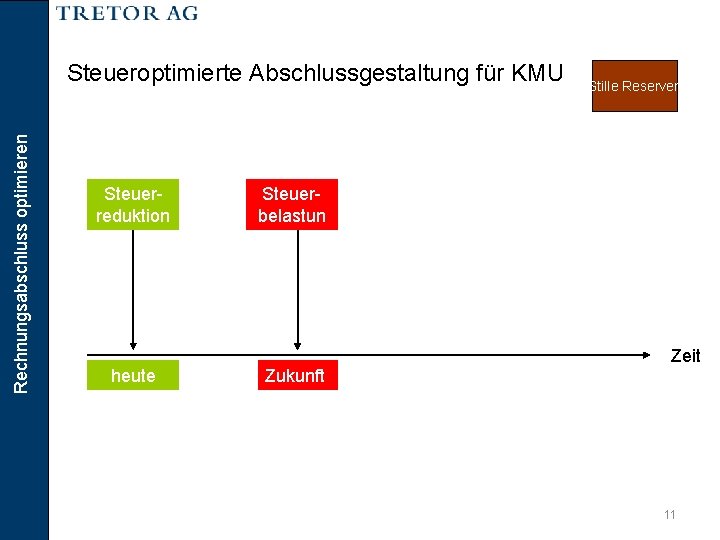
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU Steuerreduktion heute Stille Reserven Steuerbelastun g Zukunft Zeit 11
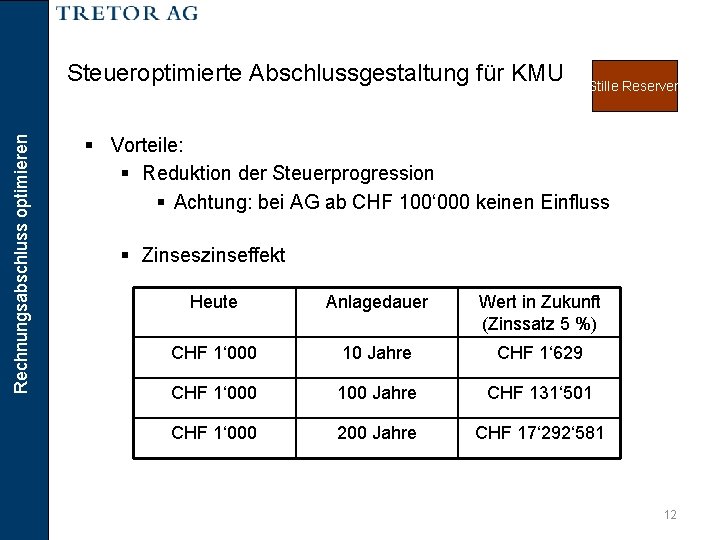
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU Stille Reserven § Vorteile: § Reduktion der Steuerprogression § Achtung: bei AG ab CHF 100‘ 000 keinen Einfluss § Zinseszinseffekt Heute Anlagedauer Wert in Zukunft (Zinssatz 5 %) CHF 1‘ 000 10 Jahre CHF 1‘ 629 CHF 1‘ 000 100 Jahre CHF 131‘ 501 CHF 1‘ 000 200 Jahre CHF 17‘ 292‘ 581 12
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU Stille Reserven § Steuerlich erlaubte Wertkorrekturen: § Delkredere: Total Debitorenbestand abzüglich Einzelwertberichtigung (mit Begründung) = Zwischentotal abzüglich 5 % auf Inlandforderungen abzüglich 10 % auf ausländischen Forderungen = Steuerwert 13
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU Stille Reserven § Steuerlich erlaubte Wertkorrekturen: § Vorräte: Total Vorräte zu Einstandspreisen/Herstellkosten abzüglich Einzelwertberichtigung (mit Begründung) = Zwischentotal abzüglich 33 1/3 Wertberichtigung = Steuerwert 14
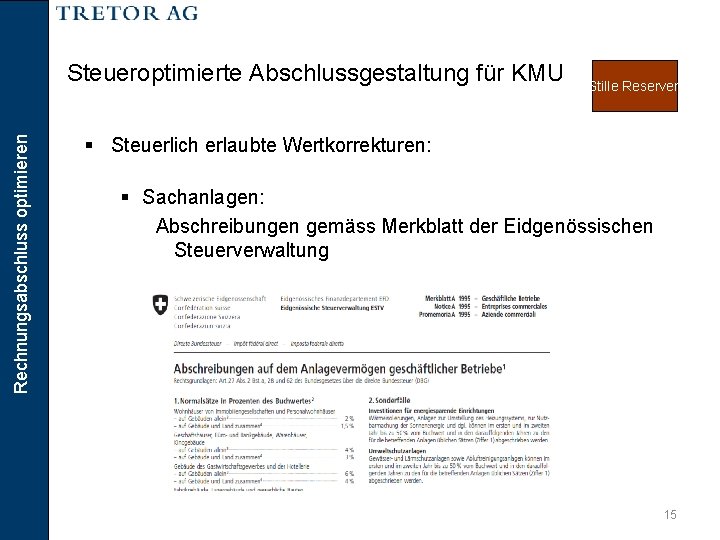
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU Stille Reserven § Steuerlich erlaubte Wertkorrekturen: § Sachanlagen: Abschreibungen gemäss Merkblatt der Eidgenössischen Steuerverwaltung 15
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU Stille Reserven § Steuerlich erlaubte Wertkorrekturen: § Rückstellungen: § Garantierückstellungen: In der Regel werden 2 – 3 % des Umsatzes als Rückstellung akzeptiert. § Weitere Rückstellung: Sofern betriebswirtschaftlich begründet. => Praxis der Steuerverwaltung BL hat sich aus unserer Erfahrung verschärft (Personalbestand für Steuerrevisionen wurde zudem erhöht). => Rückstellung für Boni: Auszahlung im Folgejahr verlangt. 16
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU Stille Reserven § Arbeitgeberbeitragsreserve: § freiwillige Vorauszahlungen des Arbeitgebers an Vorsorgeeinrichtungen der 2. Säule zur Deckung künftiger Arbeitgeberverpflichtungen § bis zum fünffachen jährlichen Arbeitgeberbeitrag § Personalaufwand erhöht sich, Reingewinn reduziert sich § Arbeitgeber kann in wirtschaftlich schlechteren Zeiten von diesen Reserven zehren (Achtung: keine Rückzahlung möglich) 17
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU § Repräsentationsspesenreglemente: § sind grundsätzlich durch die kantonale Steuerverwaltung zu genehmigen § Leitende Angestellte, Geschäftsinhaber § i. d. R. 3, 5 % - 5 % des jährlichen Bruttolohns (max. CHF 20‘ 000) § Mit der Pauschalentschädigung sind sämtliche Kleinauslagen bis CHF 50 pro Ereignis abgegolten. § Pauschale Repräsentationsspesen, für welche kein genehmigtes Spesenreglement vorliegt oder die nicht vom Veranlagungspersonal genehmigt worden sind, müssen vollständig als steuerbares Erwerbseinkommen aufgerechnet werden. => Musterspesenreglement der eidgenössischen Steuerkonferenz 18
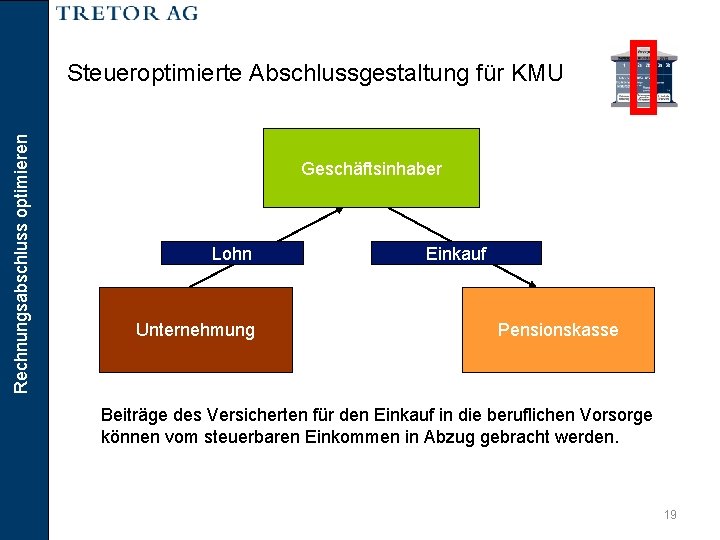
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU Geschäftsinhaber Lohn Unternehmung Einkauf Pensionskasse Beiträge des Versicherten für den Einkauf in die beruflichen Vorsorge können vom steuerbaren Einkommen in Abzug gebracht werden. 19
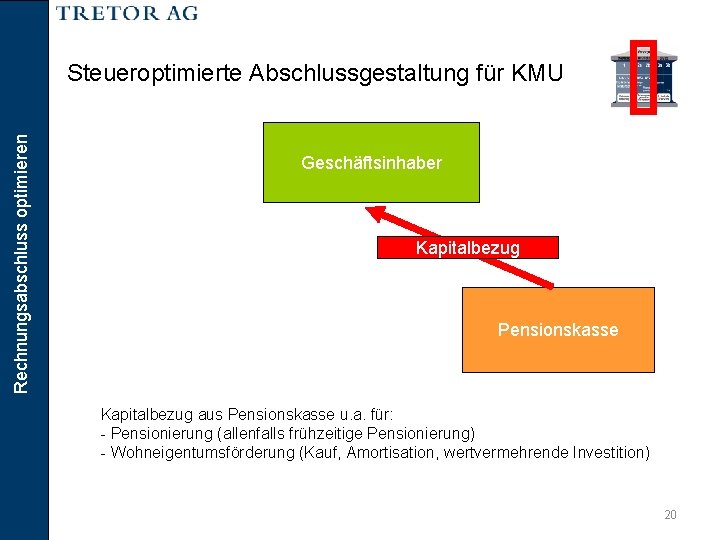
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU Geschäftsinhaber Kapitalbezug Pensionskasse Kapitalbezug aus Pensionskasse u. a. für: - Pensionierung (allenfalls frühzeitige Pensionierung) - Wohneigentumsförderung (Kauf, Amortisation, wertvermehrende Investition) 20
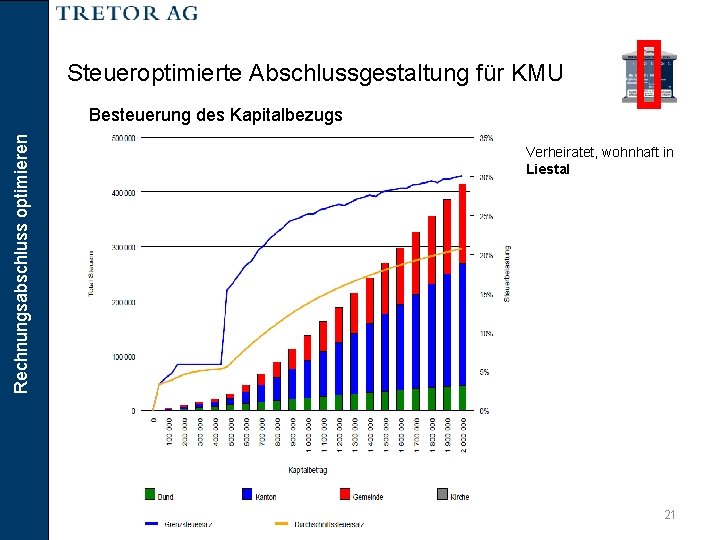
Steueroptimierte Abschlussgestaltung für KMU Rechnungsabschluss optimieren Besteuerung des Kapitalbezugs Verheiratet, wohnhaft in Liestal 21
Steueroptimierte Abschlussgestaltung für KMU Rechnungsabschluss optimieren Besteuerung des Kapitalbezugs Verheiratet, wohnhaft in Rheinfelden 22
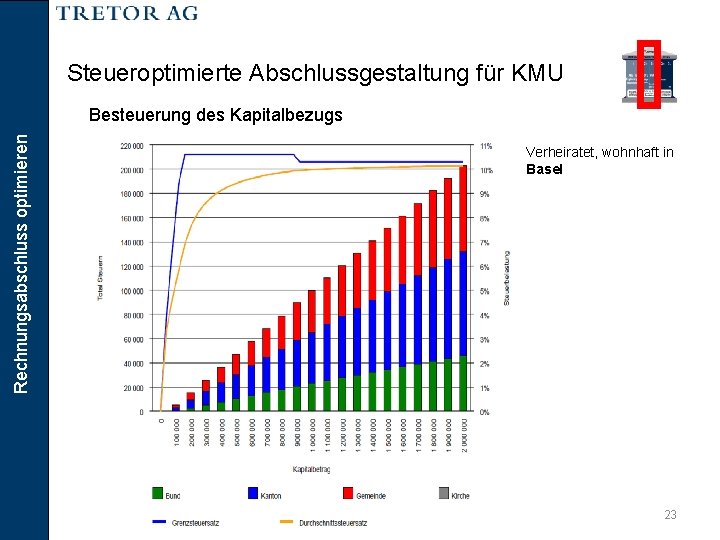
Steueroptimierte Abschlussgestaltung für KMU Rechnungsabschluss optimieren Besteuerung des Kapitalbezugs Verheiratet, wohnhaft in Basel 23
Steueroptimierte Abschlussgestaltung für KMU Rechnungsabschluss optimieren Besteuerung des Kapitalbezugs Verheiratet, wohnhaft in Dornach 24
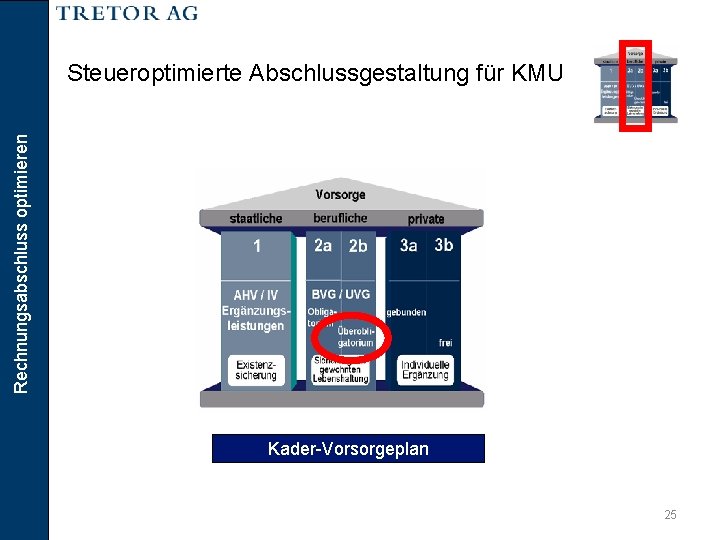
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU Kader-Vorsorgeplan 25
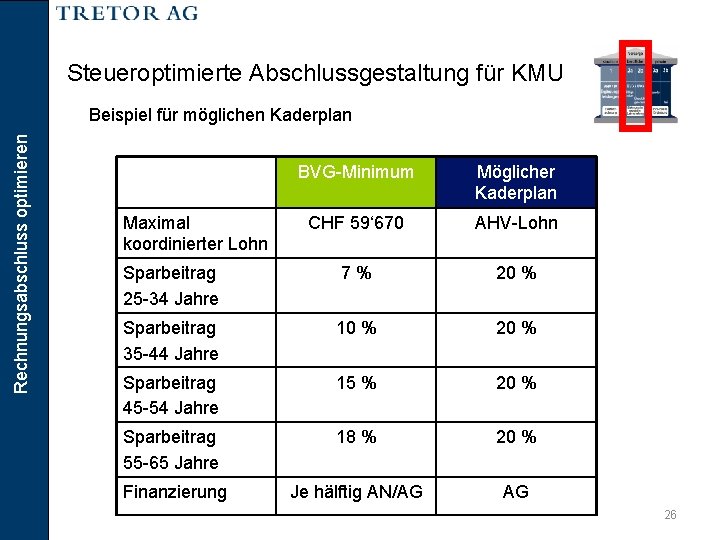
Steueroptimierte Abschlussgestaltung für KMU Rechnungsabschluss optimieren Beispiel für möglichen Kaderplan BVG-Minimum Möglicher Kaderplan CHF 59‘ 670 AHV-Lohn Sparbeitrag 25 -34 Jahre 7% 20 % Sparbeitrag 35 -44 Jahre 10 % 20 % Sparbeitrag 45 -54 Jahre 15 % 20 % Sparbeitrag 55 -65 Jahre 18 % 20 % Finanzierung Je hälftig AN/AG AG Maximal koordinierter Lohn 26
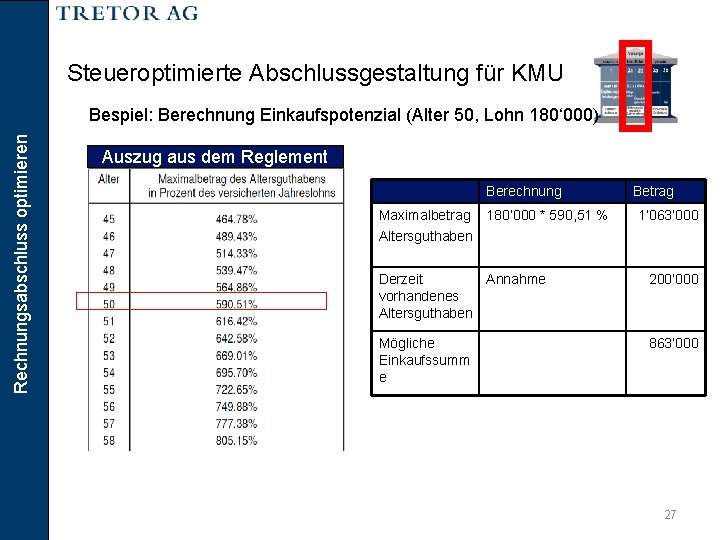
Steueroptimierte Abschlussgestaltung für KMU Rechnungsabschluss optimieren Bespiel: Berechnung Einkaufspotenzial (Alter 50, Lohn 180‘ 000) Auszug aus dem Reglement Berechnung Maximalbetrag 180‘ 000 * 590, 51 % Altersguthaben Betrag 1‘ 063‘ 000 Derzeit Annahme vorhandenes Altersguthaben 200‘ 000 Mögliche Einkaufssumm e 863‘ 000 27
Rechnungsabschluss optimieren Steueroptimierte Abschlussgestaltung für KMU FAZIT § Für viele Steuerpflichtige ist die Optimierung ihrer Pensionskasse die mit Abstand wirkungsvollste Steuerplanungsmassnahme. § Rund um die berufliche Vorsorge gibt es interessante Gestaltungsmöglichkeiten wie zum Beispiel: § Einkauf in die vollen reglementarischen Leistungen § Frühpensionierung § Kapitalbezug § Reduktion des Beschäftigungsgrades ab Alter 58 § Aufgeschobene Pensionierung 28
Rechnungsabschluss optimieren Inhaltsverzeichnis § Steueroptimierte Abschlussgestaltung für KMU (Philipp Hammel) § Steuerbelastung im Kanton Baselland § Stille Reserven § Spesen § Berufliche Vorsorge § Lohn oder Dividende (Martin Dettwiler) § Unternehmenssteuerreform II, reduzierte Dividendenbesteuerung § Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug § Stolpersteine aus der Praxis (Martin Dettwiler) 29
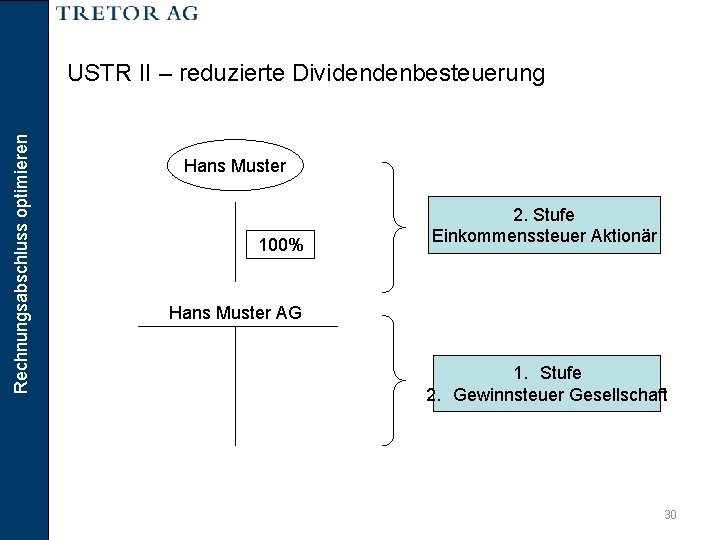
Rechnungsabschluss optimieren USTR II – reduzierte Dividendenbesteuerung Hans Muster 100% 2. Stufe Einkommenssteuer Aktionär Hans Muster AG 1. Stufe 2. Gewinnsteuer Gesellschaft 30
Rechnungsabschluss optimieren USTR II – reduzierte Dividendenbesteuerung § Durch die wirtschaftliche Doppelbelastung mit der Gewinnsteuer auf den erzielten Gewinnen der Unternehmung einerseits und der Einkommenssteuer beim Bezug der Gewinne durch den Inhaber andererseits resultierten regelmässig Gesamtbelastungen in der Höhe von gegen 60%. § Mit der Einführung der USTR II per 1. Januar 2009 werden Dividenden aus massgeblichen Beteiligungen (Beteiligung >10%) durch den Bund reduziert besteuert. § Mittlerweile kennen auch sämtliche Kantone (einzige Ausnahme Kanton Neuenburg) entsprechende Entlastungen. 31
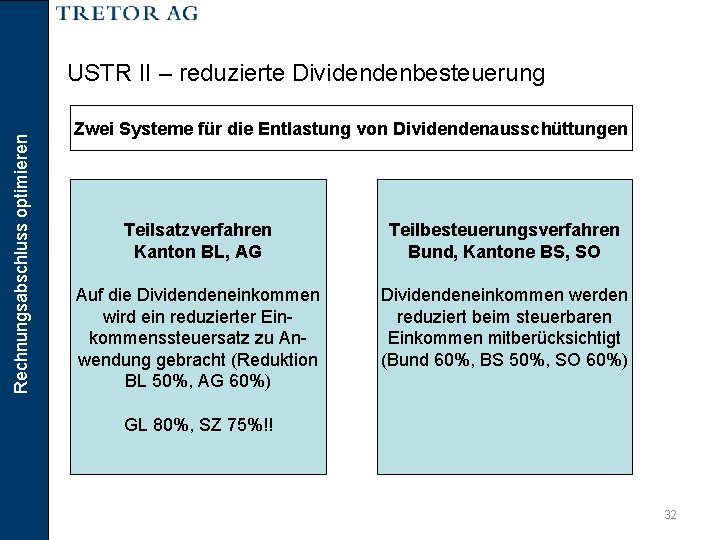
Rechnungsabschluss optimieren USTR II – reduzierte Dividendenbesteuerung Zwei Systeme für die Entlastung von Dividendenausschüttungen Teilsatzverfahren Kanton BL, AG Teilbesteuerungsverfahren Bund, Kantone BS, SO Auf die Dividendeneinkommen wird ein reduzierter Einkommenssteuersatz zu Anwendung gebracht (Reduktion BL 50%, AG 60%) Dividendeneinkommen werden reduziert beim steuerbaren Einkommen mitberücksichtigt (Bund 60%, BS 50%, SO 60%) GL 80%, SZ 75%!! 32
Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug Rechnungsabschluss optimieren Ausgangslage Die Hans Muster AG (Handelsbetrieb) und der Inhaber Hans Muster sind beide in Liestal domiziliert resp. wohnhaft. Gewinn Geschäftsjahr 2012: CHF 300‘ 000* * Gewinn vor Verbuchung resp. Entnahme eines Inhaberlohnes (und der entsprechenden Sozialversicherungsbeiträge) Anhand von Modelrechnungen soll aufgezeigt werden, welche steuerliche Auswirkungen der Bezug dieses Gewinnes - als Dividende - als Lohn - als Kombinationen der beiden Bezugsmöglichkeiten hat. 33
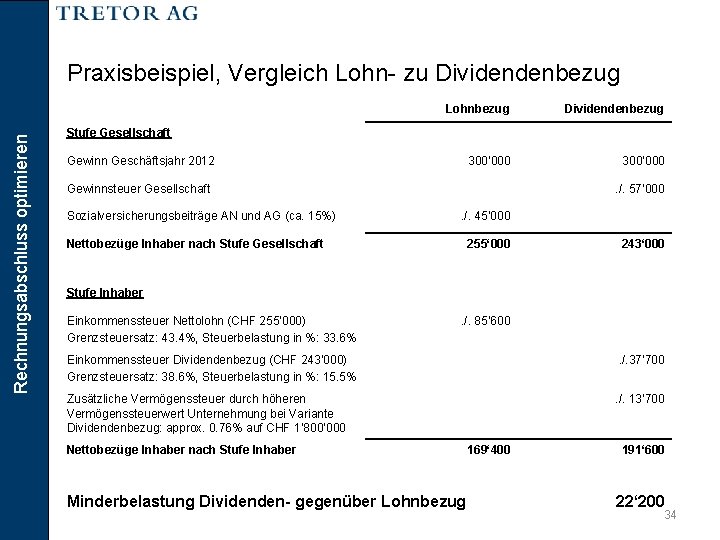
Rechnungsabschluss optimieren Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug Lohnbezug Dividendenbezug 300‘ 000 Stufe Gesellschaft Gewinn Geschäftsjahr 2012 Gewinnsteuer Gesellschaft Sozialversicherungsbeiträge AN und AG (ca. 15%) . /. 57‘ 000. /. 45‘ 000 Nettobezüge Inhaber nach Stufe Gesellschaft 255‘ 000 243‘ 000 Stufe Inhaber Einkommenssteuer Nettolohn (CHF 255‘ 000) Grenzsteuersatz: 43. 4%, Steuerbelastung in %: 33. 6% . /. 85‘ 600 Einkommenssteuer Dividendenbezug (CHF 243‘ 000) Grenzsteuersatz: 38. 6%, Steuerbelastung in %: 15. 5% . /. 37‘ 700 Zusätzliche Vermögenssteuer durch höheren Vermögenssteuerwert Unternehmung bei Variante Dividendenbezug: approx. 0. 76% auf CHF 1‘ 800‘ 000 . /. 13‘ 700 Nettobezüge Inhaber nach Stufe Inhaber Minderbelastung Dividenden- gegenüber Lohnbezug 169‘ 400 191‘ 600 22‘ 200 34
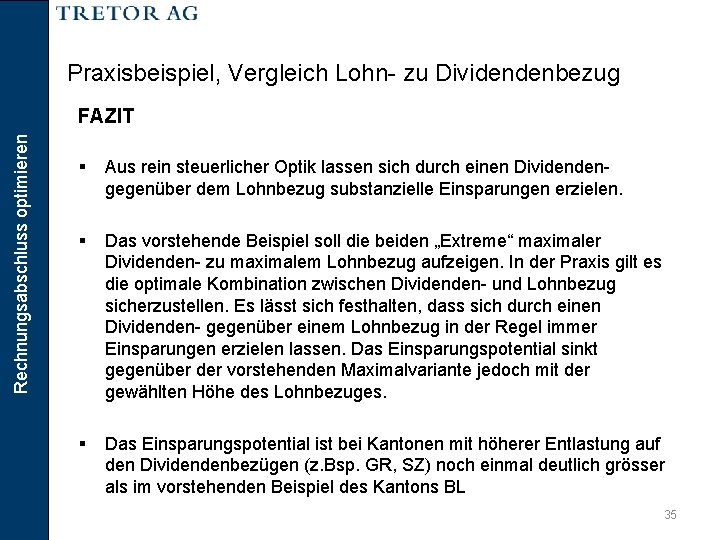
Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug Rechnungsabschluss optimieren FAZIT § Aus rein steuerlicher Optik lassen sich durch einen Dividendengegenüber dem Lohnbezug substanzielle Einsparungen erzielen. § Das vorstehende Beispiel soll die beiden „Extreme“ maximaler Dividenden- zu maximalem Lohnbezug aufzeigen. In der Praxis gilt es die optimale Kombination zwischen Dividenden- und Lohnbezug sicherzustellen. Es lässt sich festhalten, dass sich durch einen Dividenden- gegenüber einem Lohnbezug in der Regel immer Einsparungen erzielen lassen. Das Einsparungspotential sinkt gegenüber der vorstehenden Maximalvariante jedoch mit der gewählten Höhe des Lohnbezuges. § Das Einsparungspotential ist bei Kantonen mit höherer Entlastung auf den Dividendenbezügen (z. Bsp. GR, SZ) noch einmal deutlich grösser als im vorstehenden Beispiel des Kantons BL 35
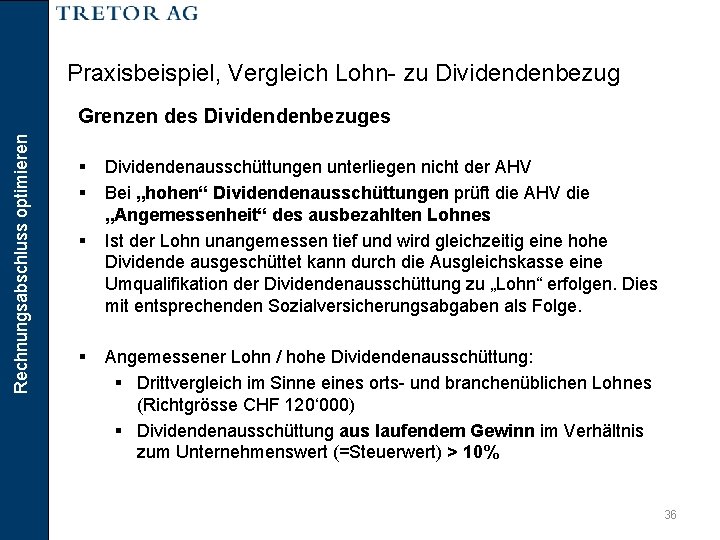
Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug Rechnungsabschluss optimieren Grenzen des Dividendenbezuges § § Dividendenausschüttungen unterliegen nicht der AHV Bei „hohen“ Dividendenausschüttungen prüft die AHV die „Angemessenheit“ des ausbezahlten Lohnes Ist der Lohn unangemessen tief und wird gleichzeitig eine hohe Dividende ausgeschüttet kann durch die Ausgleichskasse eine Umqualifikation der Dividendenausschüttung zu „Lohn“ erfolgen. Dies mit entsprechenden Sozialversicherungsabgaben als Folge. Angemessener Lohn / hohe Dividendenausschüttung: § Drittvergleich im Sinne eines orts- und branchenüblichen Lohnes (Richtgrösse CHF 120‘ 000) § Dividendenausschüttung aus laufendem Gewinn im Verhältnis zum Unternehmenswert (=Steuerwert) > 10% 36
Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug Rechnungsabschluss optimieren Grenzen des Dividendenbezuges § § § AHV-Beiträge sind bis 84‘ 240 (Stand 2013) rentenbildend. Diese Summe sollte somit als Mindestlohn definiert werden. Darüber hinaus entsprechen die Beiträge an die AHV einer reinen Sozialabgabe. AHV-Lohn definiert auch übrige Sozialversicherungsleistungen wie § Krankentaggeldleistungen § Unfalltaggeldleistungen § BVG-Leistungen (2. Säule) AHV-Lohn muss somit zwingend auf den Leistungsbedarf im Unfallund Krankheitsfall abgestimmt werden. 37
Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug Rechnungsabschluss optimieren Einfluss einer Dividende auf den Vermögenssteuerwert § § § Senkung des Lohnes zu Gunsten einer Dividende hat einen höheren Gewinn der Unternehmung zur Folge Die Steuerverwaltung ermittelt den Unternehmenswert für die Festsetzung der Vermögenssteuer jährlich gemäss spezieller Wegleitung Unternehmenswert setzt sich aus Ertrags- und Substanzwert zusammen, wobei der Ertragswert höher gewichtet wird Kanton Baselland kennt im nationalen Vergleich eine der höchsten Vermögenssteuerbelastungen (0. 46% + Gemeindesteuer) Jedoch Reduktion des Vermögenssteuerwertes der Aktien bei „dividendenlosen“ Gesellschaften (Reduktion um 50%)… eine weitergehende Reduktion ist auf Gesuch hin bei der kantonalen Taxationskommission möglich 38
Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug Rechnungsabschluss optimieren Optimierungspotential Vermögenssteuerwert § § Thesaurierung der Gewinne über einen Zeitraum von 4 bis 5 Jahren In diesen Zeitabständen Bezug der Gewinne als Substanzdividende Liquiditätsbedarf des Aktionärs kann während der „bezugslosen“ Phase durch die Gewährung von Darlehen der Gesellschaft gedeckt werden. Dadurch ist Absenkung des Vermögenssteuerwertes aufgrund der kantonalen Bestimmungen BL (siehe vorstehend) möglich. 39
Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug Rechnungsabschluss optimieren Ausschüttungen von Substanzdividenden § § Substanzdividenden werden aus Gewinnen, welche in den Vorjahren erzielt wurden ausgerichtet Der Belastungsvergleich des Dividenden- gegenüber dem Lohnbezug wird noch einmal interessanter, da es sich bei den ausgeschütteten Dividenden um auf Unternehmensstufe bereits in den Vorjahren versteuerte Gewinne handelt. 40
Rechnungsabschluss optimieren Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug Dividendenausschüttungen – Verrechnungssteuer nicht vergessen!! § § § Dividendenausschüttungen unterliegen der Verrechnungssteuer von 35% Fälligkeit der Dividendenausschüttung kann/sollte anlässlich der Generalversammlung geregelt werden. Die Verrechnungssteuer ist 30 Tage nach Fälligkeit der Dividende geschuldet Der Bund verzinst die Verrechnungssteuer nicht! Bei substanziellen Dividendenausschüttungen sollte die Dividendenfälligkeit daher auf den Dezember gelegt werden Rückerstattung der Verrechnungssteuer erfolgt an den Aktionär… durch frühzeitige Einreichung der privaten Steuererklärung kann die Rückerstattung beschleunigt werden. 41
Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug Rechnungsabschluss optimieren Schlussfolgerungen § § Generell sind Dividendenausschüttungen steuergünstiger als Lohnauszahlungen. Es besteht diesbezüglich substanzielles Optimierungspotential welches durch die Unternehmer ausgeschöpft werden sollte Aufgrund der steuerlichen Wechselwirkungen und den sozialversicherungsrechtlichen Aspekten ist eine sorgfältige und individuelle Planung unabdingbar. Für eine seriöse und umfassende Planung müssen zwingend § die geschäftliche und die private Steuersituation § die Sozialversicherungsabgaben § die Vermögenssteuern § die Altersvorsorge und Risikodeckung beurteilt werden 42
Rechnungsabschluss optimieren Inhaltsverzeichnis § Steueroptimierte Abschlussgestaltung für KMU (Philipp Hammel) § Steuerbelastung im Kanton Baselland § Stille Reserven § Spesen § Berufliche Vorsorge § Lohn oder Dividende (Martin Dettwiler) § Unternehmenssteuerreform II, reduzierte Dividendenbesteuerung § Praxisbeispiel, Vergleich Lohn- zu Dividendenbezug § Stolpersteine aus der Praxis (Martin Dettwiler) 43
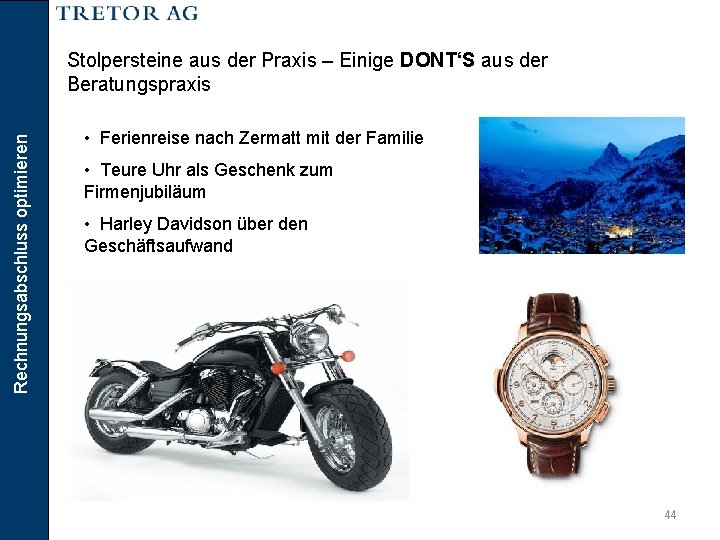
Rechnungsabschluss optimieren Stolpersteine aus der Praxis – Einige DONT‘S aus der Beratungspraxis • Ferienreise nach Zermatt mit der Familie • Teure Uhr als Geschenk zum Firmenjubiläum • Harley Davidson über den Geschäftsaufwand 44
Rechnungsabschluss optimieren Stolpersteine aus der Praxis – Einige DONT‘S aus der Beratungspraxis Leasingfahrzeug – Übernahme durch Inhaber nach Ablauf Leasing § § § Leasingfahrzeug wird auf einen symbolischen Restwert geleast Nach Ablauf der Leasingdauer bezahlt der Inhaber den Restwert und übernimmt das Fahrzeug. Der Inhaber verkauft das Fahrzeug anschliessend 45
Stolpersteine aus der Praxis – Einige DONT‘S aus der Beratungspraxis Rechnungsabschluss optimieren Folgen § § Ausgaben, welche der Gesellschaft belastet werden müssen „geschäftsmässig begründet“ sein! Leistungen, welche der Inhaber von der Gesellschaft bezieht, müssen dem „Drittvergleich“ standhalten! § Alle vorliegenden Leistungen werden als „geldwerte Leistung“ an den Inhaber bezeichnet. Aufdeckung kann erfolgen durch § die Ausgleichskasse § die Steuerverwaltung § die Mehrwertsteuerverwaltung § Die verschiedenen Verwaltungen sprechen miteinander! Die Gefahr einer Aufdeckung ist hoch! Ärger ist vorprogrammiert! 46
Rechnungsabschluss optimieren Vielen Dank für Ihre Aufmerksamkeit! TRETOR AG Industriestrasse 7 4410 Liestal Tel. 061 926 83 83 philipp. hammel@tretor. ch martin. dettwiler@tretor. ch 47
- Slides: 47