
RAUNOVODSTVO I FINANSIJE 1 BILANS STANJA 2 BILANS
RAČUNOVODSTVO I FINANSIJE
1. BILANS STANJA 2. BILANS USPEHA 3. BILANS TOKOVA GOTOVINE 4. NEKI ASPEKTI PORESKOG BILANSA 5. IZVEŠTAJ O POSLOVANJU
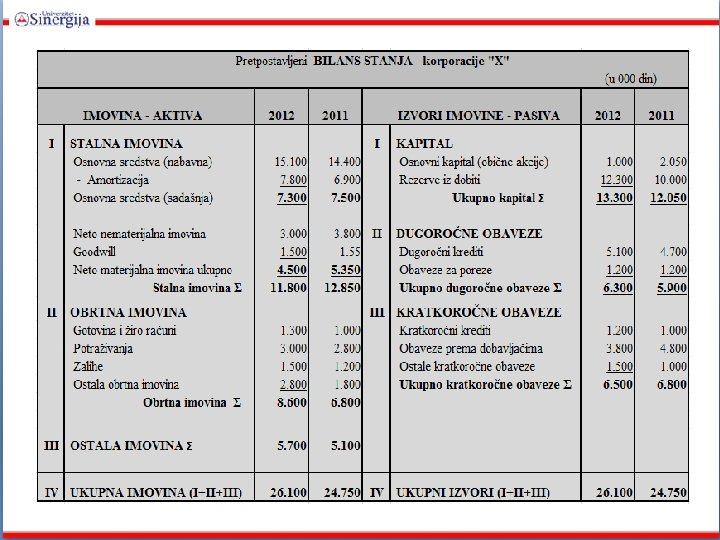
BILANS STANJA (balance sheet) latinska reč „bilanx libra“ - vaga sa dva tasa Aktiva i pasiva bilansa stanja, treba da je u stalnoj ravnoteži (aktiva = pasiva). Zašto?
BILANS USPEHA (profit nad loss account) q Dvostrani pregled sa jasno i precizno definisanim poglavljima i podacima izuzetim iz sintetičkih, knjigovodstvenih konta rezultata bruto bilansa. q Konta prihoda, rashoda i dobiti, q Utiču na konačan saldo imovine, odnosno njeno povećanje ili smanjenje. q Dobit je obračunska kategorija ≠ Novčanim tokovima

ANALIZA IZVEŠTAJA O POSLOVANJU qračuni pokrića qracio brojevi qneto obrtni fond qcash flow analiza
RAČUNI POKRIĆA Primena: q Načela i q Vertikalnih i horizontalnih pravila finansiranja
NAČELA FINANSIRANJA q. Načelo finansijske stabilnosti* q. Načelo likvidnosti q. Načelo rentabilnosti q. Načelo finansijske elastičnosti q. Načelo finansijske nezavisnosti q. Načelo finansijske snage
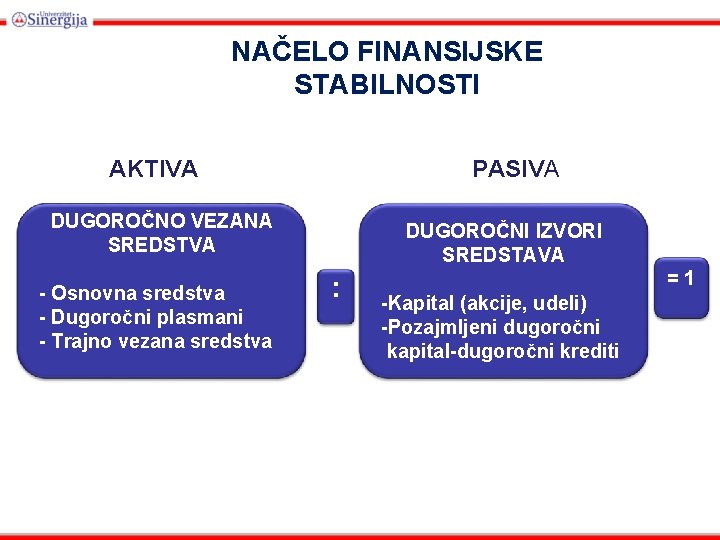
NAČELO FINANSIJSKE STABILNOSTI AKTIVA PASIVA DUGOROČNO VEZANA SREDSTVA - Osnovna sredstva - Dugoročni plasmani - Trajno vezana sredstva DUGOROČNI IZVORI SREDSTAVA : -Kapital (akcije, udeli) -Pozajmljeni dugoročni kapital-dugoročni krediti =1
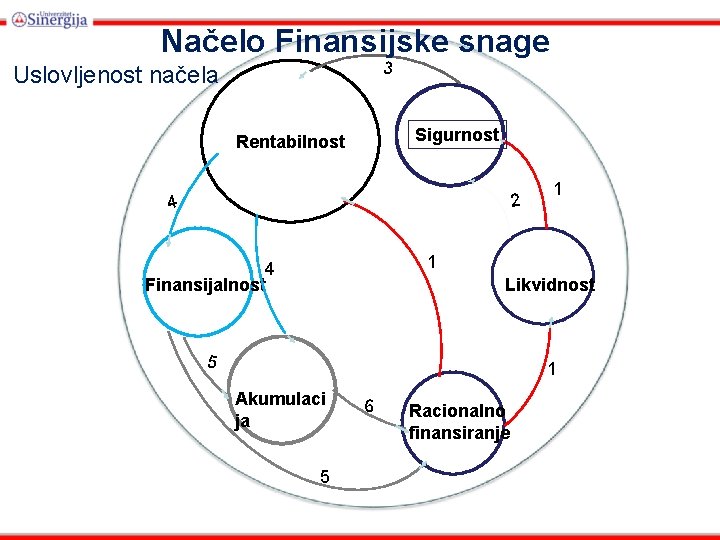
Načelo Finansijske snage 3 Uslovljenost načela Sigurnost Rentabilnost 2 4 1 1 4 Finansijalnost Likvidnost 5 1 Akumulaci ja 5 6 Racionalno finansiranje
PRAVILA FINANSIRANJA VERTIKALNA q. Pravila odnosa između vlastitih i pozajmljenih izvora* q. Pravila odnosa između rezervi i nominalnog kapitala q. Pravila odnosa između dugoročnog i kratkoročnog kapitala
PRAVILA FINANSIRANJA HORIZONTALNA q. Zlatno (bankarsko) pravilo finansiranja q. Zlatna bilansna pravilo finansiranja* q. Ostala pravila finansiranja
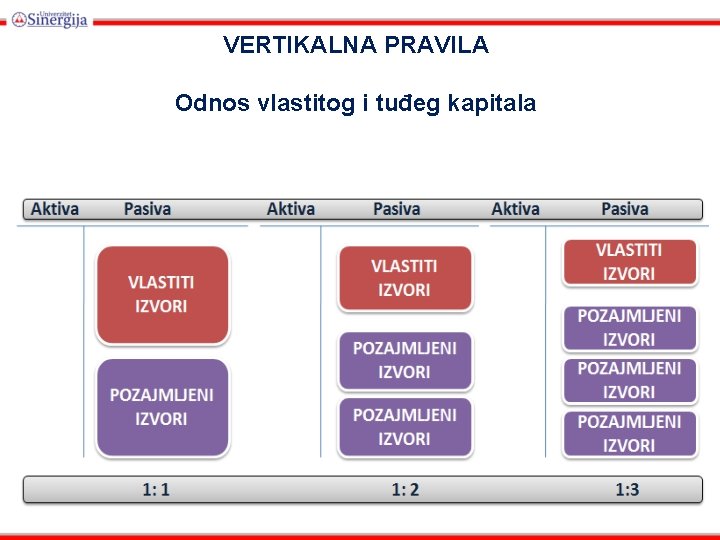
VERTIKALNA PRAVILA Odnos vlastitog i tuđeg kapitala
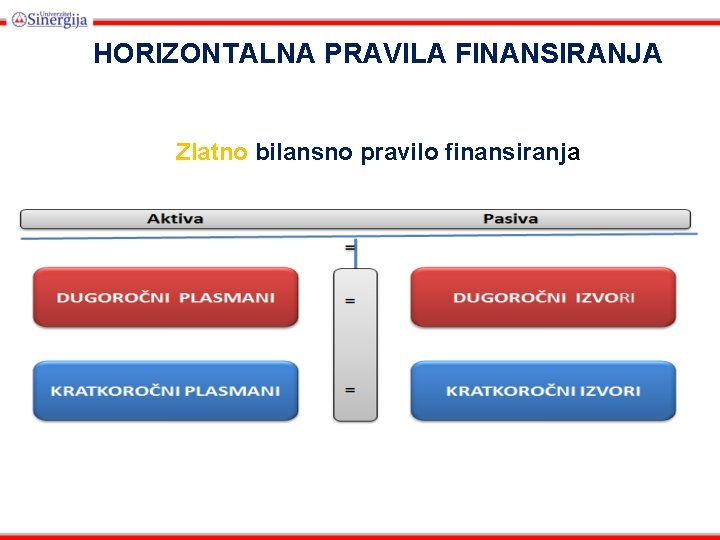
HORIZONTALNA PRAVILA FINANSIRANJA Zlatno bilansno pravilo finansiranja
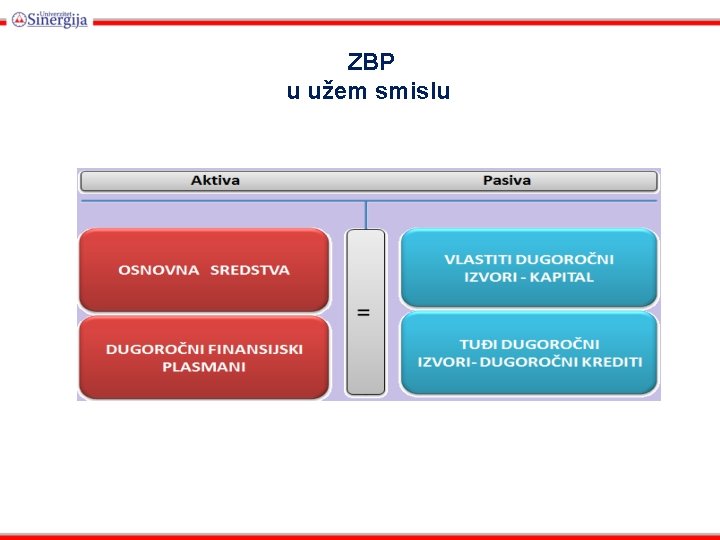
ZBP u užem smislu
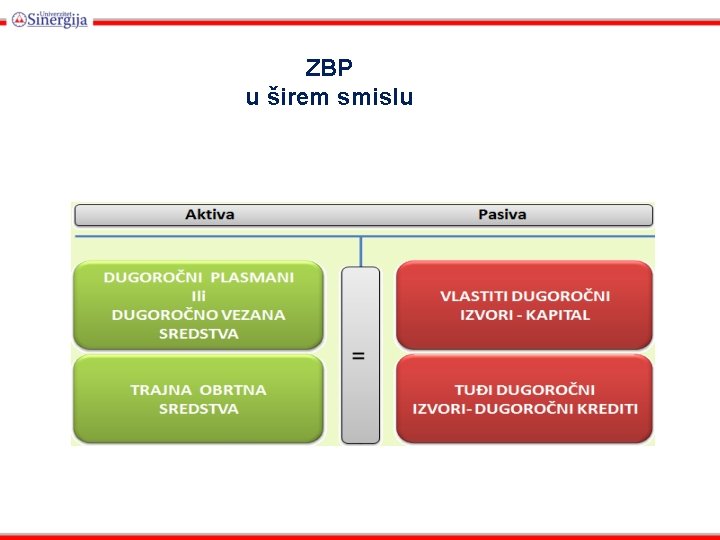
ZBP u širem smislu
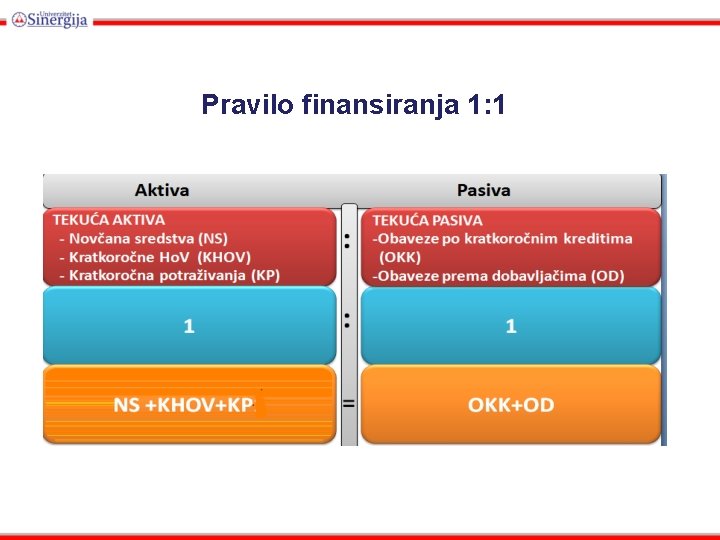
Pravilo finansiranja 1: 1
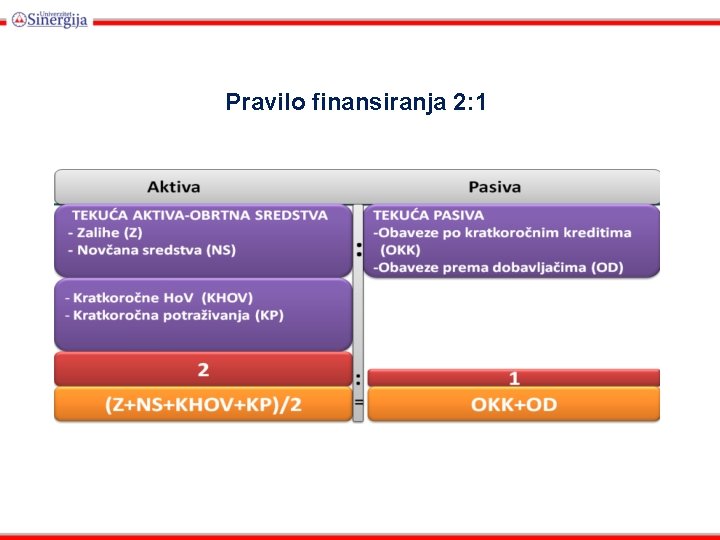
Pravilo finansiranja 2: 1
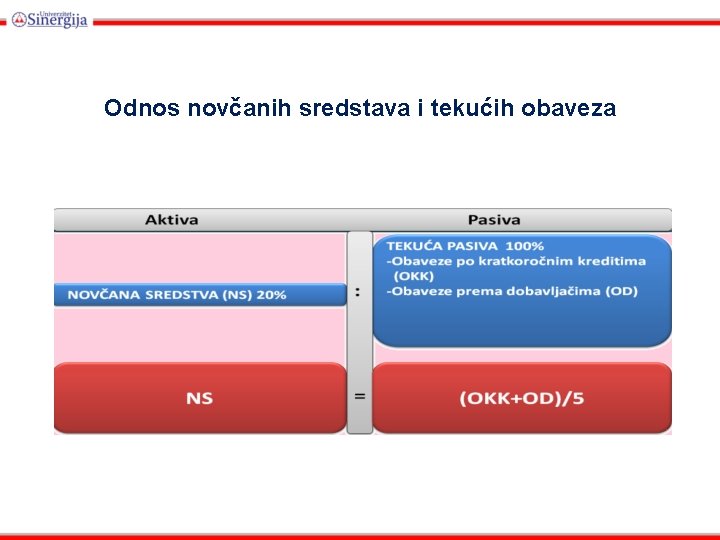
Odnos novčanih sredstava i tekućih obaveza
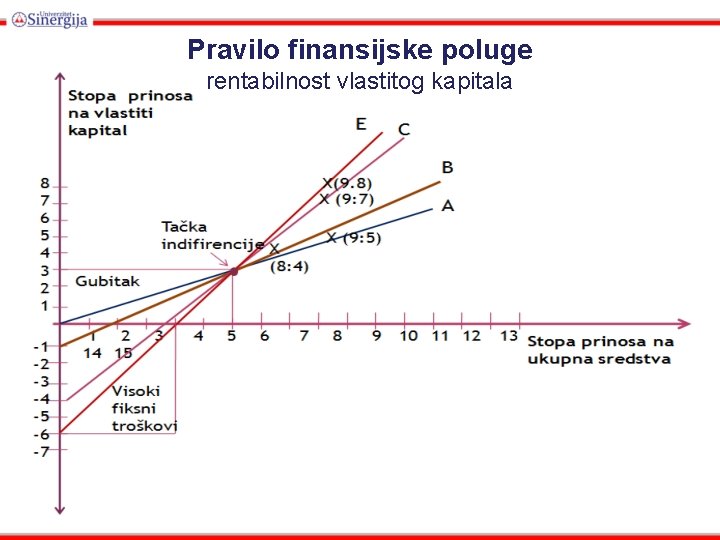
Pravilo finansijske poluge rentabilnost vlastitog kapitala
RACIO BROJEVI (lat. rationalis) Brojčano iskazana međuzavisnost pojava: a) prosti racio – međuzavisnost samo između 2 pojave b) složeni racio - brojčano izražen odnos između > 2 pojave
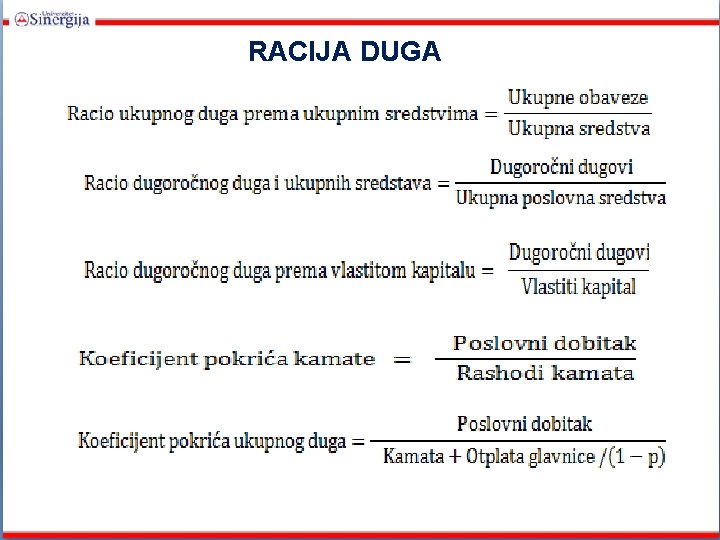
§ Racija likvidnosti § Racija aktivnosti § Racija duga (leveridža) ili poluge § Racija rentabilnosti (profitabilnosti) § Racija tržišta § Du Pont sistem analize
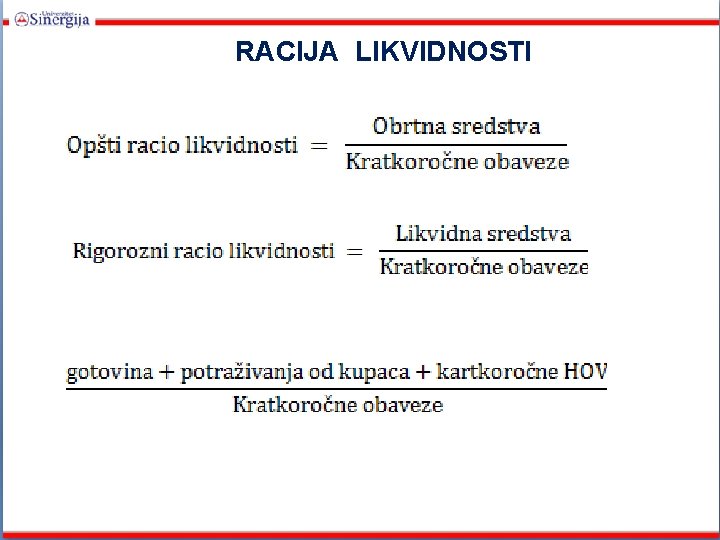
RACIJA LIKVIDNOSTI
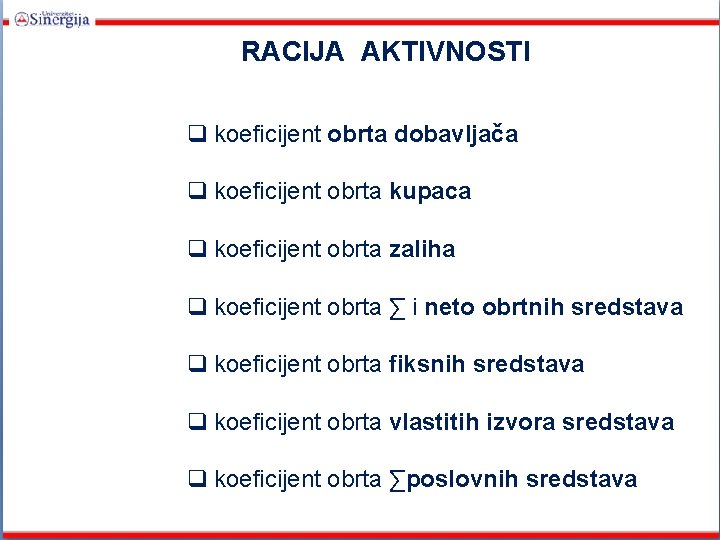
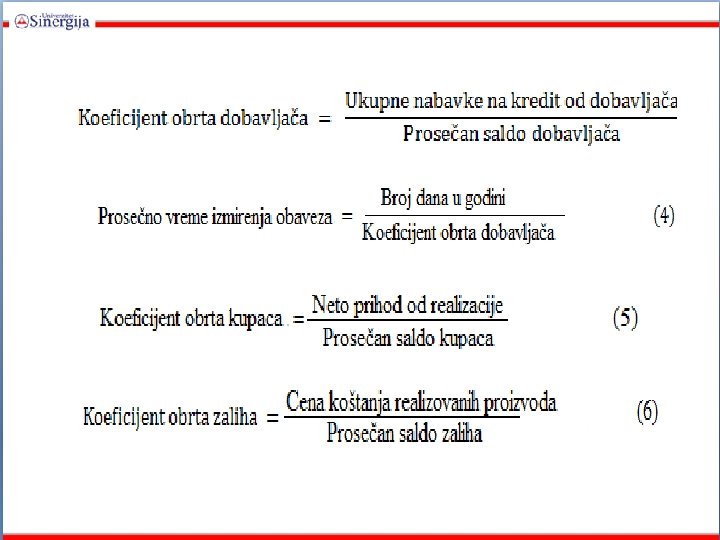
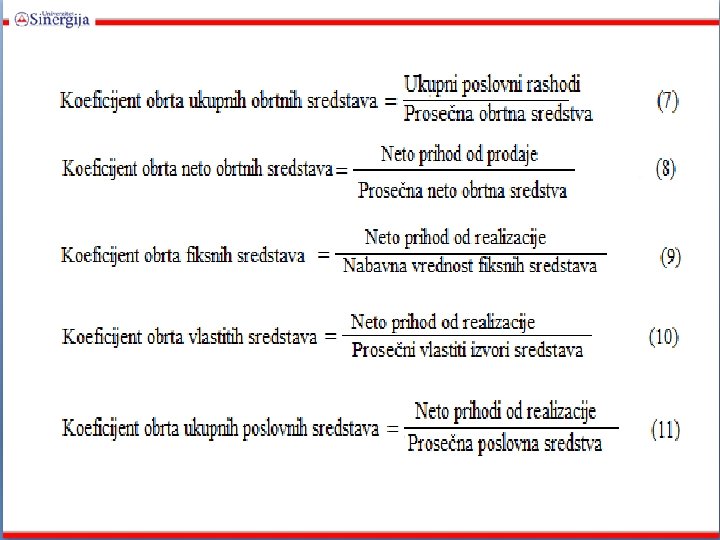
RACIJA AKTIVNOSTI q koeficijent obrta dobavljača q koeficijent obrta kupaca q koeficijent obrta zaliha q koeficijent obrta ∑ i neto obrtnih sredstava q koeficijent obrta fiksnih sredstava q koeficijent obrta vlastitih izvora sredstava q koeficijent obrta ∑poslovnih sredstava
RACIJA DUGA
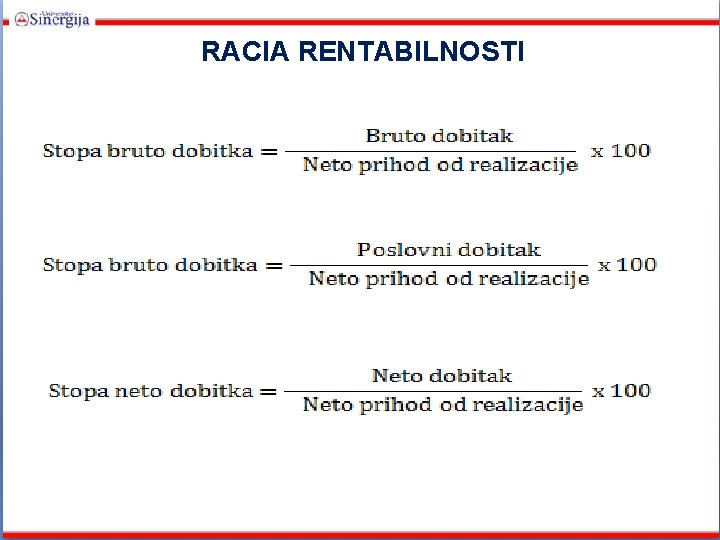
RACIA RENTABILNOSTI
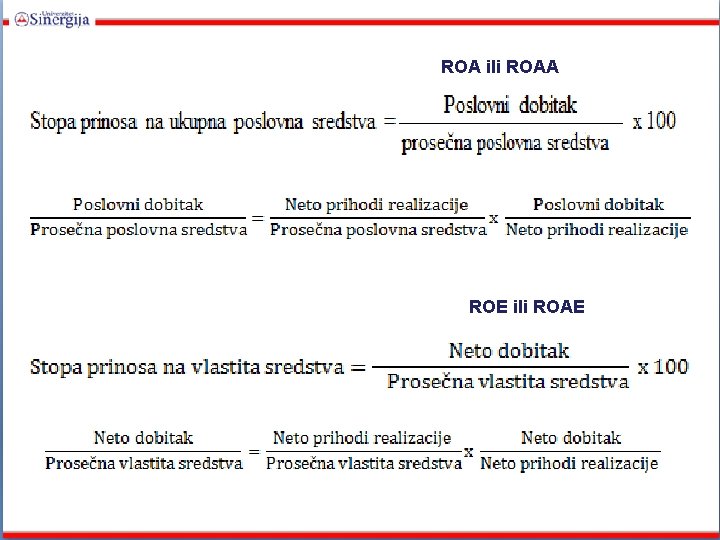
ROA ili ROAA ROE ili ROAE
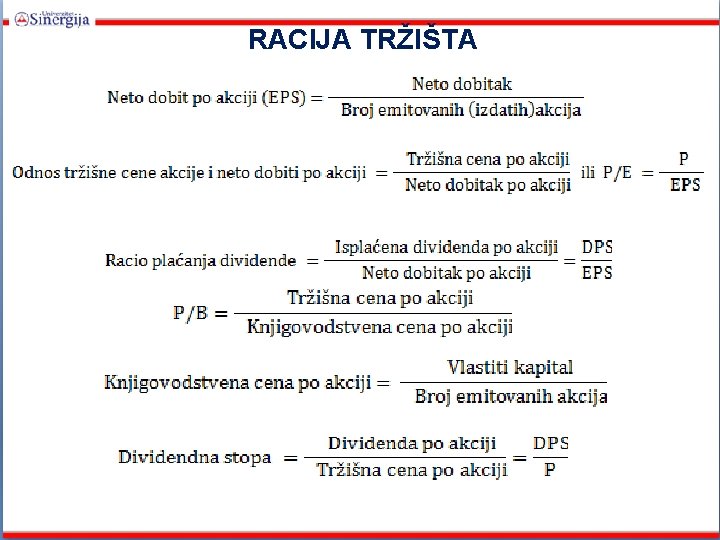
RACIJA TRŽIŠTA
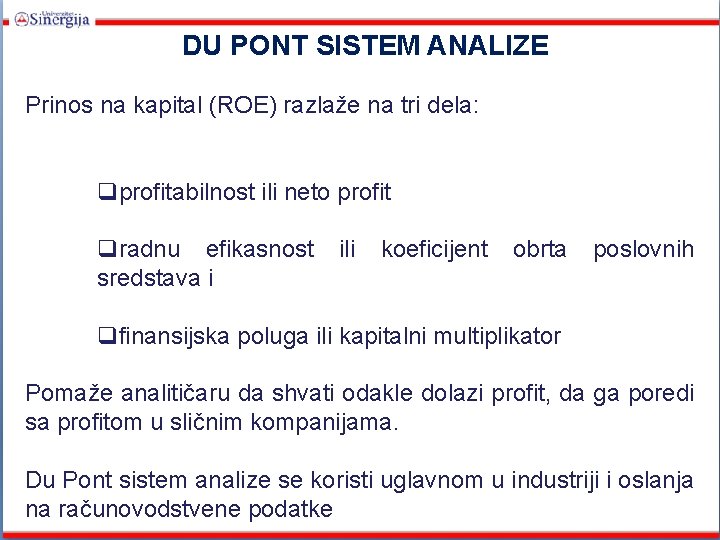
DU PONT SISTEM ANALIZE Prinos na kapital (ROE) razlaže na tri dela: qprofitabilnost ili neto profit qradnu efikasnost sredstava i ili koeficijent obrta poslovnih qfinansijska poluga ili kapitalni multiplikator Pomaže analitičaru da shvati odakle dolazi profit, da ga poredi sa profitom u sličnim kompanijama. Du Pont sistem analize se koristi uglavnom u industriji i oslanja na računovodstvene podatke
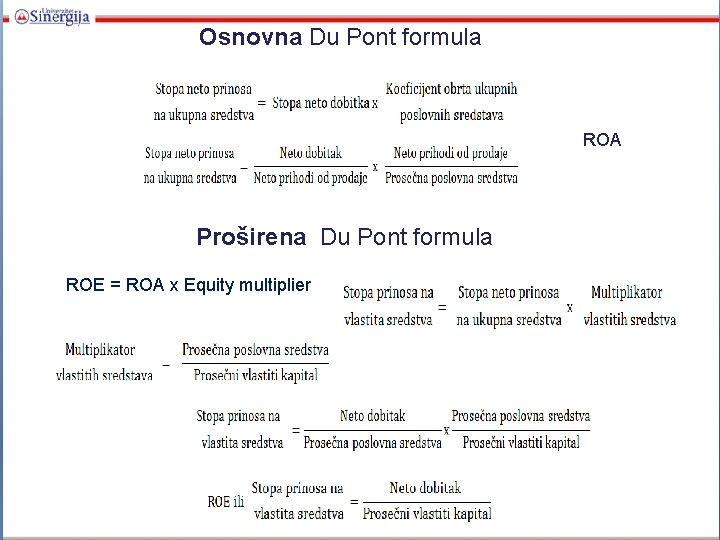
Osnovna Du Pont formula ROA Proširena Du Pont formula ROE = ROA x Equity multiplier
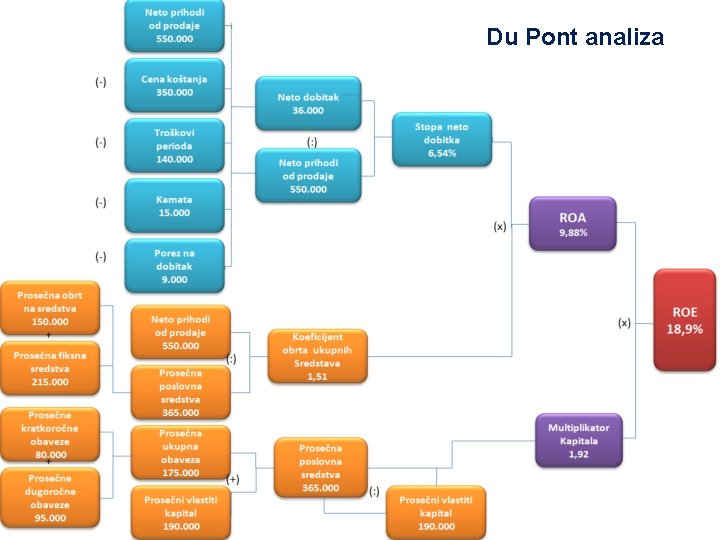
Du Pont analiza
CASH FLOW analiza Određeni tok plaćanja u toku jednog obračunskog perioda, koji proizilazi iz razlike između uplata (priliva – cash inflow) i isplata (odliva – cash outflow). Bilans priliva i odliva sredstava, “ u domicilnim uslovima „Izveštaj o tokovima gotovine. “ Danas se cash flow koristi u formi priliva i odliva novčanih sredstava u korporaciji i u formi sume dobitaka, amortizacije i drugih troškova ili kao deo primanja koja ostaju u privrednom društvu i služe za isplatu dividendi ili finansiranje investicija.
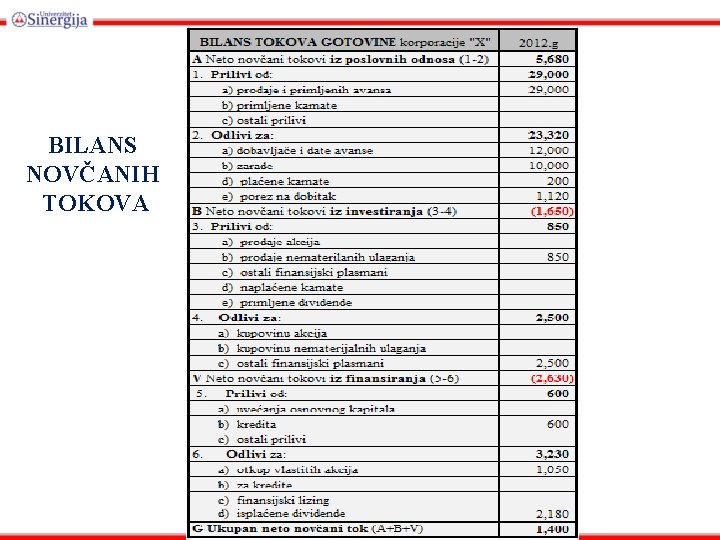
BILANS NOVČANIH TOKOVA
PORESKI ASPEKTI POSLOVANJA qporez na dobit qporez na dohodak qporez na dodatnu vrednost qporez na imovinu qakcize.
Porez na dobit
Porez na dohodak
- Slides: 40