
Raportet e prdorimit t aktiveve raportet e veprimtaris
- Slides: 28
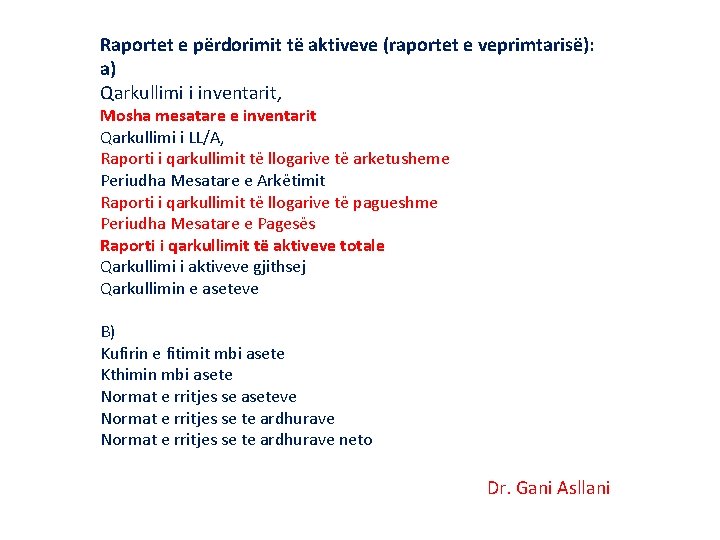
Raportet e përdorimit të aktiveve (raportet e veprimtarisë): a) Qarkullimi i inventarit, Mosha mesatare e inventarit Qarkullimi i LL/A, Raporti i qarkullimit të llogarive të arketusheme Periudha Mesatare e Arkëtimit Raporti i qarkullimit të llogarive të pagueshme Periudha Mesatare e Pagesës Raporti i qarkullimit të aktiveve totale Qarkullimi i aktiveve gjithsej Qarkullimin e aseteve B) Kufirin e fitimit mbi asete Kthimin mbi asete Normat e rritjes se aseteve Normat e rritjes se te ardhurave neto Dr. Gani Asllani
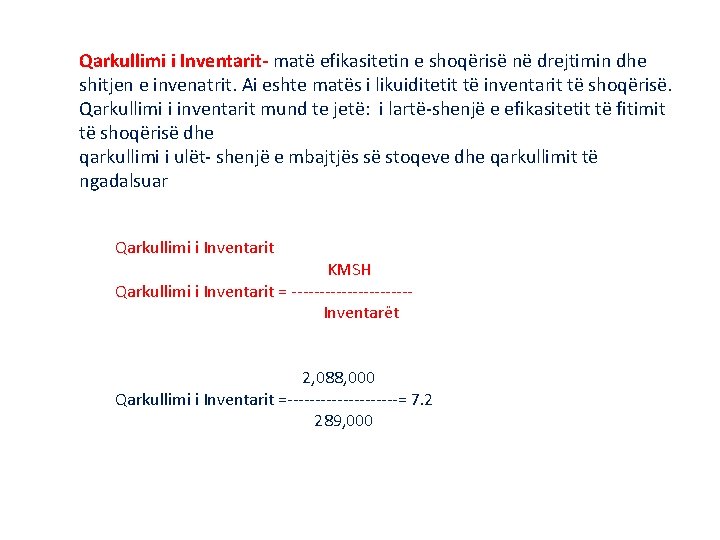
Qarkullimi i Inventarit- matë efikasitetin e shoqërisë në drejtimin dhe shitjen e invenatrit. Ai eshte matës i likuiditetit të inventarit të shoqërisë. Qarkullimi i inventarit mund te jetë: i lartë-shenjë e efikasitetit të fitimit të shoqërisë dhe qarkullimi i ulët- shenjë e mbajtjës së stoqeve dhe qarkullimit të ngadalsuar Qarkullimi i Inventarit KMSH Qarkullimi i Inventarit = ----------- Inventarët 2, 088, 000 Qarkullimi i Inventarit =----------= 7. 2 289, 000
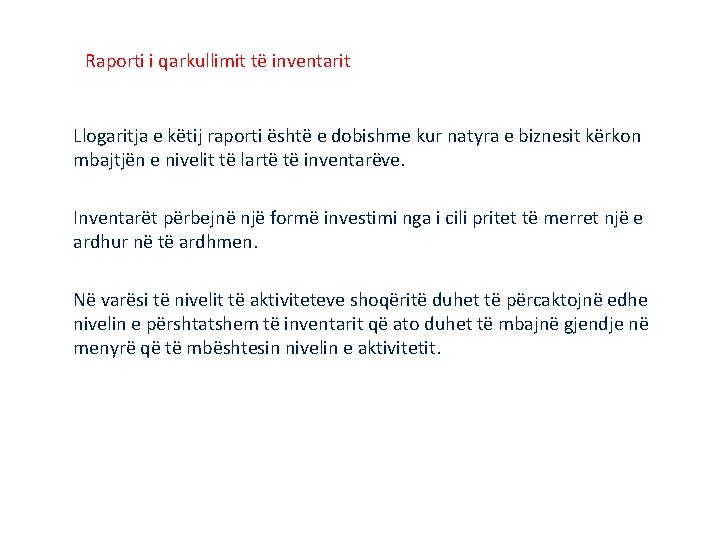
Raporti i qarkullimit të inventarit Llogaritja e këtij raporti është e dobishme kur natyra e biznesit kërkon mbajtjën e nivelit të lartë të inventarëve. Inventarët përbejnë një formë investimi nga i cili pritet të merret një e ardhur në të ardhmen. Në varësi të nivelit të aktiviteteve shoqëritë duhet të përcaktojnë edhe nivelin e përshtatshem të inventarit që ato duhet të mbajnë gjendje në menyrë që të mbështesin nivelin e aktivitetit.
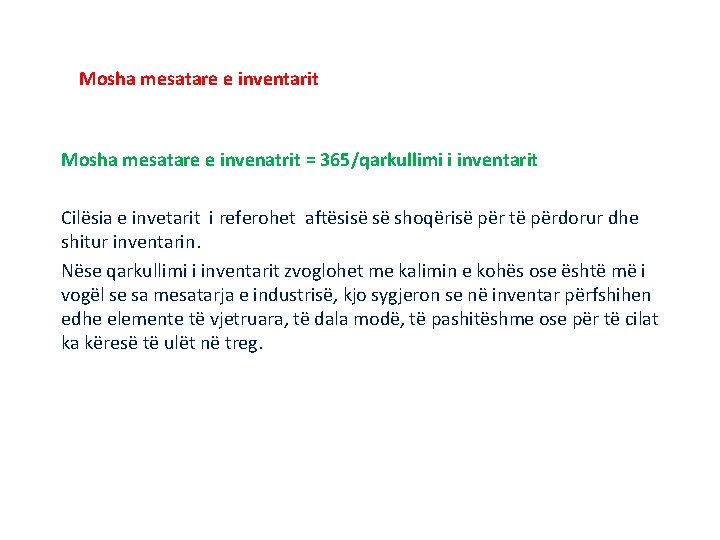
Mosha mesatare e inventarit Mosha mesatare e invenatrit = 365/qarkullimi i inventarit Cilësia e invetarit i referohet aftësisë së shoqërisë për të përdorur dhe shitur inventarin. Nëse qarkullimi i inventarit zvoglohet me kalimin e kohës ose është më i vogël se sa mesatarja e industrisë, kjo sygjeron se në inventar përfshihen edhe elemente të vjetruara, të dala modë, të pashitëshme ose për të cilat ka këresë të ulët në treg.
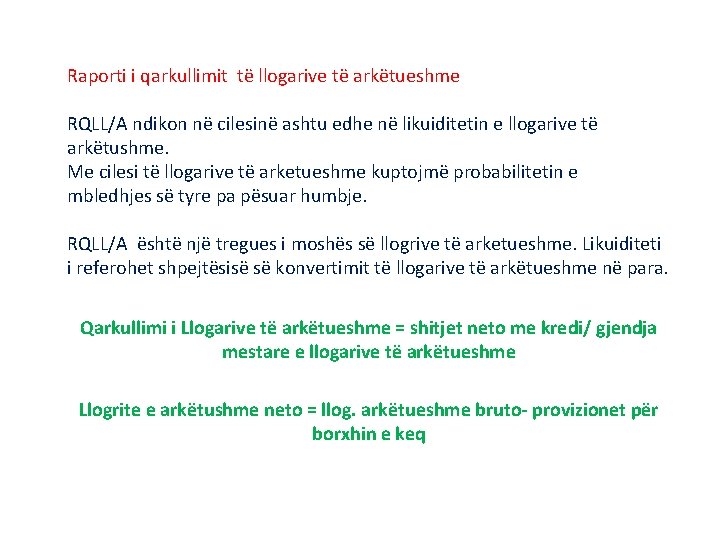
Raporti i qarkullimit të llogarive të arkëtueshme RQLL/A ndikon në cilesinë ashtu edhe në likuiditetin e llogarive të arkëtushme. Me cilesi të llogarive të arketueshme kuptojmë probabilitetin e mbledhjes së tyre pa pësuar humbje. RQLL/A është një tregues i moshës së llogrive të arketueshme. Likuiditeti i referohet shpejtësisë së konvertimit të llogarive të arkëtueshme në para. Qarkullimi i Llogarive të arkëtueshme = shitjet neto me kredi/ gjendja mestare e llogarive të arkëtueshme Llogrite e arkëtushme neto = llog. arkëtueshme bruto- provizionet për borxhin e keq
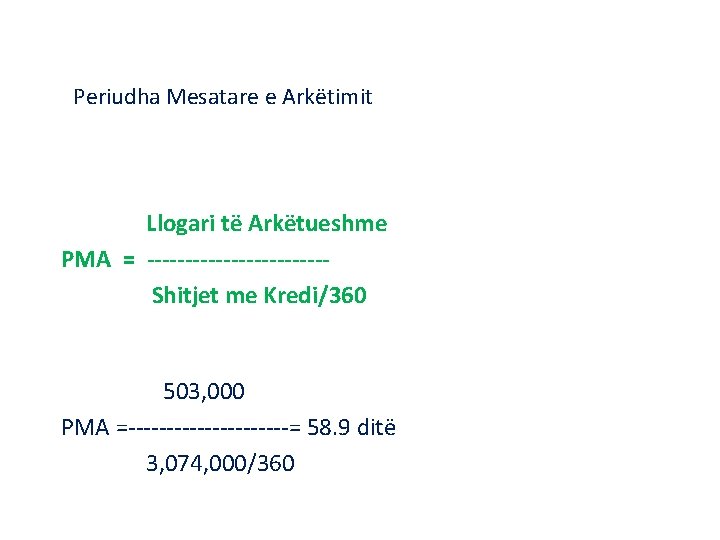
Periudha Mesatare e Arkëtimit Llogari të Arkëtueshme PMA = ------------Shitjet me Kredi/360 503, 000 PMA =-----------= 58. 9 ditë 3, 074, 000/360
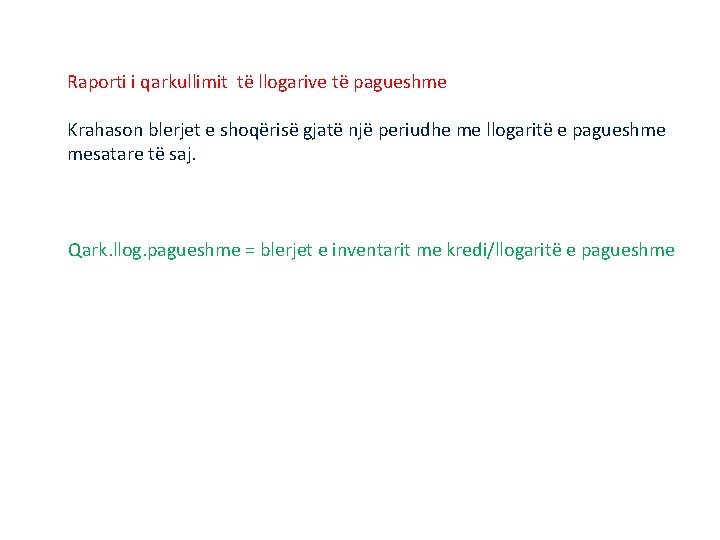
Raporti i qarkullimit të llogarive të pagueshme Krahason blerjet e shoqërisë gjatë një periudhe me llogaritë e pagueshme mesatare të saj. Qark. llog. pagueshme = blerjet e inventarit me kredi/llogaritë e pagueshme
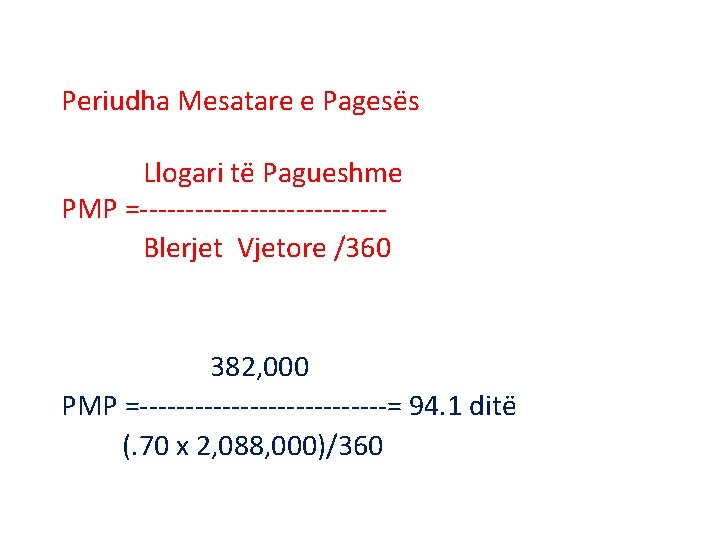
Periudha Mesatare e Pagesës Llogari të Pagueshme PMP =------------- Blerjet Vjetore /360 382, 000 PMP =--------------= 94. 1 ditë (. 70 x 2, 088, 000)/360
Raporti i qarkullimit të aktiveve totale Qarkulllimi i aktiveveve totale matë efikasitetin e menaxhimit të të gjitha aktiveve të shoqërisë. Zakonisht sa më të larta të jenë keto raporte aq me i vogël është investimi i kërkura për të gjeneruar shitje dhe aq me fitimëprures është shoqëria. Qarkullimi i aktiveve të gjithësejta = shitjet neto/ aktivet mesatare gjithësjta Raproti i qarkulllimit të aktiveve totale nuk është një tregues i drejtperdejt i likuiditetetit, por përben një tregues të vlefshëm në analizat e zgjeruara të aktivitetit të ndërmarrjës.
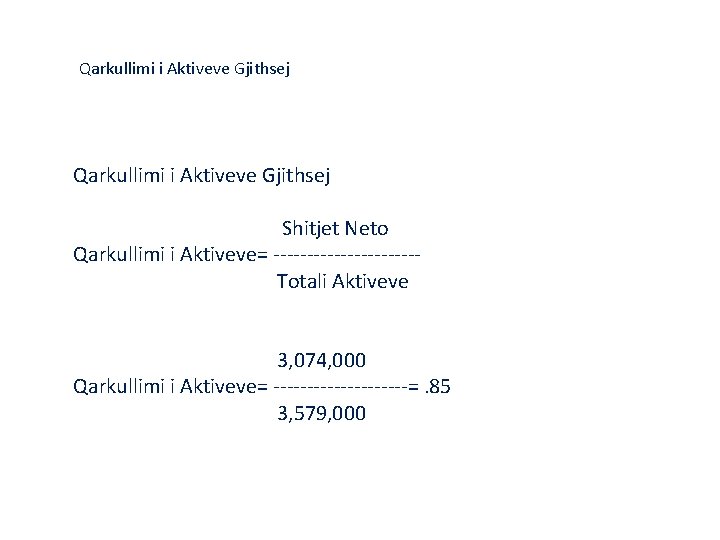
Qarkullimi i Aktiveve Gjithsej Shitjet Neto Qarkullimi i Aktiveve= ----------- Totali Aktiveve 3, 074, 000 Qarkullimi i Aktiveve= ----------=. 85 3, 579, 000
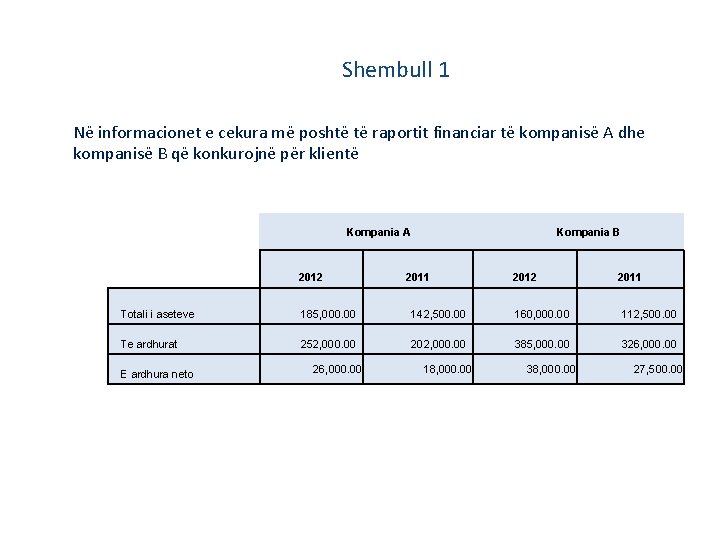
Shembull 1 Në informacionet e cekura më poshtë të raportit financiar të kompanisë A dhe kompanisë B që konkurojnë për klientë Kompania A 2012 Kompania B 2011 2012 2011 Totali i aseteve 185, 000. 00 142, 500. 00 160, 000. 00 112, 500. 00 Te ardhurat 252, 000. 00 202, 000. 00 385, 000. 00 326, 000. 00 18, 000. 00 38, 000. 00 27, 500. 00 E ardhura neto 26, 000. 00
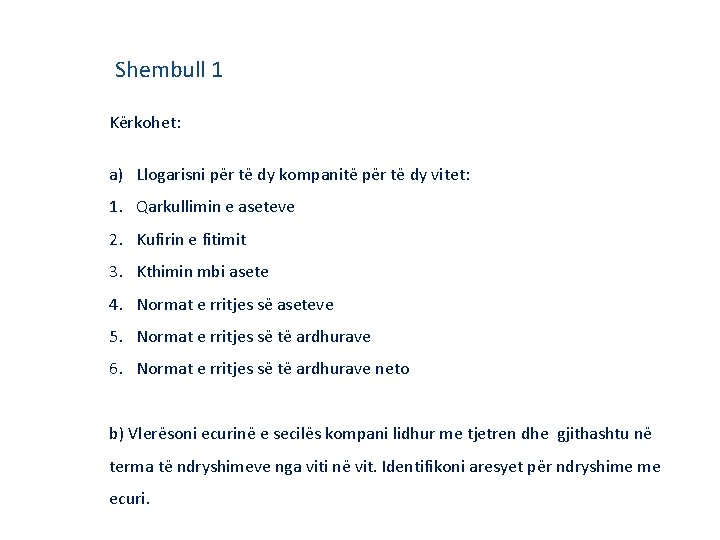
Shembull 1 Kërkohet: a) Llogarisni për të dy kompanitë për të dy vitet: 1. Qarkullimin e aseteve 2. Kufirin e fitimit 3. Kthimin mbi asete 4. Normat e rritjes së aseteve 5. Normat e rritjes së të ardhurave 6. Normat e rritjes së të ardhurave neto b) Vlerësoni ecurinë e secilës kompani lidhur me tjetren dhe gjithashtu në terma të ndryshimeve nga viti në vit. Identifikoni aresyet për ndryshime me ecuri.
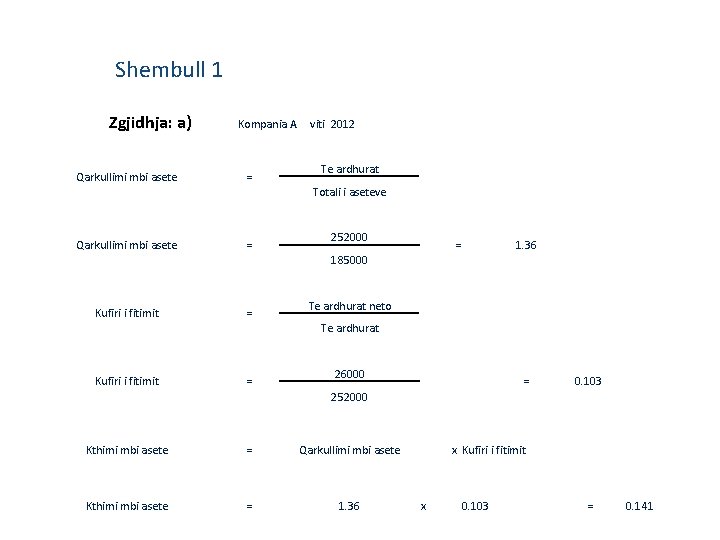
Shembull 1 Zgjidhja: a) Kompania A viti 2012 Qarkullimi mbi asete = Te ardhurat Totali i aseteve Qarkullimi mbi asete = 252000 = 1. 36 185000 Kufiri i fitimit = Te ardhurat neto Te ardhurat Kufiri i fitimit = 26000 = 0. 103 252000 Kthimi mbi asete = Qarkullimi mbi asete x Kufiri i fitimit Kthimi mbi asete = 1. 36 x 0. 103 = 0. 141
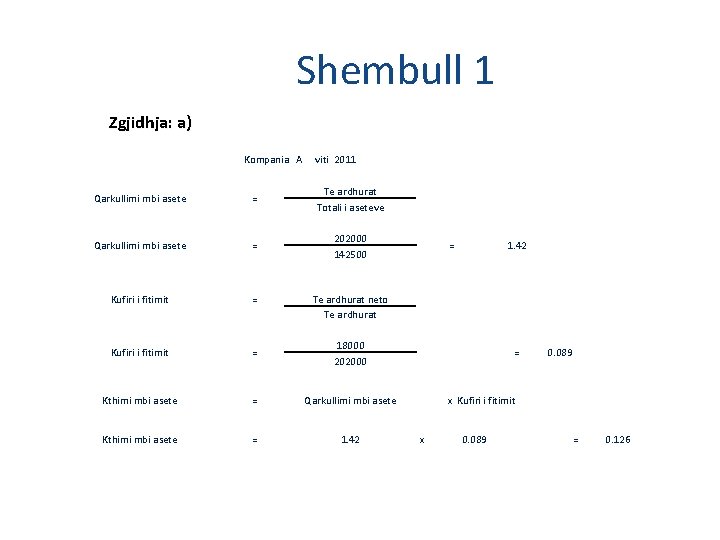
Shembull 1 Zgjidhja: a) Qarkullimi mbi asete Kufiri i fitimit Kompania A viti 2011 Te ardhurat = Totali i aseteve 202000 = 142500 = Kufiri i fitimit Kthimi mbi asete = Kthimi mbi asete = 1. 42 = Qarkullimi mbi asete = 18000 202000 = Te ardhurat neto Te ardhurat 1. 42 0. 089 x Kufiri i fitimit x 0. 089 = 0. 126
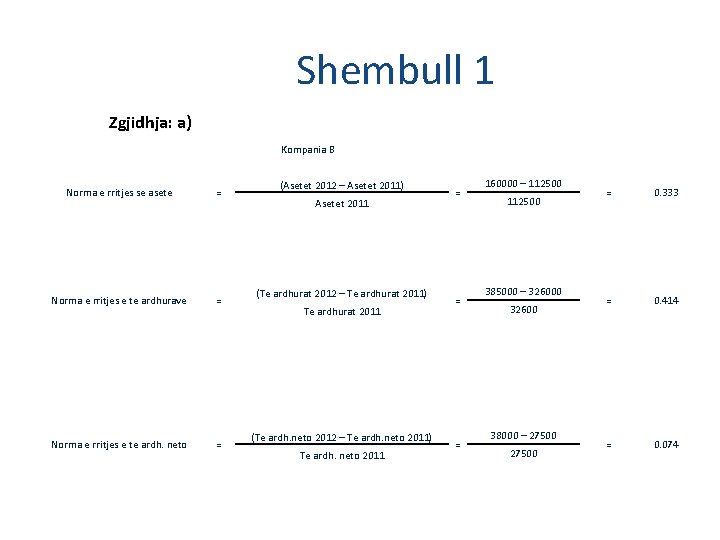
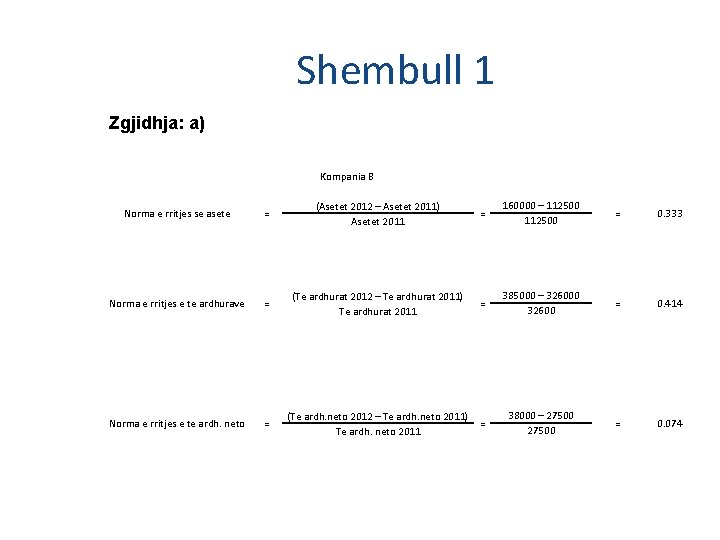
Shembull 1 Zgjidhja: a) Kompania B Norma e rritjes se asete = (Asetet 2012 – Asetet 2011) Asetet 2011 = 160000 – 112500 = 0. 333 = 0. 414 = 0. 074 Norma e rritjes e te ardhurave = (Te ardhurat 2012 – Te ardhurat 2011) Te ardhurat 2011 = 385000 – 326000 32600 Norma e rritjes e te ardh. neto = (Te ardh. neto 2012 – Te ardh. neto 2011) Te ardh. neto 2011 = 38000 – 27500
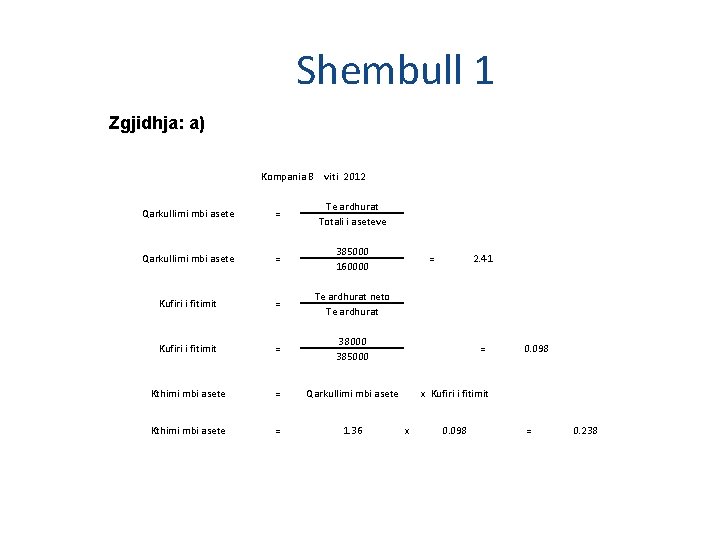
Shembull 1 Zgjidhja: a) Qarkullimi mbi asete Kufiri i fitimit Kompania B viti 2012 Te ardhurat = Totali i aseteve 385000 = 160000 Te ardhurat neto = Te ardhurat 38000 = 385000 Kthimi mbi asete = Kthimi mbi asete Qarkullimi mbi asete = 1. 36 = 2. 41 = 0. 098 x Kufiri i fitimit x 0. 098 = 0. 238
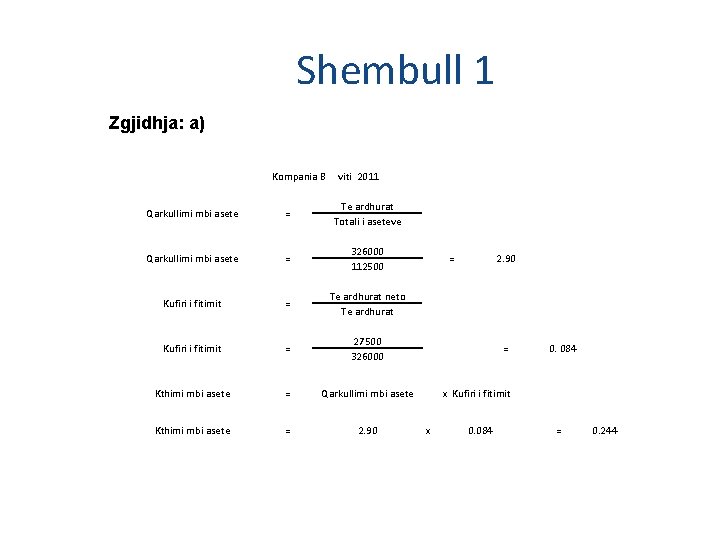
Shembull 1 Zgjidhja: a) Qarkullimi mbi asete Kufiri i fitimit Kthimi mbi asete Kompania B viti 2011 Te ardhurat = Totali i aseteve 326000 = 112500 Te ardhurat neto = Te ardhurat 27500 = 326000 = Kthimi mbi asete Qarkullimi mbi asete = 2. 90 = 2. 90 = 0. 084 x Kufiri i fitimit x 0. 084 = 0. 244
Shembull 1 Zgjidhja: a) Kompania B Norma e rritjes se asete = (Asetet 2012 – Asetet 2011) Asetet 2011 = (Te ardhurat 2012 – Te ardhurat 2011) Te ardhurat 2011 = 160000 – 112500 = 385000 – 326000 32600 = 0. 333 = 0. 414 = 0. 074 Norma e rritjes e te ardhurave Norma e rritjes e te ardh. neto = (Te ardh. neto 2012 – Te ardh. neto 2011) = Te ardh. neto 2011 38000 – 27500
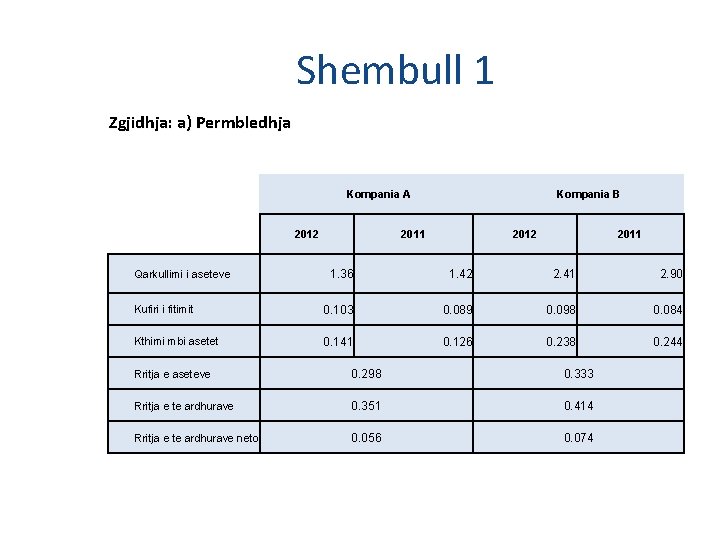
Shembull 1 Zgjidhja: a) Permbledhja Kompania A 2012 Kompania B 2011 2012 2011 1. 36 1. 42 2. 41 2. 90 Kufiri i fitimit 0. 103 0. 089 0. 098 0. 084 Kthimi mbi asetet 0. 141 0. 126 0. 238 0. 244 Qarkullimi i aseteve Rritja e aseteve 0. 298 0. 333 Rritja e te ardhurave 0. 351 0. 414 Rritja e te ardhurave neto 0. 056 0. 074
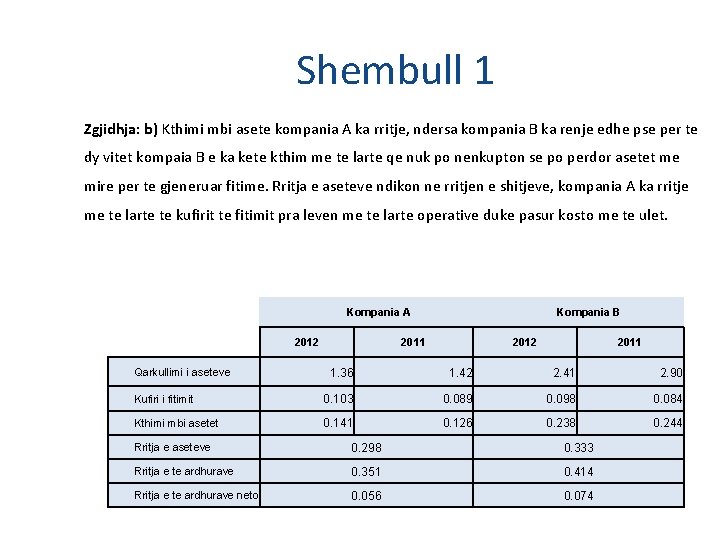
Shembull 1 Zgjidhja: b) Kthimi mbi asete kompania A ka rritje, ndersa kompania B ka renje edhe pse per te dy vitet kompaia B e ka kete kthim me te larte qe nuk po nenkupton se po perdor asetet me mire per te gjeneruar fitime. Rritja e aseteve ndikon ne rritjen e shitjeve, kompania A ka rritje me te larte te kufirit te fitimit pra leven me te larte operative duke pasur kosto me te ulet. Kompania A 2012 Kompania B 2011 2012 2011 1. 36 1. 42 2. 41 2. 90 Kufiri i fitimit 0. 103 0. 089 0. 098 0. 084 Kthimi mbi asetet 0. 141 0. 126 0. 238 0. 244 Qarkullimi i aseteve Rritja e aseteve 0. 298 0. 333 Rritja e te ardhurave 0. 351 0. 414 Rritja e te ardhurave neto 0. 056 0. 074
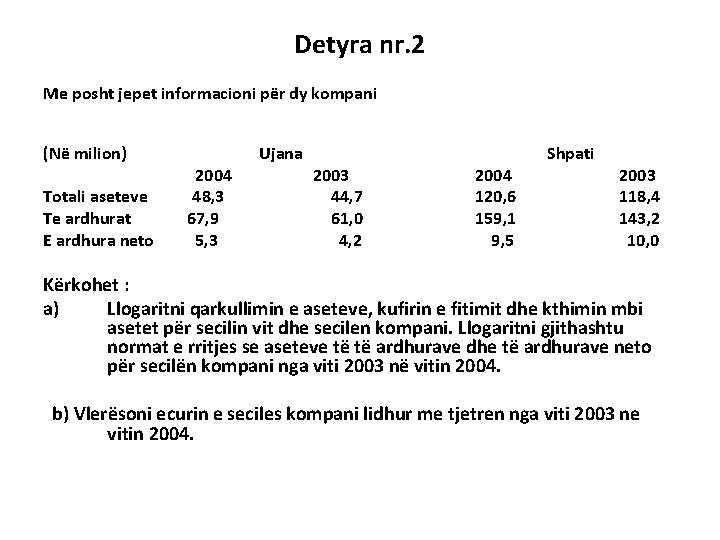
Detyra nr. 2 Me posht jepet informacioni për dy kompani (Në milion) Totali aseteve Te ardhurat E ardhura neto 2004 48, 3 67, 9 5, 3 Ujana 2003 44, 7 61, 0 4, 2 2004 120, 6 159, 1 9, 5 Shpati 2003 118, 4 143, 2 10, 0 Kërkohet : a) Llogaritni qarkullimin e aseteve, kufirin e fitimit dhe kthimin mbi asetet për secilin vit dhe secilen kompani. Llogaritni gjithashtu normat e rritjes se aseteve të të ardhurave dhe të ardhurave neto për secilën kompani nga viti 2003 në vitin 2004. b) Vlerësoni ecurin e seciles kompani lidhur me tjetren nga viti 2003 ne vitin 2004.
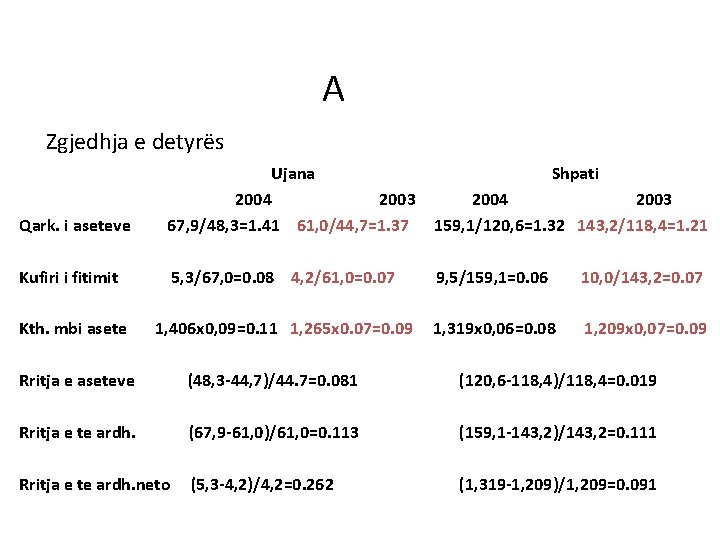
A Zgjedhja e detyrës Qark. i aseteve Ujana 2004 2003 67, 9/48, 3=1. 41 61, 0/44, 7=1. 37 Shpati 2004 2003 159, 1/120, 6=1. 32 143, 2/118, 4=1. 21 Kufiri i fitimit 5, 3/67, 0=0. 08 4, 2/61, 0=0. 07 9, 5/159, 1=0. 06 10, 0/143, 2=0. 07 Kth. mbi asete 1, 406 x 0, 09=0. 11 1, 265 x 0. 07=0. 09 1, 319 x 0, 06=0. 08 1, 209 x 0, 07=0. 09 Rritja e aseteve (48, 3 -44, 7)/44. 7=0. 081 (120, 6 -118, 4)/118, 4=0. 019 Rritja e te ardh. (67, 9 -61, 0)/61, 0=0. 113 (159, 1 -143, 2)/143, 2=0. 111 Rritja e te ardh. neto (5, 3 -4, 2)/4, 2=0. 262 (1, 319 -1, 209)/1, 209=0. 091
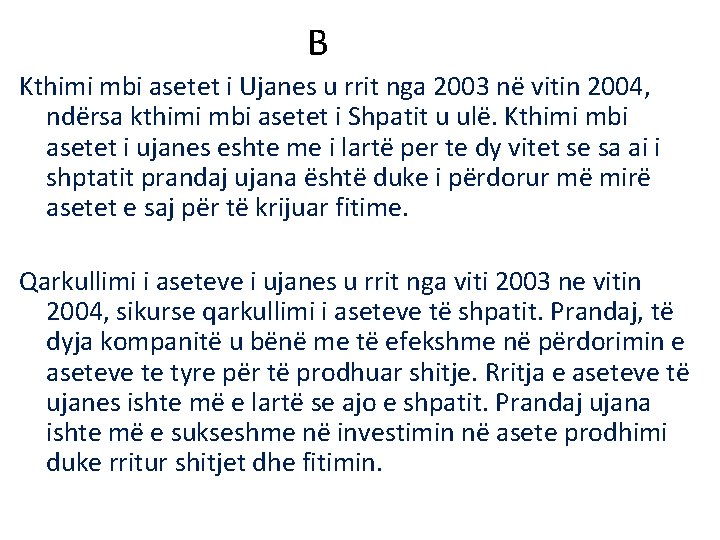
B Kthimi mbi asetet i Ujanes u rrit nga 2003 në vitin 2004, ndërsa kthimi mbi asetet i Shpatit u ulë. Kthimi mbi asetet i ujanes eshte me i lartë per te dy vitet se sa ai i shptatit prandaj ujana është duke i përdorur më mirë asetet e saj për të krijuar fitime. Qarkullimi i aseteve i ujanes u rrit nga viti 2003 ne vitin 2004, sikurse qarkullimi i aseteve të shpatit. Prandaj, të dyja kompanitë u bënë me të efekshme në përdorimin e aseteve te tyre për të prodhuar shitje. Rritja e aseteve të ujanes ishte më e lartë se ajo e shpatit. Prandaj ujana ishte më e sukseshme në investimin në asete prodhimi duke rritur shitjet dhe fitimin.
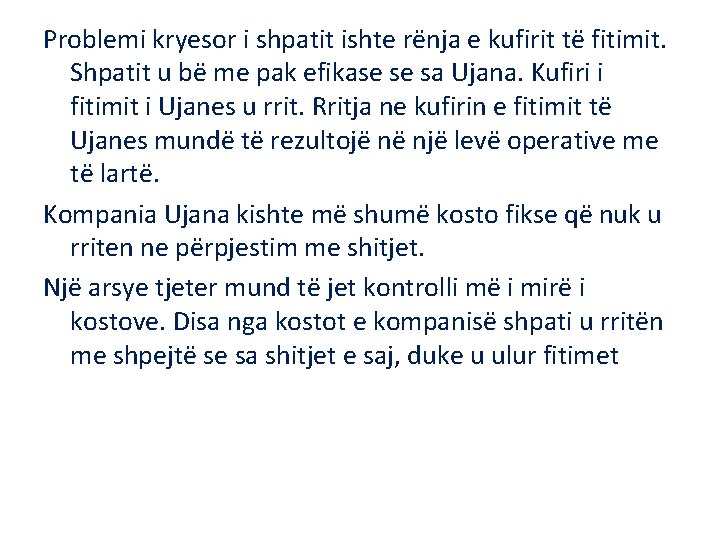
Problemi kryesor i shpatit ishte rënja e kufirit të fitimit. Shpatit u bë me pak efikase se sa Ujana. Kufiri i fitimit i Ujanes u rrit. Rritja ne kufirin e fitimit të Ujanes mundë të rezultojë në një levë operative me të lartë. Kompania Ujana kishte më shumë kosto fikse që nuk u rriten ne përpjestim me shitjet. Një arsye tjeter mund të jet kontrolli më i mirë i kostove. Disa nga kostot e kompanisë shpati u rritën me shpejtë se sa shitjet e saj, duke u ulur fitimet
Detyrë shtëpie 1
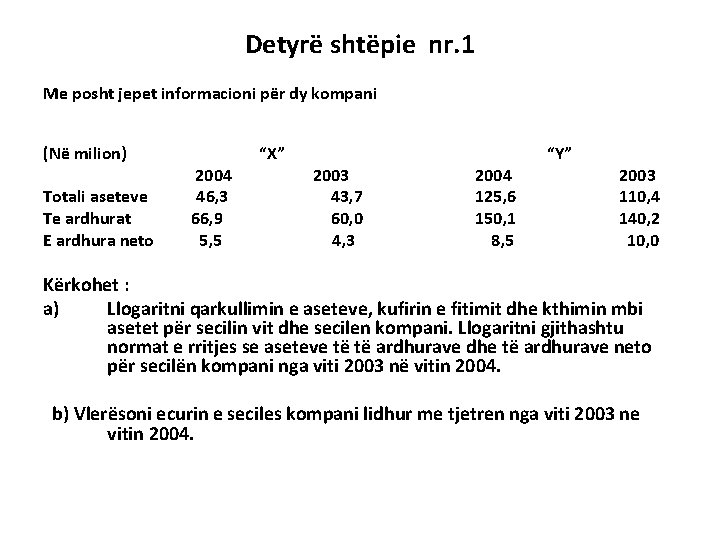
Detyrë shtëpie nr. 1 Me posht jepet informacioni për dy kompani (Në milion) Totali aseteve Te ardhurat E ardhura neto 2004 46, 3 66, 9 5, 5 “X” 2003 43, 7 60, 0 4, 3 2004 125, 6 150, 1 8, 5 “Y” 2003 110, 4 140, 2 10, 0 Kërkohet : a) Llogaritni qarkullimin e aseteve, kufirin e fitimit dhe kthimin mbi asetet për secilin vit dhe secilen kompani. Llogaritni gjithashtu normat e rritjes se aseteve të të ardhurave dhe të ardhurave neto për secilën kompani nga viti 2003 në vitin 2004. b) Vlerësoni ecurin e seciles kompani lidhur me tjetren nga viti 2003 ne vitin 2004.
Detyra nr. 2 Nga të dhënat e mëposhtme llogaritni: Qarkullimin e aseteve Kufirin e fitimit Kthimin mbi asete
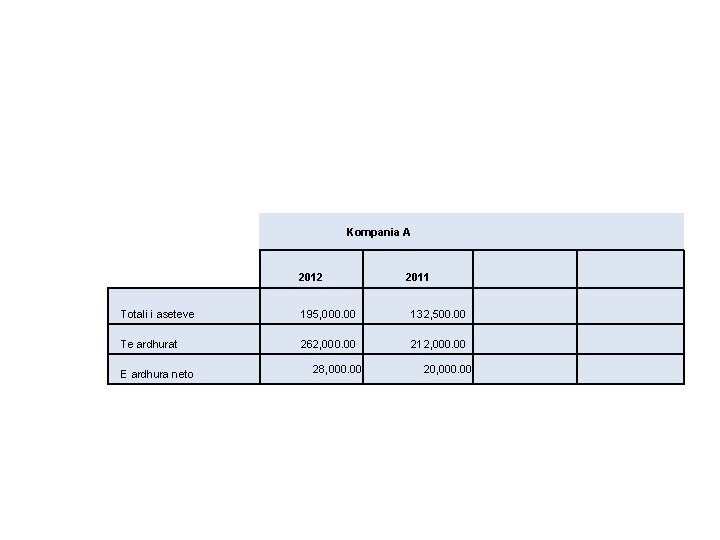
Kompania A 2012 2011 Totali i aseteve 195, 000. 00 132, 500. 00 Te ardhurat 262, 000. 00 212, 000. 00 E ardhura neto 28, 000. 00 20, 000. 00