
RACHUNKOWO PODATKOWA dr Monika Filipiuk Definicja podatku Publicznoprawne
RACHUNKOWOŚĆ PODATKOWA dr Monika Filipiuk
Definicja podatku Publicznoprawne, nieodpłatne, przymusowe i bezzwrotne świadczenie pieniężne na rzecz Skarbu Państwa, województwa, powiatu lub gminy, wynikające z ustawy podatkowej (art. 6 ustawy z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa (Dz. U. Nr 137, poz. 926 ze zm. )
Klasyfikacja podatków wg stosunku podmiotu opodat do źródła podatku • Bezpośrednie – zalicza się te podatki, które nie mogą być przerzucane na inne podmioty, a więc zarówno materialnie jak i formalnie obciążają podatnika • Pośrednie – mogą być z kolei przerzucane na inny podmiot. Ich podmiotem jest inne zjawisko niż uzyskiwanie dochodu lub posiadanie majątku
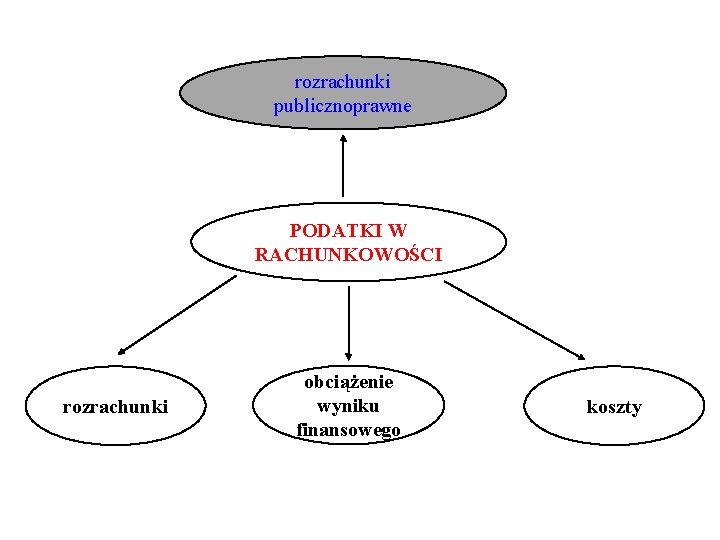
rozrachunki publicznoprawne PODATKI W RACHUNKOWOŚCI rozrachunki obciążenie wyniku finansowego koszty
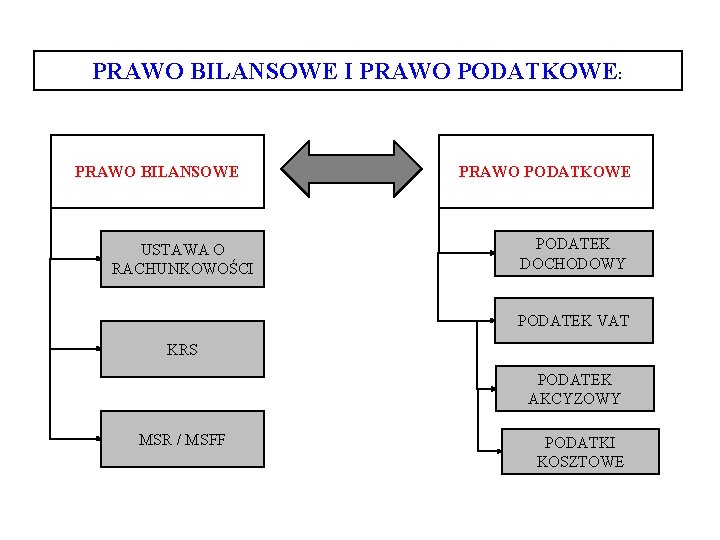
PRAWO BILANSOWE I PRAWO PODATKOWE: PRAWO BILANSOWE USTAWA O RACHUNKOWOŚCI PRAWO PODATKOWE PODATEK DOCHODOWY PODATEK VAT KRS PODATEK AKCYZOWY MSR / MSFF PODATKI KOSZTOWE
Podatek dochodowy – ustawy: • Ustawa z dnia 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiągniętych przez osoby fizyczne (Dz. U. Nr 144, poz. 930, z późn. zm. ); • Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (j. t. Dz. U. z 2000 r. Nr 14, poz. 176, z późn. zm. ); • Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (j. t. Dz. U. z 2000 r. Nr 54, poz. 654, z późn. Zm. ).
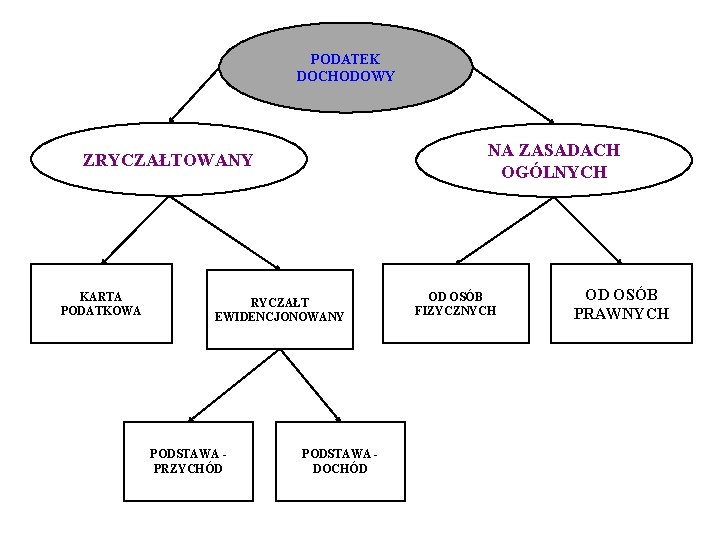
PODATEK DOCHODOWY NA ZASADACH OGÓLNYCH ZRYCZAŁTOWANY KARTA PODATKOWA RYCZAŁT EWIDENCJONOWANY PODSTAWA PRZYCHÓD PODSTAWA DOCHÓD OD OSÓB FIZYCZNYCH OD OSÓB PRAWNYCH
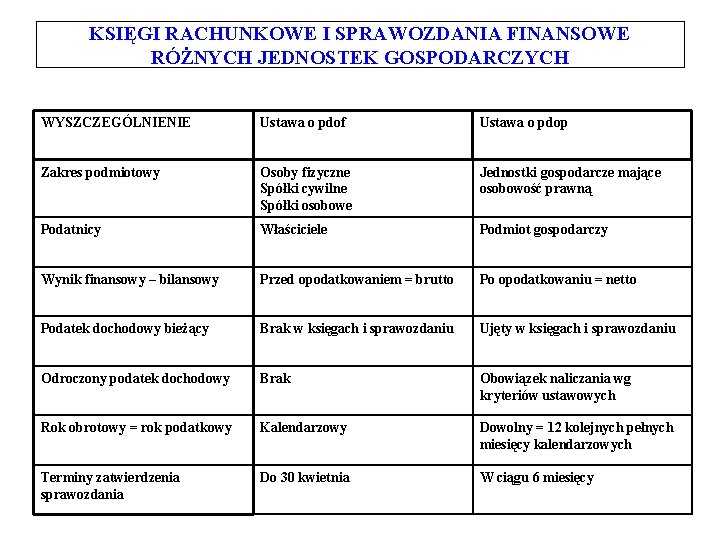
KSIĘGI RACHUNKOWE I SPRAWOZDANIA FINANSOWE RÓŻNYCH JEDNOSTEK GOSPODARCZYCH WYSZCZEGÓLNIENIE Ustawa o pdof Ustawa o pdop Zakres podmiotowy Osoby fizyczne Spółki cywilne Spółki osobowe Jednostki gospodarcze mające osobowość prawną Podatnicy Właściciele Podmiot gospodarczy Wynik finansowy – bilansowy Przed opodatkowaniem = brutto Po opodatkowaniu = netto Podatek dochodowy bieżący Brak w księgach i sprawozdaniu Ujęty w księgach i sprawozdaniu Odroczony podatek dochodowy Brak Obowiązek naliczania wg kryteriów ustawowych Rok obrotowy = rok podatkowy Kalendarzowy Dowolny = 12 kolejnych pełnych miesięcy kalendarzowych Terminy zatwierdzenia sprawozdania Do 30 kwietnia W ciągu 6 miesięcy
PODATEK DOCHODOWY BIEŻĄCYPRZYCHODY – wg MSR Przychody to zwiększenie korzyści ekonomicznych w trakcie okresu obrotowego w formie uzyskania lub ulepszenia aktywów albo zmniejszenia zobowiązań, powodujące wzrost kapitału własnego (z wyjątkiem wkładów wnoszonych przez udziałowców / akcjonariuszy). • Dochodem jest nadwyżka sumy przychodów nad kosztami ich uzyskania, osiągnięta w roku podatkowym; Jeżeli koszty uzyskania przychodów przekraczają sumę przychodów – różnica jest stratą. Przedmiotem opodatkowania podatkiem dochodowym jest dochód bez względu na rodzaj źródeł przychodów, z jakich dochód ten został osiągnięty, otrzymane pieniądze, wartości pieniężne, w tym różnice kursowe.
Upd (art. 12, ust. 1) Przychody zastrzeżone, to w szczególności: • wartość otrzymanych nieodpłatnych świadczeń oaz przychodów w naturze, z drobnymi wyjątkami; • Wartość (z zastrzeżeniem ust. 4 pkt. 8), umorzonych lub przedawnionych zobowiązań, w tym z tytułu zaciągniętych pożyczek, • kredytów, z wyjątkiem umorzonych pożyczek z Funduszu Pracy, • wartość zwróconych wierzytelności, które zgodnie z art. 16 ust. 1 pkt. 25, zostały odpisane jako nieściągalne lub zaliczone do straconych albo na które utworzono rezerwy zaliczone uprzednio do kosztów uzyskania przychodów • nominalna wartość udziałów (akcji) w spółce albo wkładów w spółdzielni (objętych w zamian za wkład niepieniężny w innej postaci niż przedsiębiorstwo lub jego zorganizowana część ) (ust. 3 i 4 oraz art. 13 i 14).
PODSTAWOWA ZASADA W ODNIESIENIU DO PRZYCHODÓW • Za przychody związane z działalnością gospodarczą i z działami specjalnymi produkcji rolnej, osiągnięte w roku podatkowym, uważa się także należne przychody, choćby nie zostały jeszcze faktycznie otrzymane, po włączeniu wartości zwróconych towarów, udzielonych bonifikat i skont (art. 12, ust. 3).
Data powstania przychodu (ust. 3) to dzień wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi albo częściowego wykonania usługi, nie później niż dzień: wystawienia faktury albo regulowania należności (art. 12 ust. 3 a). • Jeżeli strony ustalą, że usługa jest rozliczana w okresach rozliczeniowych, za datę powstania przychodu uznaje się ostatni dzień okresu rozliczeniowego określonego w umowie lub na wystawionej fakturze, nie rzadziej niż raz w roku (ust. 3 c). • W przypadku otrzymania przychodu, o którym mowa w ust. 3, do którego stosuje się ust. 3 a, 3 c i 3 d, za datę powstania przychodu uznaje się dzień otrzymania zapłaty (ust. 3 e).
Do przychodów nie zalicza się (wg upd) m. in. : • • pobranych wpłat lub zarachowanych należności na poczet dostaw towarów i usług, które zostaną wykonane w następnych okresach sprawozdawczych, a także otrzymanych lub zwróconych pożyczek (kredytów), z wyjątkiem skapitalizowanych odsetek od pożyczek (kredytów), kwot naliczonych, lecz nie otrzymanych odsetek od należności, w tym również od udzielonych pożyczek (kredytów), przychodów otrzymanych na utworzenie lub powiększenie kapitału zakładowego (akcyjnego) Zwróconych, umorzonych lub zaniechanych podatków i opłat stanowiących dochody budżetu państwa … kwoty stanowiącej równowartość umorzonych zobowiązań, w tym także z tytułu pożyczek (kredytów), jeśli umorzenie zobowiązań jest związane z bankowym postępowaniem ugodowym w rozumieniu przepisów o restrukturyzacji finansowej przedsiębiorstw i banków lub z postępowaniem układowym, w rozumieniu przepisów prawa o postępowaniu układowym, należnego podatku od towarów i usług zwróconej różnicy podatku VAT
KOSZTY - złożenia MSR Koszty to zmniejszenia korzyści ekonomicznych w trakcie trwania okresu obronnego w formie rozchodu lub spadku wartości aktywów albo powstania zobowiązań, powodując zmniejszenie kapitału własnego, z wyjątkiem podziału kapitału na rzecz właścicieli.
KOSZT UZYSKANIA PRZYCHODÓW (kup) Kosztami uzyskania przychodów są koszty poniesione w celu osiągnięcia przychodów lub zachowania albo zabezpieczenia źródła przychodów, z wyjątkiem kosztów wymienionych w art. 16 ust. 1 (updp). Koszty uzyskania przychodów bezpośrednio związane z przychodami, poniesione w latach poprzedzających rok podatkowy oraz w roku podatkowym, są potrącane w tym roku podatkowym, w którym osiągnięte zostały odpowiadające im przychody, z zastrzeżeniem ust. 4 b i 4 c. (art. 15 ust. 4 updp).
Koszty uzyskania przychodów bezpośrednio związane z przychodami, odnoszące się do przychodów danego roku podatkowego, a poniesione po zakończeniu tego roku podatkowego do dnia: * sporządzenia sprawozdania finansowego, zgodnie z odrębnymi przepisami, nie później jednak niż do upływu terminu określonego do złożenia zeznania, jeśli podatnicy są zobowiązani do sporządzenia, albo * złożenia zeznania, nie później jednak niż do upływu terminu określonego do złożenia tego zeznania, jeśli podatnicy, z godnie z odrębnymi przepisami, nie są obowiązani do sporządzenia sprawozdania finansowego.
Koszty uzyskania przychodów bezpośrednio związane z przychodami, odnoszące się do przychodów danego roku podatkowego, a poniesione po dniu, o którym mowa w ust. 4 b, są potrącane w roku podatkowym następującym po roku, za który sporządzone jest sprawozdanie finansowe lub składane zeznanie (ust. 4 c).
Koszty uzyskania przychodów, inne niż bezpośrednio związane z przychodami, są potrącane w dacie ich poniesienia (art. 4 d). Jeśli koszty te dotyczą okresu przekraczającego rok podatkowy, a nie jest możliwe określenie, jaka ich część dotyczy danego roku podatkowego, w takim przypadku stanowią koszty uzyskania przychodów proporcjonalnie do długości okresu, którego dotyczą (art. 4 d).
Koszty uzyskania przychodów-data Za dzień poniesienia kosztów uzyskania przychodów uważa się dzień, na który ujęto koszt w księgach rachunkowych (zaksięgowano) na podstawie otrzymanej faktury (rachunku), albo na dzień, na który ujęto koszt na podstawie innego dowodu w przypadku braku faktury (rachunku), z wyjątkiem sytuacji, gdy dotyczyłoby to ujętych jako koszty rezerw albo biernych rozliczeń międzyokresowych kosztów (ust. 4 e).
Nie uważa się za koszty uzyskania przychodów: • • • Grupa I: Wydatków na nabycie gruntów lub prawa wieczystego użytkowania gruntów, z wyjątkiem opłat za wieczyste użytkowanie gruntów, Nabycie lub wytworzenie we własnym zakresie innych środków trwałych oraz wartości niematerialnych i prawnych, Ulepszenie środków trwałych, które powiększają wartość środków trwałych, stanowią podstawę odpisów amortyzacyjnych, Wydatki na objęcie lub nabycie udziałów albo wkładów w spółdzielni, udziałów w spółce, Podatku dochodowego, Wydatków na spłatę pożyczek (kredytów), z wyjątkiem skapitalizowanych odsetek od tych pożyczek (kredytów) oraz na spłatę innych zobowiązań.
Nie uważa się za koszty uzyskania przychodów: Grupa II: • Strat powstałych w wyniku likwidacji nie w pełni umorzonych środków trwałych, jeśli środki te utraciły przydatność gospodarczą na skutek zmiany rodzaju działalności, • Jednorazowych odszkodowań z tytułu wypadków przy pracy i chorób zawodowych w wysokości określonej przez właściwego ministra oraz dodatkowej składki ubezpieczeniowej w przypadku stwierdzenia pogorszenia warunków pracy, • Kosztów egzekucyjnych związanych z niewykonaniem zobowiązań, • Wierzytelności odpisanych jako przedawnione, • Umorzonych wierzytelności z wyjątkiem tych, które uprzednio na podstawie art. 12 zostały zarachowane jako przychody należne, • Kosztów reprezentacji,
Nie uważa się za koszty uzyskania przychodów: • Odpisów z tytułu zużycia samochodu osobowego w części ustalonej od wartości samochodu przewyższającej równowartości 20. 000 EURO oraz składek na ubezpieczenie tych samochodów w wysokości przekraczającej ich część ustaloną w takiej proporcji, w jakiej pozostaje równowartość 20. 000 EURO, • Grzywien i kar pieniężnych orzeczonych w postępowaniu karnym, karnym skarbowym, administracyjnym i w sprawach o wykroczenia oraz odsetek od tych kar i grzywien, • Poniesionych kosztów zaniechanych inwestycji, • Strat z tytułu odpłatnego zbycia wierzytelności, chyba że wierzytelność ta na podstawie art. 12, została zarachowana jako przychód należnych, • Strat w wyniku utraty lub likwidacji samochodów oraz kosztów ich remontów powypadkowych, jeżeli samochody te nie były objęte ubezpieczeniem dobrowolnym.
Nie uważa się za koszty uzyskania przychodów: Grupa III: • • Naliczonych, lecz nie zapłaconych odsetek od zobowiązań, kredytów i pożyczek, Odpisów z tytułu zużycia środków trwałych dokonywanych w wysokości wyższej niż określone w przepisach podatkowych (dot. Nadwyżki), Nie wypłaconych wynagrodzeń z tytułu umowy zlecenia i umowy o dzieło, Niezrealizowanych różnic kursowych, Kosztów związanych z wyceną na dzień bilansowy, Niewypłaconych, niedokonanych lub nie postawionych do dyspozycji wypłat, świadczeń oraz innych należności z tytułów określonych w art. 12 ust. 1 i 6, art. 13 pkt 2 i 4 -9 oraz art. 18 ustawy o pdof, Nieopłaconych do ZUS składek w części finansowanej przez płatnika składek
PODATEK OD TOWARÓW I USŁUG VAT
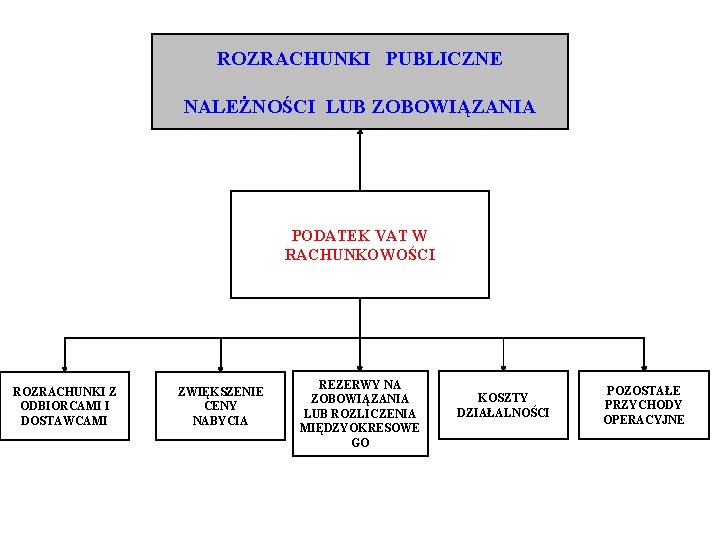
ROZRACHUNKI PUBLICZNE NALEŻNOŚCI LUB ZOBOWIĄZANIA PODATEK VAT W RACHUNKOWOŚCI ROZRACHUNKI Z ODBIORCAMI I DOSTAWCAMI ZWIĘKSZENIE CENY NABYCIA REZERWY NA ZOBOWIĄZANIA LUB ROZLICZENIA MIĘDZYOKRESOWE GO KOSZTY DZIAŁALNOŚCI POZOSTAŁE PRZYCHODY OPERACYJNE
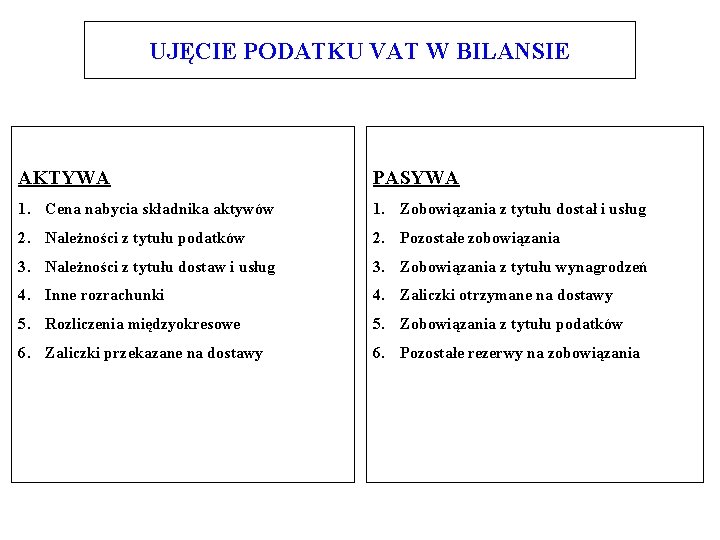
UJĘCIE PODATKU VAT W BILANSIE AKTYWA PASYWA 1. Cena nabycia składnika aktywów 1. Zobowiązania z tytułu dostał i usług 2. Należności z tytułu podatków 2. Pozostałe zobowiązania 3. Należności z tytułu dostaw i usług 3. Zobowiązania z tytułu wynagrodzeń 4. Inne rozrachunki 4. Zaliczki otrzymane na dostawy 5. Rozliczenia międzyokresowe 5. Zobowiązania z tytułu podatków 6. Zaliczki przekazane na dostawy 6. Pozostałe rezerwy na zobowiązania
Różnice pomiędzy prawem bilansowym i podatkowym- pojęcia • TOWARY W USTAWIE O VAT: Rzeczy ruchome, wszelkie postacie energii, budynki, budowle lub ich części, będące przedmiotem czynności podlegających opodatkowaniu podatkiem VAT, które są wymienione w klasyfikacjach na podstawie przepisów o statystyce publicznej, a także grunty.
USŁUGI W USTAWIE O VAT: Przez świadczenie usług o którym mowa w art. 5 ust. 1 pkt 1 (tj. odpłatne świadczenie usług na terytorium kraju) rozumie się każde świadczenie na rzecz osoby fizycznej, osoby prawnej lub jednostki organizacyjnej nie mającej osobowości prawnej, które nie stanowi dostawy towarów w rozumieniu art. 7, w tym również: - przeniesienie praw do wartości niematerialnych i prawnych, zobowiązanie do powstrzymania się od dokonania czynności lub do tolerowania czynności lub sytuacji, itd. .
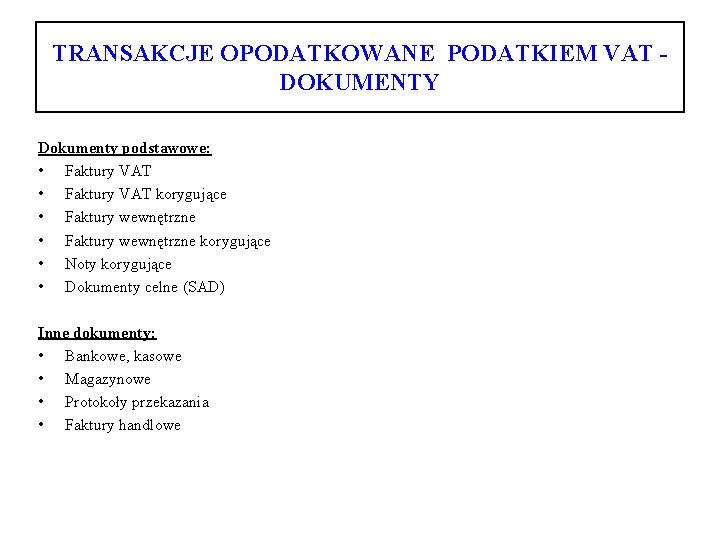
TRANSAKCJE OPODATKOWANE PODATKIEM VAT DOKUMENTY Dokumenty podstawowe: • Faktury VAT korygujące • Faktury wewnętrzne korygujące • Noty korygujące • Dokumenty celne (SAD) Inne dokumenty: • Bankowe, kasowe • Magazynowe • Protokoły przekazania • Faktury handlowe
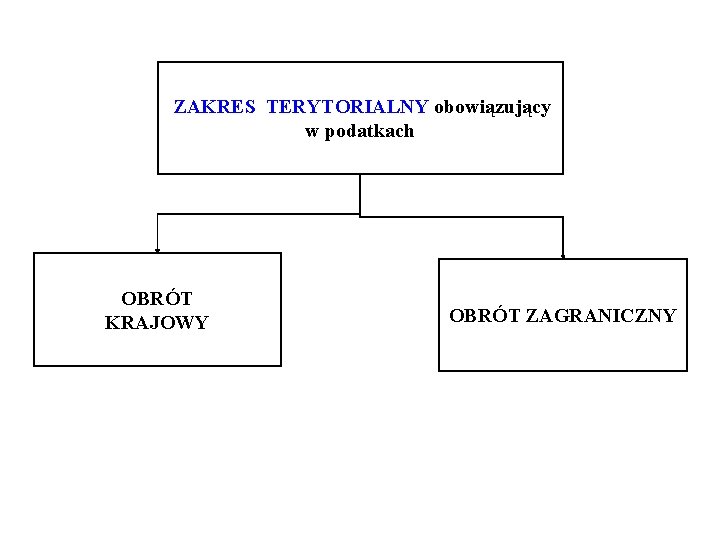
ZAKRES TERYTORIALNY obowiązujący w podatkach OBRÓT KRAJOWY OBRÓT ZAGRANICZNY
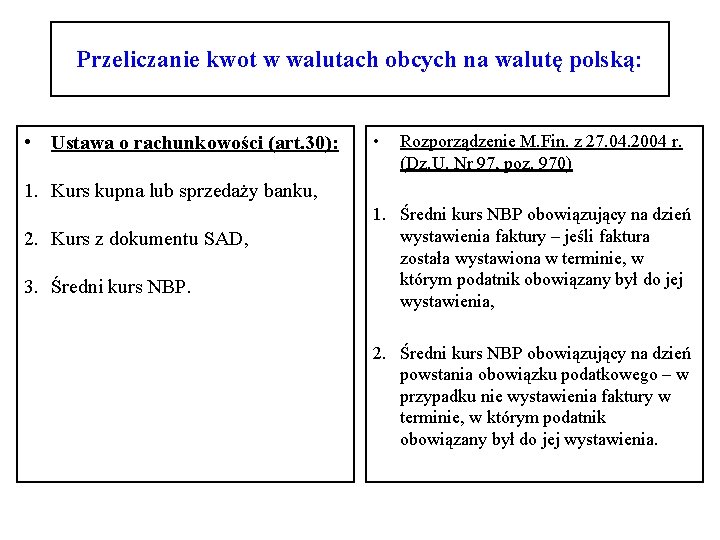
Przeliczanie kwot w walutach obcych na walutę polską: • Ustawa o rachunkowości (art. 30): • Rozporządzenie M. Fin. z 27. 04. 2004 r. (Dz. U. Nr 97, poz. 970) 1. Kurs kupna lub sprzedaży banku, 2. Kurs z dokumentu SAD, 3. Średni kurs NBP. 1. Średni kurs NBP obowiązujący na dzień wystawienia faktury – jeśli faktura została wystawiona w terminie, w którym podatnik obowiązany był do jej wystawienia, 2. Średni kurs NBP obowiązujący na dzień powstania obowiązku podatkowego – w przypadku nie wystawienia faktury w terminie, w którym podatnik obowiązany był do jej wystawienia.
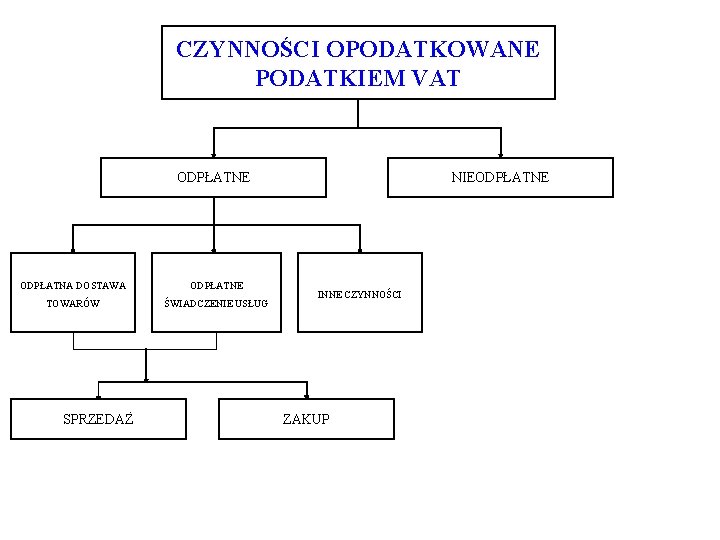
CZYNNOŚCI OPODATKOWANE PODATKIEM VAT ODPŁATNE ODPŁATNA DOSTAWA ODPŁATNE TOWARÓW ŚWIADCZENIE USŁUG SPRZEDAŻ NIEODPŁATNE INNE CZYNNOŚCI ZAKUP
Zdarzenia następujące po dniu bilansowym, a rozliczenia z tytułu podatku VAT- dekretacja WG MSR 10: Zdarzenia następujące po dniu bilansowym są to zdarzenia, zarówno korzystne jak i niekorzystne, które maja miejsce pomiędzy dniem bilansowym, a datą zatwierdzenia sprawozdania finansowego do publikacji. Wyróżnia się dwa rodzaje zdarzeń: a) zdarzenia, które dostarczają dowodów na istnienie określonego stanu na dzień bilansowy – wymagające dokonania korekt, b) zdarzenia, które wskazują na stan zaistniały po dniu bilansowym – niewymagające dokonania korekt.
Przykład obliczania podatku VAT • • • • Przykład I Kowalski Jan prowadzi działalność gospodarczą sklep spożywczo-przemysłowy i jest podatnikiem VAT. W m-cu sierpniu 2008 r. jego sprzedaż wyniosła odpowiednio (wartości netto): 22% 46. 857 Vat należny 10. 308 7% 40. 573 2. 840 3% 7. 969 239 0% 44 Razem 95. 443 13. 387 Suma podatku należnego 13. 387 zł. W m-cu poprzednim p. Kowalski nie odprowadził podatku do US, gdyż miała miejsce nadwyżka podatku naliczonego nad należnym w kwocie 610 zł. W bieżącym m-cu przedsiębiorca poniósł koszty (zakup towarów, pozostałe wydatki związane z prowadzeniem działalności), które to dały kwotę netto 77. 237 zł. , VAT naliczony 10. 825 zł. Oblicz wysokość zobowiązania podatkowego. VAT należny 13. 387 Podatek naliczony do odliczenia: ( nadwyżka) 610 + (podatek naliczony) 10. 825 = 11. 435 Obliczenie zobowiązania: VAT należny 13. 387 – podatek do odliczenia 11. 435 = 1. 952 Podatek podlegający wpłacie do US to 1. 952 zł.
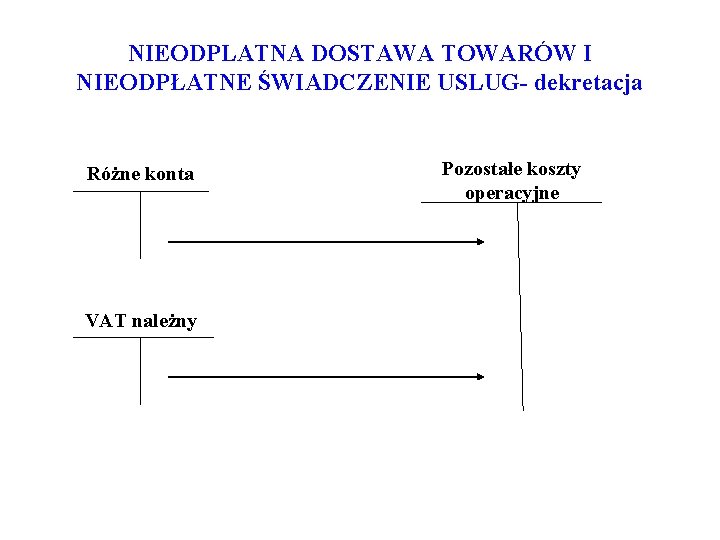
NIEODPLATNA DOSTAWA TOWARÓW I NIEODPŁATNE ŚWIADCZENIE USLUG- dekretacja Różne konta VAT należny Pozostałe koszty operacyjne
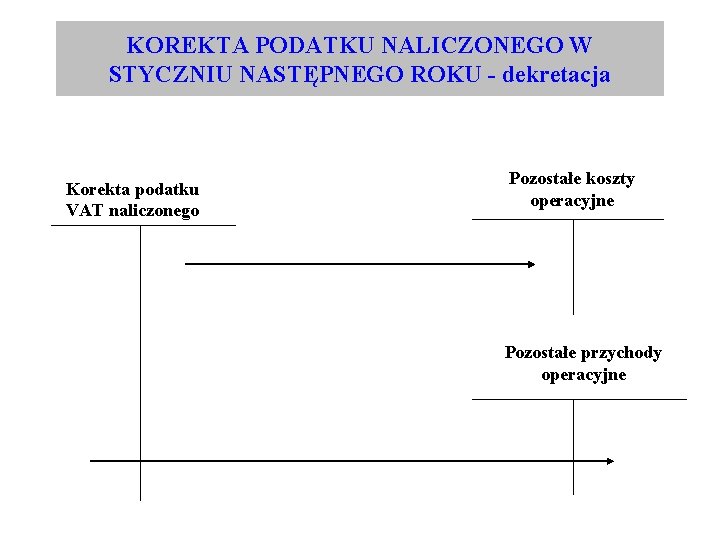
KOREKTA PODATKU NALICZONEGO W STYCZNIU NASTĘPNEGO ROKU - dekretacja Korekta podatku VAT naliczonego Pozostałe koszty operacyjne Pozostałe przychody operacyjne
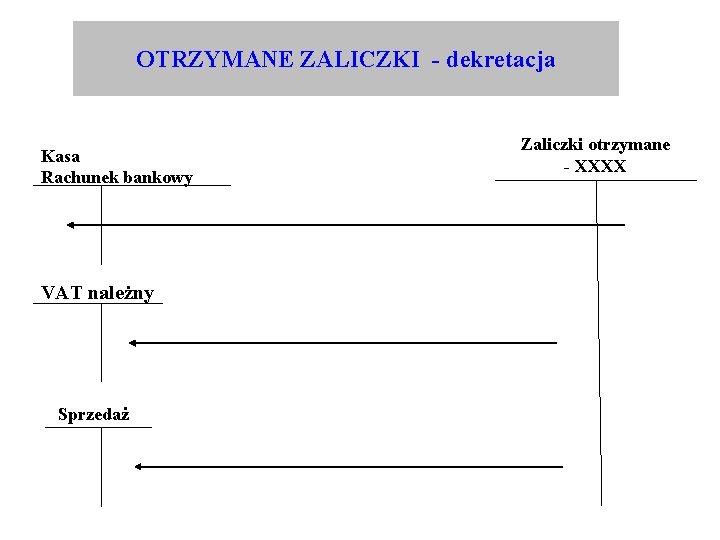
OTRZYMANE ZALICZKI - dekretacja Kasa Rachunek bankowy VAT należny Sprzedaż Zaliczki otrzymane - XXXX
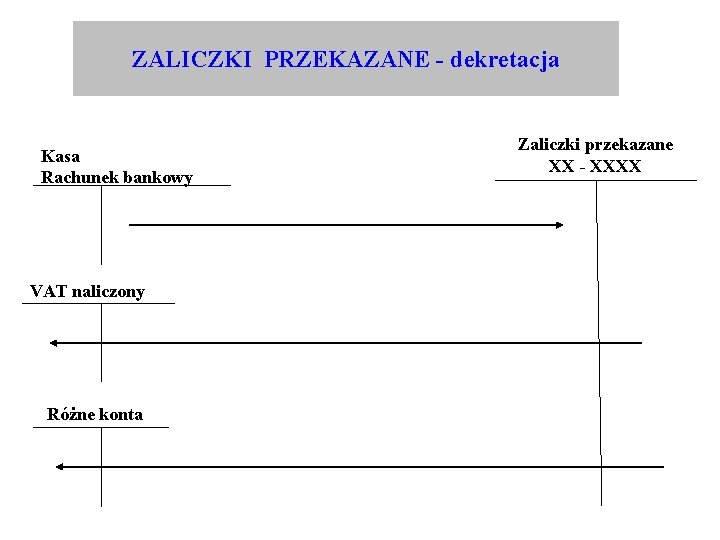
ZALICZKI PRZEKAZANE - dekretacja Kasa Rachunek bankowy VAT naliczony Różne konta Zaliczki przekazane XX - XXXX
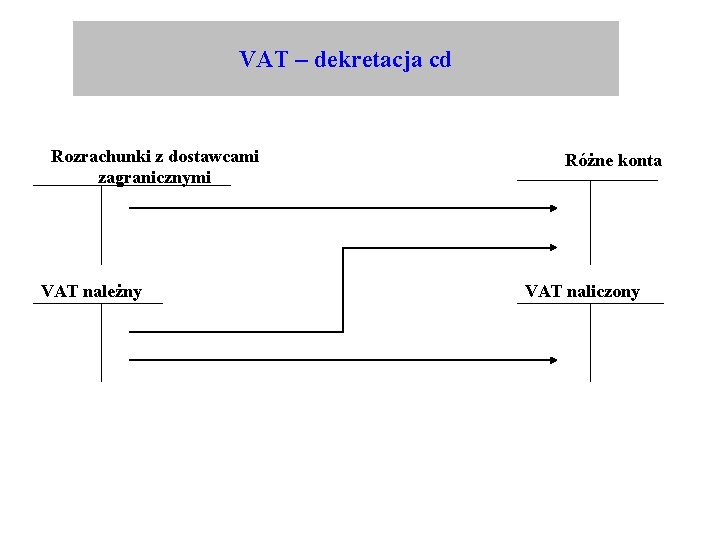
VAT – dekretacja cd Rozrachunki z dostawcami zagranicznymi VAT należny Różne konta VAT naliczony
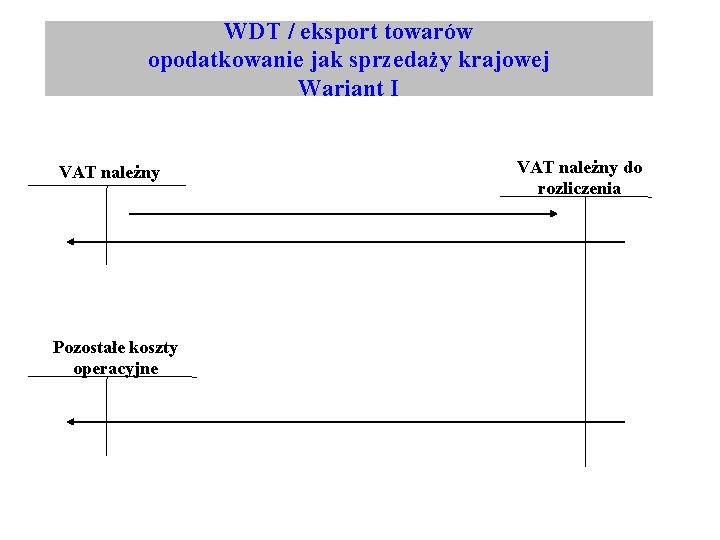
WDT / eksport towarów opodatkowanie jak sprzedaży krajowej Wariant I VAT należny Pozostałe koszty operacyjne VAT należny do rozliczenia
WDT / eksport towarów opodatkowanie jak sprzedaży krajowej Wariant II VAT należny Sprzedaż
- Slides: 41