
Qu es el VALOR ECONOMICO AGREGADO VEA Qu
- Slides: 29
¿Qué es el? : VALOR ECONOMICO AGREGADO VEA
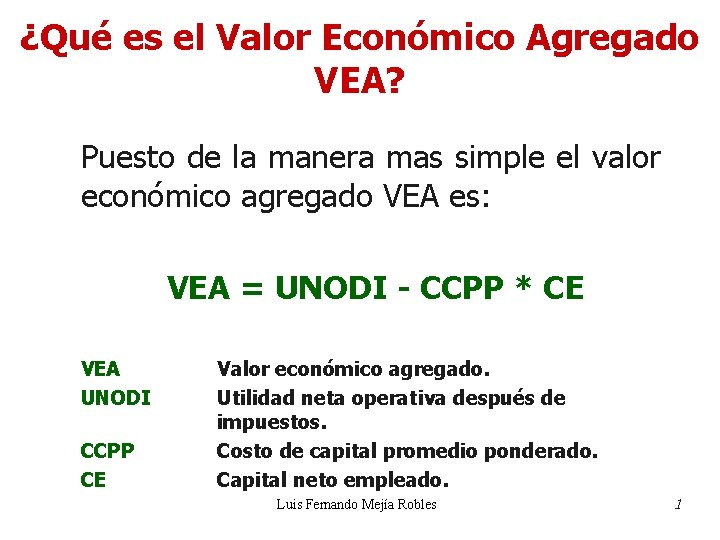
¿Qué es el Valor Económico Agregado VEA? Puesto de la manera mas simple el valor económico agregado VEA es: VEA = UNODI - CCPP * CE VEA UNODI CCPP CE Valor económico agregado. Utilidad neta operativa después de impuestos. Costo de capital promedio ponderado. Capital neto empleado. Luis Fernando Mejía Robles 1
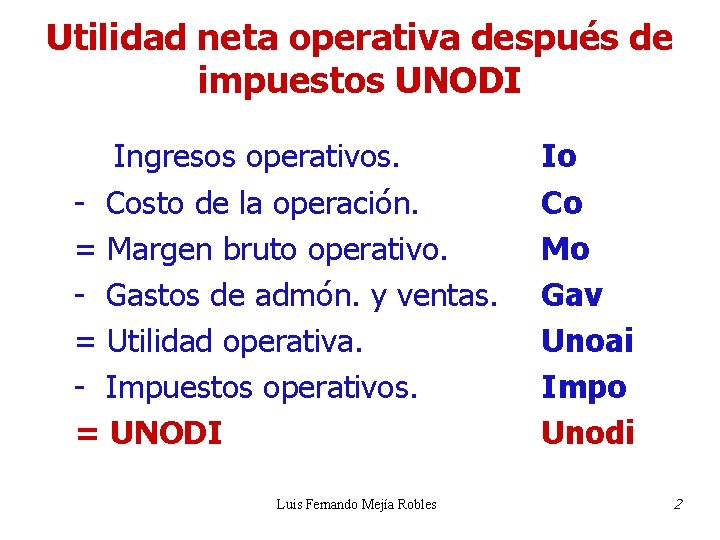
Utilidad neta operativa después de impuestos UNODI Ingresos operativos. - Costo de la operación. = Margen bruto operativo. - Gastos de admón. y ventas. = Utilidad operativa. - Impuestos operativos. = UNODI Luis Fernando Mejía Robles Io Co Mo Gav Unoai Impo Unodi 2
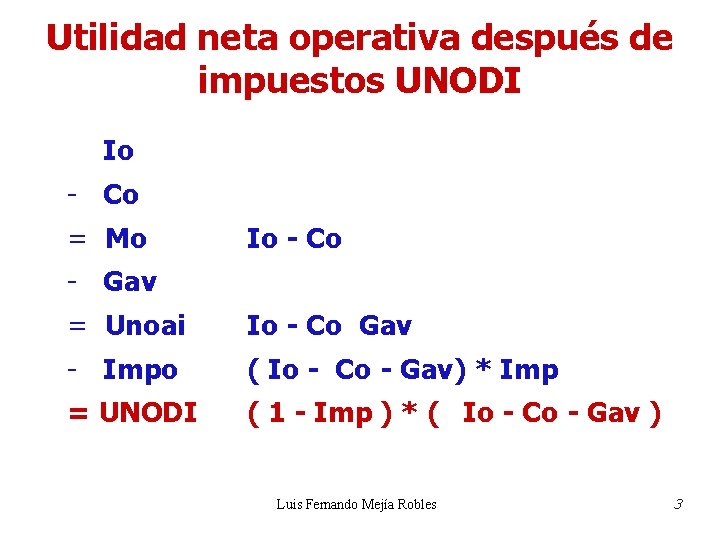
Utilidad neta operativa después de impuestos UNODI Io - Co = Mo Io - Co - Gav = Unoai Io - Co Gav - Impo ( Io - Co - Gav) * Imp = UNODI ( 1 - Imp ) * ( Io - Co - Gav ) Luis Fernando Mejía Robles 3
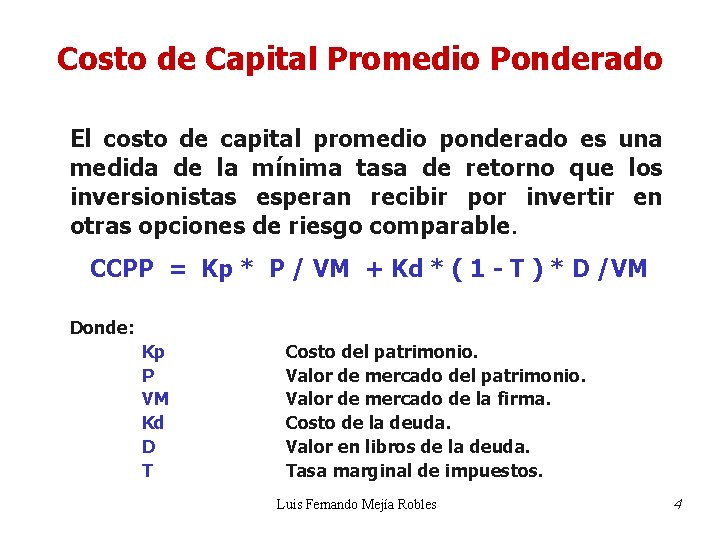
Costo de Capital Promedio Ponderado El costo de capital promedio ponderado es una medida de la mínima tasa de retorno que los inversionistas esperan recibir por invertir en otras opciones de riesgo comparable. CCPP = Kp * P / VM + Kd * ( 1 - T ) * D /VM Donde: Kp P VM Kd D T Costo del patrimonio. Valor de mercado de la firma. Costo de la deuda. Valor en libros de la deuda. Tasa marginal de impuestos. Luis Fernando Mejía Robles 4
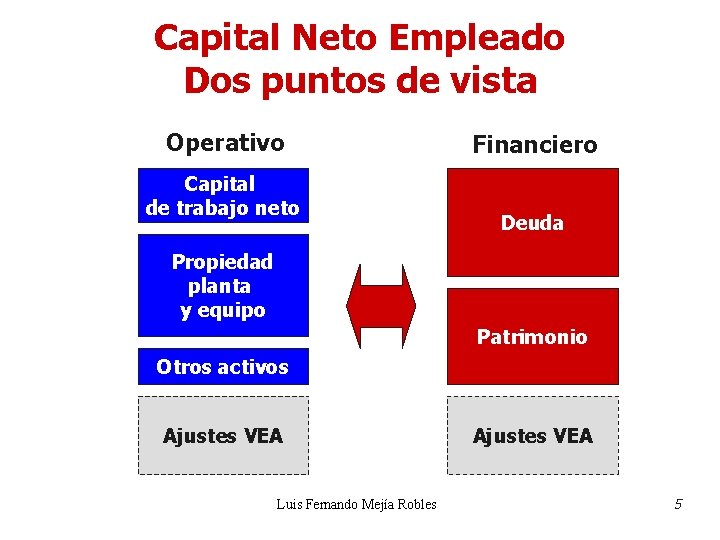
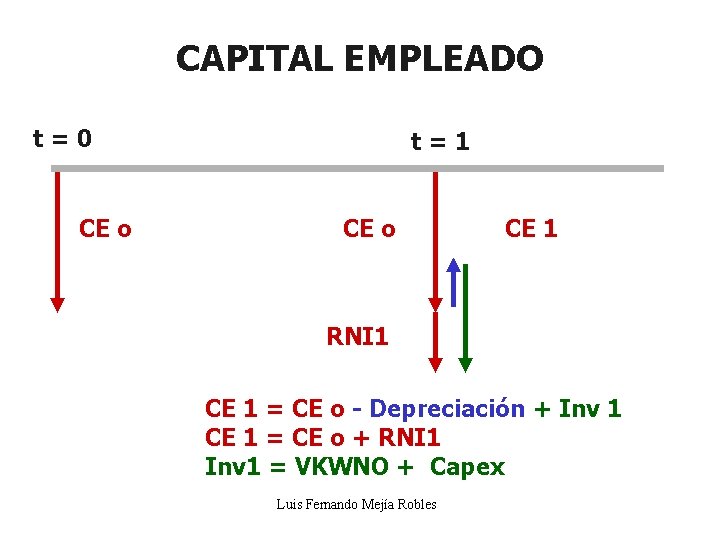
Capital Neto Empleado Dos puntos de vista Operativo Capital de trabajo neto Financiero Deuda Propiedad planta y equipo Patrimonio Otros activos Ajustes VEA Luis Fernando Mejía Robles Ajustes VEA 5
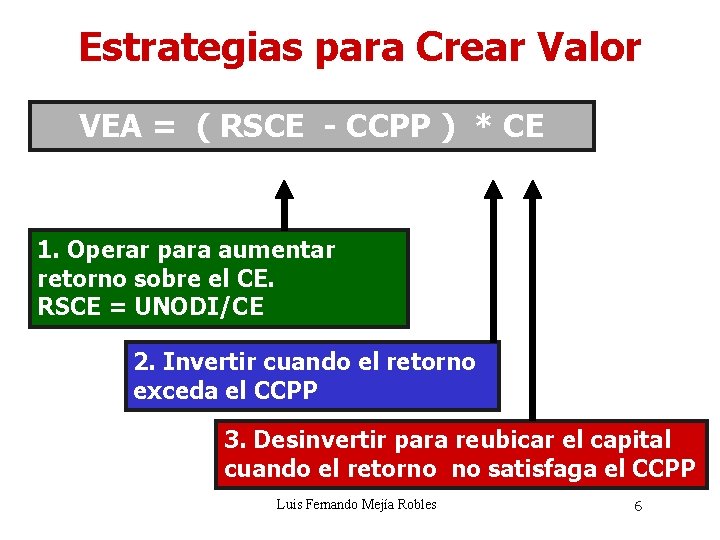
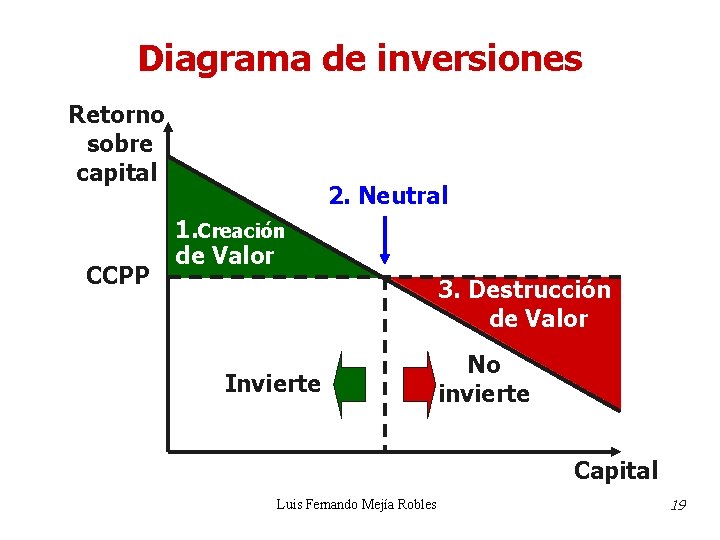
Estrategias para Crear Valor VEA = ( RSCE - CCPP ) * CE 1. Operar para aumentar retorno sobre el CE. RSCE = UNODI/CE 2. Invertir cuando el retorno exceda el CCPP 3. Desinvertir para reubicar el capital cuando el retorno no satisfaga el CCPP Luis Fernando Mejía Robles 6
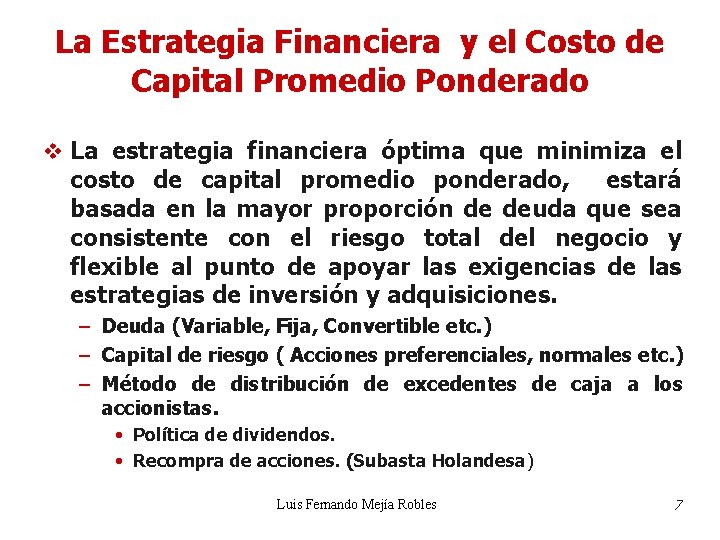
La Estrategia Financiera y el Costo de Capital Promedio Ponderado v La estrategia financiera óptima que minimiza el costo de capital promedio ponderado, estará basada en la mayor proporción de deuda que sea consistente con el riesgo total del negocio y flexible al punto de apoyar las exigencias de las estrategias de inversión y adquisiciones. – Deuda (Variable, Fija, Convertible etc. ) – Capital de riesgo ( Acciones preferenciales, normales etc. ) – Método de distribución de excedentes de caja a los accionistas. • Política de dividendos. • Recompra de acciones. (Subasta Holandesa) Luis Fernando Mejía Robles 7
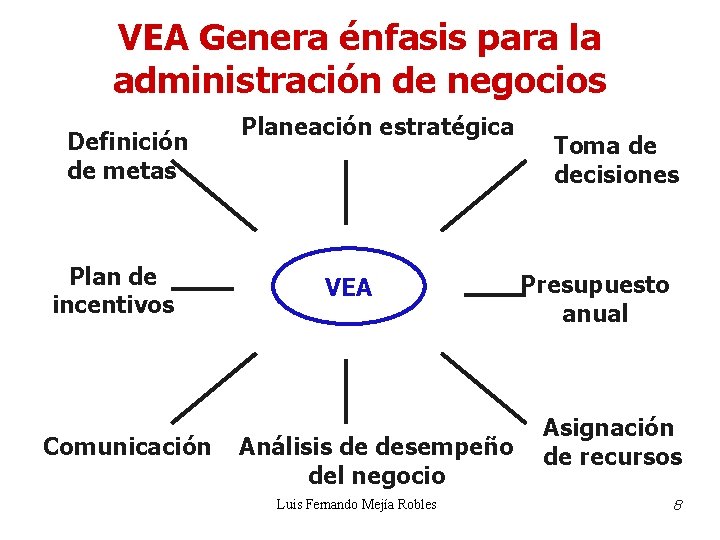
VEA Genera énfasis para la administración de negocios Definición de metas Plan de incentivos Comunicación Planeación estratégica VEA Análisis de desempeño del negocio Luis Fernando Mejía Robles Toma de decisiones Presupuesto anual Asignación de recursos 8
Ventajas del sistema VEA v Enfoque en una sola medida de desempeño. v Toma en cuenta el costo de capital. v Extiende la perspectiva del gerente en la toma de decisiones. v Coloca en línea el interés del gerente con el de los Accionistas. v La generación de VEA es la base de una empresa valiosa Luis Fernando Mejía Robles 9
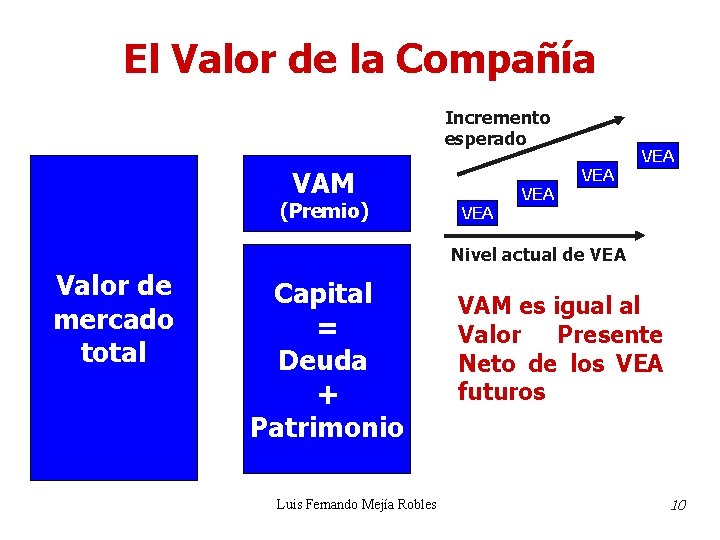
El Valor de la Compañía Incremento esperado VAM (Premio) VEA VEA Nivel actual de VEA Valor de mercado total Capital = Deuda + Patrimonio Luis Fernando Mejía Robles VAM es igual al Valor Presente Neto de los VEA futuros 10
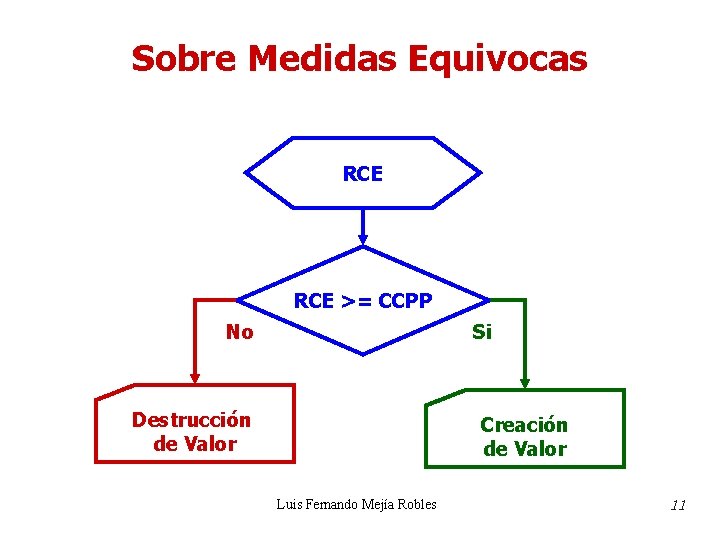
Sobre Medidas Equivocas RCE >= CCPP No Si Destrucción de Valor Creación de Valor Luis Fernando Mejía Robles 11
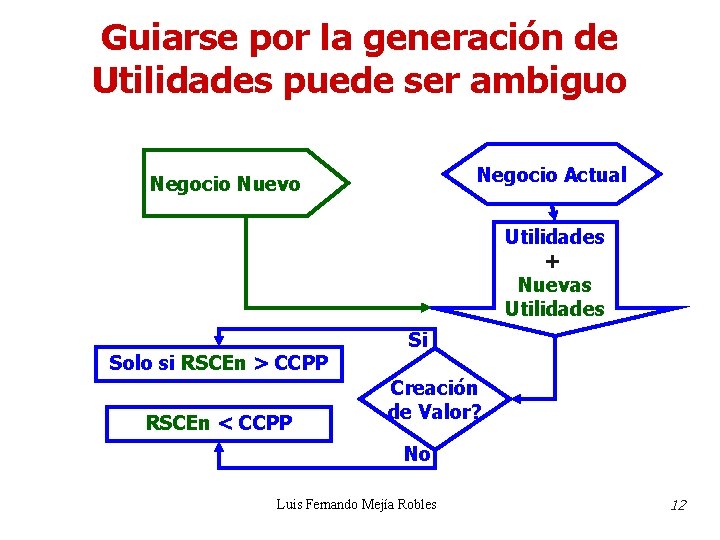
Guiarse por la generación de Utilidades puede ser ambiguo Negocio Actual Negocio Nuevo Utilidades + Nuevas Utilidades Solo si RSCEn > CCPP RSCEn < CCPP Si Creación de Valor? No Luis Fernando Mejía Robles 12
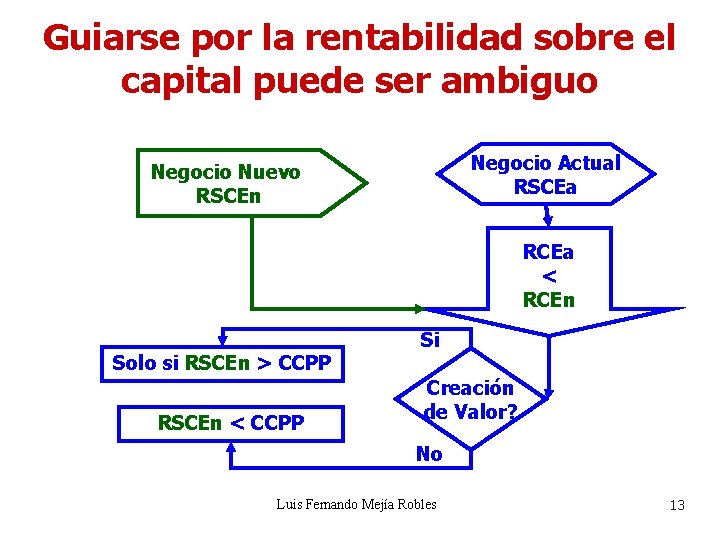
Guiarse por la rentabilidad sobre el capital puede ser ambiguo Negocio Actual RSCEa Negocio Nuevo RSCEn RCEa < RCEn Solo si RSCEn > CCPP RSCEn < CCPP Si Creación de Valor? No Luis Fernando Mejía Robles 13
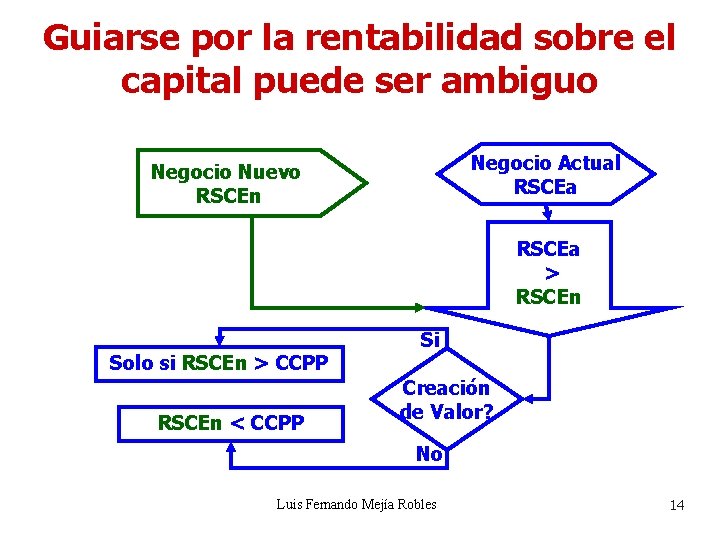
Guiarse por la rentabilidad sobre el capital puede ser ambiguo Negocio Actual RSCEa Negocio Nuevo RSCEn RSCEa > RSCEn Solo si RSCEn > CCPP RSCEn < CCPP Si Creación de Valor? No Luis Fernando Mejía Robles 14
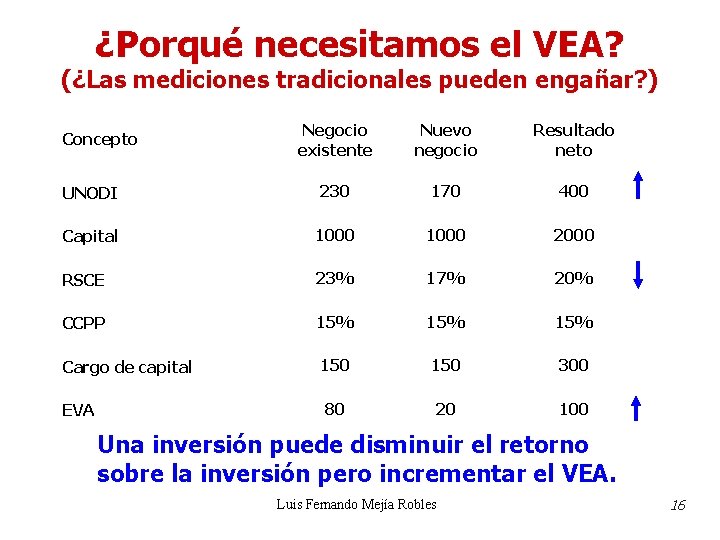
¿Porqué necesitamos el VEA? (¿Las mediciones tradicionales pueden engañar? ) v ¿Si el costo de capital de una empresa fuera del 15%, un proyecto que genere un 17% de retorno agregaría Valor? v ¿Qué pasaría si el proyecto disminuye su retorno del 23% al 20%? v ¿Invertiría usted en ese proyecto? Luis Fernando Mejía Robles 15
¿Porqué necesitamos el VEA? (¿Las mediciones tradicionales pueden engañar? ) Negocio existente Nuevo negocio Resultado neto UNODI 230 170 400 Capital 1000 2000 RSCE 23% 17% 20% CCPP 15% 15% Cargo de capital 150 300 80 20 100 Concepto EVA Una inversión puede disminuir el retorno sobre la inversión pero incrementar el VEA. Luis Fernando Mejía Robles 16
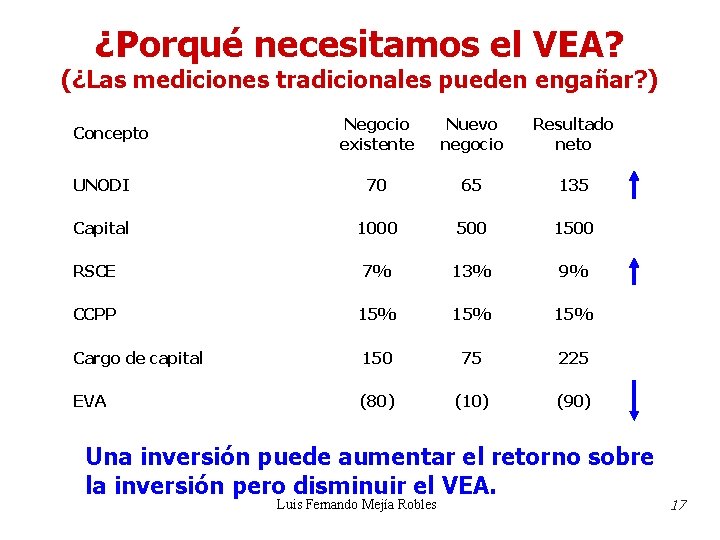
¿Porqué necesitamos el VEA? (¿Las mediciones tradicionales pueden engañar? ) Negocio existente Nuevo negocio Resultado neto UNODI 70 65 135 Capital 1000 500 1500 RSCE 7% 13% 9% CCPP 15% 15% Cargo de capital 150 75 225 EVA (80) (10) (90) Concepto Una inversión puede aumentar el retorno sobre la inversión pero disminuir el VEA. Luis Fernando Mejía Robles 17
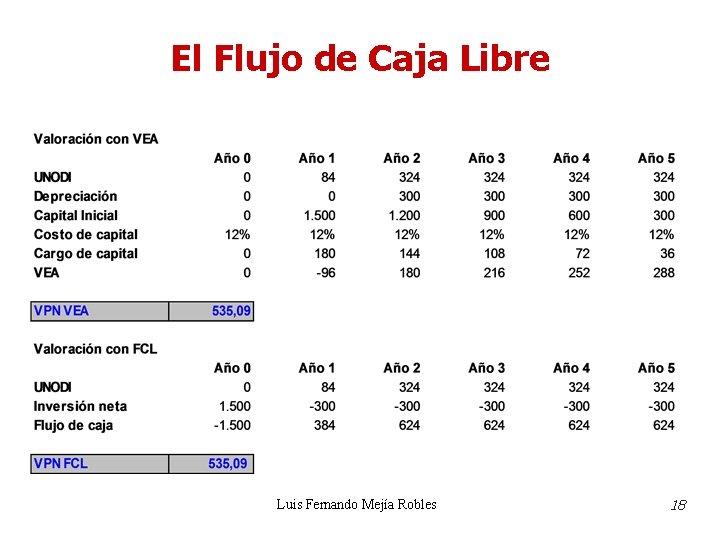
El Flujo de Caja Libre Luis Fernando Mejía Robles 18
Diagrama de inversiones Retorno sobre capital CCPP 2. Neutral 1. Creación de Valor 3. Destrucción de Valor Invierte No invierte Capital Luis Fernando Mejía Robles 19
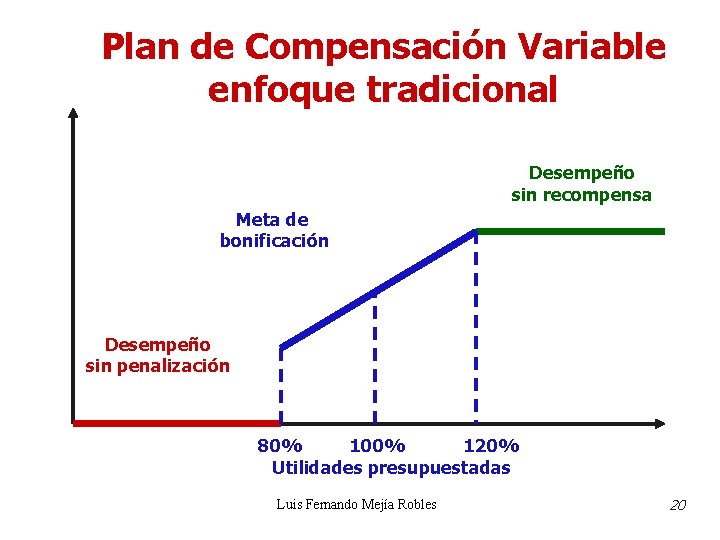
Plan de Compensación Variable enfoque tradicional Desempeño sin recompensa Meta de bonificación Desempeño sin penalización 80% 100% 120% Utilidades presupuestadas Luis Fernando Mejía Robles 20
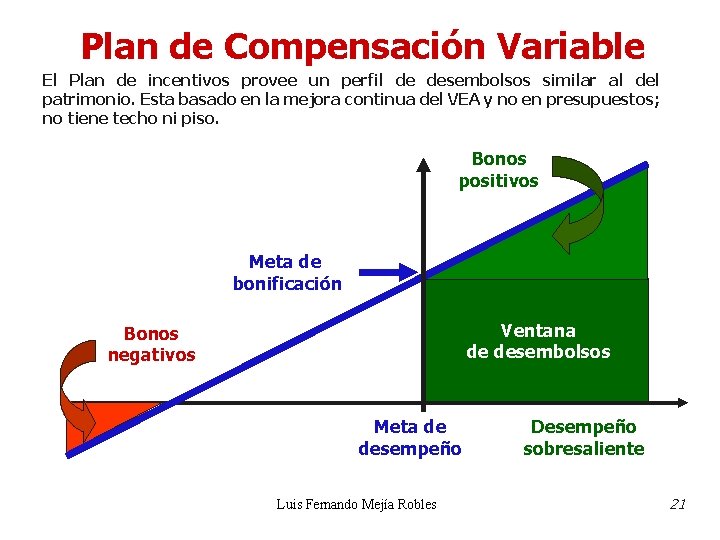
Plan de Compensación Variable El Plan de incentivos provee un perfil de desembolsos similar al del patrimonio. Esta basado en la mejora continua del VEA y no en presupuestos; no tiene techo ni piso. Bonos positivos Meta de bonificación Ventana de desembolsos Bonos negativos Meta de desempeño Luis Fernando Mejía Robles Desempeño sobresaliente 21
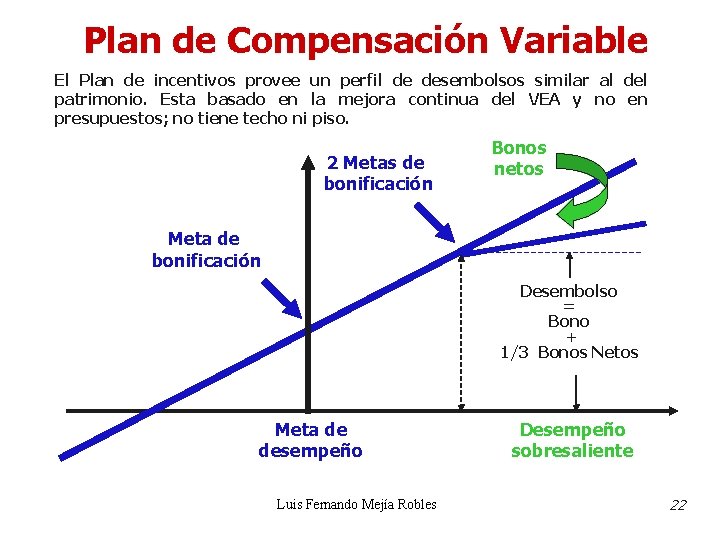
Plan de Compensación Variable El Plan de incentivos provee un perfil de desembolsos similar al del patrimonio. Esta basado en la mejora continua del VEA y no en presupuestos; no tiene techo ni piso. 2 Metas de bonificación Bonos netos Meta de bonificación Desembolso = Bono + 1/3 Bonos Netos Meta de desempeño Luis Fernando Mejía Robles Desempeño sobresaliente 22
¿Qué dicen los Gerentes del VEA? 4 “VEA esta basado en algo que conocemos desde hace mucho tiempo, el dinero queda para remunerar al patrimonio y que generalmente llamamos Utilidades, aunque usualmente no lo son. Hasta que las Utilidades de un negocio no superen el cargo por el capital empleado, éste opera a pérdidas”. (Peter Druker - Harvard Business Review, ene-feb 1995) Luis Fernando Mejía Robles 23
Las cuatro características fundamentales de un sistema VEA v Medición. El VEA mide el verdadero valor económico de un negocio en lugar de su valor contable. Esto motiva a los gerentes a considerar el costo de oportunidad del capital que emplean en cada decisión del negocio. Es una medida sin equívocos de la generación de valor. v Gerencia. El VEA esta directamente alineado con la creación de valor para los accionistas luego es una herramienta de asignación de recursos óptima. Conectado con el Valor Agregado de Mercado VAM comunica las señales correctas al mercado de capitales. Luis Fernando Mejía Robles 24
Las cuatro características fundamentales de un sistema VEA v Motivación. El VEA requiere de un plan de compensación basado en bonificaciones. Introduce un sistema de cuentas que transfiere al ingreso de los empleados los conceptos de desempeño sostenido y riesgo. v Mentalidad. El VEA genera una cultura organizacional de extraordinaria fuerza pues alinea los intereses de los empleados a todo nivel con los de los accionistas facilitando el empoderamiento y la liberación de las energías generadoras de valor en toda la compañía. Luis Fernando Mejía Robles 25
Quienes no deben optar por el VEA v Los Emperadores, pues este sistema de gerencia se basa en la transparencia de las reglas, la información y en el empoderamiento del personal. v Quienes consideran secreta la información financiera, pues el sistema se basa en la comunicación de los resultados en términos de VEA. v Quienes no gustan del éxito de sus empleados, pues el sistema no pone límites al ingreso de los empleados en la medida en que estos no ponen límite a la generación de VEA. Luis Fernando Mejía Robles 26
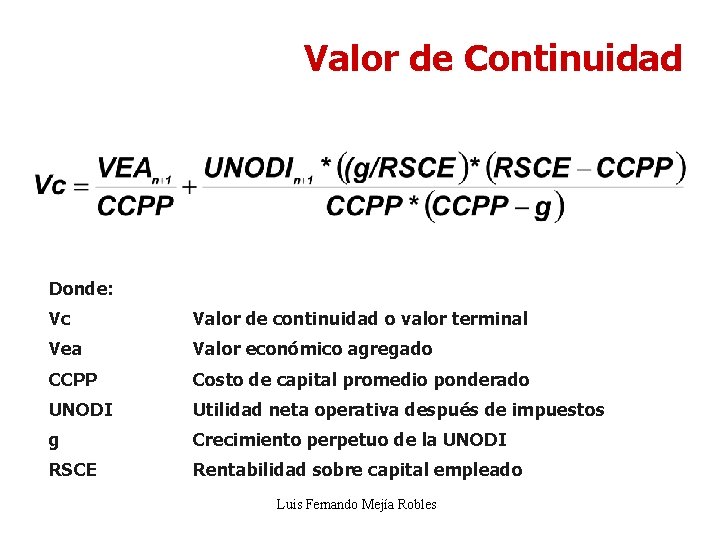
Valor de Continuidad Donde: Vc Valor de continuidad o valor terminal Vea Valor económico agregado CCPP Costo de capital promedio ponderado UNODI Utilidad neta operativa después de impuestos g Crecimiento perpetuo de la UNODI RSCE Rentabilidad sobre capital empleado Luis Fernando Mejía Robles
CAPITAL EMPLEADO t=0 CE o t=1 CE o CE 1 RNI 1 CE 1 = CE o - Depreciación + Inv 1 CE 1 = CE o + RNI 1 Inv 1 = VKWNO + Capex Luis Fernando Mejía Robles