
Prueba de Raz Unitaria Test de Dickey Fuller
Prueba de Raíz Unitaria Test de Dickey Fuller
• Con el fin de determinar las propiedades de estacionariedad de las series se pueden utilizar distintos procedimientos: el Test de Dickey Fuller (DF), el Test de Dickey Fuller Aumentado (ADF)
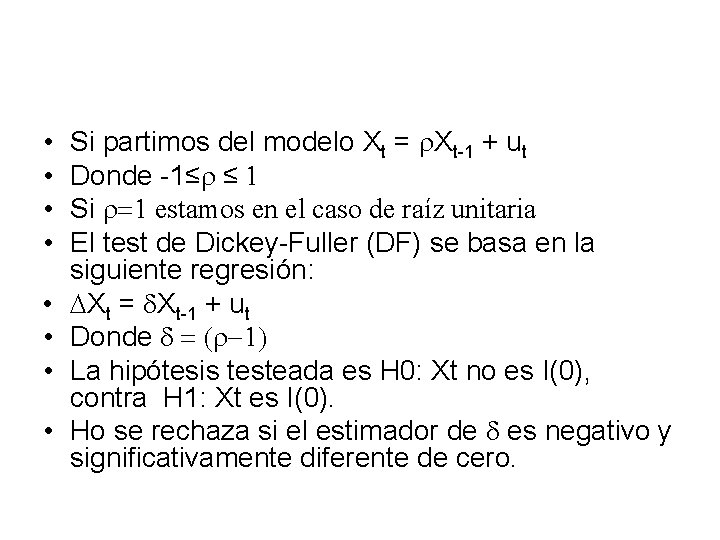
• • Si partimos del modelo Xt = r. Xt-1 + ut Donde -1≤r ≤ 1 Si r=1 estamos en el caso de raíz unitaria El test de Dickey-Fuller (DF) se basa en la siguiente regresión: DXt = d. Xt-1 + ut Donde d = (r-1) La hipótesis testeada es H 0: Xt no es I(0), contra H 1: Xt es I(0). Ho se rechaza si el estimador de d es negativo y significativamente diferente de cero.
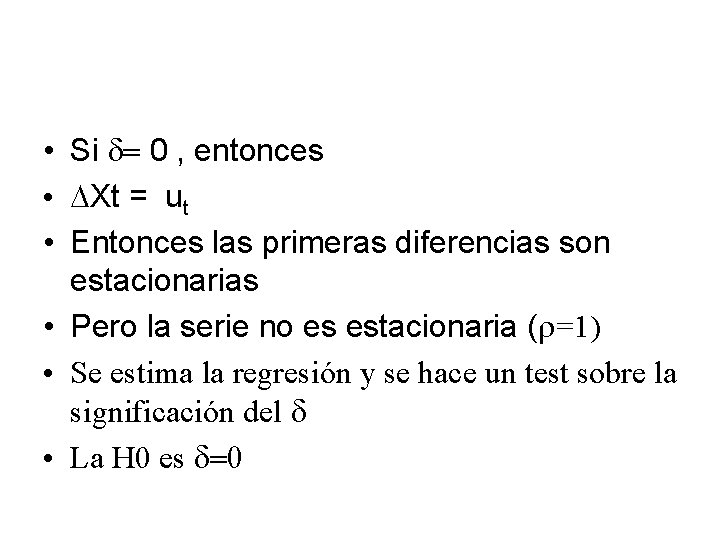
• Si d= 0 , entonces • DXt = ut • Entonces las primeras diferencias son estacionarias • Pero la serie no es estacionaria (r=1) • Se estima la regresión y se hace un test sobre la significación del d • La H 0 es d=0
• La prueba DF se estima en diferentes formas • Random walk con drift y tendencia
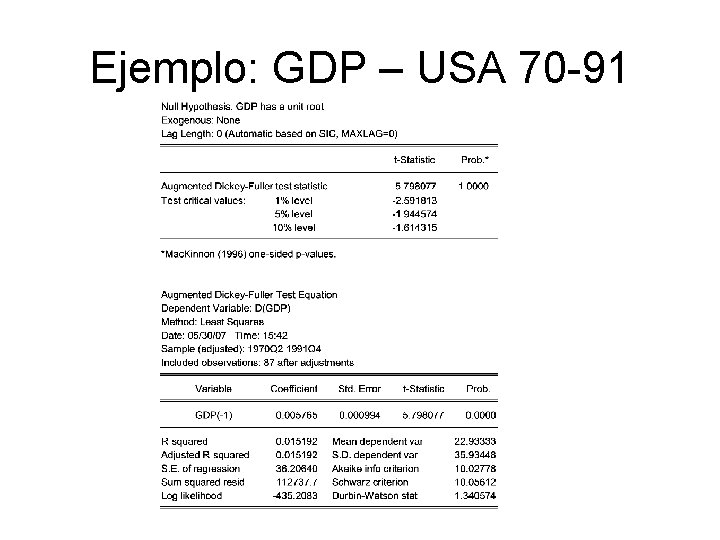
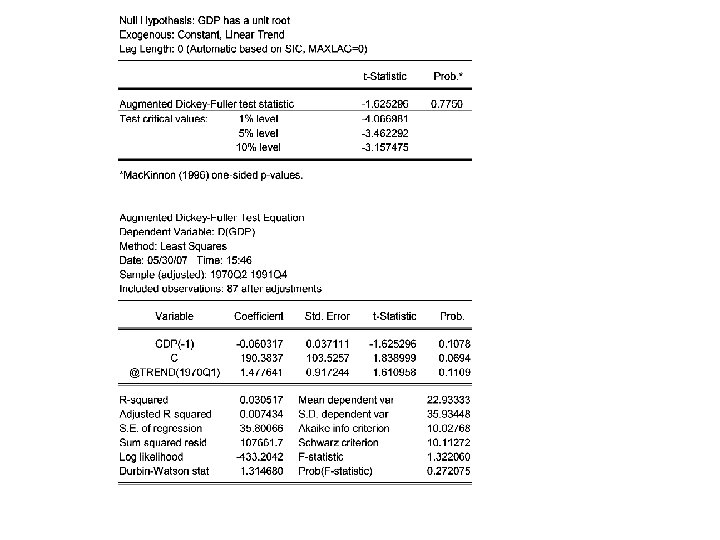
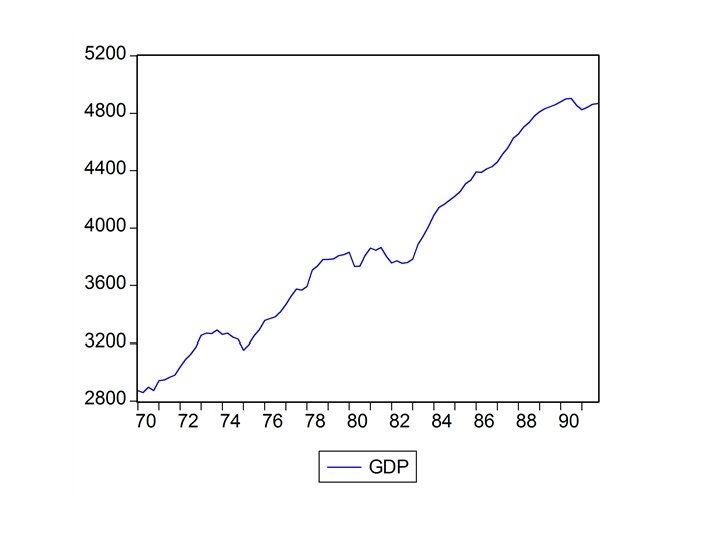
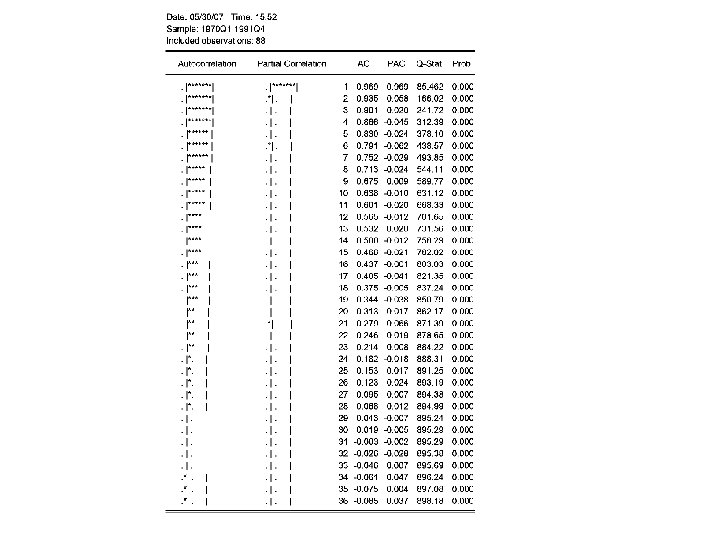
Ejemplo: GDP – USA 70 -91
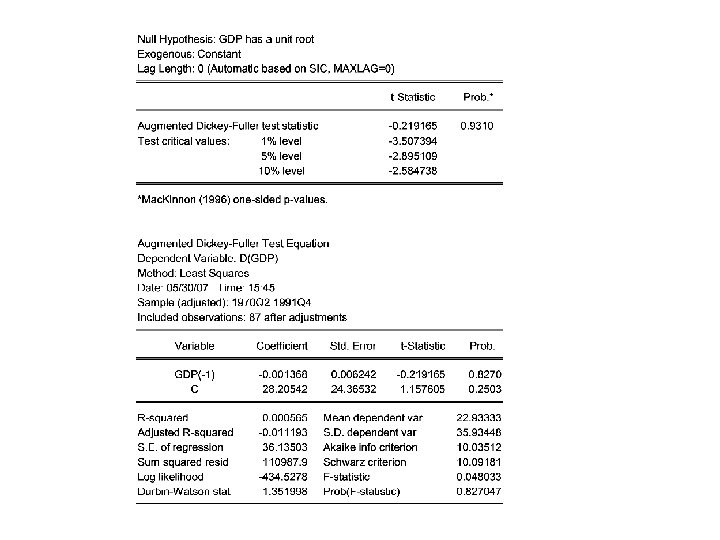
• En el modelo RW el estimador de delta es positivo (se descarta porque la serie seria explosiva) • En los otros dos modelos no se rechaza la H 0 • La serie GDP es no estacionaria: tiene raíz unitaria
• Una forma complementaria de diagnóstico es el exámen gráfico y de los correlogramas • El correlograma muestral ilustra la razón entre la covarianza al rezago k y la varianza muestral con respecto al rezago k • Las autocorrelaciones de una serie ruido blanco oscilan alrededor de cero • En el caso de RW los coeficientes son altos y descienden muy lentamente
• El estadístico Q de Ljung-Box prueba la hipótesis conjunta de que todos los coeficientes de autocorrelación son cero • Se distribuye como una c 2 con m grados de libertad (m=longitud del rezago)
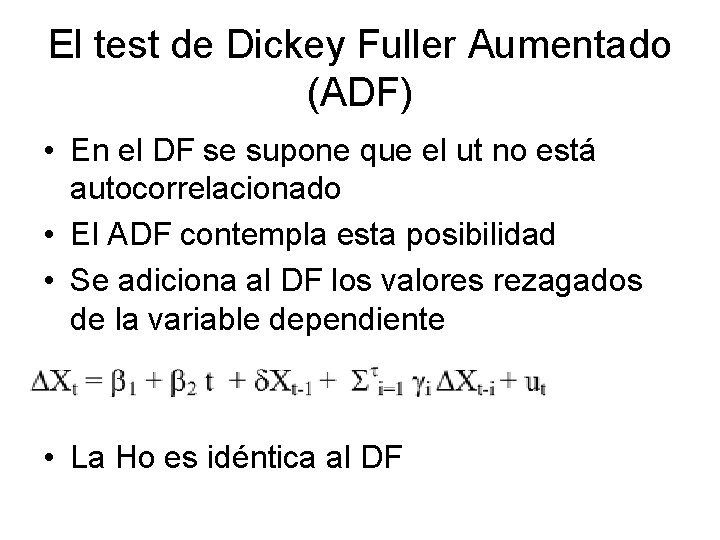
El test de Dickey Fuller Aumentado (ADF) • En el DF se supone que el ut no está autocorrelacionado • El ADF contempla esta posibilidad • Se adiciona al DF los valores rezagados de la variable dependiente • La Ho es idéntica al DF
Cointegración: introducción • Regresión de una serie de tiempo con raíz unitaria sobre otra serie de tiempo con raíz unitaria • Puede llevar a “regresión espuria”. • Dos series no estacionarias no correlacionadas pueden tener una relación que aparece significativa en una regresión • Esto puede persistir aun en muestras grandes • Gran R 2 y bajo DW (R 2 >DW) • Si se diferencian las series la correlación (espuria) desaparece •
• Sin embargo puede que dos series I(1) resulten en una combinación lineal I(0) • La combinación lineal puede cancelar las tendencias estocásticas y resulta en una serie estacionaria • En estos casos las series están cointegradas • En términos económicos dos varibables serán cointegradas si existe una relación de largo plazo o de equilibrio entre ambas
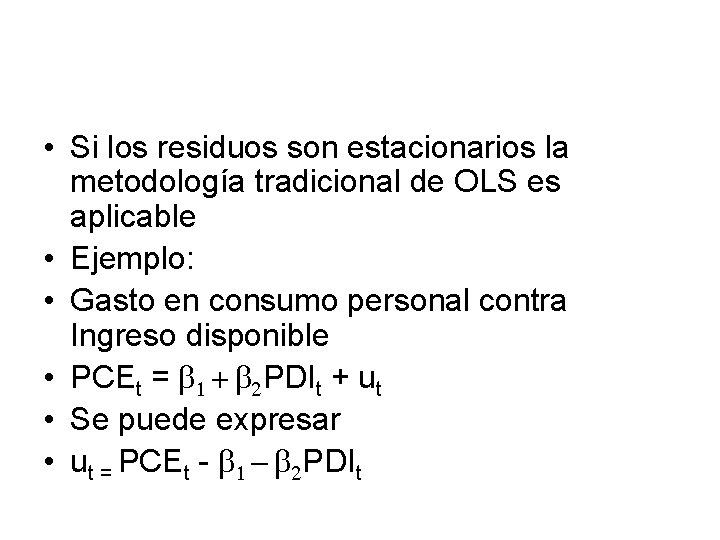
• Si los residuos son estacionarios la metodología tradicional de OLS es aplicable • Ejemplo: • Gasto en consumo personal contra Ingreso disponible • PCEt = b 1 + b 2 PDIt + ut • Se puede expresar • ut = PCEt - b 1 - b 2 PDIt
• Se somete el ut estimado a un test de raíz unitaria • Si es I(0) la regresión de consumo contra ingreso sería cointegrada • Existe una relación de equilibrio o largo plazo • Ver archivo COINT_EJ_1
Mecanismo de Corrección de Errores y Cointegración • Si hay una relación de LP puede que en el CP haya desequilibrios • El ut puede ser pensado como el “error de equilibrio” • Se puede utilizar para vincular el comportamiento del consumo en el CP con su valor de LP • El MCE corrige el desequilibrio
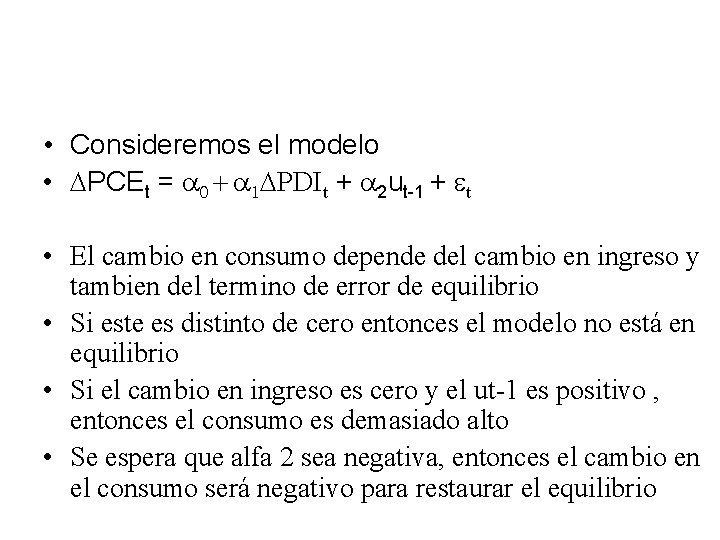
• Consideremos el modelo • DPCEt = a 0 + a 1 DPDIt + a 2 ut-1 + et • El cambio en consumo depende del cambio en ingreso y tambien del termino de error de equilibrio • Si este es distinto de cero entonces el modelo no está en equilibrio • Si el cambio en ingreso es cero y el ut-1 es positivo , entonces el consumo es demasiado alto • Se espera que alfa 2 sea negativa, entonces el cambio en el consumo será negativo para restaurar el equilibrio
• Si el DPCE está por encima de de su valor de equilibrio comenzará a disminuir en el siguiente período para corregir el error de equilibrio (MCE) • En el caso del ejemplo la estimación de la ecuación MCE muestra que el error de equilibrio es cero lo que sugiere que el consumo se ajusta a los cambios en el ingreso en el mismo período. • Los coeficientes de la ecuación de MCE se pueden interpretar como de corto plazo
• Ejemplo 2 (coint_ej_2. wf 1) • Cointegración de tasas de bonos del tesoro a 3 y 6 meses • Se puede esperar que las tasas estén cointegradas, de otra manera , si hay diferencias sistemáticas los operadores aprovecharían cualquier discrepancia entre corto y largo plazo
• 1. Analizar si las dos series son estacionarias • 2. Analizar el orden de integración • 3. Regresar la relación de LP tasas a 6 meses contra 3 meses (no implica causalidad) • 4. Analizar si los residuales son estacionarioas • 5. Estimar el MCE
- Slides: 23