
Prosedur dan Operasional penyaluran dana Mudharabah dan Musyarakah
Prosedur dan Operasional penyaluran dana Mudharabah dan Musyarakah Arief Rahman Satya Putra 20120730030
Pengertian mudharabah Mudharabah berasal dari kata dharb, berarti memukul atau berjalan. Pengertian memukul atau berjalan ini lebih tepatnya adalah proses seseorang memukulkan kakinya dalam menjalankan usaha. • Mudharabah adalah akad kerjasama usaha antara dua pihak dimana pihak pertama (shohibul maal) menyediakan seluruh (100%) modal, sedangkan pihak kedua menjadi pengelola. • Keuntungan usaha dibagi menurut kesepakatan yang dituangkan dalam kontrak, sedangkan apabila rugi ditanggung oleh pemilik modal selama kerugian itu bukan akibat dari kelalaian si pengelola. Jika kerugian akibat dari kelalaian pengelola, si pengelola harus bertanggung jawab atas kerugian tersebut. •
Rukun dan syarat pembiayaan : 1. Shahibul maal dan mudharib harus cakap hukum 2. Pernyataan ijab dan Kabul dengan memperhatikan : a. Penawaran dan penerimaan harus secara eksplisit menunjukkan tujuan kontrak (akad) b. Penerimaan dari penawaran dilakukan pada saat kontrak c. Akad dituangkan secara tertulis, melalui korespondensi, atau dengan menggunakan cara-cara komunikasi modern 3. Modal ialah sejumlah uang dan/atau asset yang diberikan oleh shahibul maal kepada mudharib untuk tujuan usaha dengan syarat: a. Harus diketahui junlah dan jenisnya b. Dapat berbentuk uang atau barang yang dinilai. Jika dalam bentuk asset, harus dinilai pada waktu akad c. Tidak berbentuk piutang dan harus dibayarkan kepada mudharib, baik secara bertahap maupun tidak, sesuai dengan kesepakatan dalam akad
Rukun dan syarat pembiayaan (lanjutan) 4. Keuntungan mudharabah adalah jumlah yang didapat sebagai kelebihan dari modal, dengan syarat yang harus dipenuhi : a. Harus diperuntukan bagi kedua pihak dan tidak boleh diisyaratkan untuk satu pihak b. Bagian keuntungan proporsional bagi setiap pihak harus diketahui dan dinyatakan pada waktu kontrak disepakati dan harus dalam bentuk prosentasi (nisbah) dari keuntungan sesuai kesepakatan. Perubahan nisbah harus berdasarkan kesepakatan c. Penyedia dana menanggung semua kerugian akibat dari mudharabah, dan pengelola tidak boleh menanggung kerugian apapun kecuali diakibatkan dari kesalahan disengaja, kelalaian, atau pelanggaran kesepakatan
Rukun dan syarat pembiayaan (lanjutan) 5. Kegiatan usaha oleh pengelola (mudharib), sebagai perimbangan modal yang disediakan oleh penyedia dana, harus memperhatikan : a. b. c. Kegiatan usaha adalah hak ekslusif mudharib, tanpa campur tangan penyedia dana, tetapi ia mempunyai hak untuk melakukan pengawasan. Penyedia dana tidak boleh mempersempit tindakan pengelola sedemikian rupa yang dapat menghalangi tercapainya tujuan mudharabah, yaitu keuntungan. Pengelola tidak boleh menyalahi hukum syariah Islam dalam tindakannya yang berhubungan dengan mudharabah, dan harus mematuhi kebiasaan yang berlaku dalam aktifitas itu
Jenis-jenis mudharabah Secara umum mudharabah terdiri dari dua jenis, yaitu: 1. Mudharabah muthlaqah adalah mudharabah dimana pemilik dana memberikan kebebasan kepada pengelola dana dalam pengelolaan investasinya. 2. Mudharabah muqayyadah adalah mudharabah dimana pemilik dana memberikan batasan kepada pengelola dana, antara lain mengenai tempat, cara dan atau obyek investasi. Seiring dengan perkembangannya, ada satu jenis mudharabah lagi yaitu “Mudharabah Musytarakah”. Mudharabah musytarakah adalah bentuk mudharabah dimana pengelola dana menyertakan modal atau dananya dalam kerjasama investasi.
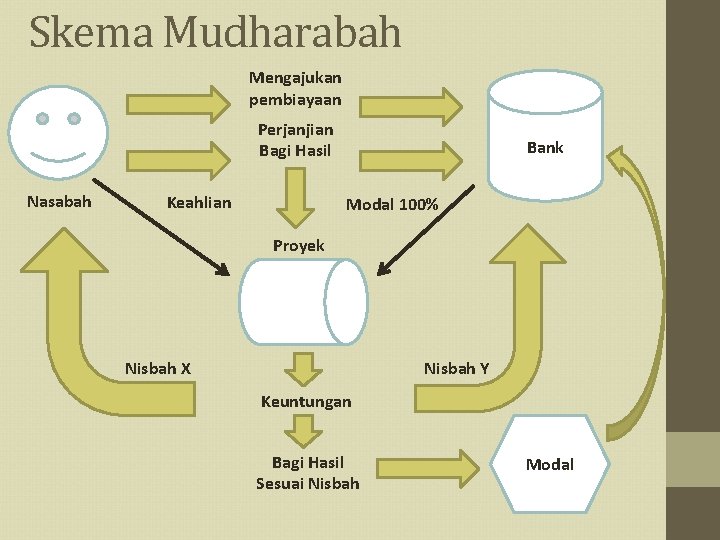
Skema Mudharabah Mengajukan pembiayaan Perjanjian Bagi Hasil Nasabah Keahlian Bank Modal 100% Proyek Nisbah X Nisbah Y Keuntungan Bagi Hasil Sesuai Nisbah Modal
Penjelasan skema 1. Nasabah mengajukan pembiyaan kepada bank untuk memperoleh modal usaha. 2. Bank memberikan modal sebesar 100% untuk di kelola oleh nasabah yang memiliki keahlian tertentu. 3. Ketika akad berlangsung telah ditentukan proporsi bagi hasilnya. 4. Jika terjadi kerugian ketika menjalankan usaha yang bukan merupakan kelalaian nasabah maka kerugian di tanggung oleh bank 5. Setelah proses usaha berjalan lalu keuntungan dibagi sesuai ketentuan nisbah. Selain itu nasabah juga mengembalikan modal pokok kepada bank.
Pengertian musyarakah Musyarakah adalah akad kerjasama antara dua pihak atau lebih untuk suatu usaha tertentu, dimana masing-masing pihak memberikan kontribusi dana dengan ketentuan bahwa keuntungan dibagi berdasarkan kesepakatan sedangkan risiko berdasarkan porsi kontribusi dana. • Musyarakah yaitu pembiayaan berdasarkan akad kerjasama antara dua pihak atau lebih untuk suatu usaha tertentu, di mana masing-masing pihak memberikan kontribusi dana dengan ketentuan bahwa keuntungan dan resiko akan ditanggung bersama sesuai dengan kesepakatan. •
Rukun dan syarat musyarakah Rukun Musyarakah antara lain : 1. Ijab-kabul (sighah) adalah adanya kesepakatan antara kedua belah pihak yang bertransakasi. 2. Dua pihak yang berakad (‘aqidani) dan memiliki kecakapan melakukan pengelolaan harta 3. Objek aqad (mahal) yang disebut juga ma’qud alaihi, yang mencakup modal atau pekerjaan 4. Nisbah bagi hasil
Lanjutan Syarat – syarat syirkah secara umum sebagai berikut: 1. Perserikatan merupakan transaksi yang bisa diwakilkan, menurut Iman Hanafi, semua jenis syirkah mengandung arti perwakilan. Berarti salah satu pihak diperbolehkan untuk menerima atau mengirimkan wakilnya untuk bertindak hukum terhadap objek perserikatan sesuai dengan izin pihak – pihak lainnya. 2. Presentase pembagian keuntunagn untuk masing-masing pihak yang berserikat hendaknya diketahui ketika berlangsungnya akad. 3. Keuntungan untuk masing – masing pihak ditentukan secara global berdasarkan presentase tertentu sesuai kesepakatan, tidak boleh ditentukan dalam jumlah tertentu/pasti.
Jenis-jenis musyarakah 1. 2. 3. Syirkah mufawadah Yaitu kerja sama atau percampuran dana antara dua pihak atau lebih dengan porsi dana yang sama. Syirkah Al-‘Inan Yaitu kerja sama atau percampuran dana anatara dua pihak atau lebih dengan porsi dana yang tidak mesti sama. Syirkah wujuh Yaitu kerja sama atau percampuran antara pihak pemilik dana dengan pihak lain yang memiliki kredibilitas ataupun kepercayaan. Syirkah wujuh dinamakan demikian karena syirkah ini hanya mengandalkan wujuh (wibawah dan nama baik) para anggota, pembagian untung rugi dilakukan secara negosiasi diantara para anggota.
Lanjutan 4. Syirkah ‘abdan Yaitu kerja sama atau percampuran tenaga atau profesionalisme antara dua pihak atau lebih (kerja sama profesi). Contoh perkongsian ini antara lain: - beberapa penjahit yang membuka toko jahit mengerjakan pesanan secara bersama - perkongsian antara insinyur listrik, tukang kayu, toko bangunan dalam suatu kontrak pembangunan rumah. 5. Syirkah Al-Mudharabah Yaitu kerja sama atu percampuran dana antara pihak pemilik dana dengan pihak lain yang memiliki profesionalisme atau tenaga. Dasar Al-Qur’an tentang Mudahrabah: Al Muzammil: 20.
BEBERAPA KETENTUAN PEMBIAYAAN MUSYARAKAH Fatwa DSN No. 08/DSN-MUI/IV/2000 1. Ijab dan qabul harus dinyatakan dalam akad dengan memperhatikan hal-hal sebagai berikut : a. Penawaran dan permintaan harus secara eksplisit menunjukkan tujuan akad b. Penerimaan dan penawaran dilakukan pada saat kontrak c. Akad dituangkan secara tertulis
Lanjutan. . . 2. Pihak-pihak yang berakad harus cakap hukum: a. Kompeten b. Menyediakan dana dan pekerjaan c. Memiliki hak mengatur aset musyarakah dalam proses bisnis normal d. Memberi wewenang kepada mitra yang lain untuk mengelola aset dengan memperhatikan kepentingan mitranya e. Tidak diijinkan mencairkan atau menginvestasikan dana untuk kepentingannya sendiri.
Lanjutan. . . 3. Obyek akad a. Modal • Modal dapat berupa uang tunai atau aset bisnis. Jika modal berbentuk aset, terlebih dulu harus dinilai dengan tunai dan disepakati oleh semua pihak. • Modal tidak boleh dipinjamkan atau dihadiahkan kepada pihak lain. • Pada prinsipnya tidak ada jaminan. Namun untuk menghindari penyimpangan, LKS dapat meminta jaminan.
Lanjutan. . . b. Kerja • Partisipasi dalam pekerjaan merupakan dasar pelaksanaan musyarakah; akan tetapi kesamaan porsi kerja bukan merupakan syarat. Seorang mitra boleh melakukan pekerjaan lebih dari mitra yang lain, dan dalam hal ini ia boleh menuntut bagian keuntungan tambahan bagi dirinya. • Setiap mitra melaksanakan pekerjaan atas nama pribadi dan wakil dari mitranya. Kedudukan masing-masing dalam organisasi harus dijelaskan dalam kontrak.
Lanjutan. . . c. Keuntungan • Keuntungan harus dikuantifikasikan. • Dibagikan secara propossional atas dasar keuntungan, dan tidak ada jumlah yang ditetapkan di awal. • Seorang mitra boleh mengusulkan, bahwa jika keuntungan melebihi jumlah tertentu, kelebihan atas prosentase itu diberikan kepadanya. • Sistem pembagian keuntungan harus jelas tertuang dalam akad. d. Kerugian • Kerugian harus dibagi di antara para mitra secara proporsional menurut saham masing-masing dalam modal.
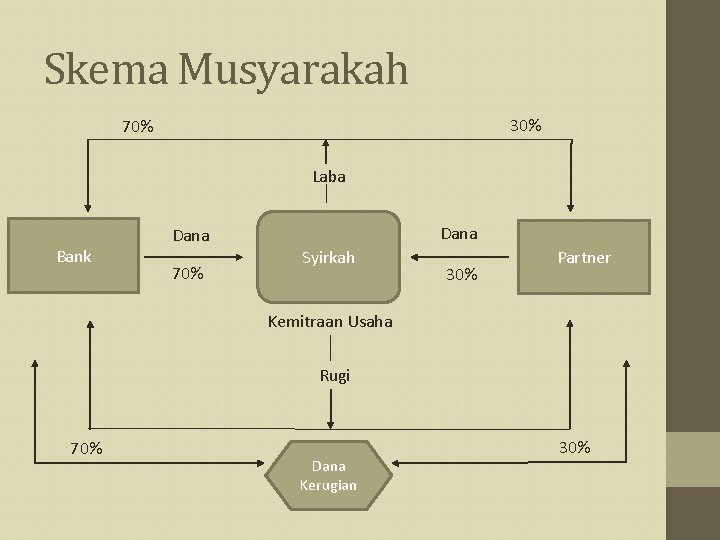
Skema Musyarakah 30% 70% Laba Bank Dana 70% Syirkah 30% Partner Kemitraan Usaha Rugi 70% Dana Kerugian 30%
Penjelasan skema • Nasabah mengajukan pembiyaan kepada bank dengan akad musyarakah untuk mendapatkan tambahan modal. • Antara nasabah dan bank saling berkontribusi dalam usaha ini • Dalam hal ini antara kedua belah pihak saling bekerja sama dalam mengelola usaha yang mana keuntunganya dibagi sesuai kesepakatan • Jika terjadi kerugian maka di tanggung bersama dan tidak ada pihak yang dirugikan
- Slides: 20