
PROPUESTA DE MEJORAMIENTO DEL PROCESO CONTABLE Y DE
PROPUESTA DE MEJORAMIENTO DEL PROCESO CONTABLE Y DE GESTIÓN DE MACOFER
CAPITULO I GENERALIDADES
OBJETIV O GENERA L Mejorar el proceso contable y de gestión de MACOFER por medio de procedimientos claros y precisos.
OBJETIVOS ESPECÍFICOS Exponer las sanciones que pueden ser impuestas por el SRI por la incorrecta presentación de información. Presentar políticas que ayuden en el manejo de las cuentas relevantes de MACOFER. Proponer medios que asistan al registro de información contable y operativa. Plantear procesos y controles que permitan declarar impuestos de forma correcta.
ANTECEDENTES GENERALES Etimológicamente significa «Tienda de Hierro» Pequeñas tiendas instaladas en viviendas. Obreros, electricista, etc. impulsan este tipo de negocio. Actualmente se ha diversificado ampliamente.
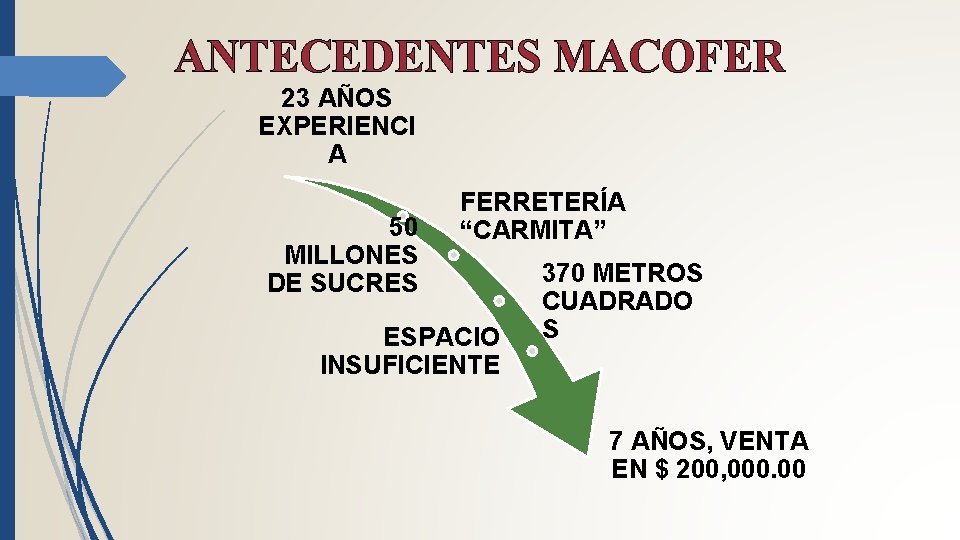
ANTECEDENTES MACOFER 23 AÑOS EXPERIENCI A 50 MILLONES DE SUCRES FERRETERÍA “CARMITA” ESPACIO INSUFICIENTE 370 METROS CUADRADO S 7 AÑOS, VENTA EN $ 200, 000. 00
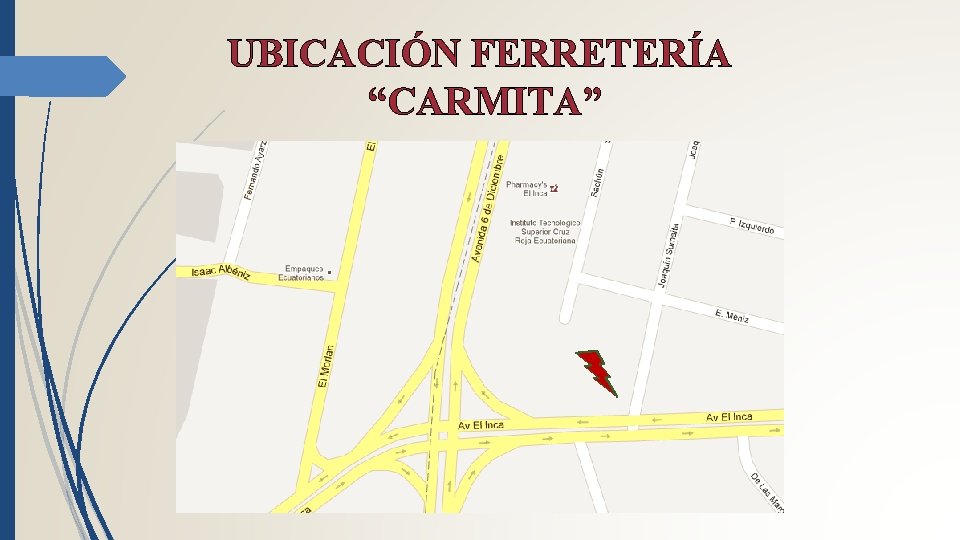
UBICACIÓN FERRETERÍA “CARMITA”
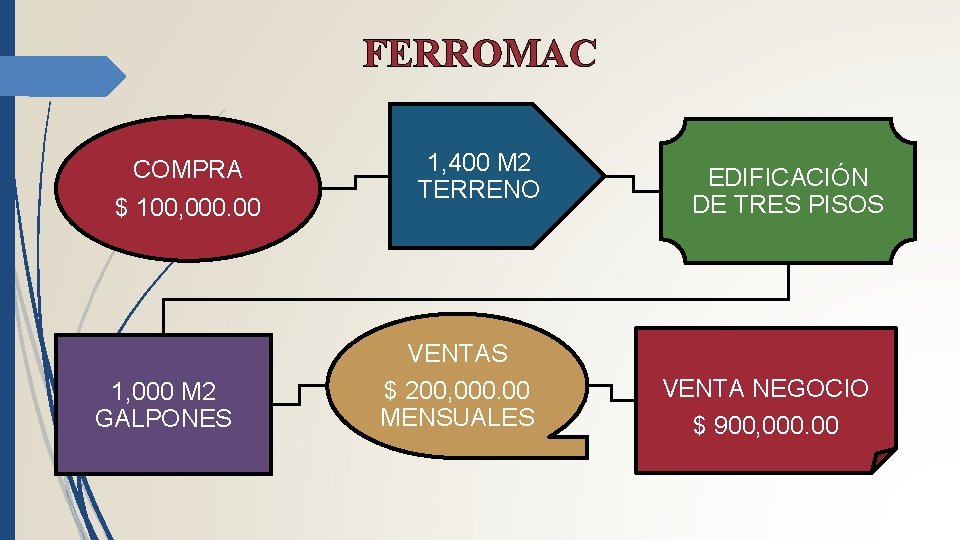
FERROMAC COMPRA $ 100, 000. 00 1, 000 M 2 GALPONES 1, 400 M 2 TERRENO VENTAS $ 200, 000. 00 MENSUALES EDIFICACIÓN DE TRES PISOS VENTA NEGOCIO $ 900, 000. 00
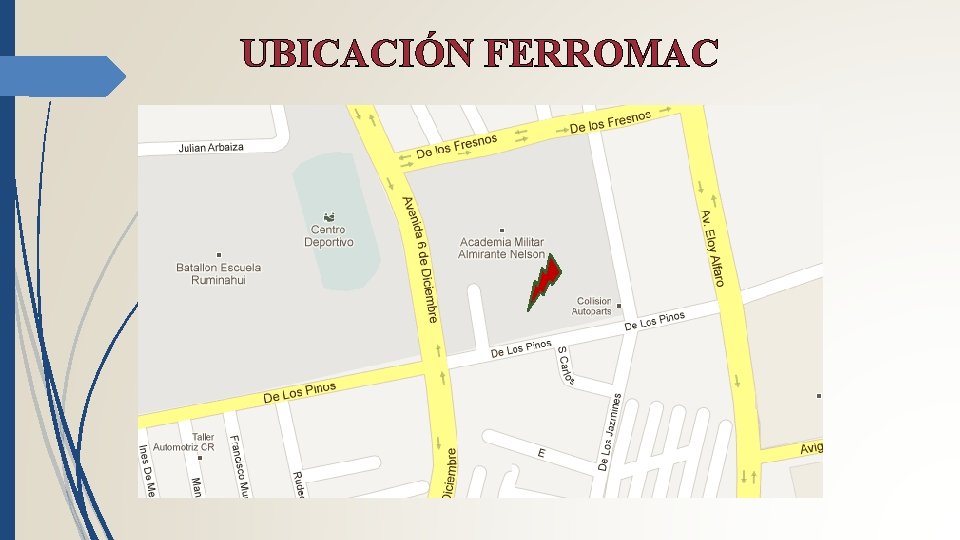
UBICACIÓN FERROMAC
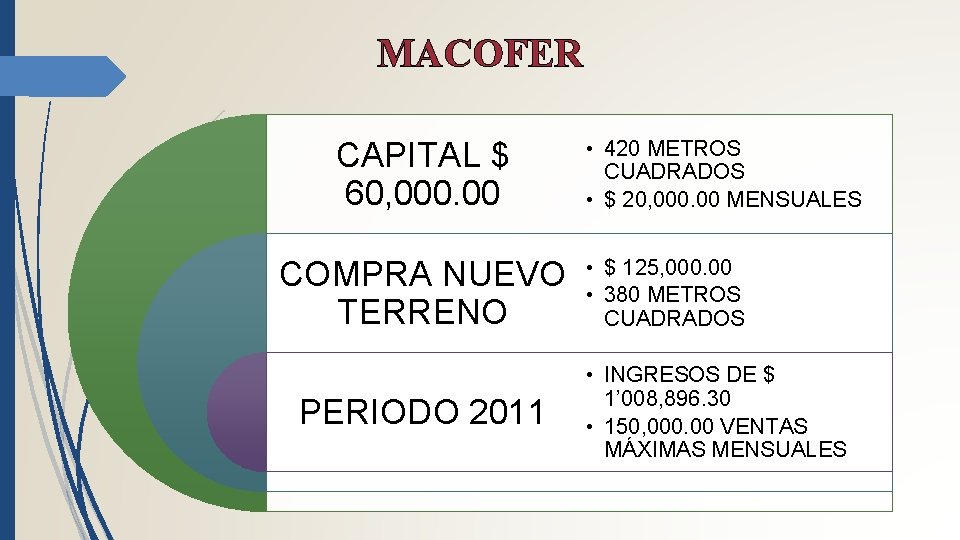
MACOFER CAPITAL $ 60, 000. 00 COMPRA NUEVO TERRENO PERIODO 2011 • 420 METROS CUADRADOS • $ 20, 000. 00 MENSUALES • $ 125, 000. 00 • 380 METROS CUADRADOS • INGRESOS DE $ 1’ 008, 896. 30 • 150, 000. 00 VENTAS MÁXIMAS MENSUALES
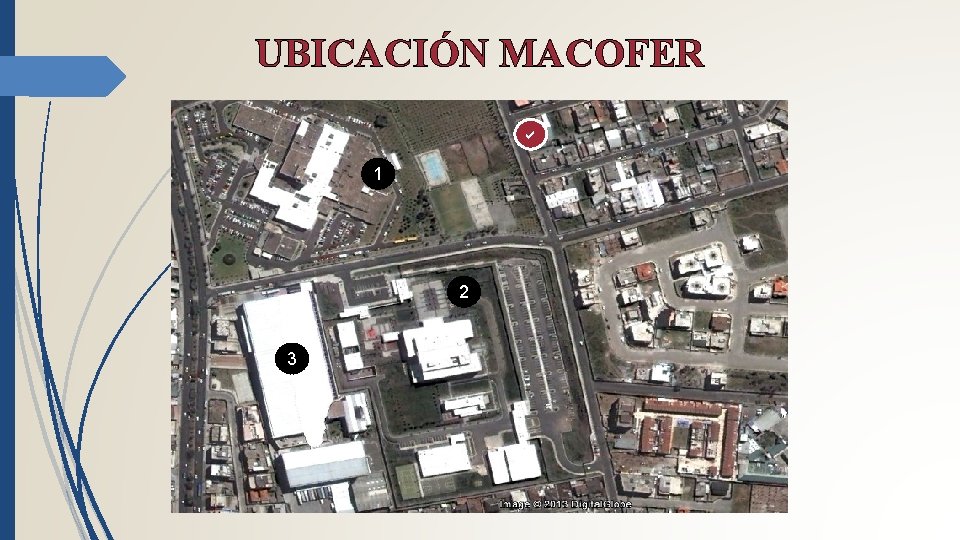
UBICACIÓN MACOFER b 1 2 3
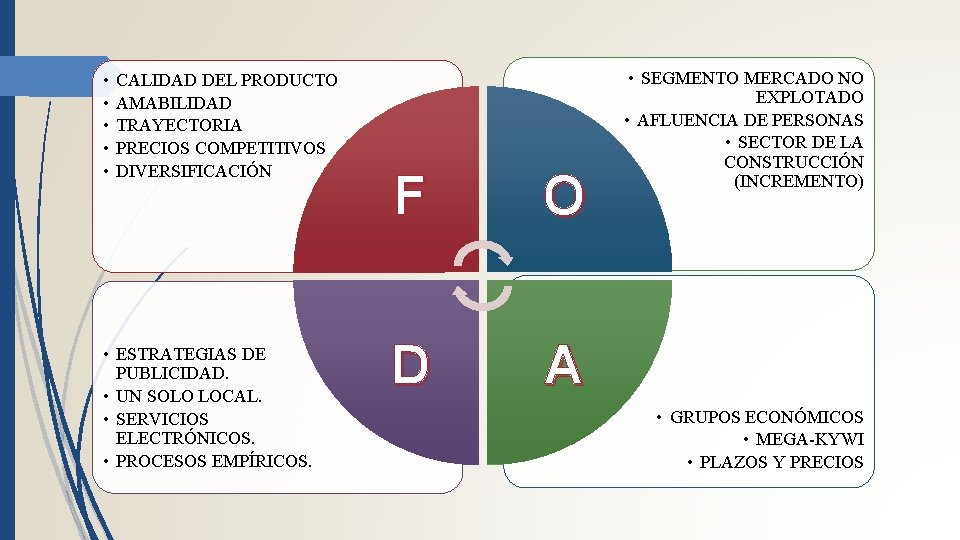
• • • CALIDAD DEL PRODUCTO AMABILIDAD TRAYECTORIA PRECIOS COMPETITIVOS DIVERSIFICACIÓN • ESTRATEGIAS DE PUBLICIDAD. • UN SOLO LOCAL. • SERVICIOS ELECTRÓNICOS. • PROCESOS EMPÍRICOS. F O D A • SEGMENTO MERCADO NO EXPLOTADO • AFLUENCIA DE PERSONAS • SECTOR DE LA CONSTRUCCIÓN (INCREMENTO) • GRUPOS ECONÓMICOS • MEGA-KYWI • PLAZOS Y PRECIOS
CAPITULO II ANÁLISIS DE PROCESOS
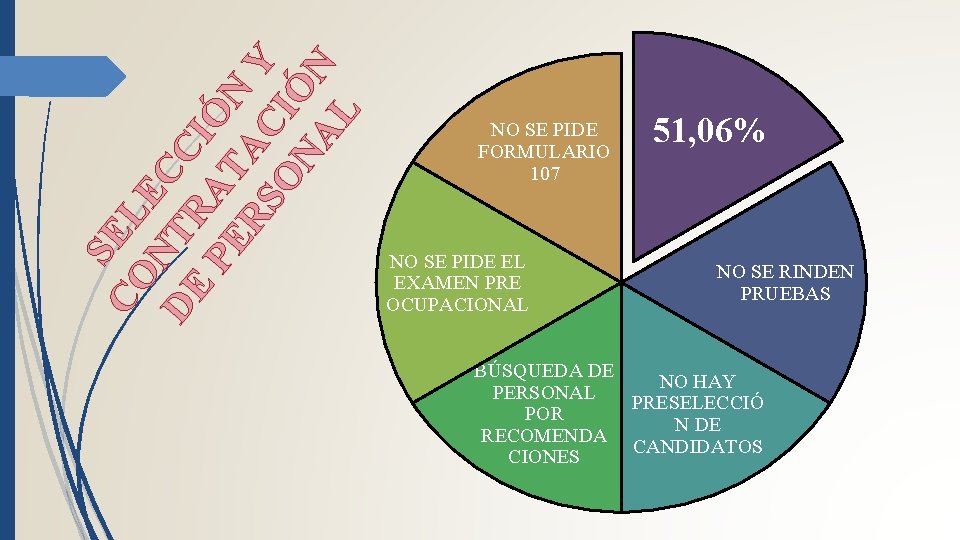
SE CO L EC N DE TR C I A PE T ÓN RS AC Y ON IÓ AL N NO SE PIDE FORMULARIO 107 NO SE PIDE EL EXAMEN PRE OCUPACIONAL 51, 06% NO SE RINDEN PRUEBAS BÚSQUEDA DE NO HAY PERSONAL PRESELECCIÓ POR N DE RECOMENDA CANDIDATOS CIONES
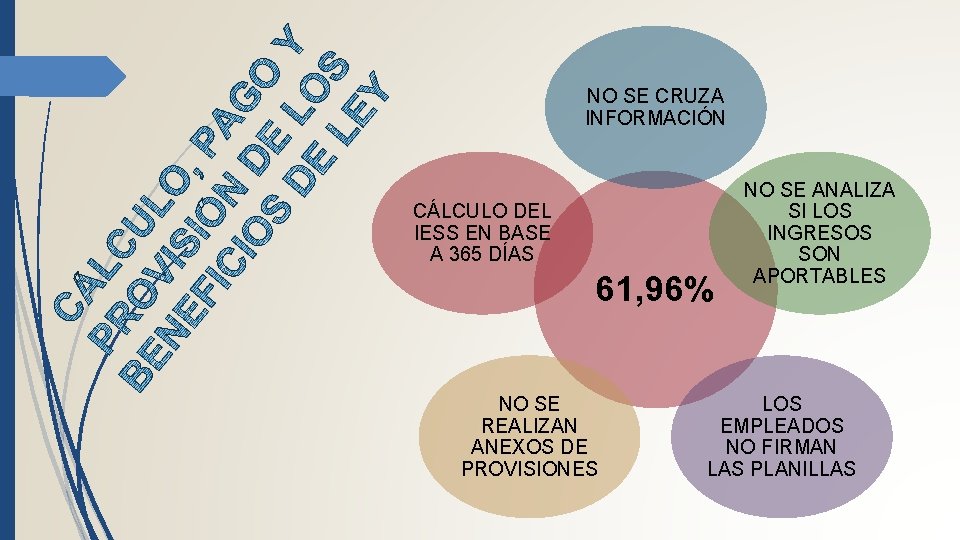
NO SE CRUZA INFORMACIÓN CÁLCULO DEL IESS EN BASE A 365 DÍAS 61, 96% NO SE REALIZAN ANEXOS DE PROVISIONES NO SE ANALIZA SI LOS INGRESOS SON APORTABLES LOS EMPLEADOS NO FIRMAN LAS PLANILLAS
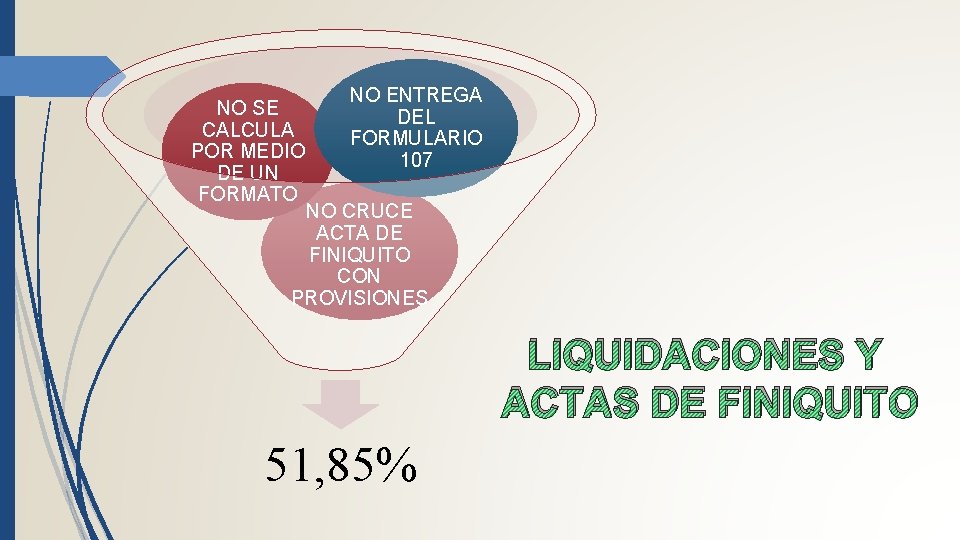
NO SE CALCULA POR MEDIO DE UN FORMATO NO ENTREGA DEL FORMULARIO 107 NO CRUCE ACTA DE FINIQUITO CON PROVISIONES LIQUIDACIONES Y ACTAS DE FINIQUITO 51, 85%
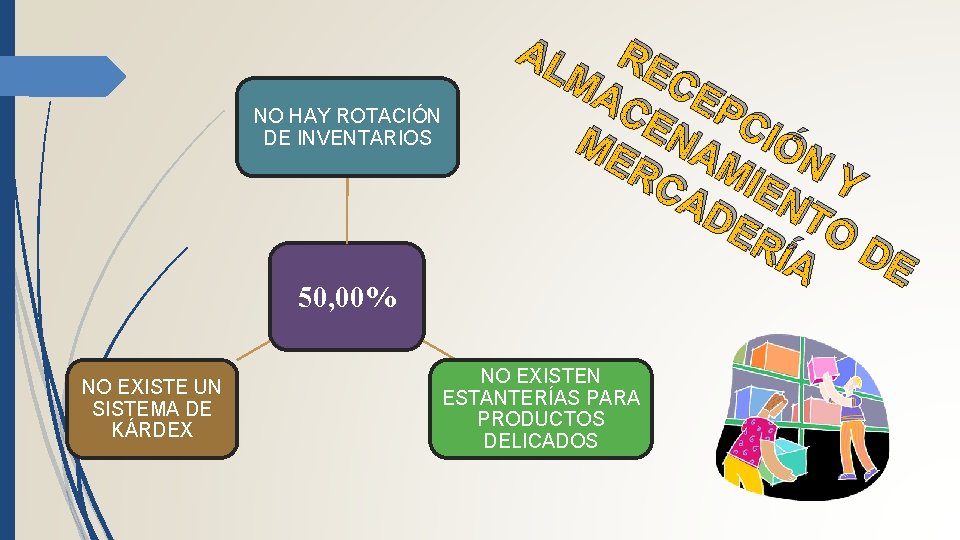
NO HAY ROTACIÓN DE INVENTARIOS 50, 00% NO EXISTE UN SISTEMA DE KÁRDEX AL RE MA CE CE PC ME NA IÓN RC MIE Y AD NT ER O ÍA DE NO EXISTEN ESTANTERÍAS PARA PRODUCTOS DELICADOS
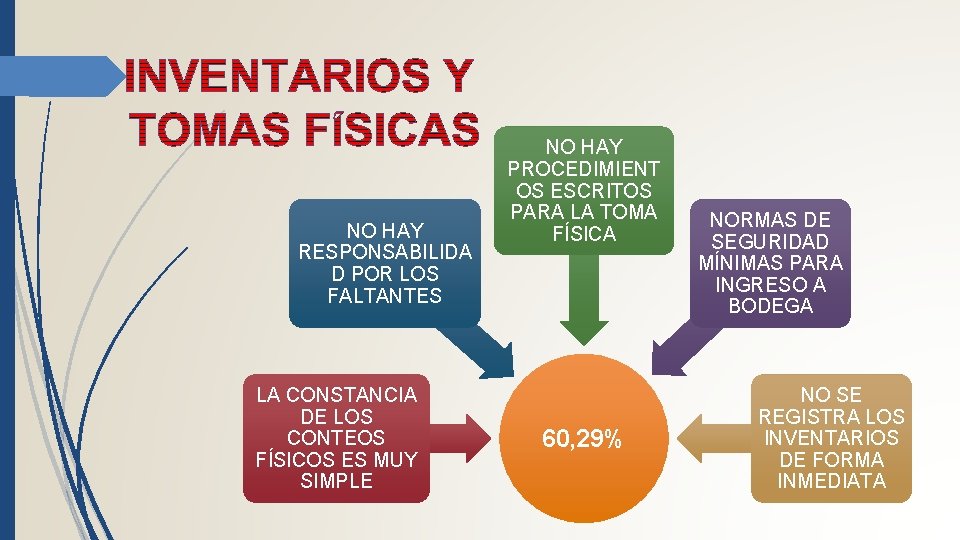
NO HAY RESPONSABILIDA D POR LOS FALTANTES LA CONSTANCIA DE LOS CONTEOS FÍSICOS ES MUY SIMPLE NO HAY PROCEDIMIENT OS ESCRITOS PARA LA TOMA FÍSICA 60, 29% NORMAS DE SEGURIDAD MÍNIMAS PARA INGRESO A BODEGA NO SE REGISTRA LOS INVENTARIOS DE FORMA INMEDIATA
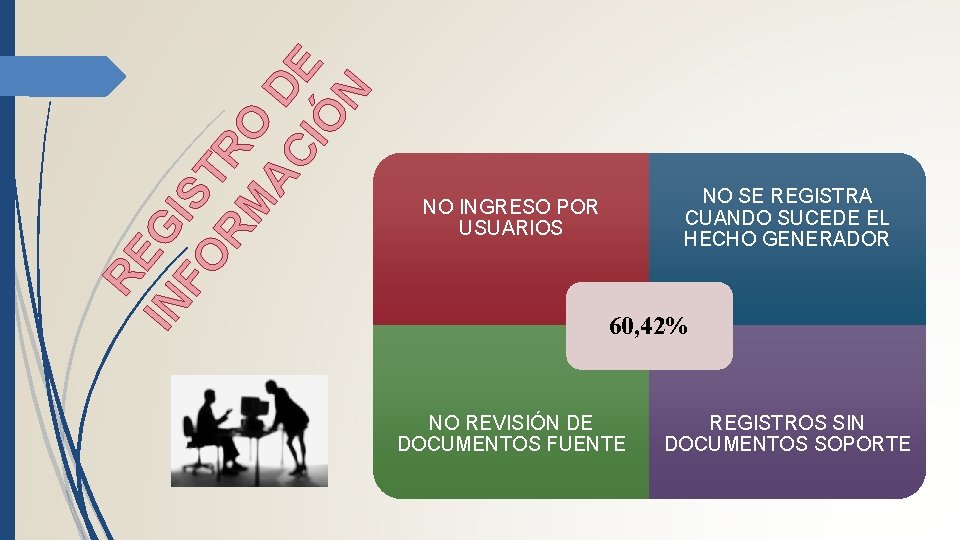
RE IN GI FO ST RM RO AC D E IÓ N NO SE REGISTRA CUANDO SUCEDE EL HECHO GENERADOR NO INGRESO POR USUARIOS 60, 42% NO REVISIÓN DE DOCUMENTOS FUENTE REGISTROS SIN DOCUMENTOS SOPORTE
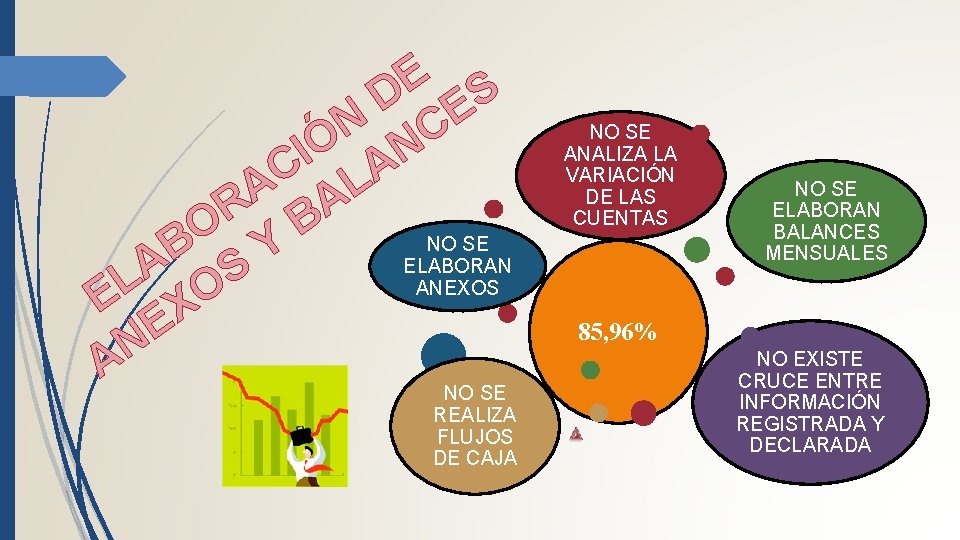
E D ES N C Ó N I A C L A A R B O NO SE Y B ELABORAN A S ANEXOS L O E X E N A NO SE REALIZA FLUJOS DE CAJA NO SE ANALIZA LA VARIACIÓN DE LAS CUENTAS NO SE ELABORAN BALANCES MENSUALES 85, 96% NO EXISTE CRUCE ENTRE INFORMACIÓN REGISTRADA Y DECLARADA
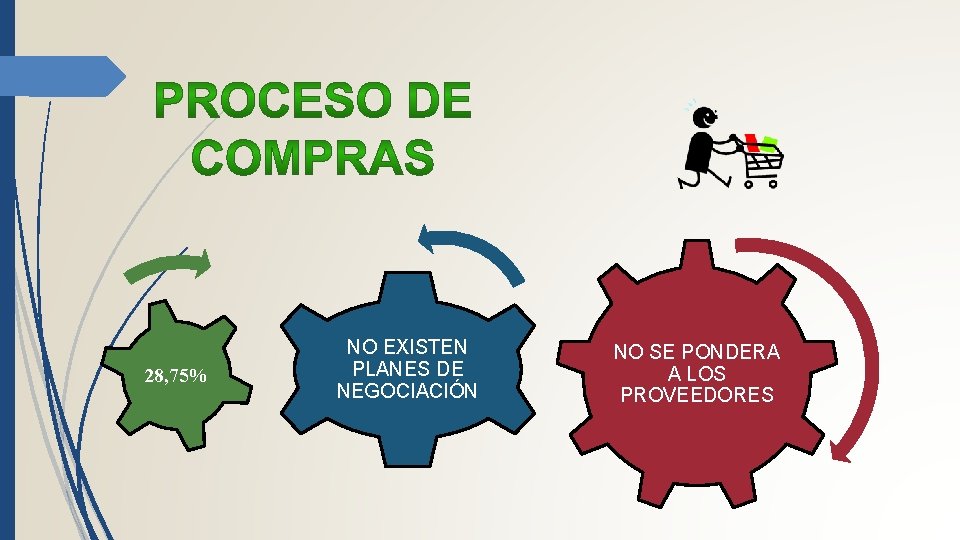
28, 75% NO EXISTEN PLANES DE NEGOCIACIÓN NO SE PONDERA A LOS PROVEEDORES
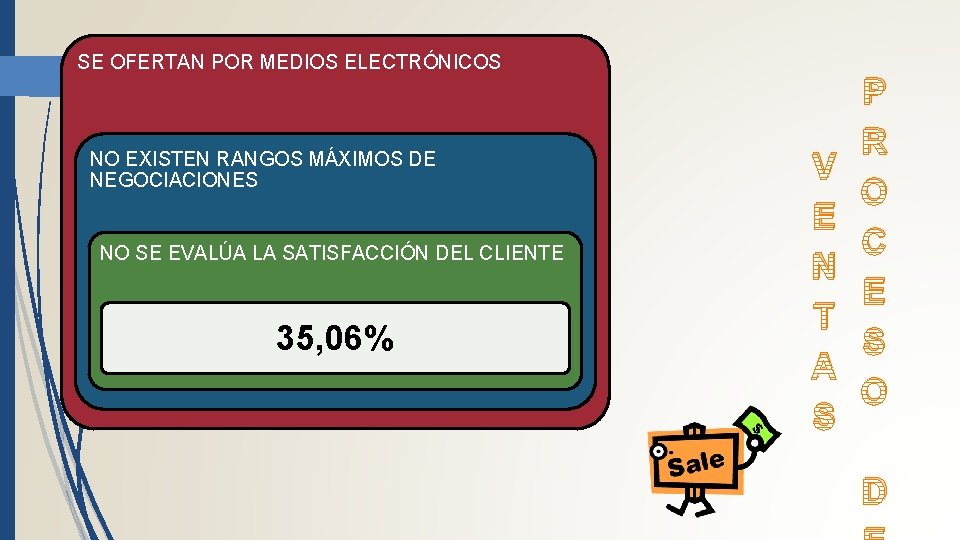
SE OFERTAN POR MEDIOS ELECTRÓNICOS NO EXISTEN RANGOS MÁXIMOS DE NEGOCIACIONES NO SE EVALÚA LA SATISFACCIÓN DEL CLIENTE 35, 06% V E N T A S P R O C E S O D
CAPITULO III HERRAMIENTAS PARA EL ANÁLISIS Y MEJORA DE PROCESOS
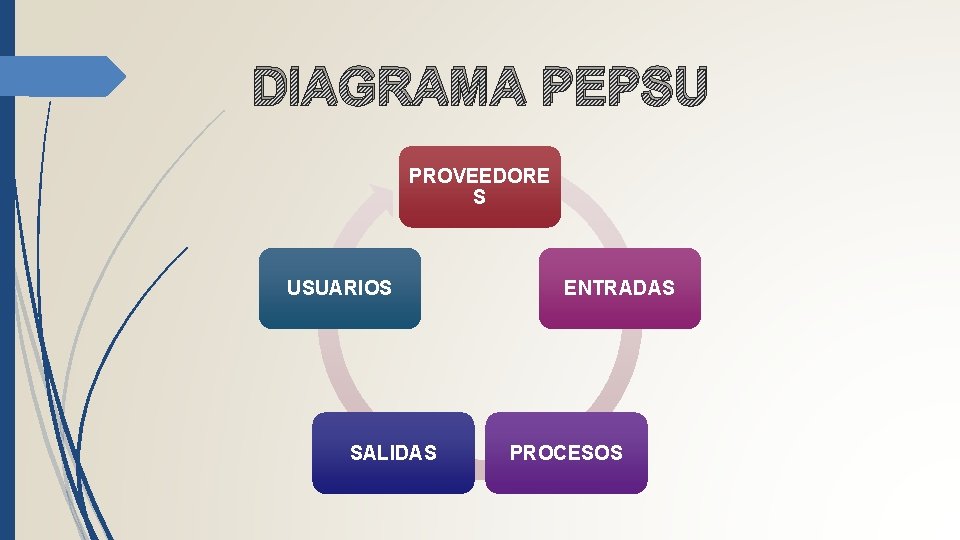
DIAGRAMA PEPSU PROVEEDORE S USUARIOS SALIDAS ENTRADAS PROCESOS
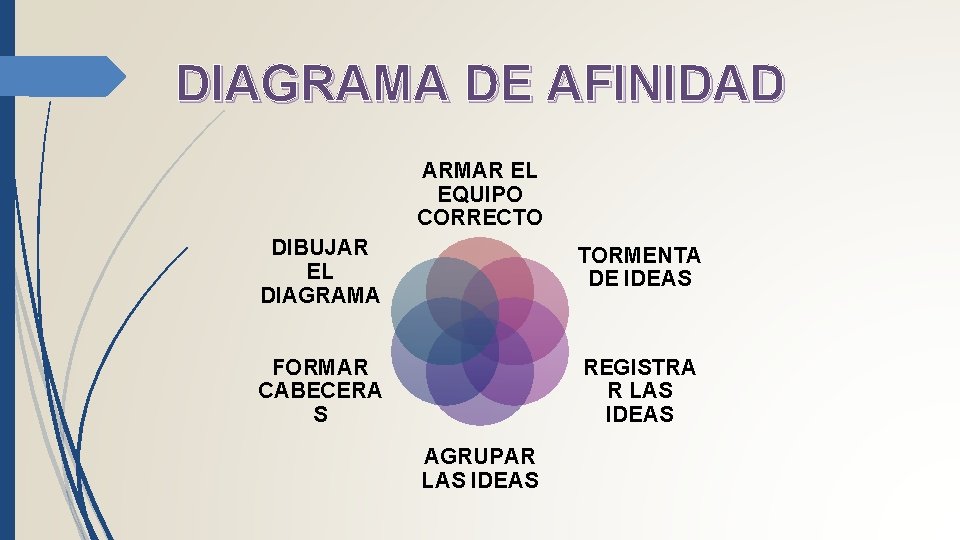
DIAGRAMA DE AFINIDAD ARMAR EL EQUIPO CORRECTO DIBUJAR EL DIAGRAMA TORMENTA DE IDEAS FORMAR CABECERA S REGISTRA R LAS IDEAS AGRUPAR LAS IDEAS
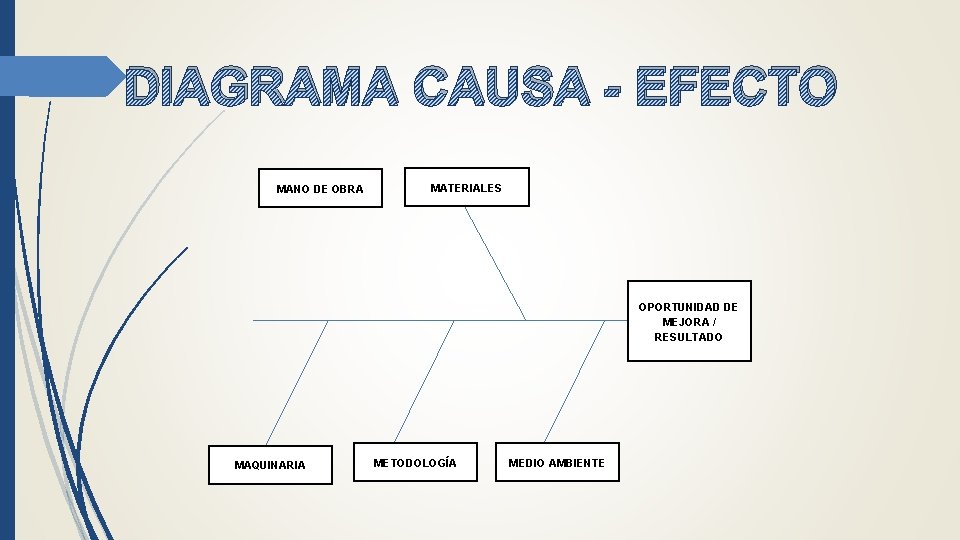
DIAGRAMA CAUSA - EFECTO MANO DE OBRA MATERIALES OPORTUNIDAD DE MEJORA / RESULTADO MAQUINARIA METODOLOGÍA MEDIO AMBIENTE
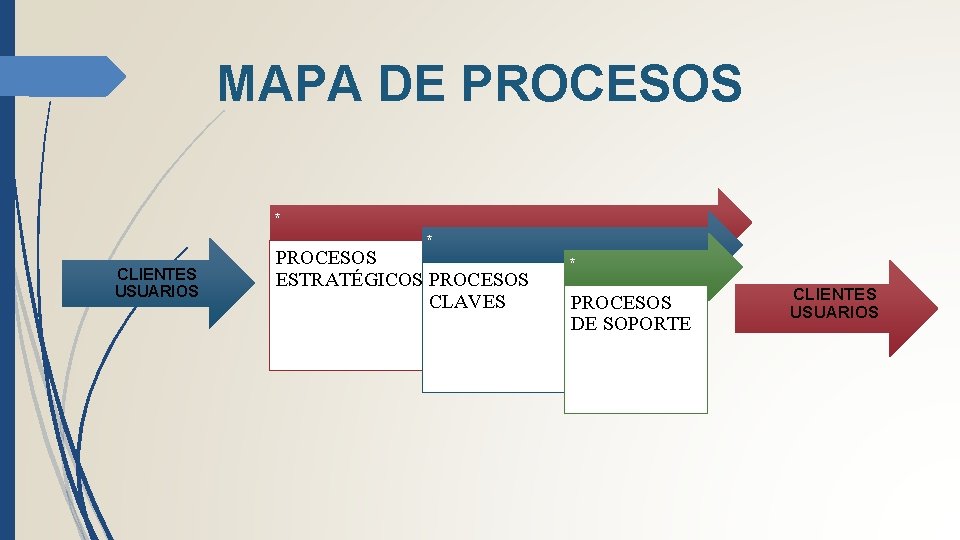
MAPA DE PROCESOS * * CLIENTES USUARIOS PROCESOS ESTRATÉGICOS PROCESOS CLAVES * PROCESOS DE SOPORTE CLIENTES USUARIOS
CAPITULO IV PROPUESTA DE IMPLEMENTACIÓN DE MEJORAS
MISIÓN • Ser una empresa que brinda a sus clientes toda la diversidad de materiales de construcción y de ferretería en general, manteniendo la política de calidad y precios asequibles para satisfacer las necesidades del mercado actual, con empleados capacitados que sepan atender y solucionar las contrariedades de nuestros clientes.
VISIÓN-2016 • Lograr un sólido posicionamiento en el mercado nacional, adquiriendo una adecuada responsabilidad social y una rentabilidad que avale una solidez financiera y crecimiento sostenible que permita desarrollar las actividades dentro de un clima laboral adecuado.
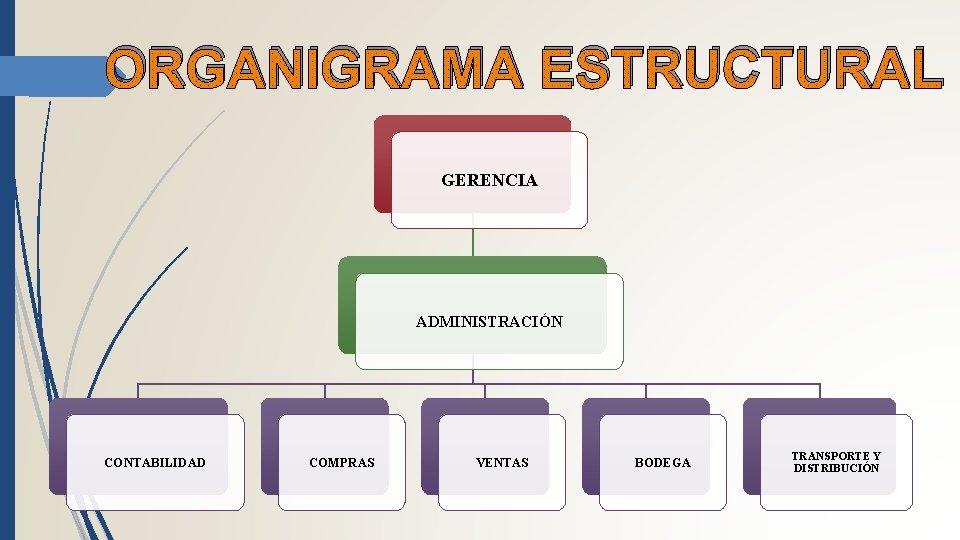
ORGANIGRAMA ESTRUCTURAL GERENCIA ADMINISTRACIÓN CONTABILIDAD COMPRAS VENTAS BODEGA TRANSPORTE Y DISTRIBUCIÓN
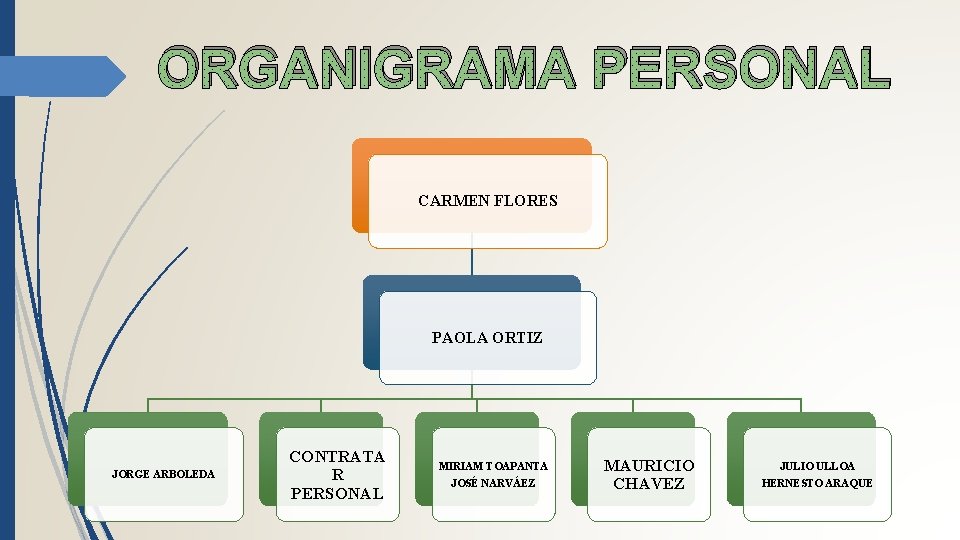
ORGANIGRAMA PERSONAL CARMEN FLORES PAOLA ORTIZ JORGE ARBOLEDA CONTRATA R PERSONAL MIRIAM TOAPANTA JOSÉ NARVÁEZ MAURICIO CHAVEZ JULIO ULLOA HERNESTO ARAQUE
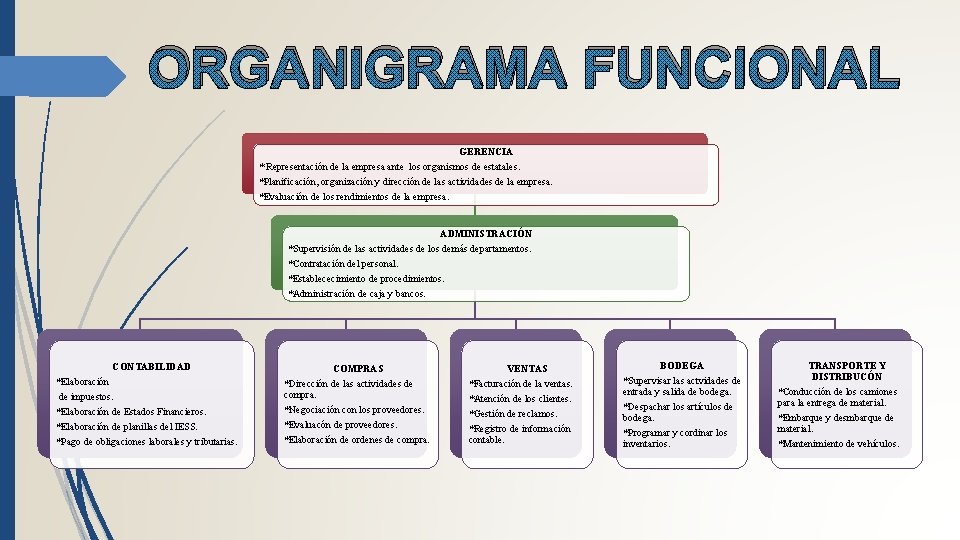
ORGANIGRAMA FUNCIONAL GERENCIA * Representación de la empresa ante los organismos de estatales. *Planificación, organización y dirección de las actividades de la empresa. *Evaluación de los rendimientos de la empresa. ADMINISTRACIÓN *Supervisión de las actividades de los demás departamentos. *Contratación del personal. *Establececimiento de procedimientos. *Administración de caja y bancos. CONTABILIDAD *Elaboración de impuestos. *Elaboración de Estados Financieros. *Elaboración de planillas del IESS. *Pago de obligaciones laborales y tributarias. COMPRAS *Dirección de las actividades de compra. *Negociación con los proveedores. *Evaluacón de proveedores. *Elaboración de ordenes de compra. VENTAS *Facturación de la ventas. *Atención de los clientes. *Gestión de reclamos. *Registro de información contable. BODEGA *Supervisar las actvidades de entrada y salida de bodega. *Despachar los artículos de bodega. *Programar y cordinar los inventarios. TRANSPORTE Y DISTRIBUCÓN *Conducción de los camiones para la entrega de material. *Embarque y desmbarque de material. *Mantenimiento de vehículos.
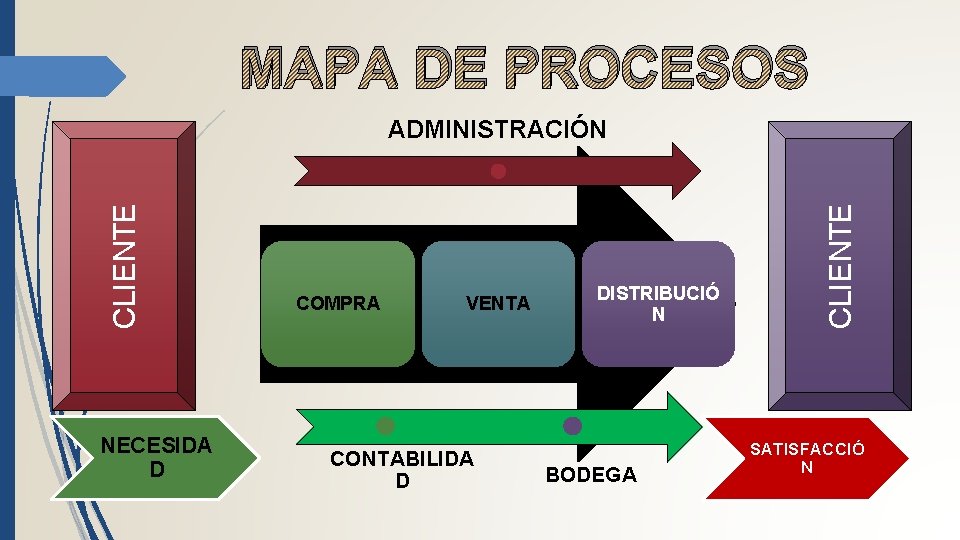
MAPA DE PROCESOS NECESIDA D COMPRA VENTA CONTABILIDA D DISTRIBUCIÓ N BODEGA CLIENTE ADMINISTRACIÓN SATISFACCIÓ N
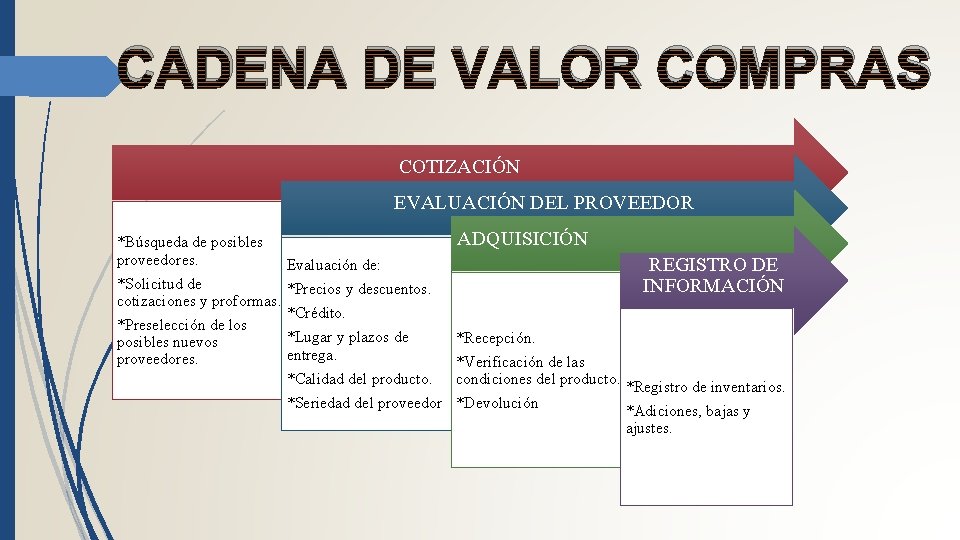
CADENA DE VALOR COMPRAS COTIZACIÓN EVALUACIÓN DEL PROVEEDOR *Búsqueda de posibles proveedores. Evaluación de: *Solicitud de *Precios y descuentos. cotizaciones y proformas. *Crédito. *Preselección de los *Lugar y plazos de posibles nuevos entrega. proveedores. *Calidad del producto. *Seriedad del proveedor ADQUISICIÓN REGISTRO DE INFORMACIÓN *Recepción. *Verificación de las condiciones del producto. *Registro de inventarios. *Devolución *Adiciones, bajas y ajustes.
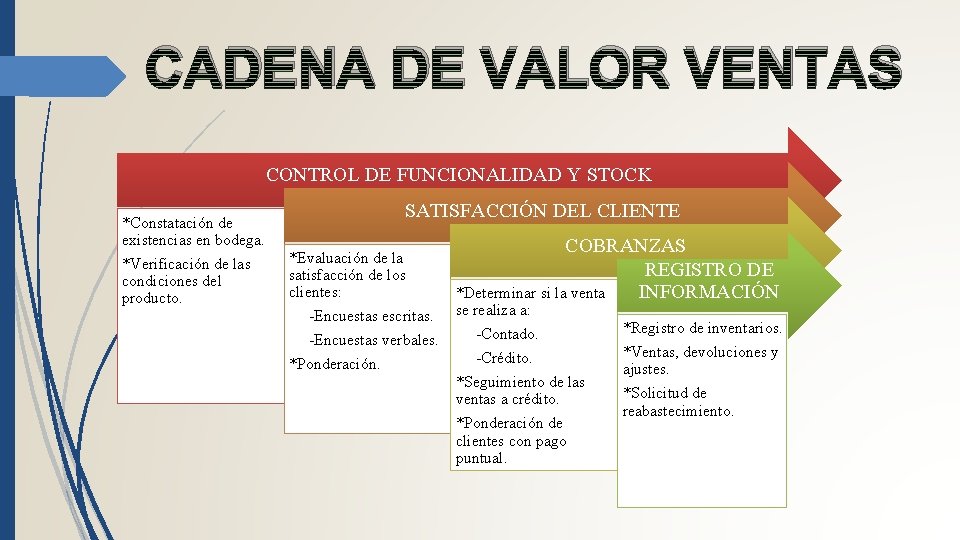
CADENA DE VALOR VENTAS CONTROL DE FUNCIONALIDAD Y STOCK *Constatación de existencias en bodega. *Verificación de las condiciones del producto. SATISFACCIÓN DEL CLIENTE *Evaluación de la satisfacción de los clientes: -Encuestas escritas. -Encuestas verbales. *Ponderación. COBRANZAS REGISTRO DE INFORMACIÓN *Determinar si la venta se realiza a: -Contado. -Crédito. *Seguimiento de las ventas a crédito. *Ponderación de clientes con pago puntual. *Registro de inventarios. *Ventas, devoluciones y ajustes. *Solicitud de reabastecimiento.
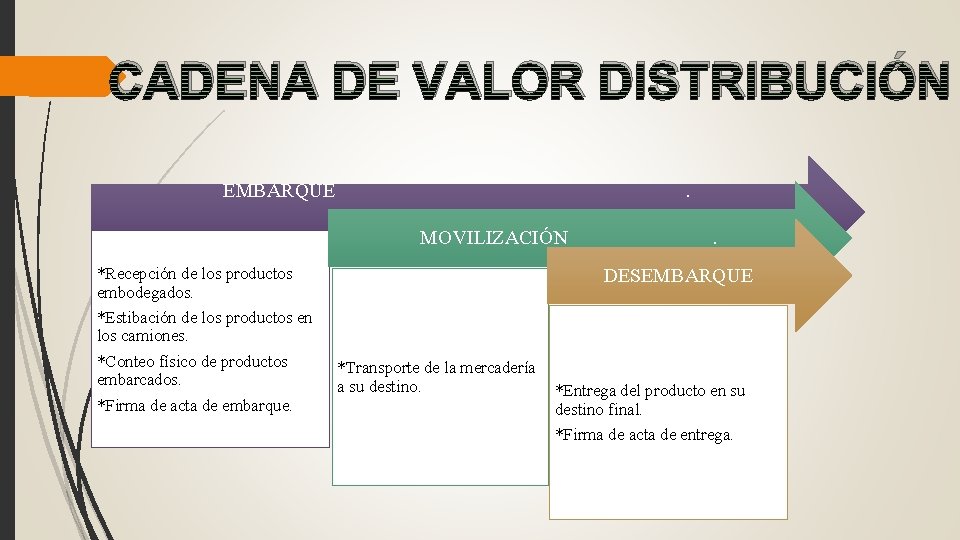
CADENA DE VALOR DISTRIBUCIÓN EMBARQUE . MOVILIZACIÓN . DESEMBARQUE *Recepción de los productos embodegados. *Estibación de los productos en los camiones. *Conteo físico de productos embarcados. *Firma de acta de embarque. . *Transporte de la mercadería a su destino. *Entrega del producto en su destino final. *Firma de acta de entrega.
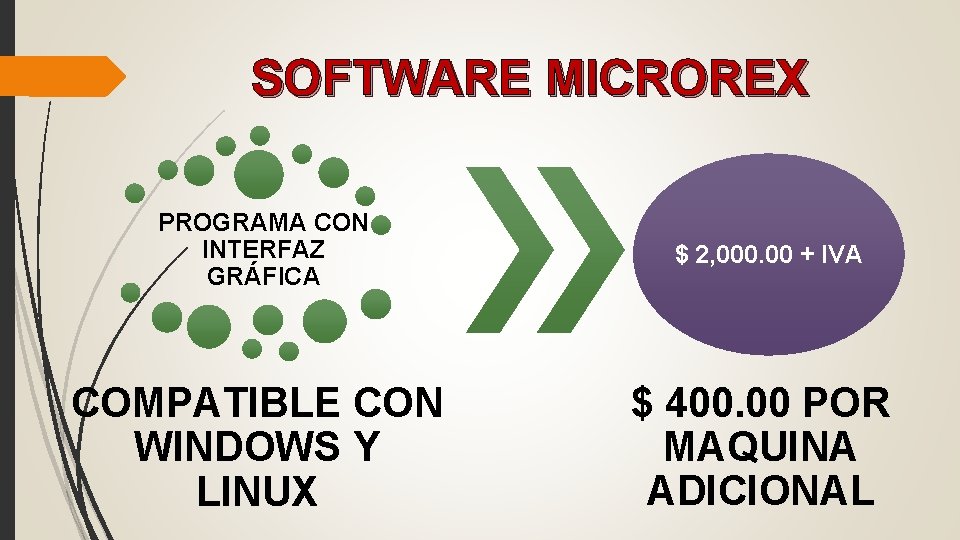
SOFTWARE MICROREX PROGRAMA CON INTERFAZ GRÁFICA COMPATIBLE CON WINDOWS Y LINUX $ 2, 000. 00 + IVA $ 400. 00 POR MAQUINA ADICIONAL
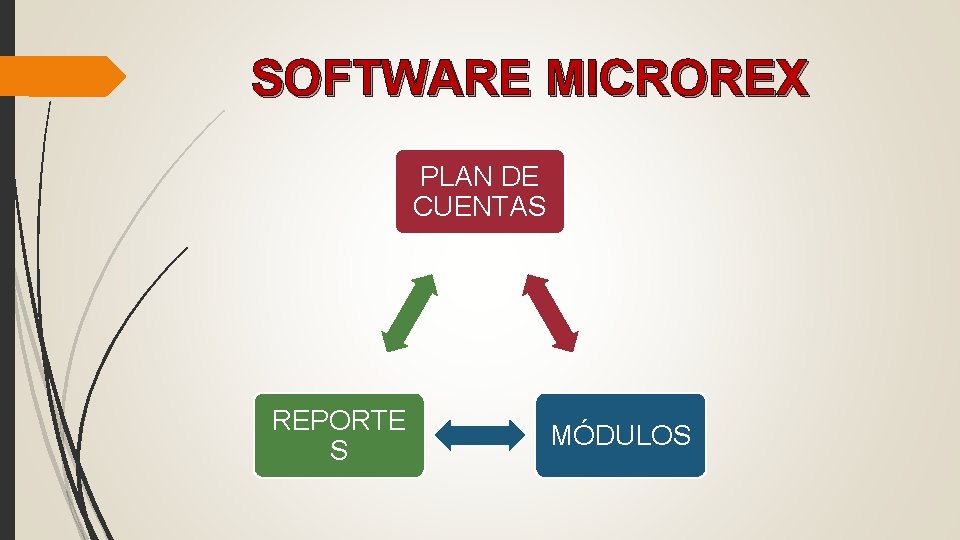
SOFTWARE MICROREX PLAN DE CUENTAS REPORTE S MÓDULOS
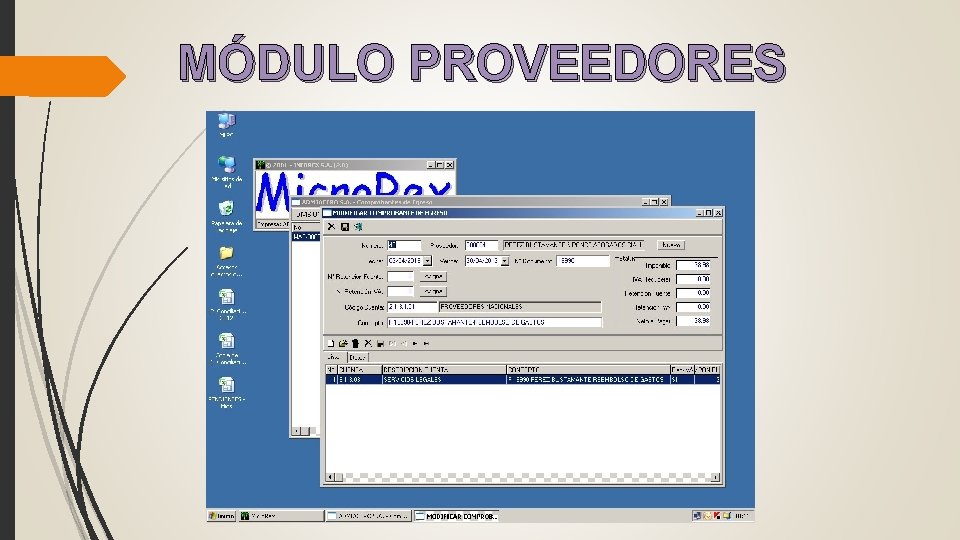
MÓDULO PROVEEDORES
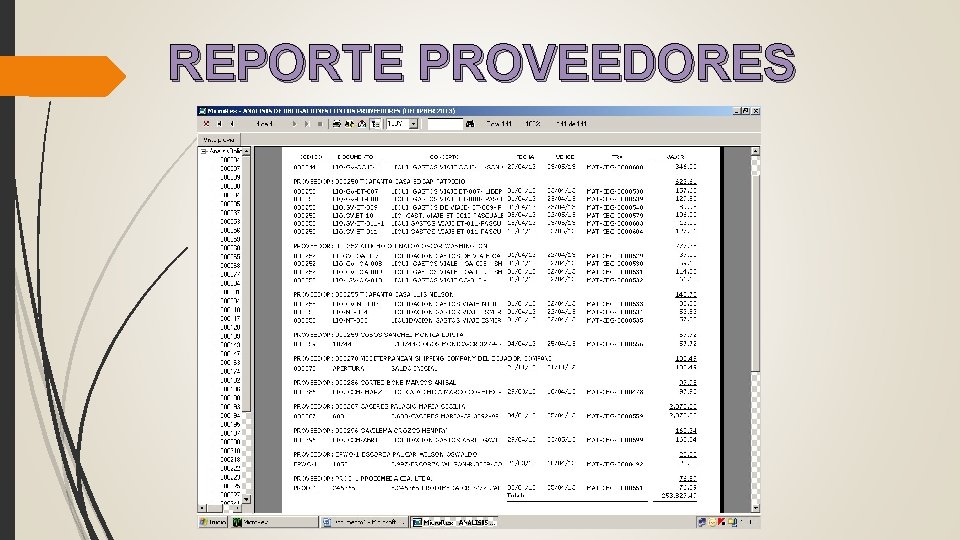
REPORTE PROVEEDORES
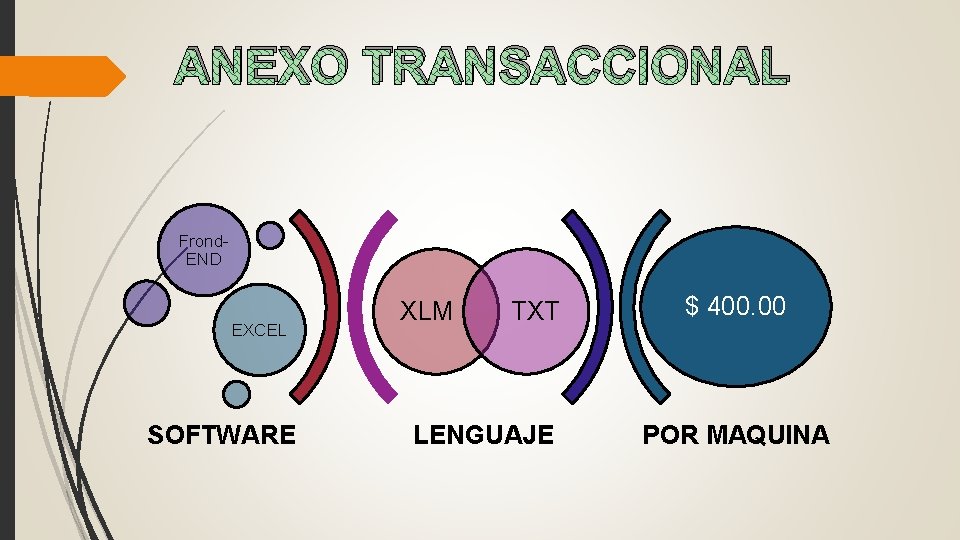
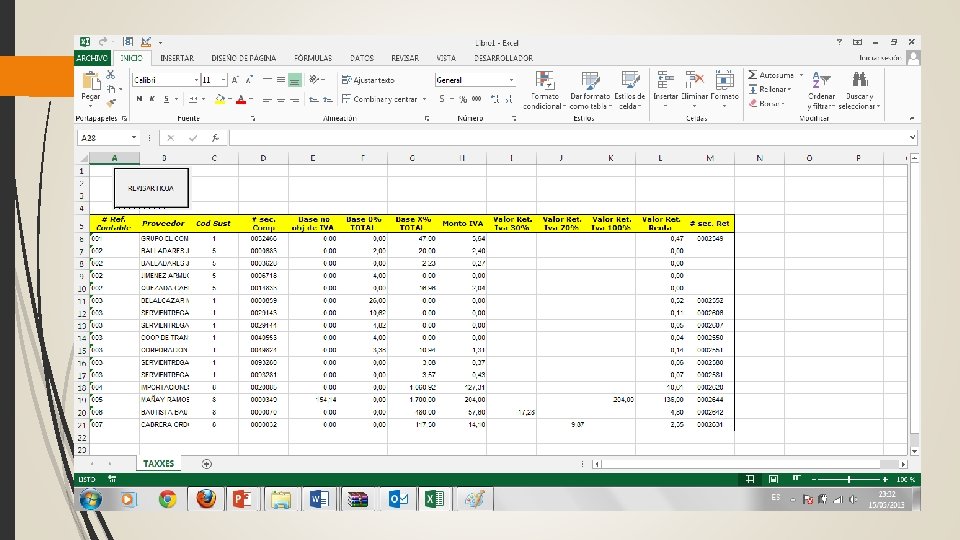
ANEXO TRANSACCIONAL Frond. END EXCEL SOFTWARE XLM TXT LENGUAJE $ 400. 00 POR MAQUINA
POLÍTICAS EFECTIVO Y SUS EQUIVALENTES Caja = máximo de $ 1, 500. 00 Depósitos diarios Arqueos de caja sorpresivos Registro en libro bancos - conciliaciones
POLÍTICAS INVENTARIOS Uso de Kárdex (hoja electrónica) Conciliación módulo vs Kárdex vs saldo libros Conteos físicos sorpresivos y programados
POLÍTICAS ACTIVOS FIJOS Registro activos fijos en sistema contable Elaboración de anexos Depreciación mensual en sistema contable
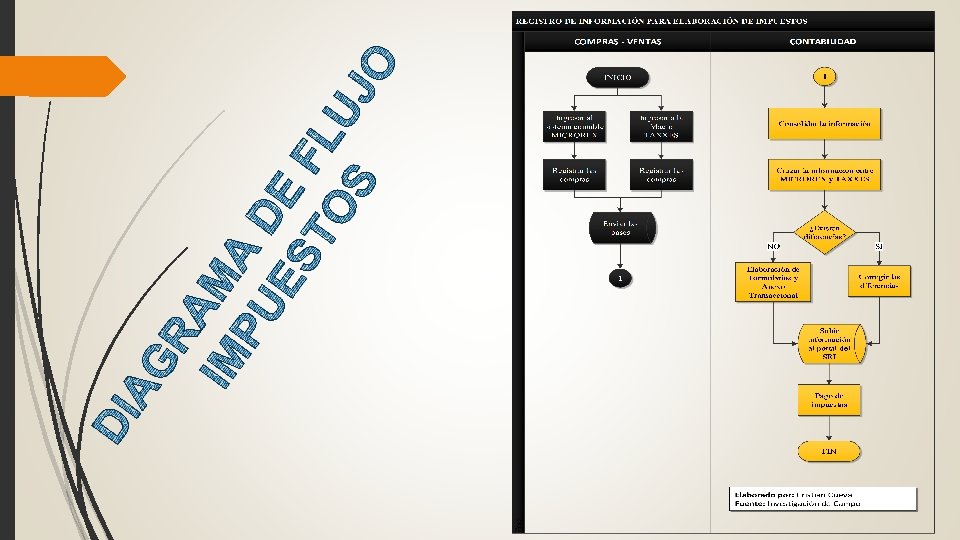
CAPITULO V COSTOS Y BENEFICIOS DE LA PROPUESTA
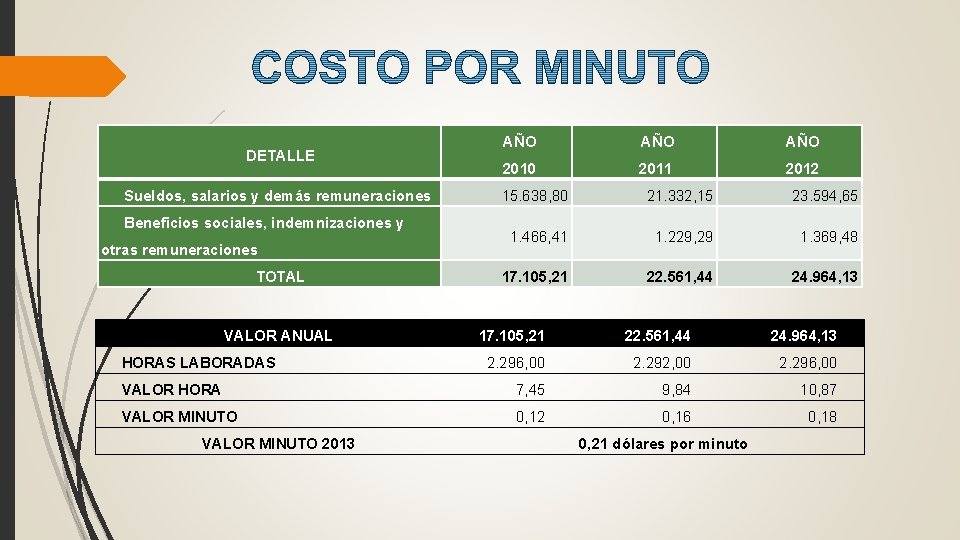
DETALLE Sueldos, salarios y demás remuneraciones Beneficios sociales, indemnizaciones y otras remuneraciones TOTAL VALOR ANUAL AÑO AÑO 2010 2011 2012 15. 638, 80 21. 332, 15 23. 594, 65 1. 466, 41 1. 229, 29 1. 369, 48 17. 105, 21 22. 561, 44 24. 964, 13 2. 296, 00 2. 292, 00 2. 296, 00 VALOR HORA 7, 45 9, 84 10, 87 VALOR MINUTO 0, 12 0, 16 0, 18 HORAS LABORADAS VALOR MINUTO 2013 0, 21 dólares por minuto
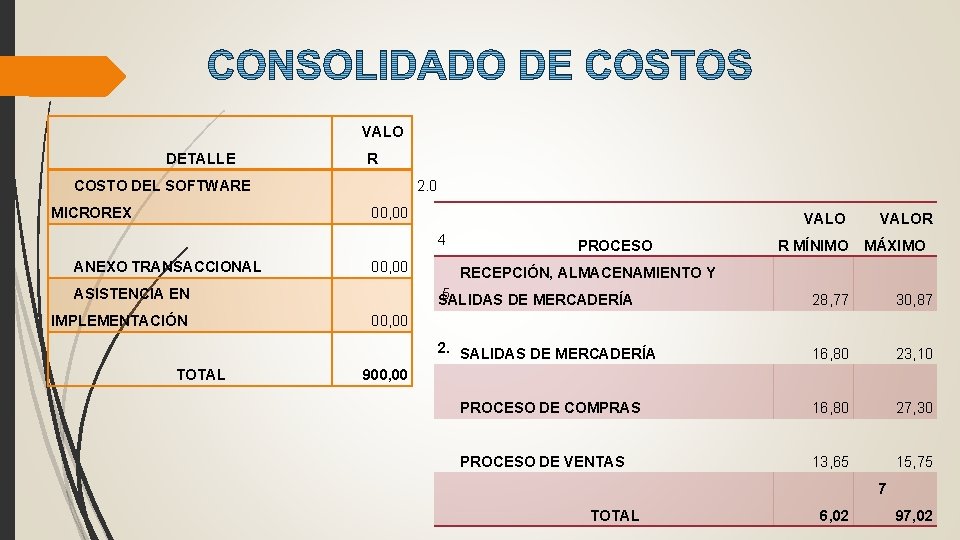
VALO DETALLE R COSTO DEL SOFTWARE MICROREX 2. 0 00, 00 VALO 4 ANEXO TRANSACCIONAL 00, 00 ASISTENCIA EN IMPLEMENTACIÓN TOTAL PROCESO R MÍNIMO VALOR MÁXIMO RECEPCIÓN, ALMACENAMIENTO Y 5 SALIDAS DE MERCADERÍA 28, 77 30, 87 2. SALIDAS DE MERCADERÍA 16, 80 23, 10 PROCESO DE COMPRAS 16, 80 27, 30 PROCESO DE VENTAS 13, 65 15, 75 00, 00 900, 00 7 TOTAL 6, 02 97, 02
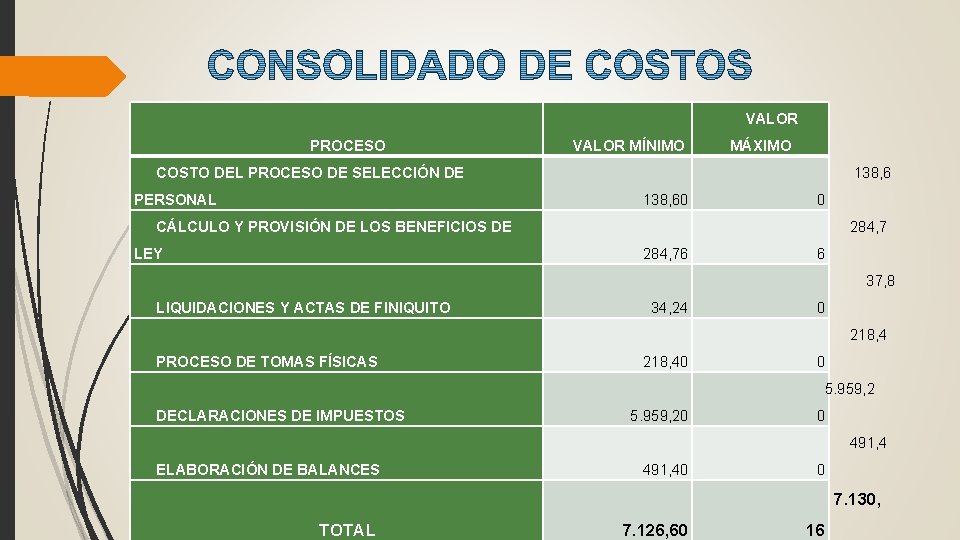
VALOR PROCESO VALOR MÍNIMO MÁXIMO COSTO DEL PROCESO DE SELECCIÓN DE PERSONAL 138, 60 0 CÁLCULO Y PROVISIÓN DE LOS BENEFICIOS DE LEY 284, 76 6 37, 8 LIQUIDACIONES Y ACTAS DE FINIQUITO 34, 24 0 218, 4 PROCESO DE TOMAS FÍSICAS 218, 40 0 5. 959, 2 DECLARACIONES DE IMPUESTOS 5. 959, 20 0 491, 4 ELABORACIÓN DE BALANCES 491, 40 0 7. 130, TOTAL 7. 126, 60 16
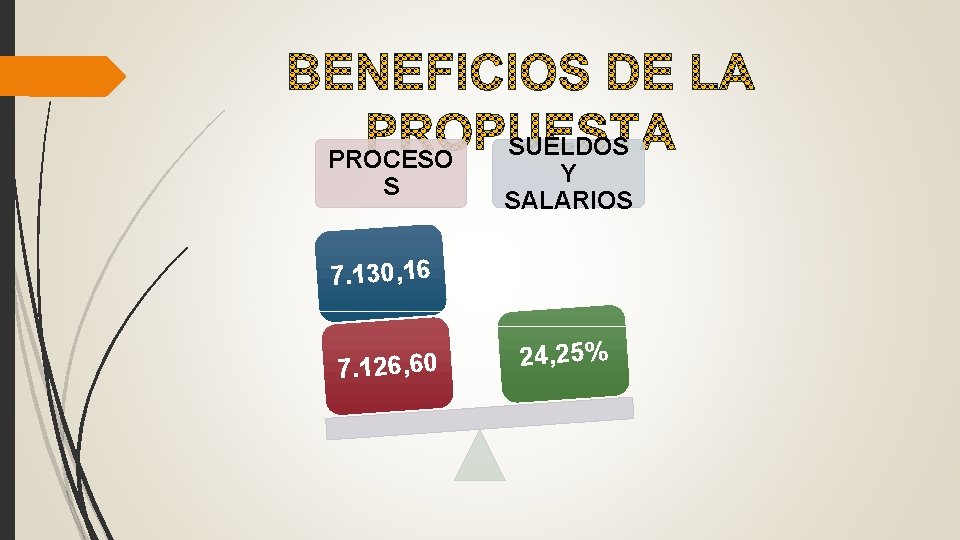
PROCESO S SUELDOS Y SALARIOS 7. 130, 16 7. 126, 60 24, 25%
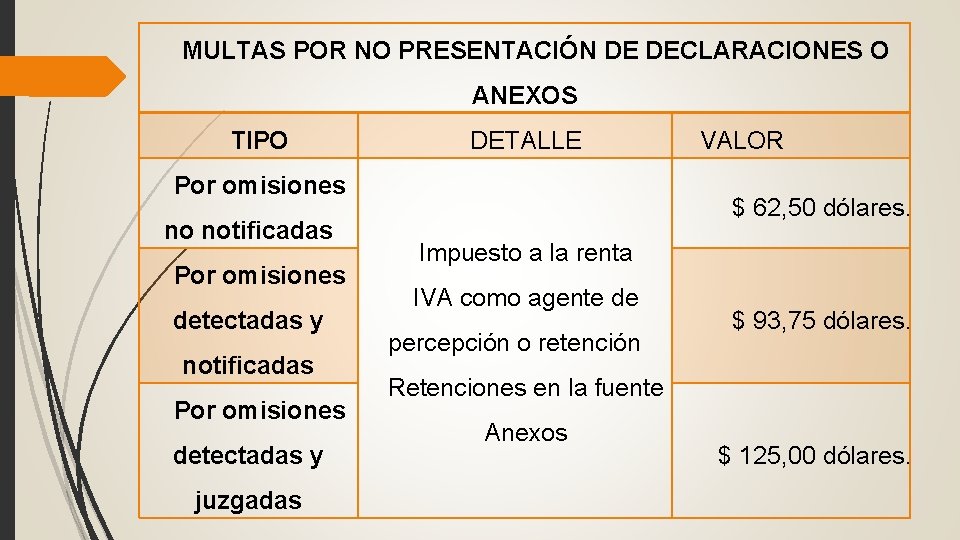
MULTAS POR NO PRESENTACIÓN DE DECLARACIONES O ANEXOS TIPO DETALLE Por omisiones no notificadas Por omisiones detectadas y juzgadas VALOR $ 62, 50 dólares. Impuesto a la renta IVA como agente de percepción o retención $ 93, 75 dólares. Retenciones en la fuente Anexos $ 125, 00 dólares.
CAPITULO VI CONCLUSIONES Y RECOMENDACIONES
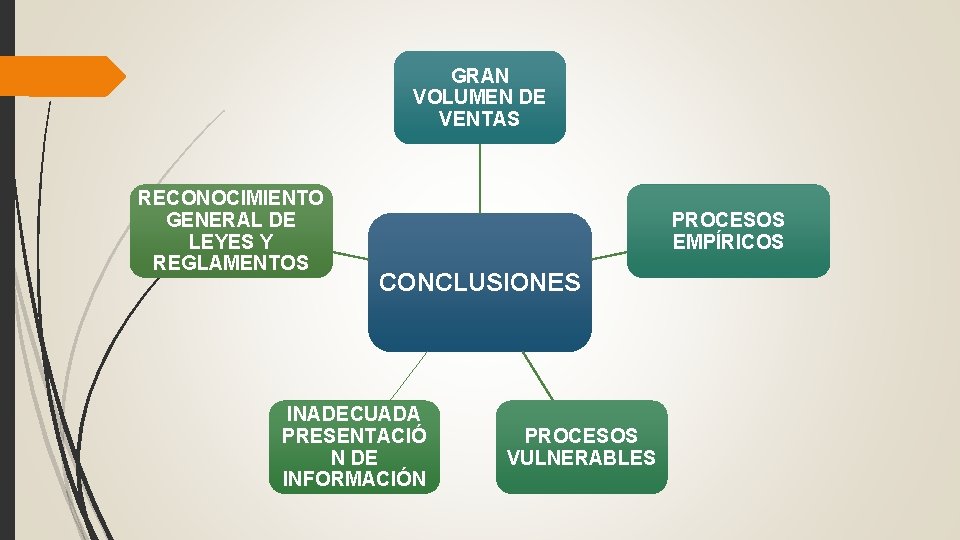
GRAN VOLUMEN DE VENTAS RECONOCIMIENTO GENERAL DE LEYES Y REGLAMENTOS PROCESOS EMPÍRICOS CONCLUSIONES INADECUADA PRESENTACIÓ N DE INFORMACIÓN PROCESOS VULNERABLES
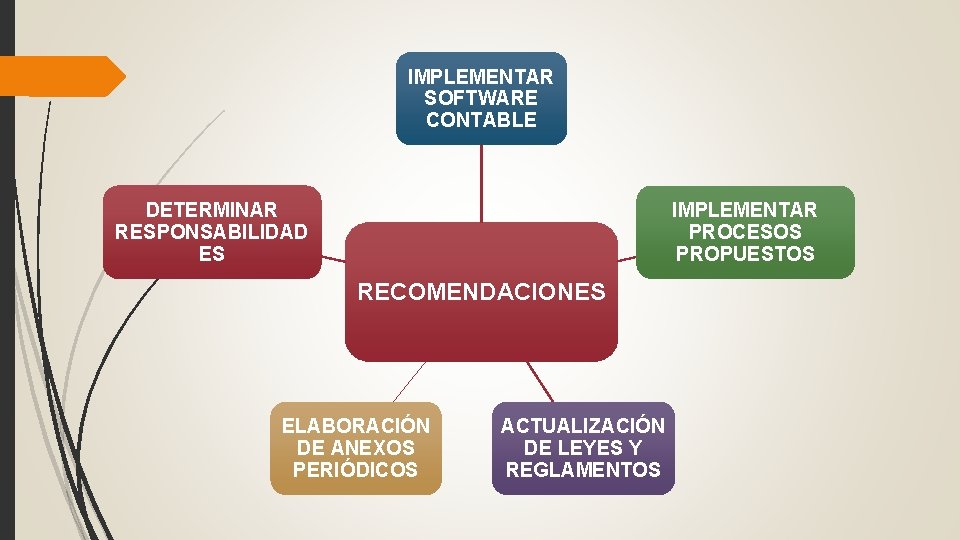
IMPLEMENTAR SOFTWARE CONTABLE DETERMINAR RESPONSABILIDAD ES IMPLEMENTAR PROCESOS PROPUESTOS RECOMENDACIONES ELABORACIÓN DE ANEXOS PERIÓDICOS ACTUALIZACIÓN DE LEYES Y REGLAMENTOS
- Slides: 57