
PROF DR REUF KAPI PROF DR SEAD OMERHODI
- Slides: 14
PROF. DR REUF KAPIĆ PROF. DR SEAD OMERHODŽIĆ KLJUČNI FINANSIJSKORAČUNOVODSTVENI UZROCI NEUSPJEHA PREDUZEĆA
UVOD �U Evropskoj uniji je od 2009 -2011. prosječno godišnje 200. 000 preduzeća otišlo u stečaj. �Oko 50% novih preduzeća ne preživi u prvih pet godina poslovanja. �U SAD se svake godine osnuje između 150. 000 i 190. 000 novih preduzeća, dok oko 50. 000 do 100. 000 ide u bankrot.
UVOD �U Bi. H je taj proces izražen s obzirom da je zemlja ne tako davno izašla iz ratnih uslova, zbog loše privatizacije i tranzicije, zbog zastarjele opreme, tehnologije i znanja i drugih makro i mikro ekonomskih faktora. �Ima dosta studija koje istražuju uzroke neuspjeha preduzeća i najčešće se koncentrišu oko problema profitabilnosti, zaduženosti, tokova novca, veličine preduzeća, industrijskog sektora i ekonomskih ciklusa.
OSNOVNI TEORIJSKI ASPEKTI �Neuspjeh nastaje kada preduzeće ne ostvaruje ciljeve i njegove funkcije ne rade adekvatno duže vrijeme u skladu s očekivanjima. �Neuspjeh ne vodi obavezno stečajnom postupku, jer se neprilike i kriza mogu na vrijeme prepoznati, te preduzeti mjere finansijske konsolidacije i restrukturiranja. �Stečajni postupak proizilazi iz nesolventnosti preduzeća, jer su obaveze veće od imovine preduzeća i ne mogu se izmiriti ni kad-tad, tj. i kad bi se sva imovina prodala.
NASTAVAK �Neuspjeh preduzeća i stečajni postupak je predmet istraživanja finansijskog menadžmenta i upravljačkog računovodstva preko 50 godina. �Predviđanje uspješnosti, odnosno neuspješnosti može se vršiti pomoću više razvijenih modela. �Modeli koji koriste računovodstvene podatke su prikaz prošlih transakcija i događaja i ne mogu biti jedina osnova za predviđanje budućnosti poslovanja i statusa preduzeća. �Treba uzimati u obzir i nefinansijske varijable
Uzroci neuspjeha preduzeća �Osnovna četiri uzroka su 1) menadžment nema znanja, iskustva i poznavanje grane, 2) prevelike investicije nisu odgovarale stvarnom razvoju posla i promjenama okoline, 3) zbunjujući i pretjeran rast preduzeća zbog nerealnih vizija menadžmenta bez pravog uvida u finansije, 4) menadžment nema veze sa okolinom i ne osjeća promjene u okolini.
Nastavak �Kod novoosnovanih preduzeća najčešći uzroci su: problemi u grani, manjak kupaca, nedovoljno znanje i kompetencije menadžmenta i vlasnika, nedostatak autoriteta, nedostatak strategije napredovanja i finansijskog planiranja, neodgovarajući kapitalni troškovi, greške u izvođenju osnovnih operacija iz djelatnosti preduzeća, nepovjerenje banaka i drugih institucija. �U preduzećima sa ambicioznim planovima rasta i razvoja, neuspjeh je povezan često sa rastom cijena sirovina i materijala, nedostatka kupaca, nepovjerenja okoline, slabe procjene, prevelikog preuzimanja rizika, prevelikog optimizma, manjka stručnjaka, precjenjene prognoze prodaje i pretjerivanja u kapitalnim izdacima.
Nastavak �U preduzećima koja sporo i postepeno idu u neuspjeh, jer ih vodi loš menadžment, uzroci neprilika mogu biti promjena zakona i propisa, ekonomske promjene u okolnim zemljama, konkurencija koja ima strateške prednosti, nedostatak motivacija i inercija, neprilagođenost promjenama okoline, kapitalni rashodi i operativna neefikasnost. �Ovim uzrocima treba dodati i lošu politiku preduzeća, velike troškove, nedostatak kontrole i slabu finansijsku disciplinu, izbjegavanje plaćanja obaveza, male plate, gubljenje kupaca, previše zaposlenih, te slabo računovodstvo.
KLJUČNI UZROCI NEUSPJEHA � 1. UPRAVLJANJE FINANSIJAMA Upravljanje finansijama je širok pojam i može se odnositi na razne finansijske aspekte poslovanja preduzeća, a u materijalu je dat veoma pojednostavljen primjer nabavke i prodaje robe. Primjer Obrazac ponašanja iz primjera je tipičan za mnoga preduzeća bez obzira na veličinu i finansijski položaj. Uglavnom, dolazi do zaduživanja kod više povjerilaca, izbjegavaju se redovno plaćati obaveze, a kad još loše krene sa prodajom robe, onda se roba nudi u kompenzaciju za namirenje dugova uz, po pravilu, veću cijenu. Ovo sve prati priča o nelikvidnosti.
Nastavak �Zanimljiva je inertnost u rješavanju nastalih neprilika, problema i uopšte krize. Menadžment slabo procjenjuje rizike u poslovanju, ne analizira racio brojeve i druge modele za rano identifikovanje i upozoravanje na krizu. �Primjer: stečaj za dug od 800. 000 KM, a imovina (knjigovodstvena vrijednost) 20. 000 KM. �Neuspjeh i njegovi simptomi se moraju ranije uočiti, jer je stečajni postupak izuzetno skup proces koji traje. Izuzimamo one koji namjerno planiraju stečaj kako bi se rješili dugova i drugih obaveza.
Nastavak �TROŠKOVI I ANALIZA KAPACITETA - Preduzeća treba da odrede nivo denominacije, normalan obim proizvodnje sukladan potražnji. - Normalni fiksni troškovi, stopa opštih fiksnih troš-kova (planirani fiksni opšti troškovi kroz planirani obim jedinica proizvodnje). - Ako su fiksni troškovi 12. 000 KM, a nivo denominacije 800 komada, opšti (indirektni) fiksni troškovi po jedinici su 15 KM. - Ovo treba da bude osnova za kalkulaciju cijene koštanja. Međutim, jedinične troškove treba oprezno koristiti radi promjene stepena iskorištenosti kapaciteta.
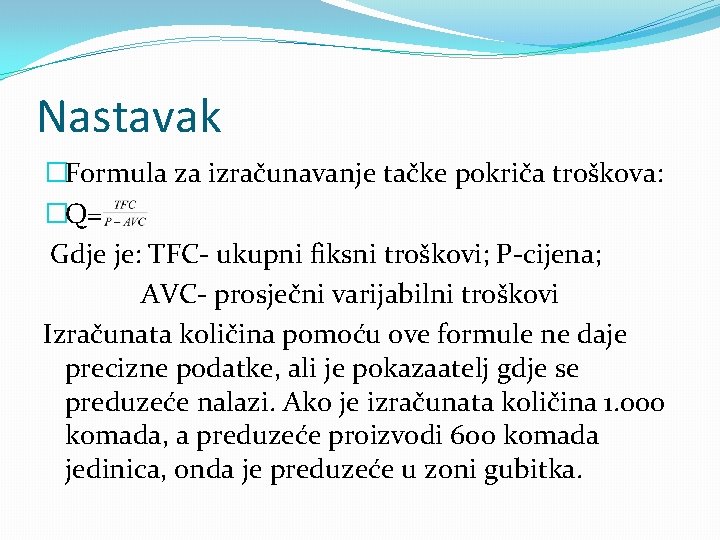
Nastavak �Preduzeća trebaju stalno upoređivati cijenu koštanja i prodajnu cijenu sa tržišnom, jer se dešava da neke proizvode ne treba proizvoditi jer stvaraju gubitak, a to vodi neuspjehu preduzeća. �Primjer javnog preduzeća i problema ukupnih fiksnih troškova. �Primjer neusklađenosti obima proizvodnje i veličine kapaciteta. �Pri određivanju kapaciteta i usklađenosti sa potražnjom i obimom proizvodnje i prodaje može se koristiti formula za izračunavanje tačke pokriča troškova.
Nastavak �Formula za izračunavanje tačke pokriča troškova: �Q= Gdje je: TFC- ukupni fiksni troškovi; P-cijena; AVC- prosječni varijabilni troškovi Izračunata količina pomoću ove formule ne daje precizne podatke, ali je pokazaatelj gdje se preduzeće nalazi. Ako je izračunata količina 1. 000 komada, a preduzeće proizvodi 600 komada jedinica, onda je preduzeće u zoni gubitka.
Zaključak �Računovođe zajedno sa menadžmentom moraju više koristiti modele za rano upozoravanje i identifikovanje simptoma krize i neuspjeha, jer svaki sistem teži ka entropiji, pa je pravovremeno preduzimanje akcija u rješavanju krize put ka uspjehu. Za postizanje tog cilja računovodstvo i računovođe daju potrebne podatke i pravi podaci u pravo vrijeme su, uz adekvatne akcije menadžmenta, osnova preživljavanja i uspješnog poslovanja. � Hvala na pažnji