
Procjena rizika prijevare u sustavu upravljanja i kontrole



- Slides: 21
Procjena rizika prijevare u sustavu upravljanja i kontrole korištenja sredstava iz Kohezijskog i strukturnih fondova 12. prosinca 2014. mr. Larisa Vukoja, voditeljica Službe za međunarodne aktivnosti, Središnja harmonizacijska jedinica, Ministarstvo financija
Sadržaj : 1. 2. 3. 4. 5. 6. 7. 8. 9. Definicija prijevare IIA standardi Rizik prijevare u SKF Značajke i procjena rizika prijevare u SKF Smanjivanje rizika prijevare u SKF Uloga unutarnjih revizora u procjeni rizika prijevare u SKF Uloga unutarnjih revizora u prevenciji prijevara u SKF Izvješćivanje unutarnje revizije o sumnjama na prijevaru u SKF Zaključak 2
1. Definicija prijevare Prijevara je namjerno činjenje ili propust koji se odnosi na lažno, netočno ili nepotpuno prikazivanje činjenica te na zlouporabu, što za posljedicu ima negativan učinak na prihode i rashode, odnosno na nacionalna proračunska sredstva, sredstva Europske unije i sredstva iz drugih izvora. 3
2. IIA standardi 1210 - Stručnost – 1210. A 2 – Unutarnji revizor mora posjedovati dovoljan stupanj znanja da bi mogao identificirati pokazatelje prijevare, no ne očekuje se da posjeduje stručnost osobe čija je glavna odgovornost otkrivanje i istraživanje prijevara. 1220 – Dužna profesionalna pažnja – 1220. A 1 Unutarnji revizori moraju postupati s dužnom pažnjom i posjedovati vještinu koja se očekuje od razumno razboritog i kompetentnog unutarnjeg revizora. Dužna profesionalna pažnja ne podrazumijeva nepogrešivost. 2210 – Ciljevi revizijskog angažmana – 2210. A 2 – Unutarnji revizor treba uzeti u obzir vjerojatnost značajnih pogrešaka, nepravilnosti, neusklađenosti, i ostalih izloženosti prilikom pripreme ciljeva revizijskog angažmana. 4
3. Rizik prijevare u SKF Rizik prijevare uključuje: različite nepoštene transakcije, nepravilnosti i nezakonito ponašanje (obilježeno hotimičnom, namjernom obmanom ili namjernim iskrivljavanjem činjenica) Prijevare u SKF vezane su uz: 1. korištenje ili predstavljanje lažnih, netočnih ili nepotpunih izvješća, dokumenata ili informacija, što rezultira utajom ili nezakonitim zadržavanjem sredstava iz strukturnih i Kohezijskog fonda, 2. nenamjensko korištenje sredstava iz strukturnih i Kohezijskog fonda (u svrhe drugačije od izvorno određenih) 5
4. Značajke i procjena rizika prijevare u SKF U tijelima koja su uključena u sustav upravljanja i kontrole korištenja sredstava iz SKF, djelotvorna provedba mjera za borbu protiv prijevara jedan je od ključnih zahtjeva (key requirements). Revizor treba raspolagati dostatnim znanjima da bi utvrdio rizik prijevare, ali revizor ne treba imati (jednaka) stručna znanja kao osobe koje se prvenstveno bave otkrivanjem i istragama prijevara. 6
4. Značajke i procjena rizika prijevare u SKF Najčešće okolnosti koje utječu na vjerojatnost pojave prijevare (fraud „warming“ conditions): 1. 2. 3. 4. Nepostojanje ili nedjelotvornost kontrola, primjerice, neučinkovita podjela odgovornosti na položajima izloženim riziku korupcije, Vrlo izražena decentralizacija čime se izbjegavaju kontrole višeg rukovodstva, Neučinkovit nadzor najviše razine rukovodstva, Male/neznačajne kazne ili sankcije za protuzakonita djela koje se taje, čime se umanjuje njihova preventivna uloga. 7
4. Značajke i procjena rizika prijevare u SKF Postojanje rizika prijevare općenito vodi do: 1. financijskih i materijalnih gubitaka za instituciju, 2. kršenja normativnih akata vezanih uz sukob interesa, 3. neovlaštenog stjecanja materijalne koristi, 4. odlučivanja u okolnostima u kojima postoji sukob interesa, 5. neprijavljivanja sukoba interesa, 6. zlouporabe položaja i ovlasti, 7. neovlaštenog objavljivanja informacija, 8. mita, 9. posredovanja u davanju i primanju mita. 8
4. Značajke i procjena rizika prijevare u SKF Organizacijske karakteristike: Slabe unutarnje kontrole Neetičko vodstvo Nedostatak politika vezanih uz prijevare Nedostatak učinkovite funkcije unutarnje revizije Kontrola jedne osobe nad ključnim funkcijama Zahtijevanje nerazumne produktivnosti zaposlenika od strane rukovodstva Nesuglasice poslodavca i zaposlenika Ukidanje određenih ustrojstvenih jedinica, preustroji Fiskalni problemi Vrsta poslovanja Neadekvatna provjera kandidata za posao, dobavljača ili ugovaratelja Prikazivanje transakcija u poslovnim knjigama koje nisu tipične za uobičajeno poslovanje organizacije Iznimno niske ili visoke stope fluktuacije zaposlenika na ključnim pozicijama. 9
4. Značajke i procjena rizika prijevare u SKF Karakteristike ličnosti Neke situacije koje mogu biti potencijalne prilike, odnosno znakovi upozorenja ili tzv. „crvene zastavice“ (red flags) za prijevaru, krađu, propuste i zloporabe. Prijevare zaposlenika moguće je prepoznati i prema sljedećem: životu iznad svojih mogućnosti, iznenadna promjena životnog stila ili navika potrošnje nezadovoljstvo poslom, povjeravanje nezadovoljstva na poslu svojim kolegama neuobičajeno bliski odnosi s dobavljačima, neuobičajena odanost određenom dobavljaču, dobavljači/izvoditelji koji inzistiraju na suradnji s određenim zaposlenikom ozbiljni financijski gubitci 10
4. Značajke i procjena rizika prijevare u SKF različite ovisnosti značajne promjene u ponašanju neprijateljski stav prema revizorima opiranje izbivanju iz ureda potreba za kompletnom kontrolom nad nekom poslovnim aktivnošću nezadovoljstvo poslom prisutnost stresa kod osoba koje nisu opterećene poslom 11
4. Značajke i procjena rizika prijevare u SKF Posljedice ostvarenja rizika prijevare: neostvareni akcijski planovi i ciljevi, financijski gubitci, narušavanje ugleda, gubitak vjerodostojnosti pred društvom, smanjenje kvalitete usluge, gubitak ljudskih potencijala, smanjenje broja međunarodno financiranih projekata. 12
6. Smanjivanje rizika prijevare u SKF Čimbenici koji smanjuju rizik prijevare unutarnje kontrole dijeljena odgovornost („shared responsibility“) odnosno načelo 4 oka („ 4 eye“ principle) delegiranje dokumentiranje kontrola - svi procesi donošenja odluka praćenje interne procedure (kao preventivni mehanizmi) 13
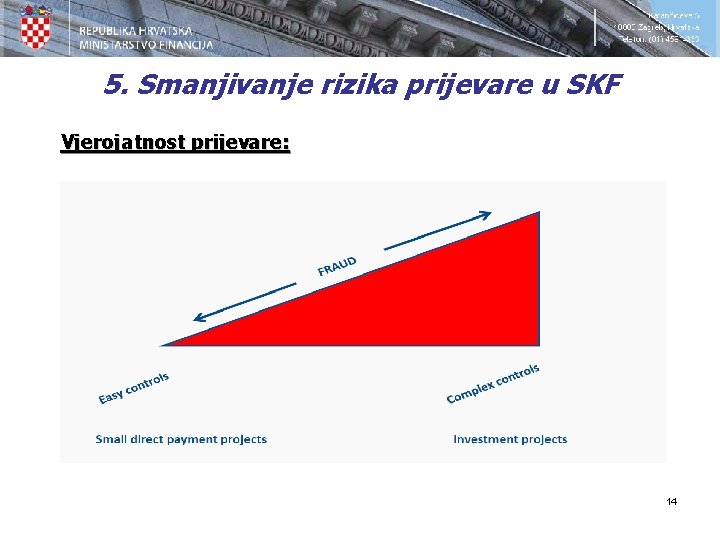
5. Smanjivanje rizika prijevare u SKF Vjerojatnost prijevare: 14
6. Uloga unutarnjih revizora u procjeni rizika prijevare u SKF Revizorski tim treba: Pri planiranju pojedinačne revizije, utvrditi i procijeniti rizik mogućnosti postojanja nepravilnosti i prijevara u sustavu upravljanja i kontrole korištenja sredstava iz strukturnih i Kohezijskog fonda, odnosno u izvješćima ili dokumentima koje je izradila institucija uključena u navedeni sustav izraditi i provoditi odgovarajuće revizijske procedure u svrhu pribavljanja dostatnih i odgovarajućih revizijskih dokaza o procjeni rizika prijevare. Rezultati rada revizije trebaju dati dostatnu razinu sigurnosti da poslovne knjige i dokumenti ne prikazuju pogrešne podatke te da u njima nema prijevarnih radnji 15
7. Uloga unutarnjih revizora u prevenciji prijevara u SKF Unutarnji revizori trebaju procijeniti unutar organizacije: 1. okruženje koje potiče razvoj svijesti o kontrolama - “ton s vrha” (korporativna kultura, netoleriranje neetičkog ponašanja) - jasna očekivanja od svih zaposlenika (Kodeks ponašanja/etike) 2. adekvatne i pouzdane informacije koje dolaze informacijskim/ komunikacijskim kanalima do rukovodstva (informacijski sustavi i tehnologija, upravljanje znanjem i izobrazba), 3. je li rukovodstvo procijenilo rizik prijevare, 4. postojanje programa za sprečavanje i borbu protiv prijevare, 5. postojanje nedostataka u programima i kontrolama u borbi protiv prijevara. 16
7. Uloga unutarnjih revizora u prevenciji prijevara u SKF Unutarnji revizori trebaju preuzeti aktivnu ulogu u promicanju etičke kulture. Unutarnji revizori: ® visoka razina povjerenja i integriteta ® vještine zagovaranja etičkog upravljanja 17
8. Izvješćivanje unutarnje revizije o sumnjama na prijevaru u SKF Uredba EK 1828/2006 (čl. 27. - 36. ) Izvješćivanje o uočenim nepravilnostima i sumnjama na prijevaru preko posredničkog tijela razine 2 (ERDF, ESF i KF). U fazi finalizacije su zajednička nacionalna pravila odnosno smjernice koje se odnose na nepravilnosti (pravilo br. 11) koje definiraju postupanja tijela u sustavu upravljanja i kontrole korištenja sredstava iz ERDF, ESF i CF u Republici Hrvatskoj. 18
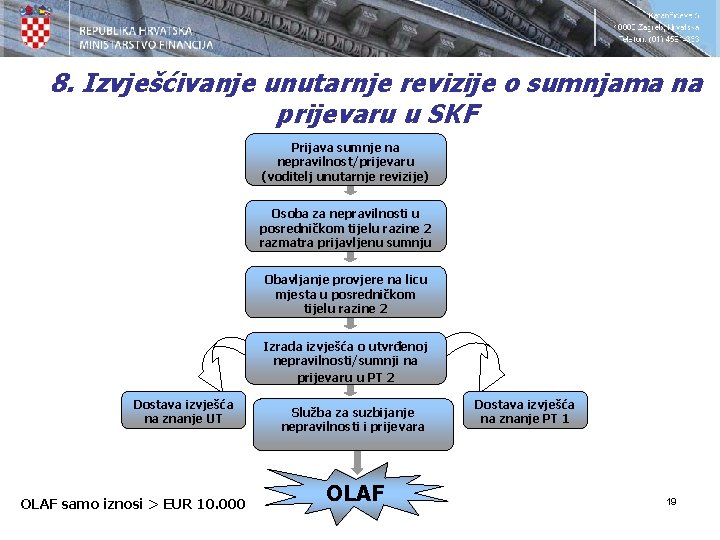
8. Izvješćivanje unutarnje revizije o sumnjama na prijevaru u SKF Prijava sumnje na nepravilnost/prijevaru (voditelj unutarnje revizije) Osoba za nepravilnosti u posredničkom tijelu razine 2 razmatra prijavljenu sumnju Obavljanje provjere na licu mjesta u posredničkom tijelu razine 2 Izrada izvješća o utvrđenoj nepravilnosti/sumnji na prijevaru u PT 2 Dostava izvješća na znanje UT OLAF samo iznosi > EUR 10. 000 Služba za suzbijanje nepravilnosti i prijevara OLAF Dostava izvješća na znanje PT 1 19
9. Zaključak Unutarnja revizija: u svakoj reviziji uzeti u obzir rizik prijevare, zadržati ”revizorski skepticizam”, upozoriti na „prilike” koje dovode do prijevara (nedostatci u unutarnjim kontrolama), nastojati obaviti reviziju procesa upravljanja rizikom prijevare treba dati preporuke za uspostavu ili poboljšanje financijski isplativih kontrola kako bi se pomoglo odvraćanju od prijevare. 20
Hvala na pozornosti ! E-mail: larisa. vukoja@mfin. hr 21