
Procedury kontroli innych usug ni badanie sprawozda finansowych
Procedury kontroli innych usług niż badanie sprawozdań finansowych Szkolenie Kontrolerów KKN - Stare Sady, 14 -17 maja 2019 r.
Tematyka prezentacji 1. Podstawy prawne przeprowadzania przez KKN kontroli innych usług niż badanie ustawowe sprawozdań finansowych 2. Procedury kontroli innych badań niż badania ustawowe 3. Procedury kontroli usług przeglądu 4. Procedury kontroli innych usług atestacyjnych niż badania i przeglądy sprawozdań finansowych 5. Procedury kontroli usług pokrewnych Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 2
Podstawy prawne przeprowadzania przez KKN kontroli innych usług niż badanie ustawowe sprawozdań finansowych Ustawowe zadania organów PIBR w sprawie kontroli innych usług niż badanie ustawowe sprawozdań finansowych: 1) właściwość KKN do przeprowadzania kontroli innych usług niż badanie ustawowe sprawozdań finansowych – art. 36 ust. 1 pkt 2 ustawy, 2) właściwość KRBR do ustalenia zakresu kontroli innych usług niż badanie ustawowe sprawozdań finansowych - art. 38 ustawy w związku z art. 30 ust. 2 pkt 3 lit. o) , 3) właściwość KKN do określania procedur kontroli innych usług niż badanie ustawowe sprawozdań finansowych - art. 38 ustawy. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 3
Podstawy prawne przeprowadzania przez KKN kontroli innych usług niż badanie ustawowesprawozdań finansowych Uchwały organów PIBR w sprawie kontroli innych usług niż badanie ustawowe sprawozdań finansowych: 1. Uchwała nr 2477/45 a/2018 KRBR z 20 września 2018 r. w sprawie zakresu kontroli usług objętych krajowymi standardami wykonywania zawodu innych niż badanie ustawowe. 2. Uchwała nr 71/79/2019 z dnia 8 maja 2019 r. w sprawie procedur kontroli innych usług niż badanie ustawowe sprawozdań finansowych. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 4
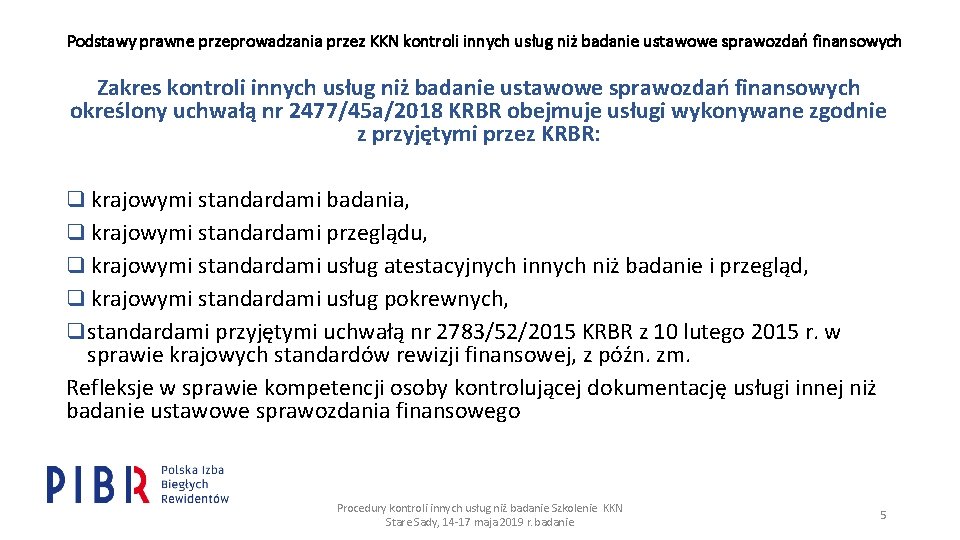
Podstawy prawne przeprowadzania przez KKN kontroli innych usług niż badanie ustawowe sprawozdań finansowych Zakres kontroli innych usług niż badanie ustawowe sprawozdań finansowych określony uchwałą nr 2477/45 a/2018 KRBR obejmuje usługi wykonywane zgodnie z przyjętymi przez KRBR: q krajowymi standardami badania, q krajowymi standardami przeglądu, q krajowymi standardami usług atestacyjnych innych niż badanie i przegląd, q krajowymi standardami usług pokrewnych, q standardami przyjętymi uchwałą nr 2783/52/2015 KRBR z 10 lutego 2015 r. w sprawie krajowych standardów rewizji finansowej, z późn. zm. Refleksje w sprawie kompetencji osoby kontrolującej dokumentację usługi innej niż badanie ustawowe sprawozdania finansowego Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 5
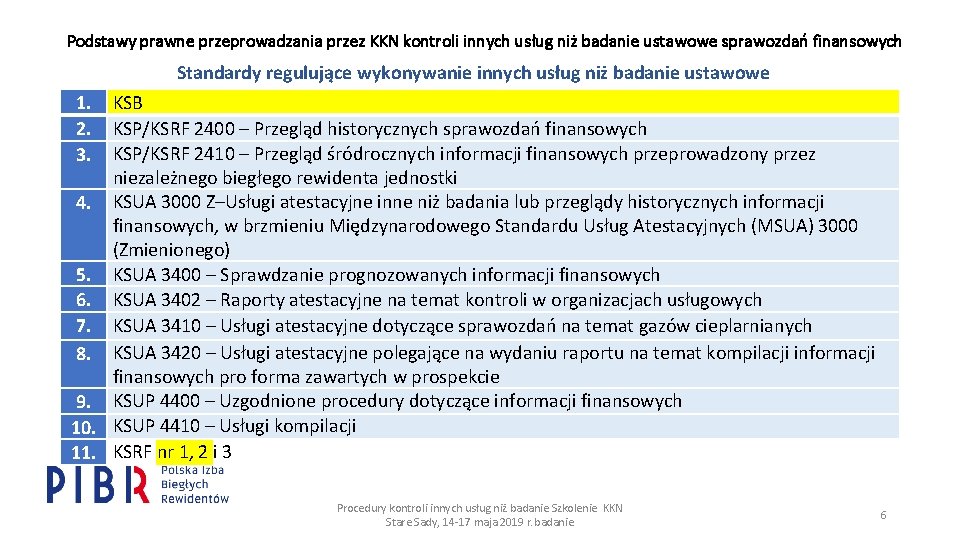
Podstawy prawne przeprowadzania przez KKN kontroli innych usług niż badanie ustawowe sprawozdań finansowych Standardy regulujące wykonywanie innych usług niż badanie ustawowe 1. 2. 3. KSB KSP/KSRF 2400 – Przegląd historycznych sprawozdań finansowych KSP/KSRF 2410 – Przegląd śródrocznych informacji finansowych przeprowadzony przez niezależnego biegłego rewidenta jednostki 4. KSUA 3000 Z–Usługi atestacyjne inne niż badania lub przeglądy historycznych informacji finansowych, w brzmieniu Międzynarodowego Standardu Usług Atestacyjnych (MSUA) 3000 (Zmienionego) 5. KSUA 3400 – Sprawdzanie prognozowanych informacji finansowych 6. KSUA 3402 – Raporty atestacyjne na temat kontroli w organizacjach usługowych 7. KSUA 3410 – Usługi atestacyjne dotyczące sprawozdań na temat gazów cieplarnianych 8. KSUA 3420 – Usługi atestacyjne polegające na wydaniu raportu na temat kompilacji informacji finansowych pro forma zawartych w prospekcie 9. KSUP 4400 – Uzgodnione procedury dotyczące informacji finansowych 10. KSUP 4410 – Usługi kompilacji 11. KSRF nr 1, 2 i 3 Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 6
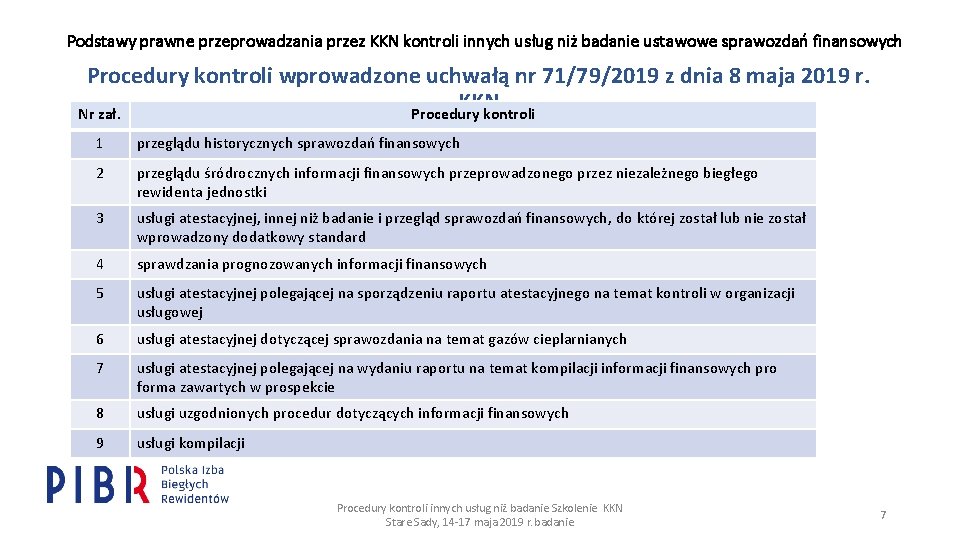
Podstawy prawne przeprowadzania przez KKN kontroli innych usług niż badanie ustawowe sprawozdań finansowych Procedury kontroli wprowadzone uchwałą nr 71/79/2019 z dnia 8 maja 2019 r. KKN Nr zał. Procedury kontroli 1 przeglądu historycznych sprawozdań finansowych 2 przeglądu śródrocznych informacji finansowych przeprowadzonego przez niezależnego biegłego rewidenta jednostki 3 usługi atestacyjnej, innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard 4 sprawdzania prognozowanych informacji finansowych 5 usługi atestacyjnej polegającej na sporządzeniu raportu atestacyjnego na temat kontroli w organizacji usługowej 6 usługi atestacyjnej dotyczącej sprawozdania na temat gazów cieplarnianych 7 usługi atestacyjnej polegającej na wydaniu raportu na temat kompilacji informacji finansowych pro forma zawartych w prospekcie 8 usługi uzgodnionych procedur dotyczących informacji finansowych 9 usługi kompilacji Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 7
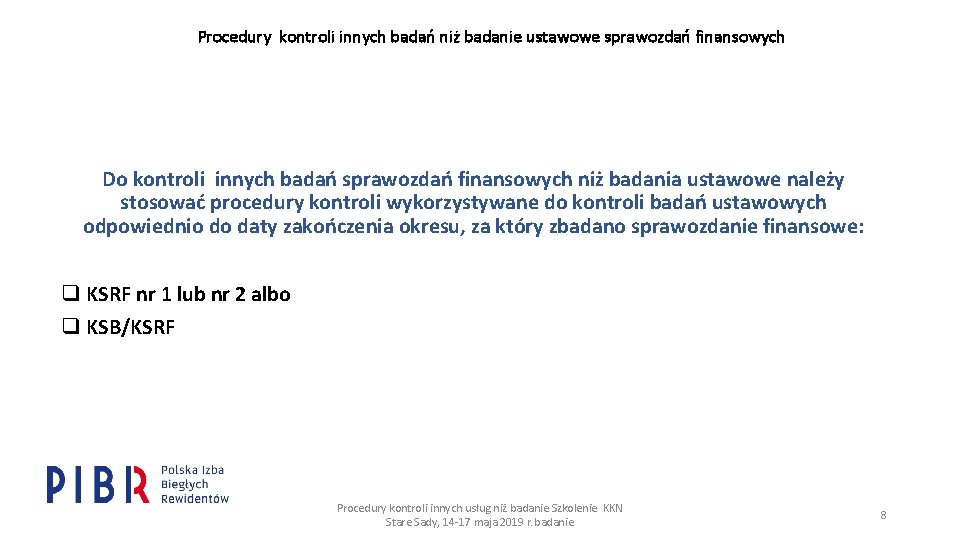
Procedury kontroli innych badań niż badanie ustawowe sprawozdań finansowych Do kontroli innych badań sprawozdań finansowych niż badania ustawowe należy stosować procedury kontroli wykorzystywane do kontroli badań ustawowych odpowiednio do daty zakończenia okresu, za który zbadano sprawozdanie finansowe: q KSRF nr 1 lub nr 2 albo q KSB/KSRF Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 8
Procedury kontroli przeglądów sprawozdań finansowych i skróconych sprawozdań finansowych Obowiązek prawny uzyskiwania raportu z przeglądu przeprowadzonego wg wymogów KSP 2400 - Przegląd historycznych sprawozdań finansowych lub KSP 2410 - Przegląd śródrocznych informacji finansowych przeprowadzony przez niezależnego biegłego rewidenta jednostki Wykonywania usług przeglądu wymaga wiele przepisów, ale przede wszystkim rozporządzenie Ministra Finansów z dnia 29 marca 2018 r. w sprawie informacji bieżących i okresowych przekazywanych przez emitentów papierów wartościowych oraz warunków uznawania za równoważne informacji wymaganych przepisami prawa państwa niebędącego państwem członkowskim (Dz. U. 2018 poz. 757) Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 9
Procedury kontroli przeglądów sprawozdań finansowych i skróconych sprawozdań finansowych Zadania kontrolera określone w procedurach kontroli przeglądu przeprowadzonego wg wymogów KSP 2400 - Przegląd historycznych sprawozdań finansowych: q Identyfikacja standardu wymagającego zastosowania przy wykonywaniu przeglądu przez biegłego rewidenta nie będącego biegłym rewidentem jednostki (KSRF nr 3, KSP 2400) i wskazówki dla kontrolera [s. 3 Procedur] [Przegląd struktury Procedur] q Kontrola akceptacji/kontynuacji zlecenia i warunków umowy q Kontrola zapewnienia przestrzegania wymogów etycznych q Kontrola dokumentacji planowania i wykonywania zlecenia q Kontrola dokumentacji klienta i akt przeglądu q Kontrola raportu z przeglądu q Kontrola pozostałych aspektów dokumentacji przeglądu q Kontrola przeglądu jakości zlecenia Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 10
Procedury kontroli przeglądów sprawozdań finansowych i skróconych sprawozdań finansowych Zadania kontrolera określone w procedurach kontroli przeglądu przeprowadzonego wg wymogów KSP 2410 - Przegląd śródrocznych informacji finansowych przeprowadzony przez niezależnego biegłego rewidenta jednostki: q Identyfikacja standardu wymagającego zastosowania przy wykonywaniu przeglądu przez biegłego rewidenta jednostki (KSRF nr 3, KSP 2410) q Kontrola akceptacji/kontynuacji zlecenia i warunków umowy q Kontrola zapewnienia przestrzegania wymogów etycznych q Kontrola dokumentacji planowania i wykonywania zlecenia q Kontrola dokumentacji klienta i akt przeglądu q Kontrola raportu z przeglądu q Kontrola przeglądu jakości zlecenia Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 11
Procedury kontroli usługi atestacyjnej innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard q q q q q Zadania kontrolera określone w procedurach kontroli innej usługi atestacyjnej niż badanie lub przegląd sprawozdań finansowych: Analiza obowiązku zastosowania standardu przy wykonywaniu usługi Identyfikacja standardu wymagającego zastosowania przy wykonywaniu przeglądu przez biegłego rewidenta jednostki (KSRF nr 3, KSRF 3000, KSUA 3000 - s. 3 -4 Procedur) – wskazówki dla kontrolera (s. 3 -4 Procedur) Zakwalifikowanie zlecenia do odpowiedniego rodzaju usług (s. 5 Procedur) Kontrola warunków wstępnych usługi atestacyjnej, akceptacji i kontynuacji zlecenia Kontrola zapewnienia przestrzegania wymogów etycznych Kontrola dokumentacji planowania i wykonywania zlecenia Kontrola dokumentacji klienta i akt zlecenia Kontrola raportu atestacyjnego Kontrola kontroli jakości zlecenia Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 12
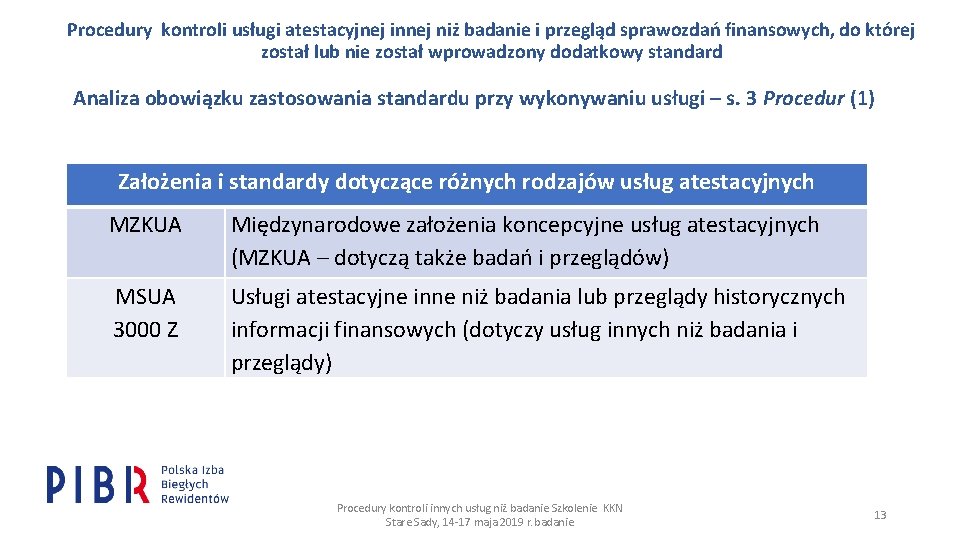
Procedury kontroli usługi atestacyjnej innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard Analiza obowiązku zastosowania standardu przy wykonywaniu usługi – s. 3 Procedur (1) Założenia i standardy dotyczące różnych rodzajów usług atestacyjnych MZKUA Międzynarodowe założenia koncepcyjne usług atestacyjnych (MZKUA – dotyczą także badań i przeglądów) MSUA 3000 Z Usługi atestacyjne inne niż badania lub przeglądy historycznych informacji finansowych (dotyczy usług innych niż badania i przeglądy) Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 13
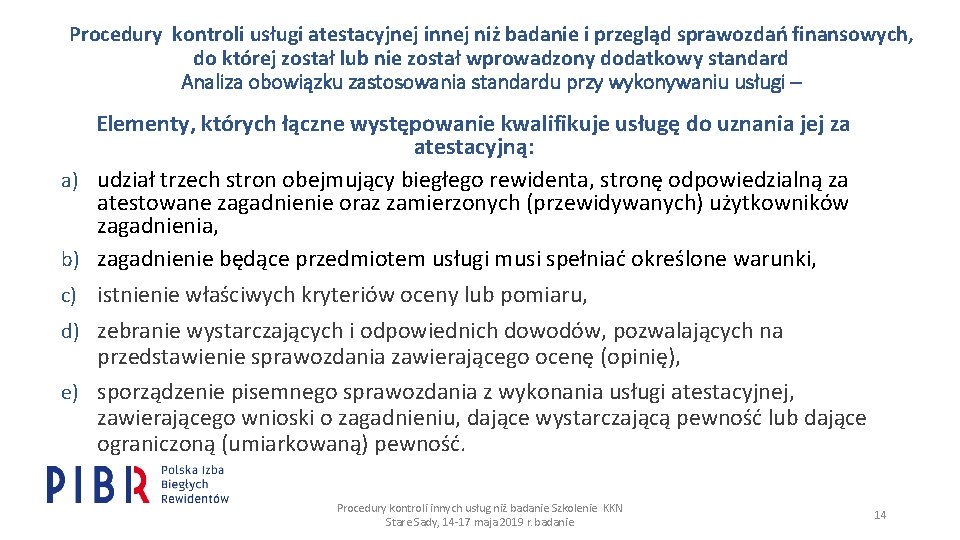
Procedury kontroli usługi atestacyjnej innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard Analiza obowiązku zastosowania standardu przy wykonywaniu usługi – a) b) c) d) e) Elementy, których łączne występowanie kwalifikuje usługę do uznania jej za atestacyjną: udział trzech stron obejmujący biegłego rewidenta, stronę odpowiedzialną za atestowane zagadnienie oraz zamierzonych (przewidywanych) użytkowników zagadnienia, zagadnienie będące przedmiotem usługi musi spełniać określone warunki, istnienie właściwych kryteriów oceny lub pomiaru, zebranie wystarczających i odpowiednich dowodów, pozwalających na przedstawienie sprawozdania zawierającego ocenę (opinię), sporządzenie pisemnego sprawozdania z wykonania usługi atestacyjnej, zawierającego wnioski o zagadnieniu, dające wystarczającą pewność lub dające ograniczoną (umiarkowaną) pewność. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 14
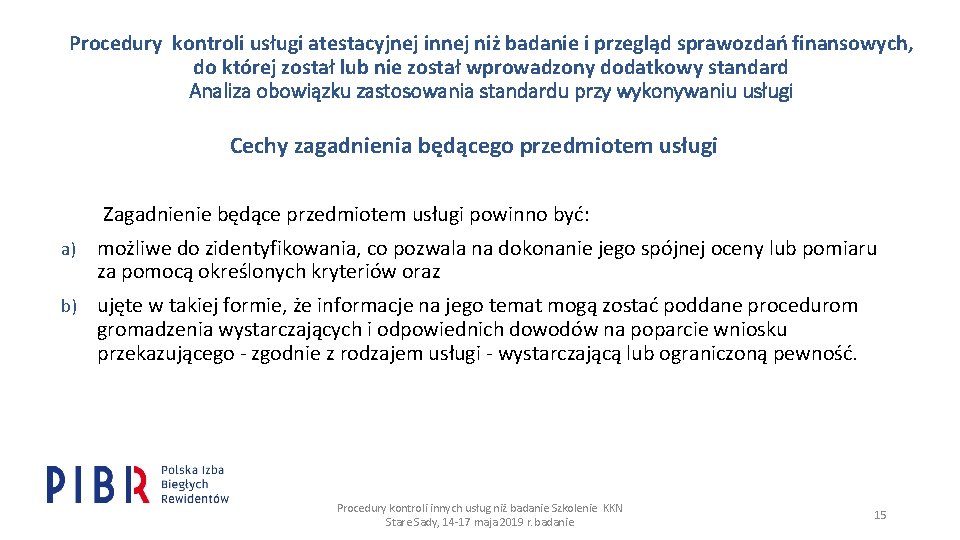
Procedury kontroli usługi atestacyjnej innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard Analiza obowiązku zastosowania standardu przy wykonywaniu usługi Cechy zagadnienia będącego przedmiotem usługi Zagadnienie będące przedmiotem usługi powinno być: a) możliwe do zidentyfikowania, co pozwala na dokonanie jego spójnej oceny lub pomiaru za pomocą określonych kryteriów oraz b) ujęte w takiej formie, że informacje na jego temat mogą zostać poddane procedurom gromadzenia wystarczających i odpowiednich dowodów na poparcie wniosku przekazującego - zgodnie z rodzajem usługi - wystarczającą lub ograniczoną pewność. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 15
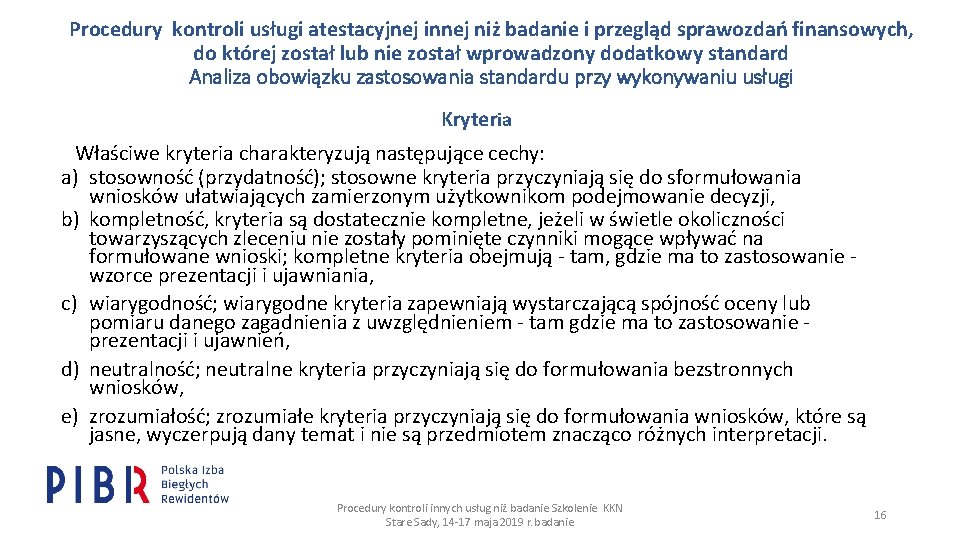
Procedury kontroli usługi atestacyjnej innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard Analiza obowiązku zastosowania standardu przy wykonywaniu usługi Kryteria Właściwe kryteria charakteryzują następujące cechy: a) stosowność (przydatność); stosowne kryteria przyczyniają się do sformułowania wniosków ułatwiających zamierzonym użytkownikom podejmowanie decyzji, b) kompletność, kryteria są dostatecznie kompletne, jeżeli w świetle okoliczności towarzyszących zleceniu nie zostały pominięte czynniki mogące wpływać na formułowane wnioski; kompletne kryteria obejmują - tam, gdzie ma to zastosowanie - wzorce prezentacji i ujawniania, c) wiarygodność; wiarygodne kryteria zapewniają wystarczającą spójność oceny lub pomiaru danego zagadnienia z uwzględnieniem - tam gdzie ma to zastosowanie - prezentacji i ujawnień, d) neutralność; neutralne kryteria przyczyniają się do formułowania bezstronnych wniosków, e) zrozumiałość; zrozumiałe kryteria przyczyniają się do formułowania wniosków, które są jasne, wyczerpują dany temat i nie są przedmiotem znacząco różnych interpretacji. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 16
Procedury kontroli usługi atestacyjnej innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard Analiza obowiązku zastosowania standardu przy wykonywaniu usługi Kryteria Nie stanowią właściwych kryteriów oczekiwania, osądy i doświadczenia biegłego rewidenta przy dokonywaniu oceny lub pomiaru zagadnienia będącego przedmiotem usługi. Kryteria mogą być gotowe lub specjalnie opracowane. Gotowe kryteria zawierają przepisy prawa lub inne regulacje (np. ustawa o rachunkowości, MSR), są też wydawane przez uprawnione lub uznane organizacje eksperckie. Kryteria specjalnie opracowane, to kryteria zaprojektowane na potrzeby danej usługi. To, czy kryteria są gotowe, czy specjalnie opracowane, wpływa na pracę wykonaną przez biegłego rewidenta dla ustalenia, czy są one właściwe dla danej usługi. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 17
Procedury kontroli usługi atestacyjnej innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard Analiza obowiązku zastosowania standardu przy wykonywaniu usługi atestacyjnej wymaganej KSH (1) Rozstrzygnięcie wątpliwości, czy świadczenie usług wymaganych przepisami KSH, zastrzeżonych do wykonywania wyłącznie przez biegłych rewidentów, podlega wymogom krajowych standardów usług atestacyjnych. Na zadane w tej sprawie pytanie, KRBR - powtarzając m. in. przytoczony w pytaniu KKN § 8 a MSUA 3000 w brzmieniu: „ 8. Następujące usługi, które mogą być zgodne z opisem w paragrafie 12(a), nie są uważane za usługi atestacyjne z punktu widzenia MSUA: (a) usługi poświadczania podczas postępowań prawnych w zakresie rachunkowości, badania sprawozdań finansowych, opodatkowania lub innych spraw, /…/” I równoważny mu co do skutku § 14 a MZKUA, - wyraziła pogląd, że nie dotyczy on usług wymaganych przepisami KSH, zastrzeżonych do wykonywania przez biegłych rewidentów. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 18
Procedury kontroli usługi atestacyjnej innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard Analiza obowiązku zastosowania standardu przy wykonywaniu usługi atestacyjnej wymaganej KSH (2) Oznacza to, że świadczenie usług wymaganych przepisami KSH, zastrzeżonych do wykonywania wyłącznie przez biegłych rewidentów, podlega wymogom krajowych standardów usług atestacyjnych. Przy okazji KRBR poinformowała, że finalizowany jest proces przyjęcia KSUA 3000 oraz MZKUA w aktualnym brzmieniu ustanowionym przez IAASB IFAC. W nowym tłumaczeniu § 8 a KSUA 3000 i § 14 a MZKUA ma brzmieć: „a) usługi polegające na składaniu zeznań podczas postępowań prawnych z zakresu rachunkowości, rewizji, podatków lub innych spraw /…/” Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 19
Procedury kontroli usługi atestacyjnej innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard Identyfikacja standardu wymagającego zastosowania przy wykonywaniu innej usługi atestacyjnej niż badanie lub przegląd (s. 3 -4 Procedur) q usługi, których wykonywanie rozpoczęto w okresie od 2. 04. 2015 r. do 31. 12. 2016 r. , należało wykonywać zgodnie z KSRF nr 3; ze względu na wątpliwości w sprawie wymogów obowiązujących w odniesieniu do usług rozpoczynanych w tym okresie, KKN nie będzie ich kontrolować, q usługi, których wykonywanie rozpoczęto w okresie od 1. 01. 2017 r do 31 grudnia 2017 r. , należało wykonywać zgodnie z KSRF 3000, q usługi, których wykonywanie rozpoczęto 1 stycznia 2018 r. i później, należy wykonywać zgodnie z KSUA 3000 (z możliwością wcześniejszego stosowania). Kontrola wykonania zleceń uwzględnia w każdym przypadku sprawdzenie przestrzegania stosownych wymogów ustawy i KSKJ. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 20
Procedury kontroli usługi atestacyjnej innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard Wskazówki dla kontrolera w związku z kontrolą wykonywaniu innej usługi atestacyjnej niż badanie lub przegląd (s. 4 Procedur) q Kontrolując usługę wymagającą stosowania KSRF 3000 nie należy wykonywać procedur kontroli wyróżnionych czerwonym tekstem ani brać pod uwagę podstaw prawnych wyróżnionych tym kolorem. q Kontrolując usługę wymagającą stosowania MSUA 3000 należy wykonać wszystkie procedury kontroli. q Wykonując procedury kontroli dotyczące ustalonej ustawą struktury dokumentacji firmy audytorskiej, należy wziąć pod uwagę, że obowiązek dostosowania działalności firmy audytorskiej do przepisów ustawy upłynął 21 października 2017 roku, wobec czego nieprawidłowości w tym zakresie mogą być stwierdzane tylko w przypadkach, w których do tego dnia usługa nie została zakończona. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 21
Procedury kontroli usługi atestacyjnej innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard Zakwalifikowanie zlecenia do odpowiedniego rodzaju usług (s. 5 Procedur) Kwalifikacja zlecenia się do odpowiedniej grupy usług atestacyjnych innych niż badania i przeglądy sprawozdań finansowych, a więc do usług: q bezpośrednich dających wystarczającą (racjonalną) pewność q zaświadczających dających wystarczającą pewność q zaświadczających dających ograniczoną (umiarkowaną) pewność TAK/NIE q zaświadczających dających zarówno wystarczającą, jak i ograniczoną pewność TAK/NIE Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 22
Procedury kontroli usługi atestacyjnej innej niż badanie i przegląd sprawozdań finansowych, do której został lub nie został wprowadzony dodatkowy standard q q q q q Zadania kontrolera określone w procedurach kontroli innej usługi atestacyjnej niż badanie lub przegląd sprawozdań finansowych: Analiza obowiązku zastosowania standardu przy wykonywaniu usługi Identyfikacja standardu wymagającego zastosowania przy wykonywaniu przeglądu przez biegłego rewidenta jednostki (KSRF nr 3, KSRF 3000, KSUA 3000 - s. 3 -4 Procedur) – wskazówki dla kontrolera (s. 3 -4 Procedur) Zakwalifikowanie zlecenia do odpowiedniego rodzaju usług (s. 5 Procedur) Kontrola warunków wstępnych usługi atestacyjnej, akceptacji i kontynuacji zlecenia Kontrola zapewnienia przestrzegania wymogów etycznych Kontrola dokumentacji planowania i wykonywania zlecenia Kontrola dokumentacji klienta i akt zlecenia Kontrola raportu atestacyjnego Kontrola kontroli jakości zlecenia Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 23
Warunki prawne wykonywania usług wymagających stosowania KSUA 3400 W załączniku I zatytułowanym Minimalny zakres informacji w odniesieniu do dokumentu rejestracyjnego dla akcji (schemat) do Rozporządzenia Komisji (WE) nr 809/2004, w ust. 13 zatytułowanym Prognozy wyników lub wyniki szacunkowe zadysponowano, że jeżeli emitent zdecyduje się podać prognozy wyników lub wyniki szacunkowe, dokument rejestracyjny musi zawierać m. in. raport sporządzony przez niezależnych księgowych lub biegłych rewidentów stwierdzający, że w ich opinii : q prognozy lub szacunki zostały sporządzone w prawidłowy sposób na podstawie podanych założeń, q że zasady rachunkowości zastosowane do opracowania prognoz wyników lub wyników szacunkowych są zgodne z zasadami rachunkowości stosowanymi przez emitenta. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 24
Charakter KSUA 3402 Raporty atestacyjne na temat kontroli w organizacjach usługowych q Warunki wymuszające pozyskiwanie raportów atestacyjnych na temat kontroli w organizacjach usługowych. q Związki pomiędzy KSUA 3402 i KSB 402 – Okoliczności wymagające uwzględnienia przy badaniu jednostki korzystającej z organizacji usługowej; raporty biegłego rewidenta sporządzone zgodnie z KSUA 3402 mogą stanowić dowody, o których mowa w KSUA 402. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 25

Charakterystyczne elementy sprawozdania atestacyjnego biegłego rewidenta organizacji usługowej; według KSUA 3402 sprawozdanie zawiera m. in. : 1) identyfikację: a) opracowanego przez organizację opisu jej systemu oraz stwierdzenia organizacji usługowej dotyczącego spraw wymaganych standardem, b) tych części opracowanego przez organizację usługową opisu jej systemu, jeśli istnieją, które nie są objęte opinią biegłego rewidenta organizacji usługowej, c) jeśli opis nawiązuje do potrzeby skorzystania z kontroli wspomagających jednostkę korzystającą z organizacji usługowej - stwierdzenia, że biegły rewident organizacji usługowej nie ocenił właściwie projektu lub skuteczności działania kontroli wspomagających jednostkę korzystającą z organizacji usługowej oraz że cele kontroli określone w opracowanym przez jednostkę usługową opisie jej systemu mogą być zrealizowane tylko wtedy, gdy kontrole wspomagające jednostkę korzystającą z organizacji usługowej zostały odpowiednio zaprojektowane i działają skutecznie łącznie z kontrolami organizacji usługowej. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 26
Charakterystyczne elementy sprawozdania atestacyjnego biegłego rewidenta organizacji usługowej; według KSUA 3402 sprawozdanie zawiera m. in. : d) jeśli usługi są wykonywane przez organizację podwykonawczą - rodzaju przeprowadzonych przez organizację podwykonawczą działań zgodnie z tym, jak zostały opisane w opracowanym przez jednostkę usługową opisie jej systemu wraz z określeniem, czy zastosowano w odniesieniu do nich metodę włączania czy wyłączania; w przypadku zastosowania metody wyłączania, stwierdzenie, że opracowany przez organizację usługową opis jej systemu nie zawiera celów kontroli oraz powiązanych kontroli organizacji podwykonawczej, oraz że procedury zastosowane przez biegłego rewidenta organizacji usługowej nie odnoszą się do kontroli organizacji podwykonawczej; inaczej w przypadku zastosowania metody włączania Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 27
Charakterystyczne elementy sprawozdania atestacyjnego biegłego rewidenta organizacji usługowej; według KSUA 3402 sprawozdanie zawiera m. in. : 2) identyfikację kryteriów oraz stron określających cele kontroli, 3) stwierdzenie, że sprawozdanie oraz - w przypadku sprawozdania typu 2 - opis testów kontroli są przeznaczone tylko dla jednostek korzystających z organizacji usługowej oraz dla ich biegłych rewidentów mających wystarczającą znajomość opisu, aby łącznie z innymi informacjami o kontrolach prowadzonych przez samych klientów móc je rozważyć przy ocenie ryzyka istotnych zniekształceń sprawozdań finansowych tych jednostek; ponadto biegły rewident organizacji usługowej może uznać za odpowiednie zamieszczenie sformułowania, które w szczególności ogranicza udostępnianie sprawozdania atestacyjnego tylko do zamierzonych użytkowników, wykorzystywanie sprawozdania przez inne podmioty lub jego wykorzystywanie w innych celach), Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 28
Charakterystyczne elementy sprawozdania atestacyjnego biegłego rewidenta organizacji usługowej; według KSUA 3402 sprawozdanie zawiera m. in. : 4) stwierdzenie, że organizacja usługowa odpowiada za: a) opracowanie opisu jej systemu oraz towarzyszące stwierdzenie, w tym za kompletność, dokładność i metody prezentacji tego opisu i stwierdzenia, b) świadczenie usług objętych opracowanym przez organizację usługową opisem jej systemu, c) określenie celów kontroli (jeżeli nie są zidentyfikowane przez prawo lub regulacje lub inną stronę, na przykład przez użytkownika lub organizację zawodową) oraz d) zaprojektowanie i stosowanie kontroli, aby zrealizować cele kontroli określone w opracowanym przez organizację usługową opisie jej systemu, Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 29
Charakterystyczne elementy sprawozdania atestacyjnego biegłego rewidenta organizacji usługowej; według KSUA 3402 sprawozdanie zawiera m. in. : 5) oświadczenie, że biegły rewident organizacji usługowej odpowiada za wyrażenie opartej na własnych procedurach opinii o opracowanym przez organizację usługową opisie, projekcie kontroli powiązanych z celami kontroli określonymi w tym opisie oraz - w przypadku sprawozdania typu 2 - skuteczności działania tych kontroli, 6) oświadczenie, że usługa została wykonana zgodnie z KSRF 3402 (w brzmieniu MSUA 3402 IAASB), lub po prostu z MSUA 3402, który wymaga, aby biegły rewident organizacji usługowej przestrzegał wymogów etycznych oraz planował i przeprowadzał procedury w celu uzyskania wystarczającej pewności, czy opracowany przez organizację usługową opis jej systemu jest zaprezentowany rzetelnie we wszystkich istotnych aspektach, oraz że kontrole zostały odpowiednio zaprojektowane oraz, w przypadku sprawozdania typu 2, że kontrole działają skutecznie, Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 30
Charakterystyczne elementy sprawozdania atestacyjnego biegłego rewidenta organizacji usługowej; według KSUA 3402 sprawozdanie zawiera m. in. : 7) podsumowanie procedur biegłego rewidenta organizacji usługowej służących uzyskaniu wystarczającej pewności oraz oświadczenie biegłego rewidenta na temat jego przekonania, że uzyskane dowody są wystarczające i odpowiednie jako podstawa dla opinii biegłego rewidenta oraz, w przypadku sprawozdania typu 1, że biegły rewident nie przeprowadził żadnych procedur dotyczących skuteczności działania kontroli i dlatego nie wyrażono na ten temat żadnej opinii, 8) oświadczenie dotyczące ograniczeń kontroli oraz, w przypadku sprawozdania typu 2, ryzyka projektowania na przyszłe okresy wszelkich ocen skuteczności działania kontroli, Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 31
Charakterystyczne elementy sprawozdania atestacyjnego biegłego rewidenta organizacji usługowej; według KSUA 3402 sprawozdanie zawiera m. in. : 9) pozytywne zapewnienie biegłego rewidenta organizacji usługowej, dotyczące następujących spraw, dla wszystkich istotnych aspektów: a) w przypadku sprawozdania typu 2: § czy opis rzetelnie prezentuje system organizacji usługowej, który został zaprojektowany i wdrożony przez określony okres, § czy kontrole powiązane z celami kontroli określonymi w opracowanym przez organizację usługową opisie jej systemu zostały odpowiednio zaprojektowane przez określony czas oraz § czy testowane kontrole, które były niezbędne do zapewnienia wystarczającej pewności, że cele kontroli określone w opisie zostały zrealizowane, działały skutecznie przez określony czas, Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 32
Charakterystyczne elementy sprawozdania atestacyjnego biegłego rewidenta organizacji usługowej; według KSUA 3402 sprawozdanie zawiera m. in. : W przypadku sprawozdania typu 2, sprawozdanie atestacyjne biegłego rewidenta zawiera odrębny rozdział – po rozdziale z opinią – lub załącznik, który opisuje przeprowadzone testy kontroli oraz rezultaty tych testów. Opisując testy kontroli biegły rewident organizacji usługowej wyraźnie stwierdza, które kontrole zostały poddane testom, określa, czy pozycje testowane stanowią wszystkie czy wybrane pozycje w populacji oraz wystarczająco szczegółowo identyfikuje rodzaj testów, aby umożliwić biegłym rewidentom jednostki korzystającej z organizacji usługowej ustalenie wpływu takich testów na dokonaną przez nich ocenę ryzyka Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 33
Warunki prawne wykonywania usług wymagających stosowania KSUA 3410 Ustawa z dnia 15 maja 2015 r. o substancjach zubożających warstwę ozonową oraz o niektórych fluorowanych gazach cieplarnianych oraz przepisy wykonawcze do tej ustawy Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 34
Raport z usługi wykonanej wg KSUA 3410 Raport atestacyjny zawiera m. in. następujące elementy charakterystyczne dla tego rodzaju usługi: a) identyfikację sprawozdania GC, w tym okres(-y) nim objęty(-e) oraz, jeżeli jakakolwiek informacja w tym sprawozdaniu nie jest objęta wnioskiem biegłego rewidenta, jasną identyfikację informacji będącej przedmiotem usługi atestacyjnej, jak również informacji wyłączonej, łącznie ze stwierdzeniem, że biegły rewident nie przeprowadził żadnych procedur w odniesieniu do wyłączonej informacji i w związku z tym, że żaden wniosek na ten temat nie został sformułowany, b) stwierdzenie, że określanie ilościowe gazów cieplarnianych jest przedmiotem nieodłącznej niepewności, [dalszy ciąg proszę przejrzeć w procedurach kontroli] Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 35
Warunki prawne wykonywania usług wymagających stosowania KSUA 3420 Rozporządzenie Komisji (WE) nr 809/2004 wymaga, aby w określonych warunkach były w prospekcie emisyjnym zamieszczane informacje finansowe pro forma. W takim przypadku, w prospekcie zamieszcza się raport przygotowany przez niezależnych księgowych lub biegłych rewidentów, który musi stwierdzać, że ich zdaniem: q informacje finansowe pro forma zostały właściwie opracowane na wskazanej podstawie, q podstawa ta jest spójna z zasadami rachunkowości emitenta. Stanowi o tym ust. 7 załącznika II, zatytułowanego Moduł informacji finansowych pro forma do Rozporządzenie Komisji (WE) nr 809/2004. KSRF 3420 dotyczy usług atestacyjnych o wystarczającej pewności, które wykonuje biegły rewident wydający raport na temat kompilacji informacji finansowych pro forma strony odpowiedzialnej Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 36
Charakterystyczne elementy raportu atestacyjnego na temat kompilacji informacji finansowych pro forma zawartych w prospekcie wg KSUA 3420 Raport atestacyjny zawiera m. in. następujące elementy charakterystyczne dla tego rodzaju usługi: a) akapity wprowadzające, które identyfikują: • informacje finansowe pro forma, • źródło, z którego nieskorygowane informacje finansowe zostały pozyskane, oraz czy raport z badania lub przeglądu takiego źródła został opublikowany, czy nie, • okres objęty informacjami finansowymi pro forma lub datę, na którą je sporządzono oraz • odwołanie do mających zastosowanie kryteriów, dokonania kompilacji informacji finansowych pro forma oraz źródło tych kryteriów, b) stwierdzenie, że strona odpowiedzialna jest odpowiedzialna za skompilowanie informacji finansowych pro forma na podstawie mających zastosowanie kryteriów; Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 37
Charakterystyczne elementy raportu atestacyjnego na temat kompilacji informacji finansowych pro forma zawartych w prospekcie wg KSUA 3420 c) opis odpowiedzialności biegłego rewidenta, w tym stwierdzenia, że: • biegły rewident jest odpowiedzialny za wyrażenie opinii, czy informacje finansowe pro forma zostały skompilowane przez stronę odpowiedzialną, we wszystkich istotnych aspektach, na podstawie mających zastosowanie kryteriów, • dla celów tego zlecenia biegły rewident nie jest odpowiedzialny za aktualizowanie lub ponowne wydanie jakichkolwiek raportów lub opinii na temat jakichkolwiek historycznych informacji finansowych wykorzystanych przy kompilowaniu informacji finansowych pro forma, ani też w trakcie tego zlecenia, nie przeprowadził badania lub przeglądu informacji finansowych wykorzystanych przy kompilowaniu informacji finansowych pro forma oraz • celem informacji finansowych pro forma zawartych w prospekcie jest wyłącznie zilustrowanie wpływu znaczącego zdarzenia lub transakcji na nieskorygowane informacje finansowe jednostki, jak gdyby zdarzenie zaistniało lub transakcja miała miejsce na wcześniejszą datę wybraną dla celów ilustracji, Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 38
Charakterystyczne elementy raportu atestacyjnego na temat kompilacji informacji finansowych pro forma zawartych w prospekcie wg KSUA 3420 d) stwierdzenie, że zlecenie zostało wykonane zgodnie z KSUA 3420 (w brzmieniu MSUA 3420 IAASB) Usługi atestacyjne polegające na wydaniu raportu na temat kompilacji informacji finansowych pro forma zawartych w prospekcie, który wymaga, aby biegły rewident przestrzegał wymogów etycznych oraz planował i przeprowadzał procedury, aby uzyskać wystarczającą pewność odnośnie tego, czy strona odpowiedzialna skompilowała, we wszystkich istotnych aspektach, informacje finansowe pro forma na podstawie mających zastosowanie kryteriów; Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 39
Charakterystyczne elementy raportu atestacyjnego na temat kompilacji informacji finansowych pro forma zawartych w prospekcie wg KSUA 3420 e) stwierdzenia, że: • usługa atestacyjna o wystarczającej pewności polegająca na wydaniu raportu na temat tego, czy informacje finansowe pro forma zostały skompilowane, we wszystkich istotnych aspektach, na podstawie mających zastosowanie kryteriów, obejmuje przeprowadzanie procedur, aby m. in. uzyskać wystarczające odpowiednie dowody, czy: o powiązane korekty pro forma właściwie odzwierciedlają te kryteria, o informacje finansowe pro forma odzwierciedlają prawidłowe zastosowanie tych korekt do nieskorygowanych informacji finansowych, • zlecenie obejmuje również ocenę ogólnej prezentacji informacji finansowych pro forma, Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 40
Charakterystyczne elementy raportu atestacyjnego na temat kompilacji informacji finansowych pro forma zawartych w prospekcie wg KSUA 3420 f) opinia biegłego rewidenta stosująca jedno z następujących sformułowań, które są uważane za równoważne, chyba że inne są wymagane przez prawo lub regulację, • informacje finansowe pro forma zostały skompilowane, we wszystkich istotnych aspektach, na podstawie mających zastosowanie, wymienionych kryteriów lub • informacje finansowe pro forma zostały prawidłowo skompilowane na wskazanej podstawie; Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 41
Procedury kontroli usługi uzgodnionych procedur dotyczących informacji finansowych wykonanej wg KSUP 4400 – Uzgodnione procedury dotyczące informacji finansowych Celem usługi polegającej na przeprowadzeniu uzgodnionych procedur dotyczących informacji finansowych jest wykonanie przez biegłego rewidenta czynności mających charakter badania, których zakres został uzgodniony między biegłym rewidentem, jednostką oraz odpowiednimi stronami trzecimi oraz poinformowanie w raporcie o faktycznych ustaleniach. Biegły rewident nie udziela żadnego zapewnienia, natomiast użytkownicy raportu sami oceniają zarówno przeprowadzone procedury jak i ustalenia zawarte w raporcie biegłego rewidenta i sami formułują wnioski na podstawie pracy wykonanej przez biegłego rewidenta. Raport jest dostarczany jedynie tym stronom, które uzgodniły przeprowadzenie określonych procedur. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 42
Procedury kontroli usługi uzgodnionych procedur dotyczących informacji finansowych wykonanej wg KSUP 4400 – Uzgodnione procedury dotyczące informacji finansowych Raport zawierający faktyczne ustalenia obejmuje: a) tytuł, b) adresata (zazwyczaj jest nim zleceniodawca, który zlecił biegłemu rewidentowi przeprowadzenie uzgodnionych procedur), c) wykaz określonych informacji finansowych i niefinansowych, do których zastosowano uzgodnione procedury, d) oświadczenie, że procedury zastosowano zgodnie z ustaleniami dokonanymi z odbiorcą raportu, e) oświadczenie, że usługę wykonano zgodnie z międzynarodowym standardem usług pokrewnych mającym zastosowanie do usług polegających na przeprowadzeniu uzgodnionych procedur lub zgodnie z właściwymi standardami i praktykami, f) jeżeli biegły rewident nie jest niezależny od jednostki, należy zamieścić stosowną informację, Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 43
Procedury kontroli usługi uzgodnionych procedur dotyczących informacji finansowych wykonanej wg KSUP 4400 – Uzgodnione procedury dotyczące informacji finansowych określenie celu przeprowadzenia uzgodnionych procedur, h) listę szczegółowych procedur, które zostały zastosowane, i) opis faktycznych ustaleń biegłego rewidenta, z podaniem wystarczająco szczegółowych informacji na temat wykrytych błędów i odchyleń, j) oświadczenie, że przeprowadzone procedury nie mają charakteru badania ani przeglądu, a zatem, że sprawozdanie dostarcza żadnego zapewnienia, k) oświadczenie, że gdyby biegły rewident przeprowadził dodatkowe procedury, na przykład właściwe dla badania lub przeglądu, to mogłoby się zdarzyć, że ujawniłby i opisał w raporcie inne zagadnienia, l) oświadczenie, że raport jest przeznaczony wyłącznie dla stron, które uzgodniły przeprowadzenie procedur, g) Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 44
Procedury kontroli usługi uzgodnionych procedur dotyczących informacji finansowych wykonanej wg KSUP 4400 – Uzgodnione procedury dotyczące informacji finansowych m) oświadczenie (w przypadku, gdy odpowiada to stanowi faktycznemu), że raport dotyczy tylko określonych elementów, kont, pozycji lub informacji finansowych i niefinansowych, a nie całego sprawozdania finansowego jednostki, n) datę sporządzenia raportu, o) adres biegłego rewidenta, p) podpis biegłego rewidenta. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 45
Procedury kontroli usługi kompilacji wykonanej wg KSUP 4410 – Usługi kompilacji Na potrzeby MSUP 4410 zdefiniowano usługę kompilacji jako usługę, podczas której biegły rewident wykorzystuje wiedzę ekspercką w zakresie rachunkowości i sprawozdawczości finansowej, w celu udzielenia pomocy kierownikowi jednostki w sporządzaniu i prezentacji informacji finansowych jednostki zgodnie z mającymi zastosowanie ramowymi założeniami sprawozdawczości finansowej oraz wydaje raport zgodnie z wymogami tego standardu Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 46
Procedury kontroli usługi kompilacji wykonanej wg KSUP 4410 – Usługi kompilacji Jednym z celów pisemnego raportu biegłego rewidenta z kompilacji informacji finansowych jest jasne poinformowanie o charakterze usługi kompilacji oraz odpowiedzialności i roli biegłego rewidenta w zleceniu. W raporcie z kompilacji biegły rewident nie wyraża jakiegokolwiek zapewnienia, opinii lub wniosku na temat informacji finansowych. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 47
Procedury kontroli usługi kompilacji wykonanej wg KSUP 4410 – Usługi kompilacji Raport biegłego rewidenta z usługi kompilacji zawiera następujące elementy: a) tytuł raportu, b) adresata(-ów) zgodnie z wymogami warunków zlecenia, c) stwierdzenie, że biegły rewident skompilował informacje finansowe na podstawie informacji dostarczonych przez kierownika jednostki, d) opis odpowiedzialności, odpowiednio, kierownika jednostki lub osób sprawujących nadzór w odniesieniu do zlecenia kompilacji oraz w odniesieniu do informacji finansowych, e) identyfikację mających zastosowanie ramowych założeń sprawozdawczości finansowej oraz, jeżeli wykorzystano ramowe założenia sprawozdawczości finansowej specjalnego przeznaczenia, opis lub odwołanie do zawartego w informacjach finansowych opisu tych ramowych założeń sprawozdawczości finansowej specjalnego przeznaczenia, Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 48
Procedury kontroli usługi kompilacji wykonanej wg KSUP 4410 – Usługi kompilacji f) identyfikację informacji finansowych, w tym tytuł każdego elementu informacji finansowych, jeżeli składa się ona z więcej niż jednego elementu, oraz datę informacji finansowych lub okres, którego dotyczą, g) opis odpowiedzialności biegłego rewidenta za kompilowanie informacji finansowych, w tym że usługa została wykonana zgodnie z niniejszym standardem oraz że biegły rewident przestrzegał stosownych wymogów etycznych, h) opis, na czym polega usługa kompilacji, zgodnie z niniejszym standardem, i) wyjaśnienia, że: usługa kompilacji nie jest usługą atestacyjną i nie wymagana weryfikacji informacji dostarczanych przez kierownika jednostki na potrzeby kompilacji oraz biegły rewident nie wyraża opinii z badania lub wniosku z przeglądu Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 49
Procedury kontroli usługi kompilacji wykonanej wg KSUP 4410 – Usługi kompilacji j) jeżeli informacje finansowe są sporządzane przy wykorzystaniu ramowych założeń sprawozdawczości finansowej specjalnego przeznaczenia, akapit wyjaśniający, który: § opisuje cel, dla którego informacje finansowe zostały sporządzone oraz ich zamierzonych użytkowników lub zawiera odwołanie do noty, która ujawnia te informacje oraz § zwraca uwagę czytelników raportu na fakt, że informacje finansowe zostały sporządzone zgodnie z ramowymi założeniami specjalnego przeznaczenia oraz że skutkiem tego informacje te mogą nie być odpowiednie dla innych celów, k) datę raportu biegłego rewidenta (dzień, w którym biegły rewident zakończył usługę kompilacji zgodnie z KSUP 4410), l) podpis biegłego rewidenta oraz m) adres biegłego rewidenta. Procedury kontroli innych usług niż badanie Szkolenie KKN Stare Sady, 14 -17 maja 2019 r. badanie 50
- Slides: 50