
Pristup javnim rashodima 1 Definicija i osnovne odlike
- Slides: 17
Pristup javnim rashodima 1
Definicija i osnovne odlike javnih rashoda Ø Javni rashodi predstavljaju izdatke koje država čini u cilju zadovoljenja javnih potreba Ø Bitne odlike javnih rashoda: Služe za podmirenje javnih potreba • U savremenim uslovima izvršavaju se u novcu • 2
Tretman javnih rashoda u ekonomskoj teoriji Ø Tretman javnih rashoda u: ¨ liberalističkoj epohi (pre Kejnsa) • Posmatrani su pre kao administrativne i političke, a ne ekonomske kategorije • Opšta preporuka- rashodi treba da budu što niži ¨ savremenoj teoriji javnih finansija • Detaljno se analiziraju ukupni javni rashodi, njihov rast i struktura, uticaj na privredu • Posebno se analiziraju krupni segmenti javne potrošnje: penzioni sistem, zdravstvena zaštita, javne investicije, ali i subvencije i dr. 3
Razlozi za postojanjem javnog sektora (države) Ø Ø Ø Uspostavljanje pravnog poretka, Obezbeđenje javnih dobara, Regulisanje eksternalija, Preraspodela dohodaka i imovine Održanje makroekonomske stabilnosti 4
Čista javna dobra: definicija i osobine Ø 1) Tri vrste javnih dobara: čista, mešovita i meritorna Čista javna dobra: Nema konkurentnosti u potrošnji, ¨ • ¨ Ø Ø Ulazak dodatnog korisnika ne povećava troškove pružanje usluga, niti smanjuje korisnost drugih učesnika Ne postoji mogućnost isključenja Tržište ne bi ponudilo ova dobra ili bi ih ponudilo u nedovoljnoj količini Mnoga od ovih dobara imaju karakter prirodnog monopola (odbrana, javni red, svetionik, pruge. . . ) – postojanje većeg broja ponuđača bilo bi ekonomski neefikasno 5
Ostala javna dobra 2) Mešovita (kvazi) javna dobra: Postoji konkurentnost u potrošnji, ¨ • ¨ 3) Granični troškovi ulaska novog korisnika su veći od nule Moguće isključenje u potrošnji, Meritorna (obavezna) javna dobra: ¨ ¨ propisi kojima se povećava bezbednost saobraćaja, obavezna vakcinacija, osnovna škola 6
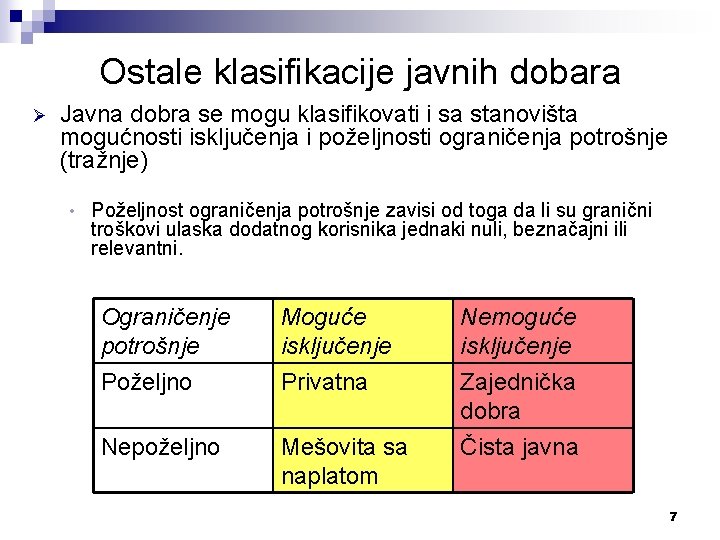
Ostale klasifikacije javnih dobara Ø Javna dobra se mogu klasifikovati i sa stanovišta mogućnosti isključenja i poželjnosti ograničenja potrošnje (tražnje) • Poželjnost ograničenja potrošnje zavisi od toga da li su granični troškovi ulaska dodatnog korisnika jednaki nuli, beznačajni ili relevantni. Ograničenje potrošnje Moguće isključenje Nemoguće isključenje Poželjno Privatna Nepoželjno Mešovita sa naplatom Zajednička dobra Čista javna 7
Ostale klasifikacije javnih dobara Ø Prema teritoriji na kojoj se obezbeđuju i na kojoj se ispoljavaju njihovi efekti javna dobra mogu biti: • Lokalna, • Regionalna • Državna • Međunarodna regionalna • Globalna 8
Zašto javni sektor nudi neka dobra? Ø Problem besplatnog korisnika (free rider, slobodni jahač, slepi putnik) sastoji se u nespremnosti pojedinca da dobrovoljno učestvuje u finansiranju javnih dobara Ø Problem zajedničkog rezervoara sastoji se u tome što pojedinci nastoje da što manje doprinose zajedničkom dobru, a da što više koristi zajednička dobra Ø Država probleme besplatnog korisnika i zajedničkog rezervoara reševa nametanjem obaveznosti 9
Eksterni efekti Ø Eksterni efekti se javljaju kad aktivnost pojedinca ili preduzeća utiče na druge pojedince ili preduzeća koji za taj uticaj ne plaćaju kad je pozitivan, niti ga naplaćuju kada je negativan ¨ Privatna rešenja: internalizacija eksternih efekata, dodela prava vlasništva i korišćenje pravnog sistema (tužbe) • Problemi: besplatni korisnik, transakcioni troškovi, nepotpune informacije ¨ Rešenja javnog sektora: tržišna rešenja (novčane kazne i porezi, subvencionisanje) i regulisanje (propisi zasnovani na performansama, propisi zasnovani na inputima) 10
Ostale funkcije javnog sektora Ø Preraspodela dohodaka i imovine Ø Održanje makroekonomske stabilnosti 11
Načela javnih rashoda Ø Osnovna načela: ¨ Načelo opšteg interesa - javne rashode koristiti isključivo za ostvarenje javnih potreba , ¨ Načelo štednje – postići što veći efekat sa što manje sredstava • Osnovni problem nedostatak motiva i podsticaja, koji postoje u privatnom sektoru ¨ Načelo umerenosti i proporcionalnosti: • Umerenost – javni rashodi treba da budu što manji u odnosu na BDP i da budu približno jednaki javnim prihodima • Proporcionanost (izbalansiranost) – u odnosu na ostale BDP i njegove komponente i između pojedinih segmenata javnih rashoda 12
Načela javnih rashoda Ø Ostala načela: • skladna (izbalansirana) struktura zadovoljenja potreba • načelo autonomnosti • načelo demokratičnosti • načelo izvora sredstava • načelo podudarnosti prihoda i rashoda 13
Teorije o pokriću (finansiranju) javnih rashoda Ø Sa stanovišta finansiranja relevantna je podela javnih rashoda na: ¨ Redovne i • tekući • kapitalni ¨ Vanredne Ø Klasična teorija: ¨ Redovne rashode pokriti redovnim prihodima (porezi i sl. ), a vanredne rashode vanrednim prihodima (zajmovima, vanrednim porezima, prodajom imovine i kapitala, donacijama) 14
Teorije o pokriću (finansiranju) javnih rashoda Ø Savremena finansijska teorija: ¨ Redovne rashode finansirati redovnim prihodima • izuzetak - javne investicije kojima se povećava imovina države (a neke od njih generišu i buduće prihode) mogu se finansirati kreditima • korišćenje javnih zajmova za finansiranje javnih investicija naročito preporučljivo u periodima recesije ¨ Vanredne rashode finansirati vanrednim prihodima ¨ Primarna emisija kao metod finansiranja redovnih ili vanrednih rashoda je odbačena u uređenim državama. 15
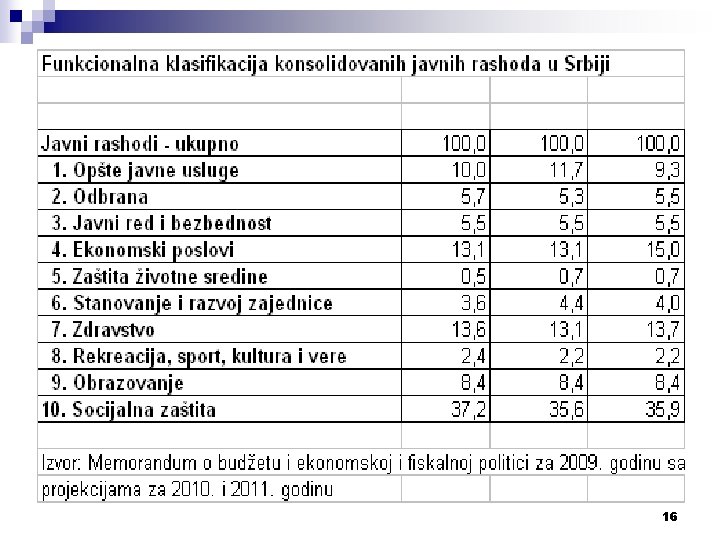
16
17