
PRIMER KOD KLASINOG SISTEMA Odnos akumulisana raspodeljena dobit
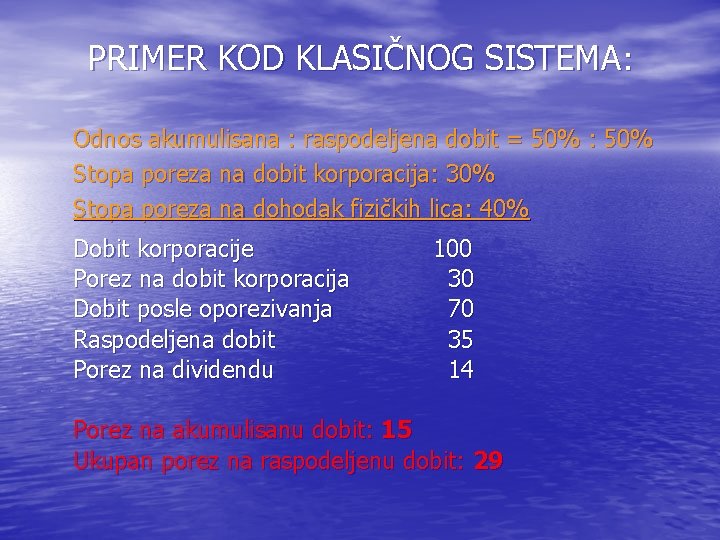
PRIMER KOD KLASIČNOG SISTEMA: Odnos akumulisana : raspodeljena dobit = 50% : 50% Stopa poreza na dobit korporacija: 30% Stopa poreza na dohodak fizičkih lica: 40% Dobit korporacije Porez na dobit korporacija Dobit posle oporezivanja Raspodeljena dobit Porez na dividendu 100 30 70 35 14 Porez na akumulisanu dobit: 15 Ukupan porez na raspodeljenu dobit: 29
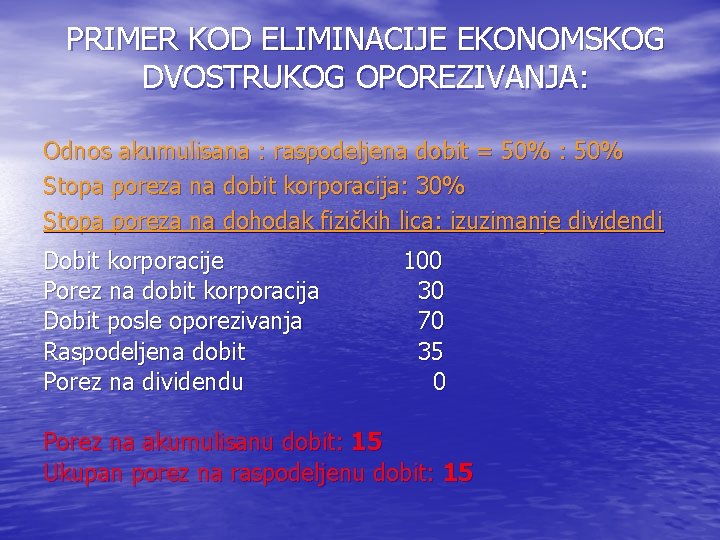
PRIMER KOD ELIMINACIJE EKONOMSKOG DVOSTRUKOG OPOREZIVANJA: Odnos akumulisana : raspodeljena dobit = 50% : 50% Stopa poreza na dobit korporacija: 30% Stopa poreza na dohodak fizičkih lica: izuzimanje dividendi Dobit korporacije Porez na dobit korporacija Dobit posle oporezivanja Raspodeljena dobit Porez na dividendu 100 30 70 35 0 Porez na akumulisanu dobit: 15 Ukupan porez na raspodeljenu dobit: 15
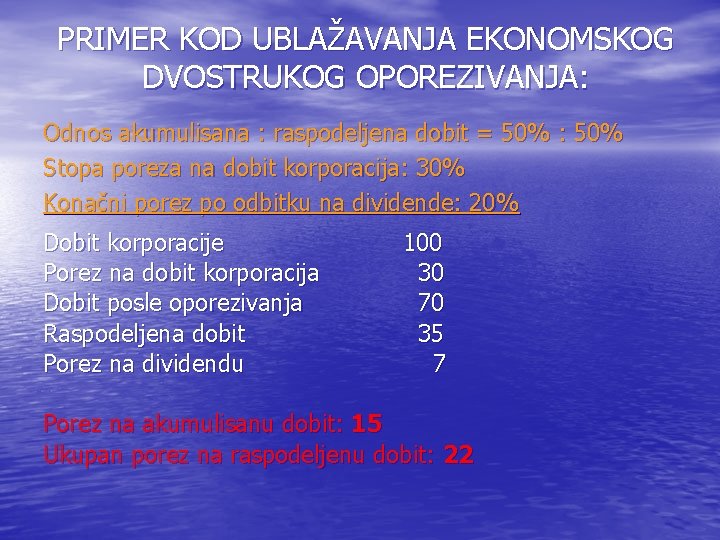
PRIMER KOD UBLAŽAVANJA EKONOMSKOG DVOSTRUKOG OPOREZIVANJA: Odnos akumulisana : raspodeljena dobit = 50% : 50% Stopa poreza na dobit korporacija: 30% Konačni porez po odbitku na dividende: 20% Dobit korporacije Porez na dobit korporacija Dobit posle oporezivanja Raspodeljena dobit Porez na dividendu 100 30 70 35 7 Porez na akumulisanu dobit: 15 Ukupan porez na raspodeljenu dobit: 22
DELIMIČNO FAVORIZOVANJE AKUMULISANE DOBITI • POREZ NA DOBIT KORPORACIJA PLAĆA SE SAMO NA RASPODELJENI DEO DOBITI, A DIVIDENDE SU IZUZETE OD POREZA NA DOHODAK FIZIČKIH LICA (Estonija)
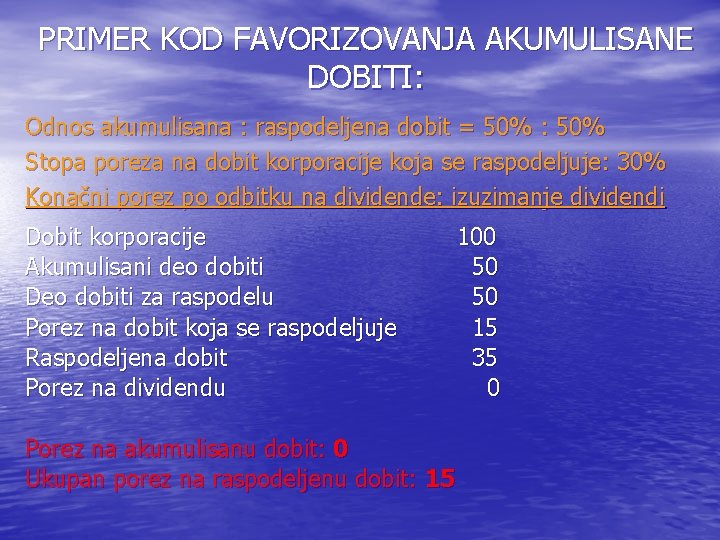
PRIMER KOD FAVORIZOVANJA AKUMULISANE DOBITI: Odnos akumulisana : raspodeljena dobit = 50% : 50% Stopa poreza na dobit korporacije koja se raspodeljuje: 30% Konačni porez po odbitku na dividende: izuzimanje dividendi Dobit korporacije Akumulisani deo dobiti Deo dobiti za raspodelu Porez na dobit koja se raspodeljuje Raspodeljena dobit Porez na dividendu Porez na akumulisanu dobit: 0 Ukupan porez na raspodeljenu dobit: 15 100 50 50 15 35 0
PORESKI TRETMAN DRUŠTAVA LICA: FISKALNA TRANSPARENTNOST ILI POREZ NA DOBIT PREDUZEĆA
DRUŠTVA LICA • Društva lica obuhvataju: – ortačko društvo – komanditno društvo • Svi članovi, odn. jedan broj članova (komplementari) društva lica odgovaraju neograničeno solidarno za obaveze društva • Članovi društva lica mogu biti fizička i pravna lica
KOMPANIJSKOPRAVNI POLOŽAJ DRUŠTAVA LICA – IMAJU STATUS PRAVNOG LICA: • Francuska, Belgija, Španija, Grčka, Hrvatska, Srbija – NEMAJU STATUS PRAVNOG LICA: • Nemačka, Velika Britanija, SAD, Holandija, Austrija, Italija, Mađarska
PORESKOPRAVNI TRETMAN DRUŠTAVA LICA • Nesamostalan pristup poreskog prava: Ø ako društvo lica ima status pravnog lica (Srbija, Grčka, Belgija, Španija, Hrvatska), oporezovaće se kao i društvo kapitala (korporacija) – porezom na dobit pravnih lica; Ø ako društvo lica nema status pravnog lica (Nemačka, Holandija, SAD /u načelu/, Velika Britanija, Austrija, Mađarska, Italija /za rezidente/), oporezovaće se u skladu sa fiskalnom transparentnošću – dobit se pripisuje članovima i oporezuje porezom na dohodak, odn. porezom na dobit članova.
PORESKOPRAVNI TRETMAN DRUŠTAVA LICA • Samostalan pristup poreskog prava: – kompanijsko pravo daje društvima lica svojstvo pravnog lica, ali ih poresko pravo tretira kao fiskalno transparentne entitete (Francuska /uz opciju da budu oporezovana kao korporacije/; Srbija /1992 -96/) – kompanijsko pravo ne priznaje status pravnog lica određenim partnerstvima, ali im poresko pravo dopušta da mogu optirati da budu tretirana kao korporacije (SAD – check-the-box procedura/), ili postoji obaveza da tako budu oporezovana (Italija – za nerezidentna društva lica)
- Slides: 28