
Prihodi i rashodi II 6 js Uvod Tokom
- Slides: 14
Prihodi i rashodi II 6 js
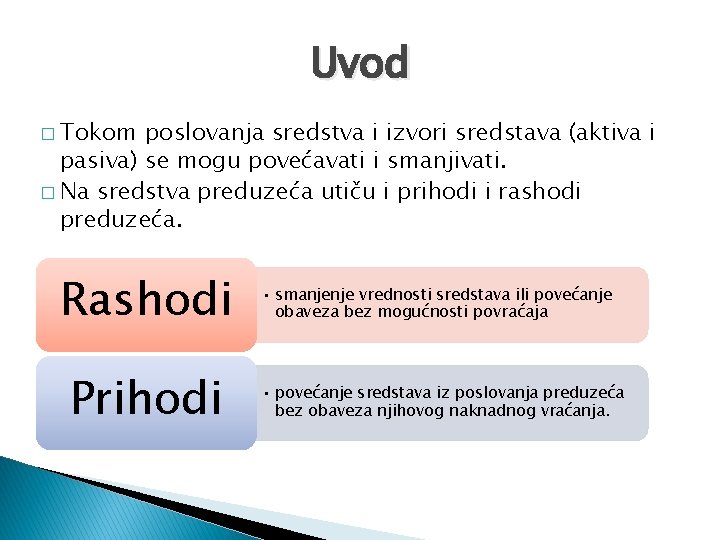
Uvod � Tokom poslovanja sredstva i izvori sredstava (aktiva i pasiva) se mogu povećavati i smanjivati. � Na sredstva preduzeća utiču i prihodi i rashodi preduzeća. Rashodi Prihodi • smanjenje vrednosti sredstava ili povećanje obaveza bez mogućnosti povraćaja • povećanje sredstava iz poslovanja preduzeća bez obaveza njihovog naknadnog vraćanja.
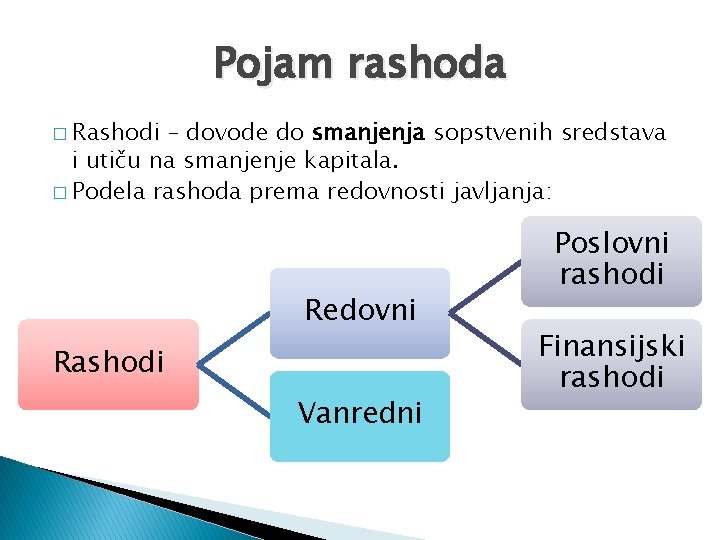
Pojam rashoda � Rashodi – dovode do smanjenja sopstvenih sredstava i utiču na smanjenje kapitala. � Podela rashoda prema redovnosti javljanja: Redovni Rashodi Vanredni Poslovni rashodi Finansijski rashodi
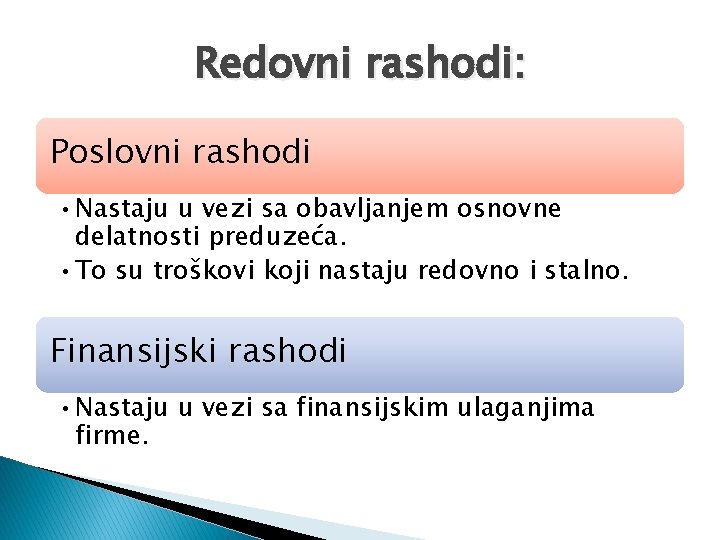
Redovni rashodi: Poslovni rashodi • Nastaju u vezi sa obavljanjem osnovne delatnosti preduzeća. • To su troškovi koji nastaju redovno i stalno. Finansijski rashodi • Nastaju u vezi sa finansijskim ulaganjima firme.
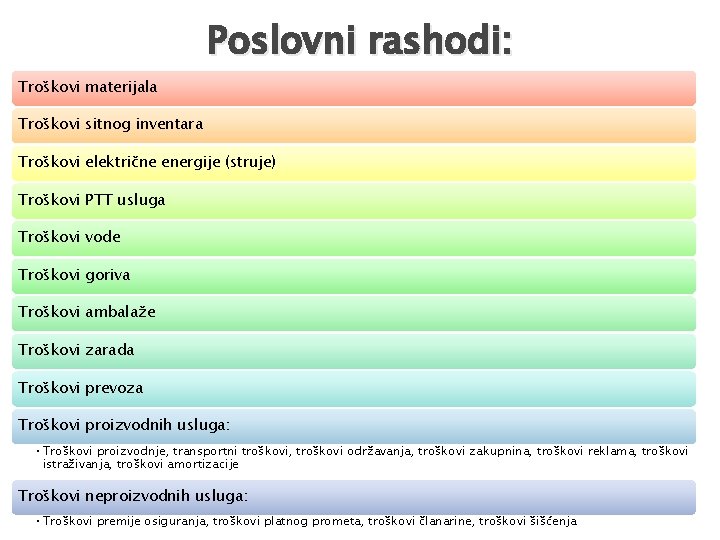
Poslovni rashodi: Troškovi materijala Troškovi sitnog inventara Troškovi električne energije (struje) Troškovi PTT usluga Troškovi vode Troškovi goriva Troškovi ambalaže Troškovi zarada Troškovi prevoza Troškovi proizvodnih usluga: • Troškovi proizvodnje, transportni troškovi, troškovi održavanja, troškovi zakupnina, troškovi reklama, troškovi istraživanja, troškovi amortizacije Troškovi neproizvodnih usluga: • Troškovi premije osiguranja, troškovi platnog prometa, troškovi članarine, troškovi šišćenja
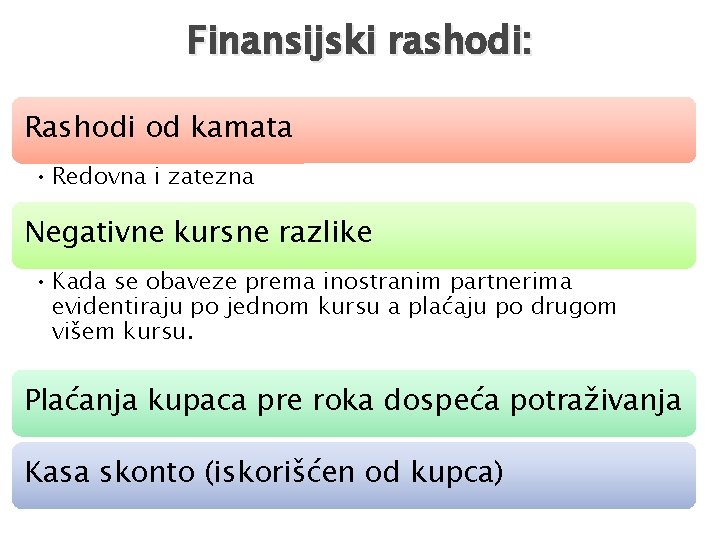
Finansijski rashodi: Rashodi od kamata • Redovna i zatezna Negativne kursne razlike • Kada se obaveze prema inostranim partnerima evidentiraju po jednom kursu a plaćaju po drugom višem kursu. Plaćanja kupaca pre roka dospeća potraživanja Kasa skonto (iskorišćen od kupca)
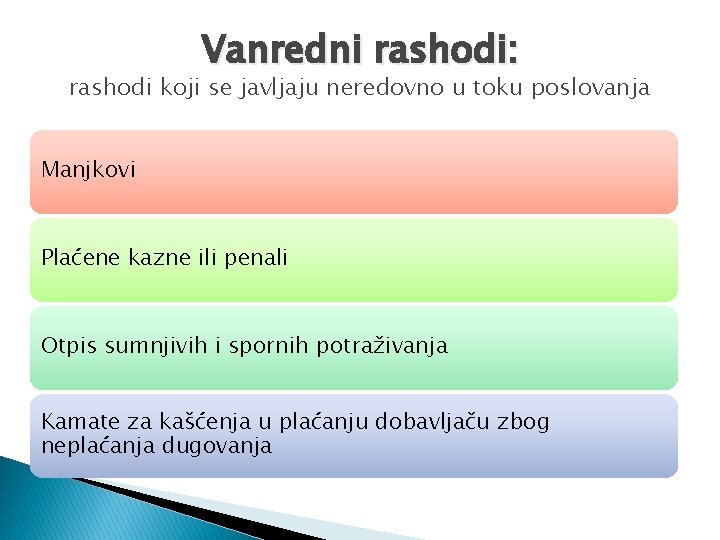
Vanredni rashodi: rashodi koji se javljaju neredovno u toku poslovanja Manjkovi Plaćene kazne ili penali Otpis sumnjivih i spornih potraživanja Kamate za kašćenja u plaćanju dobavljaču zbog neplaćanja dugovanja
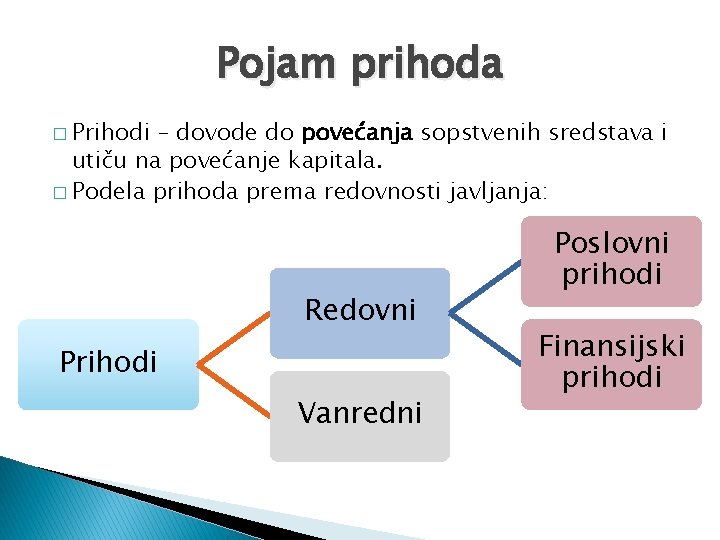
Pojam prihoda � Prihodi – dovode do povećanja sopstvenih sredstava i utiču na povećanje kapitala. � Podela prihoda prema redovnosti javljanja: Redovni Prihodi Vanredni Poslovni prihodi Finansijski prihodi
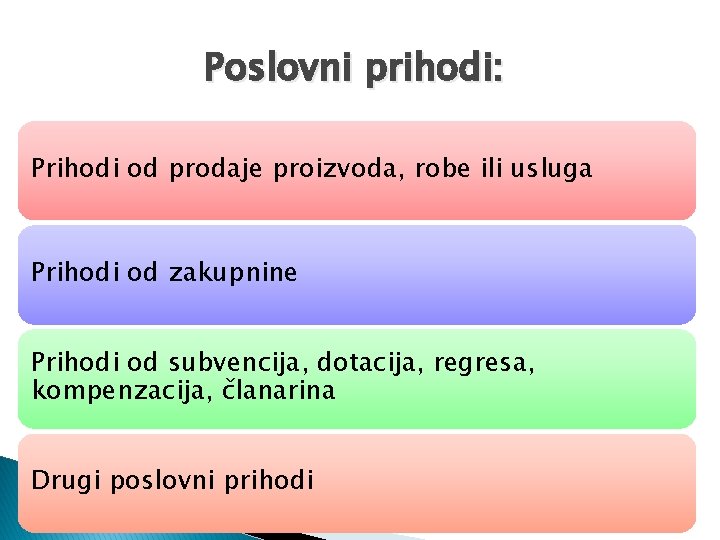
Poslovni prihodi: Prihodi od prodaje proizvoda, robe ili usluga Prihodi od zakupnine Prihodi od subvencija, dotacija, regresa, kompenzacija, članarina Drugi poslovni prihodi
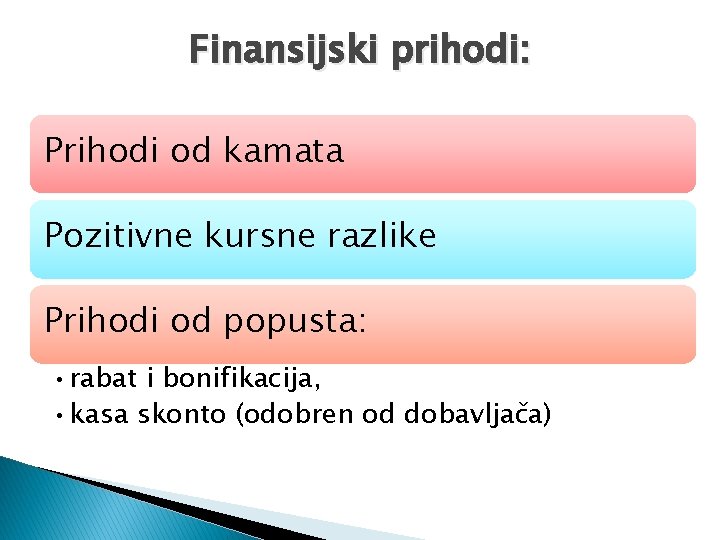
Finansijski prihodi: Prihodi od kamata Pozitivne kursne razlike Prihodi od popusta: • rabat i bonifikacija, • kasa skonto (odobren od dobavljača)
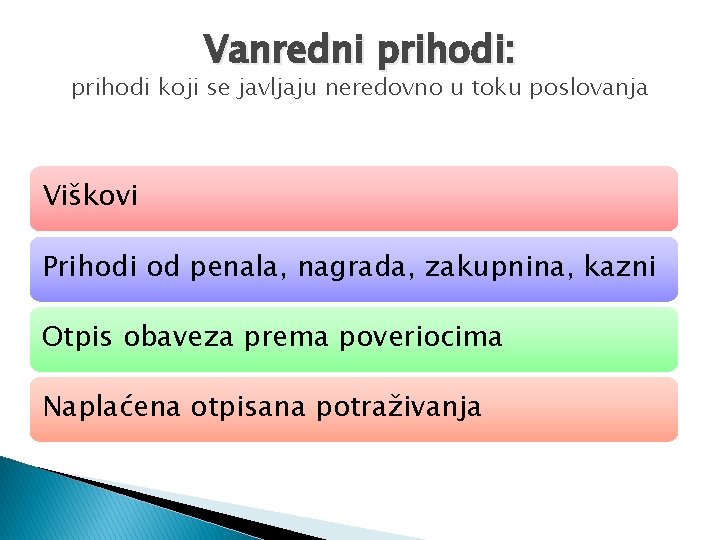
Vanredni prihodi: prihodi koji se javljaju neredovno u toku poslovanja Viškovi Prihodi od penala, nagrada, zakupnina, kazni Otpis obaveza prema poveriocima Naplaćena otpisana potraživanja
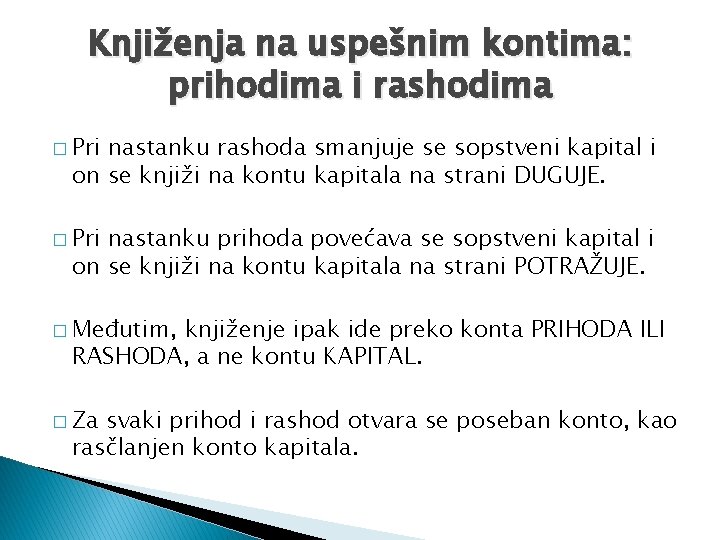
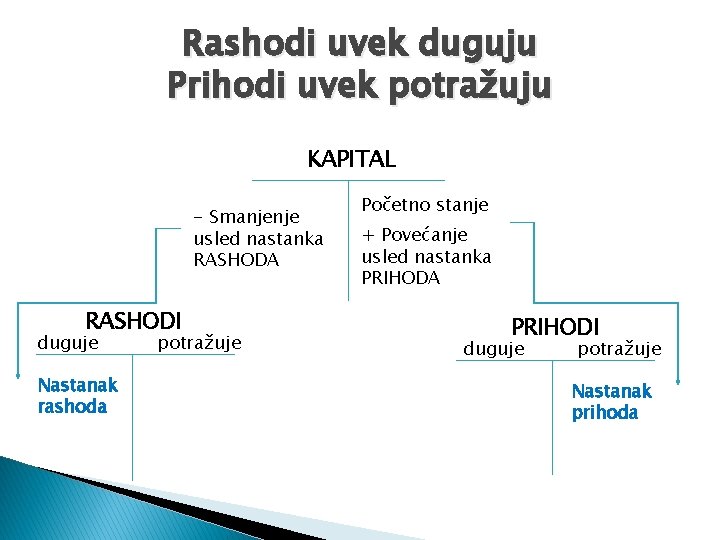
Knjiženja na uspešnim kontima: prihodima i rashodima � Pri nastanku rashoda smanjuje se sopstveni kapital i on se knjiži na kontu kapitala na strani DUGUJE. � Pri nastanku prihoda povećava se sopstveni kapital i on se knjiži na kontu kapitala na strani POTRAŽUJE. � Međutim, knjiženje ipak ide preko konta PRIHODA ILI RASHODA, a ne kontu KAPITAL. � Za svaki prihod i rashod otvara se poseban konto, kao rasčlanjen konto kapitala.
Rashodi uvek duguju Prihodi uvek potražuju 0 KAPITAL - Smanjenje usled nastanka RASHODA RASHODI duguje Nastanak rashoda potražuje Početno stanje + Povećanje usled nastanka PRIHODA PRIHODI duguje potražuje Nastanak prihoda
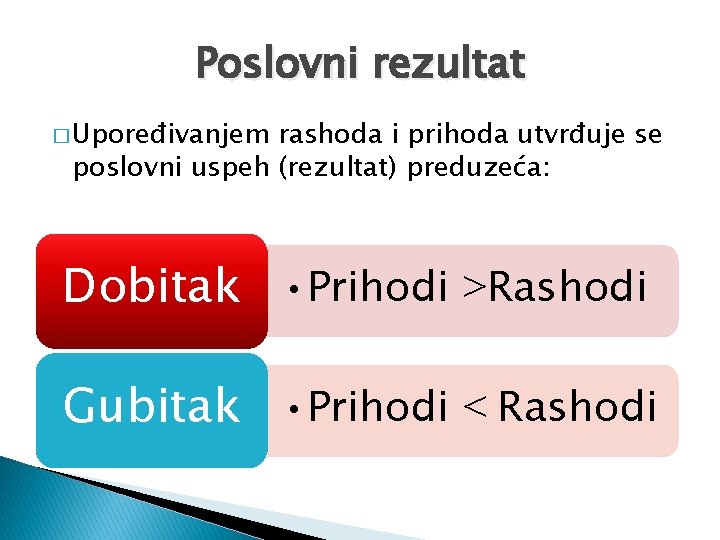
Poslovni rezultat � Upoređivanjem rashoda i prihoda utvrđuje se poslovni uspeh (rezultat) preduzeća: Dobitak • Prihodi >Rashodi Gubitak • Prihodi < Rashodi