
PRESUPUESTOS Y CONTABILIDAD EN LA ADMON LOCAL Vitoria

PRESUPUESTOS Y CONTABILIDAD EN LA ADMON. LOCAL Vitoria – Gasteiz, septiembre de 2013
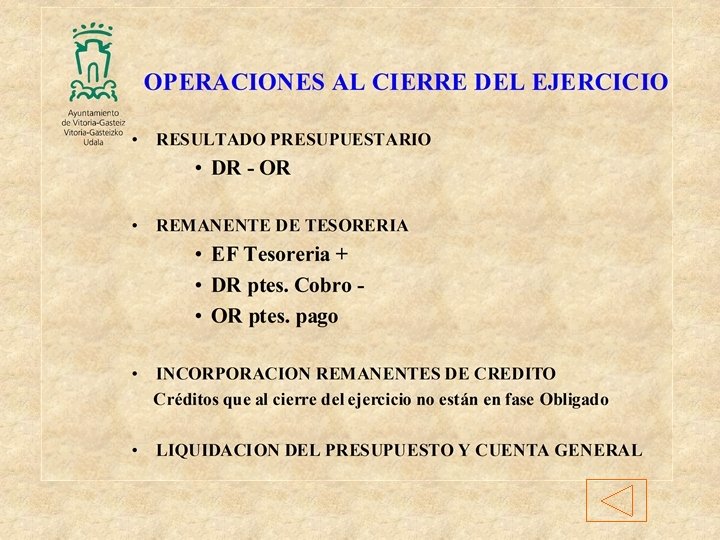
INDICE - El presupuesto de la entidad local - La contabilidad presupuestaria - Cierres y liquidaciones
EL PPTO. COMO DOCUMENTO DE GESTION (I) - Régimen Legal Básico Aplicable - Definición - Importancia. Diferencia con la empresa - Principios presupuestarios - Ambito de aplicación - ¿Presupuesto o presupuestos? - Contenido del presupuesto. Documentos - Aprobación y trámites posteriores - El presupuesto prorrogado
Régimen Legal Básico Aplicable - Norma Municipal de Ejecución Presupuestaria - Norma Foral 3/2004 de 09/02, Presupuestaria de las Entidades Locales del Territorio Histórico de Álava - Decreto Foral 75/2004 del Consejo de Diputados de 30/12 que aprueba la estructura presupuestaria y el Plan General de Contabilidad Pública de las Entidades Locales del Territorio Histórico de Álava - Decreto Foral 9/2008 del Consejo de Diputados de 12/02, que aprueba la Instrucción de Contabilidad y la modificación de determinados preceptos del Plan General de Contabilidad Pública de las Entidades Locales - Decreto Foral 985/92 del Consejo de Diputados de 01/12, que aprueba el Reglamento presupuestario, clasificación económica y funcional de los estados de ingresos y gastos del Presupuesto de las Entidades Locales y sus Organismos Autónomos, así como Instrucción de Contabilidad y Plan de Contabilidad de las Entidades locales y de sus Organismos autónomos - Norma Foral 41/1989 de 19/07, reguladora de las Haciendas Locales - Ley 7/1985 de 02/04 reguladora de las Bases de Régimen Local - Real Decreto Legislativo 2/2004 de 05/03 por el que se aprueba el Texto refundido de la Ley reguladora de las Haciendas Locales - Real Decreto 500/1990 de 20/04, por el que se desarrolla el Capítulo 1º del Título 6º de la Ley 39/1988 de 28/12, reguladora de las Haciendas locales , en materia de presupuestos - Artículo 135 de la Constitución Española - Ley Orgánica 2/2012 de 27/04, de Estabilidad Presupuestaria y Sostenibilidad Financiera - Real Decreto 1463/2007 de 02/11, por el que se aprueba el reglamento de desarrollo de la ley 18/2001 de 12/12, de Estabilidad presupuestaria, en su aplicación a las entidades locales - Orden HAP/2015/2012 de 01/10, por la que se desarrollan las obligaciones de suministro de información previstas en la Ley Orgánica 2/2012 de 27/04 de Estabilidad Presupuestaria y Sostenibilidad Financiera
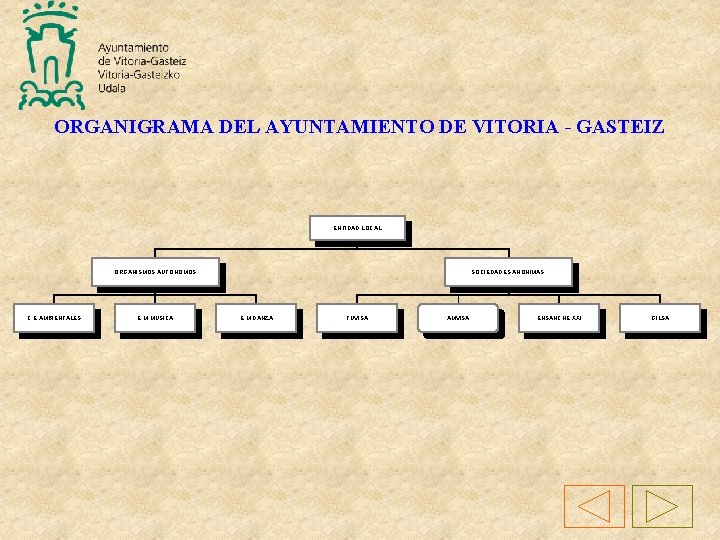
ORGANIGRAMA DEL AYUNTAMIENTO DE VITORIA - GASTEIZ ENTIDAD LOCAL ORGANISMOS AUTONOMOS C. E. AMBIENTALES E. M. MUSICA SOCIEDADES ANONIMAS E. M. DANZA TUVISA AMVISA ENSANCHE XXI GILSA
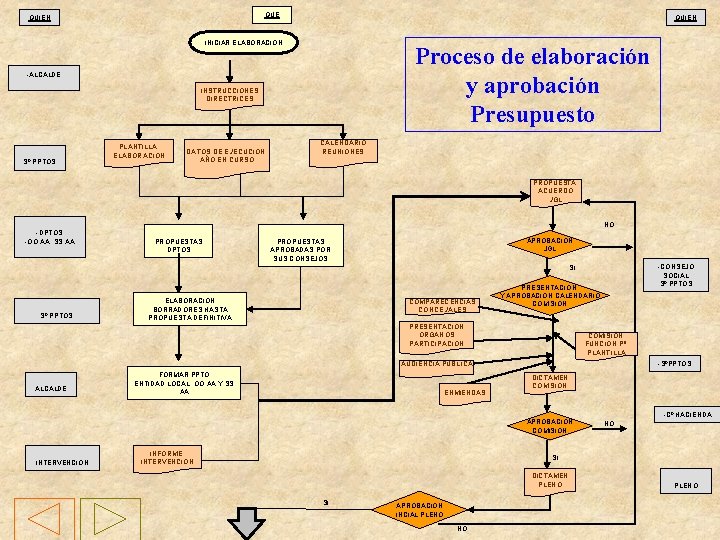
QUE QUIEN INICIAR ELABORACION Proceso de elaboración y aprobación Presupuesto -ALCALDE INSTRUCCIONES DIRECTRICES Sº PPTOS PLANTILLA ELABORACIÓN DATOS DE EJECUCIÓN AÑO EN CURSO CALENDARIO REUNIONES PROPUESTA ACUERDO JGL NO -DPTOS -OO. AA, SS. AA PROPUESTAS DPTOS APROBACION JGL PROPUESTAS APROBADAS POR SUS CONSEJOS -CONSEJO SOCIAL Sº PPTOS SI Sº PPTOS ELABORACIÓN BORRADORES HASTA PROPUESTA DEFINITIVA COMPARECENCIAS CONCEJALES PRESENTACIÓN Y APROBACIÓN CALENDARIO COMISIÓN PRESENTACIÓN ÓRGANOS PARTICIPACIÓN COMISIÓN FUNCIÓN Pª PLANTILLA -SºPPTOS AUDIENCIA PUBLICA ALCALDE FORMAR PPTO ENTIDAD LOCAL, OO AA Y SS AA ENMIENDAS DICTAMEN COMISIÓN APROBACION COMISIÓN INTERVENCIÓN INFORME INTERVENCION -Cº HACIENDA NO SI DICTAMEN PLENO SI APROBACION INCIAL PLENO NO PLENO
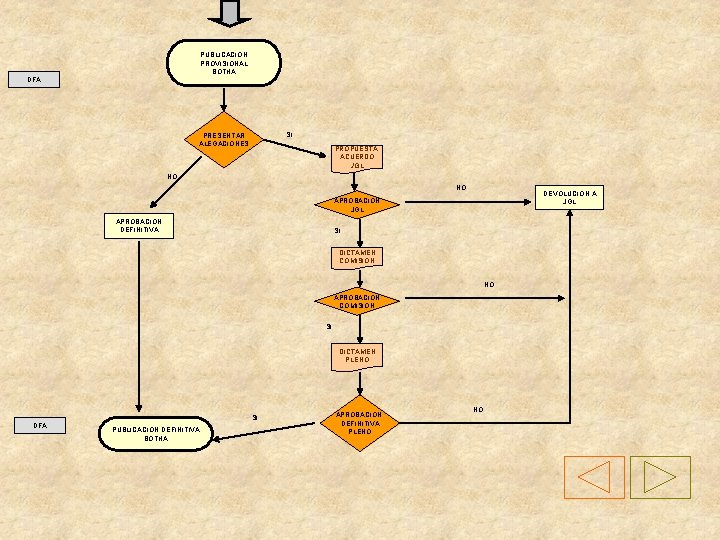
PUBLICACION PROVISIONAL BOTHA DFA SI PRESENTAR ALEGACIONES PROPUESTA ACUERDO JGL NO NO DEVOLUCIÓN A JGL APROBACION DEFINITIVA SI DICTAMEN COMISIÓN NO APROBACION COMISIÓN SI DICTAMEN PLENO SI DFA PUBLICACION DEFINITIVA BOTHA APROBACION DEFINITIVA PLENO NO
• EL PPTO. COMO DOCUMENTO DE GESTION (II) - Estructura orgánica, funcional y económica - La partida presupuestaria - Vinculaciones presupuestarias - Régimen general y situaciones de los créditos - Modificaciones presupuestarias No modifican el ppto. de ingresos Modifican el ppto. de ingresos
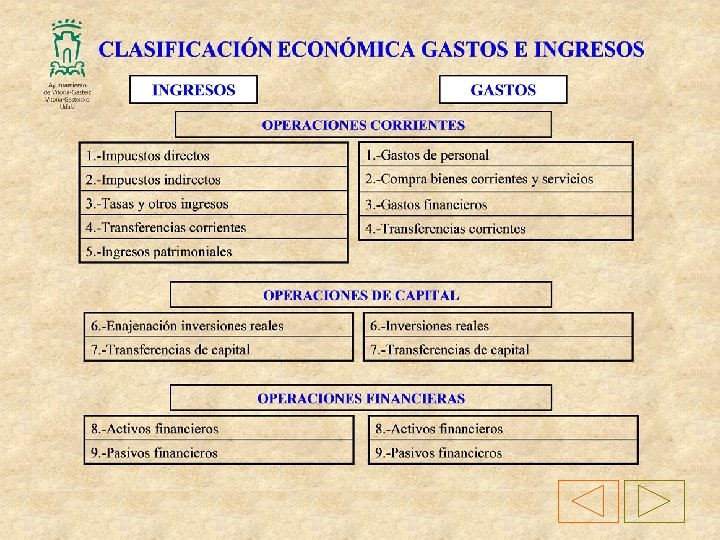
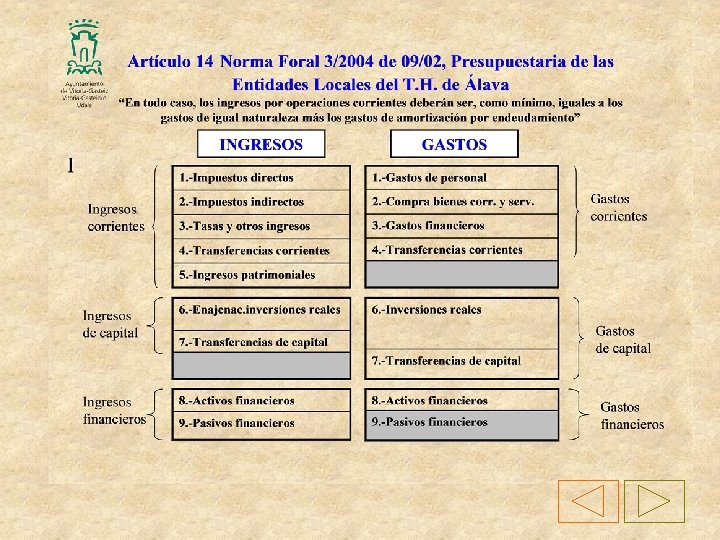
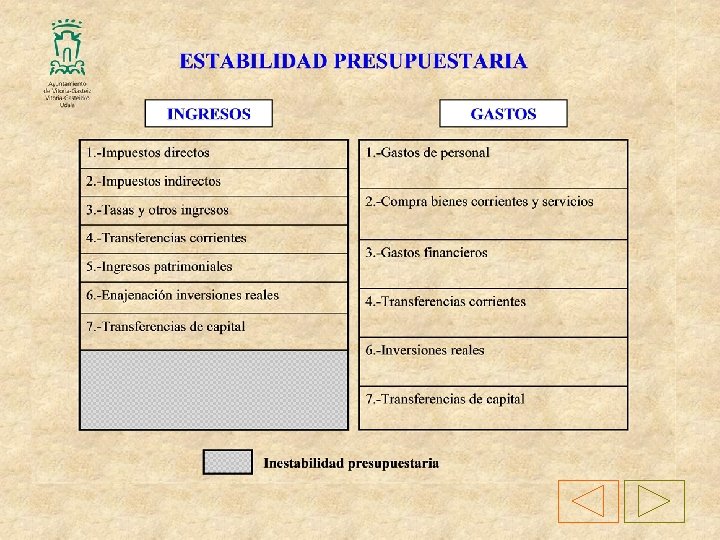
• EL PPTO. COMO DOCUMENTO DE GESTION (III) - Equilibrios presupuestarios - Artículo 14 Norma Foral 3/2004 de 09/02 - Ahorro neto - Estabilidad presupuestaria
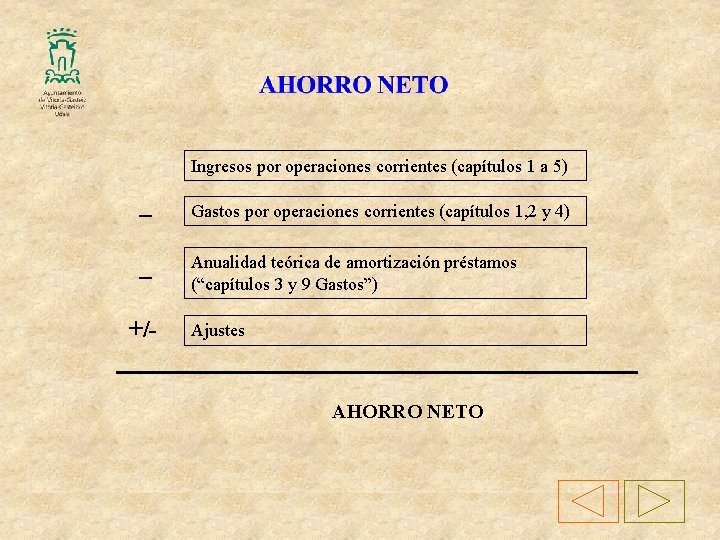
Ingresos por operaciones corrientes (capítulos 1 a 5) _ Gastos por operaciones corrientes (capítulos 1, 2 y 4) _ Anualidad teórica de amortización préstamos (“capítulos 3 y 9 Gastos”) +/- Ajustes AHORRO NETO
- Slides: 14