
Praxisrelevante Aspekte des Beschwerdeverfahrens St B MMag Gerald
Praxisrelevante Aspekte des Beschwerdeverfahrens St. B MMag. Gerald Ehgartner, Richter am BFG WP und St. B Mag. Günther Löwenstein, AUSTIN | BFP © preferred partners
Beschwerden an Verwaltungsgerichte Nach der BAO vorgesehene Beschwerden § Bescheidbeschwerde §§ 243 ff BAO § Maßnahmenbeschwerde § 283 BAO § Säumnisbeschwerde § 284 BAO © preferred partners 1
Bescheidbeschwerdeverfahren Skizzierung des Ablaufs § § § Zustellung des Bescheides Binnen Monatsfrist Erhebung Bescheidbeschwerde Grundsätzlich verpflichtende BVE Binnen Monatsfrist Vorlageantrag Erkenntnis des BFG Allenfalls ordentliche/außerordentliche Revision an Vw. GH bzw. Erkenntnisbeschwerde an Vf. GH © preferred partners 2
Erhebung der Beschwerde/Vorlageantrag Formalerfordernisse § Frist 1 Monat ab Zustellung § Einbringung bei der bescheiderlassenden Behörde § Übermittlung Beschwerde/Vorlageantrag per Einschreiben oder Finanz. Online © preferred partners 3
Beschwerde Fristen | Beginn | Ende § Frist zur Einbringung der Beschwerde: 1 Monat ab Zustellung/Verkündung § insb. Einlagen in Databox (Verfügungsbereich) | Ansicht unerheblich § Die elektronische Zustellung in die Databox erfolgt binnen einer Stunde ab der in der Amtssignatur (letztes Seite des Bescheides) angegebenen Uhrzeit (BFG 23. 3. 2016 RV/5100404/2016) § Rechtsmittelfrist wird nicht ausgelöst bei § Verweis auf Außenprüfungsbericht § Ankündigung einer Begründung § Dauer des Postlaufs wird nicht eingerechnet § In wichtigen Fällen: Persönliche Übergabe der Beschwerde beim Finanzamt (Eingangsstempel, bestätigende Unterschrift) empfehlenswert § Fristende ist niemals Samstag, Sonntag, gesetzlicher Feiertag (+ Karfreitag und 24. Dezember) sondern der nächste darauffolgende Werktag © preferred partners 4
Beschwerde Fristen | Hemmung | Fristverlängerung | Versäumung der Beschwerdefrist § Hemmung der Beschwerdefrist bei § Antrag auf Fristverlängerung i. Sd § 245 Abs 3 BAO § Hemmung zwischen Tag der Einbringung des Antrags und dem Tag der Zustellung der Entscheidung (gilt sinngemäß auch bei Anträgen auf Verlängerung von Mängelbehebungsfristen) § Antrag auf Nachreichung einer fehlenden Bescheidbegründung § Hemmung zwischen Tag der Einbringung des Antrags und dem Tag der Zustellung der Mitteilung § Versäumung der Beschwerdefrist § § 308 BAO: Wiedereinsetzung in den vorigen Stand (bei Hinderung durch unvorhersehbares oder unabwendbares Ereignis; z. B Postversendung kommt nicht an) § § 299 BAO: Aufhebung bei Unrichtigkeit innerhalb Jahresfrist (Ermessensentscheidung der Abgabenbehörde) © preferred partners 5
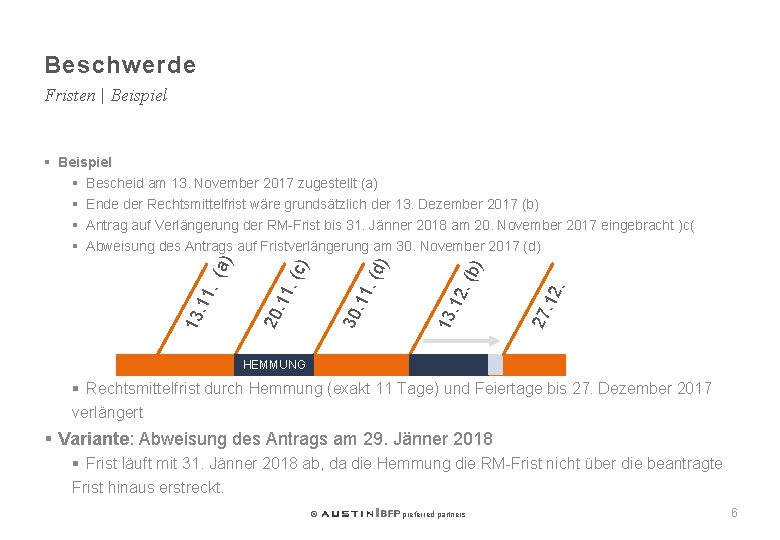
Beschwerde Fristen | Beispiel 27. 12. 13. 12. (b ) 30. 11. (d ) ) 20. 11. (c 13. 11. ( a) § Beispiel § Bescheid am 13. November 2017 zugestellt (a) § Ende der Rechtsmittelfrist wäre grundsätzlich der 13. Dezember 2017 (b) § Antrag auf Verlängerung der RM Frist bis 31. Jänner 2018 am 20. November 2017 eingebracht )c( § Abweisung des Antrags auf Fristverlängerung am 30. November 2017 (d) HEMMUNG § Rechtsmittelfrist durch Hemmung (exakt 11 Tage) und Feiertage bis 27. Dezember 2017 verlängert § Variante: Abweisung des Antrags am 29. Jänner 2018 § Frist läuft mit 31. Jänner 2018 ab, da die Hemmung die RM Frist nicht über die beantragte Frist hinaus erstreckt. © preferred partners 6
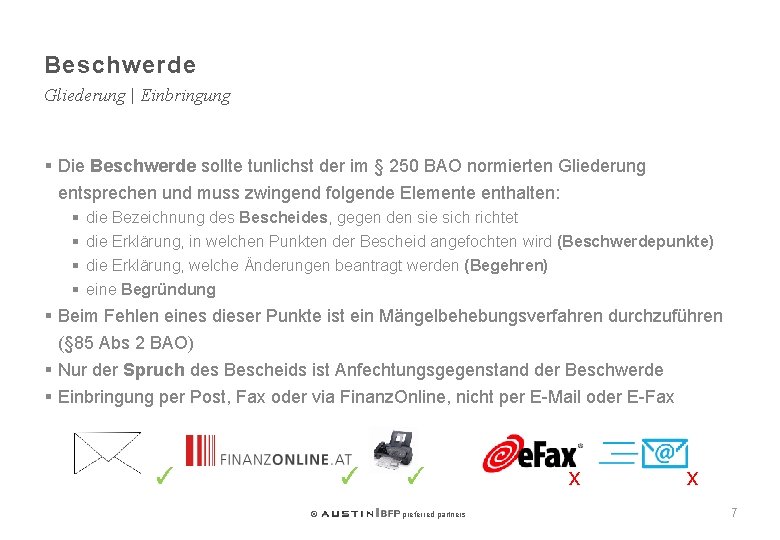
Beschwerde Gliederung | Einbringung § Die Beschwerde sollte tunlichst der im § 250 BAO normierten Gliederung entsprechen und muss zwingend folgende Elemente enthalten: § § die Bezeichnung des Bescheides, gegen den sie sich richtet die Erklärung, in welchen Punkten der Bescheid angefochten wird (Beschwerdepunkte) die Erklärung, welche Änderungen beantragt werden (Begehren) eine Begründung § Beim Fehlen eines dieser Punkte ist ein Mängelbehebungsverfahren durchzuführen (§ 85 Abs 2 BAO) § Nur der Spruch des Bescheids ist Anfechtungsgegenstand der Beschwerde § Einbringung per Post, Fax oder via Finanz. Online, nicht per E Mail oder E Fax ✓ ✓ © ✓ preferred partners x x 7
Beschwerdeschrift Antragstellungen im Rahmen Beschwerde/Vorlageantrag § § Antrag auf Aussetzung der Einhebung Wenn zweckmäßig: Antrag auf mündliche Verhandlung Wenn zweckmäßig: Antrag auf Senatsbesetzung Wenn zweckmäßig: Anregung Erörterungstermin © preferred partners 8
Aussetzung der Einhebung § 212 a BAO § Einem Antrag auf Aussetzung ist auch stattzugeben, wenn die Einbringlichkeit der Abgabe gefährdet ist (anders bei der Stundung i. Sd § 212 BAO) § Eine Aussetzung ist nur dann nicht zu bewilligen, § soweit die Beschwerde nach Lage des Falles wenig erfolgversprechend erscheint, oder § soweit mit der Bescheidbeschwerde ein Bescheid in Punkten angefochten wird, in denen er nicht von einem Anbringen des Abgabe pflichtigen abweicht, oder § wenn das Verhalten des Abgabe pflichtigen auf eine Gefährdung der Einbringlichkeit der Abgabe gerichtet ist. © preferred partners 9
Beschwerdeschrift – Weiterer sinnvoller Inhalt Angaben zur Klarstellung § Angaben zur Rechtzeitigkeit § Steuerliche Vollmacht/Zustellvollmacht des steuerlichen Vertreters § Konkrete Darstellung aller relevanten Subjekte (Beschwerdeführer, Haftungspflichtiger, Gesamtschuldner, Zeugen, etc. ) © preferred partners 10
Beschwerdeschrift – Weiterer sinnvoller Inhalt Darstellung des Sachverhaltes/bisherigen Verfahrensganges § Darstellung des wesentlichen Sachverhaltes sowie des bisherigen Verfahrensganges § Chronologische Darstellung aller Handlungen der Behörde sowie des Beschwerdeführers © preferred partners 11
Beschwerdeschrift – Weiterer sinnvoller Inhalt Darlegung der eigenen rechtlichen Beurteilung § Im Rahmen der Begründung auch rechtliche Beurteilung angebracht § Auf strukturierte rechtliche Argumentation achten © preferred partners 12
Beschwerdeschrift – Weiterer sinnvoller Inhalt Beweisanträge § Nennung des Beweismittels und des Beweisthemas § Optische Hervorhebung von Beweisanträgen § Übersichtliche Darstellung aller beantragten Zeugen samt (inländischer) Zustelladressen § Übersichtliche Darstellung/Aufzählung aller (mit Kurzbezeichnung versehenen) Beschwerdebeilagen © preferred partners 13
Beschwerdeschrift– Bescheidbezeichnung Bekämpfung aller relevanten Bescheide § Allenfalls nicht nur Sachbescheid bekämpfen, sondern auch § Wiederaufnahmebescheid § Aufhebungsbescheid nach § 299 BAO § Feststellungsbescheid § Bzw. nicht nur Wiederaufnahme oder Haftungsbescheid bekämpfen, § sondern auch Sachbescheid © preferred partners 14
Beschwerde Wiederaufnahmebescheid § Wenn Vorliegen eines Wiederaufnahmegrundes bestritten wird, ist zwingend der Wiederaufnahmebescheid anzufechten § BFG 29. 3. 2017, RV/6100881/2014, Rzeszut/Grünsteidl, SWK 2017, 901 § Kenntnis über Tatsachen nicht auf das Veranlagungsjahr beschränkt § Aus früheren Veranlagungsjahre bekannte Sachverhalte stellen beim Vorliegen eines eindeutigen Sachzusammenhangs keine neu hervorgekommenen Tatsachen dar § Kenntnis von Sachverhalten ab Einlangen beim Finanzamt: „Behörde als Gesamtorganisation“ § Bei Bekämpfung von Wiederaufnahmebescheid und Sachbescheid ist zuerst über den Wiederaufnahmebescheid zu entscheiden § Wenn BVE nur für Sachbescheid ergangen ist, nicht jedoch hinsichtlich des Wiederaufnahmebescheids, muss das Gericht die Vorlage der Beschwerde bezüglich beider Bescheide zurückweisen (Rauscher, SWK 2014, 1145) © preferred partners 15
Beschwerde Haftungsbescheid § Beschwerdemöglichkeit des Haftungspflichtigen sowohl gegen § Haftungsbescheid als auch gegen § Abgabenbescheid § Voraussetzung: Ergehen des Haftungsbescheids § Möglichkeit zum Beitritt zur Beschwerde gegen den Abgabenbescheid durch den Haftungspflichtigen § Nur möglich, wenn bereits Beschwerde durch den Bescheidadressaten erhoben wurde (BFG 16. 05. 2017, RV/7101934/2017) © preferred partners 16
Beschwerdeschrift- Ermessensrüge BFG kann auch Ermessen üben § Allenfalls Ermessensrüge in der Beschwerde § Insbesondere auch bei Wiederaufnahmebescheid, § 299 BAO Bescheid und bei allen Ermessensmaßnahmen © preferred partners 17
Beschwerdeschrift- Weitere Empfehlungen Vorhaltecharakter von BFE und Vorlagebericht § Eingehen auf BVE im Vorlageantrag § Eingehen auf Sachverhaltsfeststellungen im Vorlagebericht © preferred partners 18
Beschwerdeschrift- Stil Eingehen auf Erfordernisse des BFG § § Angemessener, sachlicher Tonfall Lesbar, nicht unnötig lang Verarbeitbarkeit für das BFG Betragsmäßige Bezifferung aller beantragten Änderungen © preferred partners 19
Mangelhafte Beschwerde/Vorlageantrag Mängelbehebungsauftrag § Nicht ausreichende bzw. fristgerechte Erfüllung von Mängelbehebungsaufträgen führt zur Zurücknahmeerklärung der Beschwerde/Vorlageantrag © preferred partners 20
Bis zum Ergehen der Entscheidung Möglichkeiten des Beschwerdeführers § § Vorbringen neuer Tatsachen, Beweise und Anträge Zurücknahme der Beschwerde Einschränkung/Adaptierung der Beschwerdepunkte § 300 BAO © preferred partners 21
Beschwerdevorentscheidung § 262 BAO § Pflicht zur Beschwerdevorentscheidung durch Abgabenbehörde § Ausnahmen in § 262 Abs 2 – 4 BAO § Abs 2: keine BVE bei Antrag auf Unterbleiben der BVE in Beschwerde + Weiterleitung der Beschwerde an das BFG innerhalb von drei Monaten durch die Abgabenbehörde § Abs 3: keine BVE bei Anfechtung lediglich wegen Gesetzwidrigkeit von Verordnungen oder Verfassungswidrigkeit von Gesetzen § Abs 4: keine BVE bei Bescheid des BMF § Wann ist Antrag auf Unterbleiben sinnvoll? (Renner) § Keine Stattgabe zu erwarten § Prüfung durch Großbetriebsprüfung (keine andere Ansicht des FA zu erwarten) § Reine Rechtsfrage § Orientierung des Bescheids an BMF Weisung oder Richtlinien § Verfahrensbeschleunigung § Vorlageantrag nach ergangener BVE binnen eines Monats (verlängerbar) bei Abgabenbehörde einzubringen © preferred partners 22
“Vergleich“ vs. Entscheidungssperre im Abgabenverfahren Neuerungen durch das FVw. GG § Grundsätzlich keine Rechtsgrundlage für einen Vergleich § § 276 Abs 5 BAO a. F: zweite BVE bei Zustimmung des Abgabepflichtigen § Nunmehr Aufhebung durch die Abgabenbehörde gem. § 300 BAO § an das BFG gerichtete Zustimmung des Abgabepflichtigen § Weiterleitung der Zustimmung durch das BFG (Kann-Bestimmung) § Aufhebung innerhalb gesetzter Frist + Ersatzbescheid § Nichtigkeit eines Ersatzbescheides außerhalb gesetzter Frist § BFG hinsichtlich Ersatzbescheid zur Entscheidung berufen § Weiterhin Möglichkeit zur Sachentscheidung § Nur durch Beschwerdezurücknahme kann dem BFG die Entscheidungskompetenz genommen werden § z. B bei drohender „Verböserung“ © preferred partners 23
Fazit Verfahrensökonomie § Hilft der Beschwerdeführer dem BFG, kann das BFG dem Beschwerdeführer helfen © preferred partners 24
Haftungsausschluss und Urheberrecht Folien zum Vortrag „Praxisrelevante Aspekte des Beschwerdeverfahrens“ • Diese Folien sind eine bloße visuelle Unterstützung für den Vortragenden • Der Vortrag ist nicht als Rechtsberatung gedacht und kann sohin eine solche nicht ersetzen • Es wird keine Haftung i. Zm dem Vortrag (insbesondere für Vollständigkeit, Klarheit, Richtigkeit der vertretenen Rechtsansicht, Darstellung, Tippfehler) übernommen • Die Vortragsunterlagen sind ausschliesslich zur persönlichen Verwendung der Teilnehmer gedacht. Das Urheberrecht bleibt bei den Vortragenden © preferred partners 25
- Slides: 26