
PRAVO FINANSIJSKIH INSTITUCIJA NEDEPOZITNI FINANSIJSKI POSREDNICI Prof Dr
- Slides: 75
PRAVO FINANSIJSKIH INSTITUCIJA NEDEPOZITNI FINANSIJSKI POSREDNICI Prof. Dr Halil Kalač
Sadržaj UVOD 1. NEBANKARSKI FINANSIJSKI INTERMEDIJERI 2. INSTITUCIONALNI INVESTITORI 2. 1. INVESTICIONI FONDOVI 2. 2. OSIGURAVAJUĆE KOMPANIJE 2. 3. PENZIONI FONDOVI 2. 4. POVJERENIČKI FONDOVI 2. 5. INVESTICIONA DRUŠTVA 2. 6. FINANSIJSKE KOMPANIJE 3. POSREDNIČKE INSTITUCIJE 3. 1. BROKERKO- DILERSKE FIRME 3. 2. ZALAGAONICE
Uvod • U literaturi se nebankarske finansijske organizacije klasifikuju prema vrstama izvora i prema vrstama funkcija, i to u slijedećih pet grupa institucija: • depozitne finansijske organizacije, • institucije za ugovornu štednju, • institucione finansijske organizacije, • finansijske kompanije, i • mješovite finansije organizacije. • Tip depozitnih finansijskih organizacija ima izvore formiranja finansijskog potencijala prilično slične izvorima poslovnih banaka. • U ovu grupu spadaju mješovite štedne banke, štedno-kreditna udruženja i kreditne unije.
• U institucije koje organizuju ugovornu (dugoročnu) štednju spadaju osiguravajuće organizacije i penzioni fondovi. • Tip investicionih finansijskih organizacija formira svoj potencijal na osnovu izdavanja i/ili transfera dugoročnih vrijednosnih hartija (“stocks and bonds”) i uključuje: • mješovite fondove, • investicione kompanije (“closed-end”), • lične i zajedničke starateljske fondove (“turst funds”), i • starateljske kompanije.
• Izvori sredstava finansijskih kompanija sastoje se iz komercijalnih papira, bankarskih kredita i akcija. • Na kraju, mješovite finansijske organizacije uključuju: • državne i poludržavne kreditne agencije za finansiranje i osiguranje specijalnih trgovinskih i investicionih angažmana, • investicione i brokerske kuće za pospješivanje finansijskih investicija, i • razne minijaturne organizacije kao što su zalagaonice.
• U strukturi štedionica dominiraju: 1. Zajedničke štedne banke; 2. Štedno kreditna udruženja i 3. Kreditne unije. • “Zajedničke ili mješovite štedne banke (“mutual savings banks”) spadaju i depozitne nebankarske finansijske organizacije, koje u osnovi imaju kooperativni karakter i glavni zadatak pospješivanje i mobilizacija atomizirane štednje u društvu.
• Ovim finansijskim organizacijama upravljaju štediše i depozitari, iako oni nisu formalni vlasnici i ne postoji institut akcionarstva. • Ostvareni neto prihoda se prema određenim ključevima raspodjeljuju štedišama i depozitarima. • Otuda su ovo neprofitne finansijske institucije za razvoj i unapređenje štednje najsitnijih depozitara.
• Osnivane su i funkcionisale sa specijalnim statusom koji ne podliježe uslovima formiranja i djelovanja banaka. . . • Zajedničke štedne banke ne mogu izdavati vrijednosne hartije i tako obezbjeđivati dugoročne izvore finansijskih sredstava. • Takođe, po pravilu ne mogu koristiti kredite i druge pozajmice kao što je to slučaj sa bankama i nekim drugim finansijskim institucijama. • Za ove institucije važe dosta restriktivni uslovi privlačenja dopunskih finansijskih fondova, što je donekle kompenzovano liberalizacijom državne regulacije i obezbjeđivanjem ugovaranja većih kamatnih stopa na depozite u odnosu na bankarske kamate.
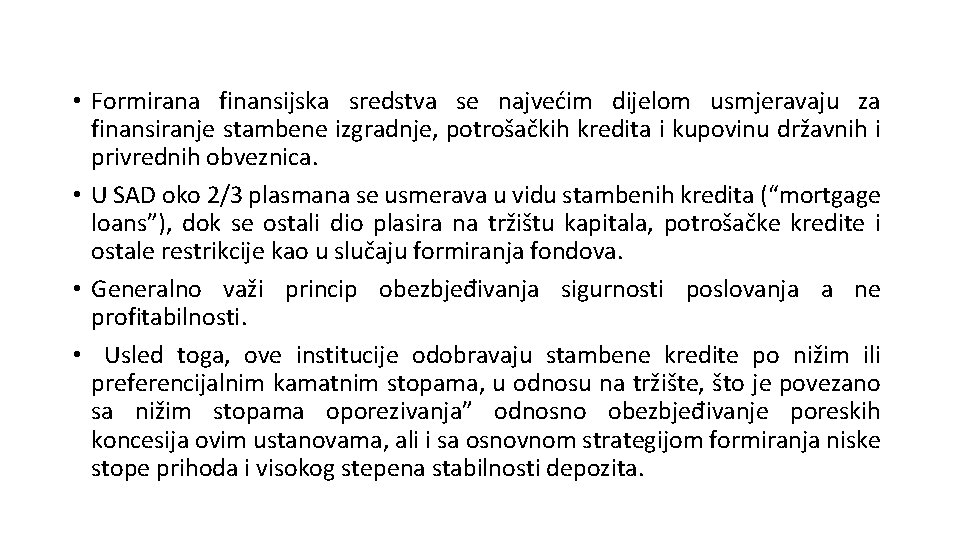
• Formirana finansijska sredstva se najvećim dijelom usmjeravaju za finansiranje stambene izgradnje, potrošačkih kredita i kupovinu državnih i privrednih obveznica. • U SAD oko 2/3 plasmana se usmerava u vidu stambenih kredita (“mortgage loans”), dok se ostali dio plasira na tržištu kapitala, potrošačke kredite i ostale restrikcije kao u slučaju formiranja fondova. • Generalno važi princip obezbjeđivanja sigurnosti poslovanja a ne profitabilnosti. • Usled toga, ove institucije odobravaju stambene kredite po nižim ili preferencijalnim kamatnim stopama, u odnosu na tržište, što je povezano sa nižim stopama oporezivanja” odnosno obezbjeđivanje poreskih koncesija ovim ustanovama, ali i sa osnovnom strategijom formiranja niske stope prihoda i visokog stepena stabilnosti depozita.
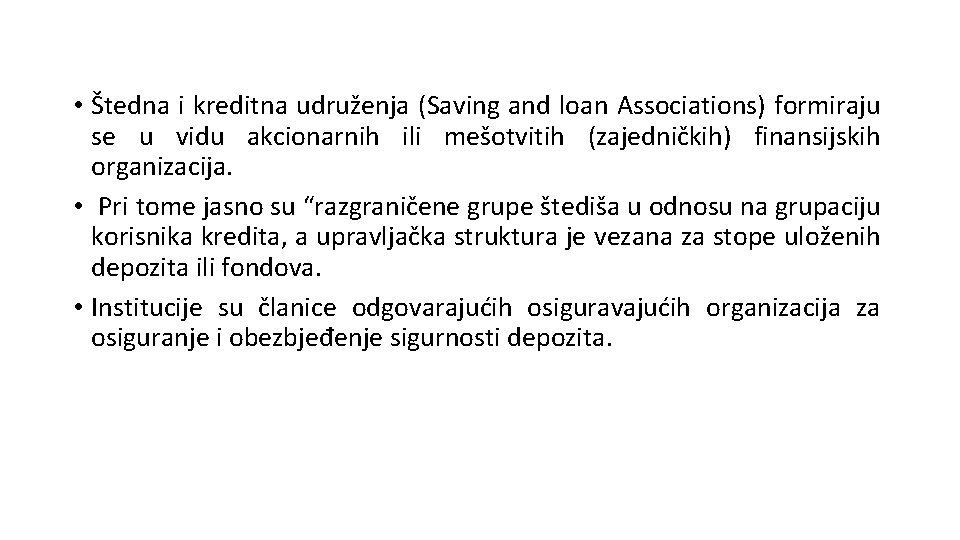
• Štedna i kreditna udruženja (Saving and loan Associations) formiraju se u vidu akcionarnih ili mešotvitih (zajedničkih) finansijskih organizacija. • Pri tome jasno su “razgraničene grupe štediša u odnosu na grupaciju korisnika kredita, a upravljačka struktura je vezana za stope uloženih depozita ili fondova. • Institucije su članice odgovarajućih osiguravajućih organizacija za osiguranje i obezbjeđenje sigurnosti depozita.
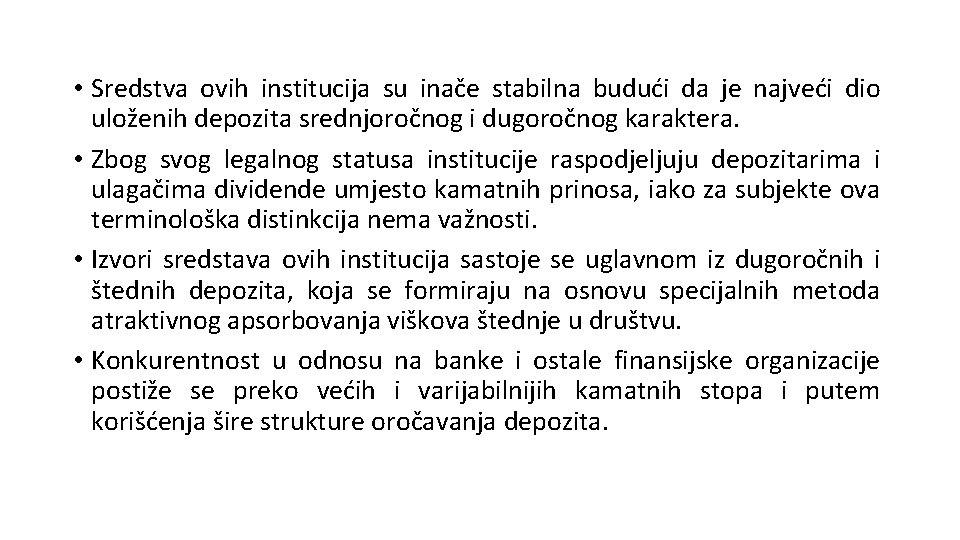
• Sredstva ovih institucija su inače stabilna budući da je najveći dio uloženih depozita srednjoročnog i dugoročnog karaktera. • Zbog svog legalnog statusa institucije raspodjeljuju depozitarima i ulagačima dividende umjesto kamatnih prinosa, iako za subjekte ova terminološka distinkcija nema važnosti. • Izvori sredstava ovih institucija sastoje se uglavnom iz dugoročnih i štednih depozita, koja se formiraju na osnovu specijalnih metoda atraktivnog apsorbovanja viškova štednje u društvu. • Konkurentnost u odnosu na banke i ostale finansijske organizacije postiže se preko većih i varijabilnijih kamatnih stopa i putem korišćenja šire strukture oročavanja depozita.
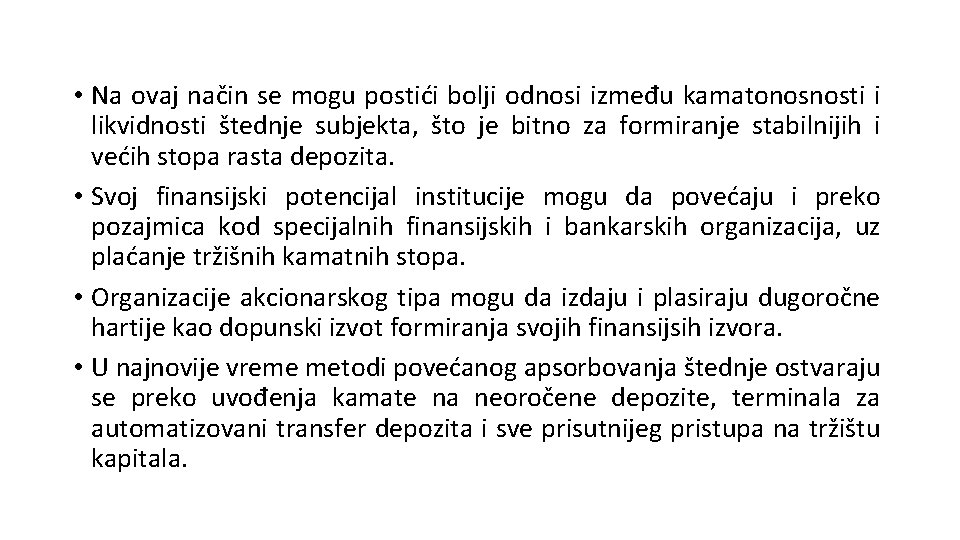
• Na ovaj način se mogu postići bolji odnosi između kamatonosnosti i likvidnosti štednje subjekta, što je bitno za formiranje stabilnijih i većih stopa rasta depozita. • Svoj finansijski potencijal institucije mogu da povećaju i preko pozajmica kod specijalnih finansijskih i bankarskih organizacija, uz plaćanje tržišnih kamatnih stopa. • Organizacije akcionarskog tipa mogu da izdaju i plasiraju dugoročne hartije kao dopunski izvot formiranja svojih finansijsih izvora. • U najnovije vreme metodi povećanog apsorbovanja štednje ostvaraju se preko uvođenja kamate na neoročene depozite, terminala za automatizovani transfer depozita i sve prisutnijeg pristupa na tržištu kapitala.
• Ubjedljivo najveća proporcija plasmana otpada na stambene kredite, na koje institucije u SAD usmjeravaju 4/5 svojih ukupnih portfelja odnosno plasmana. • Sa povećanim prilivom sredstava kod ovih finansijskih organizacija povećava se i obim prasiranih stambenih kredita i oživljava ukupno tržište gradnje i finansiranja stambene privrede. • Na ovaj način se tradicionalno održava njihova prevashodna funkcija privlačenja lokalnih izvora štednje za finansiranje lokalne stambene privrede, iako se u novije vrijeme ide na politiku bolje disperzije plasmana u namjenskom i širem regionalnom smislu. • To se djelimično postiže preko zahtjeva da se drže povećane likvidne rezerve u obliku vrijednostnih papira.
• Kreditne unije, isto tako, pripadaju strukturi depozitnih nebankarskih finansijskih organizacija koje se bave mobilizacijom i koncentracijom disperzione štednje. • To su starateljske, kooperativne i neprofitne finansijske organizacije, čiji su članovi najčešće iz kruga istovrsnih profesija, zanimanja ili teritorija. • U odnosu na prethodne dvije, ova vrsta finansijskih organizacija je novijeg datuma, manjeg obima i znatno veće brojnosti. • Članovi biraju svoje organe upravljanja i rukovođenja.
• Supervizorstvo nad njihovim poslovanjem može biti lokalnog, regionalnog ili nacionalnog karaktera, u zavisnosti od veličine i udruženosti ovih organizacija. • Kreditne unije mogu da se udružuju u specijalne vrste asocija, koje obezbjeđuju informativne, savjetodavne i finansijske usluge. • Depoziti mogu biti osigurani kod posebnih vrsta osiguravajućih finansijskih organizacija. • Kreditne unije posluju po principima samofinansiranja i volonterskog angažovanja članova, usled čega su operativni troškovi vrlo niski. • Nema garantovanih dividendi ili prihoda članovima.
• Kreditne unije mogu pozajmiljivati sredstva kod drugih organizacija, ali samo do 50% svog kapitala. • Uživaju veće poreske povlastice nego prethodne depozitne finansijske organizacije. • Na depozite se ugovoraju fiksne kamatne stope koje su uglavnom iznad tržišnih kamata, što je bio važan razlog za povećani rast štednje. • Članovi kreditnih unija po pravilu su iz krugova sa relativno nižim dohocima i sa slabijom orijentacijom na tržišne mehanizme i instrumente ulaganja svoje ušteđevine.
• U strukturi plasmana dominiraju potrošački, a ne stambeni krediti, pošto ove organizacije ne mogu odobravati kredite sa rokovima dospjelosti iznad deset godina. • U suštini ove finansijske organizacije nastoje da izmire dva nekonzistentna cilja: da privlače depozite i štednju preko većih kamatnih stopa, a da odobravaju kredite uz relativno niže kamatne stope. • Posebna teškoća proističe iz činjenice da potrošački krediti srazmjerno nose najveće troškove, zbog odnosa između manjeg obima kredita i fiksnih (operativnih) troškova kreditiranja.
1. NEBANKARSKI FINANSIJSKI INTERMEDIJERI • Osiguravajuća društva, kao i tzv. penzioni fondovi, sistematizuju se u okviru grupacije institucija za razvoj ugovorne štednje. • Postoje osiguravajuće organizacije za osiguranje života i organizacije za osiguranje imovine. • Zajedničke karakteristike su u stalnom i stabilnom prilivu sredstava u vidu uplata premija osiguranja, na osnovu čega se formiraju veoma stabilni iznosi sredstava za finansiranje osnovne namjene.
• Sredstva su dugoročnog karaktera, sa dugogodišnjoim periodima dospjelosti, na osnovu čega ove institucije mogu slobodna sredstva da plasiraju u različite oblike investicionih ulaganja. • Na ovaj način ostvaruje se zadovoljavajući novo prihoda koji se koriste za isplaćivanje ugovorenih obaveza. • Po pravilu ove institucije treba da ostvaraju predvidive i niske stope prinosa izvora i plasmana, što daje određenu dozu stabilnog poslovanja.
• Organizacije za osiguranje života garantuju u okviru politike osiguranja samo niske stope prinosa ili prihoda za korisnike, usled čega mogu da ulažu svoje slobodne fondove takođe u plasmane sa niskim stopama prinosa i sa visokim stepenom stabilnosti. • Takođe, kod ovih organizacija se ne postavlja pitanje likvidnosti, usled čega se fondovi plasiraju kao dugoročna aktiva. • To su državne obveznice, obveznice preduzeća, stambeni krediti. • Plasmani nose relativno niže kamatne stope i mogu se koristiti čak i u uslovima opšte restrikcije kreditne aktivnosti u finansijskom sistemu.
• Trajnije prisustvo inflacije ozbiljno smanjuje trendove rasta štednje kod ovih institucija. • Pojačana konkurencija ostalih institucija i varijabilna kamatna stopa na finansijskom tržištu smanjuje značaj ovih finansijskih organizacija. • Međutim, povećanje socijalne sigurnosti povoljno utiče na njihov razvoj. • Institucije za osiguranje imovine nemaju stabilni i predvidljiv priliv sredstava, kao što je to slučaj kod organizacija za osiguranje života.
• Na primjer, u uslovima inflacije povećava se priliv sredstva da bi se u periodima stabilnosti smanjivao dotok sredstava. • Ove organizacije zahtijevaju održavanje većeg stepena likvidnosti i većeg stepena prinosa na svoje plasmane. • Zbog, toga, plasmani se račvaju na likvidnosne plasmane u državne hartije i na akcije preduzeća koje nose veći prinos. • Najveći broj ovih akcija pripada akcionarskim institucijama.
• Zbog toga što dobar dio fondova plasiranja u akcije, formiraju varijabilni prihod u zavisnosti od kretanja cijena hartije. • Kad tržišna vrijednost hartije raste smanjuje se stopa prinosa i obrnuto. • Investicione finansijske organizacije, konačno kompaniju strukturu nebankarskih finansijskih organizacija, koje djeluju u pravcu kreiranja i transfera različitih hartija, informacija i garancija u oblasti tržišta kapitala i ulaganja finansijske štednje. • Ove investicione finansijske institucije, kao što su investicione kompanije, finansijske kompanije, starateljski fondovi i ostale finansijske organizacije, putem mobilizatorskih, informacionih i katalizatorskih mehanizama potpomažu i podstiču standardno funkcionisanje tržišta kapitala.
• Investicione kompanije se međutim, “bave prodajom udjela novčanim investitorima i ulaganjem finansijskih sredstva u akcije i /ili obveznice. • Pružajući pomoć sitnim štedišama da postižu najbolji plasman svojih sredstava i omogućavaju da se tek krupnija finansijska sredstva prelivaju u povećanje kapitala privrednih organizacija. • Tri četvrtine plasmana ovih finansijskih organizacija odlaze u formiranje kapitala preduzeća, dok ostalo odlazi za formiranje tekućih i oročenih depozita, državne hartije, stambene zajmove, ostale kredite i druge plasmane. • Primarna funkcija ovih organizacija jeste ulaganje finansijskih resursa na osnovu brižljivog praćenja tržišnih uslova i kriterijuma. • Osnovni potencijal formira se na osnovu izdavanja i transfera hartija od vrijednosti. • Formirani dohodak se ne oporezuje ukoliko se organizacije pridržavaju principa poslovanja i ako 90% dohotka raspoređuju na svoje participante.
• Postoje četiri vrste ovih organizacija: • investicione kompanije sa fiksnim fondovima, • investicione kompanije zatvorenog tipa, • kompanije otvorenog tipa, i • investiciono starateljstvo u oblasti realne imovine. • Prve tri finansijske organizacije kupuju akcije i obveznice na osnovu fondova uloženih od strane novčanih investitora (krajnjih štediša), dok četvrta organizacija plasira mobilizovane fondove u realnu imovinu.
• Investicione kompanije sa fiksnim fondovima su znatno smanjile svoje učešće na tržištu kapitala u poslednjim decenijama, usled rigidnosti u poslovanju, fiksiranih rokova dospjelosti plasmana, nemogućnosti retransfera holdinga i sl. • Investicione kompanije zatvorenog tipa (“Closed-end investment companies”) posluje kao prave poslovne korporacije, koje najčešće realizuju hartije zajedničkog kapitala. • Investicione kompanije otvorenog tipa izdaju samo jedan oblik hartije u vidu vlasničkih udjela, koje realizuju po tekućim vrijednostima plus troškovi transfera.
• Investicione starateljske organizacije (“real estate investment trusts”) ulažu svoje fondove u finansiranje stambenih i građanskih kredita, dok su u pogledu mobilizovanja sredstava ne razlikuju od prethodnih finansijskih organizacija. • Finansijske kompanije obuhvataju tri tipa specijalizovanih nebankarskih finansijskih organizacija : 1. Za finansiranje prometa trajnih dobara; 2. Za finansiranje potrošnje i 3. Za odobravanje specijalnih zajmova. Organizacija za finansiranje prodaje trajnih dobara u prvom redu finansijski potpomažu kupovinu automobila i drugih trajnih dobara na osnovu formiranja posebnih programa otplata korišćenih zajmova.
• Kompanije za finansiranje potrošačkih rashoda odobravaju specijalizovane i sitne kredite potrošačima u cilju premošćavanja gepa između tekućih dohodaka i tekuće potrošnje. • Treći tip finansijskih kompanija odobrava specijalizovane zajmove privrednim preduzećima koja nisu imala dovoljan stepen kreditne sposobnosti za dobijanje bankarskih kredita. • Praksa ovih finansijskih organizacija pokazuje specifičnu strukturu izvora i kapitala, koja se znatno razlikuje u odnosu na ostale finansijske organizacije. • Osnivački kapital čini trećinu ukupnih fondova. • Dodajni finansijski potencijal formiraju na osnovu mobilizacije sredstava na tržištu novca i kapitala, korišćenja bankarskih kredita, izdavanje kratkoročnih vrijednosnih papira i sl.
• Osiguravajuće organizacije i banke uglavnom plasiraju viškove slobodnih finansijskih sredstava u kupovinu kratkoročnih vrijednosnih hartija finansijskih kompanija, u cilju držanja finansijskih portfelja visoke sigurnosti i likvidnosti. • Svojom aktivnošću finansijske kompanije povezuju tržište novca i kapitala i pomažu procese usklađivanja kratkoročnih i dugoročnih kamatnih stopa. • Ona pomažu normalno poslovanje maloprodajne trgovinske mreže putem obezbeđivanja potrošačkih kredita i kratkoročnih poslovnih kredita malim preduzećima. • Starateljski fondovi su specifične institucije kojima poslovno upravljaju posebna starateljska odeljenja poslovnih banaka, sa ciljem da se formirana finansijska štednja plasira na siguran i efikasan način.
2. INSTITUCIONALNI INVESTITORI
2. 1. INVESTICIONI FONDOVI Prvi investicioni fondovi su se pojavili krajem XIX vijeka na tržištu SAD, koje je i danas najrazvijenije sa aspekta broja investicionih fondova, neto vrijednosti imovine kojom upravljaju i broja ulagača u fondove. Iako su se prvo pojavili zatvoreni investicioni fondovi, već nekoliko decenija dominiraju otvoreni investicioni fondovi i sa aspekta brojnosti ulagača, vrijednosti neto imovine kojom upravljaju, raznolikosti tipova fondova. Ukupna neto vrijednost imovine otvorenih investicionih fondova širom svijeta, na kraju 2010. godine je iznosila 24, 7 triliona US$, od toga 11, 8 triliona US$ je imovina kojom upravljaju američki investicioni fondovi ili 48 % od ukupne vrijednosti imovine fondova u svijetu.
Za period od godinu dana (2010/2009), neto vrijednost imovine fondova u SAD je povećana za 700 milijardi $, a jedan od faktora povećanja vrijednosti je rast vrijednosti akcija. U istom periodu na finansijskom tržištu SAD je zabiležen neto odliv kapitala u iznosu od 297 milijardi $, kao odraz smanjene zainteresovanosti investitora za ulaganja u fondove. Bez obzira na negativnu razliku između iznosa kapitala koji je uložen u investicione fondove i povučen iz isth tokom 2010. godine, američka domaćinstva rado povjeravaju kapital investicionim fondovima, jer čak 44 % domaćinstava su vlasnici investicionih jedinica fondova, što predstavlja drastično povećanje u odnosu na 6 % kolika je bila zastupljenost domaćinstava u portfeljima investicionih fondova 1980. godine.
• Ako se posmatraju otvoreni investicioni fondovi na tržištu SAD, najzastupljeniji su fondovi koji ulažu kapital u akcije domaćih emitenata (35 %), fondovi koji ulažu na tržištu novca (24 %), fondovi obveznica (22 %), fondovi koji ulažu u internacionalne akcije (13 %) i hibridni (mešoviti) fondovi koji 123 ulažu i u vlasničke i u dužničke hartije od vrijednosti (6 %). • Podaci u tabeli takođe ukazuju da je tržište investicionih fondova najrazvijenije u SAD sa aspekta neto vrednosti imovine kojom upravljaju, ali je brojnost fondova veća u Evropi, iz čega se može zaključiti da su na evropskom finansijskom tržištu investicioni fondovi usitnjeniji, odnosno upravljaju manjom prosečnom vrijednošču neto aktive u odnosu na fondove iz SAD.
• Zatvoreni investicioni fondovi su upravljali imovinom od 241 milijardu US$ (2010. god. ), što predstavlja povećanje od 7 % u odnosu na 2009. godinu, ali je još uvijek ispod maksimalno zabeležene vrijednosti imovine od 313 milijardi US$ 2007. godine (ICI Factbook 2011, Investment Company Institute). • U poslednjih nekoliko decenija najveće po neto vrijednosti imovine i po broju članova su familije investicionih fondova sa teritorije SAD, u okviru koji posluje veći broj različitih tipova investicionih fondova, koje se razlikuju prema investicionim strategijama, ciljevima ulaganja, visini troškova i provizija. • Najpoznatije familije investicionih fondova poput „Fidelity“ i Vanguard“ imaju većinsko učešće u kapitalu mnogih kompanija i po tom osnovu značajno utiču na izvršne odbore kompanija i njihove poslovne i investicione odluke.
• Investicioni fondovi predstavljaju institucionalne investitore koji prodaju vlasničke HOV (akcije), te tako prikupljaju sredstva i plasiraju ih na finansijsko tržište. • Smatraju se nebankarskim institucijama i predstavljaju najpovoljniju formu mobilizacije kapitala. • Njihovom pojavom povećava se posrednička konkurencija i uvodi se savremeni pristup finansijskim transakcijama. • Investicioni fondovi investiraju svoj kapital u dužničke HOV, kupovinom hartija od različitih emitenata, uz istovremeno emitovanje sopstvenih dugoročnih HOV i njihovu prodaju širem krugu “malih” štediša. • Investicioni fondovi formiraju svoje sopstvene portfelje dugoročnih HOV.
• Obzirom da kupuju tuđe HOV i da emituju i prodaju sopstvene HOV, investicioni fondovi ostvaruju prihode po osnovu dividende i po osnovu kamata. • Ukoliko kupuju dugoročne HOV od većeg broja emitenata, tada naplaćuju od emitenata dividendu. • Ukoliko prodaju svoje HOV malim štedišama, tada isplaćuju dividendu. • Na ovaj način investicioni fondovi vrše disperziju rizika HOV. • Diverzifikaciju rizika je moguće ostvariti investiranjem fondova u veliki broj različitih HOV. • Ostvareni prinosi investicionih fondova su daleko veći od prinosa koji se ostvaruju na oročene štedne uloge.
• Neto vrijednost aktive investicionog fonda po akciji predstavlja osnovni pokazatelj poslovanja investicionog fonda. • Na ovaj način se određuje realna vrijednost koja pripada jednoj akciji investicionog fonda • Neto vrijednost aktive investicionog fonda (NVAF) se izračunava na sledeći način: • NVAF= (UKUPNA VRIJEDNOST AKTIVE FONDA – OBAVEZE FONDA ) / BROJ AKCIJA FONDA U OPTICAJU • Neto vrijednost aktive investicionog fonda izračunava se svakog radnog dana nakon kotiranja akcija na finansijskoj berzi. • Ukupna vrijednost aktive fonda izračunava se množenjem broja HOV sa njihovom cijenom i dodavanjem ostale aktive (gotovina i kratkoročne HOV). • Ukupna vrijednost aktive fonda (UVAF) = BROJ HOV*CIJENA HOV + Ostala aktiva
• Investicioni fondovi mogu biti fondovi akcija, obveznica i fondovi usmjereni na ulaganja u preduzeće. • Osnivači investicionih fondova su vlasnici krupnog kapitala ili je vlasnik država. • Investicioni fondovi mogu se podijeliti na: a) Investicione fondove zatvorenog tipa, b) Investicione fondove otvorenog tipa, i c) državne investicione fondove. • Za investicione fondove zatvorenog tipa je karakteristično da su u obliku akcionarskih društava, da emituju fiksni broj akcija i da ne otkupljuju svoje akcije od investitora.
• Za investicione fondove otvorenog tipa je karakteristično da kupuju i prodaju svoje akcije u zavisnosti od kretanja ponude i potražnje na tržištu kapitala. • Oni daju mogućnost vlasniku akcija da akcije proda svom fondu i da povuče svoj uloženi kapital. • Ovaj oblik investicionog fonda omogućava akcionarima da svakog momenta mogu ući i izaći iz fonda. • Na ovaj način se stvara povjerenje ka malim investitorima zbog brzog prenošenja njihovog kapitala.
• Državni investicioni fondovi su u većem dijelu otvorenog tipa i osnivaju se u onim nacionalnim ekonomijama gde su finansijska tržišta nedovoljno razvijena ili su u postupku razvoja. • Njih karakteriše sigurnost, jer se svaki plasman u fondu smatra visoko sigrunim zbog garancije države. • Državni investicioni fondovi su posebno značajni za razvoj tržišta kapitala.
• Društvo za upravljanje je pravno lice i osniva se u organizacionom obliku društva sa ograničenom odgovornošću ili dioničkog društva, kojem je predmet poslovanja osnivanje investicijskih fondova i upravljanje investicijskim fondovima, odnosno ulaganje novčanih sredstava u vlastito ime i za račun vlasnika udjela otvorenih investicijskih fondova i u ime i za račun dioničara zatvorenih investicijskih fondova, te obavljanje drugih poslova.
• Banka depozitar je banka koja za potrebe fonda obavlja poslove čuvanja zasebne imovine fonda, poslove vođenja posebnih računa za imovinu fonda i odvajanja imovine svakog pojedinog fonda od imovine ostalih fondova, te obavlja druge poslove u skladu sa propisom Komisije Ho. V.
Zatvoreni investicijski fond sa javnom ponudom je dioničko društvo koje, uz dozvolu Komisije VP, osniva i njime upravlja društvo za upravljanje, a čiji je predmet poslovanja prikupljanje novčanih sredstava javnom ponudom svojih neograničeno prenosivih dionica i ulaganje tih sredstava, uz uvažavanje principa disperzije rizika.
• Otvoreni investicijski fond sa zatvorenom ponudom je posebna imovina bez svojstva pravnog lica, koju uz odobrenje Komisije VP osniva društvo za upravljanje sa ciljem prikupljanja novčanih sredstava zatvorenom ponudom udjela u fondu, čija se sredstva ulažu u skladu sa ciljevima ulaganja i ograničenjima ulaganja utvrđenim prospektom fonda, te čiji vlasnici udjela imaju pravo, pored prava na srazmjerni udio u dobiti fonda, na način i pod uvjetima utvrđenim prospektom fonda da zahtijevaju isplatu udjela i na taj način istupe iz fonda.
2. 2. OSIGURAVAJUĆE KOMPANIJE • Djelatnost osiguranja je jedna od prvih koja je dobila internacionalni karakter još početkom XVIII vijeka, kada je jedna britanska osiguravajuća kompanija imala monopol na tržištu osiguranja u Velikoj Britaniji i njenim kolonijama. • U savremenim uslovima poslovanja paralelno sa globalizacijom svjetske ekonomije, dolazi do globalizacije na tržištu osiguranja i reosiguranja. • Razvoju poslovanja multinacionalnih osiguravajućih kompanija značajno doprinose demografske promjene, odnosno „starenje populacije“, fenomen koji je naročito izražen u razvijenim zemljama, a sa aspekta osiguravača predstavlja dodatne mogućnosti za proširenje ponude osiguravajućih usluga. • Globalizacija u sektoru osiguranja i reosiguranja vodi unapređenju profesionalizma u ovoj oblasti, zahvaljujući primjerima dobre prakse koje osiguravajuće i reosiguravajuće kompanije implementiraju na tržištima širom svijeta.
• Takođe, katastrofalni događaji širom svijeta dobijaju sve više globalni karakter, odnosno imaju globalne posledice na industriju osiguranja i reosiguranja širom svijeta. • Zahvaljujući globalizaciji finansijskih sistema, povećana je njihova efikasnost u pogledu zajedničkog snošenja rizika, ali se isto tako velikom brzinom i lančano prenose efekti katastrofalnih događaja. • Dodatni podsticaji razvoju sektora osiguranja i reosiguranja su procesi privatizacije sistema socijalnog osiguranja, odnosno fondova penzionog i zdravstvenog osiguranja, koji predstavljaju odličnu poslovnu priliku za iskusne i finansijski jake osiguravače.
Takođe, liberalizacija tržišta osiguranja, zatim privatizacija i transformacija nekadašnjih državnih osiguravajućih monopola i konsolidacija njihovog poslovanja na tržištima u razvoju, stvaraju dodatne preduslove za otvaranje tržišta osiguranja i privlačenje osiguravajućih kompanija koje posluju na globalnom nivou. • Osiguravajuća društva i penzioni fondovi su zbog automatizma i redovnosti priliva sredstava vrlo bitni za normalno funkcionisanje tržišta kapitala, naročito u periodima veće neusklađenosti •
• Osiguravajuće kompanije predstavljaju instutucionalne investitore. • Posluju sa velikim brojem klijenata i organizuju ugovorenu štednju. • Za svoje pružene usluge naplaćuju različite vrste premija. • Ugovorenom štednjom aktiviraju najsitnije finansijske viškove novčanih sredstava od postojećih i potencijalnih tržišnih transaktora. • Prikupljena sredstva imaju oblik ugovorene štednje i plasiraju se u likvidne i sigurne državne Ho. V.
• Osiguravajuće kompanije za životno osiguranje se bave upravljanjem sa penzionim fondovima, ostvarujući pri tome značajne prihode. • Stalnim prikupljanjem sredstava osiguravajuće kompanije kontinuelno obogaćuju svoju ponudu. • Osiguravajuće kompanije ulažu slobodna novčana sredstva u plasmane sa niskom stopom prinosa i sa visokom stopom stabilnosti. • Sredstva penzionih fondova se plasiraju kao dugoročna aktiva u državne obveznice, u obveznice preduzeća i stambene kredite. • Kod osiguravajućih kompanija se štednja smanjuje samo u uslovima rasta stope inflacije.
• Obzirom da institucija za osiguranje imovine ima potrebu za većom likvidnošću, ona na svoje plasmane očekuje i veće prinose, uz veću stopu rizika. • Prodajom polise doživotnog osiguranja osiguravajuće kompanije mobilišu štednju, jer se plaća premija koju do života klijenta koristi kompanija kapitališući sa premijom na finansijskom tržištu. • Svaka osiguravajuća kompanija ima na finansijskom tržištu dvostruku ulogu: obavlja funkciju osiguranja (prodaja osiguranja, naplata potraživanja i sl) i investira prikupljena sredstva po osnovu osiguranja. • Osiguravajuće kompanije djeluju i kao finansijski posrednici u uslovima kada sa prihvatanjem premije pokrivaju svoje troškove, vrše isplatu odštetnih zahteva, a dio fonda preusmjeravaju u investicione plasmane. •
• Neophodno je da menadžer osiguravajuće kompanije minimizira troškove i stvori uslove za plasman viška slobodnih novčanih sredstava. • U poslednje vrijeme je sve prisutnija marketing aktivnost u ponudi i prodaji usluga osiguranja. • Aktuarsku matematiku treba smatrati nezaobilaznom aktivnošću u profitabilnom poslovanju osiguravajućih kompanija. • Aktuarske analize su posebno značajne kada se poslovi osiguranja sklapaju u uslovima visoke inflacije. • Pored predviđanja troškova neophodno je aktuarskom analizom predvidjeti prihode od HOV koje su plasirane na finansijskom tržištu.
Rizici osiguravajućih kompanija nastaju zbog: 1. Prekomjernih troškova isplate naknade osiguranja, 2. Smanjene prodaje polisa osiguranja, 3. Gubitka vrijednosti portfolija HOV, 4. Otkazivanja polisa osiguranja, 5. Nemogućnosti diverzifikacije investicionih aktivnosti od strane osiguravajućih kompanija.
• Bankama i osiguravajućim kompanijama je zajedničko, da pružaju zaštitu i garanciju svojim klijentima. • Za osiguravajuće kompanije je karakteristično da štite svoje klijente od gubitka kapitala, a banke štite svoje klijente od nedostatka novčanih sredstava.
2. 3. PENZIONI FONDOVI • Na finansijskim tržištima zemalja članica OECD, penzioni fondovi su među najvažnijim tržišnim učesnicima, a prema podacima iz 2010. godine imovina kojom su upravljali penzioni fondovi širom svijeta je iznosila oko 19, 3 triliona US$, što predstavlja oko 72 % bruto domaćeg proizvoda (BDP) svih zemalja članica OECD, uz tendenciju rasta (68 % BDP) u odnosu na 2009. godinu (Izveštaj Pension markets in focus, OECD). • Poslovanje penzionih fondova je takođe bilo pogođeno dejstvom globalne finansijske krize, ali su do kraja 2010. godine uspjeli da povrate 3 triliona US$ od ukupno 3, 4 triliona US$ koliko je smanjena njihova tržišna vrijednost tokom 2008. godine. • Prosječan prinos penzionih fondova u zemljama OECD je tokom 2010. godine bio 3, 5 %, s tim da je u nekim zemljama poput Holandije ostvaren prinos od 18, 6 %, a pojedine zemlje poput Grčke i Portugala su zabeležile negativne prinose penzionih fondova.
• U Holandiji je imovina kojom upravljaju penzioni fondovi čak veća i od nacionalnog BDP (135 %), a slično je i na Islandu (124 %). • S obzirom su dejstvom globalne finansijske krize najviše bili pogođeni investitori u čijim su portfeljima dominirale akcije, penzioni fondovi su zahvaljujući konzervativnoj politici investiranja prije svega u obveznice, izbjegli veće posledice djelovanja krize. • U većini penzionih fondova u zemljama OECD učešće akcija u portfelju fondova ne prelazi 30 %. • Sa druge strane u pojedinim zemljama poput SAD, Australije i Finske penzioni fondovi najviše ulažu u akcije (40 – 50 %). • Veliki penzioni fondovi na razvijenim finansijskim tržištima koriste strategiju rebalansa, što znači da u periodima kad cijene akcija padaju, fondovi kupuju iste kako bi obezbijedili njihovo ciljno procentualno učešće u portfelju fonda.
• Primjetan je i dodatni pritisak na penzione fondove da ublaže rizik plasmana i neizvjesnost i da pokazatelji performansi poslovanja budu stabilniji nego u proteklom periodu. • Penzioni fondovi imaju i mogućnost transfera rizika na finansijsko tržište putem institucije osiguranja ili da u većoj mjeri koriste finansijske derivate, kako bi zaštitili svoje investicione portfelje. • Kao i u oblasti investicionih fondova i osiguravajućih društva, tržište penzionih fondova je najrazvijenije u SAD i vrijedi oko 10, 6 triliona US$, što predstavlja 55 % imovine svih penzionih fondova u zemljama OECD. • U Evropi je najrazvijenije tržište penzionih fondova u Velikoj Britaniji, gde ukupna imovina kojom fondovi upravljaju iznosi 1, 9 triliona US$ (Izvještaj Pension markets in focus, OECD)
• Penzioni fondovi predstavljaju institucionalne investitore i sa tog aspekta su slični osiguravajućim kompanijama. • Za penzione fondove je karakteristično, da priliv sredstava ostvaruju u kontinuiranoj dinamici, a da su odlivi sredstava predvidivi, prema tome ne bi trebao da postoji problem likvidnosti. • Penzioni fondovi imaju višestruki značaj, posmatrano sa socijalno ekonomskog stanovišta, jer sa njihovim sredstvima može upravljati relativno mala grupa poslovnih banaka, osiguravajućih kompanija i specijalizovanih menadžera iz nekih drugih fondova. • Za penzione fondove je karakteristično, da drže kontrolni paket akcija u najvećim svjetskim korporacijama.
• Penzioni fondovi funkcionišu na principu penzionih planova preko kojih se predviđaju potrebna sredstva, investiranje tih sredstava i isplata naknade vlasnicima penzionih fondova. • Penzioni planovi se dijele na fundirane i nefundirane planove. • Fundirani penzioni planovi raspolažu sa dovoljnom imovinom za ispunjenje svih obaveza prema klijentima čiji su životi pokriveni penzionim programom. • Kod fundiranih planova klijent može da računa i na određeni broj beneficija (otpremnina, penzija i sl. ). • Ukoliko bi izvori fundiranih planova bili nedovoljni za finansiranje planiranih beneficija, dodatne izvore sredstava obezbeđuje poslodavac (povećanjem priloga).
• Nefundirani penzioni planovi polaze od tekućih priliva i njihove mogućnosti da pokriju tekuće obaveze na kratak vremenski rok. • Ovi penzioni planovi funkcionišu na principu “ plaćaj kako ti ide” i zasnivaju se na među generacijskim transferima plaćanja. • Finansijska sposobnost plana penzionog fonda u početku je zavisila od rasta priliva u fond, da bi u kasnijem periodu većim dijelom zavisila od prihoda po osnovu investiranja u HOV.
• Veliku podršku razvoju penzionih fondova dala je država, sa oslobađajućim mjerama iz oblasti poreske politike. • U cilju efikasnijeg izvršavanja tekućih obaveza, penzioni fondovi obično investiraju u nisko rizične i nisko profitabilne HOV. • Mnogi penzioni fondovi sadrže u sebi elemente socijalnog osiguranja.
2. 4. POVJERENIČKI FONDOVI • Povjerenički fondovi spadaju u red institucionalnih investitora. • Oni stvaraju mogućnost individualnim investitorima da uspešnije nastupe na tržištu kapitala nego što bi to učinili kada bi pojedinačno nastupali. • Povjerenički fondovi prikupljaju štednju od pojedinačnih investitora, kupuju sa tom štednjom investicioni portfolio kojim se povećava likvidnosni i profitabilni potencijal pojedinačnih investitora. • Struktura potrfolia se vrednuje dnevno i prodaje se individualnim investitorima srazmjerno sredstvima koja su uložili.
• Za povjereničke fondove u SAD se kaže da su otvoreni fondovi, jer se obim sredstava u fondovima mijenja zavisno od vrijednosti osnovnog portolia. • Svaki novi štedni ulog uključuje se u fond i može se plasirati te po osnovu toga povećati kvalitet portfolia. • Primanjem štednje, povjerenički fond je dužan da proda individualnom investitoru jedan dio postojećeg portfolia. • Povjerenički fond ima obavezu da otkupi od individualnog investitora dio portfolia. • Cijena ponude predstavlja gornji limit, a cijena licitacije predstavlja donji limit cijene.
• Razlika između cijene ponude i cijene tražnje kreće se od 6 -7% tako da individualni investitor može zaraditi između kupovne i prodajne cijene portfolia. • Zbog česte promjene cijena akcija, menadžment povjereničkog fonda je u obavezi da dnevno prati osnovnu vrijednost portfolia. • U praksi postoje dva modela vrednovanja potrfolia: a) vrijednost portfolia predhodni dan, i b) vrijednost portfolia slijedećeg dana. • Povjerenički fondovi daju mogućnost individualnim investitorima da izvrše diverzifikaciju portfolia i ograniče stepen rizika kojem bi oni bili izloženi na tim tržištima. • Tržišni rizik nije moguće do kraja eliminisati već se on samo može ublažiti.
2. 5. INVESTICIONA DRUŠTVA (TRUSTOVI) • Investiciona društva nisu fondovi, već preduzeća koja se bave trgovinom, pri čemu koriste svoj kapital da bi kupili prodali akcije drugom preduzeću. • Investiciona društva daju prednost malim investitorima i uvode planove štednje koje povezuju sa penzionim planovima i životnim osiguranjem. • Ova društva su mnogo manje ograničena u vođenju svoje poslovne politike i imaju pravo da kupuju akcije preduzeća koje se ne kotiraju na berzi. • Imaju pravo da investiraju u hipoteke i koriste opcije i fjučers ugovore.
• Upoređujući investiciona društva i povjereničke fondove mogu se izvesti zaključci, da u slučaju nezadovoljstva brzo reaguju menadžeri povjereničkog fonda, dok to nije slučaj kod menadžera investicionog društva. • Obzirom da nezadovoljni investitori mogu prodati svoj trajni kapital na tržištu, a ne vratiti društvu, oni mogu imati dugoročni pristup u investiranju. • Investiciona društva mogu investirati u preduzeća koja imaju nedovoljno razvijene kratkoročne performanse. • Investicionim društvima se daje pravo da emituju i druge vrste kapitala kao što su obveznice sa fiksnom kamatom i sl. • Trškovi upravljanja investicionim društvima kreću se od 0, 4% do 0, 5% od vrijednosti ukupne imovine.
2. 6. FINANSIJSKE INVESTICIONE KOMPANIJE • Finansijske kompanije spadaju u red institucionalnih investitora, formiraju svoje fondove na osnovu emitovanja akcija, prodaje komercijalnih papira i kreditnog zaduživanja kod banaka. • Finansijske kompanije se mogu baviti poslovima: -finansiranja prometa trajnih dobara, -finansiranja potrošnih dobara i odobravanja specijalnih kredita. • Finansijske kompanije koje se bave finansiranjem prometa trajnih dobara, kreditima potpomažu klijente u kupovini proizvodnih hala, poslovnog prostora, proizvodne opreme, mašina, automobila i sl.
• Finansijske kompanije za finansiranje potrošnje, odobravaju potrošačke kredite manjih iznosa kako bi klijenti mogli uskladiti razliku koja se javlja između tekućih priliva i njihove namjeravane potrošnje. • Finansijske kompanije za odobravanje specijalnih kredita, odobravaju kredite preduzećima koja nemaju kredibilitet, kako bi popravile kredibilitet i mogle dobiti dugoročni kredit kod svoje poslovne banke. • Finansijske kiompanije imaju specifičnu strukturu izvora sredstava, osnivački kapital čini 1/3 ukupnog kapitala.
• Dodati dio kapitala ostvaruju mobilizacijom sredstava na tržištu novca i kapitala emitovanjem kratkoročnih HOV i uzimanjem bankarskih kredita. • Banke i osiguravajuće kompanije u ove institucije plasiraju višak finansijskih sredstava i tako održavaju visok stepen sigurnosti i likvidnosti jer povezuju tržište novca i tržište kapitala, a pri tom usklađuju kratkoročne i dugoročne kamatne stope.
3. POSREDNIČKE INSTITUCIJE 3. 1. BROKERSKO-DILERSKE FIRME • Brokersko-dilerske firme spadaju u red nebankarskih finansijskih institucija. • Na finansijskim tržištima pojavljuju se kao posrednici i nastupaju u svoje ime i za tuđi račun, i u tuđe ime i za tuđi račun. • Ove firme integrišu svoje poslovanja u okviru širih bankarskih mehanizama. • Bez obzira na njihovu specifičnost, prisutna je u njihovom poslovanju uska povezanost sa bankama i drugim finansijskim institucijama. • Na svjetskim berzama se uglavnom pojavljuju na sekundarnim tržištima mada se u nekim slučajevima kao što je kupovina kratkoročnih HOV mogu pojaviti i na primarnom tržištu.
• Brokersko-dilerske firme spadaju u red specijalizovanih finansijskih institucija i efikasno posreduju između kupaca i prodavaca finansijskih instrumenata na finansijskom tržištu. • Za poslove posredovanja naplaćuju proviziju u vidu brokeraže. • Brokeri su finansijski komisionari ili zastupnici koji posluju za račun nalogodavca, oni su finansijski eksperti. • Prisutno je više vrsta brokera: broker berze, broker članova berze i nezavisni broker.
• Dileri su finansijski posrednici koji kupuju i prodaju HOV u svoje ime i za svoj račun. • Mogu formirati sopstveni portfelj HOV koji kasnije mogu prodavati svojim klijentima. • Dileri se odlučuju da preuzimaju rizike i ostvare veće ili manje prihode po HOV. • Oni nisu samo posrednici nego i vlasnici finansijskih instrumenata. • Ostvaruju svoje prihode po osnovu razlike između kupovne i prodajne cijene HOV.
• Pored ovog mogu ostvariti prihod po osnovu: kapitalnih dobitaka (razlike između nominalne i tržišne cijene), arbitraže, razlike između stope troškova kapitala (cijene pribavljanja) i stope prinosa. • Prema zakonskim propisima brokersko-dilerske firme mogu obavljati slijedeće poslove: brokerske poslove, dilerske poslove, market mejkera, portfolio menadžera, agenta emisije, pokrovitelja emisije, investicionog savetnika, poslove kastodi banke. • Brokersko-dilerske firme su pravna lica organizovana kao akcionarska društva ili društva sa ograničenom odgovornošću koja ispunjavaju opšte zakonske uslove i propise koje nalaže komisija za HOV.
• Pri osnivanju donose statut, pravila poslovanja firme i druge opšte akte koje primjenjuju u poslovanju. • Neophodno je obezbijediti i novčani dio osnovnog kapitala. • Male brokersko-dilerske firme skoncentrisane su na uže geografsko područje dok velike obuhvataju šire geografsko područje berzanskog i vanberzanskog poslovanja. • Obavljaju poslove na tržištu novca, tržištu kapitala, deviznim tržištima pa i tržištima finansijskih derivata.
3. 2. ZALAGAONICE • Zalagaonice spadaju u finansijske posrednike brokersko-dilerskog načina poslovanja, mogu se osnivati kao akcionarska društva ukoliko postoje najmanje dva odnosno tri pravna lica kao akcionari. • Dobija dozvolu za rad od komisije za HOV. • Mogu odobravati kredite klijentima na osnovu založenih pokretnih stvari kao brokeri i kao dileri. • Kreditni odnos se uspostavlja između zalagaonice i korisnika kredita i podrazumijeva dvostranu aktivnost.
• Založni dužnik ima obavezu da preda založnom poveriocu pokretnu stvar dok založni poverilac ima obavezu da založenu stvar čuva i da je po prestanku kreditnog odnosa vrati založnom dužniku. • Založna stvar može biti HOV, skladišnica, tovarni list i sl. • Veličinu založnog kredita treba odrediti ispod procijenjene vrijednosti zaloge, a zalagaonice raspolažu stručnim kadrovima koji brzo i efikasno mogu izvršiti procjenu zaloge i odobriti kredit na osnovu te zaloge. • HVALA!