
PRAVO FINANSIJSKIH INSTITUCIJA FINANSIJSKI POSLOVI LEASING FAKTORING I
- Slides: 74
PRAVO FINANSIJSKIH INSTITUCIJA FINANSIJSKI POSLOVI- LEASING, FAKTORING I FORFETING Prof. Dr Halil Kalač
Sadržaj Uvod 1. Finansijski leasing 1. 1. Prednosti i nedostaci leasinga 1. 2. Finansijski leasning – ugovor 1. 3. Diversifikovanost leasinga u svijetu 1. 4. Leasing u razvijenim zemljama 1. 5. leasing u zemljama u razvoju 1. 6. Leasing u Bi. H 2. Pojam i značaj faktoringa 3. Pojam i značaj forfetinga
Uvod - Leasing i ostali oblici finansiranja • Razvoj nauke i pojava novih tehnoloških rješenja, koji je praćen razvojem informacionih i komunikacionih tehnologija, doprinio je da se stvore i novi oblici finansiranja. • Sve to podstiče razvoj finansijskog tržišta, jer se kontinuirano stvaraju potrebe i uslovi za inovacije u obliku različitih tehnika finansiranja i proizvoda koji se nalaze na tržištu. • Savremena privreda sve više potražuje diverzifikovane oblike finansiranja, od kojih su neki apslutno novi i nikada prije nisu postojali. • Nastanak tih novih oblika je bio najčešće uzrokovan potrebom da se jednostavnije riješi neki problem koji je nastao ili između poslovnih partnera ili da se proširi tržište ili da se realizuju neki poslovni ciljevi. • U takve nove oblike izvora finansiranja posebnu pažnju imaju : • Leasing, Faktoring i Forfeting.
• Leasing je pravni posao u kojem davalac leasinga prenosi pravo posjedovanja i korištenja predmeta lizinga na korisnika lizinga na određeni vremenski rok, a za uzvrat korisnik lizinga se obavezuje da mu za to plaća ugovorenu lizing naknadu. • Faktoring spada u historijskom kontekstu u najranije načine finansiranja trgovine, koji je u prvom mahu bio način naplate potraživanja proizvođača ili trgovaca od njihovih komitenata, da bi se kasnije transformisao u jedan od modernih oblika finasiranja i postao je instrument finansiranja obrtnog kapitala. • Pojam faktoring je izvedenica od engleske riječi “factor ”, što se u prevodu tumači kao agent, posrednik, zastupnik, poslovođa, komisionar i sl. • Ne može se zaobići činjenica o povezanosti korijena riječi faktor sa latinskim jezikom, odnosno da je korijen riječi latinski i da se facio tumači kao onaj koji vrši činidbu.
• Uvođenje nekog oblika faktoringa u poslovne odnose neki izvori smještaju već u period Babilona. • Više informacija o njegovoj upotrebi ima iz perioda nastanka i trajanja merkantilizma, te periodu liberalizma, kada su i bila veća kolonijalna osvajanja, u kojim su kolonijalne sile angažovali faktore iz kolonija da im pomažu u naplati. • Medjutim, s obzirom da je on nastao kao potreba u zastupanju i naplati, a da se kasnije usmjerio na poslove finansiranja, čini se da je ispravno vezivati njegovo de facto uobličavanje za kraj XIX vijeka u SAD.
• Faktoring se razvio u Engleskoj i Americi, u tekstilnoj industriji, da bi se kasnije počeo primjenivati kao oblik finansiranja i na neke druge djelatnosti. • U kontinentalnoj Evropi je faktoring u drugoj polovini proteklog vijeka (XX) znatno uticao na ubrzavanje razvoja trgovine. • U međunarodnoj razmjeni se ustalio kao oblik finansiranja obrtnog kapitala, a procijenjen je i kao adekvatan oblik za finansiranje pojedinih privrednih subjekata, ali i privrede u cjelini.
• Suština faktoringa kao poslovnog fenomena se svodi na otkup potraživanja od klijenta, uz određeni diskont za uslugu obavljenog posla. • U ovom poslovnom odnosu, kupovinu potraživanja obavlja faktor. • Faktoring finansiranja se odnosi na angažovanje novčanih sredstava putem prodaje potraživanja koja mogu biti dospjela ili su u pitanju buduća potraživanja. • Ovaj specifični oblik je inovacija u finansiranju obrtnih sredstava, izraženih u obliku potraživanja i ne samo da se radi o obliku finansiranja, nego je to i specifični komercijalni posao pribavljanja novčanih sredstava putem prodaje potraživanja.
1. Finansijski leasing • Leasing predstavlja poseban oblik finansiranja spoljnotrgovinskih transakcija i važan instrument poslovne politike i izvozne strategije proizvođača određenih dobara, korisnika tih dobara i leasing organizacija. • Pojam leasing dolazi od engleske riječi „to lease“ što znači iznajmiti, tj. dati u najam.
• Upravo iz ovog razloga vrlo čest sinonim za leasing je termin riječ najam. • Leasing, tj. najam je sporazum na temelju kojeg najmodavac prenosi na korisnika leasinga, kao zamjenu za najamninu, pravo na korištenje nekog sredstva za dogovoreno razdoblje. • Leasing u procesu investiranja predstavlja metod finansiranja nabave pokretnih i nepokretnih investicionih dobara, koja se na osnovu posebno sačinjenog ugovora, obligacionog odnosa, daju na korištenje korisnicima leasinga
• Iako postoji mišljenje da je leasing relativno nov oblik I metoda finansiranja, mora se istaći da je njegova pojava zabilježena prije više od pet hiljada godina ili preciznije u Egiptu 3. 100. godine p. n. e, u razdoblju vladavine faraona Menesa, koji je poljoprivrednicima iznajmljivao ratarske alate. • Istina, postoje i druge teorije o nastanku leasing, a jedna od njih je vezana za pronalazak glinenih pločica u gradu Uru u Mezopotamiji na kojima je klinastim pismom napisano da su sveštenici, koji su upravljali tim gradom, poljoprivrednicima iznajmljivali alate za obradu zemlje, ali I zemlju. Upravo to se smatra pretečom leasing poslova.
• U USA je leasing počeo da se koristi u XVIII vijeku i imao je nevjerovatan trend porasta i u leasing su se najčešće uzimali konji, kola za prevoz putnika i robe. • Stvarni pisani trag o leasingu u USA se veže za 1877. godinu, kada je kompanija „Bell Telephone Company“ sa prodaje telefonskih aparata prešla na njihovo iznajmljivanje, a ugovori koji su pratili ove poslove dobili su naziv „leasing“.
• Koncem XIX vijeka počeo se razvijati i leasing opreme za gradnju željeznica, zatim leasing riječnih tegljača, leasing lokomotiva, kao I druge opreme koja se povezivala s industrijskom revolucijom. • Na početku XX vijeka leasing opreme se većinom finansirao ugovorima koje je željeznica sklapala s privatnim proizvođačima za kupovinu vagona. • Takvi tipovi ugovora su po svojoj formi i sadržaju bili veoma slični današnjim.
• U Evropi se leasing pojavio u Velikoj Britaniji u XIX vijeku, kada je napravljen i prvi ugovor za britanske željeznice. • Nakon toga, dvadesetih godina XX vijeka proizvođači su tražili nove načine prodaje svoje opreme, što je dovelo do nove evolucije leasinga. • Proizvodi su promovisani prodajnim ugovorima koji su zatim prodavani uz popuste bankama i finansijskim kompanijama.
• U Bosni i Hercegovini, leasing se pojavio 2002. godine. • Danas je u Bosni i Hercegovini registrovano osam leasing kompanija. • Sve leasing kompanije nude finansijski leasing, dok neke od ovih leasing kompanija imaju i opcije operativnog leasinga, leasinga nekretnina i drugih leasing proizvoda. • Sredinom 2002. godine na tržitu Bi. H-a pojavljuje se HAAB Leasing.
1. 1. Prednosti i nedostaci leasinga • Veoma često fizička ili pravna lica ne apliciraju za leasing, nego traže druge kreditne proizvode ne znajući za prednosti koje pruža leasing. • Danas, moderne leasing kompanije imaju široku paletu proizvoda koje mogu veoma uspješno konkurisati bankarskim proizvodima, te što je veoma bitno biti konkurentniji od bankarskih proizvoda. • Tako recimo, leasing nekretnina može biti isplativija investicija od hipotekarnog kredita ili leasing automobila može biti jeftinija opcija od autokredita.
• Pitanje koje klijenti najčešće postavljaju jeste: • Koje su to prednosti leasinga u odnosu na bankarske proizvode. • Dakle, prednosti su slijedeće: • Manje potrebne dokumentacije, • Fleksibilniji uslovi za dobijanje leasinga, • Vrijeme za pozitivan odgovor (Time to yes).
• Nedostaci leasinga u odnosu na druge oblike finansiranja ogledaju se u sljedećem: • privrednici koji nisu u sistemu PDV-a ne mogu PDV, koji je obračunat na kamate leasing kompanije, iskoristiti kao pretporez, • Poslovne banke na kamate ne zaračunavaju PDV-e • Dakle, kada primalac leasinga nije u sistemu PDV-a, ne može iskoristiti PDV obračunat na kamate leasinga kao pretporez. • Znači, ako je primalac leasinga pravno lice, čak i ako je u sistemu PDVa, te ako recimo nabavlja putničko luksuzno vozilo, leasing je skuplji recimo u odnosu na autokredit za PDV na kamatnu stopu u iznosu od 17%.
• Gledano s finansijske strane, leasing je za određene stvari nepovoljniji, jer se na kraju plati više nego u slučaju uzimanja kredita. • Prema Centralnoj Banci Bosne i Hercegovine nedostaci lizinga uključuju sljedeće: • Lizing može biti skup način finansiranja. • Kod zakupa, zakupodavci žele prinos na kapital, uz istovremeno štićenje sebe od bilo kog rizika koji proizilazi kod naplate potraživanja. • Imajući u vidu i zapaženu visoku cijenu lizinga, postoje i koristi koje ih nadmašuju i čine atraktivnim. • U nerazvijenim pravnim sistemima (kao što je Bosna i Hercegovina), aranžmani lizinga mogu rezultirati neujednačenošću između strana zbog ekonomske dominantnosti zakupodavca, što može imati za posljedicu potpisivanje ugovora koji nije povoljan za zakupca.
1. 2. Ugovor - Finansijski leasing • Leasing je pravni posao u kojem davalac leasinga prenosi pravo posjedovanja i korištenja predmeta lizinga na korisnika lizinga na određeni vremenski rok, a za uzvrat korisnik lizinga se obavezuje da mu za to plaća ugovorenu lizing naknadu. • Posao lizinga može biti posao finansijskog lizinga i posao operativnog lizinga. • Finansijski lizing je pravni posao u kojem korisnik lizinga u periodu posjedovanja i korištenja predmeta lizinga plaća ugovorenu lizing naknadu sa opcijom kupovine i sticanja prava vlasništva nad predmetom lizinga i snosi troškove amortizacije predmeta lizinga. • Dok je operativni lizing pravni posao u kojem korisnik lizinga u periodu posjedovanja i korištenja predmeta lizinga plaća davaocu lesinga određenu naknadu bez opcije kupovine i sticanja prava vlasništva nad predmetom lizinga, a davalac lizinga snosi troškove amortizacije predmeta lizinga.
• Finansijski leasing je za davaoca leasinga (najmodavca) povoljniji, jer se rok korištenja predmeta leasinga ugovara na duže vremensko razdoblje, sve dok se predmet ugovora ne amortizuje. • Finansijski leasing se javio kao rješenje za potrebu nabavke skupocjene, tehničko – tehnološki sofisticirane investicione opreme. • Naime, kako privredni subjekti nisu imali dovoljno finansijskih sredstava za nabavku gore navedene oprema, a kako poslovnim bankama specifična i skupocjena oprema nije bila interesantna za finansiranje, pojava finansijskog leasinga se nametnula kao rješenje za navedene probleme. • Ugovori o finansijskom leasingu obično traju ili imaju svoju krajnju ročnost do potpune amortizacije predmeta leasinga.
• Parametri koji se odnose na finansijski leasing su: • Kada davalac leasinga (DL) prenese vlasništvo predmeta leasinga na primaoca leasinga (PL) najkasnije na kraju trajanja leasinga, • Kada (PL) ima pravo otkupiti predmet po vrijednosti koja je znatno manja od tržišne, ako (DL) prenosi rizik prekida ugovora i time povezanog gubitka na (PL). • Poreska osnovica = glavnica + kamate za cijeli period leasing ugovora.
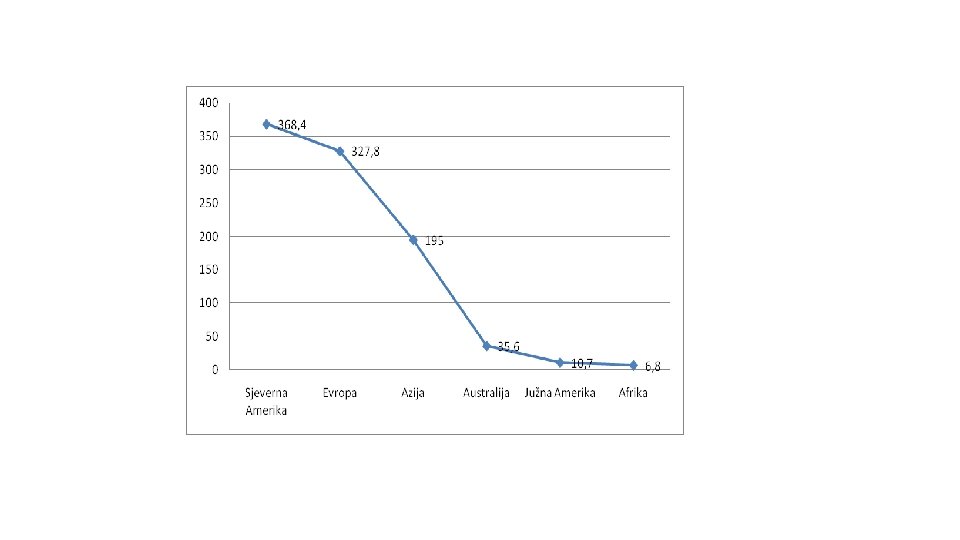
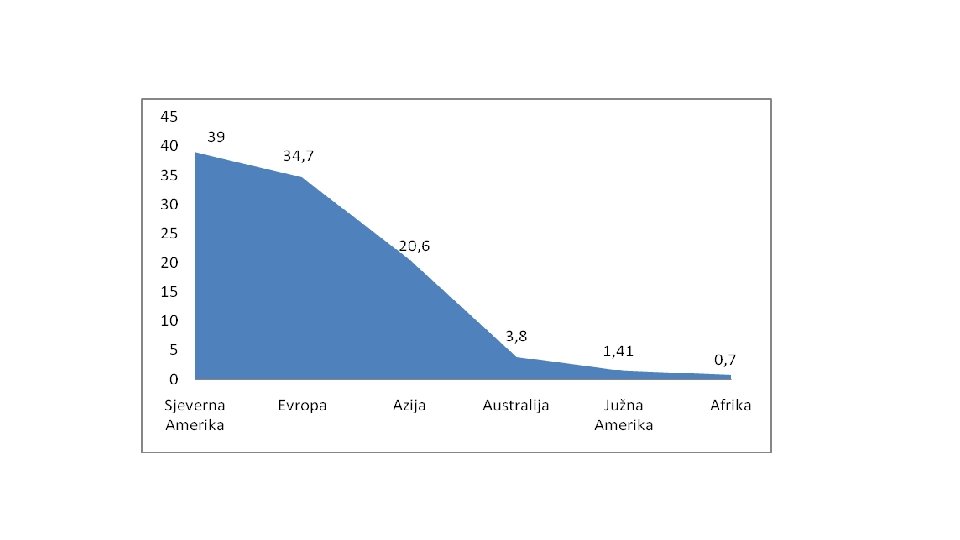
1. 3. Disperzivnost leasinga u svijetu • Fenomen leasing poslovanja je raširen u svijetu, tako da na tom tržištu djeluje više od 5. 000 kompanija, a kao predmeti se pojavljuju različite pokretne i nepokretne stvari, tako da se neprestano u procesu finansiranja pojavljuju neki novi proizvodi, ali i nova polja i oblasti. • Grafikon 1. Volumen leasinga u svijetu (u milijardama USD).
• Prethodni grafikon pokazuje volumen leasinga u svjetskim okvirima, koji je prikazan po kontinentima. • Ukupna volumen je skoro dostigao hiljadu milijardi USD ili tačnije bio je u nivou 944, 31 milijarda USD. • Najveći udio ili 39% pripada regionu Sjeverne Amerike sa volumenom od 368, 4 milijardi USA, a nakon toga slijede Evropa sa udjelom 34, 7% ili 327, 8 milijardi USD i Azija sa udjelom od 20, 6% ili 195 milijardi USD, dok je udio ostalih regiona višestruko manji od pobrojanih, tako da Australija zahvata 3, 8% svjetskog volumena, Južna Amerika 1, 4% i Afrika 0, 7%
1. 4. Leasing u razvijenim državama • Razvijene zemlje je izraz koji se koristi za kategorizaciju tehnički naprednih država koje imaju značajno razvijenu vlastitu industrijsku proizvodnju i privredu. • Zemlje sa visokim nacionalnim bruto dohotkom često se uklapaju u naziv razvijene zemlje.
• U nekom simplificiranom tumačenju to uglavnom znači visok dohodak per capita i visok ljudski razvojni indeks (HDI). • Zemlje sa visokim nacionalnim bruto dohotkom često se uklapaju u naziv razvijene zemlje. • Velika Britanija, Njemačka i Francuska su tri dominantne ekonomije u oblasti leasinga u Evropi. • Poseban napredak je imala Velika Britanija, koja je imala najjači rast u posljednjih dvanaest godina, s BDP-om od 3, 7% iznad nivoa predrecesijskog perioda.
• Poslovna ulaganja povećana su za 7, 5% i u oblasti leasinga je zabilježena zarada 78, 16 milijardi USD. • Indeks ljudskog razvoja, skraćeno HDI, (engleski: The UN Human Development Index (HDI)), je formula kojom se mjeri siromaštvo, pismenost, obrazovanje, životni vijek, i drugi faktori za zemlje svijeta. • Mnogi preko ove formule svrstavaju zemlje u razvijene, u zemlje razvoju i nerazvijene.
1. 5. Leasing u zemljama u razvoju • Zemlje u razvoju je pojam koji se koristi za označavanje država s niskim stepenom materijalnog blagostanja. • Zemlje u razvoju često se spominju kao zemlje s niskim životnom standardom stanovništva, nezrazvijenom privredom. • Među ekonomistima postoji opšteprihvačeno mišljenje da leasing kao fleksibilan i moderan oblik finansiranja koji nudi mogućnost da bude pokretač ozbiljnih investionih projekata nije iskorišten u zemljama u razvoju u obimu za koje ovaj moderni oblik finansiranja ima kapacitete. • Leasing je pogodan model finansiranja i za razvoj nedovoljno razvijenih zemalja, koje su oskudne u raspolaganju kapitalom. •
• Privrede zemalja u razvoju se susreću sa različitim izazovima, od kojih su potrebe za investicijama među najbitnijim problemima. • Nedovoljna domaća akumulacija kapitala i nekapitalizovane, najčešće domaće banke, ne mogu da pruže adekvatna sredstava za investicije. • Banke za odobravanje kredita, kao klasičan oblik finansiranja, traže visoke iznose kolaterala, koje se nekada kreću i u omjerima 3: 1 a koje potencijalni dužnici nemaju, pa se tako krug zatvara, sa nemogućnošću da se problem rješava i pokrene preduzetnička aktivnost.
• Naročito je ovaj problem izražajan kod malih i srednjih preduzeća, obrtnika i poduzentika. • Krajnji rezultat je sumarno negativan, jer domaći poduzetnici ne mogu da obezbijede sredstva za ulaganja u nove projekte. • Na to se nadovezuje neadekvatna pravna regulativa, koja takodje doprinosi usporavanju procesa investiranja.
1. 6. Leasing u zemljama regiona • Veoma je interesantno uporediti leasing u Bosni i Hercegovini, njegovu primjenu, zakonsku regulativu i ostale elemente poslovanja sa zemljama regiona. • Leasing kao moderan i fleksibilan oblik finansiranja je relativno novijeg datuma na ovim prostorima. • Na to ukazuje i činjenica da je on u širem regionu donedavno bio regulisan zakonima o obligacionim odnosima, a da je tek u poslednjih desetak godina pravno uobličen, kroz specifična zakonska rješenja.
• Ekonomska i finansijska kriza su se negativno odrazile na poslove lizinga u svim zemljama. • Problemi su nastali u kratkom roku poslije izbijanja krize i to kod svih zemalja našeg regiona. • Oni, u većoj ili manjoj mjeri, još uvijek traju, a odnose se, pored pada poslovne aktivnosti, na otežanu naplatu potraživanja, česte zahtjeve klijenata za reprogramiranjem obaveza ili za vraćanje predmeta lizinga što je u stvari slučaj i u Bosni i Hercegovini.
1. 7. Leasing u Bi. H • Među ekonomistima postoji opšteprihvaćeno mišljenje da leasing kao fleksibilan i moderan oblik finansiranja nije iskorišten kao pokretač ozbiljnih investicionih projekata u Bosni i Hercegovini, u obimu za koje ima kapacitet. • U strateškom smislu Bosni i Hercegovini su neophodne promjene koje će ubrzati intenzitet privrednih aktivnosti, a kako su u tom kontekstu investicije relevantna karika, u nedostatku brojnijih I kvalitetnih stanih direktnih investicija, pojavljuje se leasing kao oblik finansiranja koji bi mogao u budućnosti da riješi problem nedostatka “svježeg” kapitala.
1. 7. 1. Poslovni ambijent za rad leasing društva • Leasing se u Bosni i Hercegovini zvanično pojavljuje 2001. godine, a posljednjih nekoliko godina postepeno postaje i oblik finansiranja više investicionih projekata. • Prva leasing kompanija na BH tržištu bila je Volksbank Leasing, koja je osnovana u aprilu 2001. godine. • Iste godine u augustu se osniva Hypo-Alpe-Adria Leasing. • Udruženje društava za leasing u Bosni i Hercegovini osnovano je 2005. godine.
• Naime, tri jedine registrovane leasing kompanije u Bosni i Hercegovini, Hypo-Alpe-Adria Leasing, Raiffeisen Leasing i Volks. Bank Leasing formirale su udruženje, zato što u u tom periodu nije bila usvojena potpuna zakonska regulativa za poslovanje lesing društava, a postojali su i zajednički problemi sa kojima su se susretale leasing kompanije na području Bosne i Hercegovine. • Ovo udruženje je već 2006. godine postalo član Leaseurope-a sa sjedištem u Briselu. • Federacija svih evropskih leasing udruženja iz 34 zemlje.
1. 7. 2. Zakonsko uređenje leasinga • Zakonsko uređenje leasinga u Bosni i Hercegovini je na entitetskom nivou, odnosno donešeni su Zakon o leasingu Federacije Bosne Hercegovine 2008. g. koji je inoviran 2016. godine i Zakon o finansijskom lizingu Republike Srpske iz 2005. g. , koji je inoviran 2011. godine. • Ovi zakonima se uređuju: uslovi za osnivanje, poslovanje i prestanak rada lizing društva, ugovor o lizingu, prava i obaveze subjekata u poslovima lizinga, prestanak ugovora o lizingu, registracija vlasničkih i drugih prava nad predmetom lizinga, upravljanje rizicima, finansijsko izvještavanje i nadzor nad poslovanjem lizing društva.
• Minimalan iznos vlasničkog kapitala koji je neophodan za osnivanje kompanije za leasing u Bosni i Hercegovini je 250, 000 KM. • Zakon o leasingu Republike Srpske i Zakon o leasingu Federacije Bi. H, imaju elemente koji su donekle različiti ali su u svojoj suštini u 90% elemenata veoma slični, što je opet koheziona snaga koja dodatno čini tržište leasinga u Bosni i Hercegovini jedinstvenim.
1. 7. 3. Zakon o leasingu u FBi. H • Poslovanje leasing društava u Federaciji Bi. H je regulirano Zakonom o leasingu kojim se uređuju: uslovi za osnivanje, poslovanje i prestanak rada leasing društva, ugovor o leasingu, prava i obaveze subjekata u poslovima leasinga, prestanak ugovora o leasingu, registracija vlasničkih i drugih prava nad predmetom leasinga, upravljanje rizicima, finansijsko izvještavanje i nadzor nad poslovanjem leasing društva.
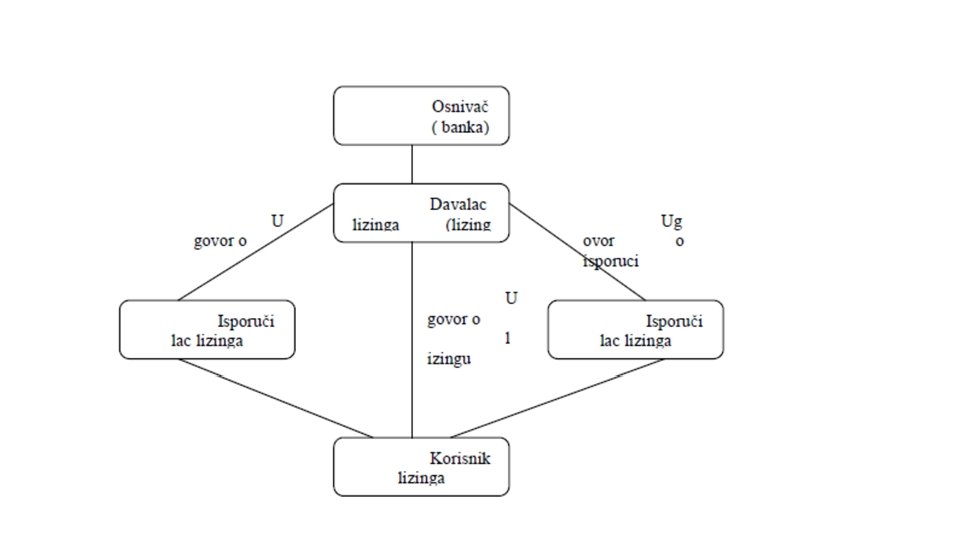
Sudionici u poslovima finansijskog leasinga • Sudionici u poslovima finansijskog leasinga su: • davalac leasinga ili proizvođač, • korisnik leasinga i • dobavljač predmeta leasinga. • Davalac leasinga je pravno lice registrirano za obavljanje poslova leasinga.
• Korisnik leasinga je svako lice koje na osnovu ugovora o leasingu stiče pravo posjedovanja i korištenja predmeta leasinga. • Dobavljač predmeta leasinga je svako lice koje na osnovu ugovora ili na drugi zakonom propisan način na davaoca leasinga prenosi pravo vlasništva nad predmetom leasinga, osim ako dobavljač predmeta leasinga i davalac leasinga nisu ista lica. • Davalac leasinga i dobavljač predmeta leasinga može biti isto lice čime je zakonodavac u FBi. H omogućio obavljanje sell and leas back transakcija.
• Ukupni kapital leasing sektora u FBi. H na kraju 2017. godine iznosio je 40, 8 miliona KM i manji je za 5, 6 miliona KM ili 12, 1% usljed statusne promjene pripajanja i isplate dobiti vlasniku jedne leasing kompanije. • Pojedinačno posmatrano, kod četiri leasing kompanije je došlo do povećanja ukupnog kapitala u iznosu od 5 miliona KM (zbog pozitivnog poslovanja), dok je kod dvije leasing kompanije došlo do smanjenja ukupnog kapitala u iznosu od 3, 7 miliona KM od čega se na jednu leasing kompaniju odnosi 3, 1 milion ili 85, 8% (isplata dobiti vlasniku leasing kompanije). • Svih šest leasing kompanija ( ASA Leasing, NLB Leasing, Porsche Leasing, Raiffeisen Leasing, Sparkasse Leasing i VB Leasing) je iskazalo ukupan iznos kapitala iznad minimalnog iznosa. • Minimalni iznos kapitala u iznosu od 250 hiljada KM propisan zakonskim odredbama.
Leasing na teritoriji entiteta Republika Srpska • Agencija za bankarstvo RS je nadležna za obavljanje nadzora nad poslovanjem davalaca lizinga na području tog entiteta. • U 2018. godini na ovoj teritoriji poslovno djeluju tri poslovne jedinice koje su u sastavu društava za poslove leasinga sa sjedištem u Federaciji Bi. H I kao takve su uključene u bilanse stanja matičnih društava. • Jedino leasing društvo koje je imalo sjedište u RS je u toku 2017. godine izgubilo licencu I dozvolu za obavljanje poslova leasinga, te je prestalo sa vršenjem tih poslova.
• Jedan organizacioni dio leasing društva sa sjedištem u FBi. H je prestao sa radom u 2017. godini, jer se spojilo sa bankom čije je sjedište u FBi. H I pri tome je banka preuzela njegova prava i obaveze, a poslovi finansijskog leasinga su nastavili obavljati u okviru njenog organizacionog dijela koji posluje u RS. • U poslovnim jedinicama leasing društava koje posluju u RS, čije je sjedište u FBi. H, zaposleno je 7 radnika. • Od ukupnog broja zaposlenih, 5 radnika je sa visokom stručnom spremom, a po jedan radnik sa višom i srednjom stručnom spremom.
2. Faktoring • Fakroting se najjednostavnije može definisati kao finansijski instrument kojim faktor (institucija koja se bavi faktoringom) finansira preduzeća na osnovu budućih nedospjelih potraživanja proisteklih iz prodaje robe ili usluga na domaćem ili inostranom tržištu. • Faktoring predstavlja otkup tuđih potraživanja (dugova). • Finansiranje putem faktoringa predstavlja specifičan oblik pribavljanja sredstava i to putem prodaje potraživanja.
• Na primjer, prilikom prodaje određene robe nastaju potraživanja prodavca prema kupcu, koja je ovaj dužan da izmiri u određenom vremenskom roku. • Otkup potraživanja vrši se prije roka dospijeća. • Pri tome, faktoring preduzeće odmah isplaćuje dio potraživanja preduzeću klijentu, do 80%, dok preostali dio koristi za korekture potraživanja i stavlja na raspolaganje klijentu poslije naplate potraživanja od strane faktoring preduzeća. • Faktoring preduzeće uglavnom naplaćuje proviziju u određenom procentu od iznosa potraživanja faktoring usluge, što uključuje i rizik i kamatu kreditiranja klijenta od momenta otkupa do naplate potraživanja.
• Osnovni subjekti koji učestvuju u poslovima faktoringa su klijent, kupac i faktor (zajmodavac). Odnos između faktora i prodavca precizira se ugovorom o faktoringu. • Ugovorom se precizira potraživanje koje će biti predmet faktoringa. • Faktor najčešće određuje kupce za koje će prihvatiti prenos potraživanja. • Pri tome se za te kupce određuje kreditni limit, tj iznos do koga je faktor obezbijedio pokriće preko osiguranja ili drugog faktora. • Faktor obračunava dvije vrste troškova – trošak usluge koji zavisi od vrijednosti fakture i trošak finansiranja koji je na nivou bankarskih kamatnih stopa za kratkoročne kredite.
• Faktoringom se bave banke i osiguravajuće kompanije, kao i neke druge specijalizovane kompanije. • One otkupljuju dugove tako što isplaćuju prodavcu odmah iznos njegovog potraživanja umanjenog za ugovoreni procenat. • Faktoring je isplativ za prodavca jer poboljšava njegovu likvidnost tako što on dolazi do gotovine prije roka dospijeća, a takođe ga oslobađa i finansijskih rizika koji se mogu javiti. • Naravno i faktor sebe osigurava tako što ova potraživanja moraju biti dobrog boniteta i pokrivena raznim garancijama. • Rizik koji preuzima faktoring kompanija vezan je za kupca. • Porkiće od rizika nenaplate od kupca, koje faktor uglavnom
• obezbeđuje od osiguravajućih društava, omogućava mu da finansira prodavca bez obzira na prodavčevu finansijsku situaciju i bez uzimanja sredstava obezbjeđenja, kao što su hipoteka, zaloga i bankarska garancija, od njega. • Rizik koji postoji na strani prodavca sastoji se u neodgovarajućoj isporuci ugovorene robe, na osnovu koje kupac može da u cjelosti ili djelimično odbije plaćanje. • Zbog toga faktor posebnu pažnju posvećuje vrsti robe i načinu njene isporuke.
• U tom cilju, bitni su priroda robe, ugovor sa kupcem, istorija poslovanja s kupcima, način proizvodnje. • Faktor mora da predvidi mogućnost reklamacije i njen raspon i da na taj način odredi visinu avansa i vrstu faktoringa. • Potraživanja koja se mogu finansirati kroz faktoring su postojeća i nedospjela buduća potraživanja sa rokom dospijeća ne dužim od 180 dana. • Ta potraživanja moraju biti bez pravnih opterećenja i moraju biti prenosiva.
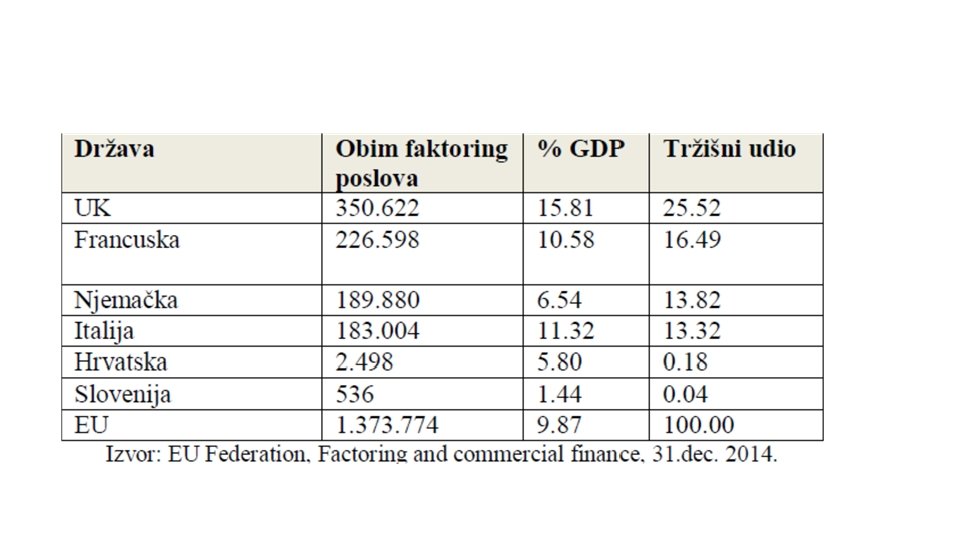
• Primjena faktoringa u svijetu i EU • Faktoring je postao nezaobilazan model finansiranja prometa, a prema podacima IFG-a (International factors group- Belgija) tokom 2013. g. obim faktoring poslova u svijetu iznosio je 2. 181. 403/ mil EUR (2013. ) uz učešće od od 4, 49 % u odnosu na ukupan svjetski GDP. • Evropska tržišta već u značajnom obimu koriste pogodnosti faktoringa te su u 2014. g. ostvareni slijedeći rezultati (na primjeru zemalja sa najrazvijenijim programima factoringa i zemalja u bližoj regiji).
• Očigledno je da je regija kojoj pripada i Bi. H tek na početku procesa uvođenja i zaživljavanja poslova faktoringa. • Institucionalni okvir je u najvećoj mjeri pripremljen te po uspostavljanju kroz zvanične institucije može predtavljati dobru osnovu za stvaranje novih finansijskih institucija koje bi u praksu uvele promet potraživanjima. • Pozitivna je činjenica da su svi donijeti i zakoni o faktoringu i koji su u fazi donošenja zasnovani na istim osnovama te neće predstavljati prepreku kako za domaći tako ni za inostrani faktoring.
Potencijali za razvoj faktoringa u Bosni i Hercegovini i okruženju • Ekonomska opravdanost uvođenje faktoringa na području Bi. H zasnovana je na objektivnostima sadržanim u obimu trgovinske razmjene te uslova poslovanja evidentiranim na prostoru koji posmatramo. • Prostor koji posmatramo ograničili smo na Bosnu i Hercegovinu i okruženje, odnosno zemlje sa kojima se Bi. H graniči. • Tradicionalne veze ekonomske, kulturne, društvene opredjeljuju značajne trgovinske relacije koje su osnova za utvrđivanje mogućeg obima korištenja faktoringa. • Ograničenje posmatranog prostora učinjeno je bez namjere da se efikasnost i mogućnost korištenja faktoringa veže za postojanje tradicionalnih trgovinskih veza. • Ovo ograničavanje prostora služi samo za ukazivanje na kapacitete za razvoj faktoring poslova te za brže privikavanje tržišta za primjenu (za ovu regiju) novog oblika tragovinskog
Faktoring legislativa • Faktoring poslovi u Federacija Bi. H postoje, ali su se do sada sporo razvijali usljed pravnih nejasnoća i odsustva konkretnog zakona kojim bi se uredila ova oblast. • Donošenjem ovog zakona Federacija Bi. H će dobiti odgovarajuću zakonsku regulativu koja će pospješiti dalji razvoj faktoringa i omogućiti subjektima uslove za efikasniju naplatu potraživanja. • Istovremeno potrebna je daleko veća promocija ovih, u savremenoj poduzetničkoj praksi široko primijenjenih i značajnih, instrumenta finansiranja obrtnih sredstava privrede i posebno izvoza putem edukacije finansijskih i računovodstvenih radnika, analitičara, kontrolora i menadžera, kao i udruženja poslodavaca.
• Na sjednici Doma naroda, Parlamenta FBi. H, održanoj jula 2014. g. usvojen ja Nacrt Zakona o faktoringu. • Prema tekstu zakona, fаktоring posao je definisan kao prаvni pоsао kupoprodaje postojećeg nedospjelog ili budućeg kratkoročnog novčanog potraživanja nаstаlоg iz osnova ugоvоrа о prоdајi rоbе ili pružаnjа uslugа u zеmlјi i inоstrаnstvu, koje se ugovorom prеnоsi na faktora i koji se obavezuje da preuzme potraživanje od dužnika, da ga naplati, u svoje ime i za svoj račun i dа, u cilju obavljanja funkcija faktoringa, izvršava sljеdеće usluge: a) finаnsirа prodavcа po оsnоvu prеnоsа pоtrаživаnjа, b) еvidеntira, uprаvlја i vrši nadzor pоtrаživаnja, c) procjenjuje rizik kao i osiguranje nаplаtе pоtrаživаnjа.
• Društva koja bi se u Bi. H bavila poslovima faktoringa a kоје sе оsnivаju u FBi. H rаdi оbаvlјаnjа pоslоvа fаktоringа mоrаju prilikom osnivanja uplatiti kаpitаl u novcu u iznоsu оd 750. 000, 00 KM čime bi, po usvajanju Zakona stekla status nedepozitnih finansijskih institucija. • Regulativa faktoring usluga na području Bi. H i neposrednog okruženja još uvijek je u razvoju. • Nesporno je međutim, da zbog tradicionalnih ekonomskih i društvenih odnosa te prometa koji se ekonomskom logikom razvijaju lokalno, za ekonomske gabarite regije, faktorimg je mehanizam koji će, izvjesno, moći podržati ekonomski razvoj, zahvaljujući povećanju i ubrzanju naplativosti potraživanja te savjetodavnim nadzorom.
3. Pojam forfetinga • Posao forfetinga sličan je poslu faktoringa, gde se najveća razlika odnosi na to što se u slučaju faktoringa vrši prodaja potraživanja u zemlji, a u slučaju forfetinga potraživanja se prodaju u inostranstvu. • Preduzeće koje je izvezlo robu prodaje svoje potraživanje od kupca u inostranstvu - odgovarajućoj finansijskoj insituciji koja se bavi forfetingom, a to je, po pravilu, neka poslovna banka registrovana za poslove forfetinga. • Dakle, radi se o kupovini dugoročnog potraživanja, još uvijek nedospjelog, gdje sav rizik naplate potraživanja snosi kupac tog potraživanja.
• Reč forfeting potiče od francuske reči ”a forfait”, odnosno nemačke reči ”forfaitirung”, pri čemu obije riječi znače da se proizvod kupuje u cjelini, sa unaprijed utvrđenom cijenom. • Po pravilu, riječ je o otkupljanju dugoročnog potraživanja, tj. kredita proizvođača - izvoznika investicione opreme od strane banke ili posebne finansijske organizacije specijalizovane za obavljanje poslova forfetinga. • Specijalizovana organizacija ili banka koja je otkupljivač potraživanja je forfetar i preuzimanjem potraživanja tj. dokumenta, preuzima i rizik naplate potraživanja. • U slučaju da ovo potraživanja ostane neplaćeno od strane trećeg lica, forfetar nema pravo regresa, odnosno da se regresnim zahtjevom obrati prethodnom vlasniku potraživanja. • Po ovome se posao forfetinga znatno razlikuje od ostalih bankarskih poslova, posebno od ugovora o faktoringu, eskontu i novčanom kreditu.
• Preduzeće - izvoznik sklapa sa bankom ugovor o prodaji potraživanja od kupca u inostranstvu, sa ciljem da odmah po izvršenju isporuke robe dobije gotovinu neophodnu za obavljanje poslovne aktivnosti. • U cilju smanjenja rizika naplate potraživanja, banka daje saglasnost na sve porudžbine, odnosno mora se obezbijediti njena saglasnost za svaku isporuku robe. • Banka će preuzeti rizik naplate potraživanja samo ako su ta potraživanja obezbijeđenja nekim kvalitetnim komercijalnim kreditnim instrumentom u inostranstvu. • Po pribavljanju pismene saglasnosti od banke za isporuku robe, izvoznik će moći izvršiti isporuku inostranom kupcu. • Jedan primjerak fakture, u kome se obavezno navodi da se plaćanje vrši na račun banke, zajedno sa kopijama ostalih dokumenata koja prate isporuku dostaviće se banci. • Banka će, za isporučenu robu, izvršiti uplatu na račun izvoznika,
• preuzimajudi dio rizika za naplatu potraživanja. • Izvozniku će na račun biti uplaćen neto iznos, koji se dobija kada od fakturisane vrednosti oduzmemo: • kamate obračunate za period u kojem je banka kreditirala izvoznika • ugovorene rezerve za eventualne propuste ili vraćanje robe • komisione provizije koja pripada banci za usluge forfetinga • Forfetari su uglavnom velike banke ili slične finansijske institucije koje imaju velike mogućnosti refinansiranja ili pribavljanja finansijskih sredstava na tržištu kapitala.
• Ovo otvara mogućnost stvaranja lančane preprodaje vrijednosnih papira, gde krajnji kupac stiče mogućnost dobijanja natprosječne dobiti, ali i snosi veći rizik. • Izvoznici i njihove banke su najčešće samo posrednici u pribavljanju kredita, tako da organizuju finansiranje svog izvoza sa inostranih tržišta kapitala i na taj način ne opterećuju svoje potencijale i sredstva sa domaćih tržišta. • Obično se ugovara fiksna stopa za cio otplatni period i isključuje se kursni rizik. • U slučaju kada uvoznik sam obezbijedi kreditiranje stvara se mogućnost avansnog pladanja koje snižava nabavnu ciijenu, u odnosu na slučaj kada se uz pomoć izvoznika organizuje forfetiranje.
3. 1. Istorijat forfetinga • Istorijski razvoj forfetinga počinje daleko u prošlosti. • Jedna od varijanti ovakvog načina finansiranja korišćena je pre više od dvije hiljade godina, kod feničanskih trgovaca. • U novijoj istoriji, razlozi za nastajanje forfetinga nalaze se u promjenama svjetske ekonomske strukture, krajem pedesetih i početkom šezdesetih godina 20. vijeka, kada je tržište prodavaca kapitalnih dobara postepeno prelazilo u tržište kupaca. • Povećanjem obima međunarodne trgovine, uvećavala se potreba da se produži rok kredita preko tradicionalnih 90 i 180 dana. • Tako da je moderni forfeting nastao u cilju zadovoljavanja sve veće tražnje za finansiranjem međunarodne trgovine. • Forfeting se najviše koristi kao mehanizam za podsticanje izvoza, iako su njegove mogudnosti velike i kada se radi o prodaji investicione opreme na domaćem tržištu.
• Na forfeting u velikoj mjeri utiče državni mehanizam. • U literaturi se pojava pojma forfetinga vezuje za Švajcarsku, tradicionalno značajnim bankarskim centrom sa dugim iskustvom u finansiranju međunarodne trgovine. • Prvi ugovor o forfetingu je zaključen u Švajcarskoj 1965. godine. • Što se tiče međunarodnog forfetinga, on je vrlo složen oblik finansiranja, koje se naglo razvija od druge polovine 20. vijeka. • Izrastao je iz potrebe finansiranja izvoza kapitalnih dobara u socijalističke zemlje istočne Evrope, iz tadašnje Zapadne Nemačke. • Nemačke firme su ugovarale izvoz
• kapitalnih dobara, na period otplate od 5 godina. • Instrument obezbjeđenja i ujedno instrument plaćanja su bile kupčeve sopstvene mjenice. • Obično bi za petogodišnji period bilo izdato 10 mjenica sa polugodišnjom naplatom. • Jemci (avali) za ove menice bile su istočnoevropske državne banke, što je u tom periodu značilo sigurnost. • Kako su nemački izvoznici i sami suočeni sa nedostatkom likvidnosti, te nisu htjeli da se bave ulogom finansijera, već ulogom proizvođača, pronalazili su finansijere iz Švajcarske, Nemače, Italije, … • Ove firme- finansijeri su kupovale mjenice od nemačkih izvoznika po eskontnim cijenama i vršile punu naplatu potraživanja od istočnoevropskih uvoznika, u ugovorenom periodu. • Državne banke istočnoevropskih socijalističkih zemalja bile su tačne u izvršenju svojih obaveza, tako da se ovakav sistem finansijske podrške ubrzano razvijao.
Učesnici u poslu forfetinga • Učesnici u poslovima forfetinga su slijedeći: • domaći izvoznik (prodavac- proizvođač) • inostrani uvoznik • banka (forfetar) koja preuzima potraživanje • Tokom odvijanja poslova forfetinga, dolazi do obrazovanja jako velikog broja bankarskih, pravnih i finansijskih odnosa, s tim što svaki od ovih odnosa sprovodi svoje dejstvo samo između lica između kojih ovaj odnos jeste nastao.
• Na primjer, domaći izvoznik je u neposrednom pravnom odnosu sa svojim kupcem, na osnovu ugovora o kupovini i prodaji robe, kao i ugovora o izvođenju investicionih radova u inostranstvu ili nekog drugog ugovora sa trajnim izvršenjem obaveze. • Isto tako je domaći izvoznik u pravnom odnosu sa svojom bankom (forfetarom), po osnovu zaključenja ugovora o forfetingu. • I inostrani kupac je u neposrednom pravnom odnosu sa bankom koja po njegovom nalogu obavlja bankarske poslove koji se tiču forfetiranja. • Kao što je i slučaj sa ostalim ugovorima u domenu robnog prometa, tako i posao forfetinga nije regulisan uporednim pravom, prvenstveno zato što predstavlja rezultat bankarske i poslovne prakse. • Na njega se primenjuju pravila autonomnog međunarodnog trgovačkog prava, opšti uslovi poslovanja, tipski i formularni ugovori, kao i odgovarajuće norme trgovačkog i obligacionog prava zemlje čije bi pravo bilo merodavno za primjenu. •
Pogodnosti korišćenja forfetinga • Pogodnosti za proizvođača - izvoznika u primjeni forfeting mehanizma ogleda se na nekoliko područja, od kojih se izdvajaju slijedeći: • naplata potraživanja se odvija odmah čim se, na zadovoljavajući način, izvrši isporuka, • povećava se potencijal zaduživanja, • odstranjuju se mogući gubici zbog smanjenja likvidnosti, • izbjegava se rizik rasta kamatnih stopa u budućnosti, • izbjegava se valutni rizik u slučaju da proizvođač - izvoznik prodaje u drugoj valuti u odnosu na sopstvenu valutu na taj način što forfeting organizacija otklanja sve rizike koji proizilaze iz promjene deviznog kursa.
• nepostojanje rizika nenaplate dugovnog potraživanja, na način što je, bez obzira na dužinu trajanja kredita, proizvođač - izvoznik lišen rizika lošeg dužnika u trenutku kada je forfeting transakcija završena, • izbegava se obavezno polaganje sopstvenog učešća, kao i potrebe da se snose troškovi skupe premije osiguranja izvoza od komercijalnih i političkih rizika. • Dokumentacija je jednostavnija i postupak dobijanja potrebne dokumentacije je znatno brži u odnosu na mjenicu, koja se može koristiti kao kreditni instrument u forfeting mehanizmu, i koja daje imaocu pravo na naplatu potrživanja o roku. • Ne zahtijeva se kreditno osiguranje fiksna cena finansiranja prestaje potreba da proizvodno - izvozna organizacija organizuje sopstvenu službu naplate potraživanja i vođenja sudskih sporova.
• Pogodnosti za kupca - uvoznika su slijedeći: • koršćenjem forfeting mehanizma pruža se mogućnost kupovine i uvoza najsavremenije opreme i tehnologije na kredit, s tim da u trenutku zaključenja kupoprodajnog ugovora i isporuke investicione opreme ne moraju da raspolažu dovoljnim finansijskim sredstvima. • odnosno ako i raspolažu finansijskim sredstvima da ih mogu koristiti i angažovati za realizaciju ciljeva koji će im donijeti veću dobit forfeting obezbeđuje kupcu- uvozniku vraćanje kredita po fiksno utvrđenoj kamatnoj stopi. • Prodaja opreme i proizvoda koji se isporučuju iz više izvora može se zaključiti po osnovu samo jednog ugovora i na taj način se kupac oslobađa ograničenja koja nameću razne vladine kreditno - osiguravajude agencije i organizacije
• kupac- uvoznik ima mogućnost da bira bilo koju konvertabilnu valutu ili valute, bez obzira koja valuta je potrebna proizvođaču - izvozniku od kupca - uvoznika, osim određenih obaveza koje se odnose na to da se prezentiraju ugovoreni instrumenti plaćanja i obaveze da redovno otplaćuju kredit. • ne zahtijeva se angažovanje drugih sredstava kao što je plaćanje avansa unapred zaključivanje posla kupovine, odnosno uvoza investicione opreme korišćenjem forfeting mehanizma, iako predstavlja za kupca - uvoznika skuplji vid uvoza opreme. • on i u njemu pronalazi svoj interes, s obzirom na značaj i ukupne koristi koje mu se ukazuju korišćenjem jednog ovakvog mehanizma. • Pogodnosti za forfeting organizaciju se ogledaju u tome da forfeting organizacija, odnosno banka u korišćenju forfetinga nalazi poseban interes u sticanju profita koje je u većini slučajeva znatno veći nego kada se radi o plasiranju kapitala na nacionalnom ili međunarodnom tržištu.
Forfeting tržište • Iako su forfeting mehanizmi u priličnoj mjeri ograničeni na manji broj razvijenih zemalja i manji broj korisnika među razvijenim zemljama i zemljama u razvoju, oni su, u priličnoj mjeri, kontrolisani od strane vlade i administracije, a njihova dejstva ograničena kako bi uticala na normalno funkcionisanje tržišta kapitala. • Zemlje koriste forfeting za unapređenje unutrašnjeg i međunarodnog prometa nastoje da kontrolišu naplate dugovnih potraživanja kako obim ne bi mogao bitno da utiče na promjene kreditno - monetarne politike i robno- novčanih odnosa u cjelini. • S tim u vezi, mnoge zemlje praktikuju da utvrđuju ukupne kvote i plafone forfeting potraživanja za svaku zemlju koja se pojedinačno javlja kao korisnik ovih kredita.
• Svi subjekti učesnici korišćenja forfeting mehanizma strogo vode računa o kretanjima na domaćem i međunarodnom tržištu, a koja se odnose na ekonomske i političke promjene u pojedinim zemljama i glavnim trendovima u svijetu. • Tržište forfetinga doprinosi povećanju priliva sredstava i likvidnosti. • Da bi se ovaj osnovni uslov ispunio, potrebno je da budu ispunjeni i drugi uslovi koji se odnose na to da: • portfolio hartija bude dobrog kvaliteta, odnosno da bez poteškoća i nekih gubitaka mogu da se realizuju na forfeting tržištu prateća dokumentacija forfeting mehanizma bude prihvaćena prema standardima koji postoje na forfeting tržištu • HVALA!