
Pozajmljeni kapital preduzea Bilans stanja AKTIVA PASIVA Neuplaeni
Pozajmljeni kapital preduzeća
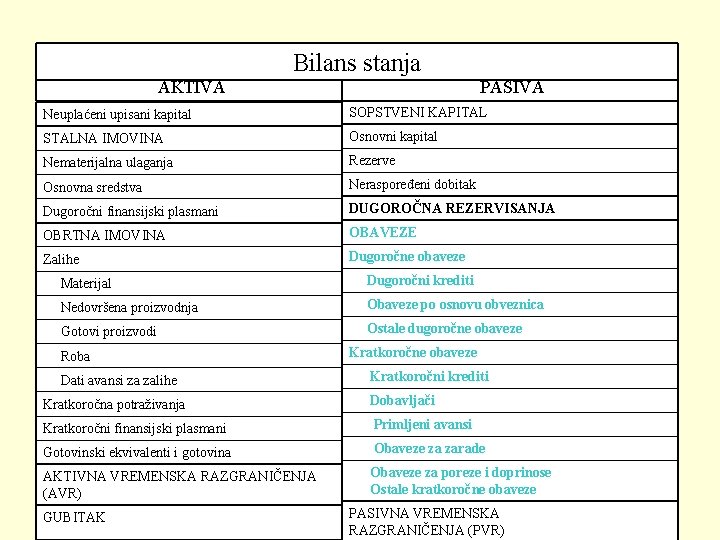
Bilans stanja AKTIVA PASIVA Neuplaćeni upisani kapital SOPSTVENI KAPITAL STALNA IMOVINA Osnovni kapital Nematerijalna ulaganja Rezerve Osnovna sredstva Neraspoređeni dobitak Dugoročni finansijski plasmani DUGOROČNA REZERVISANJA OBRTNA IMOVINA OBAVEZE Zalihe Dugoročne obaveze Materijal Dugoročni krediti Nedovršena proizvodnja Obaveze po osnovu obveznica Gotovi proizvodi Ostale dugoročne obaveze Roba Dati avansi za zalihe Kratkoročne obaveze Kratkoročni krediti Kratkoročna potraživanja Dobavljači Kratkoročni finansijski plasmani Primljeni avansi Gotovinski ekvivalenti i gotovina Obaveze za zarade AKTIVNA VREMENSKA RAZGRANIČENJA (AVR) Obaveze za poreze i doprinose Ostale kratkoročne obaveze GUBITAK PASIVNA VREMENSKA RAZGRANIČENJA (PVR)
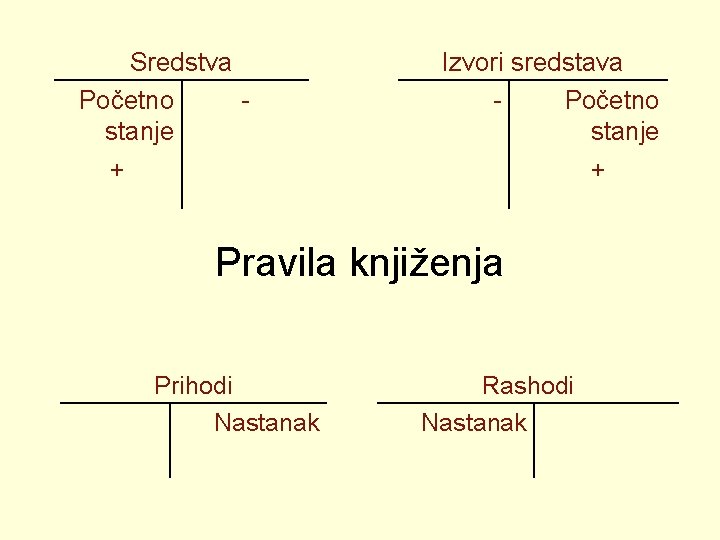
Sredstva Početno stanje + Izvori sredstava Početno stanje + Pravila knjiženja Prihodi Nastanak Rashodi Nastanak
Podela obaveza prema roku dospeća: Økratkoročni Ødugoročni
Kratkoročne obaveze Rok dospeća do godinu dana. Koriste se uobičajeno za finansiranje obrtnih sredstava: Øzaliha Øpovremenih nestašica gotovine itd.
Kratkoročni krediti Primer 1. 1. Banka je odobrila kratkoročni kredit za nabavku osnovnog sredstva u iznosu od 40. 000 dinara sa rokom vraćanja od 4 meseca sa kamatnom stopom od 10% mesecno. Dobavljači su isporučili osnovno sredstvo i banka je isplatila iznos dobavljačima.
Napraviti plan otplate kredita.
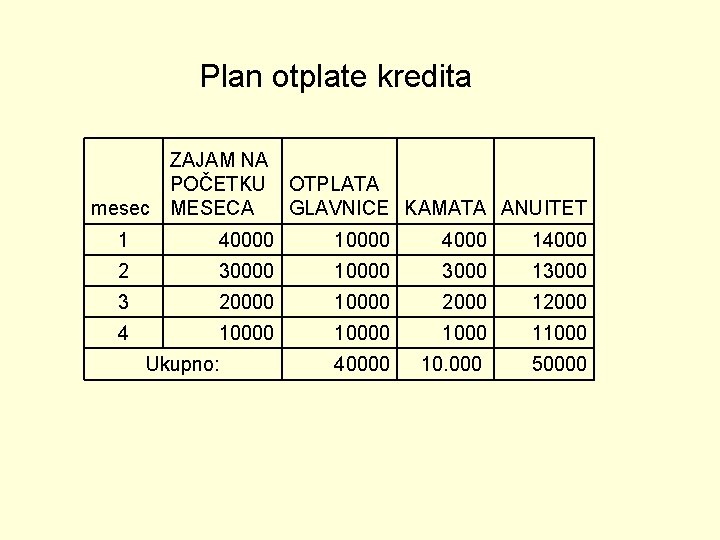
Plan otplate kredita ZAJAM NA POČETKU OTPLATA mesec MESECA GLAVNICE KAMATA ANUITET 1 40000 10000 4000 14000 2 30000 10000 3000 13000 3 20000 10000 2000 12000 4 10000 1000 11000 40000 10. 000 50000 Ukupno:
2. Na kraju prvog meseca plaćen je prvi anuitet (rata+kamata)
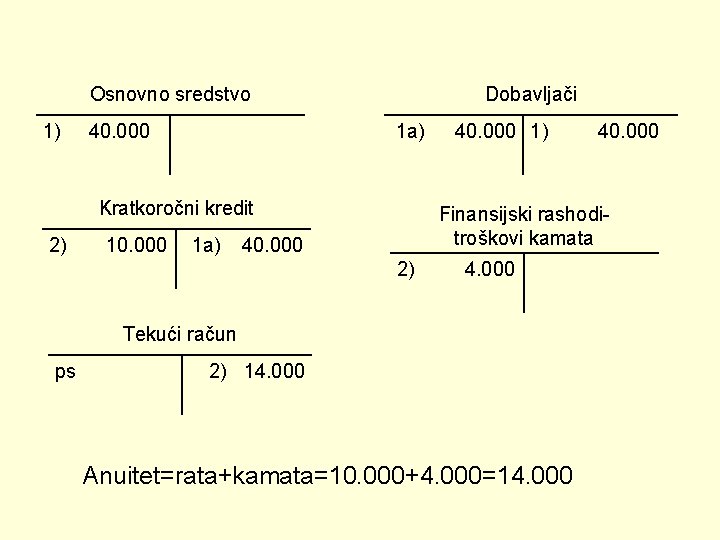
Osnovno sredstvo 1) 40. 000 1 a) 40. 000 1) 40. 000 Kratkoročni kredit 2) 10. 000 Dobavljači 1 a) 40. 000 Finansijski rashoditroškovi kamata 2) 4. 000 Tekući račun ps 2) 14. 000 Anuitet=rata+kamata=10. 000+4. 000=14. 000
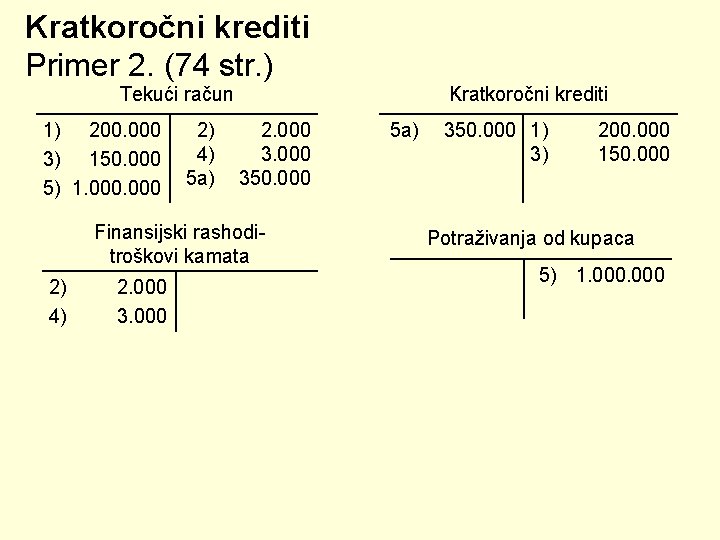
Kratkoročni krediti Primer 2. (74 str. ) Tekući račun 1) 200. 000 3) 150. 000 5) 1. 000 2) 2. 000 4) 3. 000 5 a) 350. 000 Finansijski rashoditroškovi kamata 2) 2. 000 4) 3. 000 Kratkoročni krediti 5 a) 350. 000 1) 200. 000 3) 150. 000 Potraživanja od kupaca 5) 1. 000
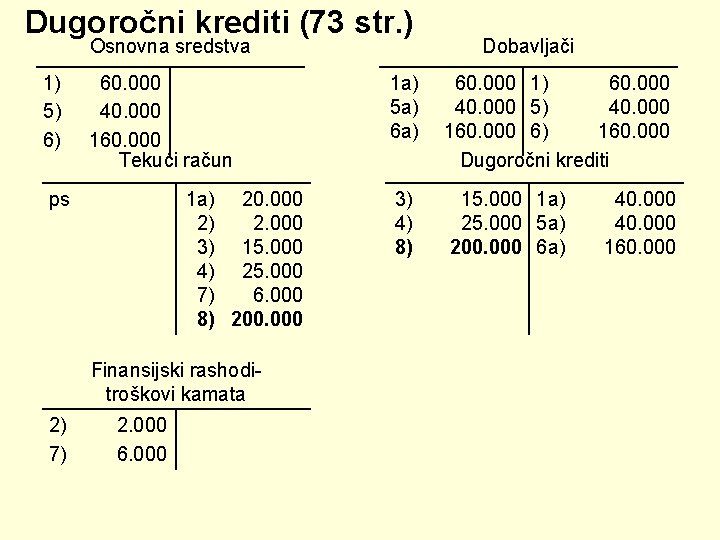
Dugoročni krediti (73 str. ) Osnovna sredstva Dobavljači 1) 60. 000 5) 40. 000 6) 160. 000 Tekući račun 1 a) 5 a) 60. 000 1) 60. 000 40. 000 5) 40. 000 160. 000 6) 160. 000 Dugoročni krediti ps 3) 4) 8) 15. 000 1 a) 40. 000 25. 000 5 a) 40. 000 200. 000 6 a) 160. 000 1 a) 20. 000 2) 2. 000 3) 15. 000 4) 25. 000 7) 6. 000 8) 200. 000 Finansijski rashoditroškovi kamata 2) 2. 000 7) 6. 000
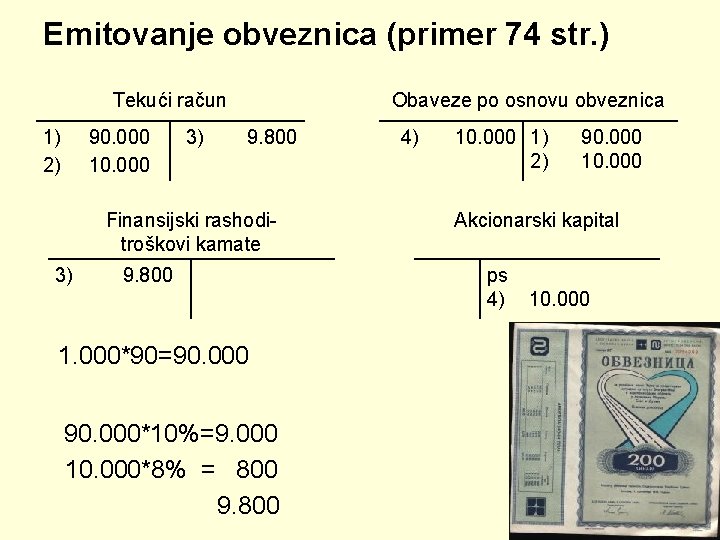
Emitovanje obveznica (primer 74 str. ) Tekući račun 1) 90. 000 2) 10. 000 3) Obaveze po osnovu obveznica 9. 800 Finansijski rashoditroškovi kamate 3) 9. 800 1. 000*90=90. 000*10%=9. 000 10. 000*8% = 800 9. 800 4) 10. 000 1) 90. 000 2) 10. 000 Akcionarski kapital ps 4) 10. 000
Dugoročna rezervisanja se formiraju kada postoji: a) obaveza (pravnu ili stvarnu) kao rezultat prošlog događaja b) verovatnoća da će odliv resursa (novca) biti potreban da se izmiri obaveza c) nemogućnost procene iznosa obaveze.
Sledeća tri časa…
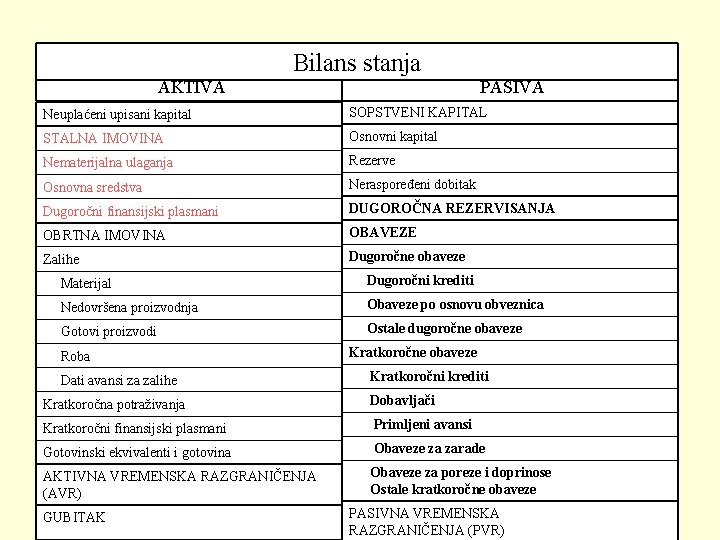
Bilans stanja AKTIVA PASIVA Neuplaćeni upisani kapital SOPSTVENI KAPITAL STALNA IMOVINA Osnovni kapital Nematerijalna ulaganja Rezerve Osnovna sredstva Neraspoređeni dobitak Dugoročni finansijski plasmani DUGOROČNA REZERVISANJA OBRTNA IMOVINA OBAVEZE Zalihe Dugoročne obaveze Materijal Dugoročni krediti Nedovršena proizvodnja Obaveze po osnovu obveznica Gotovi proizvodi Ostale dugoročne obaveze Roba Dati avansi za zalihe Kratkoročne obaveze Kratkoročni krediti Kratkoročna potraživanja Dobavljači Kratkoročni finansijski plasmani Primljeni avansi Gotovinski ekvivalenti i gotovina Obaveze za zarade AKTIVNA VREMENSKA RAZGRANIČENJA (AVR) Obaveze za poreze i doprinose Ostale kratkoročne obaveze GUBITAK PASIVNA VREMENSKA RAZGRANIČENJA (PVR)
- Slides: 16