
Potongan Penjualan Potongan Ekivalen Tunggal Potongan Berantai Potongan
Potongan Penjualan. Potongan Ekivalen Tunggal & Potongan Berantai. Potongan Tunai Potongan Penjualan & Potongan Tunai Markup Pengubahan markup Nilai persediaan
q Potongan penjualan sebenarnya bukan merupakan potongan sesungguhnya tetapi lebih merupakan penyesuaian harga. q q q Potongan penjualan ini biasanya menggunakan satuan persen (%). Potongan penjualan adalah harga terdaftar dikali tingkat potongan. Rumus : Potongan penjualan = harga terdaftar x tingkat potongan.

q q Harga kos netto adalah harga yang dibayar oleh pembeli. q Rumus Harga Kos Netto adalah : Harga kos netto adalah harga terdaftar dikurangi potongan atau harga terdaftar dengan selisih antara 100% dengan tingkat potongan. Harga Kos Netto = Harga terdaftar – (harga terdaftar x tingkat potongan). atau Harga Kos Netto = Harga terdaftar x (100% - tingkat potongan).
*Sebuah televise dengan harga terdaftar Rp 900. 000 ditawarkan kepada agen dengan potongan penjualan 20 %. Tentukan harga kos netto bagi agen ? *Jawab : Harga Kos Netto = Harga terdaftar x (100% - tingkat potongan) = Rp 900. 000 x (100% - 20 %) = Rp 900. 000 x 80 % = Rp 720. 000
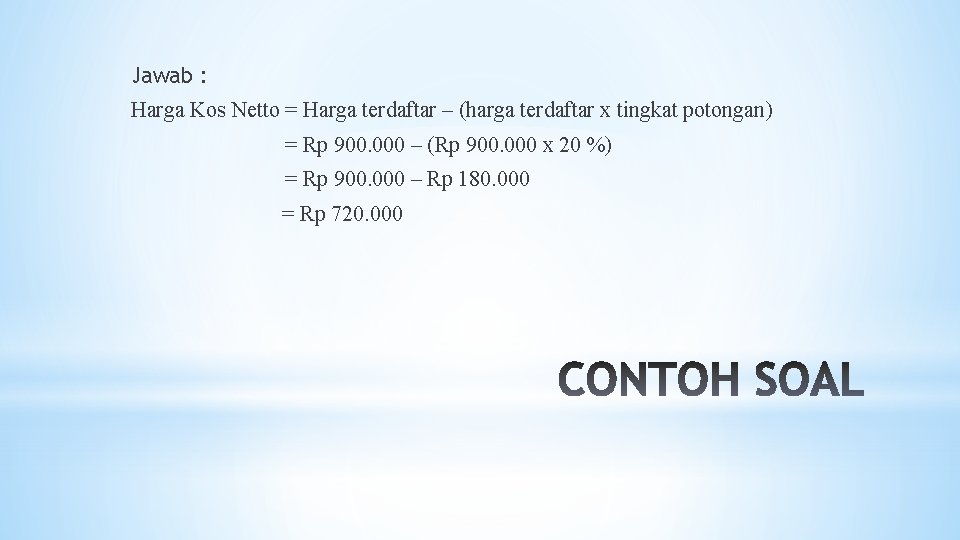
Jawab : Harga Kos Netto = Harga terdaftar – (harga terdaftar x tingkat potongan) = Rp 900. 000 – (Rp 900. 000 x 20 %) = Rp 900. 000 – Rp 180. 000 = Rp 720. 000
q Potongan tunggal diberikan berbeda-beda kepada kelompok pembeli yang berbeda. q Perusahaan memberikan potongan berantai bagi kelompok pembeli yang berbeda. q Potongan berantai mempunyai keuntungan bagi seorang pembeli dibandingkan potongan tunggal karena dengan potongan berantai pembeli dapat menerima lebih dari satu macam potongan dan metode penghitungan potongan ini digunakan untuk menghitung harga kos netto pada potongan berantai. *
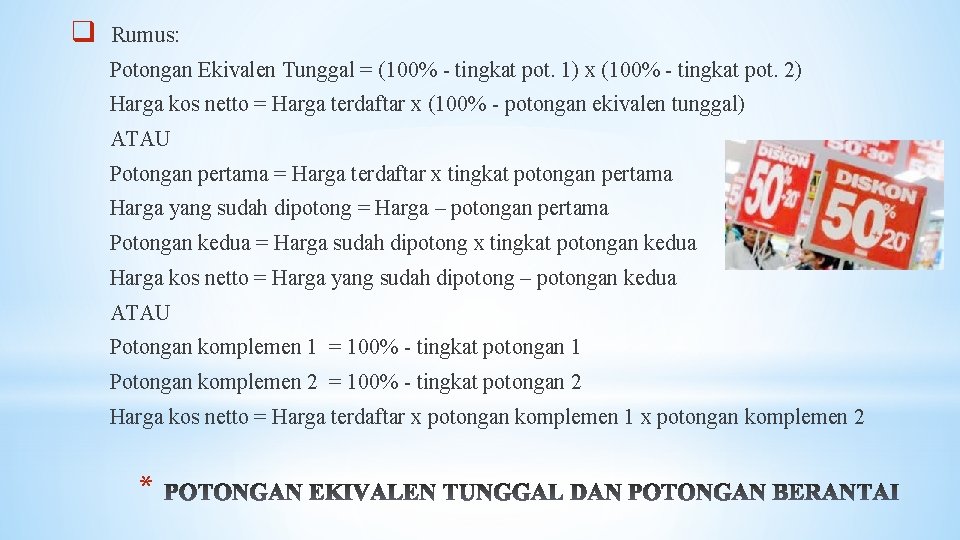
q Rumus: Potongan Ekivalen Tunggal = (100% - tingkat pot. 1) x (100% - tingkat pot. 2) Harga kos netto = Harga terdaftar x (100% - potongan ekivalen tunggal) ATAU Potongan pertama = Harga terdaftar x tingkat potongan pertama Harga yang sudah dipotong = Harga – potongan pertama Potongan kedua = Harga sudah dipotong x tingkat potongan kedua Harga kos netto = Harga yang sudah dipotong – potongan kedua ATAU Potongan komplemen 1 = 100% - tingkat potongan 1 Potongan komplemen 2 = 100% - tingkat potongan 2 Harga kos netto = Harga terdaftar x potongan komplemen 1 x potongan komplemen 2 *
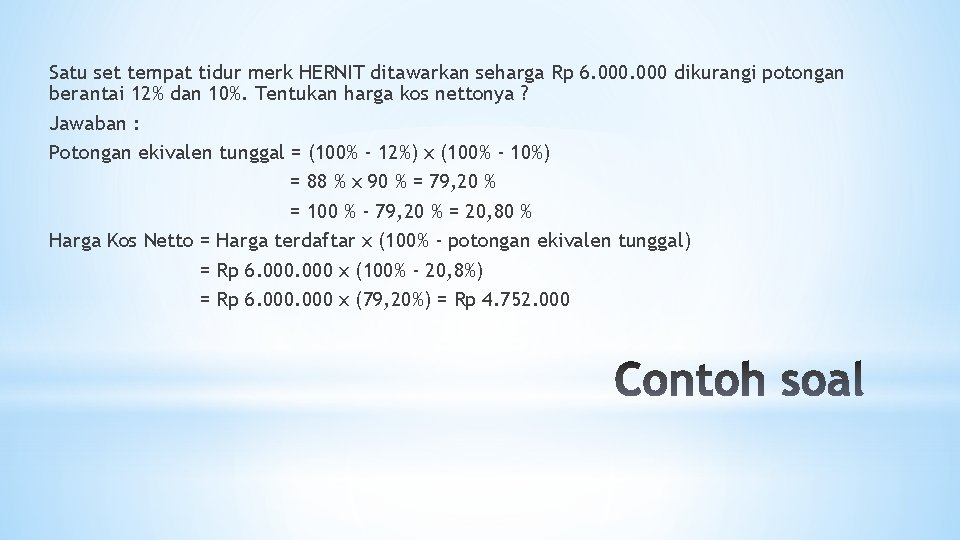
Satu set tempat tidur merk HERNIT ditawarkan seharga Rp 6. 000 dikurangi potongan berantai 12% dan 10%. Tentukan harga kos nettonya ? Jawaban : Potongan ekivalen tunggal = (100% - 12%) x (100% - 10%) = 88 % x 90 % = 79, 20 % = 100 % - 79, 20 % = 20, 80 % Harga Kos Netto = Harga terdaftar x (100% - potongan ekivalen tunggal) = Rp 6. 000 x (100% - 20, 8%) = Rp 6. 000 x (79, 20%) = Rp 4. 752. 000
Sebuah perangkat lunak komputer terdaftar dengan harga Rp 1. 957. 940 dengan potongan berantai 25% dan 10%. Tentukan harga nettonya ? Jawab : Potongan Komplemen 1 = 100 % - 25 % = 75 % Potongan Komplemen 2 = 100 % - 10 % = 90 % Harga kos netto = harga terdaftar x potongan komplemen 1 x potongan komplemen 2 = Rp 1. 957. 940 x 75 % x 90 % = Rp 1. 321. 609, 50
q Potongan tunai ditawarkan bertujuan agar mendorong penjual agar membayarkan uang pembeliannya dengan cepat. q q q Potongan tunai ditujukkan pada pembelian berdasarkan periode waktu tertentu. Potongan tunai cenderung mempersempit jarak antara penjualan dengan pembayaran. Termin 2/10 net 30 (2/10, n/30) : apabila pembayaran dilakukan paling lama 10 hari dari hari pembelian, maka mendapat potongan 2 %. Apabila pembayaran dilakukan lebih dari 10 hari sampai dengan 30 hari, maka harus membayar dengan harga penuh.
Tagihan sebesar Rp 300. 000 tertanggal 6 Maret dengan termin 2/10, n/30. Apabila pembayaran dilakukan pada tanggal 16 Maret, tentukan : (a) potongan dan (b) kos netto ? Jawaban : (a). Potongan = harga terdaftar x tingkat potongan = Rp 300. 000 x 2 % = Rp 6. 000 (b). Harga netto = Harga terdaftar – potongan = Rp 300. 000 – Rp 6. 000 = Rp 294. 000 Apabila pembayaran dilakukan pada tanggal 17 Maret maka harus dibayar Rp 300. 000
q Penawaran potongan dapat berupa dua potongan sekaligus yaitu potongan penjualan dan potongan tunai. q Apabila suatu pembayaran mempunyai potongan penjualan dan potongan tunai, maka potongan tunai dihitung sesudah potongan penjualan.
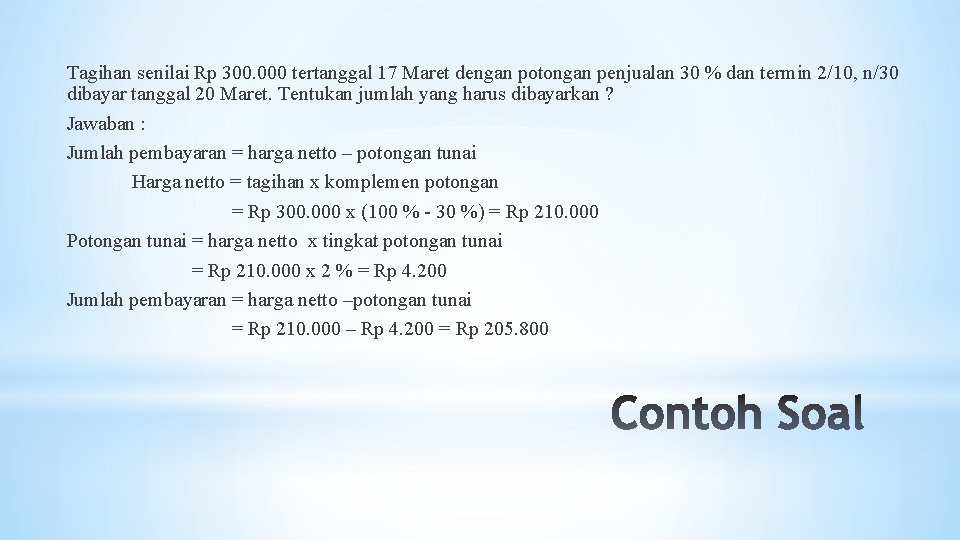
Tagihan senilai Rp 300. 000 tertanggal 17 Maret dengan potongan penjualan 30 % dan termin 2/10, n/30 dibayar tanggal 20 Maret. Tentukan jumlah yang harus dibayarkan ? Jawaban : Jumlah pembayaran = harga netto – potongan tunai Harga netto = tagihan x komplemen potongan = Rp 300. 000 x (100 % - 30 %) = Rp 210. 000 Potongan tunai = harga netto x tingkat potongan tunai = Rp 210. 000 x 2 % = Rp 4. 200 Jumlah pembayaran = harga netto –potongan tunai = Rp 210. 000 – Rp 4. 200 = Rp 205. 800
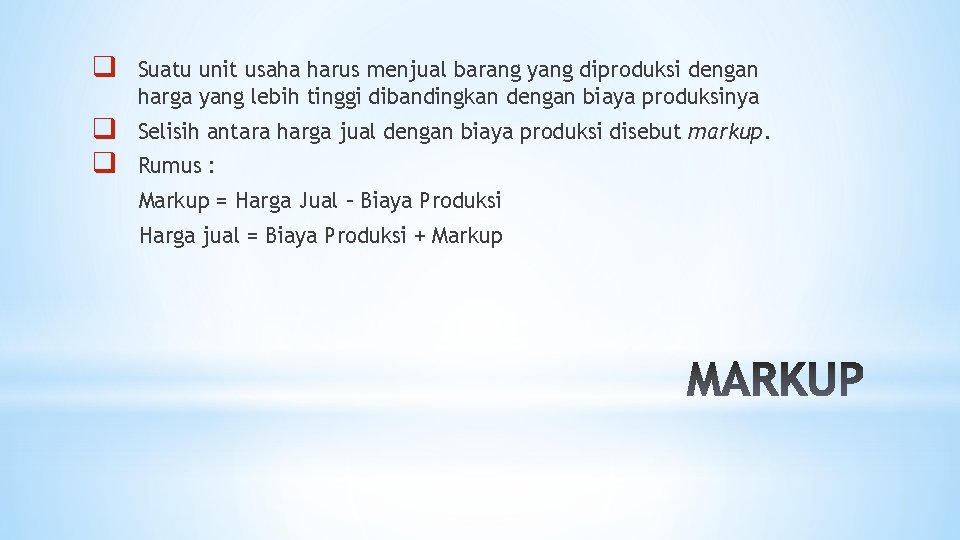
q Suatu unit usaha harus menjual barang yang diproduksi dengan harga yang lebih tinggi dibandingkan dengan biaya produksinya q q Selisih antara harga jual dengan biaya produksi disebut markup. Rumus : Markup = Harga Jual – Biaya Produksi Harga jual = Biaya Produksi + Markup
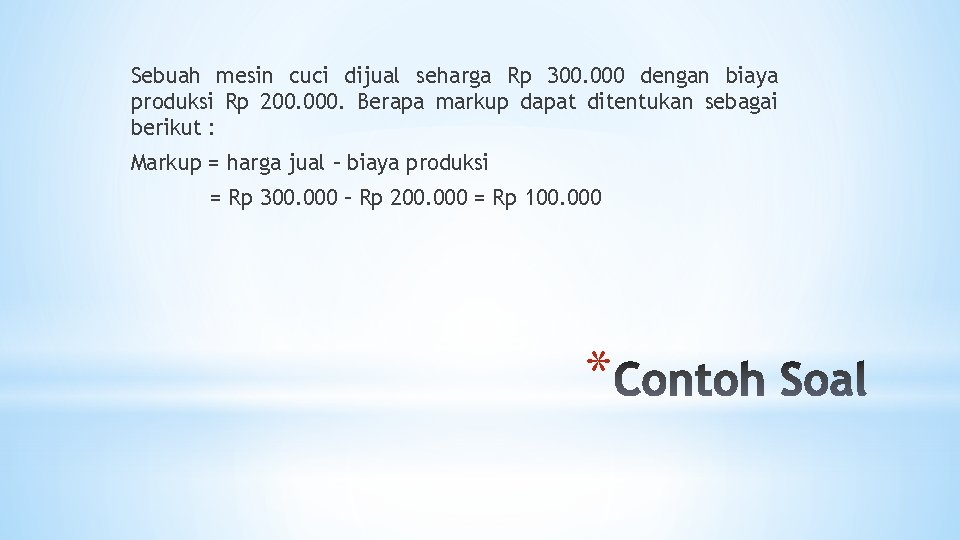
Sebuah mesin cuci dijual seharga Rp 300. 000 dengan biaya produksi Rp 200. 000. Berapa markup dapat ditentukan sebagai berikut : Markup = harga jual – biaya produksi = Rp 300. 000 – Rp 200. 000 = Rp 100. 000 *
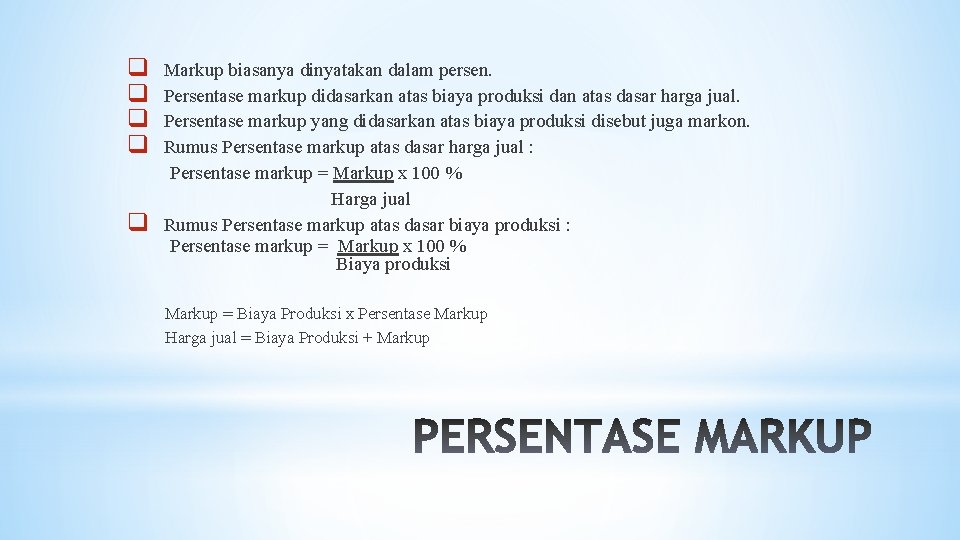
q q q Markup biasanya dinyatakan dalam persen. Persentase markup didasarkan atas biaya produksi dan atas dasar harga jual. Persentase markup yang didasarkan atas biaya produksi disebut juga markon. Rumus Persentase markup atas dasar harga jual : Persentase markup = Markup x 100 % Harga jual Rumus Persentase markup atas dasar biaya produksi : Persentase markup = Markup x 100 % Biaya produksi Markup = Biaya Produksi x Persentase Markup Harga jual = Biaya Produksi + Markup
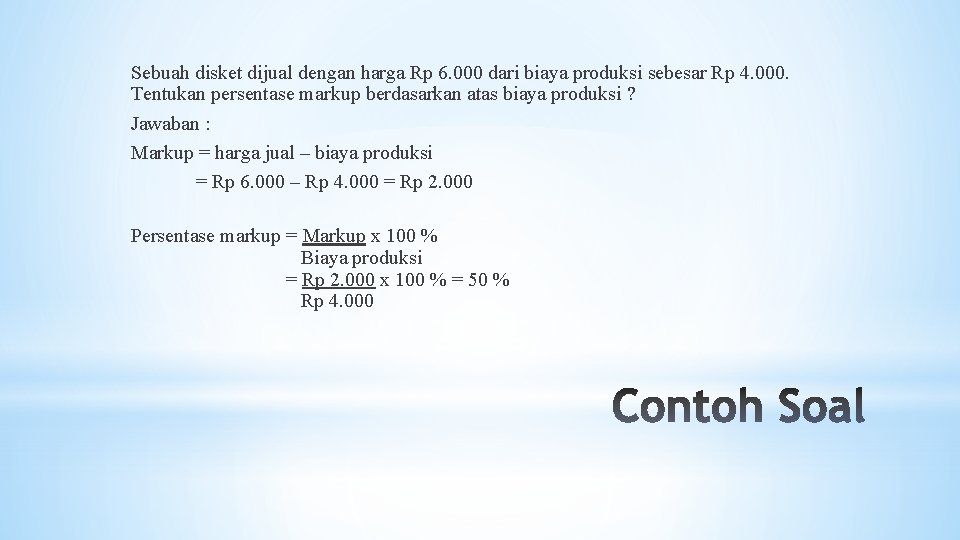
Sebuah disket dijual dengan harga Rp 6. 000 dari biaya produksi sebesar Rp 4. 000. Tentukan persentase markup berdasarkan atas biaya produksi ? Jawaban : Markup = harga jual – biaya produksi = Rp 6. 000 – Rp 4. 000 = Rp 2. 000 Persentase markup = Markup x 100 % Biaya produksi = Rp 2. 000 x 100 % = 50 % Rp 4. 000
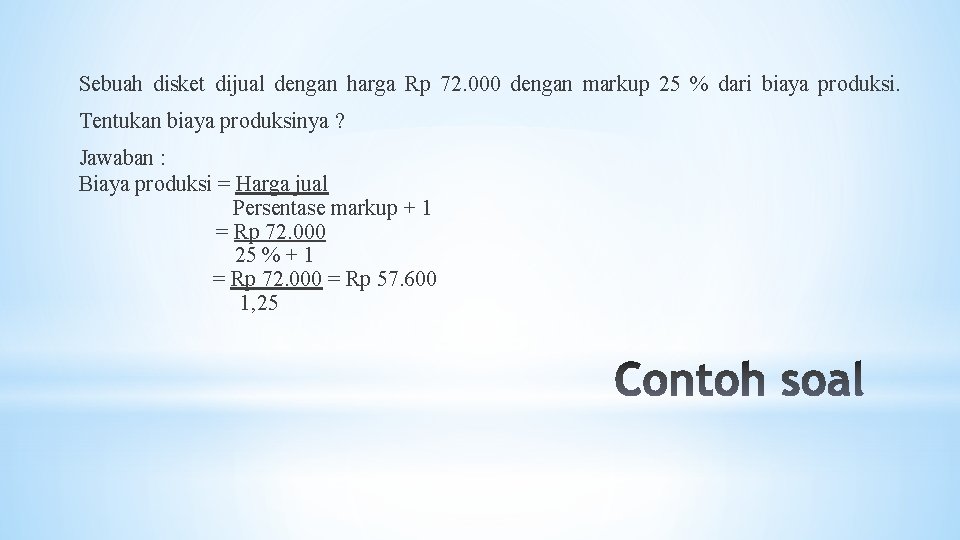
Sebuah disket dijual dengan harga Rp 72. 000 dengan markup 25 % dari biaya produksi. Tentukan biaya produksinya ? Jawaban : Biaya produksi = Harga jual Persentase markup + 1 = Rp 72. 000 25 % + 1 = Rp 72. 000 = Rp 57. 600 1, 25
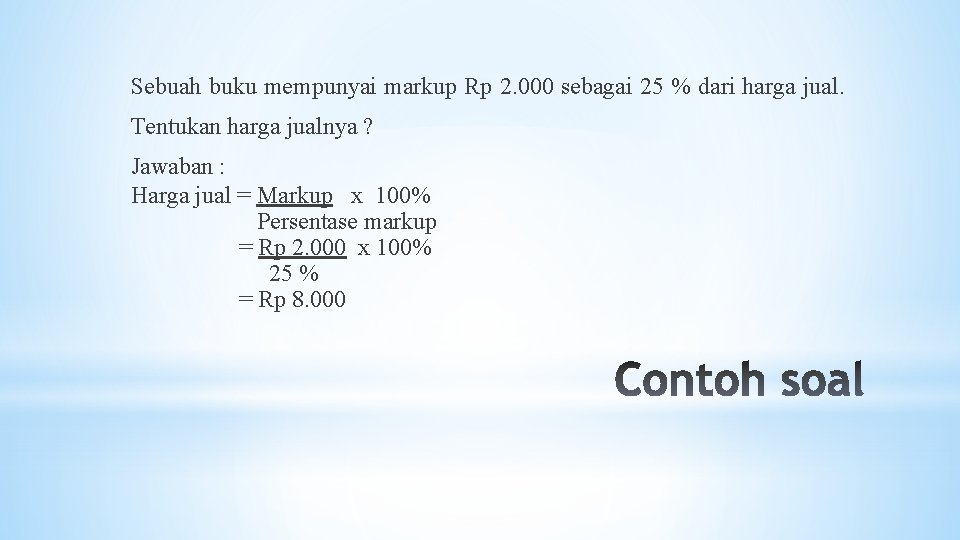
Sebuah buku mempunyai markup Rp 2. 000 sebagai 25 % dari harga jual. Tentukan harga jualnya ? Jawaban : Harga jual = Markup x 100% Persentase markup = Rp 2. 000 x 100% 25 % = Rp 8. 000
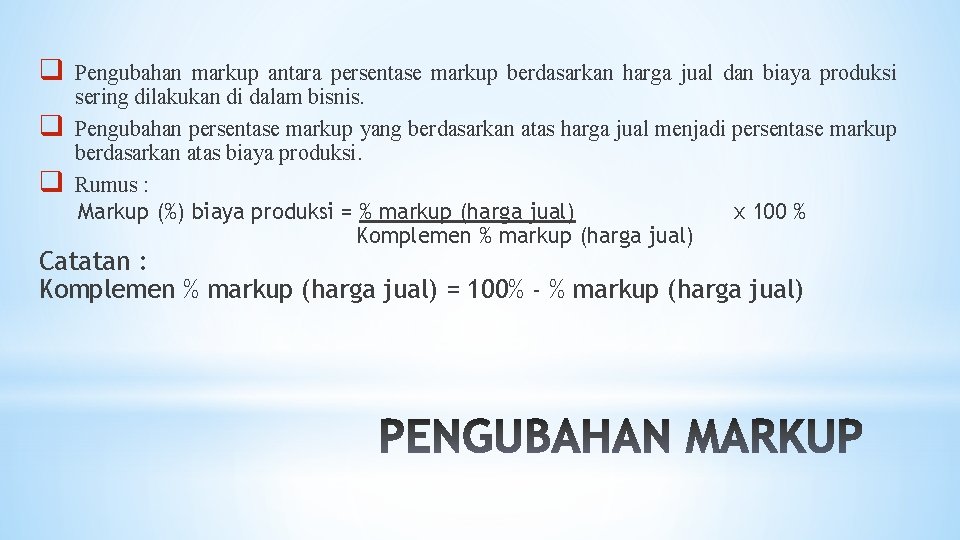
q q q Pengubahan markup antara persentase markup berdasarkan harga jual dan biaya produksi sering dilakukan di dalam bisnis. Pengubahan persentase markup yang berdasarkan atas harga jual menjadi persentase markup berdasarkan atas biaya produksi. Rumus : Markup (%) biaya produksi = % markup (harga jual) x 100 % Komplemen % markup (harga jual) Catatan : Komplemen % markup (harga jual) = 100% - % markup (harga jual)
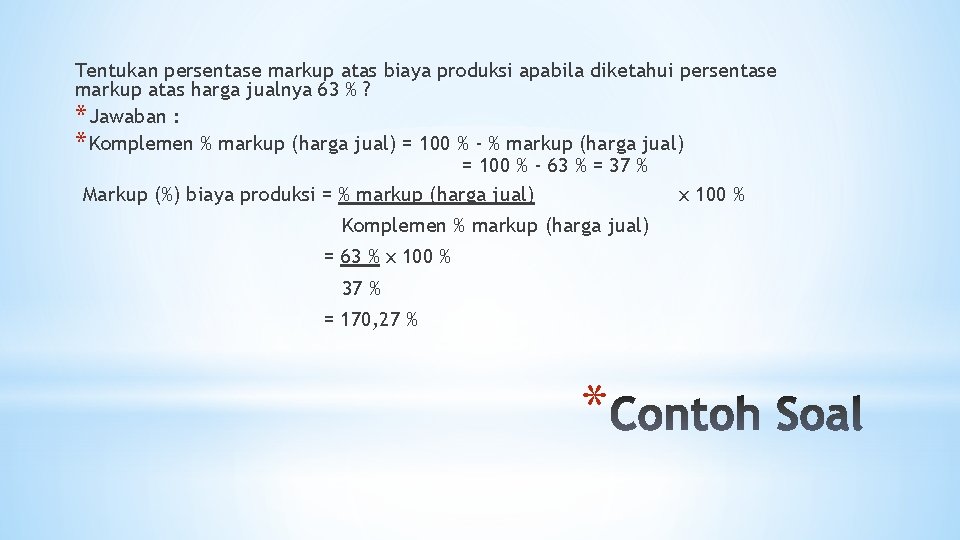
Tentukan persentase markup atas biaya produksi apabila diketahui persentase markup atas harga jualnya 63 % ? * Jawaban : * Komplemen % markup (harga jual) = 100 % - 63 % = 37 % Markup (%) biaya produksi = % markup (harga jual) x 100 % Komplemen % markup (harga jual) = 63 % x 100 % 37 % = 170, 27 % *
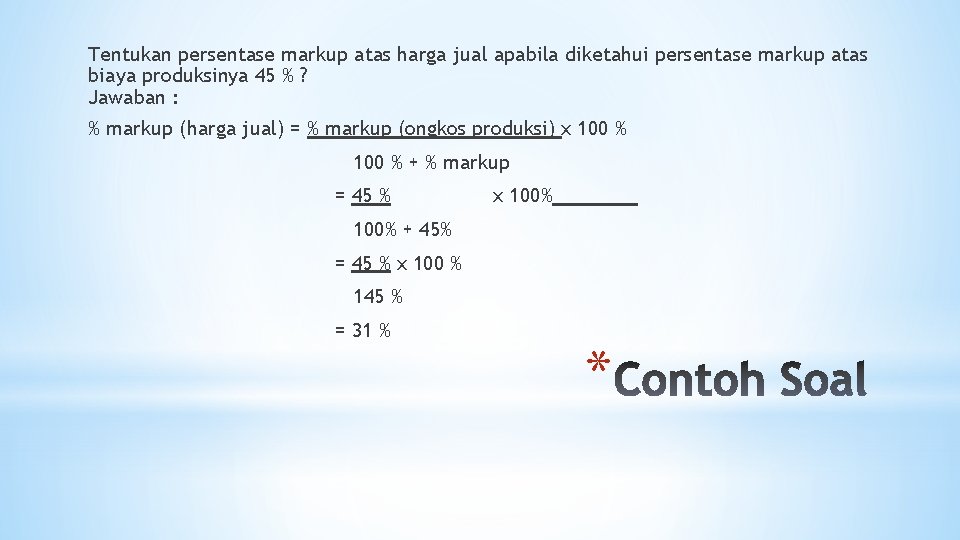
Tentukan persentase markup atas harga jual apabila diketahui persentase markup atas biaya produksinya 45 % ? Jawaban : % markup (harga jual) = % markup (ongkos produksi) x 100 % + % markup = 45 % x 100% + 45% = 45 % x 100 % 145 % = 31 % *
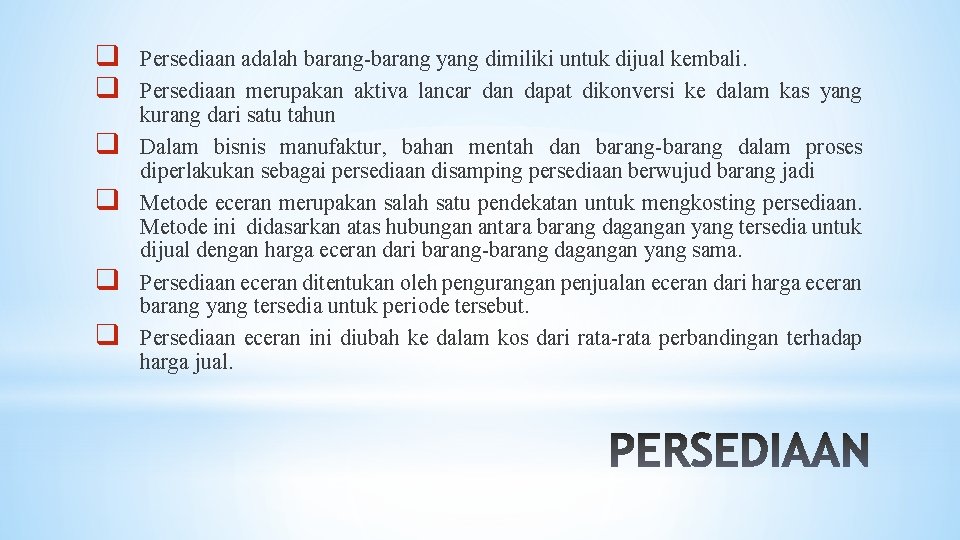
q q q Persediaan adalah barang-barang yang dimiliki untuk dijual kembali. Persediaan merupakan aktiva lancar dan dapat dikonversi ke dalam kas yang kurang dari satu tahun Dalam bisnis manufaktur, bahan mentah dan barang-barang dalam proses diperlakukan sebagai persediaan disamping persediaan berwujud barang jadi Metode eceran merupakan salah satu pendekatan untuk mengkosting persediaan. Metode ini didasarkan atas hubungan antara barang dagangan yang tersedia untuk dijual dengan harga eceran dari barang-barang dagangan yang sama. Persediaan eceran ditentukan oleh pengurangan penjualan eceran dari harga eceran barang yang tersedia untuk periode tersebut. Persediaan eceran ini diubah ke dalam kos dari rata-rata perbandingan terhadap harga jual.
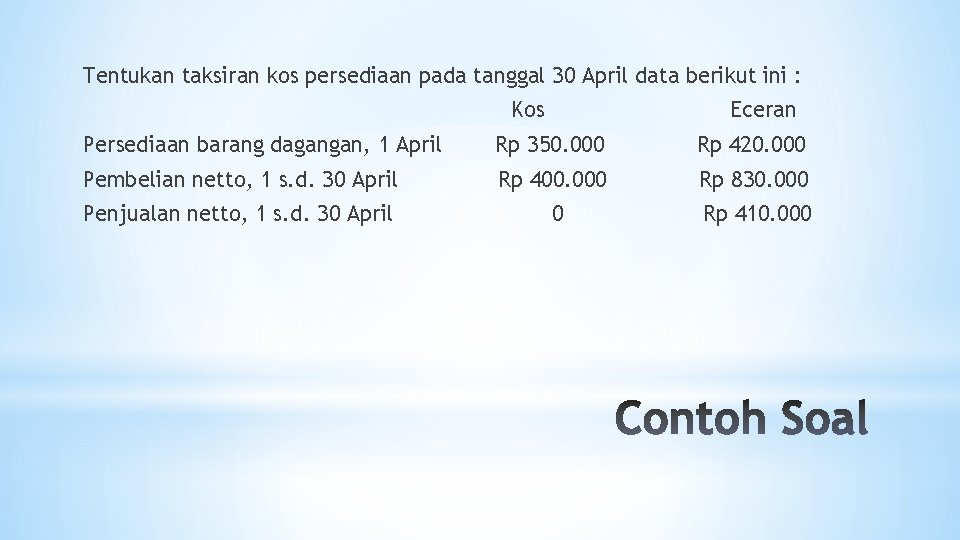
Tentukan taksiran kos persediaan pada tanggal 30 April data berikut ini : Kos Eceran Persediaan barang dagangan, 1 April Rp 350. 000 Rp 420. 000 Pembelian netto, 1 s. d. 30 April Rp 400. 000 Rp 830. 000 Penjualan netto, 1 s. d. 30 April 0 Rp 410. 000
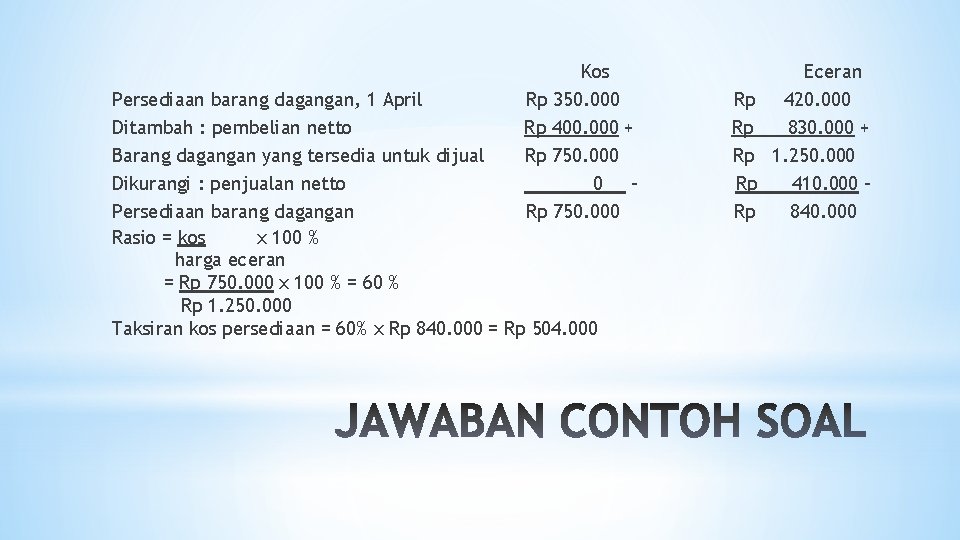
Kos Rp 350. 000 Rp 400. 000 + Rp 750. 000 0 Rp 750. 000 Persediaan barang dagangan, 1 April Ditambah : pembelian netto Barang dagangan yang tersedia untuk dijual Dikurangi : penjualan netto Persediaan barang dagangan Rasio = kos x 100 % harga eceran = Rp 750. 000 x 100 % = 60 % Rp 1. 250. 000 Taksiran kos persediaan = 60% x Rp 840. 000 = Rp 504. 000 Rp Rp Rp Eceran 420. 000 830. 000 + 1. 250. 000 410. 000 840. 000
- Slides: 27