
Porezi na dobra i usluge 1 Pojam i
Porezi na dobra i usluge 1
Pojam i karakteristike poreza na dobra i usluge Ø Ø Ø Ø Porezi na dobra i usluge plaćaju se pri prometu, držanju i upotrebi dobara Najvažniju grupu čine porezi na promet (PDV, akcize, carine) Porezi na dobra i usluge mogu se okarakterisati kao porezi na potrošnju Pripadaju grupi posrednih poreza koji indirektno pogađaju ekonomsku snagu obveznika Prevaljivi su u većoj ili manjoj meri u zavisnosti od elastičnosti ponude i tražnje i strukture tržišta Poreski destinar je kupac (potrošač) dobara i usluga Moguće je u ograničenoj meri realizovati socijalne ciljevi 2
Prednosti i nedostaci poreza na potrošnju Ø Prednosti: • bilansna izdašnost n • • • Ø učestvuju sa oko 30% u konsolidovanim prihodima (PDV, akcize) razvijenih zemalja elastičnost stabilnost ugodnost pri plaćanju relativno nizak otpor pri plaćanju (ipak postoji šverc? ) niski troškovi naplate Nedostaci: Regresivnost • Inflatorni potencijal kao posledica prevaljivosti (pri uvođenju i povećanju opterećanja) • 3
Klasifikacija poreza na dobra i usluge Ø Porezi na dobra i usluge mogu se klasifikovati u sledeće grupe: Opšti porez na potrošnju (PDV, porez na promet) • Specifični porez na potrošnju (akcize) • Porezi na međunarodnu trgovinu (carine i druge dažbine) • Ostale poreze na potrošnju • dobit fiskalnih monopola ¨ poreze na upotrebu, nošenje i držanje dobara ¨ 4
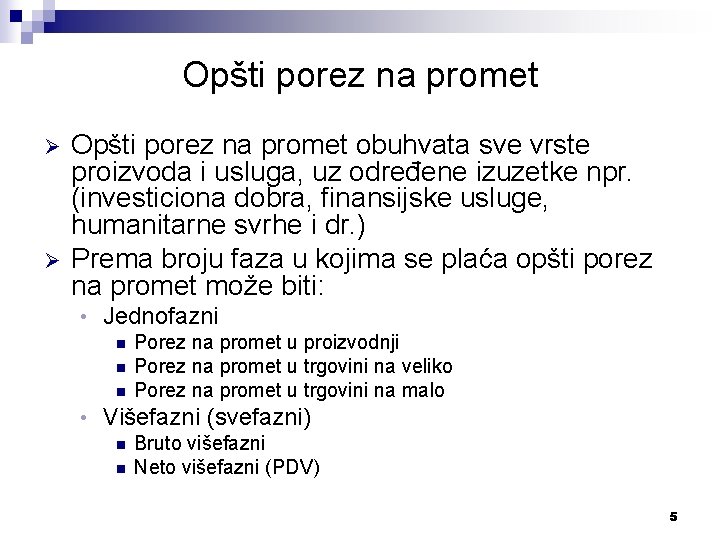
Opšti porez na promet Ø Ø Opšti porez na promet obuhvata sve vrste proizvoda i usluga, uz određene izuzetke npr. (investiciona dobra, finansijske usluge, humanitarne svrhe i dr. ) Prema broju faza u kojima se plaća opšti porez na promet može biti: • Jednofazni n n n • Porez na promet u proizvodnji Porez na promet u trgovini na veliko Porez na promet u trgovini na malo Višefazni (svefazni) n n Bruto višefazni Neto višefazni (PDV) 5
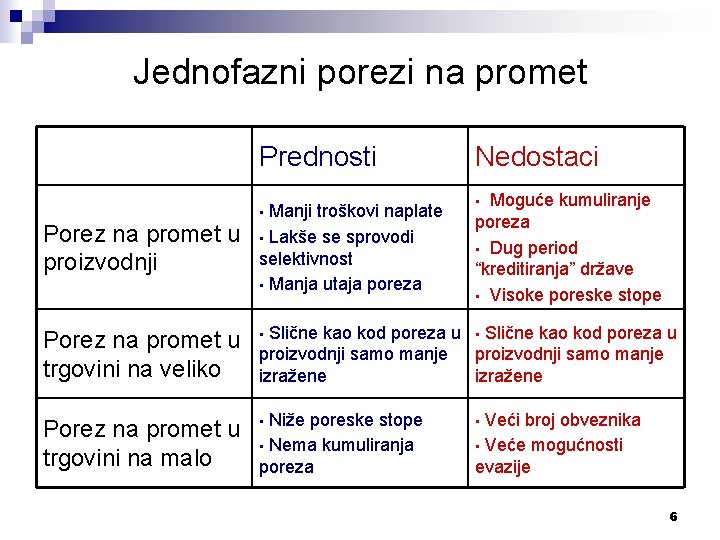
Jednofazni porezi na promet Prednosti Porez na promet u proizvodnji Manji troškovi naplate • Lakše se sprovodi selektivnost • Manja utaja poreza • Nedostaci Moguće kumuliranje poreza • Dug period “kreditiranja” države • Visoke poreske stope • Slične kao kod poreza u • Slične kao kod poreza u proizvodnji samo manje izražene Porez na promet u trgovini na veliko • Porez na promet u trgovini na malo • Niže poreske stope • Nema kumuliranja poreza Veći broj obveznika • Veće mogućnosti evazije • 6
Karakteristike porez na promet u maloprodaji Ø Ø Obveznik poreza i poreski platac je prodavac Destinar poreza je krajnji potrošač – kupac Osnovica poreza je maloprodajna cena Stope poreza su proporcionalne • Ø Može postojati veći broj stopa Porez je primenjivan u Jugoslaviji/Srbiji od 1965. godine do uvođenja PDV 2005. godine 7
Bruto svefazni (višefazni) porez na promet Ø Ø Ø Oporezivanje se vrši u većem broju faza prometa ili u svim fazama prometa Postoji kumuliranje poreza, uključujući i plaćanje poreza na porez Ukupna visina tereta zavisi od broja faza kroz koju je prošao određeni proizvod U cilju izbegavanje kumuliranja podstiču se vertikalne integracije koje nisu zasnovane ne ekonomskim razlozima • Smanjuje se prostor za razvoj moderne trgovine • Nepovoljno utuče na izvoz (teško se realizuju povraćaji poreza pri izvozu) • Nedostaci se mogu ublažiti uvođenjem opadajućih stopa u svakoj narednoj fazi, što je komplikovano • Ø Prednosti: jasno definisana osnovica, niska poreska stopa • => lako prevaljivanje poreza i mala utaja 8
Porez na dodatu vrednost Ø Plaća se u svim fazama prometa ali tako da u poresku osnovicu ulazi samo dodata vrednost u toj fazi prometa (neto princip) • Ø Nema kumuliranja poreza Istorijat PDV • • • PDV je prvi put uveden u Francuskoj 1954. godine Sada se primenjuje u 130 zemalja u svetu PDV primenjuju sve članice EU uvodjeđe PDV je jedan od uslova za ulazak neke zemlje u EU u okviru EU PDV je harmonizovan, ali su još uvek prisutne značajan razlika u nivou poreskih sropa 9
Dodata vrednost: definicija i izračunavanje Ø Ø Ø Dodata vrednost je razlika između vrednosti outputa i vrednosti inputa Sa dohodnog stanovništa dodata vrednost u nekoj fazi prometa je jednaka zbiru zarada i profita u toj fazi prometa Dodata vrednost se može utvrditi: • Direktno n n • Sabiranjem svih plaćanja vlasnicima faktora proizvodnje (zaposleni i vlasnici kapitala) Oduzimanjem ukupne vrednosti nabavki od ukupne vrednosti isporuka Indirektno n Obračunati porez na isporučena dobra i usluge umanjuje se za plaćani porez na nabavljena dobra i usluge – kreditni metod 10
Karakteristike poreza na dodatu vrednost Ø PDV je opšti porez- plaća se na sve promet svih roba i usluge osim nekih izuzetaka Ø PDV je porez na potrošnju, jer se dodata vrednost, uključujući i plaćeni PDV, iz prethodne faze ugrađuje u narednu fazu prometa, sve do finalne potrošnje Ø PDV je posredni porez Ø PDV je svefazni porez Ø PDV je nekumulativni porez na promet 11
Klasifikacija PDV Ø U zavisnosti od tretmana nabavke stalnih sredstava PDV se može okarakterisati kao: • Potrošni tip PDV – nabavke stalnih sredstva se odbijaju prilikom utvrđivanja dodate vrednosti => investicije se ne oporezuju dvostruko (nema kumuliranja poreza) • Dohodni tip PDV – dodata vrednost se umanjuje samo za iznos godišnje amortizacije => investicije se većim delom oporezuju dvostruko (značajno kumuliranja poreza) • Bruto tip PDV – dodata vrednost se ne umanjuje za vrednost nabavki osnovnih sredstava => investicije se u celini oporezuju dvostruko (kumuliranje poreza) 12
Klasifikacija PDV • Dvostruko oporezivanje investicija postoji kada se PDV plaća prvi put prvi nabavci, a drugi put pri prodaji - jer je amortizacija deo prodajne cene • U praksi dominira potrošni tip PDV, a osnovica se utvredjuje indirektno 13
Prednosti i nedostaci PDV Ø Prednosti PDV u odnosu na porez na promet u potrošnju su: • • • Ø Alokativno je neutralniji Izdašnost Efikasniji je u suzbijanju šverca Moguće je potpuno oslobađanje izvoza od PDV Moguće je da se u celini izbegne kumuliranje poreza Zemlje koje žele da postanu članice EU moraju primeniti PDV pre ulaska 14
Prednosti i nedostaci PDV Ø Nedostaci PDV u odnosu na porez na promet: Primena PDV je komplikovanija i skuplja za Poresku upravu i obveznike • U trenutku uvođenja generiše jednokratni skok cena od nekoliko procenata • Nije moguće uvođenje na subcentralnom nivou u složenim državama • Regresivniji je od poreza na promet • 15
Poreska oslobođenja u PDV Ø Poreska oslobođenje u PDV mogu biti Poresko oslobođenje bez prava na povraćaj prethodno plaćanog poreza • Poresko oslobođenje sa pravom na povraćaj prethodno plaćanog poreza • n Ø Tehnički ovo se sprovodi kroz oporezivanje nultom stopom Moguća je terminološka zbrka: Obveznik (izvoznik) koji je oporezovan nultom stopom uz pravo na povraćaj je potpuno oslobođen plaćanja poreza – “oporezovani” je oslobođen • Obveznik koji je oslobođen plaćanja, bez prava na povraćaj PDV (apoteka), je samo delimično oslobođen PDV – “oslobođeni” je oprezovan • 16
Likvidnosni problemi pri uvođenju PDV Ø Pri uvodjenju PDV mogući su likvidnosni problemi: • Neki obveznici imaju obavezu plaćanje PDV, pre nego što su naplatili isporučenu robu i usluge n • Ø Ovo posebno pogađa preduzeća koja nisu bila obveznici poreza na promet Obveznici koji imaju pravo na povraćaj prethodnog PDV (izvoznici) relativno dugo kreditiraju državu – što uglavnom nije bio slučaj sa porezom na promet Problemi se rešavaju Odobravanjem vremenskog pomaka između nastanka obaveze plaćanja PDV i trenutka plaćanja • Preduzimanjem makroekonosmkih mera za poboljšanje likvidnosti privrede (npr. neki drugi porez se ukida u trenutku uvođenja PDV, primenom mera monetarne politike i dr. ) • Skraćivanjem perioda za povraćaj PDV • 17
- Slides: 17