
Porez na dohodak fizikih lica 1 Pojam i
- Slides: 20
Porez na dohodak fizičkih lica 1
Pojam i definicija dohotka Ø Dohodak je novčana vrednost neto povećanja mogućnosti potrošnje pojedinca u odredjenom periodu (Haig-Simonsova definicija) Ø Sledi, dohodak je jednak zbiru stvarne potrošnje i neto prirasta imovine Ø Dohodak uključuje: zarade i druge dohotke od rada, dividende, kamate i druge dohotke od kapitala, prihode od imovine, uvećanje vrednosti imovine i dr. Ø Primena Haig-Simonsove definicije dohotaka obezbedjuje: • • Horizontalnu pravičnost u oporezivanju Alokativno je neutralna 2
Pojam i definicija dohotka Ø Sa stanovišta poreske politike Haig-Simonsova definicija je široka, jer uključuje: doprinose poslodavca za penzione fondove transferna plaćanja (penzije, socijalnu pomoć, pomoć nezaposlenima i dr. ) • doprinose poslodavca za osiguranje zaposlenih • kapitalne dobitke (realizovane i nerealizovane) • dohodak u naturi (imputirana renta, rad domaćice, topli obrok, fringe benefits i dr. ) • • Ø Pri oporezivanju dohotka H-S definicija se na primenjuje striktno veća služi kao orjentir 3
Vrste i značaj poreza na dohodak Ø Postoje tri osnovne vrste poreza na dohodak gradjana: cedularni, • sintetički ili globalni • mešoviti • Ø U praksi se retko sreću teorijski čisti modeli, češće su prisutni sitemi kod kojih dominiraju karakteristike jednog od modela Ø Porez na dohodak gradjana je bilansno jedan od najvažnijih poreza: u zemljama EU donosi 25% prihoda, u SAD, Kanadi i Australiji 35 -40%, a u Srbiji oko 12% 4
Definicija i karakteristike cedularnog poreza Ø Cedularni sistem oporezivanja podrazumeva da se svaki oblik dohotka gradjana oporezuje odvojeno, najčašće po proporcionalnoj poreskoj stopi Ø Osnovne karakteristike cedularnog poreza su: analitički (parcijalni porez) porez objektni porez nije pogodan za realizaciju socijalnih, demografskih i drugih ciljeva • postoji rizik narušavanje horizontalne pravičnosti • • • Ø Trenutno se u čistom obliku primenjuje u malom broju zemalja 5
Definicija i karakteristike sintetičkog poreza Ø U okviru sintetičkog poreza svi dohoci (prihodi) se oporezuju kao celina, jednim - sveobuhvatnim porezom, najčešće po progresivnoj stopi Ø Karakterstike sintetičkog poreza: sintetički porez • subjektni porez • pogodan za ostvarivanje socijalnih i demografskih ciljeva • pogodan za ostvarivanje horizontalne i vertikalne pravičnosti • Ø Sintetički porez je najzastupljeniji u savremenim poreskim sistemima 6
Mešoviti sistem oporezivanja dohotka Ø U okviru mešovitog sistema kombinuju se elementi cedularnog i sintetičkog poreza na dohodak gradjana Ø Cedularna komponenta - tokom godine plaćaju se različiti porezi na različite vrte prihoda Ø Sintetička komponenta - obveznici koji ostvare ukupan godišnji prihod iznad odredjenog iznosa, nakon završetka godine plaćaju godišnji porez na ukupan prihod Ø Cedularno oporezivanje se vrši primenom proporcionanih stopa, dok se godišnji porez najčešće plaća po progresivnim stopama 7
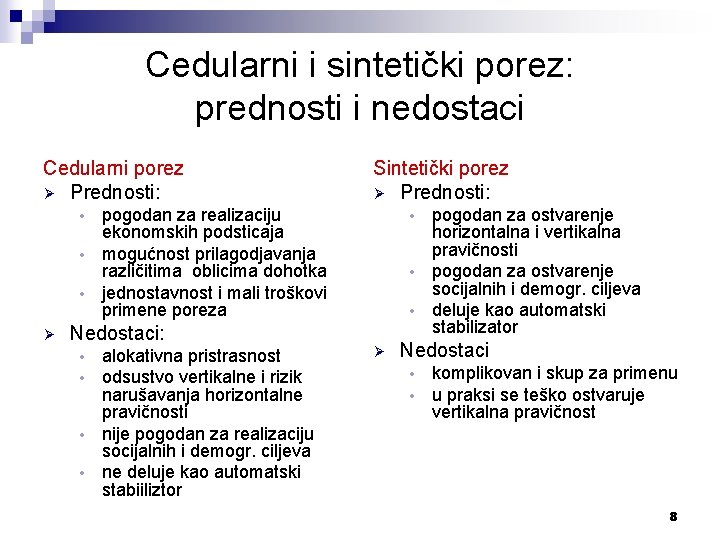
Cedularni i sintetički porez: prednosti i nedostaci Cedularni porez Ø Prednosti: Sintetički porez Ø Prednosti: pogodan za realizaciju ekonomskih podsticaja • mogućnost prilagodjavanja različitima oblicima dohotka • jednostavnost i mali troškovi primene poreza pogodan za ostvarenje horizontalna i vertikalna pravičnosti • pogodan za ostvarenje socijalnih i demogr. ciljeva • deluje kao automatski stabilizator • Ø Nedostaci: alokativna pristrasnost odsustvo vertikalne i rizik narušavanja horizontalne pravičnosti • nije pogodan za realizaciju socijalnih i demogr. ciljeva • ne deluje kao automatski stabiiliztor • • • Ø Nedostaci • • komplikovan i skup za primenu u praksi se teško ostvaruje vertikalna pravičnost 8
Alternativni pristupi oporezivanju dohotka fizičkih lica Ø Pojava alternativnih oblika je motivisana: • Namerom da se povoljnijim tretmanom prihoda od kapitala povećaju štednja i investicije (domaće i strane) • Potrebom za pojednostavljenjem poreskih propisa i smanjenjem troškova njihove primene • Namerom da se oporezivanje dohotka pojednostavi i integriše sa programima socijalne pomoći 9
Alternativni pristupi oporezivanju dohotka fizičkih lica Ø Prethodni motivi ispirisali su pojavu tri alternativna oblika oporezivanja dohodaka gradjena: dualni porez na dohodak • proporcionalni porez na dohodak • negativni porez na dohodak • Ø Ne radi se o potpuno novim poreskim oblicima, mnogi njihovi elementi sadržani su u standardnim porezima: cedularnom i sintetičkom 10
Definicija i karakteristike dualnog poreza Ø Dualni porez na dohodak gradjana različito oprezuje dve grupe prihoda fizičkih lica: prihode od rada i • prihode od kapitala • Ø Prihodi u okviru dve navedne grupe se oporezuju na jedinstven način Ø Osnovne krakteristike dualnog poreza: sadrži elemente cedularnog poreza • prihodi od kapitala se oporezuju proporcionalnom stopom • prihodi od rada i transferna primanja (uključujući i penzije) se oporezuju progresivnim stopama • 11
Definicija i karakteristike dualnog poreza stopa poreza na prihode od kapitala jednaka je najnižoj stopi koja se primenjuje pri oporezivanju rada • stopa poreza na prihode od kapitala jednaka je po pravilu stopi poreza na dobit preduzeća • osnovica u slučaju prihoda od rada i kapitala se umanjuje po osnovu troškova nastalih pri sticanju navedenih prihoda • porez na prihode od kapitala se naplaćuje po odbitku, što predstavlja konačnu poresku obavezu po tom osnovu • 12
Motivi za uvodjenje dualnog poreza Ø Osnovni motiv za uvodjenje dualnog poreza je: Stvaranje povoljnijih uslova za štednju i investiranje u cilju privlačenje domaćeg i stranog kapitala Ø Realizacija ovog cilja doprinosi: Ø • • Ø povećanju zaposlenost ubrzanju privrednog rasta Dualni porez povoljnije tretira prihode gradjana od kapitala, ali to ne znači da je ukupan poreski tretman prihoda od kapitala povoljniji • prihod od kapitala je opterećen plaćanjem poreza na dobit preduzeća 13
Primena dualnog poreza Ø Dualni porez se nigde ne primenjuje u čistoj formi Ø Elementi dualnog poreza su najzastupljeniji u skandinavskim zemljama: Švedskoj, Finskoj, Norveškoj i Danskoj Ø Tokom poslednjih 10 godina ublaženi su elementi dualnosti u skandinavskim zemljama Ø Neki elementi dualnog poreza su prisutni u brojnim zemljama: Nemačkoj, Francuskoj, SAD, Madjarskoj, . . . Srbiji 14
Proporcionalni porez na dohodak – flat tax Ø Postoji veći broj različitih predloga proporcinalnog poreza na dohodak -najpoznatiji je predlog Hall-Rabushka Ø Prema Hal-Rabuškinom predlogu porezom na dohodak oporezuju se samo prihodi od rada • Ø Ø Poreze od prihoda na kapital plaćaju kompanije Štednja i investicije se ne oporezuju pa je proporcionalni porez ekvivalentan porezu na potrošnju Poreska stopa je proporcionalna i jedinstvena 15
Proporcionalni porez na dohodak – flat tax • postoji egzistencijalni minimum koji se ne oporezuje, čime se indirektno uvodi progresivnost u oporezivanje o Primer: u Slovačkoj je stopa poreza na dohodak 19%, a porez se ne plaća do nivoa od 50% prosečne zarade eliminišu se oslobadjanja i olakšice koje karakterišu sintetički porez • eliminiše se dvostruko oporezivanje štednje i investicija • napušta se koncept svetskog dohotka i oporezivanje se ostvaruje prema teritorijalnom principu • 16
Primena proporcionalnog poreza na dohodak Ø Primenjuje se u većini zemalja u tranziciji, neke od zemalja u tranziciji su napustile sintetički porez na dohodak i prešle na proporcionalni porez Ø Postoje značajne razlike od zemlje do zemlje kada su u pitanju biti elementi poreza: • • Ø Ø poreska osnovica postojanje nestandardnih olakšica visina poreske stope tretman doprinosa koji plaćaju poslodavci U Srbiji je aktuelna dilema: da li uvesti sintetički porez ili proporcionalni porez? Još uvek je rano za procenu efekata poreza 17
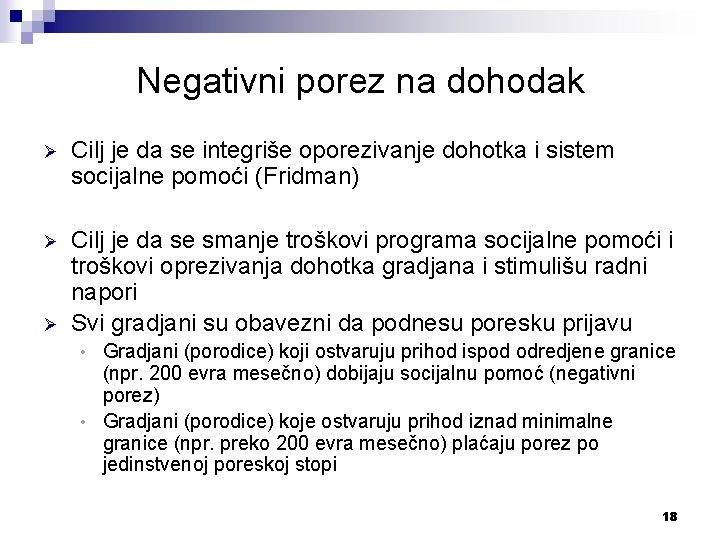
Negativni porez na dohodak Ø Cilj je da se integriše oporezivanje dohotka i sistem socijalne pomoći (Fridman) Ø Cilj je da se smanje troškovi programa socijalne pomoći i troškovi oprezivanja dohotka gradjana i stimulišu radni napori Svi gradjani su obavezni da podnesu poresku prijavu Ø Gradjani (porodice) koji ostvaruju prihod ispod odredjene granice (npr. 200 evra mesečno) dobijaju socijalnu pomoć (negativni porez) • Gradjani (porodice) koje ostvaruju prihod iznad minimalne granice (npr. preko 200 evra mesečno) plaćaju porez po jedinstvenoj poreskoj stopi • 18
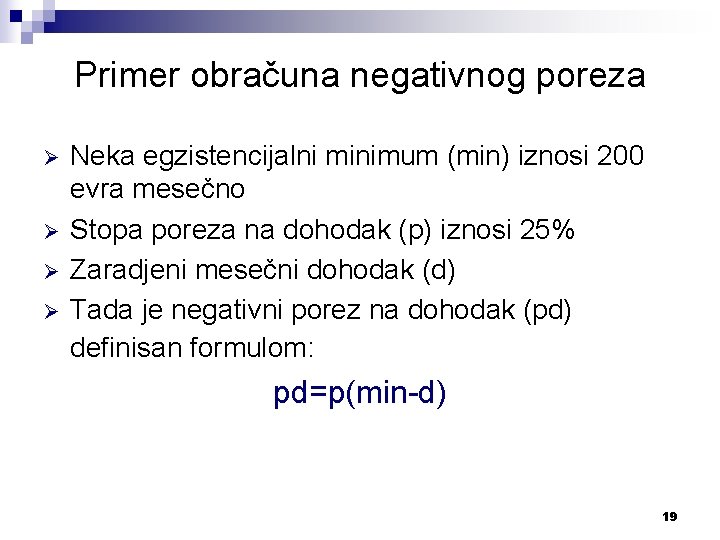
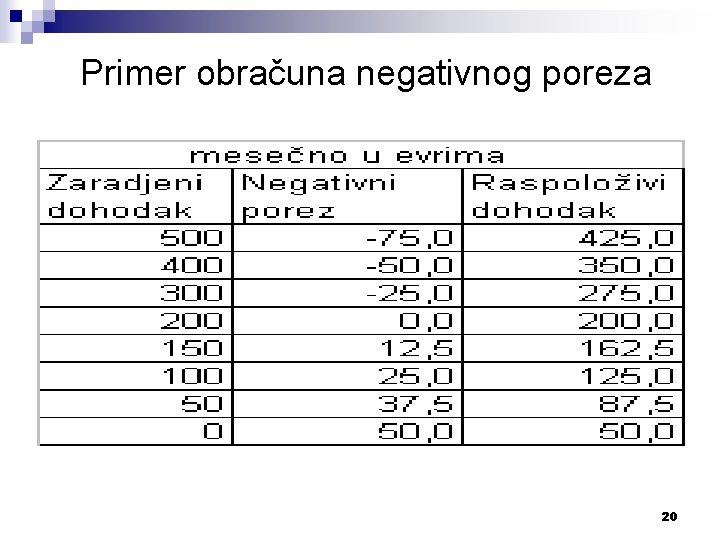
Primer obračuna negativnog poreza Ø Ø Neka egzistencijalni minimum (min) iznosi 200 evra mesečno Stopa poreza na dohodak (p) iznosi 25% Zaradjeni mesečni dohodak (d) Tada je negativni porez na dohodak (pd) definisan formulom: pd=p(min-d) 19
Primer obračuna negativnog poreza 20