
Porez na dobit preduzea 1 Porez na dobit
Porez na dobit preduzeća 1
Porez na dobit – značaj i funkcije Ø Značaj poreza na dobit se može ocenjivati sa bilansnog i ekonomskog stanovišta: • bilansni značaj je umeren n • učestvuje sa oko 10% u konsolidovanim prihodima značajno utiče na ekonomiju, a naročito na: n investicije (domaće i strane), • Ø => Rast privrede i zaposlenost Pripada grupi novijih poreza 2
Koncepti oporezivanja dobiti Ø U zavisnosti od toga kakav je odnos poreza na dobit i poreza na dohodak: klasični sistem i • sistem poreske integracije • Ø U klasičnom sistemu: najpre se oporezuje dobit - primenom poreza na dobit • potom se oporezuju dividende porezom na dohodak građana – bez umanjenja i olakšica po osnovu isplaćane dobiti • 3
Prednosti i nedostaci klasičnog sistema Ø Prednosti: bilansna izdašnost • jednostavnost • Ø Nedostaci: • dvostruko ekonomsko oporezivanje distorzije n podsticaji ka izbegavanju plaćanja poreza n 4
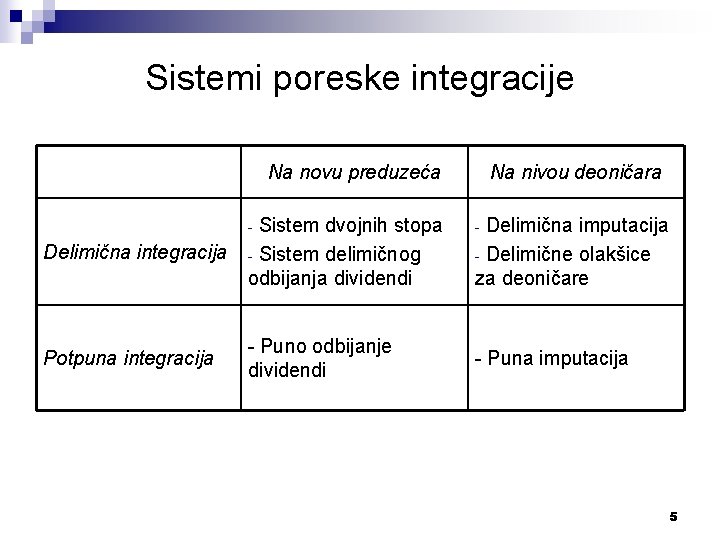
Sistemi poreske integracije Na novu preduzeća Na nivou deoničara - - Delimična integracija Sistem dvojnih stopa - Sistem delimičnog odbijanja dividendi Delimična imputacija - Delimične olakšice za deoničare Potpuna integracija - Puno odbijanje dividendi - Puna imputacija 5
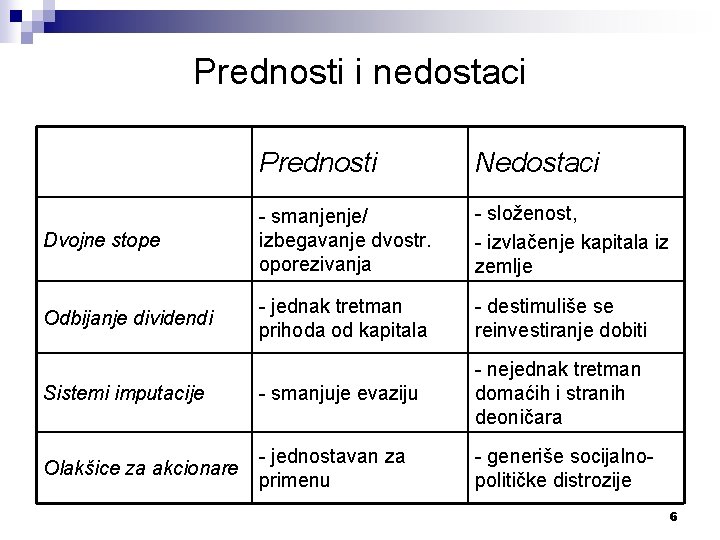
Prednosti i nedostaci Prednosti Nedostaci Dvojne stope - smanjenje/ izbegavanje dvostr. oporezivanja - složenost, - izvlačenje kapitala iz zemlje Odbijanje dividendi - jednak tretman prihoda od kapitala - destimuliše se reinvestiranje dobiti Sistemi imputacije - smanjuje evaziju - nejednak tretman domaćih i stranih deoničara Olakšice za akcionare - jednostavan za primenu - generiše socijalnopolitičke distrozije 6
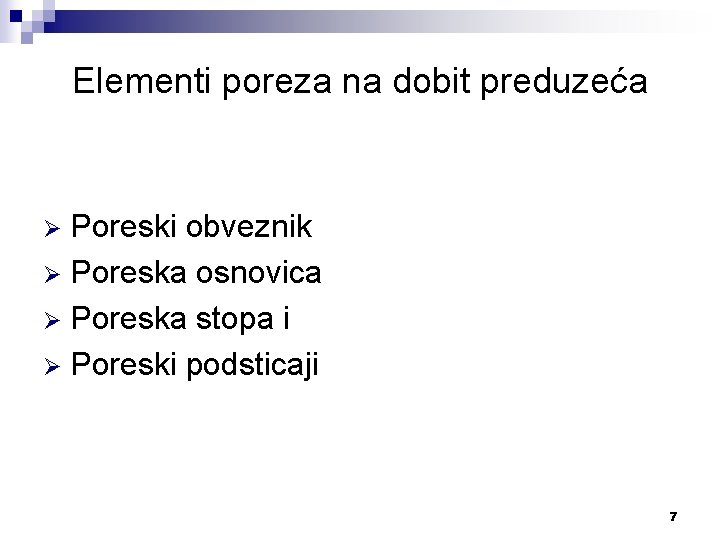
Elementi poreza na dobit preduzeća Poreski obveznik Ø Poreska osnovica Ø Poreska stopa i Ø Poreski podsticaji Ø 7
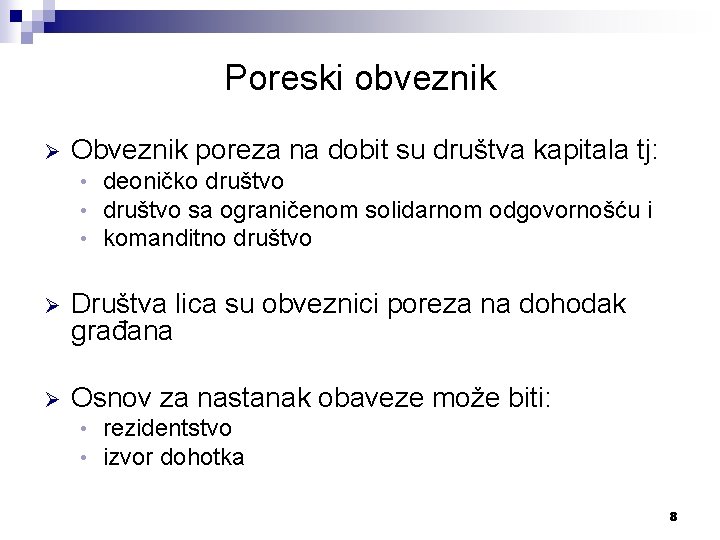
Poreski obveznik Ø Obveznik poreza na dobit su društva kapitala tj: • • • deoničko društvo sa ograničenom solidarnom odgovornošću i komanditno društvo Ø Društva lica su obveznici poreza na dohodak građana Ø Osnov za nastanak obaveze može biti: • • rezidentstvo izvor dohotka 8
Poreska osnovica Ø Izveštajni vs. poreski bilans Ø Poreska osnovica je korigovana dobit preduzeća Ø Osnovne korekcije u poreskom bilansu na strani prihoda: korekcija transfernih cena • korekcija zaliha • n u poreskom bilansu priznaju se samo one zalihe koje su rezultat rashoda u tekućem periodu 9
Poreska osnovica Ø Osnovne korekcije na strani rashoda: • Korekcije utrošenog materijala i robe n • mogu se koristiti prosečne cene ili FIFO metoda, ali ne i planske cene i LIFO metoda Korekcija obračuna amortizacije – opšti principi (konkretna rešenja se razlikuju od zemlje do zemlje) n n n proporcionalni metod uslovna za funkcionalnu amortizaciju (saglasnost PU) degresivna metoda do trenutka izjednačavanja otpisa sa proporcionanom progresivni metod nije dozvoljen u slučaju izbora bilo kog metoda mora se poštovati princip stalnosti 10
Poreska osnovica Ø Rashodi za određene namene su limitirani tj. priznaju se samo do određenog nivoa Ø Plaćene kamate • • Kamate plaćene povezanim licima se koriguju do tržišnog nivoa Kamate plaćane po osnovu kašnjenja u izmirenju fiskalnih obaveza se ne priznaju u rashode Ø Ostale korekcije: otpis sumnjivih i spornih potraživanja, prebijanje kapitalnih dobitaka i gubitaka, rezervisanja i dr. 11
Poreske stope su, po pravilu, proporcionalne i jednake za sva preduzeća i sve delatnosti Ø Jednak tretman u skladu je sa principom alokativne neutralnosti Ø 12
Poreski podsticaji Ø Podsticiji se odobravaju u cilju podsticanja investiranja, zapošljavanja, poboljšanje ekološke situacije Ø Podsticaji mogu biti • • Ø opšti ili selektivni (ulaganje u nerazvijena područja, strane ulagače, velike ulagače, mala preduzeća, novoosnovana preduzeća i dr. ) Podsticaji se realizuju na dva načina: ¨ Direktnim umanjenjem poreza ¨ Indikrektno - preko poreske osnovice 13
Poreski podsticaji Ø Direktno umanjenje poreza se odobrava po različitim osnovama npr: osnivanje preduzeća, poslovne jedinice i sl. u nerazvijenim područjima • trajno ulaganje stranog kapitala • zapošljavanje novih radnika • velikih ulaganja i dr. • Ø Podsticaji preko poreske osnovice: Podsticaji koji odlažu poresku obavezu (ubrzana amortizacija, odlaganje poreskih obaveza, prenošenje poslovnih gubitka) • Podsticaji koji definitivno umanjuju poresku obavezu • q Potpuno ili delimično poresko oslobađanje za novosonovana preduzeća ili za zapošljavanje radnika 14
Poreski podsticaji Ø Odobravanjem brojnih podsticaja odstupa se od alokativne neutralnosti tj. • Ø Uz identične nominalne poreske stope formira se veliki broj različitih individualnih efektivnih poreskih stopa Stoga se u novije vreme obnavlja tendencija vraćanje ka alokativnoj neutralnosti 15
Grupno oporezivanje Ø Ø Ø Grupu kompanija čine matična kompanija i zavisne kompanije Da bi grupa kompanija imala poseban poreski tretman neophodno je da između njih postoje značajne vlasničke veze (u Srbiji najmanje 75%) Grupa kompanija ima pravo na grupno oporezivanje i poresko konsolidovanje Prednost grupnog oporezivanja je u mogućnosti prebijanja dobitaka i gubitaka članova grupe Konsolidovanje mora da traje određeno vreme (npr. pet godine) – princip stalnosti ¨ Ukoliko pre isteka roka neka kompanija napusti grupu svi članovi grupe su obavezni da plate porez kao da nije bilo konsolidovanja. 16
Transferne cene Ø Transferne cene su cene kojima se vrši transakcije između povezanih kompanija Ø Kompanije se smatraju poveznim ako među njima postoje značajne vlasničke ili upravljačke veze Ø Transferne cene mogu biti različite od tržišnih Ø Razlika izmedju transfernih i tržišnih cena je određena tako da se smanji poreski teret povezanih lica kao celine Ø Ukoliko obveznici nisu korektno korigovali trasnferne cene onda to čine poreski organi kako bi se utvrdila realna dobit 17
Utanjena kapitalizacija Ø Utanjena kapitalizacija postoji kada je učešće kapitala u odnosu na učešće pozajmljenih sredstava, u izvorima finansiranja, manje od uobičajenog ¨ Ø Uobičajena struktura pasive varira po delatnostima i zemljama Malo učešća kapitala u izvorima finansiranja može da bude rezultat povoljnijeg poreskog tretmana prihoda od kamate od tretmana prihoda od dividendi Plaćene kamate se tretiraju kao trošak, čime se umanjuje oporeziva dobit ¨ Dobit nastala upotrebom sopstvenog kapitala se oporezuje ¨ Ø Utanjena kapitalizacija može biti rezultat drugih razloga ¨ ¨ struktura finansijskog tržišta i dr. (opšti razlog) nedostatak sopstvenog kapitala (individialni razlog) 18
Utanjena kapitalizacija Ø Vlasnicima se isplati da sopstvenim preduzećima odobravaju kredite umesto da ih dokapitalizuju ¨ Interne kamate mogu biti veće od tržišnih Ø Moguće je formiranje grupa vlasnika koji se unakrsno kreditiraju po kamatnim stopama višim od tržišnih Ø Koristi od utanjene kapitalizacije za obveznike: • • • Ø Smanjenje obaveza po osnovu poreza na dobit Izbegavanje dvostrukog ekonomskog oporezivanja dividendi Korišćenje niže poreske stope po odbitku pri plaćanju kamata. Utanjena kapitalizacija znači manje poreske prihode za državu 19
Utanjena kapitalizacija Ø Protiv utanjene kapitalizacije primenjuju se dve vrste mera: • administrativne: n n n • Ø primena pravila protiv zloupotrebe prava ispitivanje uslova kreditiranja između povezanih lica (kamatne stope, obim plasmana i dr. ) propisivanje maksimalnog odnosa između pozajmljenih i sopstvenih sredstva ekonomske - ujednačavanje poreskog tretmana kamata i dividendi Neke zemlje ignorišu izbegavanje poreza kroz utanjenu kapitalitaciju 20
- Slides: 20