
Poltica Monetaria y Reactivacin Asobancaria 2020 Encuentro Virtual
Política Monetaria y Reactivación Asobancaria 2020 Encuentro Virtual Juan José Echavarría Gerente General, Banco de la República 22 de octubre de 2020 1
TEMAS ENTORNO MACROECONOMICO MEDIDAS ADOPTADAS POR EL BANCO DE LA REPUBLICA SISTEMA FINANCIERO: VULNERABILIDADES Y STRESS TEST CONCLUSIONES
TEMAS ENTORNO MACROECONOMICO MEDIDAS ADOPTADAS POR EL BANCO DE LA REPUBLICA SISTEMA FINANCIERO: VULNERABILIDADES Y STRESS TEST CONCLUSIONES
Entorno Macro CHOQUES INFLACIÓN EVOLUCIÓN DE LA ACTIVIDAD ECONÓMICA MERCADO LABORAL BALANZA DE PAGOS
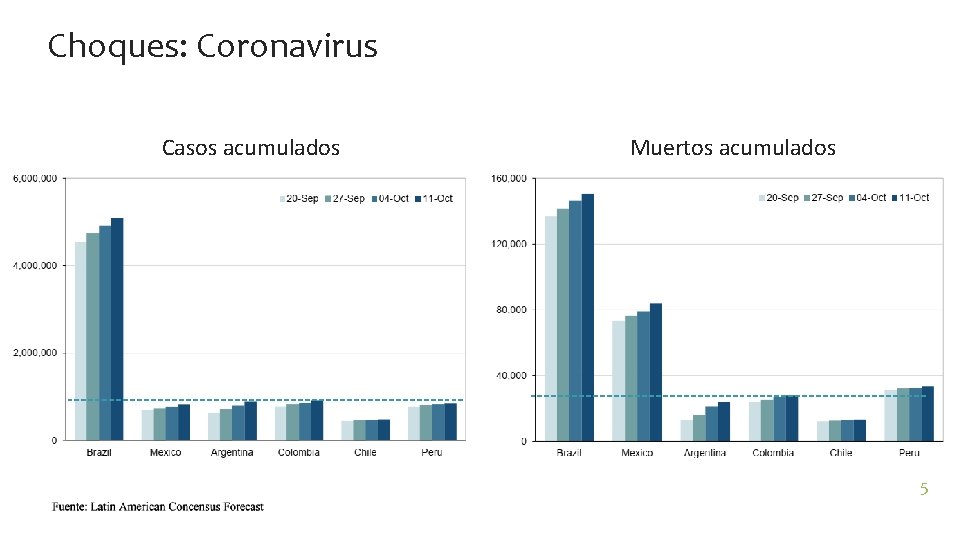
Choques: Coronavirus Casos acumulados Muertos acumulados 5
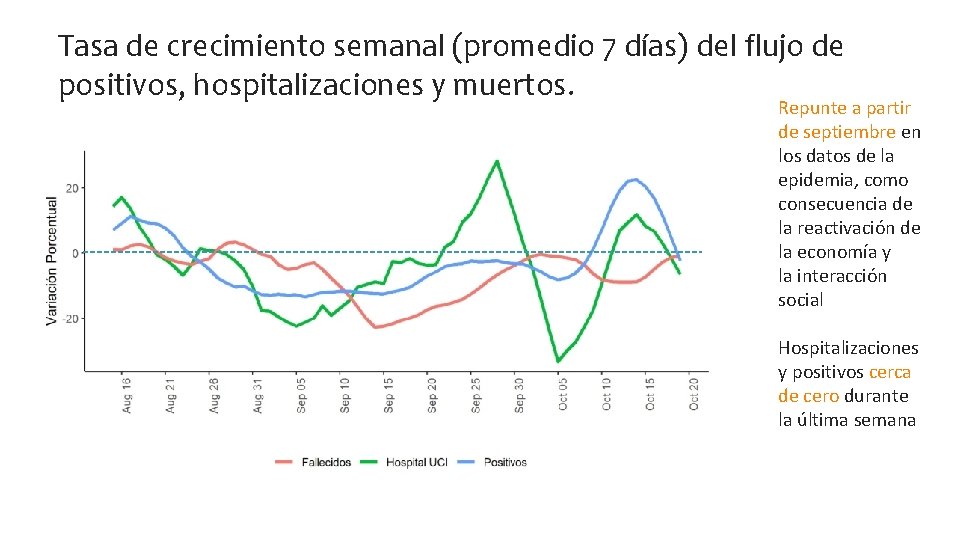
Tasa de crecimiento semanal (promedio 7 días) del flujo de positivos, hospitalizaciones y muertos. Repunte a partir de septiembre en los datos de la epidemia, como consecuencia de la reactivación de la economía y la interacción social Hospitalizaciones y positivos cerca de cero durante la última semana
Choques: Coronavirus • El país fue relativamente exitoso conteniendo el inicio del brote, lo cual dio tiempo al sistema de salud para prepararse (por ejemplo, el número de UCIs pasó de 5, 000 a 10, 000) – Por este mismo motivo el primer pico de la epidemia fue relativamente tardío • Durante varias semanas se registraron alrededor de 300 muertos diarios, pero la capacidad hospitalaria nunca fue sobrepasada
Choques: Coronavirus • No hay evidencia aún de una segunda ola de contagios • Gran parte de los nuevos casos se presenta en regiones que apenas están en su primera ola – como la zona cafetera, Huila y Tolima 8
Choques: Coronavirus • El pico fue heterogéneo entre regiones. – En el departamento de Atlántico se sobrepasó los 1, 000 muertos por millón de habitantes – En el departamento contiguo de Bolívar no se ha sobrepasado los 400 muertos por millón – En todo el país ha habido un poco más de 500 muertos por millón. • Al comparar la mortalidad por edades con las tasas de mortalidad basadas en estudios serológicos en otras partes del mundo – se infiere que entre 10 y 25 millones de Colombianos ya estuvieron expuestos al virus 9
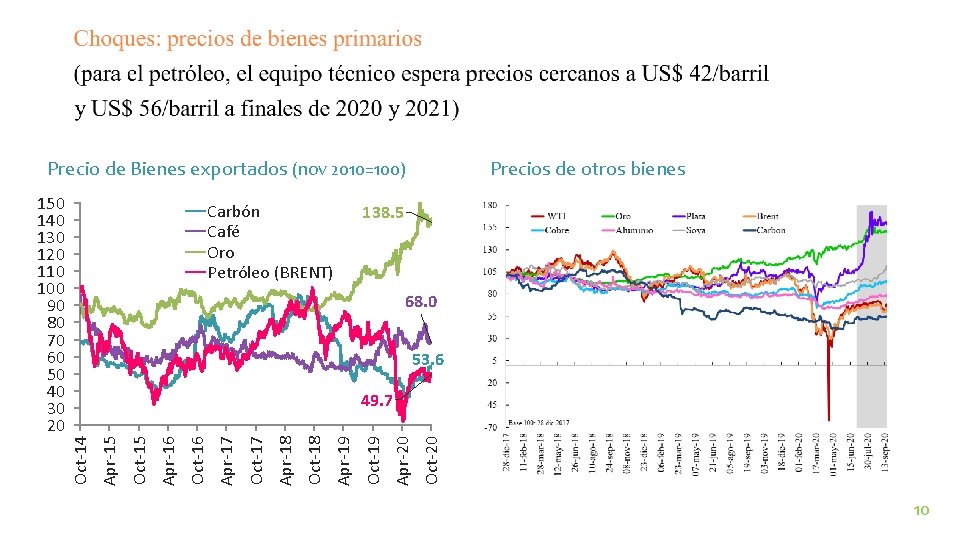
Precio de Bienes exportados (nov 2010=100) 150 140 130 120 110 100 90 80 70 60 50 40 30 20 Carbón Café Oro Petróleo (BRENT) Precios de otros bienes 138. 5 68. 0 53. 6 Oct-20 Apr-20 Oct-19 Apr-19 Oct-18 Apr-18 Oct-17 Apr-17 Oct-16 Apr-16 Oct-15 Apr-15 Oct-14 49. 7 10
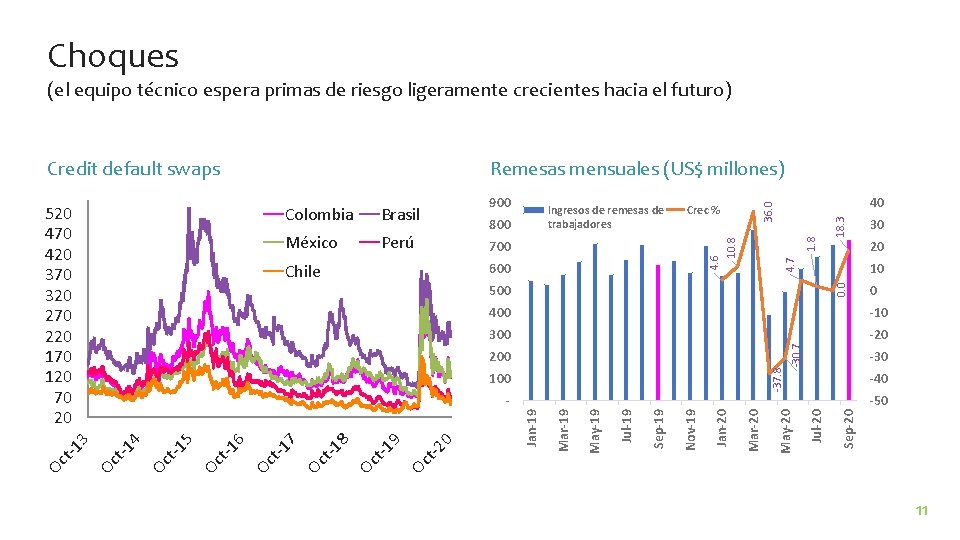
Choques (el equipo técnico espera primas de riesgo ligeramente crecientes hacia el futuro) Remesas mensuales (US$ millones) 700 600 -20 -30 -40 -50 Jul-20 May-20 -37. 8 Mar-20 Jan-20 Nov-19 Sep-19 Jul-19 May-19 Mar-19 Jan-19 0 Oc t-2 9 Oc t-1 8 Oc t-1 7 Oc t-1 6 - Oc t-1 18. 3 0. 0 300 -30. 7 -10 100 5 0 400 200 Oc t-1 20 10 500 4 30 Sep-20 Perú 40 1. 8 México 800 Crec % 4. 7 Brasil Ingresos de remesas de trabajadores 4. 6 10. 8 Colombia 900 Chile Oc t-1 3 520 470 420 370 320 270 220 170 120 70 20 36. 0 Credit default swaps 11
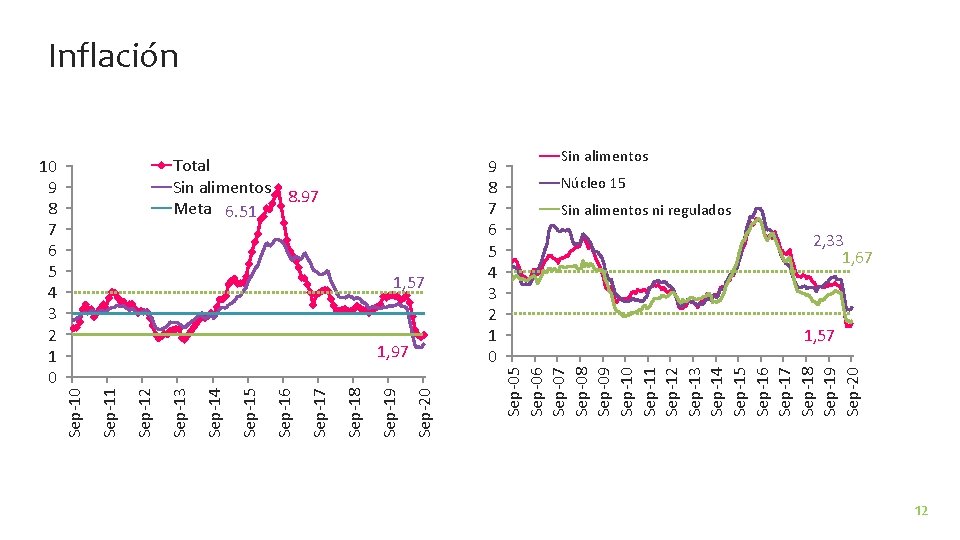
Total Sin alimentos 8. 97 Meta 6. 51 1, 57 1, 97 9 8 7 6 5 4 3 2 1 0 Sep-05 Sep-06 Sep-07 Sep-08 Sep-09 Sep-10 Sep-11 Sep-12 Sep-13 Sep-14 Sep-15 Sep-16 Sep-17 Sep-18 Sep-19 Sep-20 Sep-19 Sep-18 Sep-17 Sep-16 Sep-15 Sep-14 10 9 8 7 6 5 4 3 2 1 0 Sep-13 Sep-12 Sep-11 Sep-10 Inflación Sin alimentos Núcleo 15 Sin alimentos ni regulados 2, 33 1, 67 1, 57 12
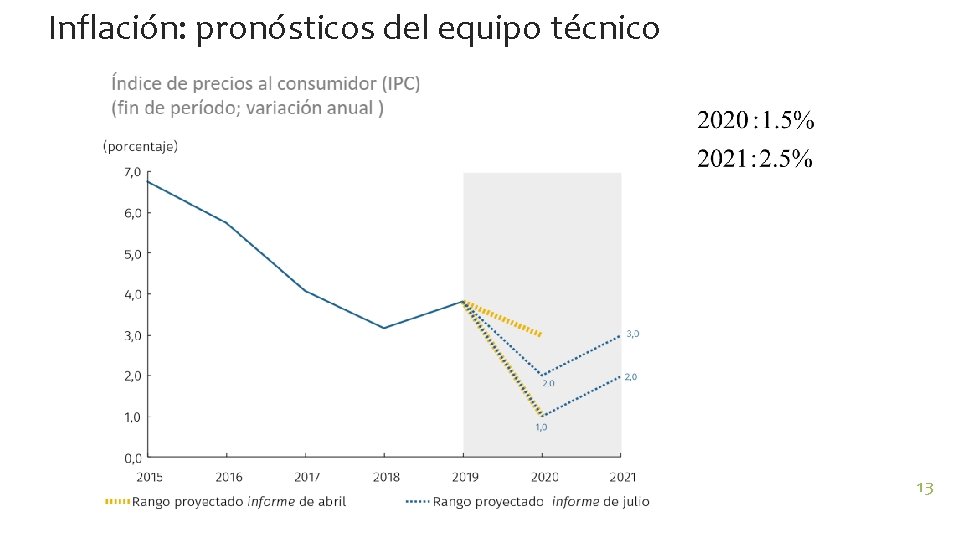
Inflación: pronósticos del equipo técnico 13
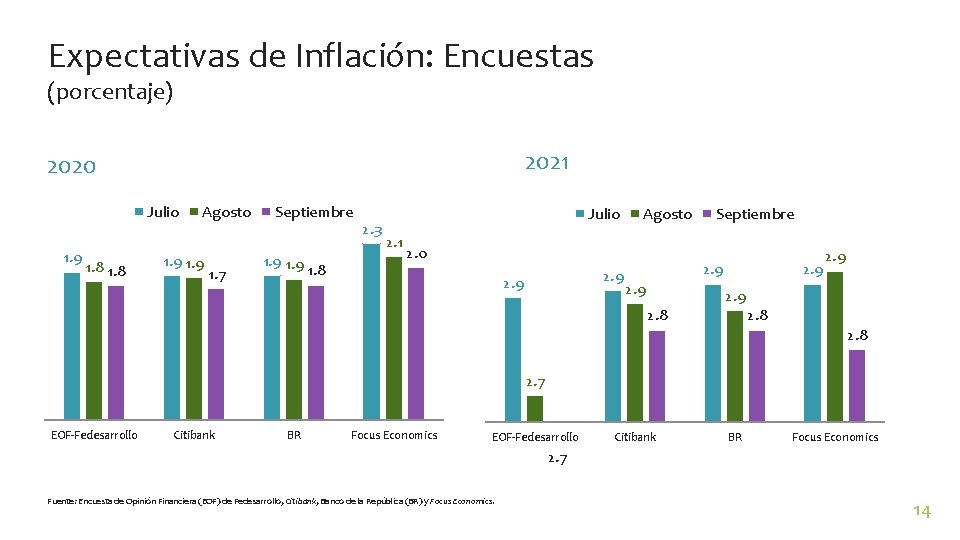
Expectativas de Inflación: Encuestas (porcentaje) 2021 2020 Julio 1. 9 1. 8 Agosto 1. 9 1. 7 Septiembre 1. 9 1. 8 2. 3 Julio 2. 1 Agosto 2. 0 2. 9 Septiembre 2. 9 2. 8 2. 7 EOF-Fedesarrollo Citibank BR Focus Economics 2. 7 Fuente: Encuesta de Opinión Financiera (EOF) de Fedesarrollo, Citibank, Banco de la República (BR) y Focus Economics. 14
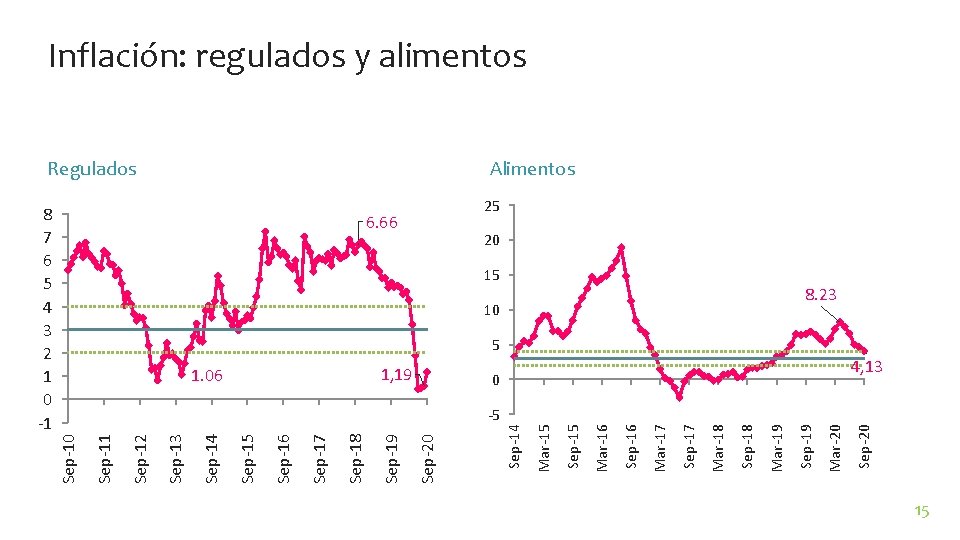
0 Sep-20 10 Mar-20 15 Sep-19 Mar-19 Sep-18 Mar-18 Sep-17 Mar-17 Sep-16 Mar-16 1, 19 Sep-15 6. 66 Mar-15 Regulados Sep-14 Sep-20 1. 06 Sep-19 Sep-18 Sep-17 Sep-16 Sep-15 8 7 6 5 4 3 2 1 0 -1 Sep-14 Sep-13 Sep-12 Sep-11 Sep-10 Inflación: regulados y alimentos Alimentos 25 20 8. 23 5 4, 13 -5 15
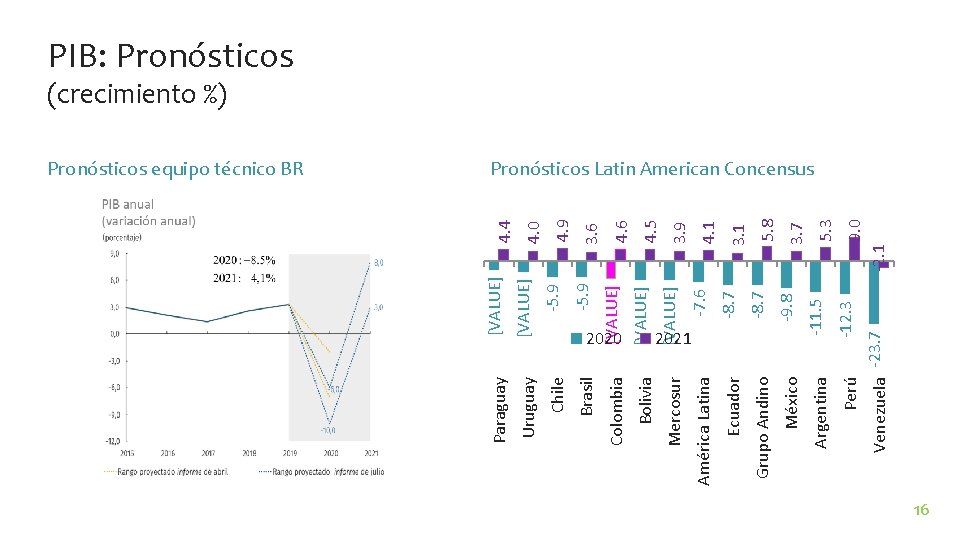
-5. 9 Chile [VALUE] Bolivia 2020 Colombia -5. 9 [VALUE] Uruguay Brasil [VALUE] -8. 7 -9. 8 -11. 5 -12. 3 Grupo Andino México Argentina Perú Venezuela -23. 7 -8. 7 -7. 6 América Latina Ecuador [VALUE] 2021 Mercosur -2. 1 9. 0 5. 3 3. 7 5. 8 3. 1 4. 1 3. 9 4. 5 4. 6 3. 6 4. 9 4. 0 4. 4 Pronósticos equipo técnico BR Paraguay PIB: Pronósticos (crecimiento %) Pronósticos Latin American Concensus 16
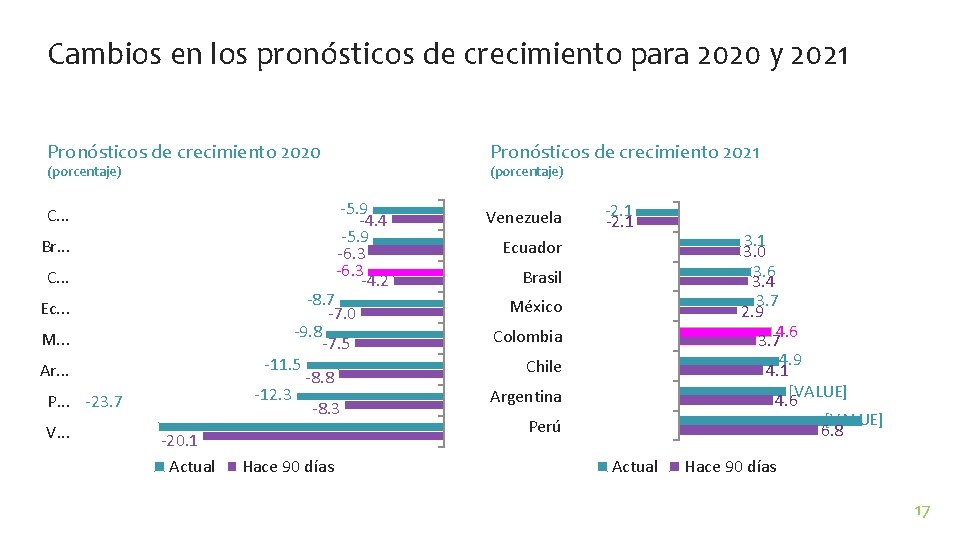
Cambios en los pronósticos de crecimiento para 2020 y 2021 Pronósticos de crecimiento 2020 Pronósticos de crecimiento 2021 (porcentaje) -5. 9 -4. 4 -5. 9 -6. 3 -4. 2 C. . . Br. . . C. . . -8. 7 -7. 0 -9. 8 -7. 5 -11. 5 -8. 8 -12. 3 -8. 3 Ec. . . M. . . Ar. . . P. . . -23. 7 V. . . (porcentaje) -20. 1 Actual Hace 90 días Venezuela -2. 1 Ecuador Brasil México Colombia Chile Argentina Perú Actual 3. 1 3. 0 3. 6 3. 4 3. 7 2. 9 4. 6 3. 7 4. 9 4. 1 [VALUE] 4. 6 [VALUE] 6. 8 Hace 90 días 17
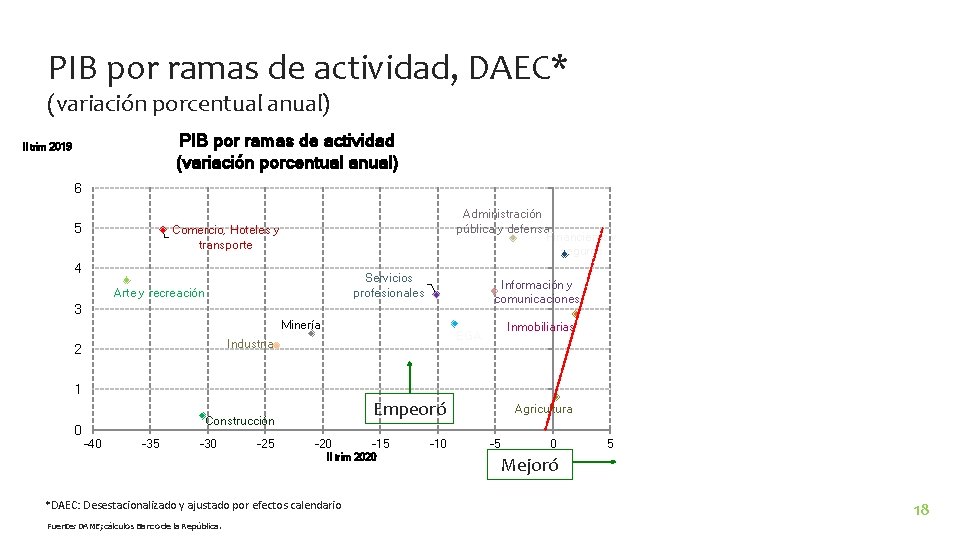
PIB por ramas de actividad, DAEC* (variación porcentual anual) PIB por ramas de actividad (variación porcentual anual) II trim 2019 6 5 Administración pública y defensa Financieras y seguros Comercio, Hoteles y transporte 4 Servicios profesionales Arte y recreación Información y comunicaciones 3 Minería Industria 2 1 0 Empeoró Construcción -40 -35 -30 -25 -20 -15 II trim 2020 *DAEC: Desestacionalizado y ajustado por efectos calendario Fuente: DANE; cálculos Banco de la República. Inmobiliarias EGA -10 Agricultura -5 0 5 Mejoró 18
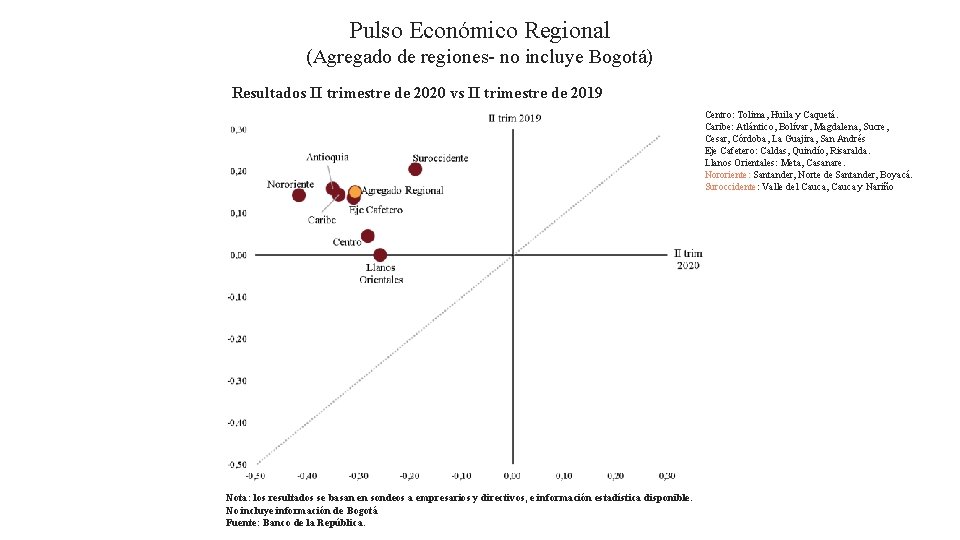
Pulso Económico Regional (Agregado de regiones- no incluye Bogotá) Resultados II trimestre de 2020 vs II trimestre de 2019 Centro: Tolima, Huila y Caquetá. Caribe: Atlántico, Bolívar, Magdalena, Sucre, Cesar, Córdoba, La Guajira, San Andrés Eje Cafetero: Caldas, Quindío, Risaralda. Llanos Orientales: Meta, Casanare. Nororiente: Santander, Norte de Santander, Boyacá. Suroccidente: Valle del Cauca, Cauca y Nariño Nota: los resultados se basan en sondeos a empresarios y directivos, e información estadística disponible. No incluye información de Bogotá Fuente: Banco de la República.
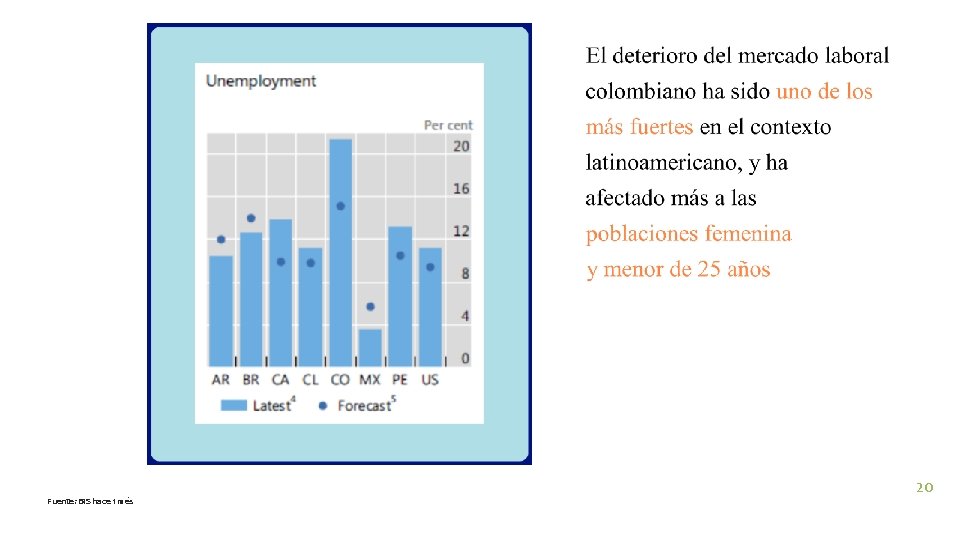
Fuente: BIS hace 1 més 20
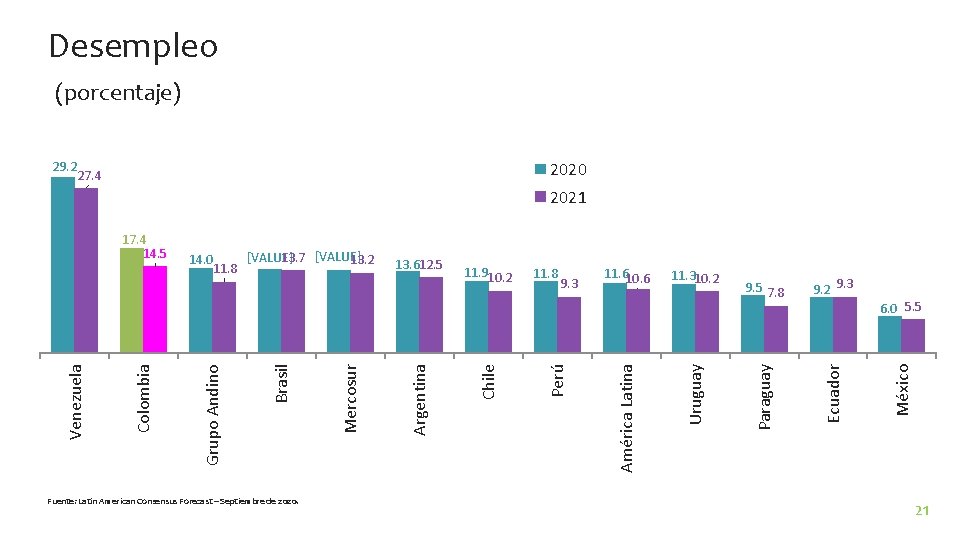
Desempleo (porcentaje) 29. 2 2020 27. 4 Fuente: Latin American Consensus Forecast – Septiembre de 2020. 9. 5 7. 8 9. 2 9. 3 6. 0 5. 5 México 11. 310. 2 Ecuador 11. 610. 6 Uruguay 9. 3 América Latina 11. 8 Perú 11. 910. 2 Chile 13. 612. 5 Argentina Mercosur Brasil 13. 7 [VALUE] 14. 0 13. 2 11. 8 Grupo Andino Colombia Venezuela 17. 4 14. 5 Paraguay 2021 21
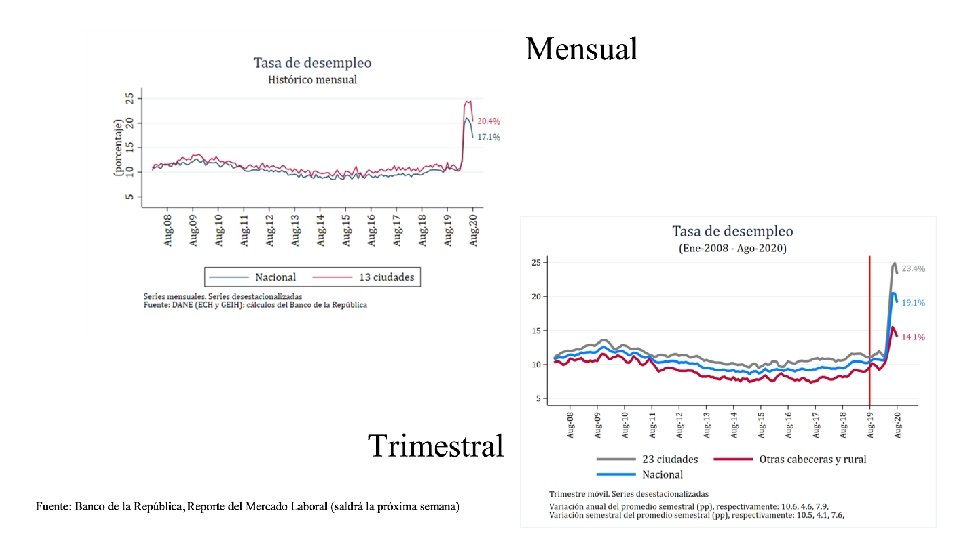
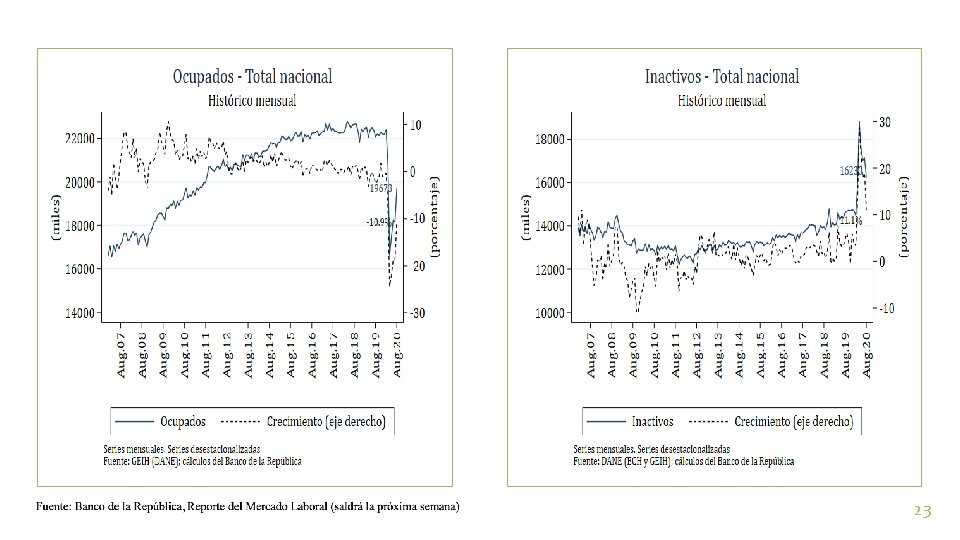
23
• El segmento no asalariado es el que lidera la recuperación • El empleo formal poco se recupera – Esto se verifica con varios indicadores disponibles de empleo formal • Segmento asalariado – los ajustes de sus salarios son muy leves 24
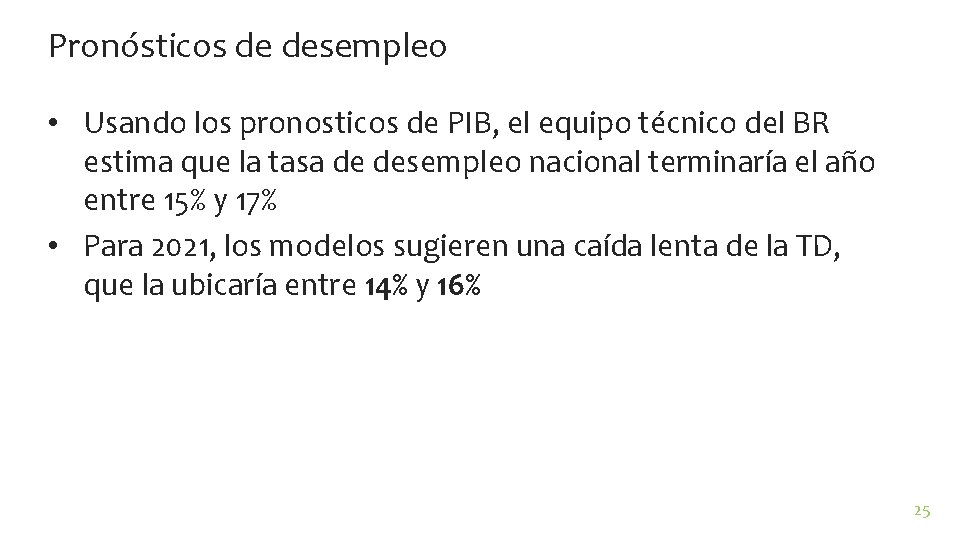
Pronósticos de desempleo • Usando los pronosticos de PIB, el equipo técnico del BR estima que la tasa de desempleo nacional terminaría el año entre 15% y 17% • Para 2021, los modelos sugieren una caída lenta de la TD, que la ubicaría entre 14% y 16% 25
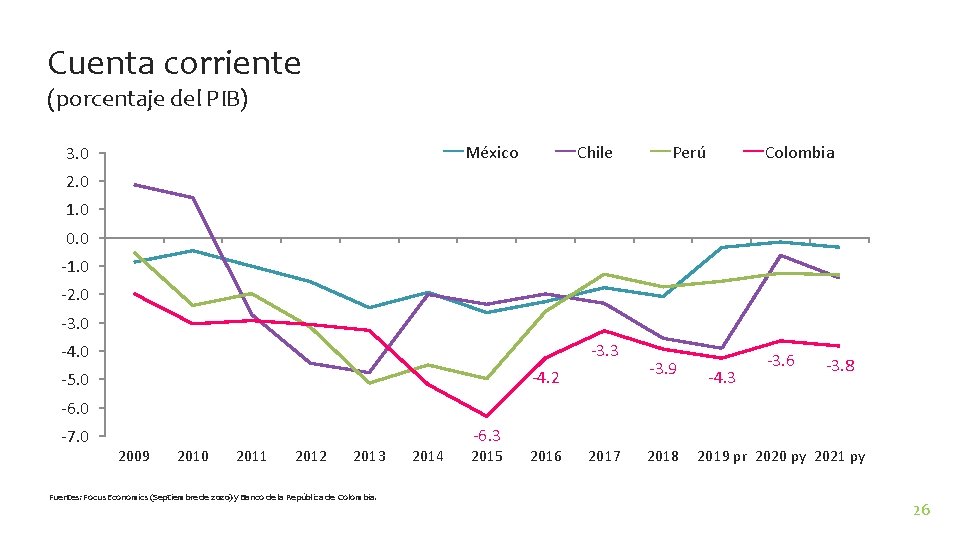
Cuenta corriente (porcentaje del PIB) México 3. 0 Chile Perú Colombia 2. 0 1. 0 0. 0 -1. 0 -2. 0 -3. 3 -4. 0 -4. 2 -5. 0 -3. 9 -4. 3 -3. 6 -3. 8 -6. 0 -7. 0 2009 2010 2011 2012 2013 Fuentes: Focus Economics (Septiembre de 2020) y Banco de la República de Colombia. 2014 -6. 3 2015 2016 2017 2018 2019 pr 2020 py 2021 py Fuente: Banco de la República 26
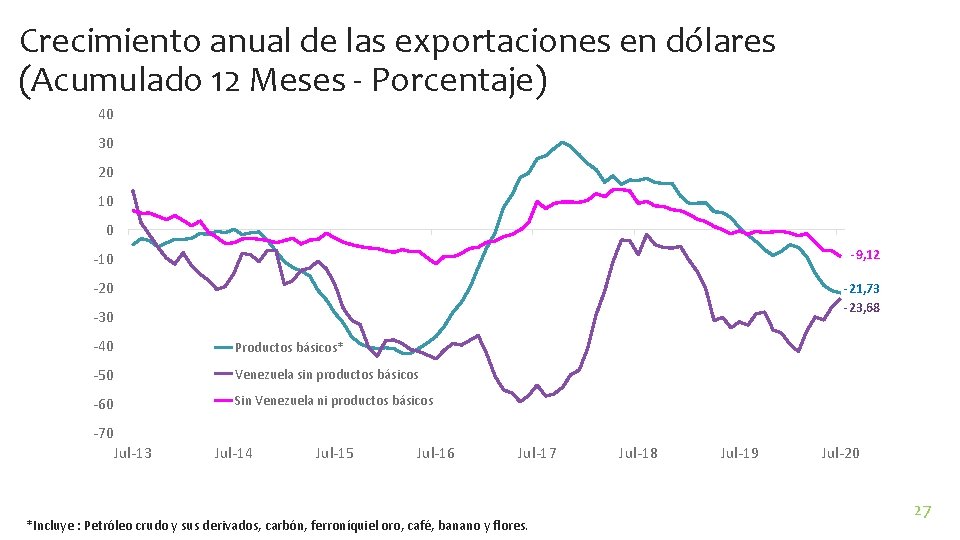
Crecimiento anual de las exportaciones en dólares (Acumulado 12 Meses - Porcentaje) 40 30 20 10 0 -10 -9, 12 -20 -21, 73 -23, 68 -30 -40 Productos básicos* -50 Venezuela sin productos básicos -60 Sin Venezuela ni productos básicos -70 Jul-13 Jul-14 Jul-15 Jul-16 Jul-17 *Incluye : Petróleo crudo y sus derivados, carbón, ferroníquiel oro, café, banano y flores. Jul-18 Jul-19 Jul-20 27
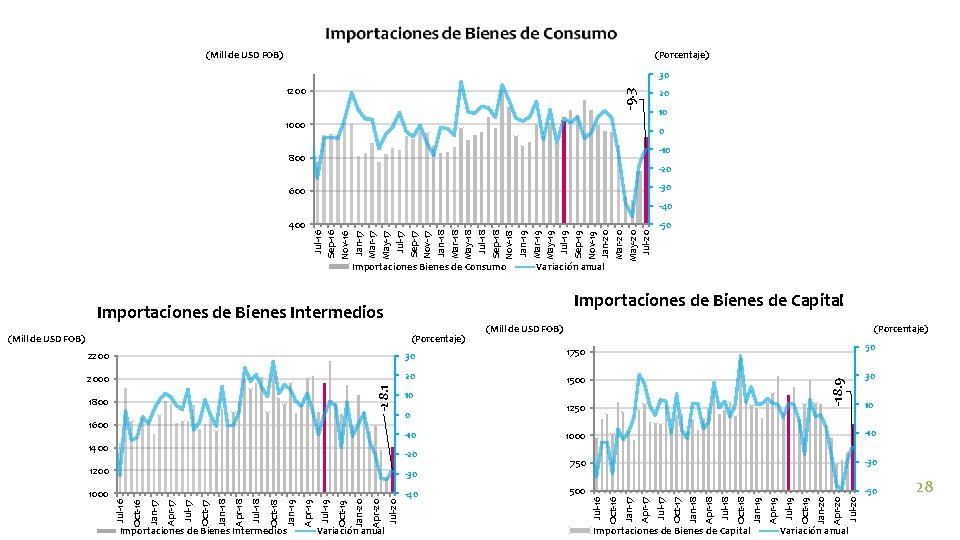
(Porcentaje) (Mill de USD FOB) 30 20 -9. 3 1200 10 1000 0 -10 800 -20 -30 600 -40 -50 Jul-16 Sep-16 Nov-16 Jan-17 Mar-17 May-17 Jul-17 Sep-17 Nov-17 Jan-18 Mar-18 May-18 Jul-18 Sep-18 Nov-18 Jan-19 Mar-19 May-19 Jul-19 Sep-19 Nov-19 Jan-20 Mar-20 May-20 Jul-20 400 Importaciones Bienes de Consumo Variación anual Importaciones de Bienes de Capital (Porcentaje) (Mill de USD FOB) 1750 2000 20 1500 Variación anual Oct-19 Jul-19 Jan-20 Importaciones de Bienes de Capital Apr-19 Jan-19 Oct-18 -50 Jul-18 500 Apr-18 -30 Jan-18 750 Oct-17 Jul-20 Apr-20 Jan-20 Jul-19 Oct-19 Importaciones de Bienes Intermedios Apr-19 Jan-19 Oct-18 Jul-18 Apr-18 Jan-18 Oct-17 Jul-17 Apr-17 -40 Jan-17 1000 Oct-16 -30 Jul-16 1200 10 -10 Jul-17 -20 30 1000 Apr-17 -10 1400 1250 Jan-17 0 Oct-16 1600 10 Jul-16 1800 50 -18. 9 30 -28. 1 2200 Jul-20 (Porcentaje) (Mill de USD FOB) Apr-20 Importaciones de Bienes Intermedios Variación anual 28
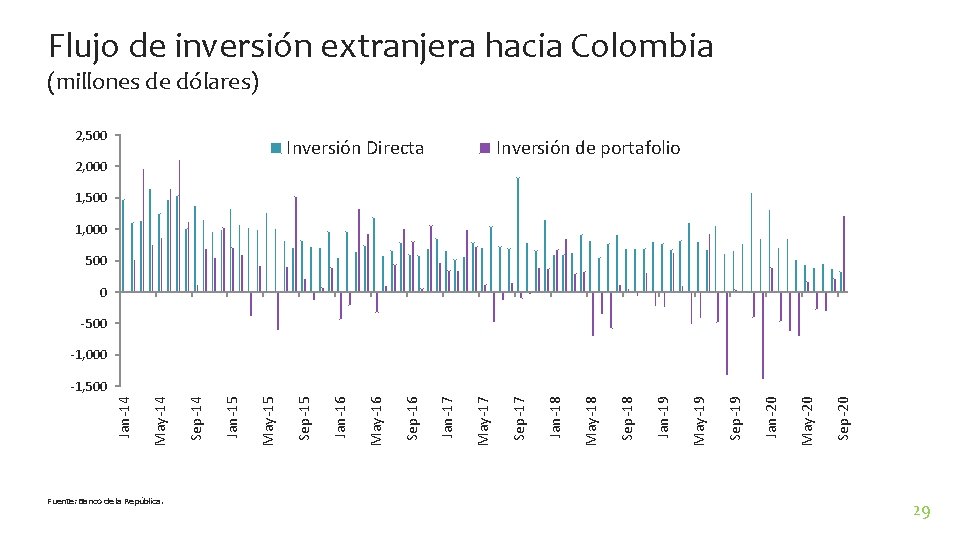
Flujo de inversión extranjera hacia Colombia (millones de dólares) 2, 500 Inversión Directa 2, 000 Inversión de portafolio 1, 500 1, 000 500 0 -500 -1, 000 Fuente: Banco de la República. Sep-20 May-20 Jan-20 Sep-19 May-19 Jan-19 Sep-18 May-18 Jan-18 Sep-17 May-17 Jan-17 Sep-16 May-16 Jan-16 Sep-15 May-15 Jan-15 Sep-14 May-14 Jan-14 -1, 500 29
TEMAS ENTORNO MACROECONOMICO MEDIDAS ADOPTADAS POR EL BANCO DE LA REPUBLICA SISTEMA FINANCIERO: VULNERABILIDADES Y STRESS TEST CONCLUSIONES
Medidas del Banco de la República • Tasas de interés • Liquidez • Reservas internacionales 31
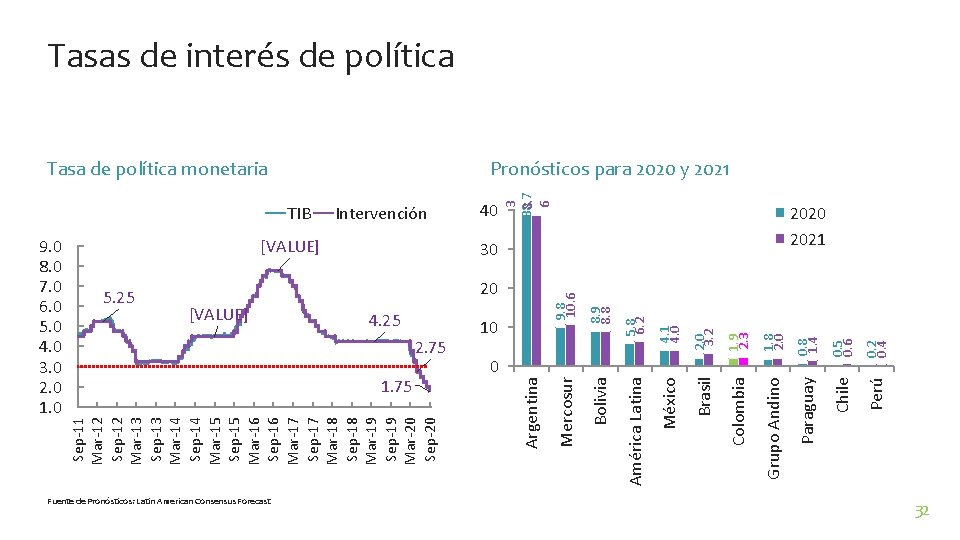
9. 0 8. 0 7. 0 6. 0 5. 0 4. 0 3. 0 2. 0 1. 0 [VALUE] Fuente de Pronósticos: Latin American Consensus Forecast 4. 25 2. 75 10 8. 9 8. 8 2. 0 3. 2 1. 9 2. 3 1. 8 2. 0 0. 8 1. 4 0. 5 0. 6 0. 2 0. 4 Brasil Colombia Grupo Andino Paraguay Chile Perú 5. 8 6. 2 4. 1 4. 0 0 México América Latina 20 9. 8 10. 6 [VALUE] 40 Bolivia 5. 25 Intervención Mercosur TIB 3 38. 7 8. 6 Tasa de política monetaria Argentina Sep-11 Mar-12 Sep-12 Mar-13 Sep-13 Mar-14 Sep-14 Mar-15 Sep-15 Mar-16 Sep-16 Mar-17 Sep-17 Mar-18 Sep-18 Mar-19 Sep-19 Mar-20 Sep-20 Tasas de interés de política Pronósticos para 2020 y 2021 30 2021 32
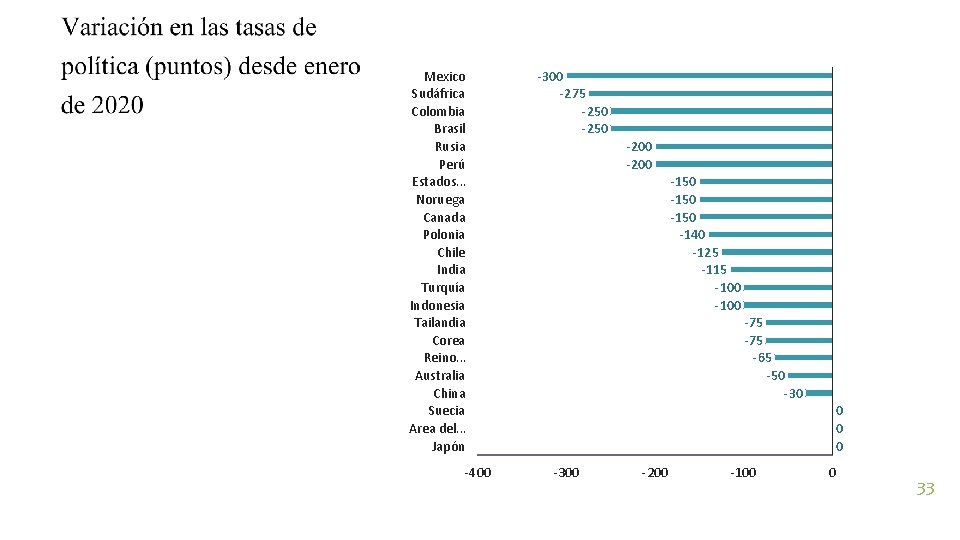
Mexico Sudáfrica Colombia Brasil Rusia Perú Estados. . . Noruega Canada Polonia Chile India Turquía Indonesia Tailandia Corea Reino. . . Australia China Suecia Area del. . . Japón -400 -300 -275 -250 -200 -150 -140 -125 -115 -100 -75 -65 -50 -300 -200 -100 0 33
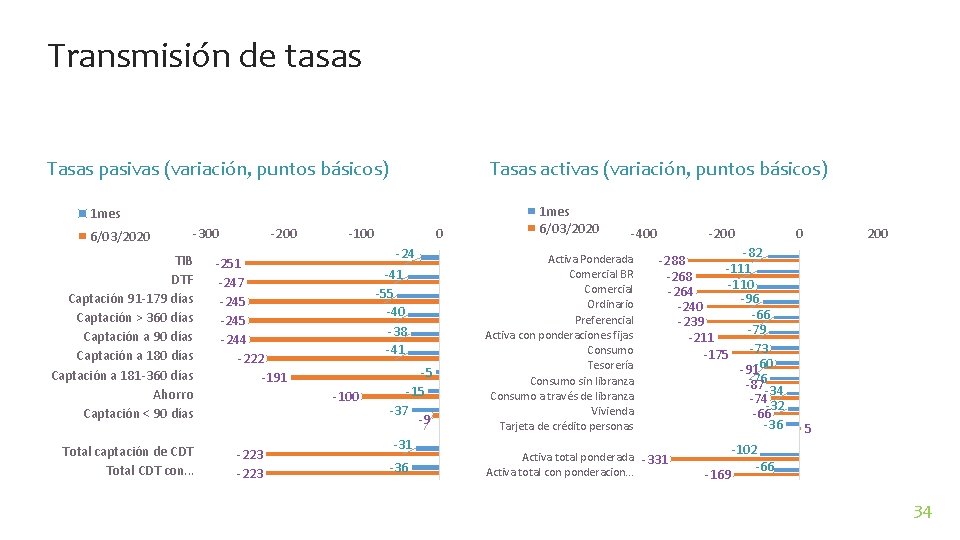
Transmisión de tasas Tasas pasivas (variación, puntos básicos) Tasas activas (variación, puntos básicos) 1 mes 6/03/2020 -300 TIB DTF Captación 91 -179 días Captación > 360 días Captación a 90 días Captación a 181 -360 días Ahorro Captación < 90 días Total captación de CDT Total CDT con. . . -200 -100 -24 -41 -55 -40 -38 -41 -251 -247 -245 -244 -222 -191 -100 -223 0 -5 -15 -37 -9 -31 -36 1 mes 6/03/2020 -400 Activa Ponderada Comercial BR Comercial Ordinario Preferencial Activa con ponderaciones fijas Consumo Tesorería Consumo sin libranza Consumo a través de libranza Vivienda Tarjeta de crédito personas -200 -82 -288 -111 -268 -110 -264 -96 -240 -66 -239 -79 -211 -175 -73 -91 -60 -76 -87 -34 -74 -32 -66 -36 Activa total ponderada -331 Activa total con ponderacion. . . -169 0 200 5 -102 -66 34
Liquidez • La situación financiera internacional fue muy volátil en marzo y abril, con repercusiones importantes en Colombia • Con mucho nerviosismo local • El Banco dió liquidez en multiples formas y la situación se ha estabilizado 35
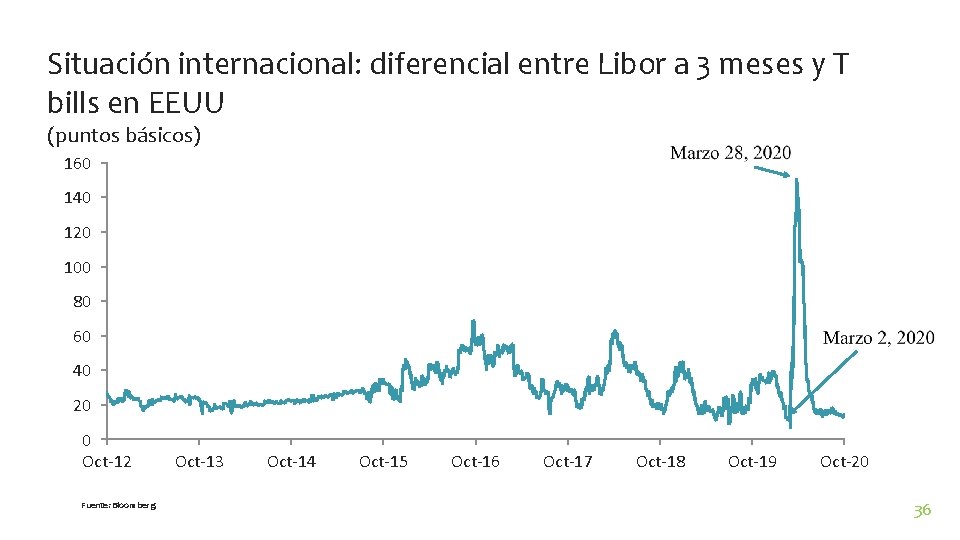
Situación internacional: diferencial entre Libor a 3 meses y T bills en EEUU (puntos básicos) 160 140 120 100 80 60 40 20 0 Oct-12 Fuente: Bloomberg. Oct-13 Oct-14 Oct-15 Oct-16 Oct-17 Oct-18 Oct-19 Oct-20 36
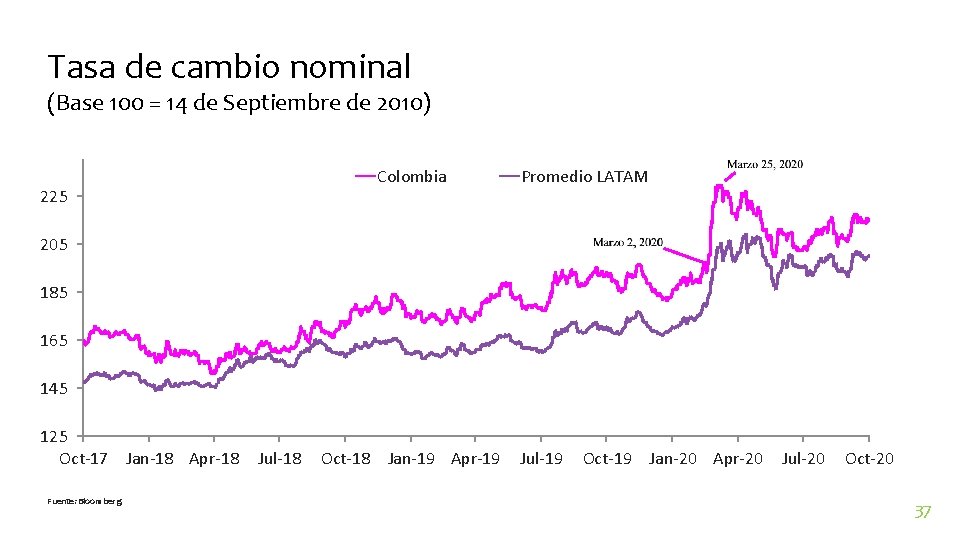
Tasa de cambio nominal (Base 100 = 14 de Septiembre de 2010) Colombia 225 Promedio LATAM 205 185 165 145 125 Oct-17 Jan-18 Apr-18 Fuente: Bloomberg. Jul-18 Oct-18 Jan-19 Apr-19 Jul-19 Oct-19 Jan-20 Apr-20 Jul-20 Oct-20 37
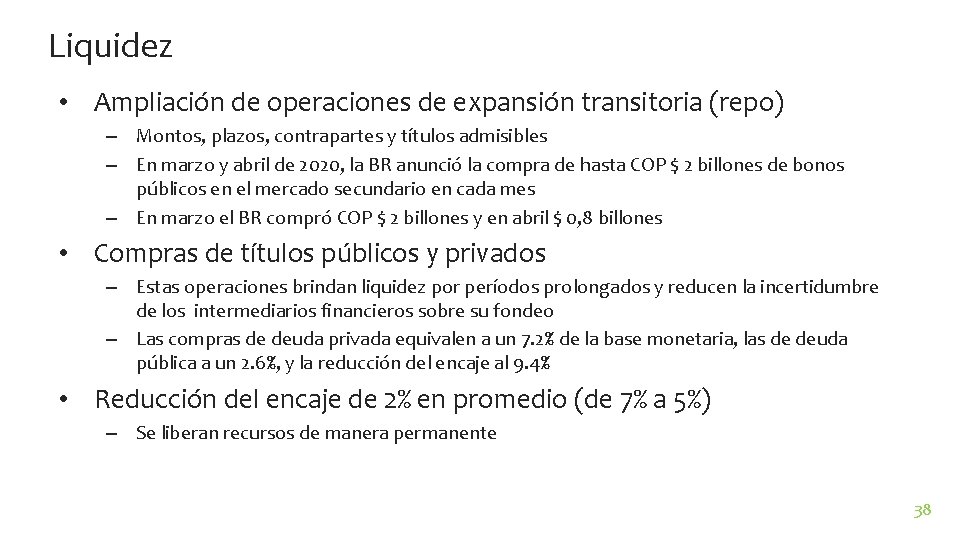
Liquidez • Ampliación de operaciones de expansión transitoria (repo) – Montos, plazos, contrapartes y títulos admisibles – En marzo y abril de 2020, la BR anunció la compra de hasta COP $ 2 billones de bonos públicos en el mercado secundario en cada mes – En marzo el BR compró COP $ 2 billones y en abril $ 0, 8 billones • Compras de títulos públicos y privados – Estas operaciones brindan liquidez por períodos prolongados y reducen la incertidumbre de los intermediarios financieros sobre su fondeo – Las compras de deuda privada equivalen a un 7. 2% de la base monetaria, las de deuda pública a un 2. 6%, y la reducción del encaje al 9. 4% • Reducción del encaje de 2% en promedio (de 7% a 5%) – Se liberan recursos de manera permanente 38
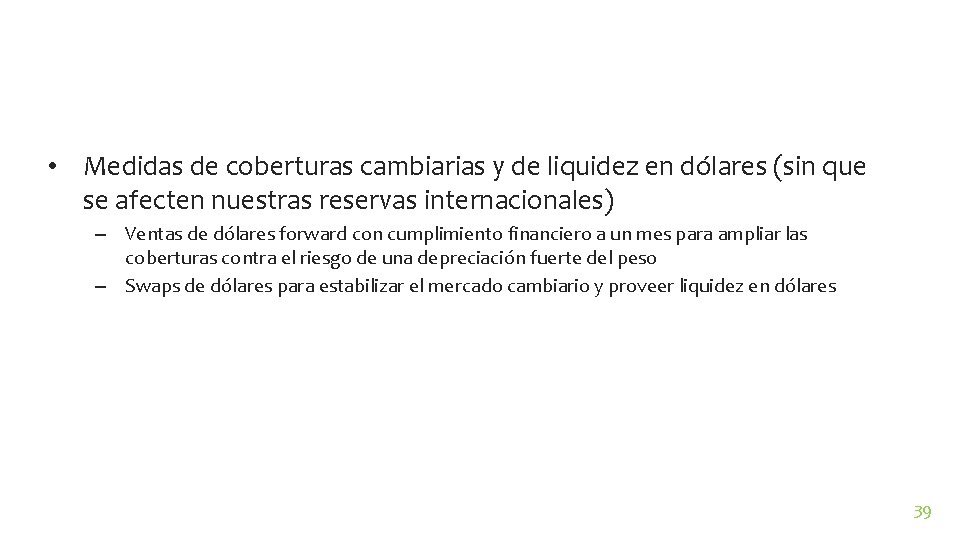
• Medidas de coberturas cambiarias y de liquidez en dólares (sin que se afecten nuestras reservas internacionales) – Ventas de dólares forward con cumplimiento financiero a un mes para ampliar las coberturas contra el riesgo de una depreciación fuerte del peso – Swaps de dólares para estabilizar el mercado cambiario y proveer liquidez en dólares 39
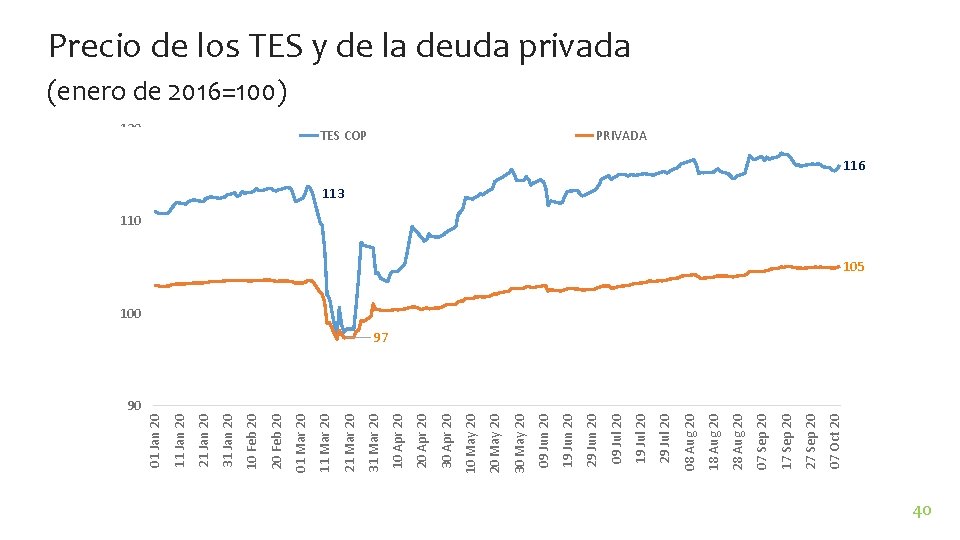
07 Oct 20 27 Sep 20 17 Sep 20 07 Sep 20 28 Aug 20 18 Aug 20 08 Aug 20 29 Jul 20 19 Jul 20 09 Jul 20 TES COP 29 Jun 20 19 Jun 20 09 Jun 20 30 May 20 20 May 20 10 May 20 30 Apr 20 20 Apr 20 10 Apr 20 31 Mar 20 21 Mar 20 11 Mar 20 01 Mar 20 20 Feb 20 10 Feb 20 31 Jan 20 21 Jan 20 11 Jan 20 01 Jan 20 Precio de los TES y de la deuda privada (enero de 2016=100) PRIVADA 116 113 110 105 100 97 90 40
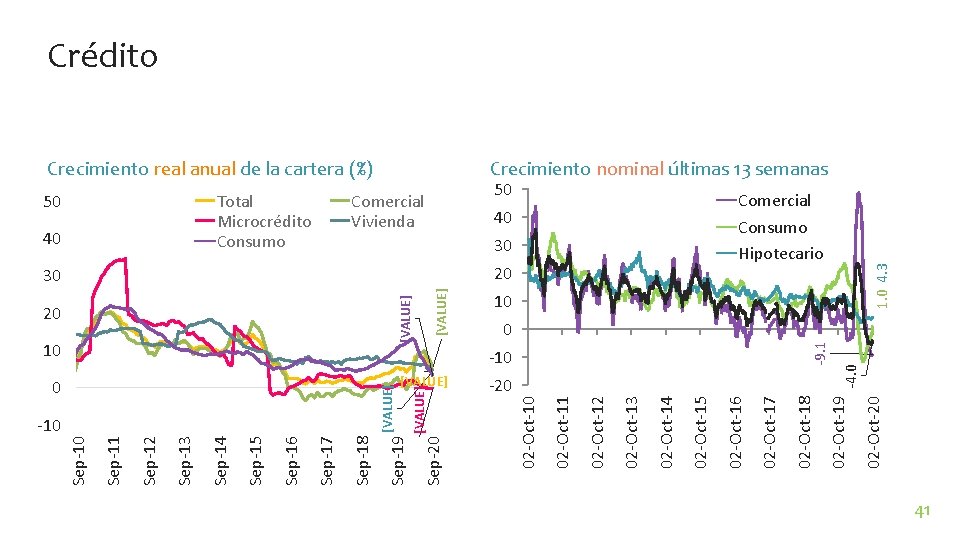
[VALUE] 10 1. 0 4. 3 Comercial Consumo Hipotecario 02 -Oct-20 -4. 0 20 02 -Oct-19 -10 -9. 1 30 02 -Oct-18 40 02 -Oct-17 Crecimiento nominal últimas 13 semanas 50 02 -Oct-16 02 -Oct-15 02 -Oct-14 02 -Oct-13 30 02 -Oct-12 Comercial Vivienda 02 -Oct-11 [VALUE] Crecimiento real anual de la cartera (%) 02 -Oct-10 [VALUE] 20 Sep-20 -10 [VALUE] 0 Sep-19 Total Microcrédito Consumo Sep-18 Sep-17 Sep-16 40 Sep-15 50 Sep-14 Sep-13 Sep-12 Sep-11 Sep-10 Crédito 0 41
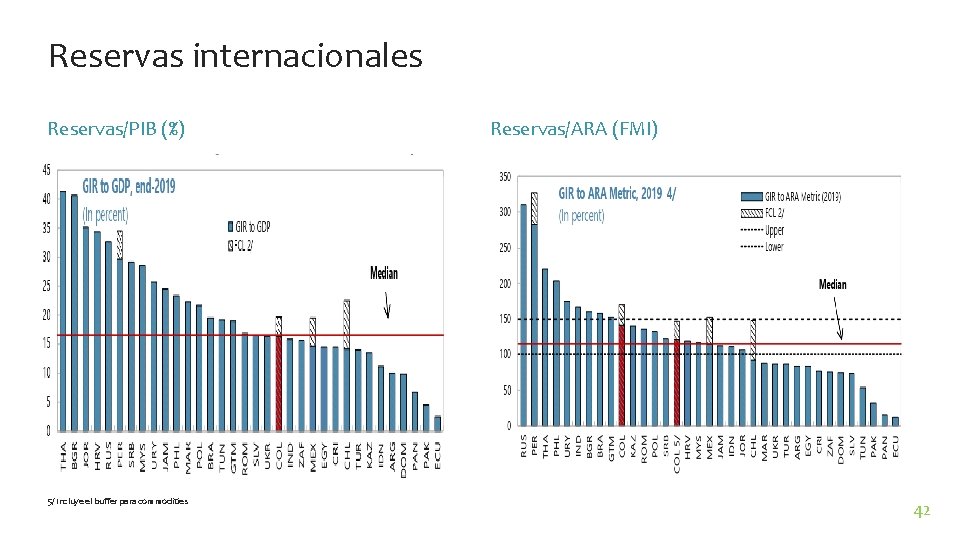
Reservas internacionales Reservas/PIB (%) 5/ Incluye el buffer para commodities Reservas/ARA (FMI) 42
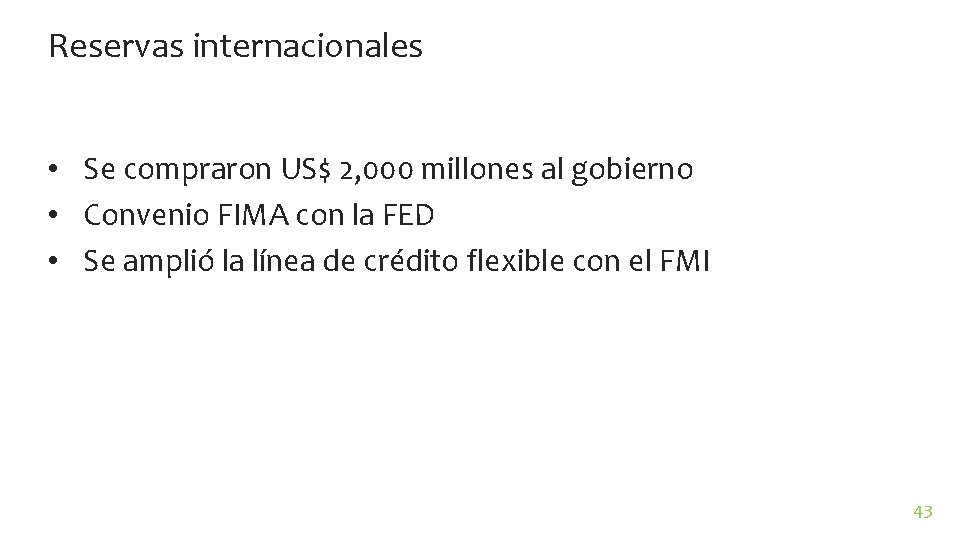
Reservas internacionales • Se compraron US$ 2, 000 millones al gobierno • Convenio FIMA con la FED • Se amplió la línea de crédito flexible con el FMI 43
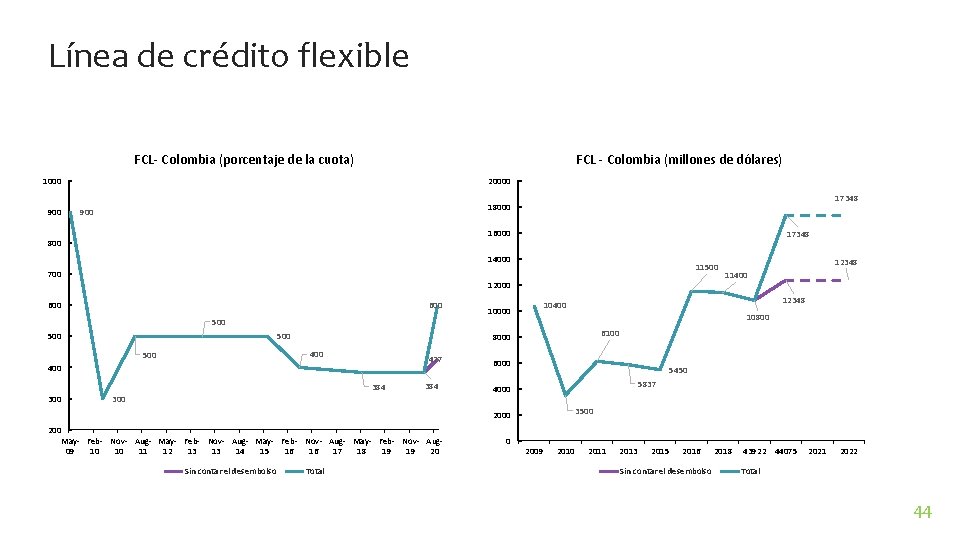
Línea de crédito flexible FCL- Colombia (porcentaje de la cuota) FCL - Colombia (millones de dólares) 1000 900 20000 17348 18000 900 16000 800 17348 14000 700 11500 12000 600 12348 10400 10000 10800 500 500 427 384 300 6100 8000 400 384 300 6000 5450 5837 4000 3500 200 May- Feb- Nov- Aug- May- Feb- Nov- Aug 09 10 10 11 12 13 13 14 15 16 16 17 18 19 19 20 Sin contar el desembolso Total 0 12348 11400 2009 2010 2011 2013 2015 2016 Sin contar el desembolso 2018 43922 44075 2021 2022 Total 44
TEMAS ENTORNO MACROECONOMICO MEDIDAS ADOPTADAS POR EL BANCO DE LA REPUBLICA SISTEMA FINANCIERO: VULNERABILIDADES Y STRESS TEST CONCLUSIONES
El sistema financiero en los últimos siete meses • Los establecimientos de crédito han enfrentado la crisis sin traumatismos: – Alta resiliencia inicial (solvencia y liquidez) – Respuesta de política monetaria – Respuesta de supervisión • Después de marzo, los mercados financieros lograron estabilizarse con relativa rapidez
El sistema financiero de cara al futuro cercano • En los próximos meses se configura una nueva etapa de la coyuntura financiera – Transición de alivios a Plan de Acompañamiento a Deudores (PAD) – Revelación/materialización de riesgo de crédito • En este contexto, se observa – Buenos resultados en materia de solvencia y liquidez – Mayores provisiones – Menor rentabilidad
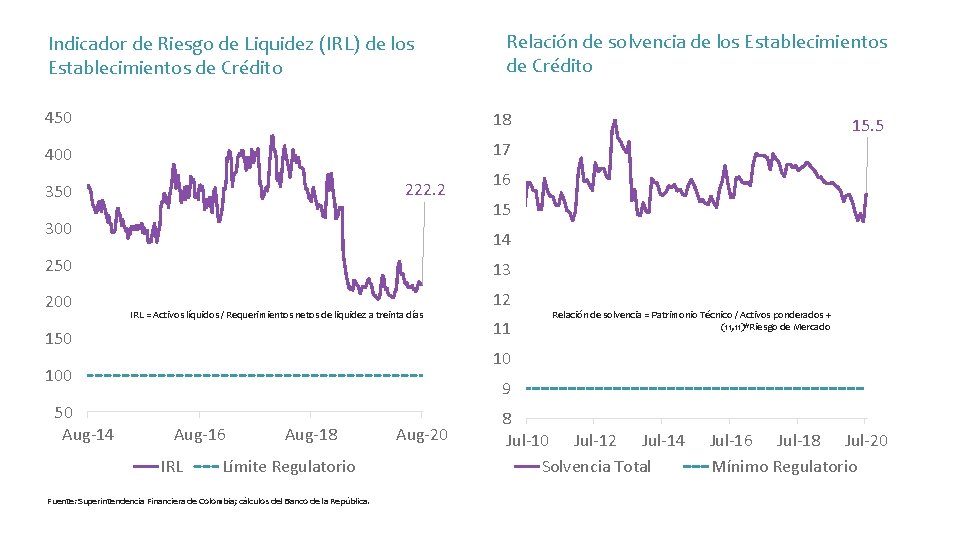
Indicador de Riesgo de Liquidez (IRL) de los Establecimientos de Crédito Relación de solvencia de los Establecimientos de Crédito 450 18 400 17 222. 2 350 300 15 13 IRL = Activos líquidos / Requerimientos netos de liquidez a treinta días 150 12 11 Relación de solvencia = Patrimonio Técnico / Activos ponderados + (11, 11)*Riesgo de Mercado 10 100 50 Aug-14 16 14 250 200 15. 5 9 Aug-16 IRL Aug-18 Límite Regulatorio Fuente: Superintendencia Financiera de Colombia; cálculos del Banco de la República. Aug-20 8 Jul-10 Jul-12 Jul-14 Solvencia Total Jul-16 Jul-18 Jul-20 Mínimo Regulatorio
Vulnerabilidades en el corto plazo? 1. Riesgo de crédito: – Incertidumbre con respecto a la duración de la emergencia – Incertidumbre con respecto a los impagos en el futuro 2. Distribución de la liquidez: – La respuesta de política del BR contribuyó a mantener una adecuada liquidez agregada y una correcta distribución de la misma
Stress Test 1: Se enfoca en riesgo de crédito 1. Ejercicio: simulación de efectos de un escenario adverso – -10% y -2% de crecimiento del PIB para 2020 y 2021 • Límite pesimista del rango de pronóstico de crecimiento del PIB por el BR para 2020 • Y recuperación más lenta que la esperada para 2021 2. Resultados – Crecimiento de la cartera riesgosa – Caída de la rentabilidad de las entidades financieras – Solvencia agregada se mantendría en niveles muy superiores al mínimo regulatorio – Un porcentaje no despreciable de entidades podría ver su solvencia reducida • de un modo que afectaría su capacidad de generar crédito • especialmente a partir del segundo semestre de 2021.
Stress Test 2: Se enfoca en riesgo de liquidez de los establecimientos de crédito 1. Se supone una reducción fuerte en el recaudo de cartera 2. Resultados: – Los establecimientos que tendrían necesidades de liquidez serían menos que al comienzo de la crisis • En buena parte gracias a la política de liquidez del BR
Stress Test 3: se enfoca en el riesgo de liquidez de los Fondos de Inversión Colectiva (FICs) 1. Se suponen retiros de fondos en los FICS 2. Resultados: – Los FICs que incumplirían el mínimo del Indicador de Riesgo de Liquidez serían menos que al comienzo de la crisis • Lo anterior está asociado a la respuesta de la política de distribución de liquidez del BR
TEMAS ENTORNO MACROECONOMICO MEDIDAS ADOPTADAS POR EL BANCO DE LA REPUBLICA SISTEMA FINANCIERO: VULNERABILIDADES Y STRESS TEST CONCLUSIONES
Conclusiones • El Banco de la República ha hecho su trabajo en medio de una enorme incertidumbre • Grandes preguntas hacia el futuro – Nuevas olas de virus y como combatirlas? – Crecerá el país a tasas similares luego de la pandemia? • Mercados laborales • Establecimientos de crédito y mercados financieros • Como apoyar una restructuración sectorial eficiente en un mundo diferente? 54
- Slides: 54