
PNZGYMINISZTRIUM KNYVVIZSGLI KZFELGYELET A MEGBZS ELFOGADSA Knyvvizsglk tovbbkpzse
PÉNZÜGYMINISZTÉRIUM KÖNYVVIZSGÁLÓI KÖZFELÜGYELET A MEGBÍZÁS ELFOGADÁSA Könyvvizsgálók továbbképzése Budapest, 2018. október 9 -10. @TOLNAI KRISZTIÁN ÁDÁM 1
Tartalom: • Az előző könyvvizsgálóval történő kapcsolatfelvétel szabályai • Hogyan vizsgáljuk a függetlenséget? • Hogyan vizsgáljuk a vezetés tisztességét? • Az etikai szabályok be nem tartásának előforduló esetei • A könyvvizsgálói díjak • A nem könyvvizsgálói szolgáltatások nyújtása • Ellenőrzési tapasztalatok, tipikus hibák, hiányosságok 2
Keretrendszer Polgári törvénykönyv (2013. évi V. törvény) Könyvvizsgálói törvény (2007. évi LXXV. Törvény) Magyar nemzeti könyvvizsgálati standard (MNKS) ISQC 1 ISA-k, különösen: ISA 210 - Megegyezés a könyvvizsgálati megbízások feltételeiről; ISA 510 - Első könyvvizsgálati megbízások – Nyitóegyenlegek. • EU audit reform rendelet • „NOCLAR” és a kamara etikai szabályzata • Ágazati törvények • • • 3
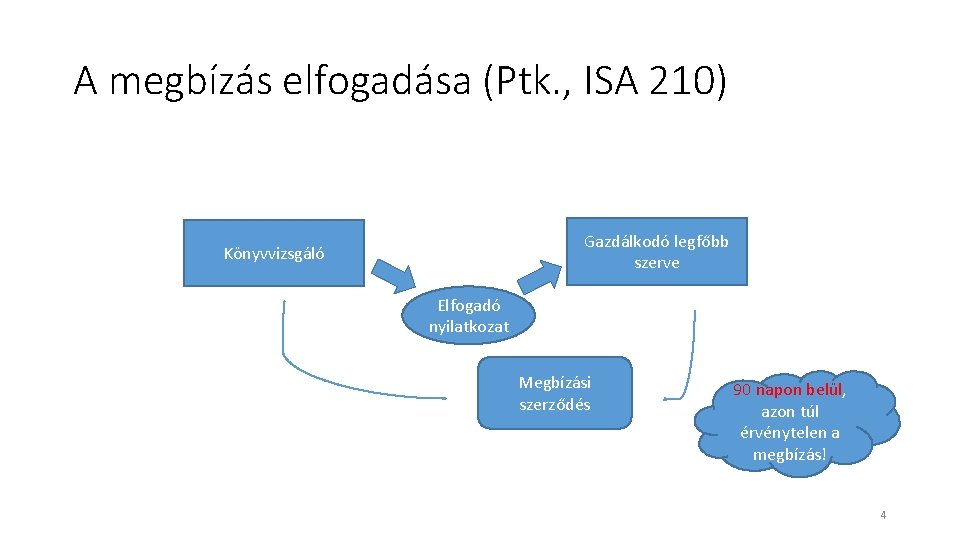
A megbízás elfogadása (Ptk. , ISA 210) Gazdálkodó legfőbb szerve Könyvvizsgáló Elfogadó nyilatkozat Megbízási szerződés 90 napon belül, azon túl érvénytelen a megbízás! 4
Megbízási szerződés speciális esetei A könyvvizsgálói szerződés az elfogadó nyilatkozathoz igazodva köthető dátum szerinti határozott időre, A Ptk. alapján nem minősül semmis kikötésnek a szerződés azon fordulata, mely szerint a szerződés határozott időtartamra, a megbízó beszámolót elfogadó legfőbb szervi ülésének napjáig/a beszámoló elfogadásáig, de legkésőbb dátum szerint meghatározott napig szól. Alap esetben: A határozott időre kötött szerződés a határozott idő elteltével megszűnik, azt nem kell felmondani/megszüntetni, a közfelügyeleti hatóságnak bejelenteni. Mi történik, ha a megbízó a határozott idő lejártáig nem adja át a pénzügyi kimutatásokat és az azokat alátámasztó, a könyvvizsgálathoz szükséges dokumentációt? Nincs további – akár évekig fennálló – rendelkezésre állási kötelezettsége a könyvvizsgáló szolgáltatónak; ha a megbízó a könyvvizsgálat elvégzéséhez szükséges iratokat, illetve az aláírt beszámolót a megbízási idő lejárta után bocsátja a könyvvizsgáló rendelkezésére, úgy a könyvvizsgáló szolgáltató a szerződés megszűnésére figyelemmel a könyvvizsgálat elvégzésére már nem köteles és nem kötelezhető. DE? ! 5
Megbízási szerződés speciális esetei • Egy IM állásfoglalás alapján: Amennyiben a megbízó késedelmesen, vagy hiányosan, de még a szerződés lejárta előtti időpontban adja át a pénzügyi kimutatásokat és az azokat alátámasztó, a könyvvizsgálathoz szükséges dokumentációt: Az állandó könyvvizsgáló – a korábbi kamarai gyakorlattal ellentétben – a könyvvizsgálói jelentés kiadásához még hátralévő, átmeneti időre történő újraválasztása, illetve a megbízási szerződés időtartamának meghosszabbítása nélkül kiadhatja a könyvvizsgálati szerződés lejárta utáni időpontban a független könyvvizsgálói jelentést. Előző teljesítés a szerződés korábbi formális megszűnése ellenére a megbízás nélküli ügyvitel szabályainak alkalmazásával jogszerűnek minősül, és az állandó könyvvizsgálót a késedelem jogkövetkezményei ez esetben nem terhelik. Hangsúlyozandó: A független könyvvizsgálói jelentésnek a szerződés formális lejárta utáni időpontban való, történő kiadása nem minden esetben kötelező: az állandó könyvvizsgáló a körülményeket mérlegelve a könyvvizsgálat határidő utáni befejezése helyett dönthet a könyvvizsgálói szerződés felmondása, vagy a lehetetlenülés jogkövetkezményeinek alkalmazása mellett is. 6
Előforduló hiányosságok a megbízás elfogadása során: • Nem történt kapcsolatfelvétel az előző könyvvizsgálóval. • A vezetés tisztessége nincs vizsgálva. • A könyvvizsgálói megbízási szerződés nem tartalmazza az összes megbízást, amit a könyvvizsgáló elvégzett pl. konszolidált beszámoló könyvvizsgálatát, a könyvvizsgáló azonban elvégezte annak vizsgálatát is és könyvvizsgálói jelentést is kibocsátott. • A könyvvizsgáló, vagy hozzátartozója a könyvvizsgálat mellett olyan tevékenységet végzett, amely összeférhetetlen a könyvvizsgálattal pl. ügyfél adóhatóság előtti képviselete, beszámoló összeállítása. • A könyvvizsgáló speciális minősítés, tapasztalat, specialistához való hozzáférés nélkül vállalt el speciális ügyfél, vagy megbízás könyvvizsgálatát pl. befektetési alap, pénzügyi vállalkozás, milliós tranzakció számmal dolgozó ügyfelek, IFRS beszámolók könyvvizsgálata esetén. Ha a könyvvizsgáló nincs bejegyezve a cégbíróságon, de különösen akkor, ha más könyvvizsgáló van bejegyezve: • Tulajdonosi határozat hiánya a megválasztásról. • Nincs dokumentált jelzés az ügyfél felé a bejegyzés megtörténte elmaradásának. 7
Előforduló hiányosságok a megbízás elfogadása során: • Dátumok összhangjának hiánya a szerződés és az elfogadó nyilatkozat között (PTK előírás), a szerződés hosszabb időre vonatkozik, mint az elfogadó nyilatkozat. • Több éve meglévő ügyfelek szerződéseinek módosítása csak a díjra korlátozódik pedig közben változtak a törvények, standard. • Előző időszak beszámolójának, jelentésének áttekintése nincs dokumentálva. • Szinte teljesíthetetlen megbízás kerül elfogadásra dokumentálás nélkül pl. a határidő napján. 8
Hogyan vizsgáljuk a függetlenséget? (háttér) • A függetlenség elengedhetetlen a könyvvizsgálat megfelelő végrehajtásához. • A kamara etikai szabályzat) 1. pontja ismerteti, hogy melyek azok a tényezők, melyek a könyvvizsgálók munkáját meghatározzák. • A kamarai törvény egyértelműen megköveteli a függetlenséget, kimondja, hogy a könyvvizsgáló köteles a könyvvizsgálói tevékenysége során a függetlenségét megőrizni, és objektív, pártatlan véleményt formálni. • Megbízó döntéseinek meghozatalában nem vehet részt a könyvvizsgáló. A munkacsoportra vonatkozóan kell érteni. 9
ETIKAI ALAPELVEK IESBA kódex szerinti alapelvek A könyvvizsgálói titoktartási kötelezettség alól – eltérő törvényi rendelkezés hiányában – csak az ügyfél, és csak írásban adhat előzetesen felmentést - Mentesülés a titoktartási kötelezettség alól: • • • Pmt. Alapján indított eljárás Kamarai és közfelügyeleti ellenőrzések Felügyeleti jogkörében eljáró MNB „utód” könyvvizsgáló Csoportkönyvvizsgáló • Hivatáshoz méltó magatartás 10
ETIKAI ALAPELVEK Egyéb etikai követelmények az etikai szabályzatból • Megbízási szerződéssel kapcsolatos előírások - Tilos a szerződésben olyan feltételt elfogadni, amely a díjazást a könyvvizsgálói jelentés tartalmához köti - A szerződéses díjakon kívül a könyvvizsgáló ügyfelétől más – a szokásos mértéket meghaladó értékű - juttatást nem fogadhat el Akkor is a könyvvizsgáló, könyvvizsgáló cég a felelős az általa elvégzett könyvvizsgálói tevékenységért, ha annak elvégzéséhez más könyvvizsgálót vagy könyvvizsgáló jelöltet, más szakma szakértőjét vagy bármilyen más közreműködőt vesz igénybe. 11
ETIKAI ALAPELVEK Példa Kérdés: mi minősül szokásos mértékűnek? Válasz: ezt az etikai szabályzat illetve egyéb jogszabály nem definiálja összegszerűen. Minden esetben mérlegelendő az összes körülmény például. : • az ajándék mértéke, • a megbízási díj mértéke, mi a mögöttes szándéka az ajándékozónak, befolyással lesz-e az ajándék a könyvvizsgálói függetlenségre és véleményalkotásra, • milyen látszatot kelt a dolog az ügyfél – könyvvizsgáló kapcsolatában illetve külső felek felé. 12
ETIKAI ALAPELVEK Példa Kérdés: Az ügyfél meghív a cég fennállásának 10. évfordulójára szervezett vacsorára ahol az összes üzleti partnere részt vesz. Elfogadhatom-e a meghívást? Válasz: Igen, ez egyszeri esemény, értéke valószínűsíthetően nem jelentős és mivel a többi partnerét is meghívja ez nem jelent a könyvvizsgáló irányába semmilyen „kivételezést”, illetve külső szemmel nézve sem tűnik úgy hogy ezzel a könyvvizsgálót befolyásolni próbálnák. 13
ETIKAI ALAPELVEK Példa Kérdés: az ügyfél könyveiben egy jelentős ingatlan piaci értéken van kimutatva, melynek értékelését az ügyvezető testvére készítette, aki értékbecslő. Támaszkodhatok-e erre az értékelésre a könyvvizsgálat során? Válasz: nem, mert az értékelés nem tekinthető függetlennek, hiszen azt egy közeli hozzátartozó készítette. A gyakorlatban fontos, hogy előre tisztázzuk az ügyféllel, hogy milyen feltételek között tudunk támaszkodni egy külső szakértő munkájára, elkerülendő a későbbi problémát illetve plusz munkát és költséget. 14
ETIKAI ALAPELVEK Példa Kérdés: az ügyfél megbízott egy külső szakértőt az ingatlan értékelésével, az erről szóló jelentést átadta a könyvvizsgáló számára. A jelentés meglehetősen rövid, az érték vonatkozásában egy sávot határoz meg, illetve nem derül ki belőle, hogy a szakértő hogyan, milyen módszerrel végezte az értékelést. Elfogadható-e az anyag a könyvvizsgálat szempontjából? Válasz: nem, mert megfelelő információk hiányában a könyvvizsgáló nem tud arról meggyőződni, hogy a szakértő a rá vonatkozó standardok és módszertan szerint végezte a munkáját. 15
ETIKAI ALAPELVEK • Együttműködés a könyvvizsgálók között - Korrekt, kollegiális kapcsolat - Nem vállalhat jogszabályi kötelezettségen alapuló könyvvizsgálói tevékenységet a könyvvizsgáló, a könyvvizsgáló cég ugyanazon időszakra vonatkozóan az éves beszámoló hitelesítésére, ha már van a társaságnál érvényes szerződéssel rendelkező könyvvizsgáló, könyvvizsgáló cég. - Minden olyan esetben, amikor egy másik könyvvizsgálót, illetve könyvvizsgáló céget bíznak meg vagy választanak meg, köteles együttműködni az új könyvvizsgálóval - Nem megengedett, hogy a könyvvizsgáló cégnél betöltött munkaviszonyának, tagsági viszonyának vagy egyéb munkavégzésre irányuló jogviszonyának megszűnése után 2 évig a korábbi munkaadója, megbízója, társasága ügyfelével a könyvvizsgáló vagy a közreműködésével tevékenykedő könyvvizsgáló cég könyvvizsgálói szerződést kössön, amennyiben a korábbi munkaadója, megbízója, társasága és ügyfele közötti könyvvizsgálói szerződés még fennáll, vagy azt a korábbi munkaadójának, megbízójának, társaságának az ügyfele mondta fel. Ez alól kivétel, ha a volt munkáltatója, megbízója, társasága erre írásban engedélyt ad. 16
ISA 510 - Első könyvvizsgálati megbízások • A könyvvizsgálónak a nyitóegyenlegek szempontjából releváns információ megszerzése érdekében, beleértve a közzétételeket is, el kell olvasnia a legutolsó pénzügyi kimutatásokat, ha vannak ilyenek, és az előző könyvvizsgálónak ezen pénzügyi kimutatásokról készült jelentését, ha van ilyen. • A könyvvizsgálónak elegendő és megfelelő könyvvizsgálati bizonyítékot kell szereznie arról, hogy a nyitóegyenlegek tartalmaznak-e olyan hibás állításokat, amelyek lényegesen befolyásolják a tárgyidőszaki pénzügyi kimutatásokat, azáltal, hogy (hiv. : A 1–A 2. bekezdés): (a) megállapítja, hogy az előző időszak záróegyenlegeit helyesen hozták-e át a tárgyidőszakra vagy adott esetben újra megállapították-e; (b) megállapítja, hogy a nyitóegyenlegek megfelelő számviteli politikák alkalmazását tükrözik-e; és (c) végrehajt az alábbiak közül egy vagy több eljárást (hiv. : A 3–A 7. bekezdés): (i) azokban az esetekben, ha az előző évi pénzügyi kimutatásokat könyvvizsgálták, az előző könyvvizsgáló munkapapírjainak áttekintése a nyitóegyenlegekre vonatkozó bizonyíték megszerzése érdekében; (ii) annak értékelése, hogy a tárgyidőszakban végrehajtott könyvvizsgálati eljárások a nyitóegyenlegek szempontjából releváns bizonyítékot nyújtanak-e; vagy (iii) konkrét könyvvizsgálati eljárások végrehajtása a nyitóegyenlegekre vonatkozó bizonyíték megszerzése érdekében. 17
EU audit reform rendelet 18 cikk: Első könyvvizsgálati megbízások (PIE megbízásokra) • A könyvvizsgálónak vagy könyvvizsgáló cégnek hozzáférést kell biztosítania a dokumentációhoz. • A korábbi könyvvizsgálónak vagy könyvvizsgáló cégnek igazolnia kell tudni az illetékes hatóságnak, hogy az új, könyvvizsgáló vagy könyvvizsgáló cég megkapta-e az említett információkat. 18
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Általános előírás A kamarai tag könyvvizsgáló, a könyvvizsgáló cég köteles: a) a függetlenségét megőrizni, b) objektív, pártatlan véleményt formálni Nem utasítható és senki által nem befolyásolható Ha a kamarai tag könyvvizsgáló, a könyvvizsgáló cég a függetlenségét fenyegető veszélyeket észlel, meg kell tennie a szükséges intézkedéseket a veszély elhárítására vagy elfogadható szintre való csökkentésére. Ha ez nem lehetséges, a jogszabályi kötelezettségen alapuló könyvvizsgálói tevékenység nem végezhető el. 19
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Általános előírás - A kamarai tag könyvvizsgálónak, a könyvvizsgáló cégnek a függetlenségét ért veszélyeket és az elhárításukra tett intézkedéseket a könyvvizsgálati dokumentációban dokumentálnia kell. - Vannak körülmények, amelyek minden esetben veszélyeztetik a könyvvizsgáló függetlenségét és nincs olyan intézkedés amivel ezeket el lehet hárítani. Ilyenkor nem vállalható el a könyvvizsgálati megbízás 20
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Általános előírás Kkt. - Etikai szabályzat – IESBA Kódex Mindhárom megközelítése azonos atekintetben, hogy a függetlenség kérdésében értékelni kell a fennálló veszélyeket és meg kell tenni a szükséges intézkedéseket azok elhárítására vagy elfogadható szintre csökkentésére. Az IESBA Kódex sokkal részletesebb előírásokat tartalmaz. Van ami nem szerepel a Kkt. -ben vagy az etikai szabályzatban. Ilyenkor az IESBA Kódex az irányadó. 21
A könyvvizsgálói feladatkörrel (hivatással) összeegyeztethetetlen tevékenységek • A könyvvizsgáló, a könyvvizsgáló cég a könyvvizsgálói tevékenység ellátása mellett nem vehet részt olyan tevékenységben, amely: - csorbítja, vagy csorbíthatja feddhetetlenségét, objektivitását, függetlenségét vagy a szakma jó hírnevét. A könyvvizsgálói feladatkörrel (hivatással) összeegyeztethetetlen: a) bármely szakmai szolgáltatás nyújtása, valamint b) a szakmai szolgáltatásokhoz nem kapcsolódó bármely egyéb tevékenység ellátása, ha annak hatására a könyvvizsgáló, a könyvvizsgáló cég nem képes a könyvvizsgálói tevékenységet megfelelően ellátni. Judit BIRÓNÉ ZELLER 22
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Veszélyek – IESBA Kódex • Önérdek - annak a veszélye, hogy egy pénzügyi vagy egyéb érdekeltség nem helyénvaló módon befolyásolja a kamarai tag könyvvizsgáló megítélését vagy viselkedését • Önellenőrzés - annak a veszélye, hogy egy kamarai tag könyvvizsgáló nem megfelelően értékeli majd az általa vagy a társaságán vagy munkáltató szervezetén belüli másik személy által hozott korábbi döntés vagy végzett szolgáltatás eredményeit, amelyekre támaszkodik, amikor véleményt formál az aktuális szolgáltatásnyújtás részeként • Elfogultság - annak a veszélye, hogy egy kamarai tag könyvvizsgáló olyan mértékig támogatja majd egy ügyfél vagy munkáltató álláspontját, hogy az veszélyezteti a kamarai tag könyvvizsgáló objektivitását 23
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Veszélyek – IESBA Kódex • Magánjellegű kapcsolat - annak a veszélye, hogy egy ügyféllel vagy munkavállalóval fennálló hosszú vagy szoros kapcsolat miatt a kamarai tag könyvvizsgáló túl megértő azok érdekeivel szemben vagy túlságosan elfogult a munkájukkal kapcsolatban • Fenyegetés - annak a veszélye, hogy a kamarai tag könyvvizsgálót tényleges vagy vélt nyomás, beleértve az arra tett kísérletet, hogy indokolatlan befolyást gyakoroljanak rá, megakadályozza majd abban, hogy objektív módon járjon el. 24
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Mikortól és meddig kell függetlennek lenni? - Azon üzleti év első napjától, amelyre a könyvvizsgálat vonatkozik - A könyvvizsgálói feladatok teljesítéséig kell fennállnia. 25
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Kire vonatkoznak a függetlenségi előírások ? - Könyvvizsgáló cég esetében az összes kamarai tag könyvvizsgálóra - Bármely kamarai tag könyvvizsgáló függetlenségének veszélyeztetése egyben a könyvvizsgáló cég függetlensége veszélyeztetésének minősül. - A könyvvizsgáló cég legfőbb szervének, legfőbb irányító (vezető) szervének és felügyelő testületének összes tagjára, valamint a vezető állású munkavállalóira is alkalmazni kell. 26
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Személyekre vonatkozó függetlenségi előírások Az alábbi személyek és a megbízó között nem állhat fenn olyan közvetlen vagy közvetett vagyoni, pénzügyi, munkavégzésre irányuló, üzleti vagy egyéb kapcsolat, amely a kamarai tag könyvvizsgáló, a könyvvizsgáló cég függetlenségét veszélyezteti: a) a kamarai tag könyvvizsgáló, a könyvvizsgáló cég, b) a könyvvizsgáló cég hálózata, vezető tisztségviselői, munkavállalói, munkaviszony jellegű jogviszonyban foglalkoztatott személyek, c) olyan egyéb személyek, akinek a szolgáltatásai a kamarai tag könyvvizsgáló vagy a könyvvizsgáló cég rendelkezésére vagy ellenőrzése alatt állnak, d) a kamarai tag könyvvizsgálóhoz, könyvvizsgáló céghez ellenőrzés folytán közvetlenül vagy közvetetten kapcsolódó személyek. 27
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Személyekre vonatkozó függetlenségi előírások A kamarai tag könyvvizsgáló, a könyvvizsgáló cég függetlenségét veszélyeztetheti, ha: a) a megbízó vezető tisztségviselője vagy vezető állású munkavállalója a kamarai tag könyvvizsgáló közeli hozzátartozója, b) olyan gazdálkodó tekintetében lát el jogszabályi kötelezettségen alapuló könyvvizsgálói tevékenységet, amelynél saját maga vagy közeli hozzátartozója a megbízását megelőző két éven belül a legfőbb irányító (vezető) szervnek vagy a felügyelő testületnek a tagja volt vagy a megbízás időtartama alatt is tagja 28
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Személyekre vonatkozó függetlenségi előírások c) a megbízásért felelős könyvvizsgálati munkacsoport tagja, vagy annak közeli hozzátartozója munkaviszonyban vagy munkaviszony jellegű jogviszonyban áll azzal az államháztartási szervezettel (ideértve különösen az önkormányzatokat is), amelynek intézményétől, vállalkozásától a könyvvizsgáló, könyvvizsgáló cég a jogszabályi kötelezettségen alapuló könyvvizsgálói tevékenységre megbízást kap(na). d) A megbízásért felelős könyvvizsgálati munkacsoport tagja, vagy annak közeli hozzátartozója képviselő, bizottsági tag (együtt: tisztségviselő) annál az önkormányzatnál, amelytől, illetve amelynek intézményétől, vállalkozásától a könyvvizsgáló, könyvvizsgáló cég a jogszabályi kötelezettségen alapuló könyvvizsgálói tevékenységre megbízást kap(na). 29
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Kérdés: Lehetek-e könyvvizsgálója a testvérem tulajdonában álló Kft. -nek, ahol ő az ügyvezető? Válasz: Nem, lásd Kkt. 63 (1). 30
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Kérdés: Lehetek-e a könyvvizsgálója 2017 -től annak a társaságnak ahol a férjem felügyelőbizottsági tag volt 2015 -ben és tagsága a 2015 -ös beszámoló elfogadását követően megszűnt? Válasz: bár a vizsgálandó időszakban a férj már nem felügyelőbizottsági tag, a megelőző két évben az volt, így ez nem lehetséges. Lásd Kkt. 63 (1). 31
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG A könyvvizsgáló pénzügyi érdekeltségeire vonatkozó előírások Kire vonatkozik? A kamarai tag könyvvizsgáló, könyvvizsgáló cég (ideértve tagjai, munkavállalói, egyéb személyek, akik részt vesznek a könyvvizsgálatban) - birtokában vagy a tulajdonában nem lehet a jogszabályi kötelezettségen alapuló könyvvizsgálói tevékenységük körében vizsgált valamely gazdálkodó által kibocsátott, garantált vagy egyéb módon támogatott pénzügyi eszköz, továbbá nem vehetnek részt ilyen eszközökkel végrehajtott ügyletekben - kivételt jelent a diverzifikált kollektív befektetési formákban közvetett módon fennálló érdekeltség - nem fogadhatnak el ajándékot vagy ingyenes szolgáltatást a vizsgált gazdálkodótól vagy valamely hozzá kapcsolódó szervezettől, kivéve, ha az jelentéktelen értékűnek minősül. 32
ETIKAI ALAPELVEK Példa Kérdés: Könyvvizsgálóként ügyfelem egy utazási iroda. Az ügyfél felajánlott egy hét ingyenes tartózkodást 2 fő részére a horvát tengerparton. Elfogadhatom-e az ajánlatot? Válasz: Nem, mert ez nem tekinthető jelentéktelen ajándéknak. 33
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG A könyvvizsgáló pénzügyi érdekeltségeire vonatkozó előírások Közvetlen veszélyt jelent a függetlenségre: - a megbízásért felelős könyvvizsgálati munkacsoport tagja, vagy annak közeli hozzátartozója adósi, hitelezői, kezesi jogviszonyban áll megbízójával. (kivéve a hitelintézet általános szerződési feltételekkel biztosított hitelre) - a könyvvizsgáló cég, a könyvvizsgálati munkacsoport tagja vagy közvetlen családtagja nem rendelkezhet közvetlen vagy jelentős közvetett pénzügyi érdekeltséggel a megbízóban 34
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Kérdés: A könyvvizsgáló társaság 3 bejegyzett könyvvizsgálót foglalkoztat munkavállalóként. Egyikük felesége 10%-os üzletrészt örökölt az XY Kft. -ben ami a könyvvizsgáló társaság audit ügyfele, de a könyvvizsgáló nem dolgozik a megbízáson. Okoz-e ez függetlenségi problémát a könyvvizsgáló társaság számára? Változtat-e a konklúzión ha a feleség 51%-ban tulajdonos? Válasz: Nem, mert a könyvvizsgáló nem a munkacsoport tagja. A tulajdon mértéke nem változtat a konklúzión. 35
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Díjazásra vonatkozó előírások - A könyvvizsgálói tevékenység díjának függetlennek kell lennie a megbízónak nyújtott egyéb szolgáltatásoktól, azok semmilyen módon nem befolyásolhatják a díjat - A könyvvizsgálói tevékenység díjazásának megállapítása nem alapulhat feltételeken - A kamarai tag könyvvizsgáló, a könyvvizsgáló cég nem fizethet jutalékot ügyfélszerzésért, és nem kaphat jutalékot azért, hogy harmadik félnek ügyfelet ajánljon 36
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Kérdés: az ügyfelemnek van egy vitás ügye az adóhatósággal, melyben tanácsot kér. Mivel az ügy elég bonyolult és a vita kimenetele is kétséges ezért abban állapodnánk meg hogy a tanácsadás értékét a megállapodott óradíj alapján kifizeti és ezen felül sikeres kimenetel esetén a vitás ügy értékének 10%-át. Köthetek-e ilyen megállapodást az ügyféllel? Válasz: az adott helyzet körülményeinek függvényében lehet eldönteni hogy sérül-e a könyvvizsgáló függetlensége. Mérlegelendő pl. hogy az ügynek mi a hatása a beszámolóra, mennyire jelentős, mennyi a tanácsadói díj és a sikerdíj a könyvvizsgálói díjhoz képest. 37
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Egyéb szolgáltatásokra vonatkozó előírások A kamarai tag könyvvizsgáló, a könyvvizsgáló cég nem vehet részt megbízója döntéseinek meghozatalában. Vezetői döntés / feladat pl: • stratégia meghatározása • tranzakciók jóváhagyása • a munkavállalók tevékenységének az irányítása • különböző alternatívák, javaslatok közül a megfelelő kiválasztása • beszámoló készítés • belső ellenőrzési rendszer, kontrollkörnyezet megtervezése, bevezetése és fenntartása 38
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Egyéb szolgáltatásokra vonatkozó előírások Érdekellentét: • A jogszabályi kötelezettségen alapuló könyvvizsgálói tevékenység ellátása mellett ugyanazon ügyfélnél, ugyanazon időszakra a könyvelést, illetve a könyvek vezetését a) a könyvvizsgáló cég, b) azon könyvvizsgálói hálózat más tagja, amelyhez a könyvvizsgáló, könyvvizsgáló cég tartozik, c) a megbízásért felelős könyvvizsgálati munkacsoport tagja, annak közeli hozzátartozója, d) vagy olyan gazdálkodó látja el, amelyben az előbbiek befolyással, jelentős tulajdoni részesedéssel rendelkeznek, látja el. 39
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Egyéb szolgáltatásokra vonatkozó előírások • A közérdeklődésre számot tartó gazdálkodó ügyfél részére nyújtható egyéb szakmai szolgáltatás tekintetében az 573/2014/EU rendeletben rögzítettek megfelelően irányadók • A könyvvizsgáló, illetve könyvvizsgáló cég, aki/amely gazdálkodó(k) átalakuláskor, egyesüléskor, szétváláskor a vagyonmérleg-tervezetet, a vagyonleltár-tervezetet, illetve a végleges átalakulási vagyonmérleget, a vagyonleltárt hitelesítette, az átalakulás nyilvántartásba vételétől számított 3 üzleti évig nem lehet jogszabályi kötelezettségen alapuló könyvvizsgálói tevékenységet ellátó könyvvizsgálója a jogutód gazdálkodónak 40
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Kérdés: Könyvvizsgálati ügyfelünk, a Szab-Varr Kft. azzal keresett meg, hogy egy jelentős vitás ügye van az adóhatósággal, melyben segítséget kér. Úgy gondolja, hogy mint könyvvizsgálók nagyon jól ismerjük a Kft. működését, ezért leginkább alkalmasak vagyunk arra, hogy őket a már folyó eljárásban képviseljük, annál is inkább, mert náluk nincs az ügy bonyolultságához mért szakértelem. Elvállalható-e a megbízás? Válasz: Nem, mert jelentős ügyben nem képviselheti a könyvvizsgáló az ügyfelet, továbbá az ügyfélnél nincs megfelelő szakértelem, így a könyvvizsgáló a vezetés felelősségi körébe tartozó feladatot is átvállalna. 41
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Kérdés: A tulajdonomban van egy könyvvizsgáló és egy könyvelő cég is. Lehetek-e az könyvvizsgálója, ha a társaság könyvelését a tulajdonomban lévő könyvelőcég végzi? ügyfél Válasz: Nem, ez összeférhetetlen. 42
ÖSSZEFÉRHETETLENSÉG / FÜGGETLENSÉG Kérdés: Lehetek-e a könyvvizsgálója annak az ügyfélnek, amelynek a bérszámfejtését a lányom cége végzi? Válasz: Nem, ez összeférhetetlen. 43
- Slides: 43