PNZGYI SZMVITEL 9 lecke A vsrolt kszletek szmvitele


- Slides: 73
PÉNZÜGYI SZÁMVITEL 9. lecke A vásárolt készletek számvitele (elméleti áttekintés)
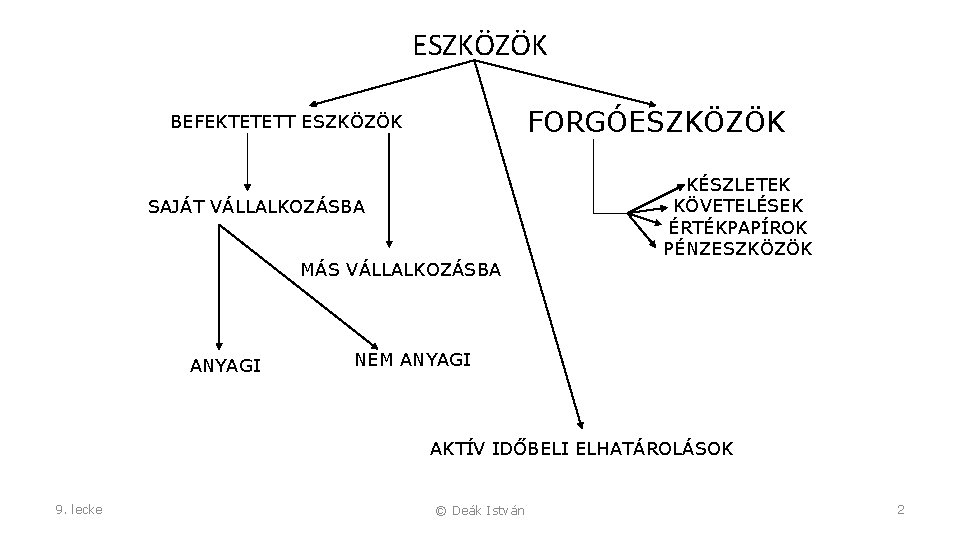
ESZKÖZÖK FORGÓESZKÖZÖK BEFEKTETETT ESZKÖZÖK SAJÁT VÁLLALKOZÁSBA MÁS VÁLLALKOZÁSBA ANYAGI KÉSZLETEK KÖVETELÉSEK ÉRTÉKPAPÍROK PÉNZESZKÖZÖK NEM ANYAGI AKTÍV IDŐBELI ELHATÁROLÁSOK 9. lecke © Deák István 2
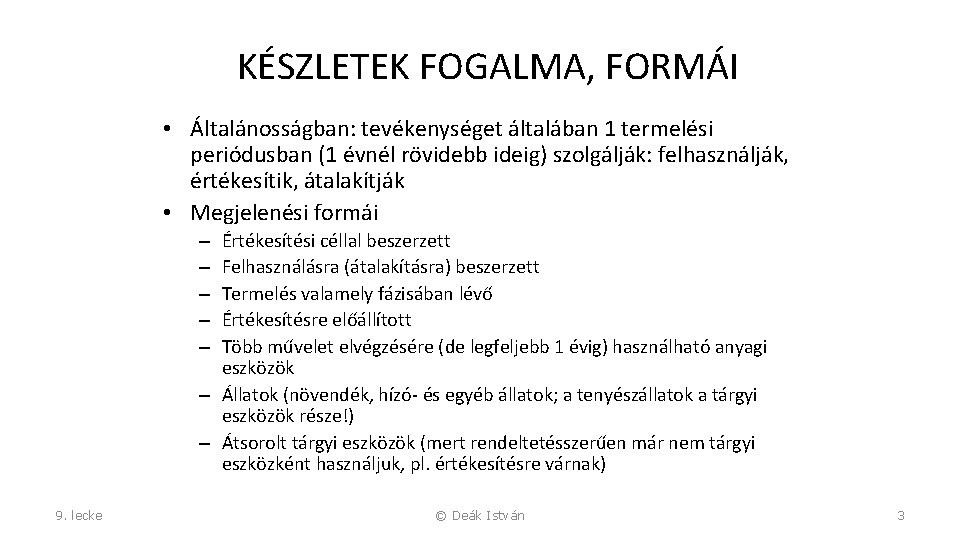
KÉSZLETEK FOGALMA, FORMÁI • Általánosságban: tevékenységet általában 1 termelési periódusban (1 évnél rövidebb ideig) szolgálják: felhasználják, értékesítik, átalakítják • Megjelenési formái Értékesítési céllal beszerzett Felhasználásra (átalakításra) beszerzett Termelés valamely fázisában lévő Értékesítésre előállított Több művelet elvégzésére (de legfeljebb 1 évig) használható anyagi eszközök – Állatok (növendék, hízó- és egyéb állatok; a tenyészállatok a tárgyi eszközök része!) – Átsorolt tárgyi eszközök (mert rendeltetésszerűen már nem tárgyi eszközként használjuk, pl. értékesítésre várnak) – – – 9. lecke © Deák István 3
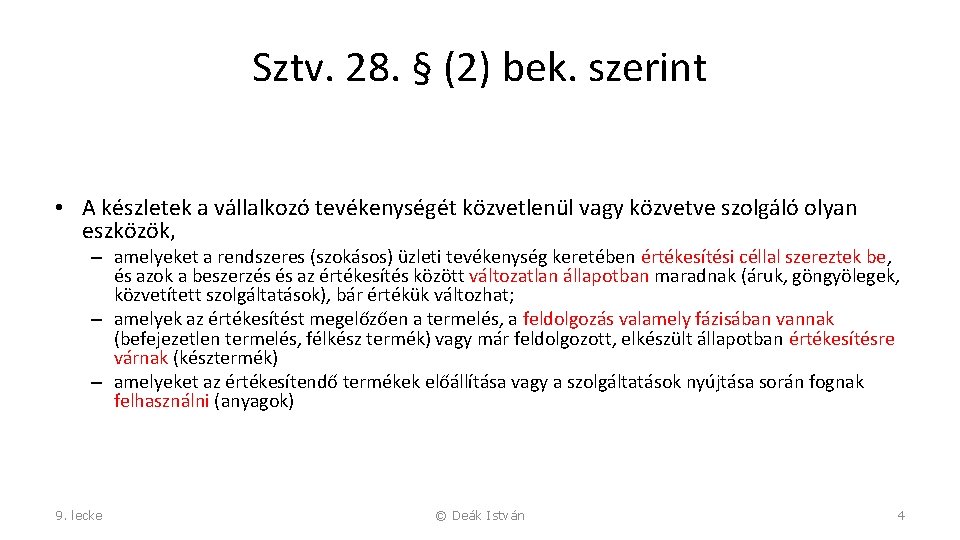
Sztv. 28. § (2) bek. szerint • A készletek a vállalkozó tevékenységét közvetlenül vagy közvetve szolgáló olyan eszközök, – amelyeket a rendszeres (szokásos) üzleti tevékenység keretében értékesítési céllal szereztek be, és azok a beszerzés és az értékesítés között változatlan állapotban maradnak (áruk, göngyölegek, közvetített szolgáltatások), bár értékük változhat; – amelyek az értékesítést megelőzően a termelés, a feldolgozás valamely fázisában vannak (befejezetlen termelés, félkész termék) vagy már feldolgozott, elkészült állapotban értékesítésre várnak (késztermék) – amelyeket az értékesítendő termékek előállítása vagy a szolgáltatások nyújtása során fognak felhasználni (anyagok) 9. lecke © Deák István 4
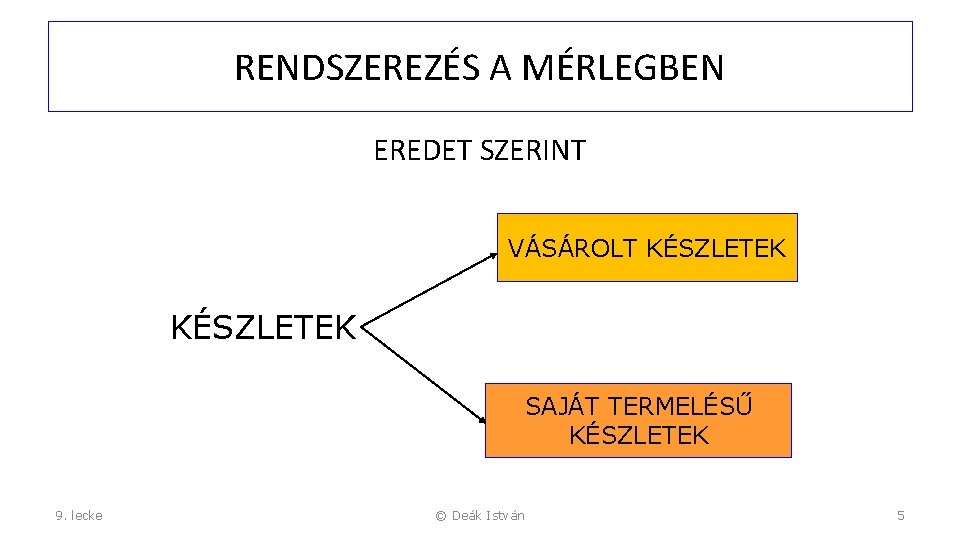
RENDSZEREZÉS A MÉRLEGBEN EREDET SZERINT VÁSÁROLT KÉSZLETEK SAJÁT TERMELÉSŰ KÉSZLETEK 9. lecke © Deák István 5
RENDSZEREZÉS A MÉRLEGBEN FAJTA SZERINT VÁSÁROLT KÉSZLETEK SAJÁT TERMELÉSŰ KÉSZLETEK I. I l ANYAGOK ÁRUK te i v m. KÉSZTERMÉK á z ga s i a y y g zü an BEFEJEZETLEN TERMELÉS n FÉLKÉSZ éTERMÉK KERESKEDELMI ÁRUK P GÖNGYÖLEGEK ÁLLATOK IDEGEN 9. lecke KÖZVETÍTETT SZOLGÁLTATÁSOK SAJÁT © Deák István 6
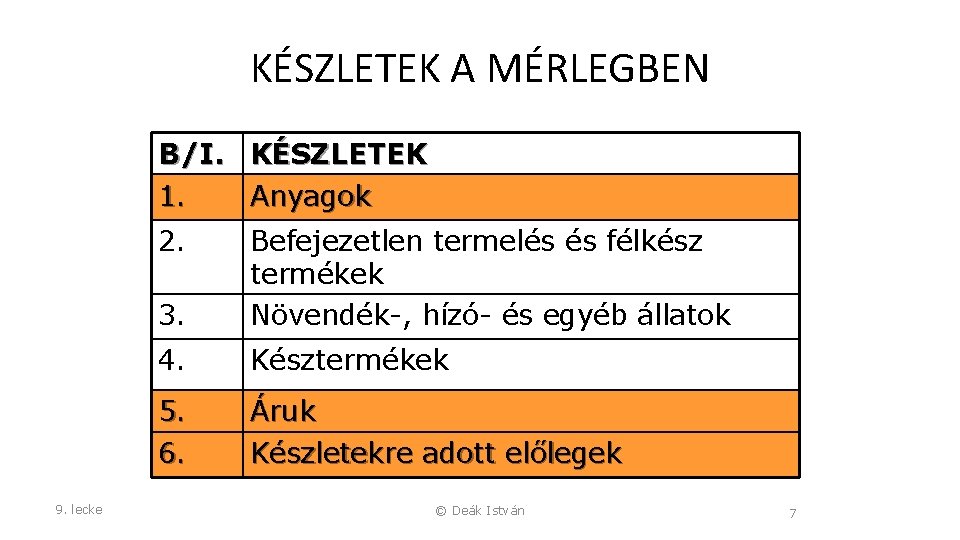
KÉSZLETEK A MÉRLEGBEN B/I. KÉSZLETEK 1. Anyagok 2. 9. lecke 3. Befejezetlen termelés és félkész termékek Növendék-, hízó- és egyéb állatok 4. Késztermékek 5. 6. Áruk Készletekre adott előlegek © Deák István 7
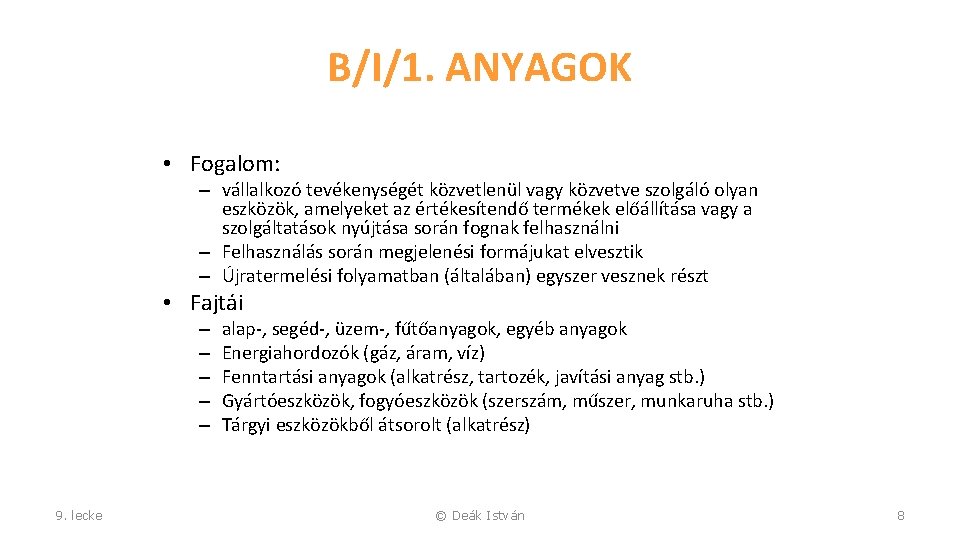
B/I/1. ANYAGOK • Fogalom: – vállalkozó tevékenységét közvetlenül vagy közvetve szolgáló olyan eszközök, amelyeket az értékesítendő termékek előállítása vagy a szolgáltatások nyújtása során fognak felhasználni – Felhasználás során megjelenési formájukat elvesztik – Újratermelési folyamatban (általában) egyszer vesznek részt • Fajtái – – – 9. lecke alap-, segéd-, üzem-, fűtőanyagok, egyéb anyagok Energiahordozók (gáz, áram, víz) Fenntartási anyagok (alkatrész, tartozék, javítási anyag stb. ) Gyártóeszközök, fogyóeszközök (szerszám, műszer, munkaruha stb. ) Tárgyi eszközökből átsorolt (alkatrész) © Deák István 8
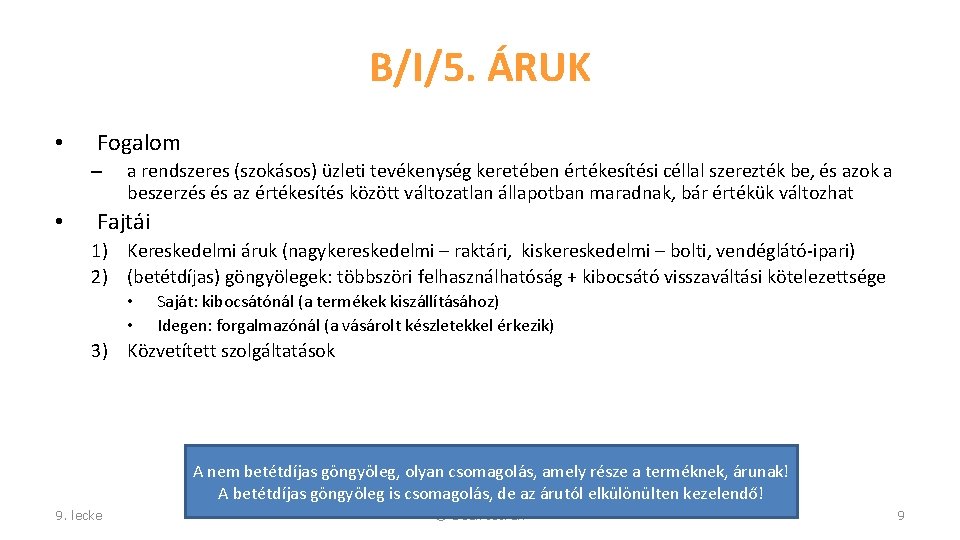
B/I/5. ÁRUK • Fogalom – • a rendszeres (szokásos) üzleti tevékenység keretében értékesítési céllal szerezték be, és azok a beszerzés és az értékesítés között változatlan állapotban maradnak, bár értékük változhat Fajtái 1) Kereskedelmi áruk (nagykereskedelmi – raktári, kiskereskedelmi – bolti, vendéglátó-ipari) 2) (betétdíjas) göngyölegek: többszöri felhasználhatóság + kibocsátó visszaváltási kötelezettsége • • Saját: kibocsátónál (a termékek kiszállításához) Idegen: forgalmazónál (a vásárolt készletekkel érkezik) 3) Közvetített szolgáltatások A nem betétdíjas göngyöleg, olyan csomagolás, amely része a terméknek, árunak! A betétdíjas göngyöleg is csomagolás, de az árutól elkülönülten kezelendő! 9. lecke © Deák István 9
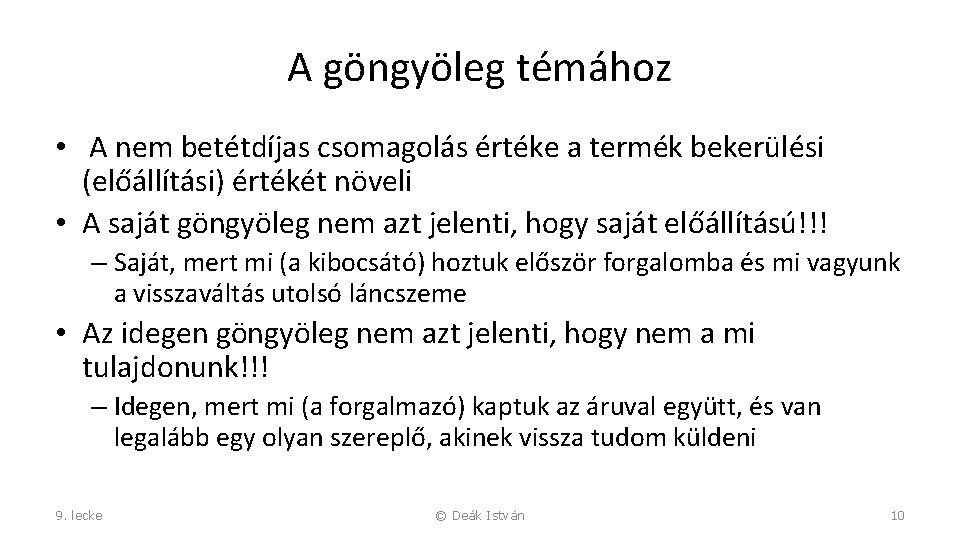
A göngyöleg témához • A nem betétdíjas csomagolás értéke a termék bekerülési (előállítási) értékét növeli • A saját göngyöleg nem azt jelenti, hogy saját előállítású!!! – Saját, mert mi (a kibocsátó) hoztuk először forgalomba és mi vagyunk a visszaváltás utolsó láncszeme • Az idegen göngyöleg nem azt jelenti, hogy nem a mi tulajdonunk!!! – Idegen, mert mi (a forgalmazó) kaptuk az áruval együtt, és van legalább egy olyan szereplő, akinek vissza tudom küldeni 9. lecke © Deák István 10
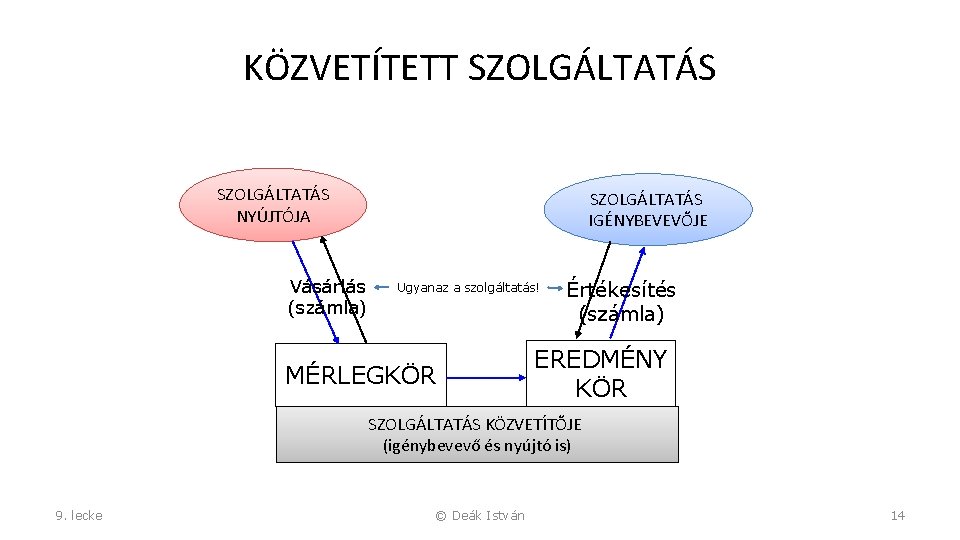
Közvetített szolgáltatások [sztv. 3. § (4) bek. 1. pont] • • A gazdálkodó által saját nevében, de más (a megrendelő) javára vásárolt szolgáltatás, amelyet a megrendelővel kötött szerződés (amelyből a közvetítés lehetősége megállapítható) alapján részben vagy egészben, de változatlan formában (nem feltétlenül változatlan áron) továbbszámláznak a gazdálkodó a szolgáltatás vevője és nyújtója is a számlában a közvetítés tényét jelezni kell 9. lecke © Deák István 11
SZOLGÁLTATÁS FOGALMAK • Nyújtott szolgáltatás: saját előállítású teljesítmény (költségviselő) – Mások által megrendelt, általunk előállított szolgáltatás • Igénybevett szolgáltatás: saját tevékenységhez felhasznált erőforrás (költségnem) – Saját nevünkben, saját javunkra vásárolt szolgáltatás • Közvetített szolgáltatás: változatlan formában való értékesítésre vásárolt szolgáltatás (amilyen formában igénybevettük olyan formában nyújtjuk is: eszköz → ráfordítás) – Saját nevünkben, más javára vásárolt szolgáltatás 9. lecke © Deák István 12
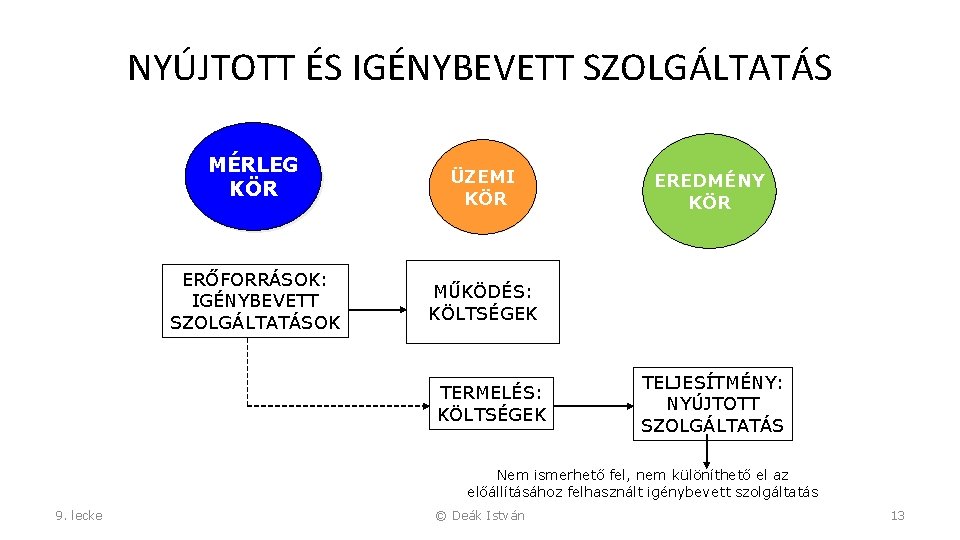
NYÚJTOTT ÉS IGÉNYBEVETT SZOLGÁLTATÁS MÉRLEG KÖR ERŐFORRÁSOK: IGÉNYBEVETT SZOLGÁLTATÁSOK ÜZEMI KÖR EREDMÉNY KÖR MŰKÖDÉS: KÖLTSÉGEK TERMELÉS: KÖLTSÉGEK TELJESÍTMÉNY: NYÚJTOTT SZOLGÁLTATÁS Nem ismerhető fel, nem különíthető el az előállításához felhasznált igénybevett szolgáltatás 9. lecke © Deák István 13
KÖZVETÍTETT SZOLGÁLTATÁS NYÚJTÓJA Vásárlás (számla) SZOLGÁLTATÁS IGÉNYBEVEVŐJE Ugyanaz a szolgáltatás! MÉRLEGKÖR Értékesítés (számla) EREDMÉNY KÖR SZOLGÁLTATÁS KÖZVETÍTŐJE (igénybevevő és nyújtó is) 9. lecke © Deák István 14
Közvetített szolgáltatás tipikus esetei • • Bérbeadás (Közműszolgáltató → ingatlantulajdonos → bérlő) Javítás (szerviz-1 → szerviz-2 → megrendelő) Fuvarozás (fuvarozó-1 → fuvarszervező → megrendelő Utaztatás (szálloda → utazásszervező → utas) 9. lecke © Deák István 15
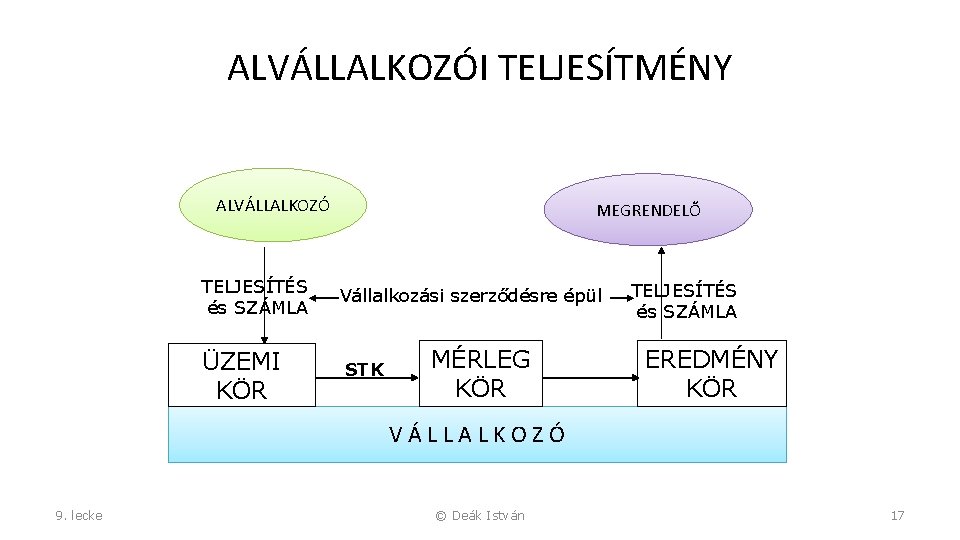
Ne tévesszük össze az alvállalkozói teljesítménnyel • Ez polgárjogi kategória • A megrendelővel kötött vállalkozási szerződés alapján előállított saját teljesítményhez igénybevett külső szolgáltatás • Például: megrendeltek tőlem egy épületet, ehhez bizonyos részfolyamatokat külső szervezettől rendelek meg vállalkozási szerződés alapján • Ez tehát igénybevett szolgáltatás (költségnem) 9. lecke © Deák István 16
ALVÁLLALKOZÓI TELJESÍTMÉNY ALVÁLLALKOZÓ MEGRENDELŐ TELJESÍTÉS és SZÁMLA Vállalkozási szerződésre épül ÜZEMI KÖR STK MÉRLEG KÖR TELJESÍTÉS és SZÁMLA EREDMÉNY KÖR VÁLLALKOZÓ 9. lecke © Deák István 17
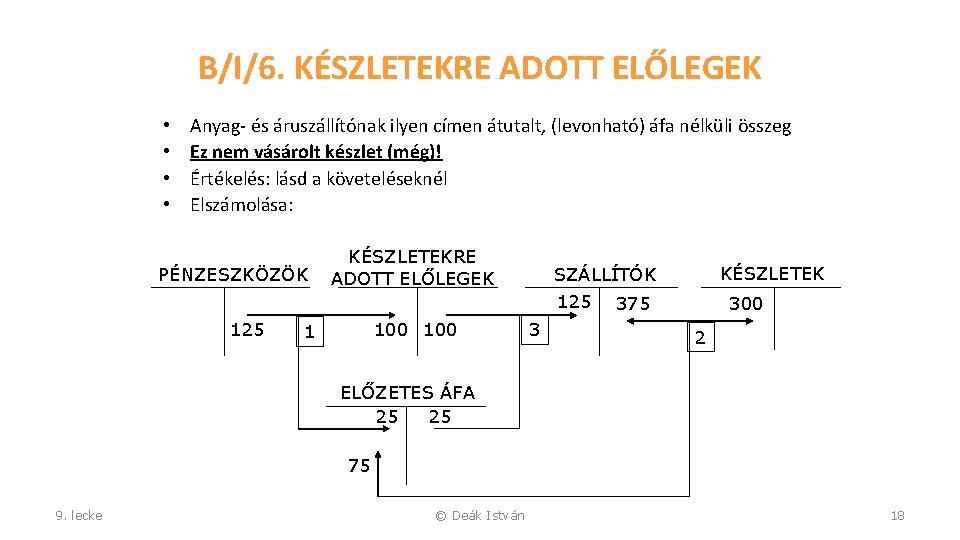
B/I/6. KÉSZLETEKRE ADOTT ELŐLEGEK • • Anyag- és áruszállítónak ilyen címen átutalt, (levonható) áfa nélküli összeg Ez nem vásárolt készlet (még)! Értékelés: lásd a követeléseknél Elszámolása: PÉNZESZKÖZÖK 125 KÉSZLETEKRE ADOTT ELŐLEGEK 100 1 KÉSZLETEK SZÁLLÍTÓK 125 375 3 300 2 ELŐZETES ÁFA 25 25 75 9. lecke © Deák István 18
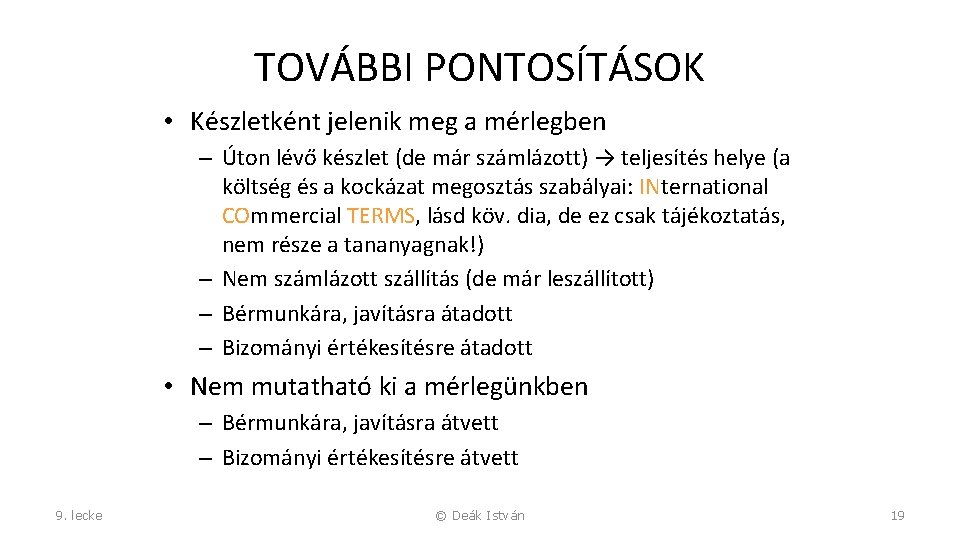
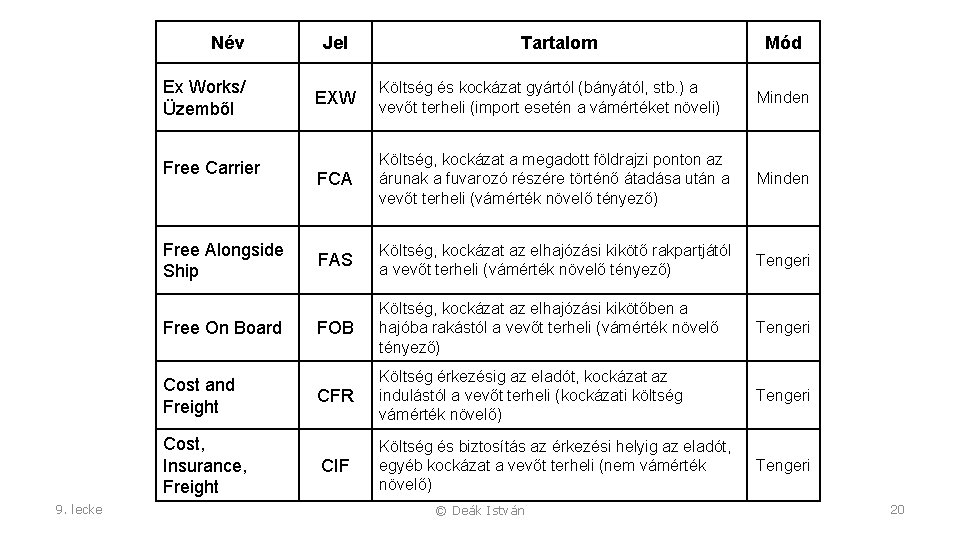
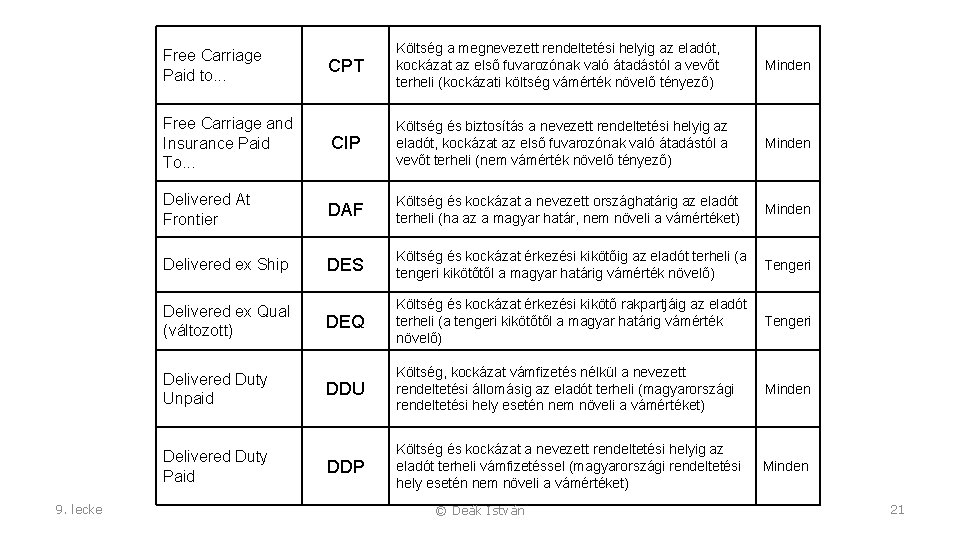
TOVÁBBI PONTOSÍTÁSOK • Készletként jelenik meg a mérlegben – Úton lévő készlet (de már számlázott) → teljesítés helye (a költség és a kockázat megosztás szabályai: INternational COmmercial TERMS, lásd köv. dia, de ez csak tájékoztatás, nem része a tananyagnak!) – Nem számlázott szállítás (de már leszállított) – Bérmunkára, javításra átadott – Bizományi értékesítésre átadott • Nem mutatható ki a mérlegünkben – Bérmunkára, javításra átvett – Bizományi értékesítésre átvett 9. lecke © Deák István 19
Név Ex Works/ Üzemből Free Carrier Free Alongside Ship Free On Board Cost and Freight Cost, Insurance, Freight 9. lecke Jel Tartalom Mód EXW Költség és kockázat gyártól (bányától, stb. ) a vevőt terheli (import esetén a vámértéket növeli) Minden FCA Költség, kockázat a megadott földrajzi ponton az árunak a fuvarozó részére történő átadása után a vevőt terheli (vámérték növelő tényező) Minden FAS Költség, kockázat az elhajózási kikötő rakpartjától a vevőt terheli (vámérték növelő tényező) Tengeri FOB Költség, kockázat az elhajózási kikötőben a hajóba rakástól a vevőt terheli (vámérték növelő tényező) Tengeri CFR Költség érkezésig az eladót, kockázat az indulástól a vevőt terheli (kockázati költség vámérték növelő) Tengeri CIF Költség és biztosítás az érkezési helyig az eladót, egyéb kockázat a vevőt terheli (nem vámérték növelő) Tengeri © Deák István 20
CPT Költség a megnevezett rendeltetési helyig az eladót, kockázat az első fuvarozónak való átadástól a vevőt terheli (kockázati költség vámérték növelő tényező) Minden Free Carriage and Insurance Paid To. . . CIP Költség és biztosítás a nevezett rendeltetési helyig az eladót, kockázat az első fuvarozónak való átadástól a vevőt terheli (nem vámérték növelő tényező) Minden Delivered At Frontier DAF Költség és kockázat a nevezett országhatárig az eladót terheli (ha az a magyar határ, nem növeli a vámértéket) Minden Delivered ex Ship DES Költség és kockázat érkezési kikötőig az eladót terheli (a tengeri kikötőtől a magyar határig vámérték növelő) Tengeri DEQ Költség és kockázat érkezési kikötő rakpartjáig az eladót terheli (a tengeri kikötőtől a magyar határig vámérték növelő) Tengeri DDU Költség, kockázat vámfizetés nélkül a nevezett rendeltetési állomásig az eladót terheli (magyarországi rendeltetési hely esetén nem növeli a vámértéket) Minden DDP Költség és kockázat a nevezett rendeltetési helyig az eladót terheli vámfizetéssel (magyarországi rendeltetési hely esetén nem növeli a vámértéket) Minden Free Carriage Paid to. . . Delivered ex Qual (változott) Delivered Duty Unpaid Delivered Duty Paid 9. lecke © Deák István 21
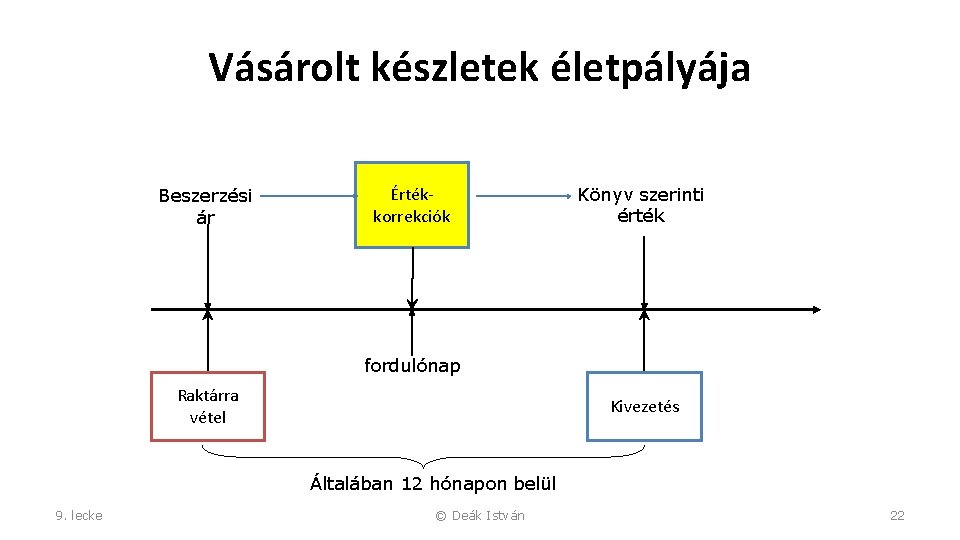
Vásárolt készletek életpályája Beszerzési ár Értékkorrekciók Könyv szerinti érték fordulónap Raktárra vétel Kivezetés Általában 12 hónapon belül 9. lecke © Deák István 22
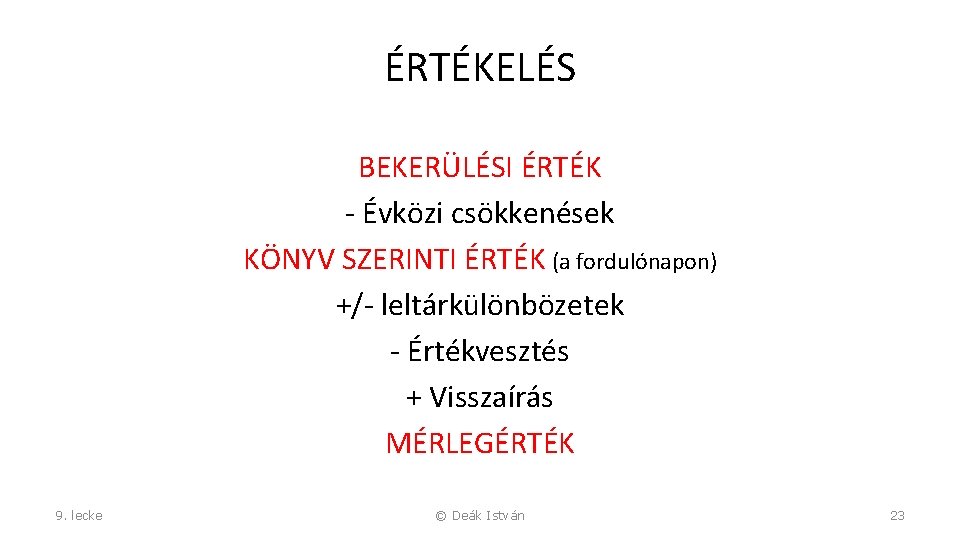
ÉRTÉKELÉS BEKERÜLÉSI ÉRTÉK - Évközi csökkenések KÖNYV SZERINTI ÉRTÉK (a fordulónapon) +/- leltárkülönbözetek - Értékvesztés + Visszaírás MÉRLEGÉRTÉK 9. lecke © Deák István 23
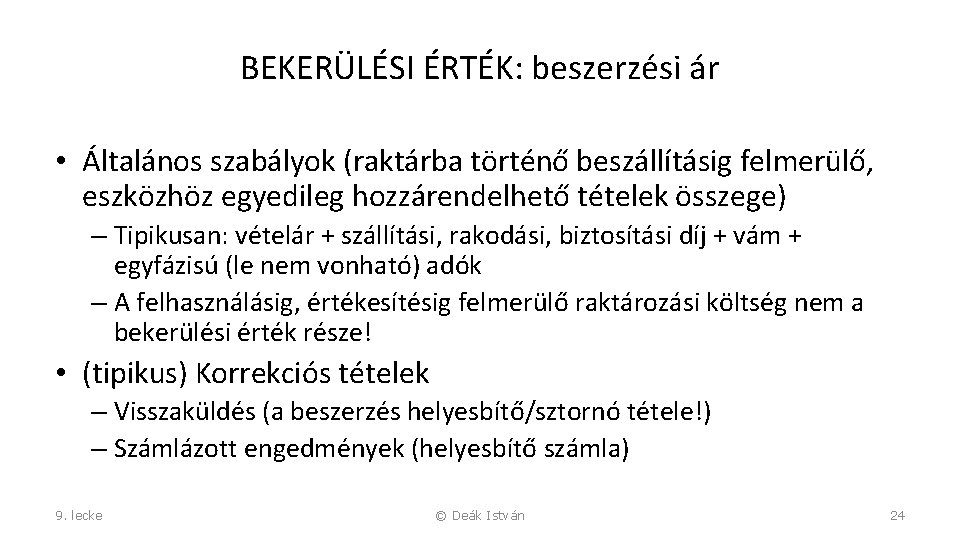
BEKERÜLÉSI ÉRTÉK: beszerzési ár • Általános szabályok (raktárba történő beszállításig felmerülő, eszközhöz egyedileg hozzárendelhető tételek összege) – Tipikusan: vételár + szállítási, rakodási, biztosítási díj + vám + egyfázisú (le nem vonható) adók – A felhasználásig, értékesítésig felmerülő raktározási költség nem a bekerülési érték része! • (tipikus) Korrekciós tételek – Visszaküldés (a beszerzés helyesbítő/sztornó tétele!) – Számlázott engedmények (helyesbítő számla) 9. lecke © Deák István 24
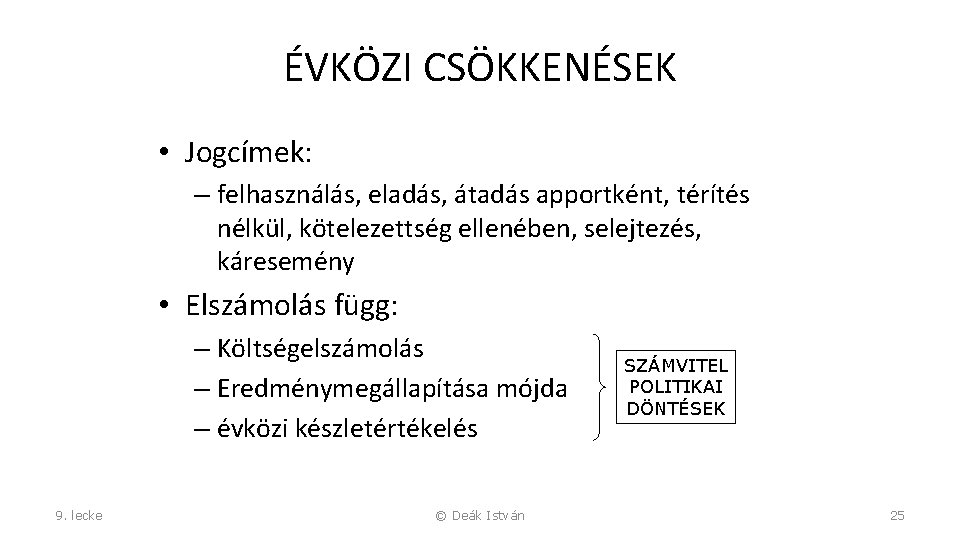
ÉVKÖZI CSÖKKENÉSEK • Jogcímek: – felhasználás, eladás, átadás apportként, térítés nélkül, kötelezettség ellenében, selejtezés, káresemény • Elszámolás függ: – Költségelszámolás – Eredménymegállapítása mójda – évközi készletértékelés 9. lecke © Deák István SZÁMVITEL POLITIKAI DÖNTÉSEK 25
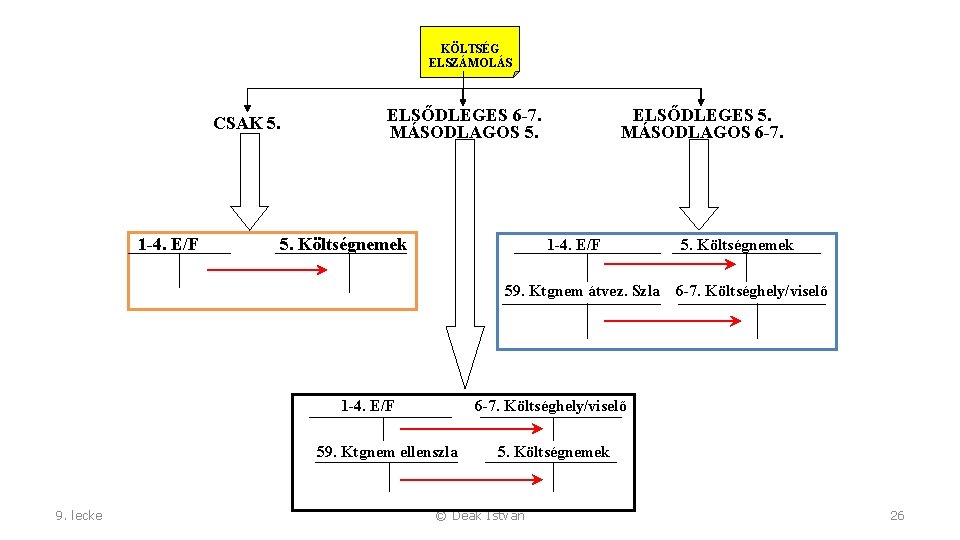
KÖLTSÉG ELSZÁMOLÁS CSAK 5. 1 -4. E/F ELSŐDLEGES 6 -7. MÁSODLAGOS 5. Költségnemek ELSŐDLEGES 5. MÁSODLAGOS 6 -7. 1 -4. E/F 59. Ktgnem átvez. Szla 1 -4. E/F 6 -7. Költséghely/viselő 59. Ktgnem ellenszla 9. lecke 5. Költségnemek © Deák István 26
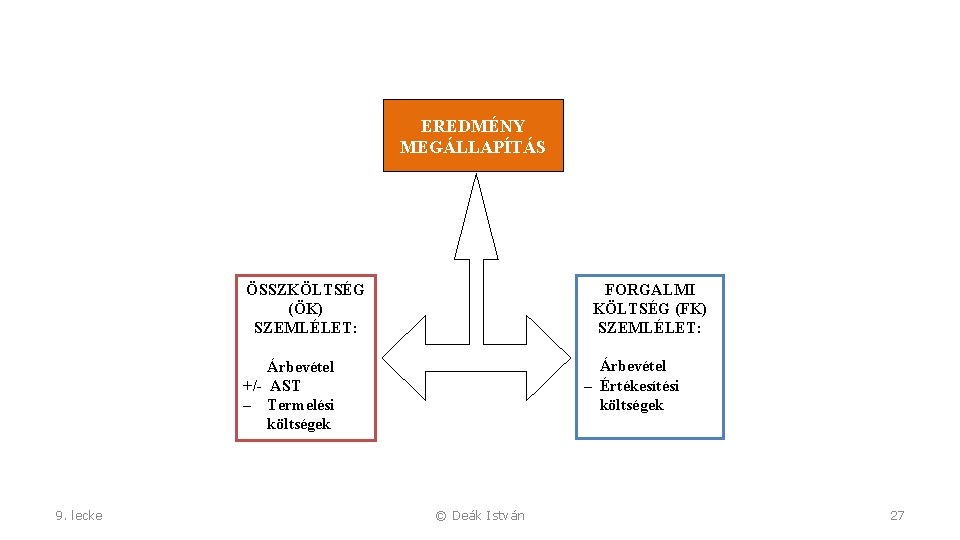
EREDMÉNY MEGÁLLAPÍTÁS FORGALMI KÖLTSÉG (FK) SZEMLÉLET: ÖSSZKÖLTSÉG (ÖK) SZEMLÉLET: Árbevétel – Értékesítési költségek Árbevétel +/- AST – Termelési költségek 9. lecke © Deák István 27
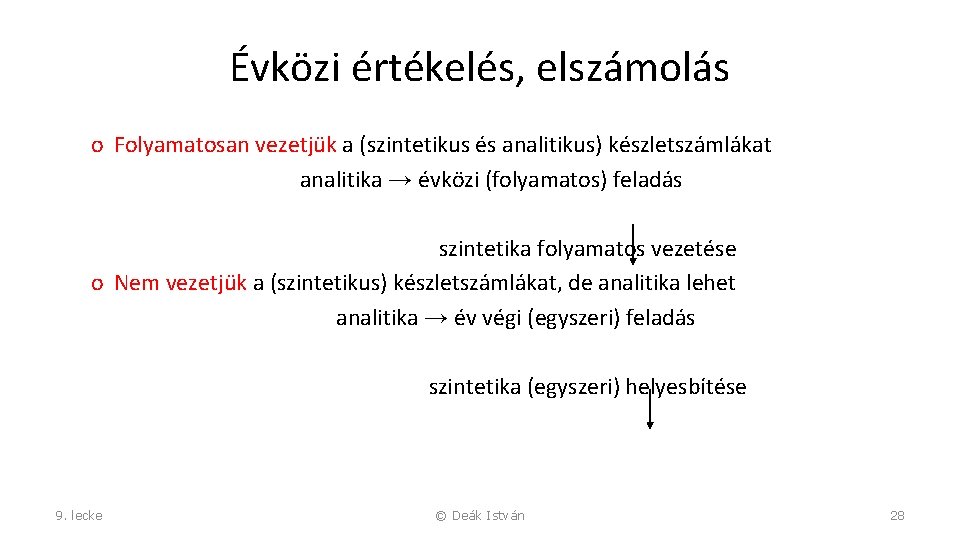
Évközi értékelés, elszámolás o Folyamatosan vezetjük a (szintetikus és analitikus) készletszámlákat analitika → évközi (folyamatos) feladás szintetika folyamatos vezetése o Nem vezetjük a (szintetikus) készletszámlákat, de analitika lehet analitika → év végi (egyszeri) feladás szintetika (egyszeri) helyesbítése 9. lecke © Deák István 28
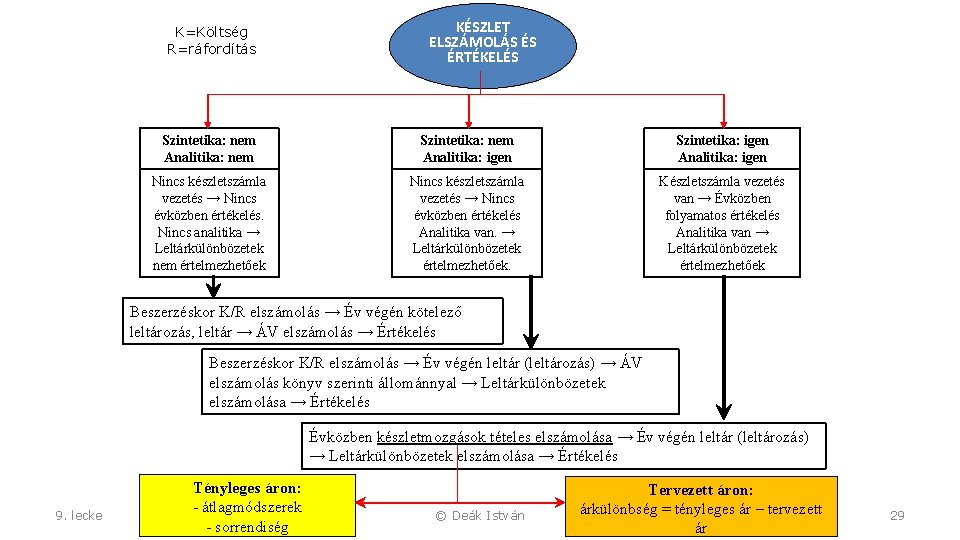
K=Költség R=ráfordítás KÉSZLET ELSZÁMOLÁS ÉS ÉRTÉKELÉS Szintetika: nem Analitika: nem Szintetika: nem Analitika: igen Szintetika: igen Analitika: igen Nincs készletszámla vezetés → Nincs évközben értékelés. Nincs analitika → Leltárkülönbözetek nem értelmezhetőek Nincs készletszámla vezetés → Nincs évközben értékelés Analitika van. → Leltárkülönbözetek értelmezhetőek. Készletszámla vezetés van → Évközben folyamatos értékelés Analitika van → Leltárkülönbözetek értelmezhetőek Beszerzéskor K/R elszámolás → Év végén kötelező leltározás, leltár → ÁV elszámolás → Értékelés Beszerzéskor K/R elszámolás → Év végén leltár (leltározás) → ÁV elszámolás könyv szerinti állománnyal → Leltárkülönbözetek elszámolása → Értékelés Évközben készletmozgások tételes elszámolása → Év végén leltár (leltározás) → Leltárkülönbözetek elszámolása → Értékelés 9. lecke Tényleges áron: - átlagmódszerek - sorrendiség © Deák István Tervezett áron: árkülönbség = tényleges ár – tervezett ár 29
FOLYAMATOS ÉVKÖZI ÉRTÉKELÉS ÉS ELSZÁMOLÁS • Szintetikus elszámolás: folyamatos készletszámla vezetés • Analitikus elszámolás – Mennyiségben és értékben – Mennyiségben – Értékben (a kisker. áruk körében jellemző) • Leltáreltérések értelmezhetőek • Kapcsolódó témák: – Költségelszámolás: 5. és 6/7. is – Eredménymegállapítás: összköltség és forgalmi szemlélet is 9. lecke © Deák István 30
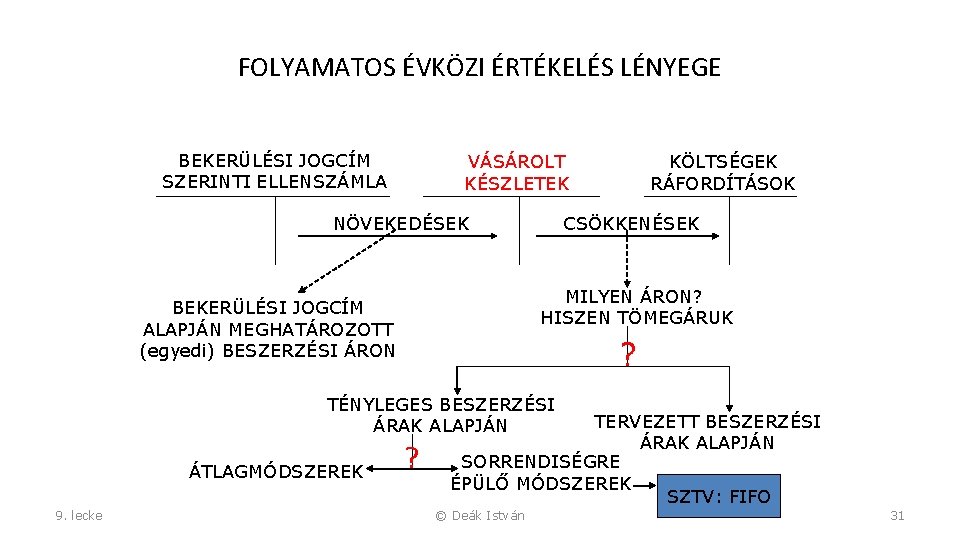
FOLYAMATOS ÉVKÖZI ÉRTÉKELÉS LÉNYEGE BEKERÜLÉSI JOGCÍM SZERINTI ELLENSZÁMLA VÁSÁROLT KÉSZLETEK NÖVEKEDÉSEK KÖLTSÉGEK RÁFORDÍTÁSOK CSÖKKENÉSEK MILYEN ÁRON? HISZEN TÖMEGÁRUK BEKERÜLÉSI JOGCÍM ALAPJÁN MEGHATÁROZOTT (egyedi) BESZERZÉSI ÁRON ? TÉNYLEGES BESZERZÉSI ÁRAK ALAPJÁN ÁTLAGMÓDSZEREK 9. lecke ? TERVEZETT BESZERZÉSI ÁRAK ALAPJÁN SORRENDISÉGRE ÉPÜLŐ MÓDSZEREK SZTV: FIFO © Deák István 31
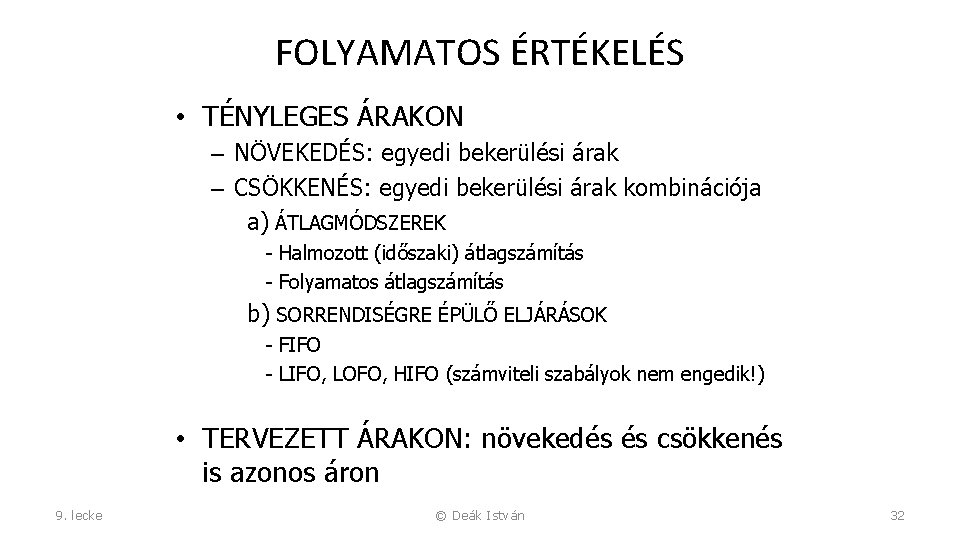
FOLYAMATOS ÉRTÉKELÉS • TÉNYLEGES ÁRAKON – NÖVEKEDÉS: egyedi bekerülési árak – CSÖKKENÉS: egyedi bekerülési árak kombinációja a) ÁTLAGMÓDSZEREK - Halmozott (időszaki) átlagszámítás - Folyamatos átlagszámítás b) SORRENDISÉGRE ÉPÜLŐ ELJÁRÁSOK - FIFO - LIFO, LOFO, HIFO (számviteli szabályok nem engedik!) • TERVEZETT ÁRAKON: növekedés és csökkenés is azonos áron 9. lecke © Deák István 32
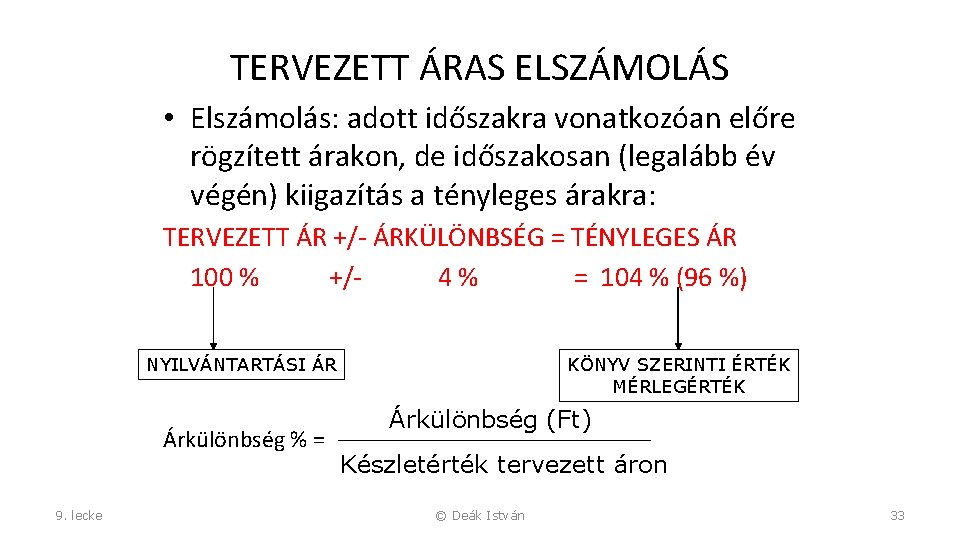
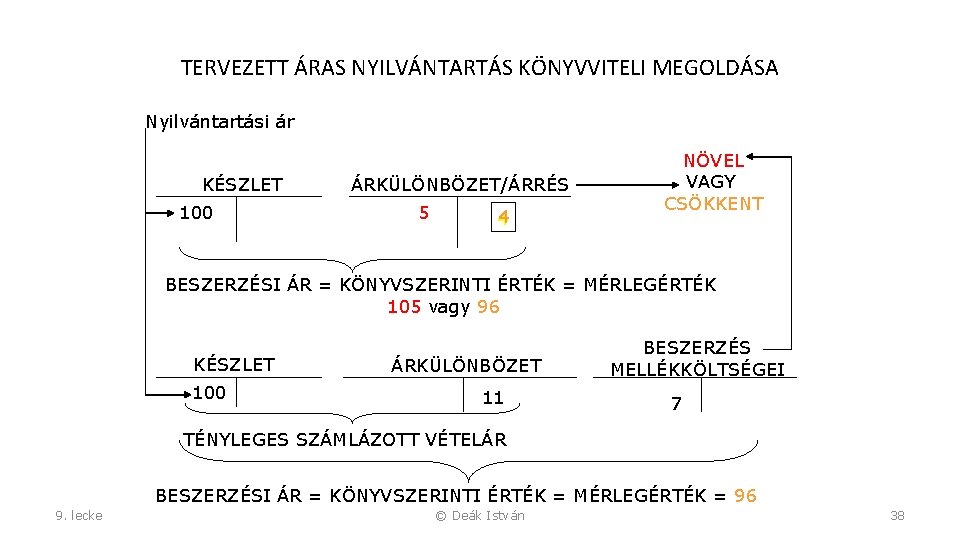
TERVEZETT ÁRAS ELSZÁMOLÁS • Elszámolás: adott időszakra vonatkozóan előre rögzített árakon, de időszakosan (legalább év végén) kiigazítás a tényleges árakra: TERVEZETT ÁR +/- ÁRKÜLÖNBSÉG = TÉNYLEGES ÁR 100 % +/4% = 104 % (96 %) NYILVÁNTARTÁSI ÁR Árkülönbség % = 9. lecke KÖNYV SZERINTI ÉRTÉK MÉRLEGÉRTÉK Árkülönbség (Ft) Készletérték tervezett áron © Deák István 33
TERVEZETT (nyilvántartási) ÁR KÉPEZHETŐ – Inputárak szintjén • Számlázott vételár (100) • Beszerzési ár (110) – Outputárak szintjén • Áfa nélküli eladási ár (140) • Áfa-val növelt eladási ár (175) szintjén 9. lecke © Deák István 34
TERVEZETT (nyilvántartási) ÁR ELNEVEZÉSE ÉS TARTALMA 1) Anyagok és nagykereskedelmi áruk: elszámoló ár (vételár vagy beszerzési ár szintjén) 2) Kiskereskedelmi áruk: fogyasztói ár (áfa-val növelt eladási ár) 3) (saját) göngyöleg: betétdíjas ár (áfa nélküli forgalmazási ár) 4) STK: tervezett (közvetlen) önköltség (erről bővebben a Pénzügyi számvitel II. keretében lesz szó) 9. lecke © Deák István 35
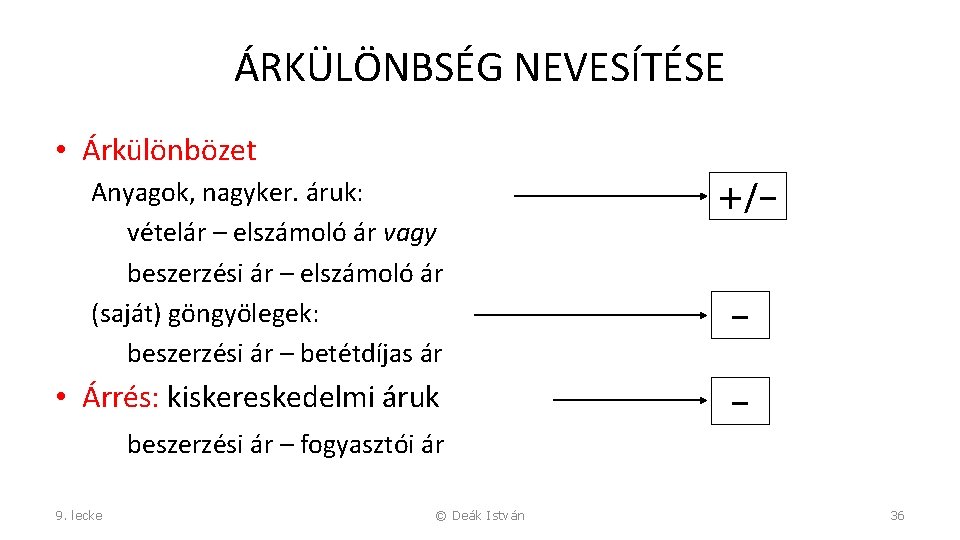
ÁRKÜLÖNBSÉG NEVESÍTÉSE • Árkülönbözet Anyagok, nagyker. áruk: vételár – elszámoló ár vagy beszerzési ár – elszámoló ár (saját) göngyölegek: beszerzési ár – betétdíjas ár • Árrés: kiskereskedelmi áruk +/– – – beszerzési ár – fogyasztói ár 9. lecke © Deák István 36
Az árkülönbség előjeléhez • Anyagok esetében a tervezett árat az input ár szintjén határozzuk meg, így a tényleges input (a vételi vagy beszerzési) ár e körül fog szóródni, vagyis + és – is lehet • A göngyöleg betétdíjas árát a kibocsátó határozza meg, amely mint forgalmazási ár magasabb lesz a bekerülési értéknél (hiszen ez nyújt például fedezetet a vissza nem került, tönkrement göngyölegek pótlására is), ebből eredően ez mindig – előjelű. • A kiskereskedelmi áruk esetében is hasonló a helyzet, hiszen a fogyasztói ár nagyobb a bekerülési értéknél, így ha a fogyasztói ár a nyilvántartási ár, akkor ezt csökkenti kell, ha a bekerülési értékre akarunk helyesbíteni. Az árrés is mindig – előjelű. 9. lecke © Deák István 37
TERVEZETT ÁRAS NYILVÁNTARTÁS KÖNYVVITELI MEGOLDÁSA Nyilvántartási ár KÉSZLET 100 ÁRKÜLÖNBÖZET/ÁRRÉS 5 4 NÖVEL VAGY CSÖKKENT BESZERZÉSI ÁR = KÖNYVSZERINTI ÉRTÉK = MÉRLEGÉRTÉK 105 vagy 96 KÉSZLET 100 ÁRKÜLÖNBÖZET 11 BESZERZÉS MELLÉKKÖLTSÉGEI 7 TÉNYLEGES SZÁMLÁZOTT VÉTELÁR BESZERZÉSI ÁR = KÖNYVSZERINTI ÉRTÉK = MÉRLEGÉRTÉK = 96 9. lecke © Deák István 38
Az előző diához: a tényleges beszerzési ár meghatározása • Ha az elszámoló ár a beszerzési ár szintjéhez igazodik (csak árkülönbözeti számla van) • Elszámoló ár +/- árkülönbözet • Ha az elszámoló ár a vételár szintjéhez igazodik (az árkülönbözeti számla mellett további helyesbítő számla is van) • Elszámoló ár +/- árkülönbözet = tényleges vételár + járulékos (mellékköltségek) 9. lecke © Deák István 39
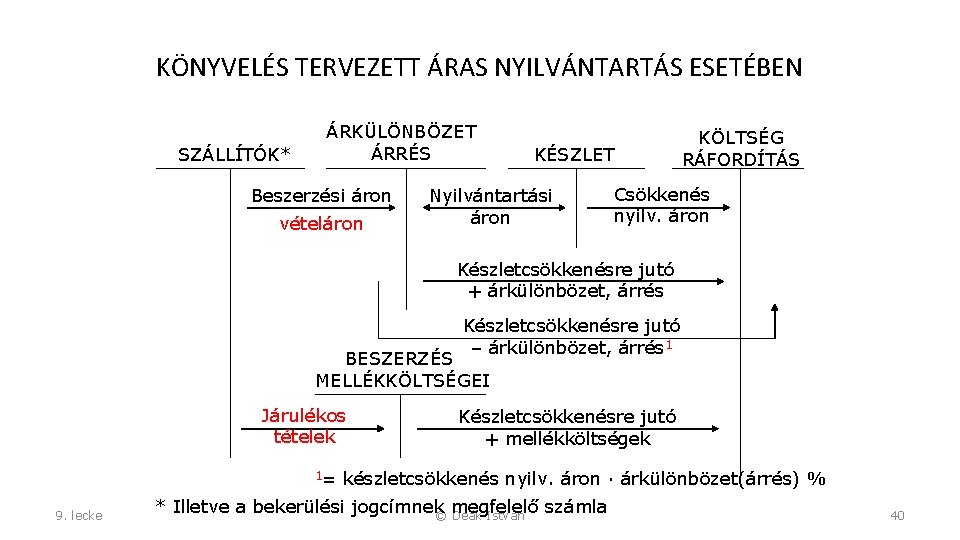
KÖNYVELÉS TERVEZETT ÁRAS NYILVÁNTARTÁS ESETÉBEN SZÁLLÍTÓK* ÁRKÜLÖNBÖZET ÁRRÉS Beszerzési áron vételáron KÉSZLET Nyilvántartási áron KÖLTSÉG RÁFORDÍTÁS Csökkenés nyilv. áron Készletcsökkenésre jutó + árkülönbözet, árrés Készletcsökkenésre jutó – árkülönbözet, árrés 1 BESZERZÉS MELLÉKKÖLTSÉGEI Járulékos tételek 1= 9. lecke Készletcsökkenésre jutó + mellékköltségek készletcsökkenés nyilv. áron ∙ árkülönbözet(árrés) % * Illetve a bekerülési jogcímnek megfelelő számla © Deák István 40
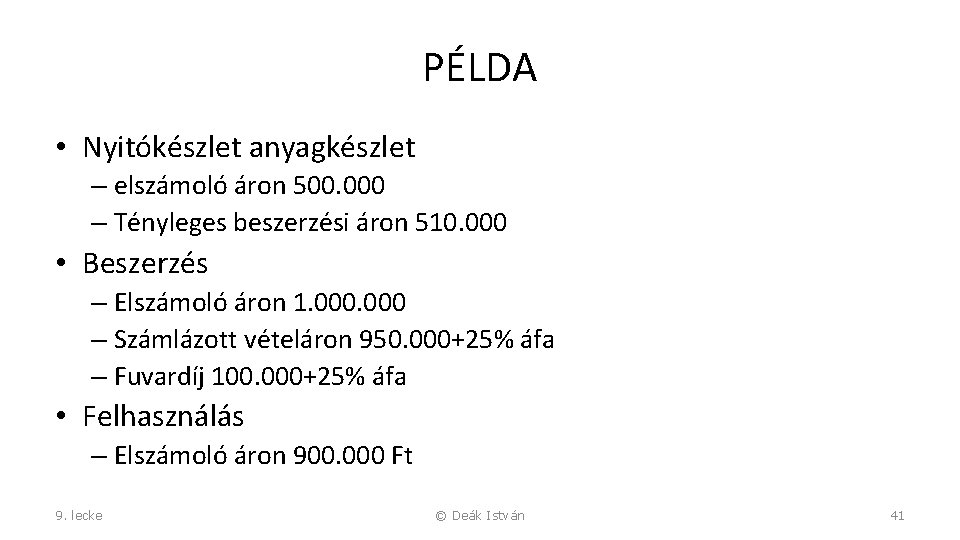
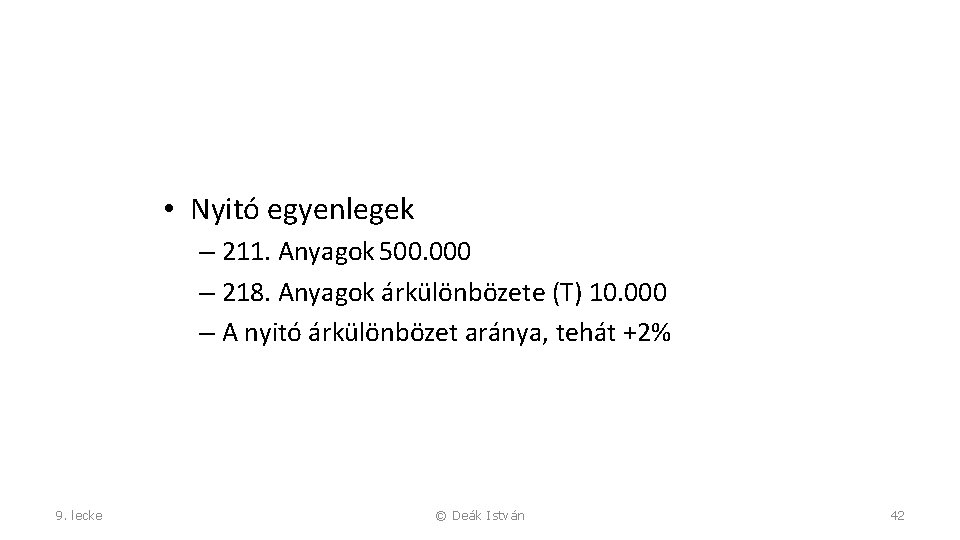
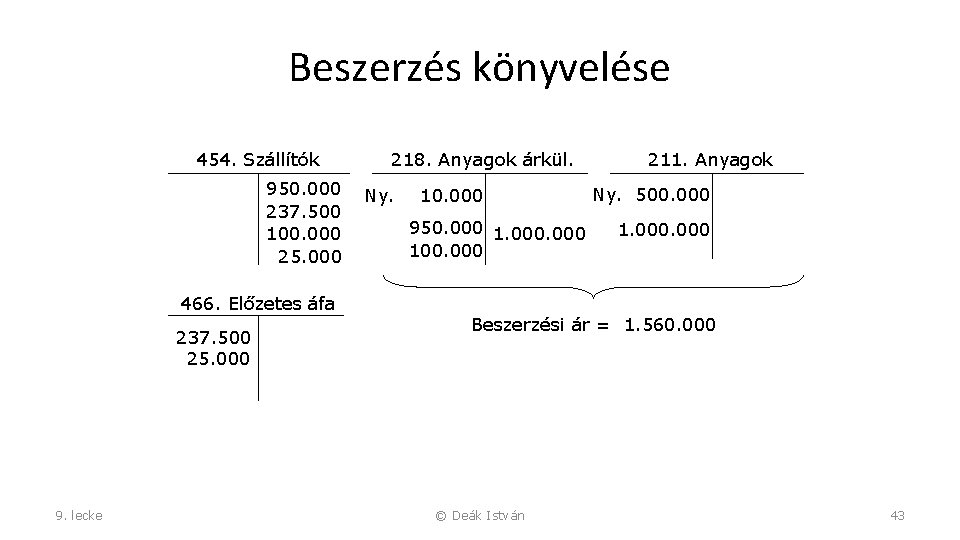
PÉLDA • Nyitókészlet anyagkészlet – elszámoló áron 500. 000 – Tényleges beszerzési áron 510. 000 • Beszerzés – Elszámoló áron 1. 000 – Számlázott vételáron 950. 000+25% áfa – Fuvardíj 100. 000+25% áfa • Felhasználás – Elszámoló áron 900. 000 Ft 9. lecke © Deák István 41
• Nyitó egyenlegek – 211. Anyagok 500. 000 – 218. Anyagok árkülönbözete (T) 10. 000 – A nyitó árkülönbözet aránya, tehát +2% 9. lecke © Deák István 42
Beszerzés könyvelése 454. Szállítók 950. 000 237. 500 100. 000 25. 000 466. Előzetes áfa 237. 500 25. 000 9. lecke 218. Anyagok árkül. Ny. 10. 000 950. 000 100. 000 211. Anyagok Ny. 500. 000 1. 000 Beszerzési ár = 1. 560. 000 © Deák István 43
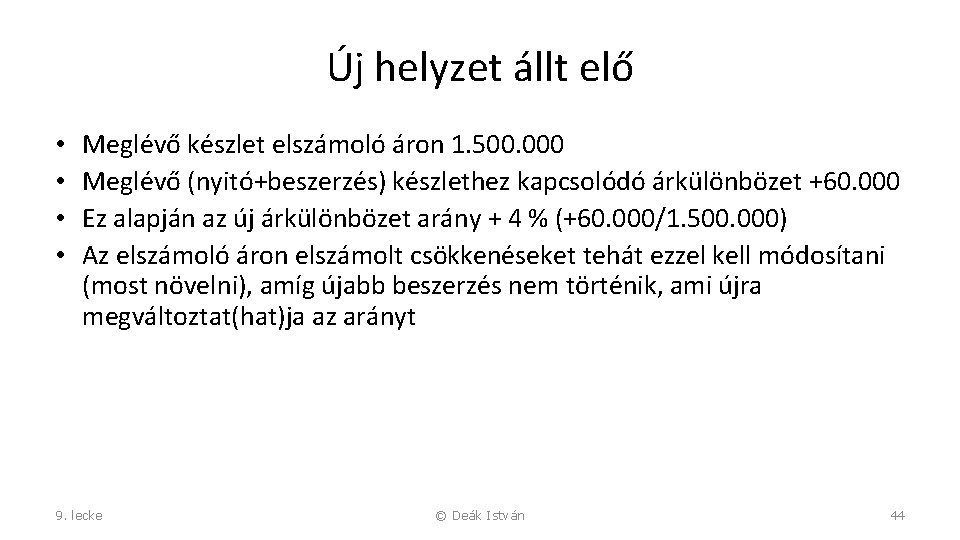
Új helyzet állt elő • • Meglévő készlet elszámoló áron 1. 500. 000 Meglévő (nyitó+beszerzés) készlethez kapcsolódó árkülönbözet +60. 000 Ez alapján az új árkülönbözet arány + 4 % (+60. 000/1. 500. 000) Az elszámoló áron elszámolt csökkenéseket tehát ezzel kell módosítani (most növelni), amíg újabb beszerzés nem történik, ami újra megváltoztat(hat)ja az arányt 9. lecke © Deák István 44
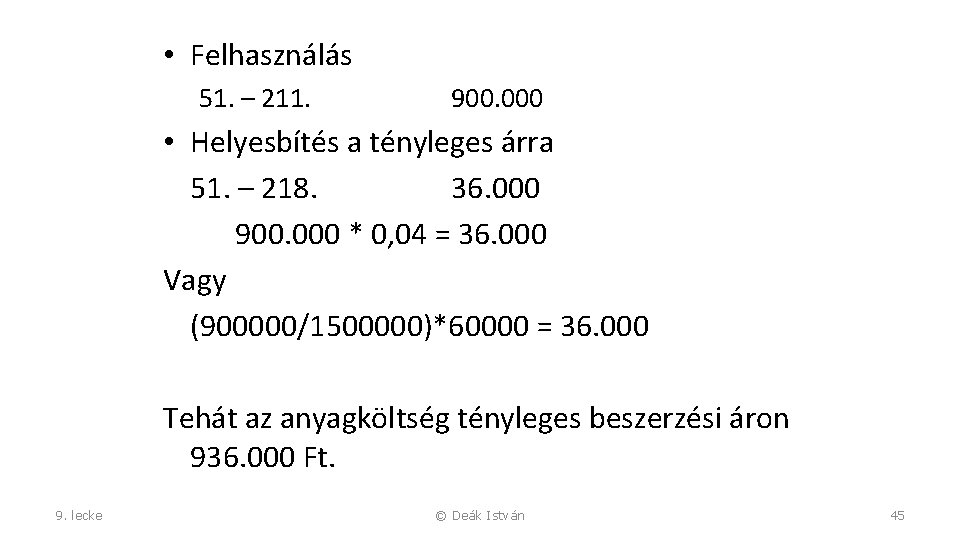
• Felhasználás 51. – 211. 900. 000 • Helyesbítés a tényleges árra 51. – 218. 36. 000 900. 000 * 0, 04 = 36. 000 Vagy (900000/1500000)*60000 = 36. 000 Tehát az anyagköltség tényleges beszerzési áron 936. 000 Ft. 9. lecke © Deák István 45
Zárókészlet • 211. számla egyenlege 600. 000 • 218. számla egyenlege 24. 000 • Tényleges beszerzési ár (mérlegérték) 624. 000, amelyre ugyanúgy érvényes, hogy az elszámoló ár helyesbítve a +4%-kal 9. lecke © Deák István 46
LELTÁRKÜLÖNBÖZETEK • Valódiság elve: a mérleg alátámasztására kötelező a leltár összeállítása • Leltár összeállítás lehetőségei – Naprakész, teljes körű analitika alapján (a tételes fordulónapi leltárfelvétel mellőzhető, de 3 évente kötelező) – Tételes (fordulónapi) leltározás alapján • Leltárértékelés – Mindig könyv szerinti értéken • Naprakész, teljes körű analitika alapján, de ártesztelés szükséges • Árvisszakeresés: utolsó beszerzési árak (FIFO elv) 9. lecke © Deák István 47
LELTÁRKÜLÖNBÖZETEK • Leltárkülönbözet csak akkor értelmezhető, ha van (legalább mennyiségi) analitika – HIÁNY: leltár < analitika • Egyéb ráfordítás – TÖBBLET: leltár > analitika • Adminisztrációs hiba – Javítás, korrigálás • Valódi (tényleges) többlet – Egyéb bevétel és halasztott bevétel (térítés nélkül átvett eszköz szabályai szerint) 9. lecke © Deák István 48
ÉRTÉKVESZTÉS • Piaci (ár) típusú (átmeneti) – Teljes értékű készlet esetében, mert • PÉ < KSZÉ – Általános szabályok szerint (tartósan és jelentősen) – Csak fordulónapon lehetséges • Műszaki-technológiai típusú (végleges) – Csökkent értékű készlet esetében, mert • Előírásoknak nem felel meg • Nem felel meg eredeti rendeltetésének – megrongálódott – felesleges – felhasználása kétséges 9. lecke © Deák István 49
VISSZAÍRÁS • Csak a piaci ár típusú értékvesztésre, ha – PÉ > KSZÉ, és KSZÉ = BekÉ –ÉV • Általános szabályok szerint (tartósan és jelentősen) • Csak fordulónapon lehetséges 9. lecke © Deák István 50
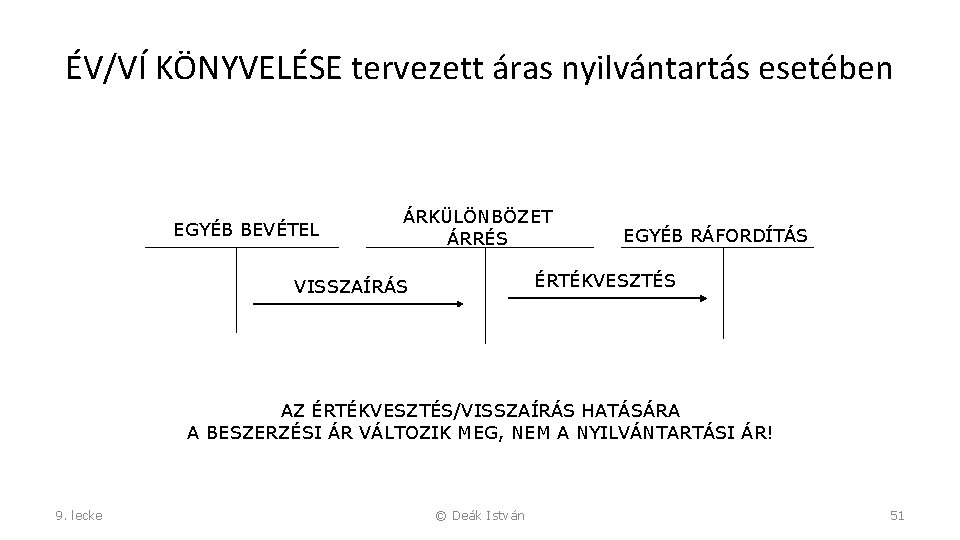
ÉV/VÍ KÖNYVELÉSE tervezett áras nyilvántartás esetében EGYÉB BEVÉTEL ÁRKÜLÖNBÖZET ÁRRÉS EGYÉB RÁFORDÍTÁS ÉRTÉKVESZTÉS VISSZAÍRÁS AZ ÉRTÉKVESZTÉS/VISSZAÍRÁS HATÁSÁRA A BESZERZÉSI ÁR VÁLTOZIK MEG, NEM A NYILVÁNTARTÁSI ÁR! 9. lecke © Deák István 51
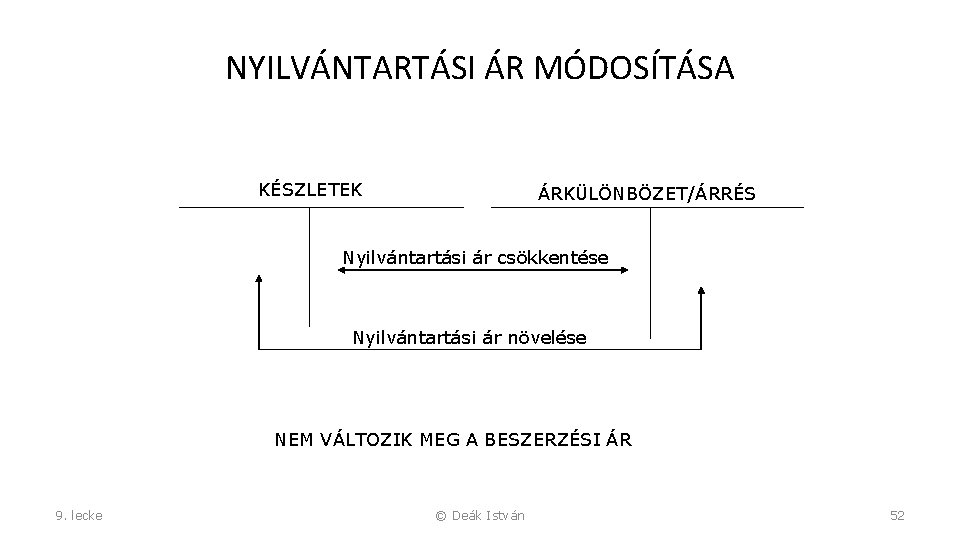
NYILVÁNTARTÁSI ÁR MÓDOSÍTÁSA KÉSZLETEK ÁRKÜLÖNBÖZET/ÁRRÉS Nyilvántartási ár csökkentése Nyilvántartási ár növelése NEM VÁLTOZIK MEG A BESZERZÉSI ÁR 9. lecke © Deák István 52
FOLYAMATOS ÉVKÖZI (szintetikus) értékelés és elszámolás NINCS • Szintetikus elszámolás: évközben nincs készletszámla vezetés • Analitikus elszámolás: van vagy nincs • Növekedések könyvelése: a normál csökkenésnek megfelelő költség/ráfordítás számlára (Anyagok → Anyagköltség, Áruk → ELÁBÉ) • Év végén: – zárókészlet megállapítása (leltározás → leltár → értékelés) • Ha van analitika, akkor a leltározás mellőzhető – Helyesbítés: ÁV megállapítása és könyvelése • Probléma: nem normál csökkenések elszámolása (átvezetés) • Kapcsolódó témák: – Költségelszámolás: 5. – Eredménymegállapítás: összköltség szemlélet 9. lecke © Deák István 53
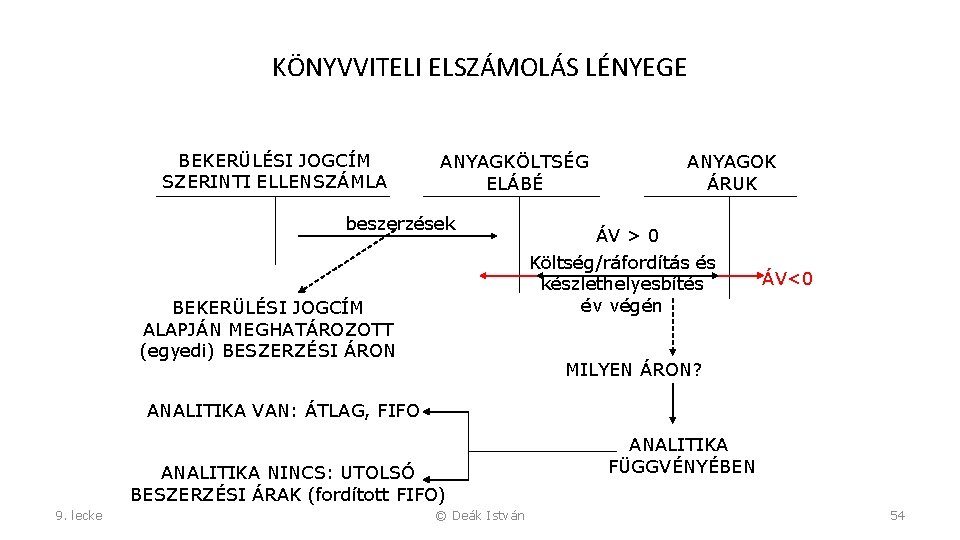
KÖNYVVITELI ELSZÁMOLÁS LÉNYEGE BEKERÜLÉSI JOGCÍM SZERINTI ELLENSZÁMLA ANYAGKÖLTSÉG ELÁBÉ beszerzések ANYAGOK ÁRUK ÁV > 0 Költség/ráfordítás és készlethelyesbítés év végén BEKERÜLÉSI JOGCÍM ALAPJÁN MEGHATÁROZOTT (egyedi) BESZERZÉSI ÁRON ÁV<0 MILYEN ÁRON? ANALITIKA VAN: ÁTLAG, FIFO ANALITIKA NINCS: UTOLSÓ BESZERZÉSI ÁRAK (fordított FIFO) 9. lecke © Deák István ANALITIKA FÜGGVÉNYÉBEN 54
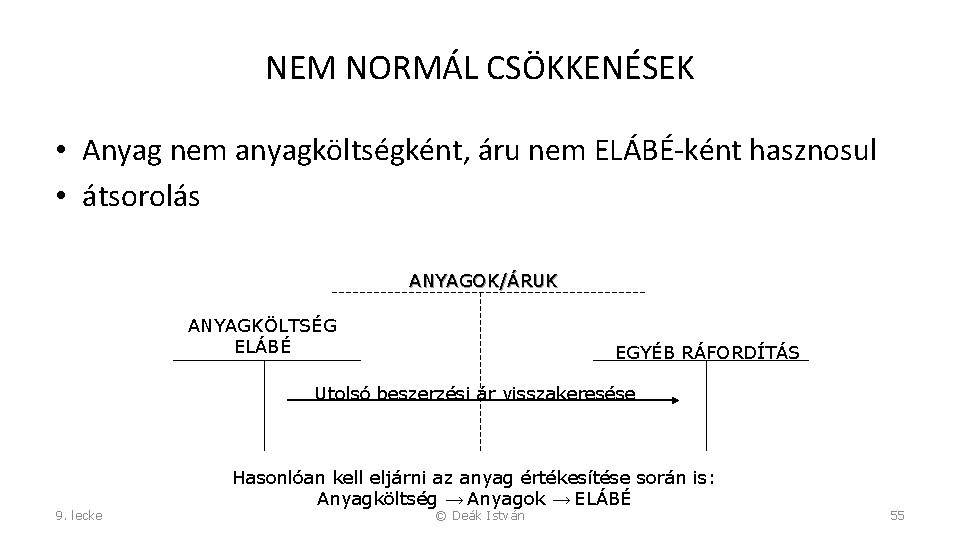
NEM NORMÁL CSÖKKENÉSEK • Anyag nem anyagköltségként, áru nem ELÁBÉ-ként hasznosul • átsorolás ANYAGOK/ÁRUK ANYAGKÖLTSÉG ELÁBÉ EGYÉB RÁFORDÍTÁS Utolsó beszerzési ár visszakeresése 9. lecke Hasonlóan kell eljárni az anyag értékesítése során is: Anyagköltség → Anyagok → ELÁBÉ © Deák István 55
LELTÁRKÜLÖNBÖZETEK • Leltár összeállítása – (általában, mert nincs analitika) Tételes leltározás alapján – De lehet naprakész, teljeskörű analitika alapján (lásd az évközi értékelés esetét) • Leltárkülönbözetek: csak ha van analitika 9. lecke © Deák István 56
ÉRTÉKVESZTÉS/VISSZAÍRÁS Az év végi készlethelyesbítés után elszámolandó, ha a feltételek fennállnak (ugyanúgy, mint a folyamatos értékelés esetében!) ÉRTÉKVESZTÉS, HA VISSZAÍRÁS, HA… (nem jellemző!) 9. lecke © Deák István 57
A göngyölegek sajátosságai
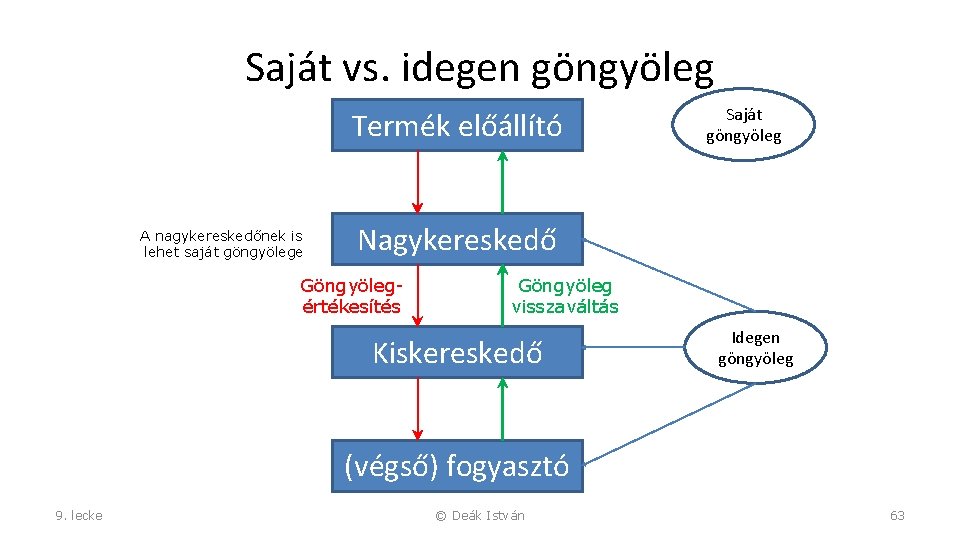
Saját göngyöleg • Göngyöleg kibocsátónál értelmezhető: – Jellemzően az STK (de lehet áru is) vevőkhöz való eljuttatását biztosítja – Visszaváltási kötelezettségünk van • Saját göngyöleg eredete – Vásárlás – Saját előállítás • Tehát nem azért „saját” mert saját előállításból származik!!! • Saját, mert mi (a kibocsátó) hoztuk először forgalomba és mi vagyunk a visszaváltás utolsó láncszeme 9. lecke © Deák István 59
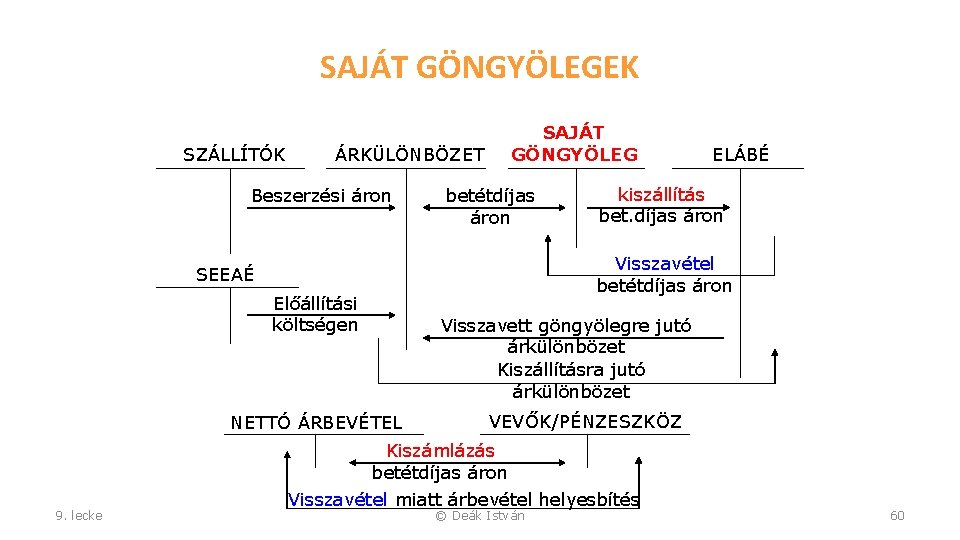
SAJÁT GÖNGYÖLEGEK SZÁLLÍTÓK SAJÁT GÖNGYÖLEG ÁRKÜLÖNBÖZET Beszerzési áron betétdíjas áron ELÁBÉ kiszállítás bet. díjas áron Visszavétel betétdíjas áron SEEAÉ Előállítási költségen Visszavett göngyölegre jutó árkülönbözet Kiszállításra jutó árkülönbözet NETTÓ ÁRBEVÉTEL VEVŐK/PÉNZESZKÖZ Kiszámlázás betétdíjas áron 9. lecke Visszavétel miatt árbevétel helyesbítés © Deák István 60
Saját göngyölegek elszámolása • Beszerzés – Betétdíjas áron és beszerzési áron • Előállítás – Betétdíjas áron és előállítási költségen • Kiszállítás a vevőknek – Árbevétel betétdíjas áron – Elábé elszámolása betétdíjas áron, majd helyesbítés az árkülönbözettel • Visszaérkezés (vevők visszaküldik) – Árbevétel helyesbítése – Elábé helyesbítése: készletre vétel betétdíjas áron és árkülönbözet visszahelyesbítése 9. lecke © Deák István 61
Idegen göngyöleg • Göngyöleg forgalmazónál értelmezhető: – A vásárolt készletekkel érkezik – Egyszerre van visszaváltási kötelezettségünk (vevőink irányába) és lehetőségünk (göngyöleg kibocsátó irányába) is • Idegen göngyöleg eredete – Vásárlás • Az idegen göngyöleg nem azt jelenti, hogy nem a mi tulajdonunk!!! – Idegen, mert mi (a forgalmazó) kaptuk az áruval együtt, és van legalább egy olyan szereplő, akinek vissza tudom küldeni 9. lecke © Deák István 62
Saját vs. idegen göngyöleg Termék előállító A nagykereskedőnek is lehet saját göngyölege Saját göngyöleg Nagykereskedő Göngyölegértékesítés Göngyöleg visszaváltás Kiskereskedő Idegen göngyöleg (végső) fogyasztó 9. lecke © Deák István 63
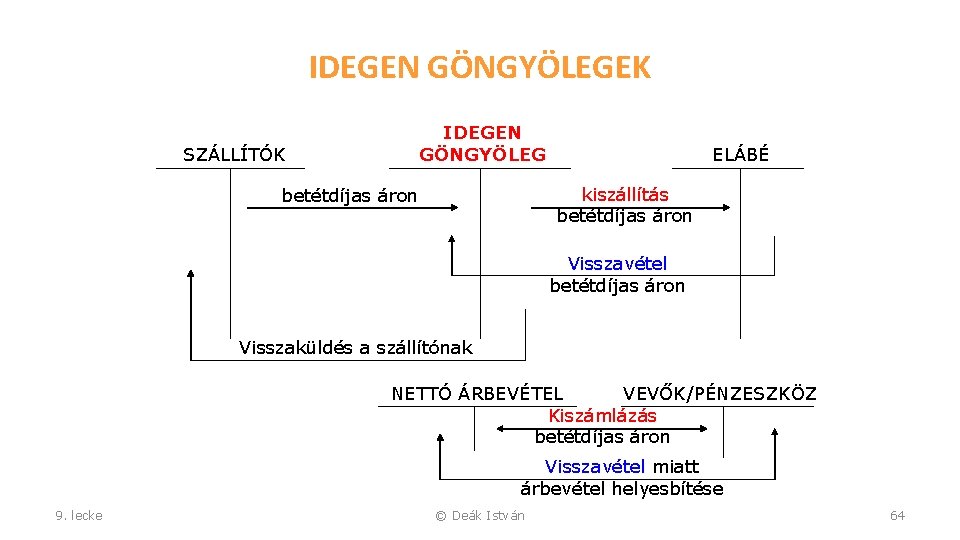
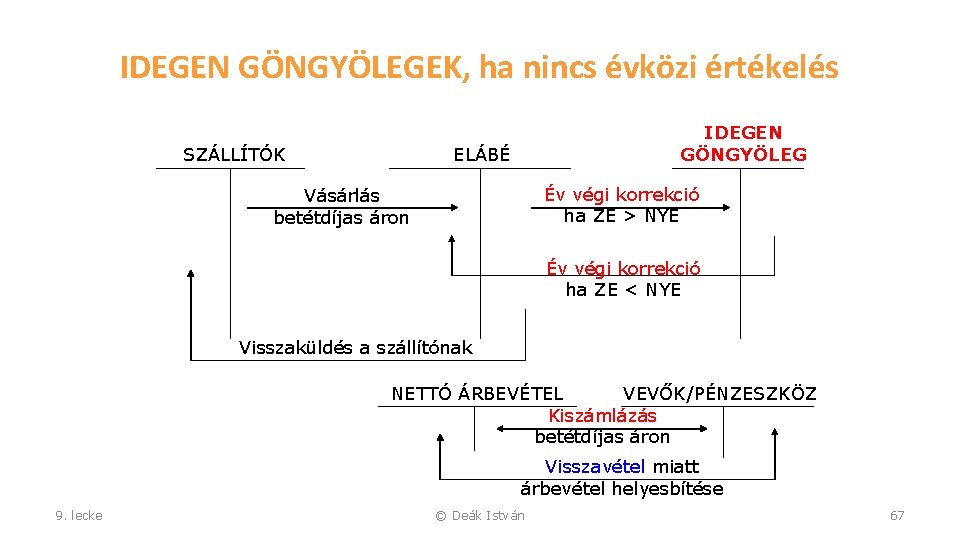
IDEGEN GÖNGYÖLEGEK IDEGEN GÖNGYÖLEG SZÁLLÍTÓK ELÁBÉ kiszállítás betétdíjas áron Visszavétel betétdíjas áron Visszaküldés a szállítónak NETTÓ ÁRBEVÉTEL VEVŐK/PÉNZESZKÖZ Kiszámlázás betétdíjas áron Visszavétel miatt árbevétel helyesbítése 9. lecke © Deák István 64
Idegen göngyöleg elszámolása • Beszerzés: beszerzési ár = betétdíjas ár – A betétdíjat nem a forgalmazó határozza meg és nem is fog attól eltérni • Visszaküldés a szállítónak: beszerzés helyesbítése, stornózása • Eladás az áruval együtt – Árbevétel: betétdíjas áron – Elábé: betétdíjas áron • Visszaérkezés a vevőktől – Árbevétel helyesbítése – Elábé helyesbítése 9. lecke © Deák István 65
Az idegen göngyöleg esetében is alkalmazható az „évközi értékelés nincs” eljárás
IDEGEN GÖNGYÖLEGEK, ha nincs évközi értékelés SZÁLLÍTÓK IDEGEN GÖNGYÖLEG ELÁBÉ Év végi korrekció ha ZE > NYE Vásárlás betétdíjas áron Év végi korrekció ha ZE < NYE Visszaküldés a szállítónak NETTÓ ÁRBEVÉTEL VEVŐK/PÉNZESZKÖZ Kiszámlázás betétdíjas áron Visszavétel miatt árbevétel helyesbítése 9. lecke © Deák István 67
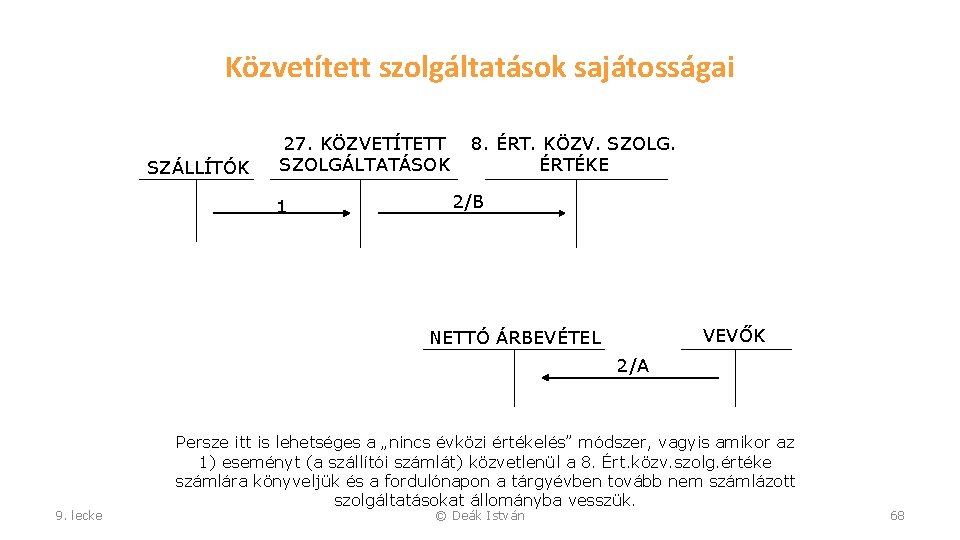
Közvetített szolgáltatások sajátosságai SZÁLLÍTÓK 27. KÖZVETÍTETT SZOLGÁLTATÁSOK 1 8. ÉRT. KÖZV. SZOLG. ÉRTÉKE 2/B VEVŐK NETTÓ ÁRBEVÉTEL 2/A 9. lecke Persze itt is lehetséges a „nincs évközi értékelés” módszer, vagyis amikor az 1) eseményt (a szállítói számlát) közvetlenül a 8. Ért. közv. szolg. értéke számlára könyveljük és a fordulónapon a tárgyévben tovább nem számlázott szolgáltatásokat állományba vesszük. © Deák István 68
Vásárolt készletek és KM • Értékelési eljárások, ill. azok változásainak hatása • Értékvesztés, visszaírás változásainak bemutatása • Nem normálcsökkenések részletezése (jelentős selejtezés, káresemény stb. ) • Importbeszerzések részletezése fajta és földrajzi terület alapon 9. lecke © Deák István 69
Sajátos készletelemek Vásárolt energia közműszolgáltatások
Közműdíjak elszámolása • Közműszolgáltatások fajtái elszámolás szerint – Anyagköltség • Víz, gáz, áram • Bekerülési értéke minden olyan tételt tartalmaz (elnevezésétől függetlenül), amelyet a számlában felszámítanak, függetlenül attól, hogy függ-e a tényleges (mért) fogyasztástól vagy sem – Igénybevett szolgáltatás • Távfűtés, csatornahasználat, távközlés, szemétszállítás 9. lecke © Deák István 71
Közműdíjak elszámolása • Közműszolgáltatások sajátossága – Elszámolása utólagosan, a tényleges felhasználás alapján, időszakokhoz kapcsolódva történik – Elszámolási időszak és üzleti év kapcsolata • Időbeli elhatárolás: ha adott elszámolási időszak magában foglalja a fordulónapot – Igénybevevőnél jellemzően passzív – Közműszolgáltatás nyújtójánál jellemzően aktív 9. lecke © Deák István 72
SZEGEDI TUDOMÁNYEGYETEM GAZDASÁGTUDOMÁNYI KAR KÖZGAZDÁSZ KÉPZÉS TÁVOKTATÁSI TAGOZAT LECKESOROZAT COPYRIGHT © SZTE GTK 2017/2018 A LECKE TARTALMA, ILLETVE ALKOTÓ ELEMEI ELŐZETES, ÍRÁSBELI ENGEDÉLY MELLETT HASZNÁLHATÓK FEL. JELEN TANANYAG A SZEGEDI TUDOMÁNYEGYETEMEN KÉSZÜLT AZ EURÓPAI UNIÓ TÁMOGATÁSÁVAL. PROJEKT AZONOSÍTÓ: EFOP-3. 4. 3 -16 -2016 -00014