
Pldk megolds az eladson megoldott feladatok ismeretben a
Példák + megoldás az előadáson megoldott feladatok ismeretében a vizsgán várható feladatokra (a példák szemléltetésre szolgálnak!) BME GTK Pénzügyek Tanszék, Pálinkó Éva 1
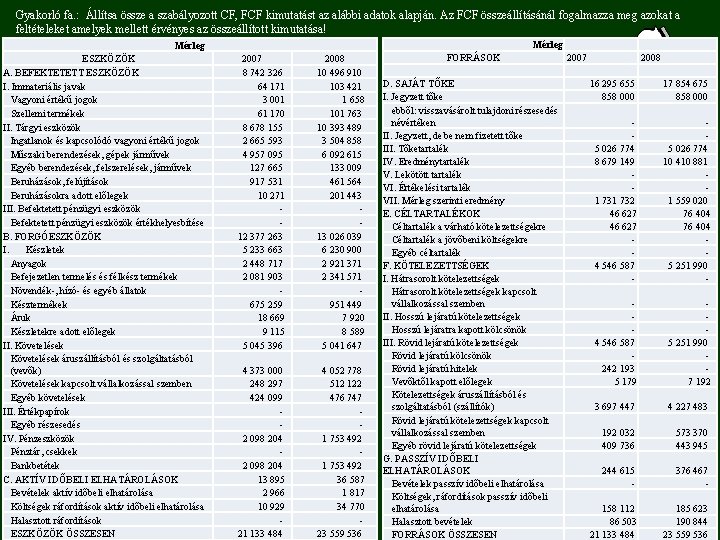
Gyakorló fa. : Állítsa össze a szabályozott CF, FCF kimutatást az alábbi adatok alapján. Az FCF összeállításánál fogalmazza meg azokat a feltételeket amelyek mellett érvényes az összeállított kimutatása! Mérleg ESZKÖZÖK A. BEFEKTETETT ESZKÖZÖK I. Immateriális javak Vagyoni értékű jogok Szellemi termékek II. Tárgyi eszközök Ingatlanok és kapcsolódó vagyoni értékű jogok Műszaki berendezések, gépek járművek Egyéb berendezések, felszerelések, járművek Beruházások, felújítások Beruházásokra adott előlegek III. Befektetett pénzügyi eszközök értékhelyesbítése B. FORGÓESZKÖZÖK I. Készletek Anyagok Befejezetlen termelés és félkész termékek Növendék-, hízó- és egyéb állatok Késztermékek Áruk Készletekre adott előlegek II. Követelések áruszállításból és szolgáltatásból (vevők) Követelések kapcsolt vállalkozással szemben Egyéb követelések III. Értékpapírok Egyéb részesedés IV. Pénzeszközök Pénztár, csekkek Bankbetétek C. AKTÍV IDŐBELI ELHATÁROLÁSOK Bevételek aktív időbeli elhatárolása Költségek ráfordítások aktív időbeli elhatárolása Halasztott ráfordítások ESZKÖZÖK ÖSSZESEN Mérleg 2007 2008 8 742 326 10 496 910 64 171 103 421 3 001 1 658 61 170 101 763 8 678 155 10 393 489 2 665 593 3 504 858 4 957 095 6 092 615 127 665 133 009 917 531 461 564 10 271 201 443 - 12 377 263 13 026 039 5 233 663 6 230 900 2 448 717 2 921 371 2 081 903 2 341 571 - 675 259 951 449 18 669 7 920 9 115 8 589 5 045 396 5 041 647 4 373 000 4 052 778 248 297 512 122 424 099 476 747 - 2 098 204 1 753 492 - 2 098 204 1 753 492 13 895 36 587 2 966 1 817 10 929 34 770 - 21 133 484 23 559 536 FORRÁSOK D. SAJÁT TŐKE I. Jegyzett tőke ebből: visszavásárolt tulajdoni részesedés névértéken II. Jegyzett, de be nem fizetett tőke III. Tőketartalék IV. Eredménytartalék V. Lekötött tartalék VI. Értékelési tartalék VII. Mérleg szerinti eredmény E. CÉLTARTALÉKOK Céltartalék a várható kötelezettségekre Céltartalék a jövőbeni költségekre Egyéb céltartalék F. KÖTELEZETTSÉGEK I. Hátrasorolt kötelezettségek kapcsolt vállalkozással szemben II. Hosszú lejáratú kötelezettségek Hosszú lejáratra kapott kölcsönök III. Rövid lejáratú kötelezettségek Rövid lejáratú kölcsönök Rövid lejáratú hitelek Vevőktől kapott előlegek Kötelezettségek áruszállításból és szolgáltatásból (szállítók) Rövid lejáratú kötelezettségek kapcsolt vállalkozással szemben Egyéb rövid lejáratú kötelezettségek G. PASSZÍV IDŐBELI ELHATÁROLÁSOK Bevételek passzív időbeli elhatárolása Költségek, ráfordítások passzív időbeli elhatárolása Halasztott bevételek FORRÁSOK ÖSSZESEN 2007 2008 16 295 655 17 854 675 858 000 - 5 026 774 8 679 149 10 410 881 - 1 732 1 559 020 46 627 76 404 - 4 546 587 5 251 990 - - 4 546 587 5 251 990 - 242 193 - 5 179 7 192 3 697 447 4 227 483 192 032 573 370 409 736 443 945 244 615 376 467 - 158 112 185 623 2 86 503 190 844 21 133 484 23 559 536
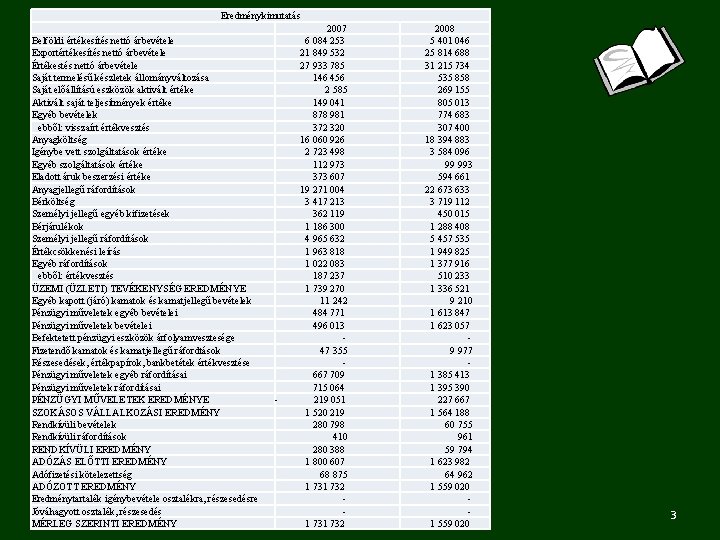
Eredménykimutatás 2007 Belföldi értékesítés nettó árbevétele 6 084 253 Exportértékesítés nettó árbevétele 21 849 532 Értékestés nettó árbevétele 27 933 785 Saját termelésű készletek állományváltozása 146 456 Saját előállítású eszközök aktivált értéke 2 585 Aktivált saját teljesítmények értéke 149 041 Egyéb bevételek 878 981 ebből: visszaírt értékvesztés 372 320 Anyagköltség 16 060 926 Igénybe vett szolgáltatások értéke 2 723 498 Egyéb szolgáltatások értéke 112 973 Eladott áruk beszerzési értéke 373 607 Anyagjellegű ráfordítások 19 271 004 Bérköltség 3 417 213 Személyi jellegű egyéb kifizetések 362 119 Bérjárulékok 1 186 300 Személyi jellegű ráfordítások 4 965 632 Értékcsökkenési leírás 1 963 818 Egyéb ráfordítások 1 022 083 ebből: értékvesztés 187 237 ÜZEMI (ÜZLETI) TEVÉKENYSÉG EREDMÉNYE 1 739 270 Egyéb kapott (járó) kamatok és kamatjellegű bevételek 11 242 Pénzügyi műveletek egyéb bevételei 484 771 Pénzügyi műveletek bevételei 496 013 Befektetett pénzügyi eszközök árfolyamvesztesége - Fizetendő kamatok és kamatjellegű ráfordtások 47 355 Részesedések, értékpapírok, bankbetétek értékvesztése - Pénzügyi műveletek egyéb ráfordításai 667 709 Pénzügyi műveletek ráfordításai 715 064 PÉNZÜGYI MŰVELETEK EREDMÉNYE - 219 051 SZOKÁSOS VÁLLALKOZÁSI EREDMÉNY 1 520 219 Rendkívüli bevételek 280 798 Rendkívüli ráfordítások 410 RENDKÍVÜLI EREDMÉNY 280 388 ADÓZÁS ELŐTTI EREDMÉNY 1 800 607 Adófizetési kötelezettség 68 875 ADÓZOTT EREDMÉNY 1 732 Eredménytartalék igénybevétele osztalékra, részesedésre - Jóváhagyott osztalék, részesedés - MÉRLEG SZERINTI EREDMÉNY 1 732 2008 5 401 046 25 814 688 31 215 734 535 858 269 155 805 013 774 683 307 400 18 394 883 3 584 096 99 993 594 661 22 673 633 3 719 112 450 015 1 288 408 5 457 535 1 949 825 1 377 916 510 233 1 336 521 9 210 1 613 847 1 623 057 - 9 977 - 1 385 413 1 395 390 227 667 1 564 188 60 755 961 59 794 1 623 982 64 962 1 559 020 - 1 559 020 3
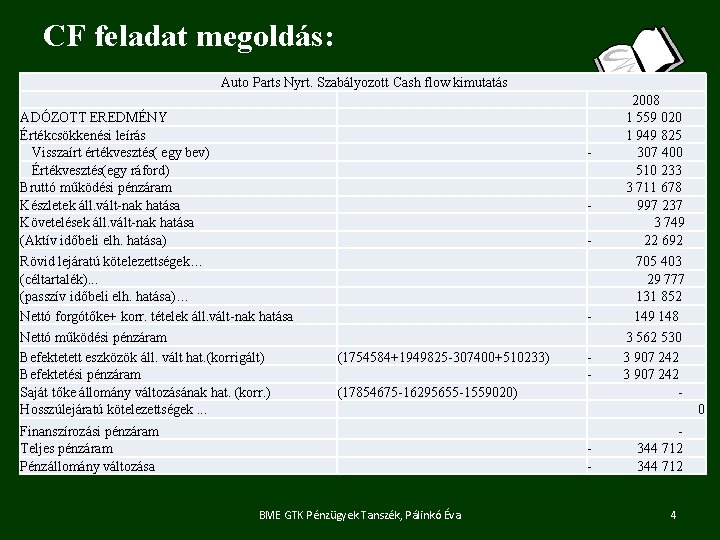
CF feladat megoldás: Auto Parts Nyrt. Szabályozott Cash flow kimutatás ADÓZOTT EREDMÉNY Értékcsökkenési leírás Visszaírt értékvesztés( egy bev) Értékvesztés(egy ráford) Bruttó működési pénzáram Készletek áll. vált-nak hatása Követelések áll. vált-nak hatása (Aktív időbeli elh. hatása) 2008 1 559 020 1 949 825 - 307 400 510 233 3 711 678 - 997 237 3 749 - 22 692 Rövid lejáratú kötelezettségek… (céltartalék). . . (passzív időbeli elh. hatása)… Nettó forgótőke+ korr. tételek áll. vált-nak hatása 705 403 29 777 131 852 - 149 148 Nettó működési pénzáram Befektetett eszközök áll. vált hat. (korrigált) Befektetési pénzáram Saját tőke állomány változásának hat. (korr. ) Hosszúlejáratú kötelezettségek. . . (1754584+1949825 -307400+510233) (17854675 -16295655 -1559020) 3 562 530 - 3 907 242 - 0 Finanszírozási pénzáram Teljes pénzáram Pénzállomány változása - - 344 712 BME GTK Pénzügyek Tanszék, Pálinkó Éva 4
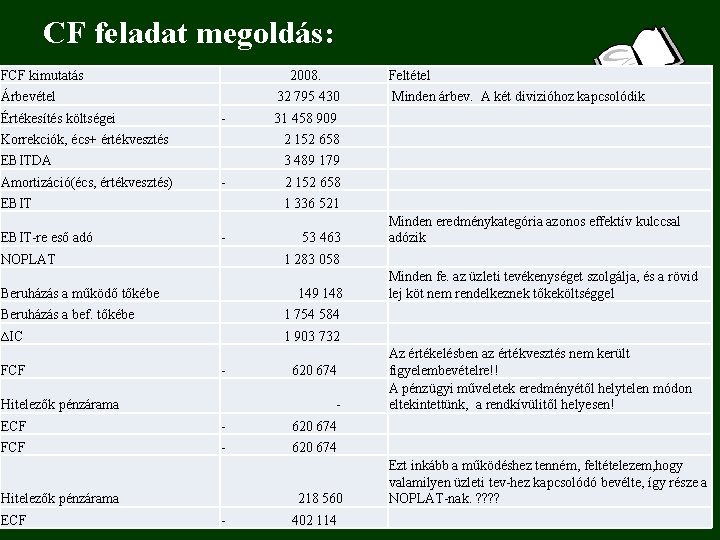
CF feladat megoldás: FCF kimutatás 2008. Feltétel Árbevétel 32 795 430 Minden árbev. A két divizióhoz kapcsolódik Értékesítés költségei - 31 458 909 Korrekciók, écs+ értékvesztés 2 152 658 EBITDA 3 489 179 Amortizáció(écs, értékvesztés) - 2 152 658 EBIT 1 336 521 EBIT-re eső adó - 53 463 Minden eredménykategória azonos effektív kulccsal adózik NOPLAT 1 283 058 Beruházás a működő tőkébe 149 148 Minden fe. az üzleti tevékenységet szolgálja, és a rövid lej köt nem rendelkeznek tőkeköltséggel Beruházás a bef. tőkébe 1 754 584 ∆IC 1 903 732 FCF - 620 674 Hitelezők pénzárama - Az értékelésben az értékvesztés nem került figyelembevételre!! A pénzügyi műveletek eredményétől helytelen módon eltekintettünk, a rendkívülitől helyesen! ECF - 620 674 FCF - 620 674 Hitelezők pénzárama 218 560 Ezt inkább a működéshez tenném, feltételezem, hogy valamilyen üzleti tev-hez kapcsolódó bevélte, így része a NOPLAT-nak. ? ? ECF BME GTK Pénzügyek Tanszék, Pálinkó Éva - 402 114 5
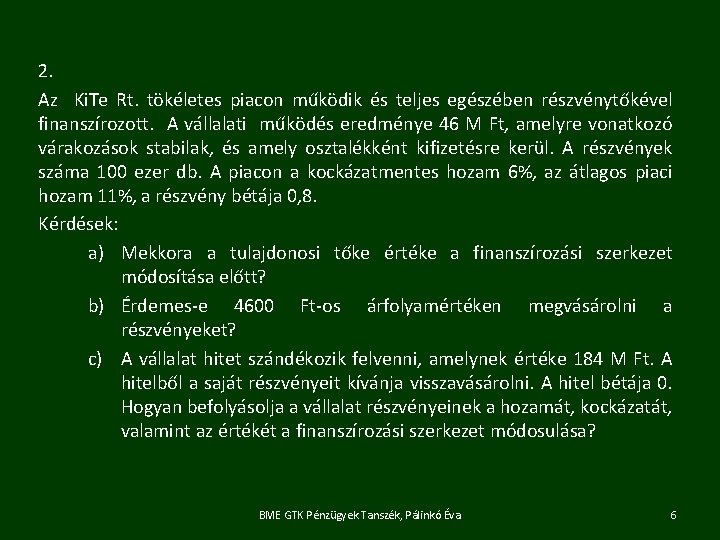
2. Az Ki. Te Rt. tökéletes piacon működik és teljes egészében részvénytőkével finanszírozott. A vállalati működés eredménye 46 M Ft, amelyre vonatkozó várakozások stabilak, és amely osztalékként kifizetésre kerül. A részvények száma 100 ezer db. A piacon a kockázatmentes hozam 6%, az átlagos piaci hozam 11%, a részvény bétája 0, 8. Kérdések: a) Mekkora a tulajdonosi tőke értéke a finanszírozási szerkezet módosítása előtt? b) Érdemes-e 4600 Ft-os árfolyamértéken megvásárolni a részvényeket? c) A vállalat hitet szándékozik felvenni, amelynek értéke 184 M Ft. A hitelből a saját részvényeit kívánja visszavásárolni. A hitel bétája 0. Hogyan befolyásolja a vállalat részvényeinek a hozamát, kockázatát, valamint az értékét a finanszírozási szerkezet módosulása? BME GTK Pénzügyek Tanszék, Pálinkó Éva 6
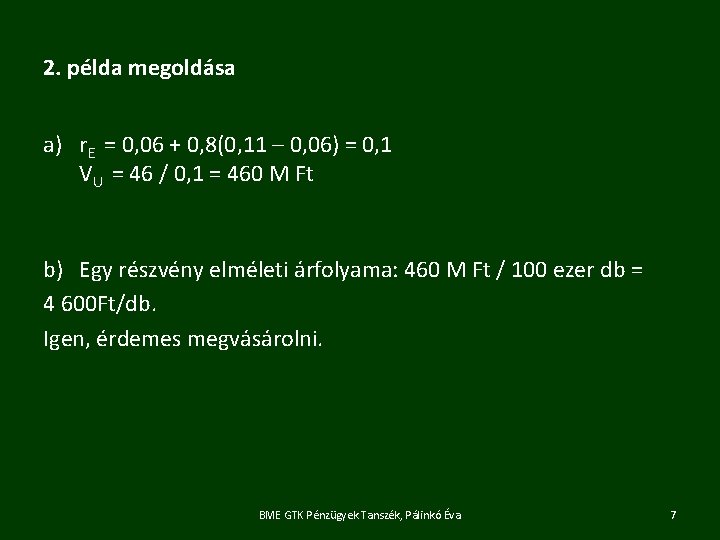
2. példa megoldása a) r. E = 0, 06 + 0, 8(0, 11 – 0, 06) = 0, 1 VU = 46 / 0, 1 = 460 M Ft b) Egy részvény elméleti árfolyama: 460 M Ft / 100 ezer db = 4 600 Ft/db. Igen, érdemes megvásárolni. BME GTK Pénzügyek Tanszék, Pálinkó Éva 7
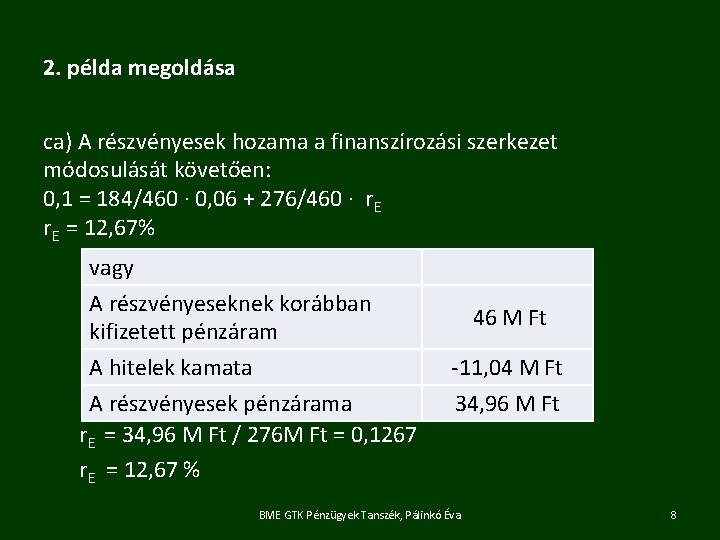
2. példa megoldása ca) A részvényesek hozama a finanszírozási szerkezet módosulását követően: 0, 1 = 184/460 ∙ 0, 06 + 276/460 ∙ r. E = 12, 67% vagy A részvényeseknek korábban kifizetett pénzáram A hitelek kamata A részvényesek pénzárama r. E = 34, 96 M Ft / 276 M Ft = 0, 1267 r. E = 12, 67 % 46 M Ft -11, 04 M Ft 34, 96 M Ft BME GTK Pénzügyek Tanszék, Pálinkó Éva 8
2. példa megoldása cb)A részvényesek kockázatának alakulása (áttétel nélkül, részvénytőkéből történő finanszírozás esetén: βE=βA = 0, 8) Áttétel esetén: 0, 8 = 0, 4 ∙ 0 + 0, 6 ∙ β E βE = 1, 3333 r. E = 6% + 1, 3333(11% - 6%) = 12, 67% BME GTK Pénzügyek Tanszék, Pálinkó Éva 9
2. példa megoldása cc) A részvények értéke az új finanszírozási szerkezetben Visszavásárolt részvény szám: 184 000 e. / 4600 Ft/db = 40 e. db. PV = (34, 96 M Ft / 60 ezer db) / 0, 1267= 4 600 Ft/db Vagy 276 M Ft/60 ezer db = 4 600 Ft/db Összegzés: A finanszírozási szerkezet változása nem befolyásolja a részvények árfolyamát ( de alakítja a részvényesi tőke várható hozamát és kockázatát)! BME GTK Pénzügyek Tanszék, Pálinkó Éva 10
3. ESY Invest jelenleg teljes egészében részvénytőkéből finanszírozott vállalat. A finanszírozási források átalakítását tervezi, amelynek során 200 dollár hitelt vesz fel és ugyanekkora értékben részvényt vásárol vissza. A vállalat társasági adó kulcsa 35%. A hitel kamat 10%. Az áttétel nélküli finanszírozás esetén a részvényesek elvárt megtérülése 20 %. A vállalat 153, 85 kamat és adófizetés előtti eredményt ér el örökjáradék jelleggel. Az adatok ezer dollárban szerepelnek. • Mekkora a vállalat értéke? • Mekkora a saját tőke elvárt megtérülése és a súlyozott átlagos tőkeköltség? BME GTK Pénzügyek Tanszék, Pálinkó Éva 11
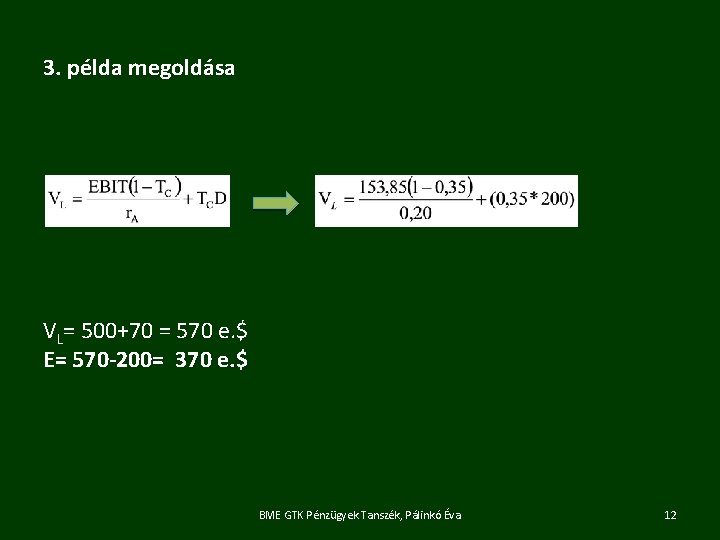
3. példa megoldása VL= 500+70 = 570 e. $ E= 570 -200= 370 e. $ BME GTK Pénzügyek Tanszék, Pálinkó Éva 12
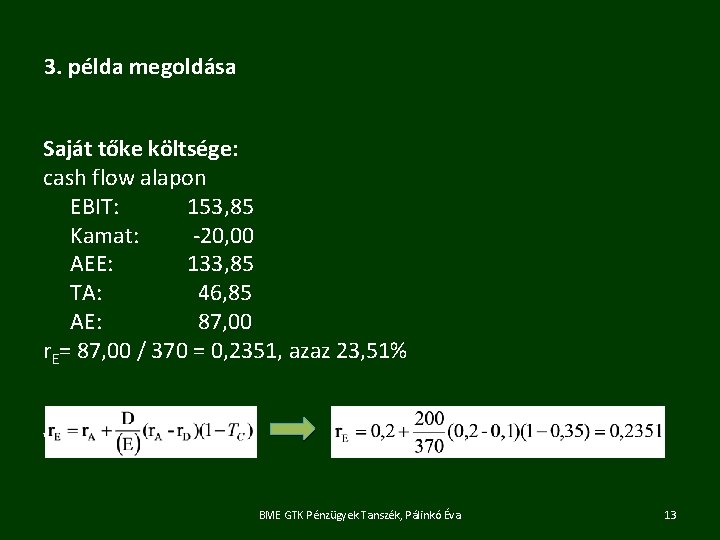
3. példa megoldása Saját tőke költsége: cash flow alapon EBIT: 153, 85 Kamat: -20, 00 AEE: 133, 85 TA: 46, 85 AE: 87, 00 r. E= 87, 00 / 370 = 0, 2351, azaz 23, 51% vagy: BME GTK Pénzügyek Tanszék, Pálinkó Éva 13
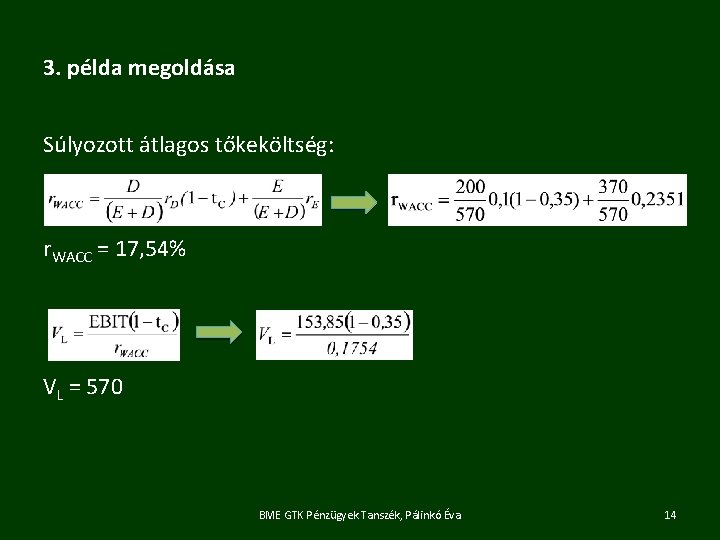
3. példa megoldása Súlyozott átlagos tőkeköltség: r. WACC = 17, 54% VL = 570 BME GTK Pénzügyek Tanszék, Pálinkó Éva 14
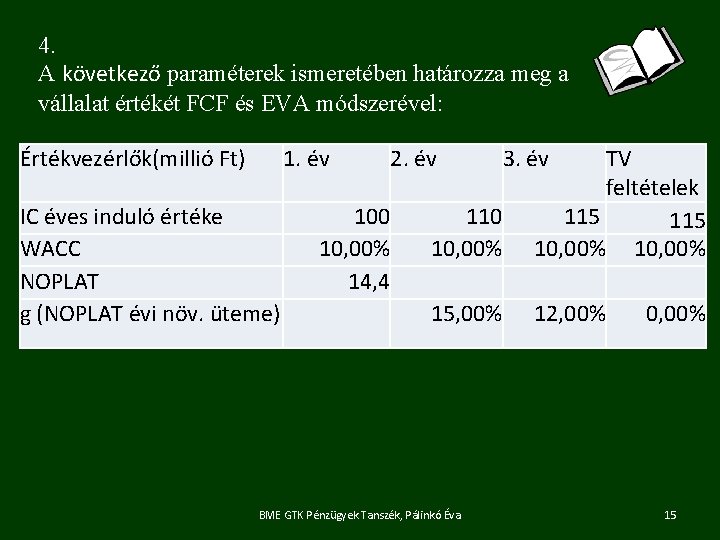
4. A következő paraméterek ismeretében határozza meg a vállalat értékét FCF és EVA módszerével: Értékvezérlők(millió Ft) 1. év IC éves induló értéke WACC NOPLAT g (NOPLAT évi növ. üteme) 2. év 100 110 10, 00% 14, 4 15, 00% BME GTK Pénzügyek Tanszék, Pálinkó Éva 3. év TV feltételek 115 10, 00% 12, 00% 0, 00% 15
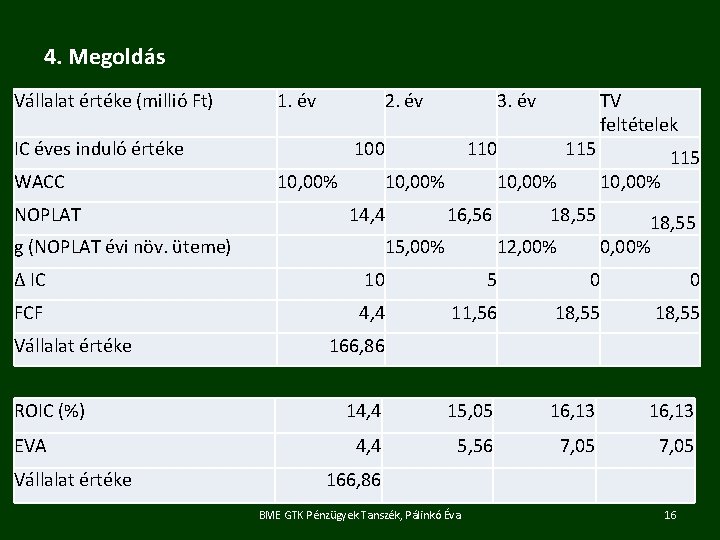
4. Megoldás Vállalat értéke (millió Ft) 1. év IC éves induló értéke WACC 3. év 100 10, 00% NOPLAT g (NOPLAT évi növ. üteme) 2. év 110 10, 00% 14, 4 115 10, 00% 16, 56 15, 00% TV feltételek 10, 00% 18, 55 12, 00% 0, 00% 115 18, 55 Δ IC 10 5 0 0 FCF 4, 4 11, 56 18, 55 166, 86 14, 4 15, 05 16, 13 4, 4 5, 56 7, 05 166, 86 Vállalat értéke ROIC (%) EVA Vállalat értéke BME GTK Pénzügyek Tanszék, Pálinkó Éva 16
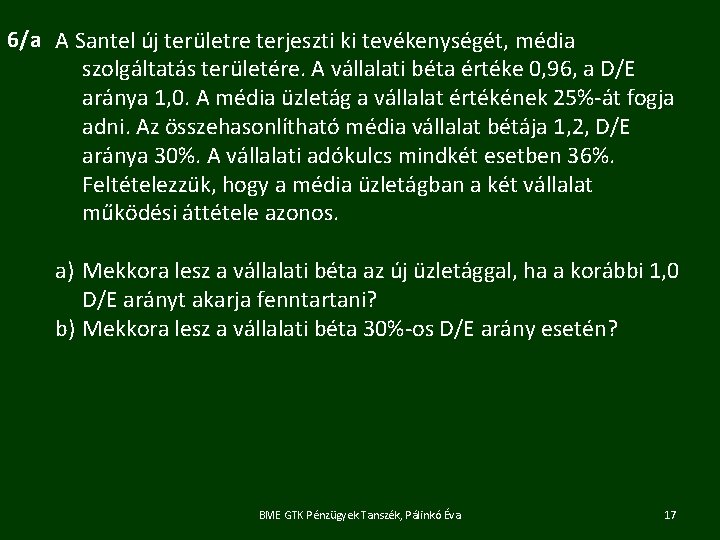
6/a A Santel új területre terjeszti ki tevékenységét, média szolgáltatás területére. A vállalati béta értéke 0, 96, a D/E aránya 1, 0. A média üzletág a vállalat értékének 25%-át fogja adni. Az összehasonlítható média vállalat bétája 1, 2, D/E aránya 30%. A vállalati adókulcs mindkét esetben 36%. Feltételezzük, hogy a média üzletágban a két vállalat működési áttétele azonos. a) Mekkora lesz a vállalati béta az új üzletággal, ha a korábbi 1, 0 D/E arányt akarja fenntartani? b) Mekkora lesz a vállalati béta 30%-os D/E arány esetén? BME GTK Pénzügyek Tanszék, Pálinkó Éva 17
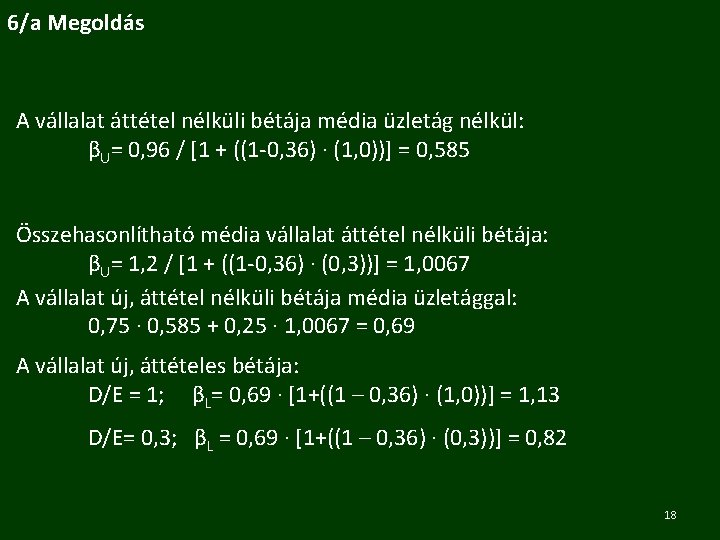
6/a Megoldás A vállalat áttétel nélküli bétája média üzletág nélkül: βU= 0, 96 / [1 + ((1 -0, 36) ∙ (1, 0))] = 0, 585 Összehasonlítható média vállalat áttétel nélküli bétája: βU= 1, 2 / [1 + ((1 -0, 36) ∙ (0, 3))] = 1, 0067 A vállalat új, áttétel nélküli bétája média üzletággal: 0, 75 ∙ 0, 585 + 0, 25 ∙ 1, 0067 = 0, 69 A vállalat új, áttételes bétája: D/E = 1; βL= 0, 69 ∙ [1+((1 – 0, 36) ∙ (1, 0))] = 1, 13 D/E= 0, 3; βL = 0, 69 ∙ [1+((1 – 0, 36) ∙ (0, 3))] = 0, 82 18
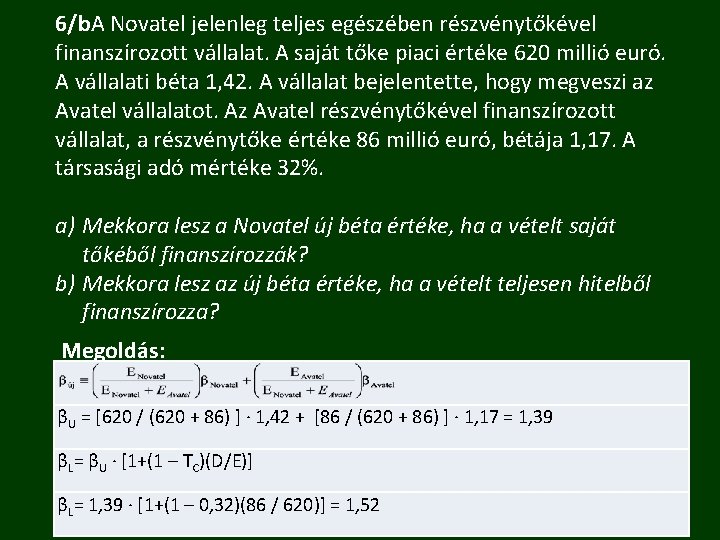
6/b. A Novatel jelenleg teljes egészében részvénytőkével finanszírozott vállalat. A saját tőke piaci értéke 620 millió euró. A vállalati béta 1, 42. A vállalat bejelentette, hogy megveszi az Avatel vállalatot. Az Avatel részvénytőkével finanszírozott vállalat, a részvénytőke értéke 86 millió euró, bétája 1, 17. A társasági adó mértéke 32%. a) Mekkora lesz a Novatel új béta értéke, ha a vételt saját tőkéből finanszírozzák? b) Mekkora lesz az új béta értéke, ha a vételt teljesen hitelből finanszírozza? Megoldás: βU = [620 / (620 + 86) ] ∙ 1, 42 + [86 / (620 + 86) ] ∙ 1, 17 = 1, 39 βL= βU ∙ [1+(1 – TC)(D/E)] βL= 1, 39 ∙ [1+(1 – 0, 32)(86 / 620)] = 1, 52 BME GTK Pénzügyek Tanszék, Pálinkó Éva 19
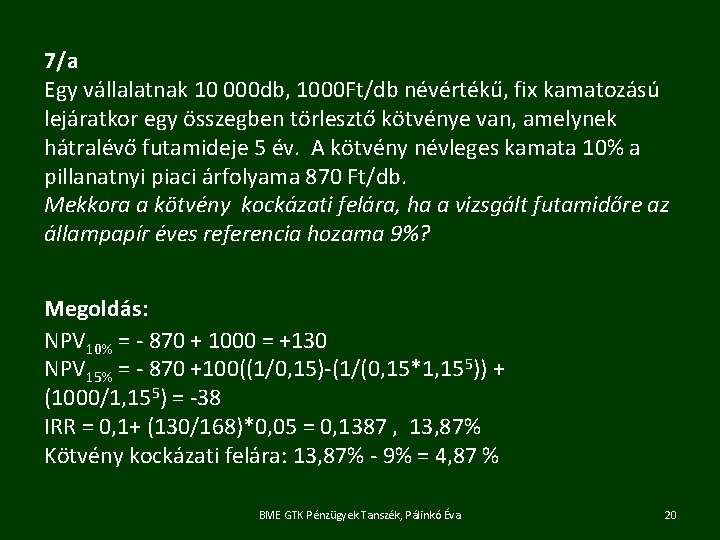
7/a Egy vállalatnak 10 000 db, 1000 Ft/db névértékű, fix kamatozású lejáratkor egy összegben törlesztő kötvénye van, amelynek hátralévő futamideje 5 év. A kötvény névleges kamata 10% a pillanatnyi piaci árfolyama 870 Ft/db. Mekkora a kötvény kockázati felára, ha a vizsgált futamidőre az állampapír éves referencia hozama 9%? Megoldás: NPV 10% = - 870 + 1000 = +130 NPV 15% = - 870 +100((1/0, 15)-(1/(0, 15*1, 155)) + (1000/1, 155) = -38 IRR = 0, 1+ (130/168)*0, 05 = 0, 1387 , 13, 87% Kötvény kockázati felára: 13, 87% - 9% = 4, 87 % BME GTK Pénzügyek Tanszék, Pálinkó Éva 20
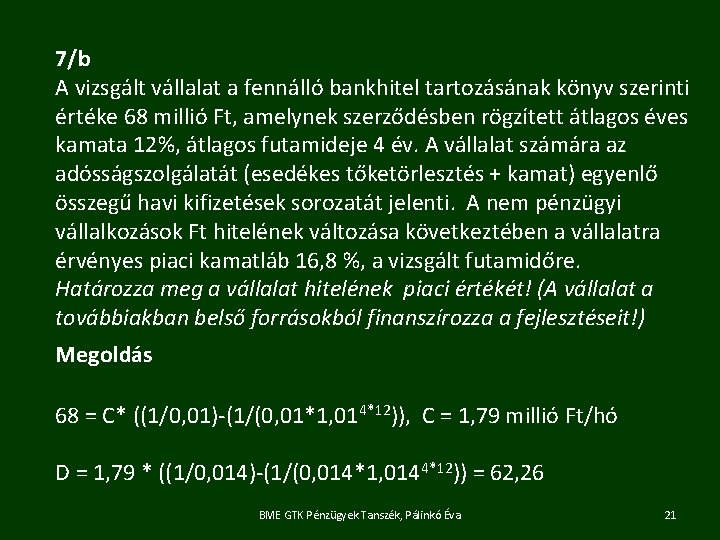
7/b A vizsgált vállalat a fennálló bankhitel tartozásának könyv szerinti értéke 68 millió Ft, amelynek szerződésben rögzített átlagos éves kamata 12%, átlagos futamideje 4 év. A vállalat számára az adósságszolgálatát (esedékes tőketörlesztés + kamat) egyenlő összegű havi kifizetések sorozatát jelenti. A nem pénzügyi vállalkozások Ft hitelének változása következtében a vállalatra érvényes piaci kamatláb 16, 8 %, a vizsgált futamidőre. Határozza meg a vállalat hitelének piaci értékét! (A vállalat a továbbiakban belső forrásokból finanszírozza a fejlesztéseit!) Megoldás 68 = C* ((1/0, 01)-(1/(0, 01*1, 014*12)), C = 1, 79 millió Ft/hó D = 1, 79 * ((1/0, 014)-(1/(0, 014*1, 0144*12)) = 62, 26 BME GTK Pénzügyek Tanszék, Pálinkó Éva 21
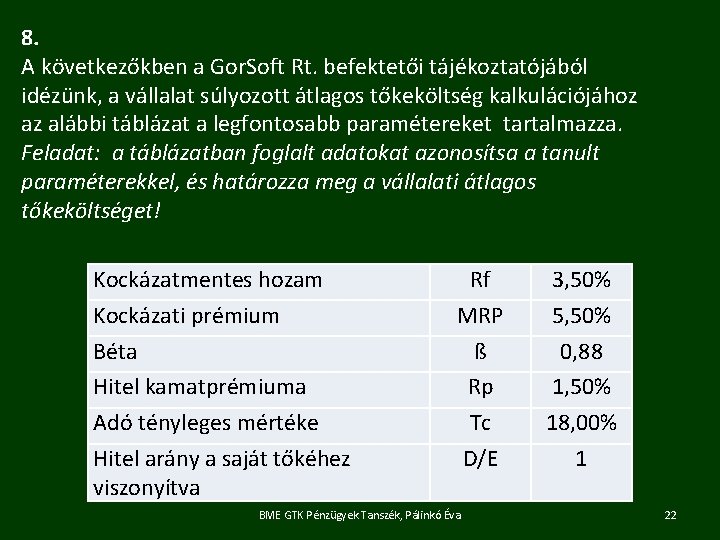
8. A következőkben a Gor. Soft Rt. befektetői tájékoztatójából idézünk, a vállalat súlyozott átlagos tőkeköltség kalkulációjához az alábbi táblázat a legfontosabb paramétereket tartalmazza. Feladat: a táblázatban foglalt adatokat azonosítsa a tanult paraméterekkel, és határozza meg a vállalati átlagos tőkeköltséget! Kockázatmentes hozam Kockázati prémium Béta Hitel kamatprémiuma Adó tényleges mértéke Hitel arány a saját tőkéhez viszonyítva Rf MRP ß Rp Tc D/E BME GTK Pénzügyek Tanszék, Pálinkó Éva 3, 50% 5, 50% 0, 88 1, 50% 18, 00% 1 22
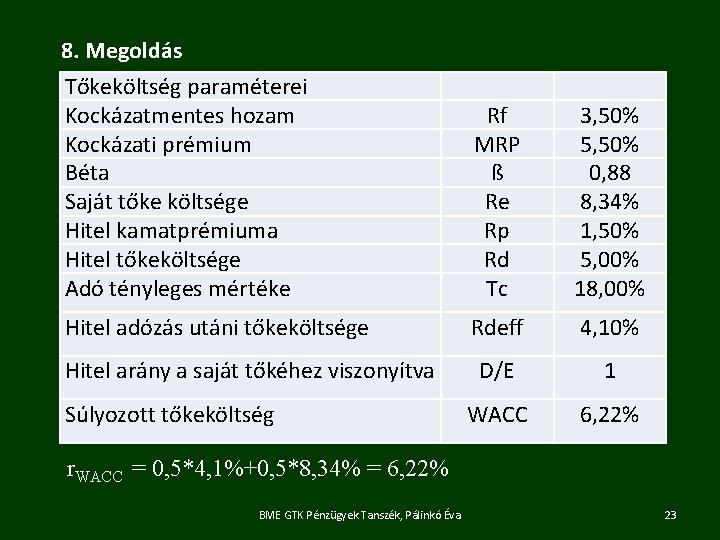
8. Megoldás Tőkeköltség paraméterei Kockázatmentes hozam Kockázati prémium Béta Saját tőke költsége Hitel kamatprémiuma Hitel tőkeköltsége Adó tényleges mértéke Rf MRP ß Re Rp Rd Tc 3, 50% 5, 50% 0, 88 8, 34% 1, 50% 5, 00% 18, 00% Hitel adózás utáni tőkeköltsége Rdeff 4, 10% D/E 1 WACC 6, 22% Hitel arány a saját tőkéhez viszonyítva Súlyozott tőkeköltség r. WACC = 0, 5*4, 1%+0, 5*8, 34% = 6, 22% BME GTK Pénzügyek Tanszék, Pálinkó Éva 23
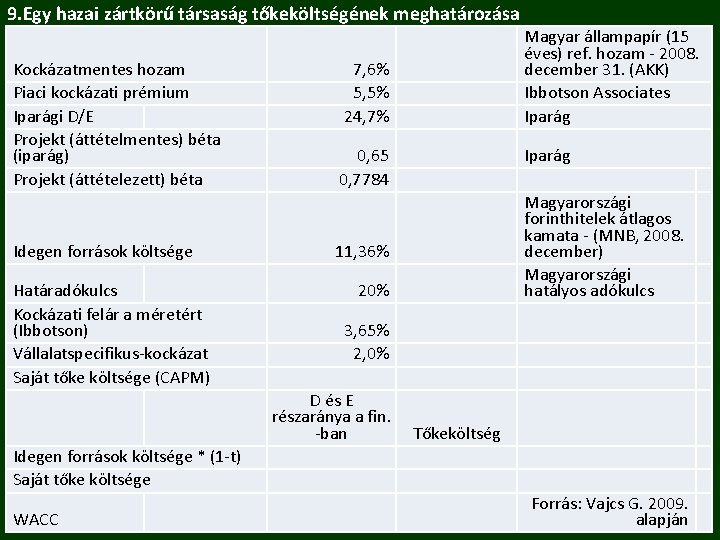
9. Egy hazai zártkörű társaság tőkeköltségének meghatározása Kockázatmentes hozam Piaci kockázati prémium Iparági D/E Projekt (áttételmentes) béta (iparág) Projekt (áttételezett) béta Idegen források költsége Határadókulcs Kockázati felár a méretért (Ibbotson) Vállalatspecifikus-kockázat Saját tőke költsége (CAPM) Idegen források költsége * (1 -t) Saját tőke költsége WACC 7, 6% 5, 5% 24, 7% 0, 65 0, 7784 Magyar állampapír (15 éves) ref. hozam - 2008. december 31. (AKK) Ibbotson Associates Iparág Magyarországi forinthitelek átlagos kamata - (MNB, 2008. december) Magyarországi hatályos adókulcs 11, 36% 20% 3, 65% 2, 0% D és E részaránya a fin. -ban Tőkeköltség Forrás: Vajcs G. 2009. alapján
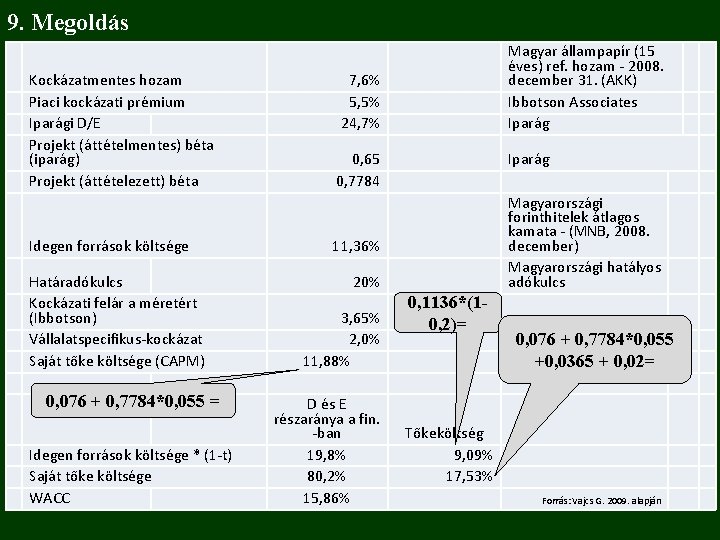
9. Megoldás Kockázatmentes hozam Piaci kockázati prémium Iparági D/E Projekt (áttételmentes) béta (iparág) Projekt (áttételezett) béta Idegen források költsége Határadókulcs Kockázati felár a méretért (Ibbotson) Vállalatspecifikus-kockázat Saját tőke költsége (CAPM) 0, 076 + 0, 7784*0, 055 = Idegen források költsége * (1 -t) Saját tőke költsége WACC 7, 6% 5, 5% 24, 7% 0, 65 0, 7784 Iparág Magyarországi forinthitelek átlagos kamata - (MNB, 2008. december) Magyarországi hatályos adókulcs 11, 36% 20% 3, 65% 2, 0% 11, 88% D és E részaránya a fin. -ban 19, 8% 80, 2% 15, 86% Magyar állampapír (15 123 éves) ref. hozam - 2008. december 31. (AKK) Ibbotson Associates Iparág 0, 1136*(10, 2)= 0, 076 + 0, 7784*0, 055 +0, 0365 + 0, 02= Tőkeköltség 9, 09% 17, 53% Forrás: Vajcs G. 2009. alapján
- Slides: 25