
Plano de Ao IRB NBASPISSAI 400 PRINCPIOS FUNDAMENTAIS
Plano de Ação IRB NBASP/ISSAI 400 PRINCÍPIOS FUNDAMENTAIS DE AUDITORIA DE CONFORMIDADE Crislayne Cavalcante (TCE-PR/IRB) Curitiba, 10 de maio de 2019 2018 │ 2019
Plano de Ação IRB RELEMBRANDO. . . 2018 │ 2019
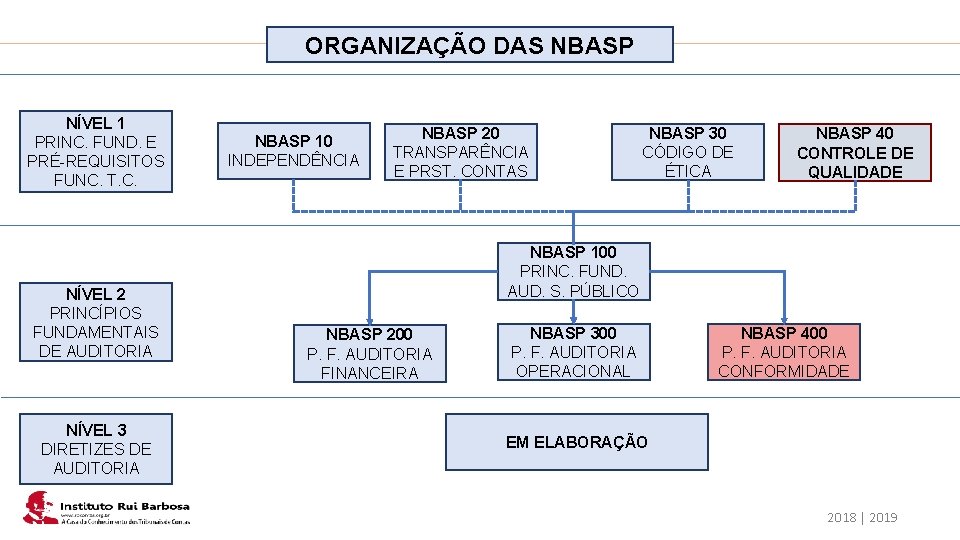
Plano de Ação IRB NÍVEL 1 PRINC. FUND. E PRÉ-REQUISITOS FUNC. T. C. NÍVEL 2 PRINCÍPIOS FUNDAMENTAIS DE AUDITORIA NÍVEL 3 DIRETIZES DE AUDITORIA ORGANIZAÇÃO DAS NBASP 10 INDEPENDÊNCIA NBASP 20 TRANSPARÊNCIA E PRST. CONTAS NBASP 30 CÓDIGO DE ÉTICA NBASP 40 CONTROLE DE QUALIDADE NBASP 100 PRINC. FUND. AUD. S. PÚBLICO NBASP 200 P. F. AUDITORIA FINANCEIRA NBASP 300 P. F. AUDITORIA OPERACIONAL NBASP 400 P. F. AUDITORIA CONFORMIDADE EM ELABORAÇÃO 2018 │ 2019
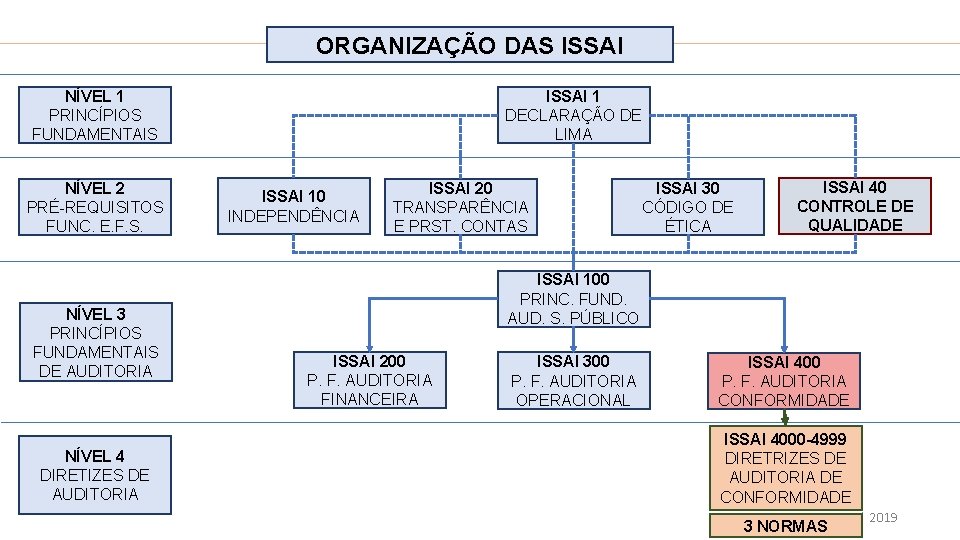
Plano de Ação IRB ORGANIZAÇÃO DAS ISSAI NÍVEL 1 PRINCÍPIOS FUNDAMENTAIS NÍVEL 2 PRÉ-REQUISITOS FUNC. E. F. S. NÍVEL 3 PRINCÍPIOS FUNDAMENTAIS DE AUDITORIA NÍVEL 4 DIRETIZES DE AUDITORIA ISSAI 1 DECLARAÇÃO DE LIMA ISSAI 10 INDEPENDÊNCIA ISSAI 20 TRANSPARÊNCIA E PRST. CONTAS ISSAI 30 CÓDIGO DE ÉTICA ISSAI 40 CONTROLE DE QUALIDADE ISSAI 100 PRINC. FUND. AUD. S. PÚBLICO ISSAI 200 P. F. AUDITORIA FINANCEIRA ISSAI 300 P. F. AUDITORIA OPERACIONAL ISSAI 400 P. F. AUDITORIA CONFORMIDADE ISSAI 4000 -4999 DIRETRIZES DE AUDITORIA DE CONFORMIDADE 2018 │ 2019 3 NORMAS
Plano de Ação IRB POR QUÊ USAR UMA NORMA? 2018 │ 2019
Plano de Ação IRB NBASP 400 - INTRODUÇÃO • Credibilidade • Qualidade • Profissionalismo • Auditorias Independentes • Auditorias eficazes 400/1 2018 │ 2019
Plano de Ação IRB NBASP 400 ESTRUTURA DA NBASP 400 Propósito e Aplicabilidade Marco Referencial Elementos da Auditoria de Conformidade Princípios 2018 │ 2019
Plano de Ação IRB QUANDO SE APLICA A NBASP 400? COMO REFERENCIÁ-LA? 2018 │ 2019
Plano de Ação IRB NBASP 400 – PROPÓSITO • Princípios p/: • AUDITORIA DE CONFORMIDADE 400/4 2018 │ 2019
Plano de Ação IRB NBASP 400 – PROPÓSITO USADOS COMO BASE • Princípios p/: • AUDITORIA DE CONFORMIDADE 400/4 • N. Próprias • N. Nacionais • Adoção direta 400/5 2018 │ 2019
Plano de Ação IRB NBASP 400 – COMO REFERENCIAR • . . . Conduzimos nossa auditoria em conformidade com a NBASP, que consiste com os Princ. Fundamentais de Auditoria (ISSAI 100 -199) das Normas Internacionais das Entidades Fiscalizadoras Superiores 400/8 2018 │ 2019
Plano de Ação IRB QUAL O FLUXO DA AUDITORIA EXTRAÍDO DA NORMA? 2018 │ 2019
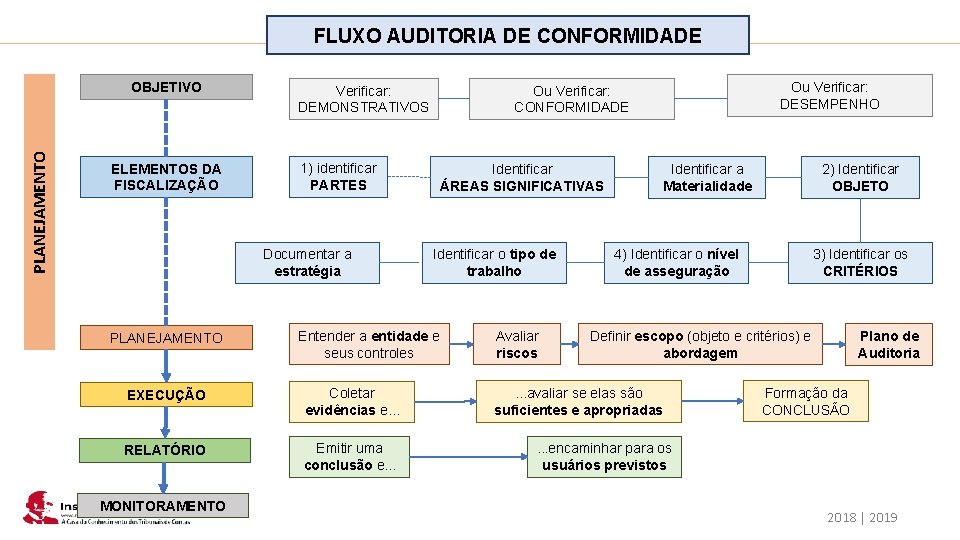
Plano de Ação IRB FLUXO AUDITORIA DE CONFORMIDADE PLANEJAMENTO OBJETIVO ELEMENTOS DA FISCALIZAÇÃO Verificar: DEMONSTRATIVOS 1) identificar PARTES Documentar a estratégia PLANEJAMENTO Coletar evidências e. . . RELATÓRIO Emitir uma conclusão e. . . MONITORAMENTO Identificar ÁREAS SIGNIFICATIVAS Identificar o tipo de trabalho Entender a entidade e seus controles EXECUÇÃO Ou Verificar: DESEMPENHO Ou Verificar: CONFORMIDADE Avaliar riscos Identificar a Materialidade 2) Identificar OBJETO 4) Identificar o nível de asseguração 3) Identificar os CRITÉRIOS Definir escopo (objeto e critérios) e abordagem . . . avaliar se elas são suficientes e apropriadas Plano de Auditoria Formação da CONCLUSÃO . . . encaminhar para os usuários previstos 2018 │ 2019
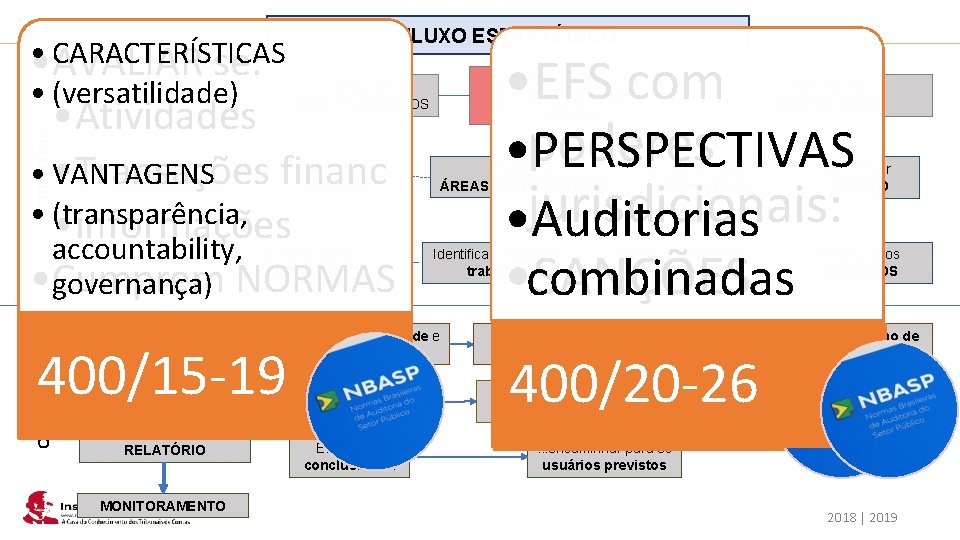
Plano de Ação IRB • • CARACTERÍSTICAS AVALIAR se: OBJETIVO • (versatilidade) FLUXO ESTRATÉGICO ESTRATÉGIA • Atividades • Transações financ • VANTAGENS • (transparência, • informações accountability, • governança) Cumprem NORMAS identificar PARTES ELEMENTOS DA FISCALIZAÇÃO Documentar a estratégia PLANEJAMENTO OPERACIONAL 400/15 -19 400/12 Coletar evidências e. . . RELATÓRIO Emitir uma conclusão e. . . MONITORAMENTO Identificar ÁREAS SIGNIFICATIVAS Identificar o tipo de trabalho Entender a entidade e seus controles EXECUÇÃO • EFS com • poderes PERSPECTIVAS • jurisdicionais: Auditorias • combinadas SANÇÕES Ou Verificar: CONFORMIDADE (Norma) Verificar: DEMONSTRATIVOS Avaliar riscos Ou Verificar: DESEMPENHO Identificar o Materialidade Identificar OBJETO Identificar o nível de asseguração Identificar os CRITÉRIOS Definir escopo (objeto e critérios) e abordagem 400/20 -26 400/14 . . . avaliar se elas são suficientes e apropriadas Plano de Auditoria Formação da CONCLUSÃO . . . encaminhar para os usuários previstos 2018 │ 2019
Plano de Ação IRB QUE TIPO DE NORMA? 2018 │ 2019
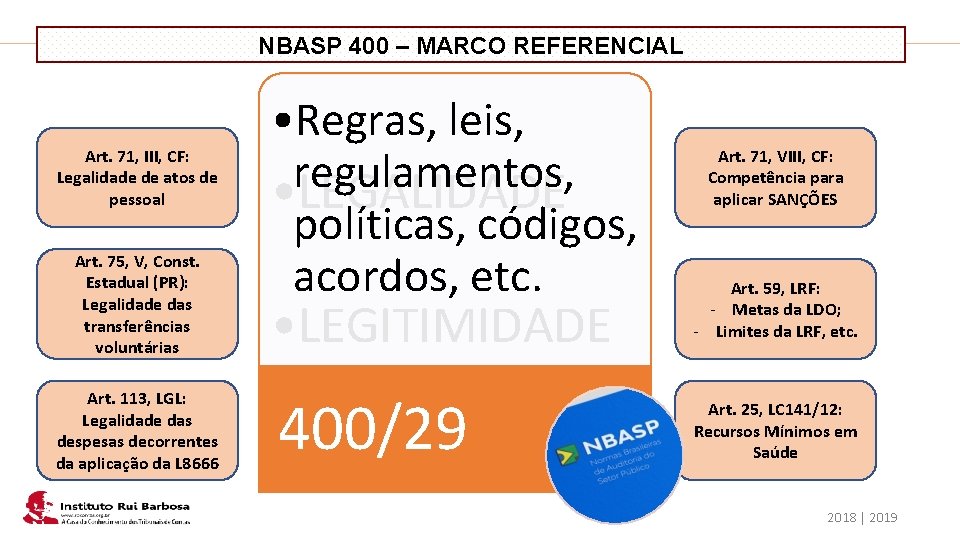
Plano de Ação IRB Art. 71, III, CF: Legalidade de atos de pessoal Art. 75, V, Const. Estadual (PR): Legalidade das transferências voluntárias Art. 113, LGL: Legalidade das despesas decorrentes da aplicação da L 8666 NBASP 400 – MARCO REFERENCIAL • Regras, leis, regulamentos, • LEGALIDADE políticas, códigos, acordos, etc. • LEGITIMIDADE 400/29 400/13 Art. 71, VIII, CF: Competência para aplicar SANÇÕES Art. 59, LRF: - Metas da LDO; - Limites da LRF, etc. Art. 25, LC 141/12: Recursos Mínimos em Saúde 2018 │ 2019
Plano de Ação IRB QUAIS SÃO OS ELEMENTOS DA AUDITORIA DE CONFORMIDADE? 2018 │ 2019
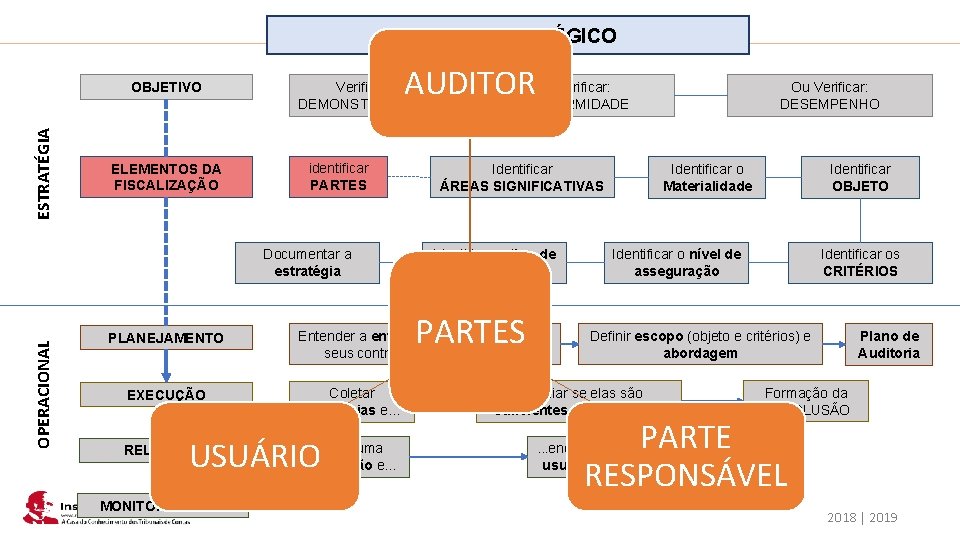
Plano de Ação IRB FLUXO ESTRATÉGICO ESTRATÉGIA OBJETIVO ELEMENTOS DA FISCALIZAÇÃO AUDITOR Verificar: DEMONSTRATIVOS identificar PARTES OPERACIONAL Documentar a estratégia PLANEJAMENTO EXECUÇÃO MONITORAMENTO Identificar ÁREAS SIGNIFICATIVAS Identificar o tipo de trabalho PARTES Entender a entidade e seus controles Coletar evidências e. . . USUÁRIO RELATÓRIO Ou Verificar: CONFORMIDADE Emitir uma conclusão e. . . Avaliar riscos Ou Verificar: DESEMPENHO Identificar o Materialidade Identificar OBJETO Identificar o nível de asseguração Identificar os CRITÉRIOS Definir escopo (objeto e critérios) e abordagem . . . avaliar se elas são suficientes e apropriadas Plano de Auditoria Formação da CONCLUSÃO PARTE RESPONSÁVEL . . . encaminhar para os usuários previstos 2018 │ 2019
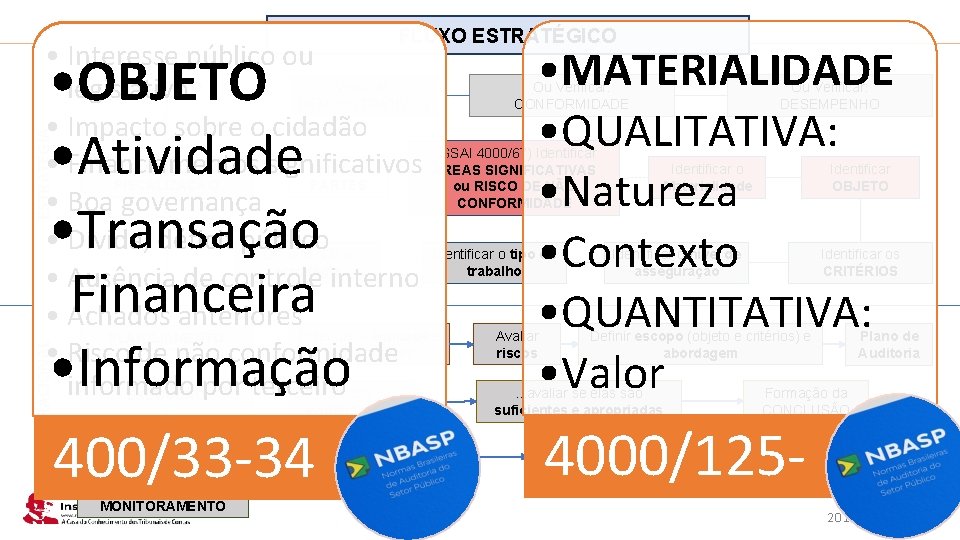
Plano de Ação IRB FLUXO ESTRATÉGICO • Interesse público ou • MATERIALIDADE OBJETIVO Verificar: Ou Verificar: legislativo DEMONSTRATIVOS CONFORMIDADE DESEMPENHO • Impacto sobre o cidadão • QUALITATIVA: (ISSAI 4000/67) Identificar identificar • Financiamentos significativos ELEMENTOS DA Identificar o Identificar ÁREAS SIGNIFICATIVAS PARTES FISCALIZAÇÃO Materialidade OBJETO ou RISCO DE NÃO • Natureza CONFORMIDADE • Boa governança • Dívida, déficit público Documentar a Identificar o tipo de Identificar o nível de Identificar os • Contexto estratégia trabalho asseguração CRITÉRIOS • Ausência de controle interno • Achados anteriores • QUANTITATIVA: Entender a entidade e Avaliar Definir escopo (objeto e critérios) e Plano de PLANEJAMENTO seus controles riscos abordagem Auditoria • Risco de não conformidade • Valor informado Formação da. . . avaliar se elas são Coletar EXECUÇÃOpor terceiro OPERACIONAL ESTRATÉGIA • OBJETO • Atividade • Transação Financeira • Informação evidências e. . . 4000/67 400/33 -34 RELATÓRIO MONITORAMENTO Emitir uma conclusão e. . . suficientes e apropriadas CONCLUSÃO 4000/125 - . . . encaminhar para os usuários previstos 2018 │ 2019
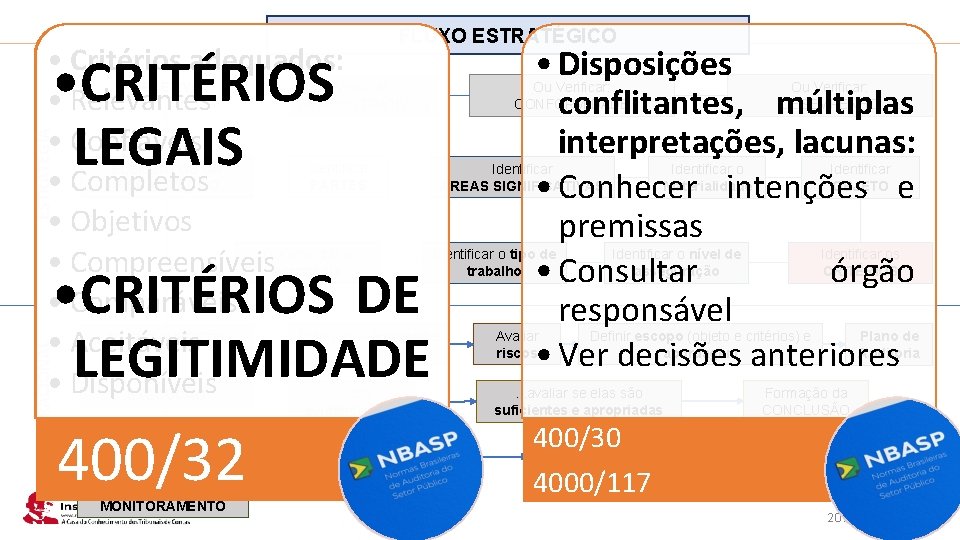
Plano de Ação IRB FLUXO ESTRATÉGICO • Critérios adequados: • Disposições OBJETIVO Verificar: Ou Verificar: DEMONSTRATIVOS CONFORMIDADE DESEMPENHO • Relevantes conflitantes, múltiplas • Confiáveis interpretações, lacunas: identificar ELEMENTOS DA Identificar o Identificar PARTES FISCALIZAÇÃO ÁREAS SIGNIFICATIVAS Materialidade OBJETO e • Completos • Conhecer intenções • Objetivos premissas a Identificar o tipo de Identificar o nível de Identificar os • Compreensíveis. Documentar estratégia trabalho • Consultar asseguração CRITÉRIOS órgão • Comparáveis responsável Entender a entidade e Avaliar Definir escopo (objeto e critérios) e Plano de PLANEJAMENTO • Aceitáveis seus controles riscos abordagem Auditoria • Ver decisões anteriores • Disponíveis Formação da. . . avaliar se elas são Coletar EXECUÇÃO ESTRATÉGIA • CRITÉRIOS LEGAIS OPERACIONAL • CRITÉRIOS DE LEGITIMIDADE 400/32 400/31 RELATÓRIO MONITORAMENTO evidências e. . . Emitir uma conclusão e. . . suficientes e apropriadas CONCLUSÃO 400/30. . . encaminhar para os usuários previstos 4000/117 2018 │ 2019
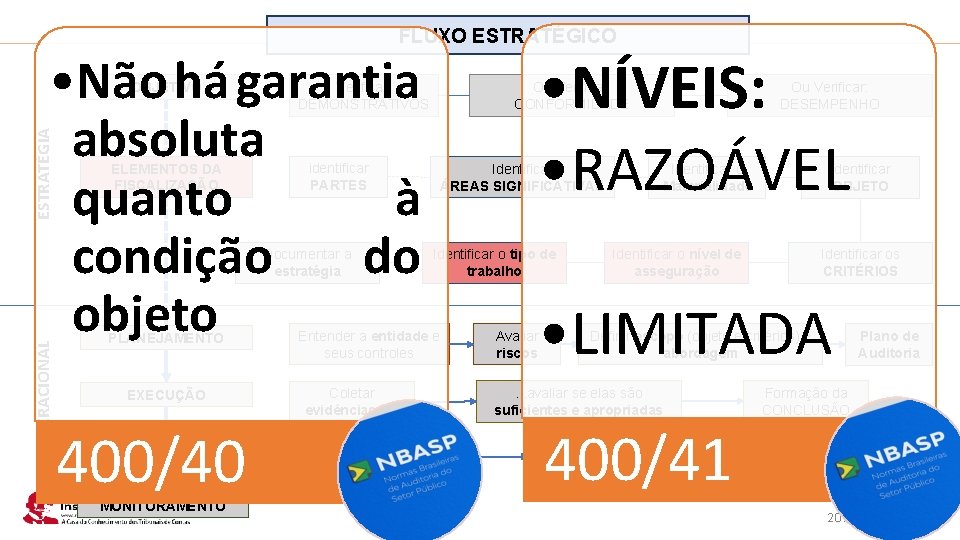
Plano de Ação IRB FLUXO ESTRATÉGICO • Não há garantia absoluta quanto à condição do objeto ESTRATÉGIA OBJETIVO ELEMENTOS DA FISCALIZAÇÃO OPERACIONAL EXECUÇÃO 400/40 RELATÓRIO MONITORAMENTO Ou Verificar: CONFORMIDADE identificar PARTES Documentar a estratégia PLANEJAMENTO • NÍVEIS: • RAZOÁVEL Verificar: DEMONSTRATIVOS Identificar ÁREAS SIGNIFICATIVAS Identificar o tipo de trabalho Entender a entidade e seus controles Coletar evidências e. . . Emitir uma conclusão e. . . Ou Verificar: DESEMPENHO Identificar o Materialidade Identificar OBJETO Identificar o nível de asseguração Identificar os CRITÉRIOS • LIMITADA Avaliar riscos Definir escopo (objeto e critérios) e abordagem . . . avaliar se elas são suficientes e apropriadas Plano de Auditoria Formação da CONCLUSÃO 400/41 . . . encaminhar para os usuários previstos 2018 │ 2019
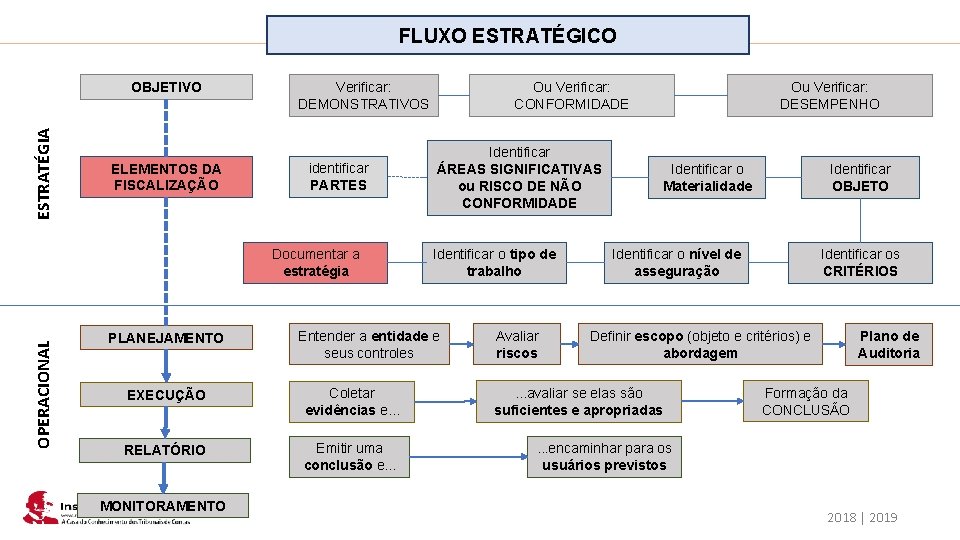
Plano de Ação IRB FLUXO ESTRATÉGICO ESTRATÉGIA OBJETIVO ELEMENTOS DA FISCALIZAÇÃO Verificar: DEMONSTRATIVOS identificar PARTES OPERACIONAL Documentar a estratégia PLANEJAMENTO Identificar ÁREAS SIGNIFICATIVAS ou RISCO DE NÃO CONFORMIDADE Identificar o tipo de trabalho Entender a entidade e seus controles EXECUÇÃO Coletar evidências e. . . RELATÓRIO Emitir uma conclusão e. . . MONITORAMENTO Ou Verificar: CONFORMIDADE Avaliar riscos Ou Verificar: DESEMPENHO Identificar o Materialidade Identificar OBJETO Identificar o nível de asseguração Identificar os CRITÉRIOS Definir escopo (objeto e critérios) e abordagem . . . avaliar se elas são suficientes e apropriadas Plano de Auditoria Formação da CONCLUSÃO . . . encaminhar para os usuários previstos 2018 │ 2019
Plano de Ação IRB QUAIS SÃO OS PRINCÍPIOS RELACIONADOS AO PROCESSO DE AUDITORIA DE CONFORMIDADE? 2018 │ 2019
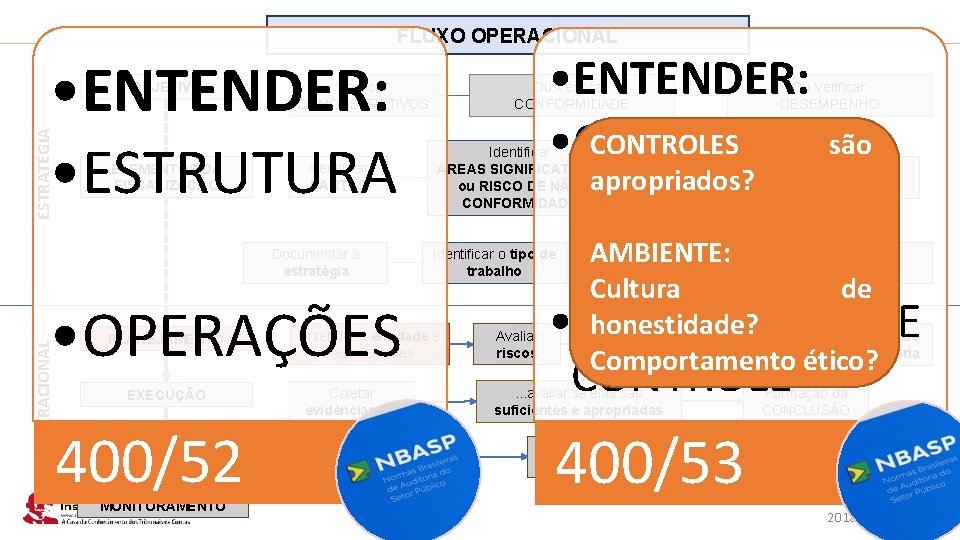
Plano de Ação IRB FLUXO OPERACIONAL • ENTENDER: • ESTRUTURA ESTRATÉGIA OBJETIVO ELEMENTOS DA FISCALIZAÇÃO identificar PARTES Documentar a estratégia OPERACIONAL • OPERAÇÕES PLANEJAMENTO EXECUÇÃO 400/52 RELATÓRIO MONITORAMENTO • ENTENDER: CONTROLES são • CONTROLES apropriados? INTERNOS Verificar: DEMONSTRATIVOS Ou Verificar: CONFORMIDADE Identificar ÁREAS SIGNIFICATIVAS ou RISCO DE NÃO CONFORMIDADE Identificar o tipo de trabalho Entender a entidade e seus controles Coletar evidências e. . . Emitir uma conclusão e. . . Avaliar riscos Ou Verificar: DESEMPENHO Identificar o Materialidade Identificar OBJETO Identificar o nível de Identificar os AMBIENTE: asseguração CRITÉRIOS Cultura de honestidade? Definir ESCOPO (objeto e critérios) Plano de e abordagem Auditoria Comportamento ético? • AMBIENTE CONTROLE . . . avaliar se elas são suficientes e apropriadas DE Formação da CONCLUSÃO 400/53 . . . encaminhar para os usuários previstos 2018 │ 2019
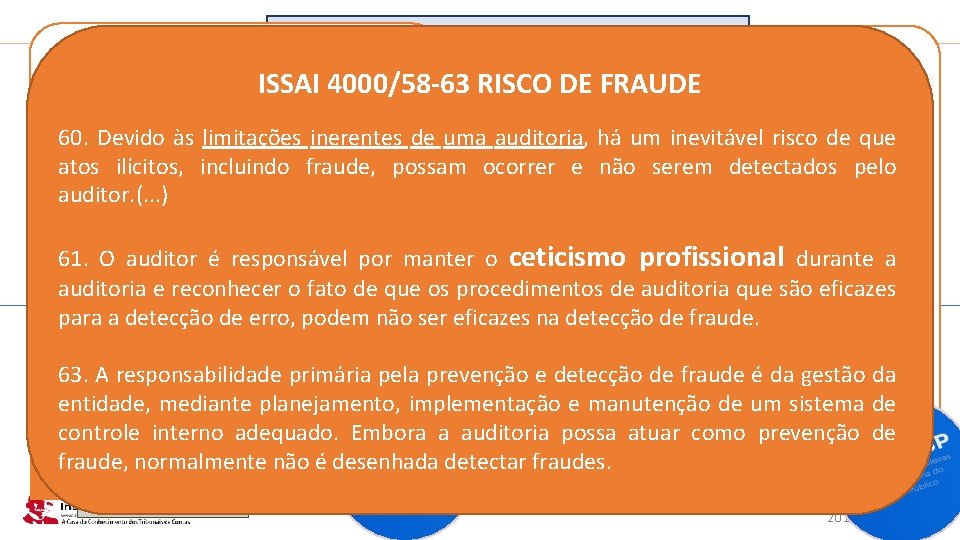
Plano de Ação IRB FLUXO OPERACIONAL • Fraude ISSAI 4000/58 -63 RISCO • DERISCO FRAUDE DE Devido às limitações inerentes de uma auditoria, há um inevitável risco de que FRAUDE • 60. Erro atos ilícitos, incluindo fraude, possam ocorrer e não serem detectados pelo • auditor. (. . . ) Natureza do • Zelo Profissional 61. O auditor é responsável por manter o ceticismo profissional durante a objeto • Não é o que objetivo auditoria e reconhecer o fato de que os procedimentos de auditoria são eficazes a detecção de erro, podemda não ser eficazes na detecção de fraude. • para Circunstâncias principal 63. A responsabilidade primária pela prevenção e detecção de fraude é da gestão da auditoria entidade, mediante planejamento, implementação e manutenção de um sistema de ESTRATÉGIA OBJETIVO ELEMENTOS DA FISCALIZAÇÃO Verificar: DEMONSTRATIVOS identificar PARTES OPERACIONAL Documentar a estratégia PLANEJAMENTO EXECUÇÃO 400/54 Entender a entidade e seus controles Coletar evidências e. . . Ou Verificar: CONFORMIDADE Identificar ÁREAS SIGNIFICATIVAS ou RISCO DE NÃO CONFORMIDADE Identificar o tipo de trabalho Avaliar riscos de não conformidade Ou Verificar: DESEMPENHO Identificar o Materialidade Identificar OBJETO Identificar o nível de asseguração Identificar os CRITÉRIOS Definir ESCOPO (objeto e critérios) e abordagem . . . avaliar se elas são suficientes e apropriadas Plano de Auditoria Formação da CONCLUSÃO controle interno adequado. Embora a auditoria possa atuar como prevenção de Emitir uma. . . encaminhar para os RELATÓRIO fraude, normalmente nãoconclusão é desenhada detectar fraudes. e. . . usuários previstos MONITORAMENTO 400/55 2018 │ 2019
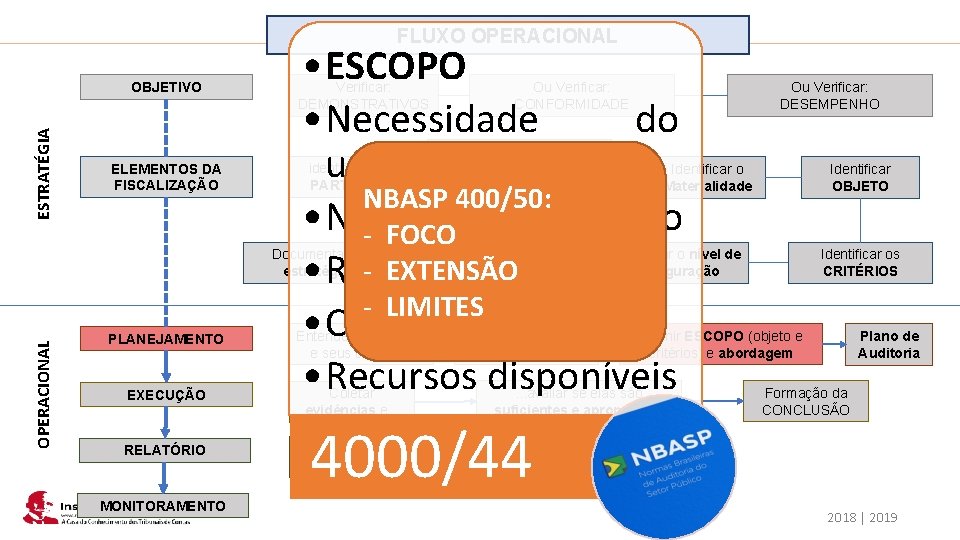
Plano de Ação IRB FLUXO OPERACIONAL ESTRATÉGIA OBJETIVO ELEMENTOS DA FISCALIZAÇÃO • ESCOPO • Necessidade do usuário NBASP 400/50: • Nível de asseguração - FOCO - EXTENSÃO • Risco - LIMITES • Competência • Recursos disponíveis Verificar: DEMONSTRATIVOS identificar PARTES OPERACIONAL Documentar a estratégia PLANEJAMENTO EXECUÇÃO RELATÓRIO MONITORAMENTO Entender a entidade e seus controles Coletar evidências e. . . Ou Verificar: CONFORMIDADE Identificar ÁREAS SIGNIFICATIVAS ou RISCO DE NÃO CONFORMIDADE Identificar o tipo de trabalho Avaliar riscos de não conformidade Identificar o Materialidade Identificar OBJETO Identificar o nível de asseguração Identificar os CRITÉRIOS Definir ESCOPO (objeto e critérios) e abordagem . . . avaliar se elas são suficientes e apropriadas 4000/44 Emitir uma conclusão e. . . Ou Verificar: DESEMPENHO Plano de Auditoria Formação da CONCLUSÃO . . . encaminhar para os usuários previstos 2018 │ 2019
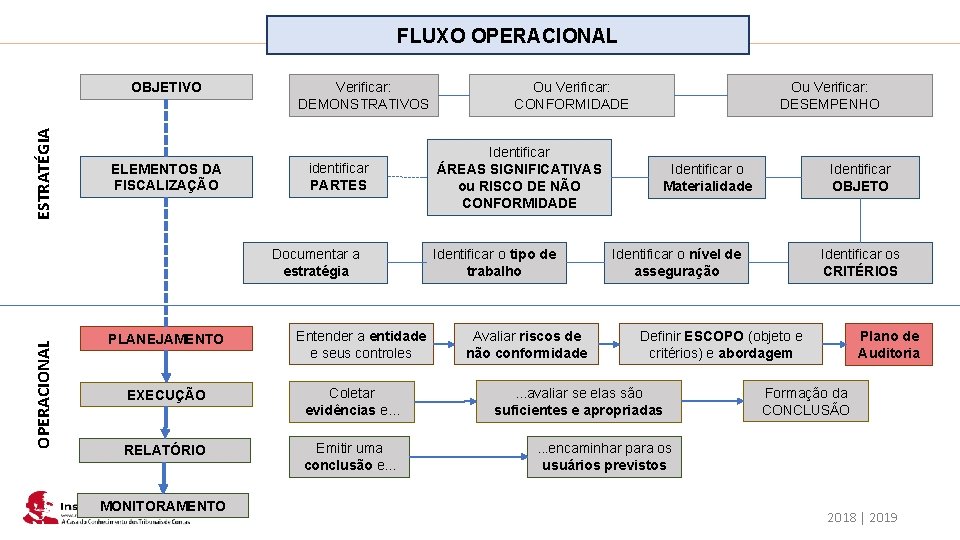
Plano de Ação IRB FLUXO OPERACIONAL ESTRATÉGIA OBJETIVO ELEMENTOS DA FISCALIZAÇÃO Verificar: DEMONSTRATIVOS identificar PARTES OPERACIONAL Documentar a estratégia PLANEJAMENTO Entender a entidade e seus controles EXECUÇÃO Coletar evidências e. . . RELATÓRIO Emitir uma conclusão e. . . MONITORAMENTO Ou Verificar: CONFORMIDADE Identificar ÁREAS SIGNIFICATIVAS ou RISCO DE NÃO CONFORMIDADE Identificar o tipo de trabalho Avaliar riscos de não conformidade Ou Verificar: DESEMPENHO Identificar o Materialidade Identificar OBJETO Identificar o nível de asseguração Identificar os CRITÉRIOS Definir ESCOPO (objeto e critérios) e abordagem . . . avaliar se elas são suficientes e apropriadas Plano de Auditoria Formação da CONCLUSÃO . . . encaminhar para os usuários previstos 2018 │ 2019
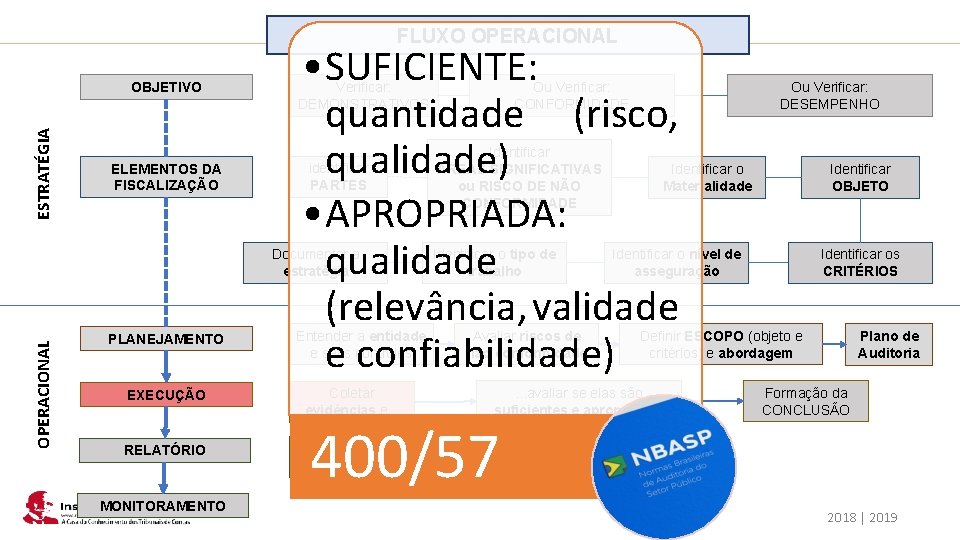
Plano de Ação IRB FLUXO OPERACIONAL ESTRATÉGIA OBJETIVO ELEMENTOS DA FISCALIZAÇÃO • SUFICIENTE: quantidade (risco, qualidade) • APROPRIADA: qualidade (relevância, validade e confiabilidade) Verificar: DEMONSTRATIVOS identificar PARTES OPERACIONAL Documentar a estratégia PLANEJAMENTO Entender a entidade e seus controles EXECUÇÃO Coletar evidências e. . . RELATÓRIO Emitir uma conclusão e. . . MONITORAMENTO Ou Verificar: CONFORMIDADE Identificar ÁREAS SIGNIFICATIVAS ou RISCO DE NÃO CONFORMIDADE Identificar o tipo de trabalho Avaliar riscos de não conformidade Identificar o Materialidade Identificar OBJETO Identificar o nível de asseguração Identificar os CRITÉRIOS Definir ESCOPO (objeto e critérios) e abordagem . . . avaliar se elas são suficientes e apropriadas 400/57 Ou Verificar: DESEMPENHO Plano de Auditoria Formação da CONCLUSÃO . . . encaminhar para os usuários previstos 2018 │ 2019
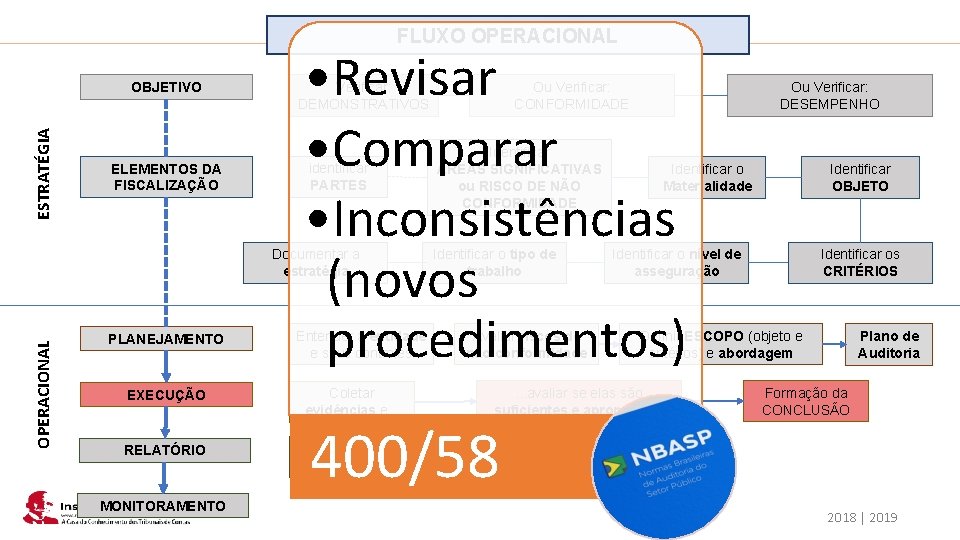
Plano de Ação IRB FLUXO OPERACIONAL ESTRATÉGIA OBJETIVO ELEMENTOS DA FISCALIZAÇÃO • Revisar • Comparar • Inconsistências (novos procedimentos) Verificar: DEMONSTRATIVOS identificar PARTES OPERACIONAL Documentar a estratégia PLANEJAMENTO Entender a entidade e seus controles EXECUÇÃO Coletar evidências e. . . RELATÓRIO Emitir uma conclusão e. . . MONITORAMENTO Ou Verificar: CONFORMIDADE Identificar ÁREAS SIGNIFICATIVAS ou RISCO DE NÃO CONFORMIDADE Identificar o tipo de trabalho Avaliar riscos de não conformidade Identificar o Materialidade Identificar OBJETO Identificar o nível de asseguração Identificar os CRITÉRIOS Definir ESCOPO (objeto e critérios) e abordagem . . . avaliar se elas são suficientes e apropriadas 400/58 Ou Verificar: DESEMPENHO Plano de Auditoria Formação da CONCLUSÃO . . . encaminhar para os usuários previstos 2018 │ 2019
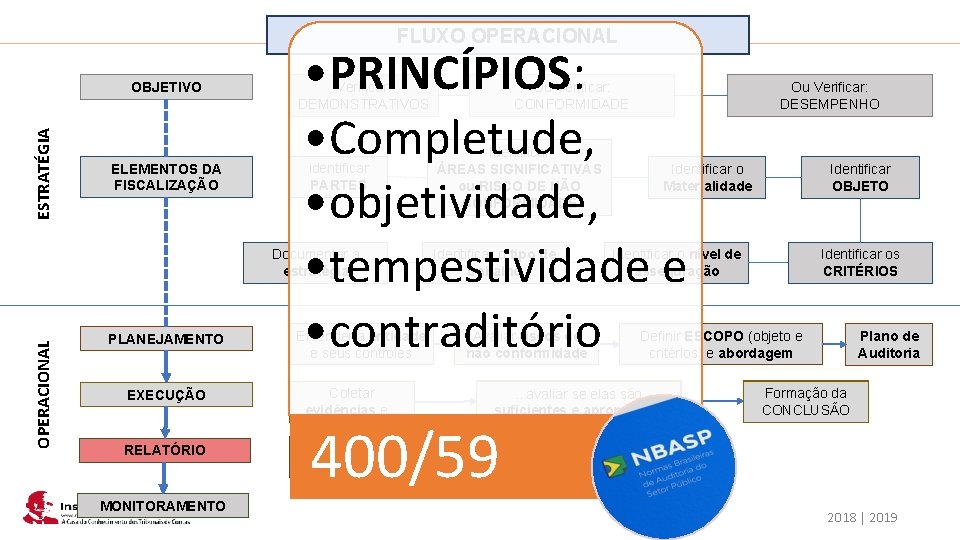
Plano de Ação IRB FLUXO OPERACIONAL ESTRATÉGIA OBJETIVO ELEMENTOS DA FISCALIZAÇÃO • PRINCÍPIOS: • Completude, • objetividade, • tempestividade e • contraditório Verificar: DEMONSTRATIVOS identificar PARTES OPERACIONAL Documentar a estratégia PLANEJAMENTO Entender a entidade e seus controles EXECUÇÃO Coletar evidências e. . . RELATÓRIO Emitir uma conclusão e. . . MONITORAMENTO Ou Verificar: CONFORMIDADE Identificar ÁREAS SIGNIFICATIVAS ou RISCO DE NÃO CONFORMIDADE Identificar o tipo de trabalho Avaliar riscos de não conformidade Identificar o Materialidade Identificar OBJETO Identificar o nível de asseguração Identificar os CRITÉRIOS Definir ESCOPO (objeto e critérios) e abordagem . . . avaliar se elas são suficientes e apropriadas 400/59 Ou Verificar: DESEMPENHO Plano de Auditoria Formação da CONCLUSÃO . . . encaminhar para os usuários previstos 2018 │ 2019
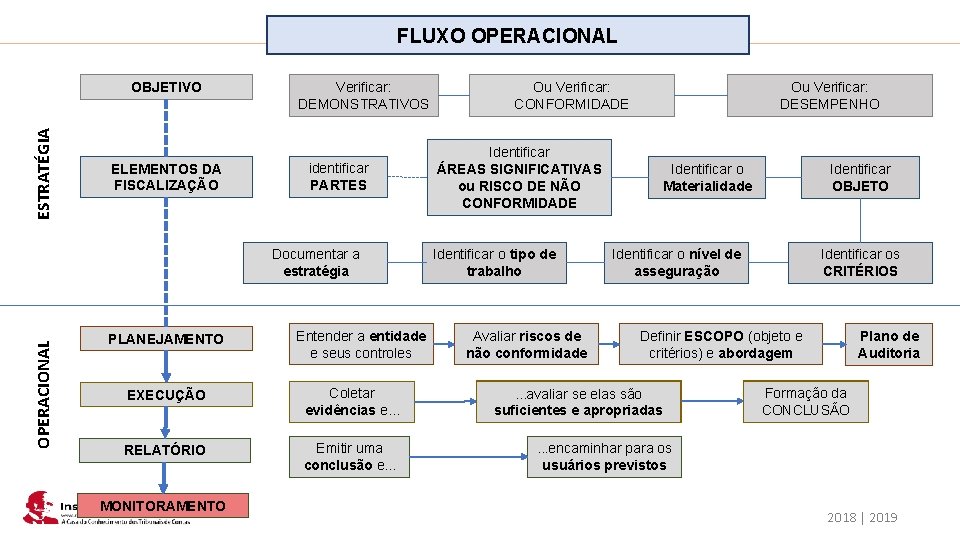
Plano de Ação IRB FLUXO OPERACIONAL ESTRATÉGIA OBJETIVO ELEMENTOS DA FISCALIZAÇÃO Verificar: DEMONSTRATIVOS identificar PARTES OPERACIONAL Documentar a estratégia PLANEJAMENTO Entender a entidade e seus controles EXECUÇÃO Coletar evidências e. . . RELATÓRIO Emitir uma conclusão e. . . MONITORAMENTO Ou Verificar: CONFORMIDADE Identificar ÁREAS SIGNIFICATIVAS ou RISCO DE NÃO CONFORMIDADE Identificar o tipo de trabalho Avaliar riscos de não conformidade Ou Verificar: DESEMPENHO Identificar o Materialidade Identificar OBJETO Identificar o nível de asseguração Identificar os CRITÉRIOS Definir ESCOPO (objeto e critérios) e abordagem . . . avaliar se elas são suficientes e apropriadas Plano de Auditoria Formação da CONCLUSÃO . . . encaminhar para os usuários previstos 2018 │ 2019
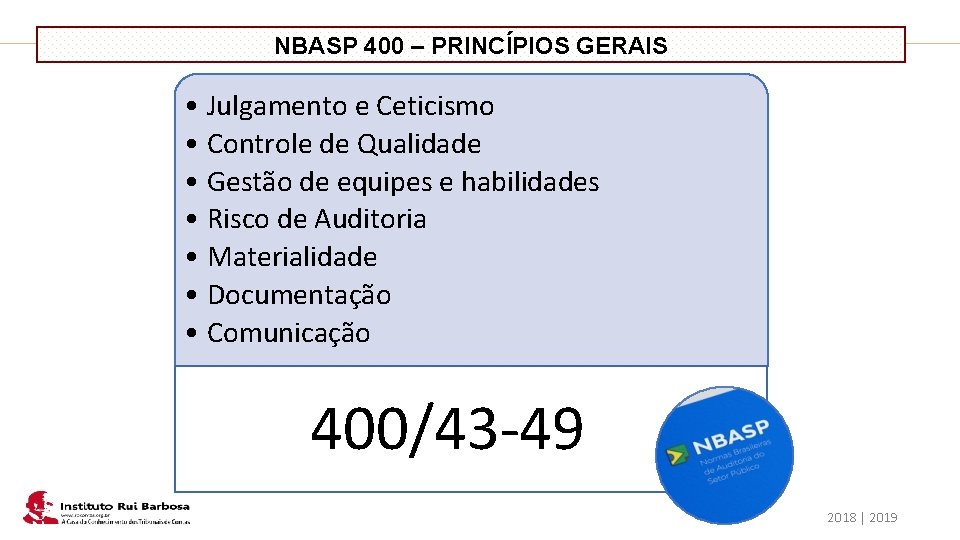
Plano de Ação IRB NBASP 400 – PRINCÍPIOS GERAIS • Julgamento e Ceticismo • Controle de Qualidade • Gestão de equipes e habilidades • Risco de Auditoria • Materialidade • Documentação • Comunicação 400/43 -49 2018 │ 2019
Plano de Ação IRB MUITO OBRIGADO! CRISLAYNE CAVALCANTE Coordenadora (IRB) Analista de Controle- Jurídico (TCE-PR) Crislayne. moraes@tce. pr. gov. br 2018 │ 2019
- Slides: 33