
Planeacin Fiscal Internacional Caso UBER Antecedentes Sesin Tcnica
Planeación Fiscal Internacional Caso UBER Antecedentes Sesión Técnica Abril C. P. C. Carlos Rodea
Planeación Fiscal Internacional Caso UBER Antecedentes Sesión Técnica Abril C. P. C. Carlos Rodea
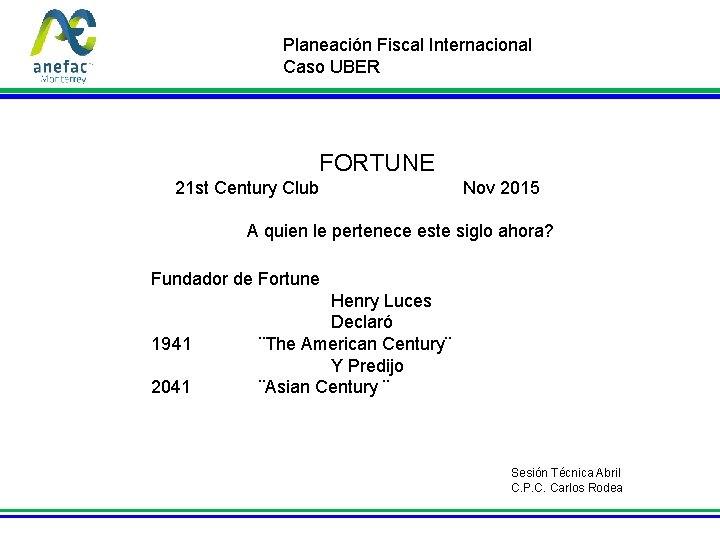
Planeación Fiscal Internacional Caso UBER FORTUNE 21 st Century Club Nov 2015 A quien le pertenece este siglo ahora? Fundador de Fortune 1941 2041 Henry Luces Declaró ¨The American Century¨ Y Predijo ¨Asian Century ¨ Sesión Técnica Abril C. P. C. Carlos Rodea
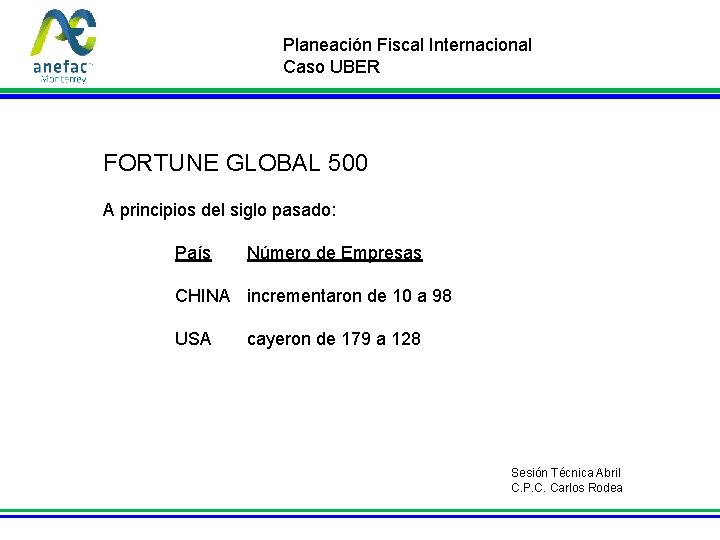
Planeación Fiscal Internacional Caso UBER FORTUNE GLOBAL 500 A principios del siglo pasado: País Número de Empresas CHINA incrementaron de 10 a 98 USA cayeron de 179 a 128 Sesión Técnica Abril C. P. C. Carlos Rodea
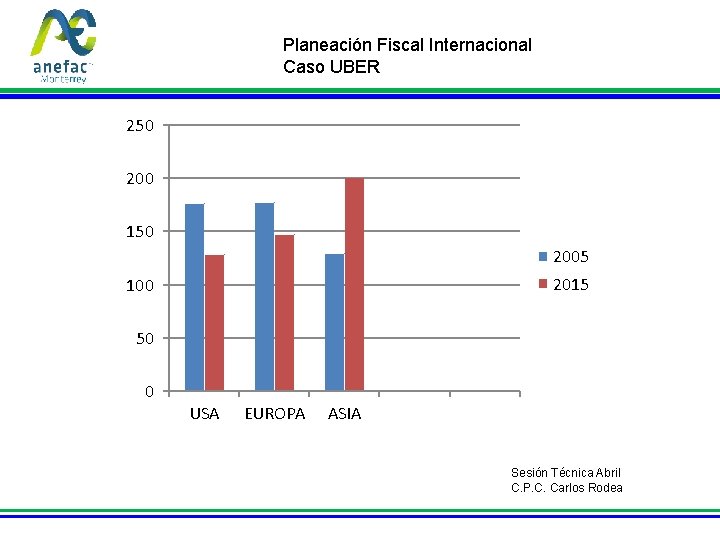
Planeación Fiscal Internacional Caso UBER 250 200 150 2005 2015 100 50 0 USA EUROPA ASIA Sesión Técnica Abril C. P. C. Carlos Rodea
Planeación Fiscal Internacional Caso UBER La incógnita que se debaten es a quién pertenecerá el siglo XXI USA o CHINA Las empresas exitosas del futuro serán aquellas que: ¨ No solo aprovechen los cambios tecnológicos actuales sino que también construyan sus negocios en una verdadera escala global¨ La Tercera Revolución Industrial abarcará : ¨ A todo el mundo, creando una nueva clase media conectada y que incluirá a la mayoría de la humanidad. ¨ Sesión Técnica Abril C. P. C. Carlos Rodea
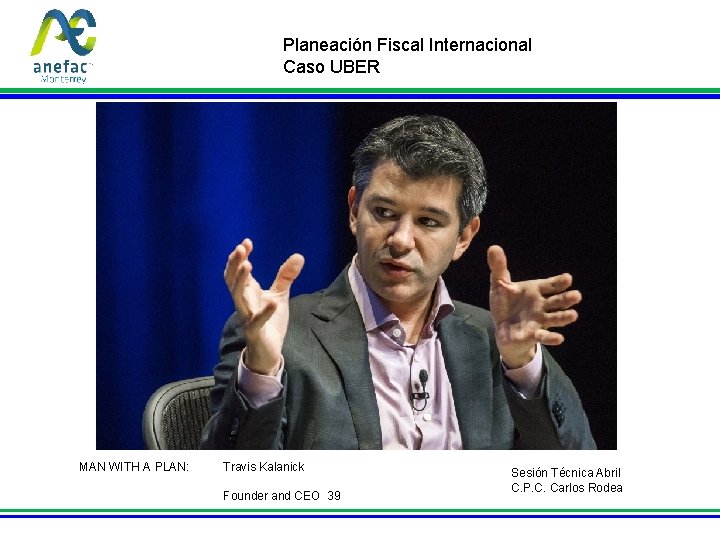
Planeación Fiscal Internacional Caso UBER MAN WITH A PLAN: Travis Kalanick Founder and CEO 39 Sesión Técnica Abril C. P. C. Carlos Rodea
Planeación Fiscal Internacional Caso UBER Modelo empresas del siglo 21 st. Lo último en planeación fiscal Servicios 2010 2015 Solo en San Francisco California 342 ciudades y 60 países Choferes En USA 327, 000 independientes. Resto Mundo cientos de miles más. Nuevas Empresas Privadas de Tecnología La mas grande: valuación de al menos 1 billón de dlls De las recientemente surgidas en el Silicon Valley y alrededores. Crecimiento 51 billón dlls mas rápido que Facebook Sesión Técnica Abril C. P. C. Carlos Rodea
Planeación Fiscal Internacional Caso UBER Estrategias Fiscales Modelo Uber, Google and Facebook Mayor Valor de las Empresas Propiedad Intelectual. La Aplicación que permite comunicar al chofer con el cliente. APP Mayor Movilidad Fiscal Propiedad intelectual El mayor valor de las compañías como UBER está en su propiedad intelectual. Establecer en una Offshore ……. Es muy fácil mover las compañías con propiedad intelectual y generar utilidades en una offshore con baja imposición fiscal. Planeación Fiscal “Hay muchos tipos de empresas en las que se puede hacer una buena planeación fiscal” Tech Companies “Las empresas tecnológicas tienen el lujo de no contar con Maquinaria Planta y Equipo. They’re mobile. ” Michael Graetz, profesor en Columbia Law School y experto en international tax law. Sesión Técnica Abril C. P. C. Carlos Rodea
Planeación Fiscal Internacional Caso UBER ESTRATEGIA FISCAL. Antecedentes Uber Technologies, Inc. Octubre 2010 Conocida como Uber. Cab Inc. Fundada en 2009 y domiciliada en San Francisco, California. Cambia de nombre a Uber Technologies, Inc. Uber Technologies atiende a clientes en North, Central, and South America, también en Europe, Middle East, Africa, y Asia Pacific. Tiene una Asociación Estratégica con Alexandria Real Estate Equities, Inc. Dueña de la Propiedad Intelectual, La Aplicación, APP Uber International C. V. Mayo 2013 Subsidiaria creada con las siguientes características: Sin empleados Domiciliada en Holanda ´the Netherlands´ Sede en Bermuda con domicilio en una firma de abogados ´headquarters´ Es la empresa con mayor subsidiarias fuera de U. S. Constituida como una commanditaire vennootschap ( Holandés) lo que es esencialmente una versión de una partnership. Sesión Técnica Abril C. P. C. Carlos Rodea
Planeación Fiscal Internacional Caso UBER Sesión Técnica Abril C. P. C. Carlos Rodea
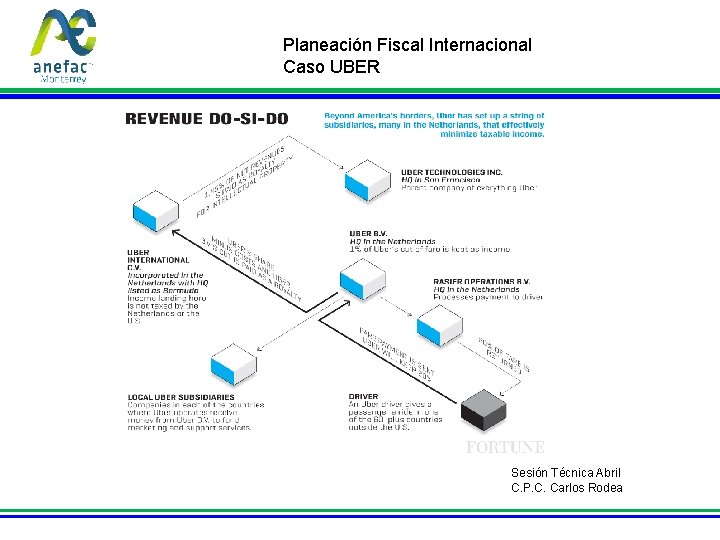
Planeación Fiscal Internacional Caso UBER Aspectos fiscalmente interesantes. Contratos con subsidiarias Uber Technologies con Uber International C. V. : ¨Por el derecho al uso de la propiedad intelectual de Uber Technologies fuera de los Estados Unidos ¨ Honorario único de $1, 010, 735 dlls más regalías de 1. 45% por futuros ingresos netos. ¨Las dos compañías están de acuerdo en compartir los costos y beneficios de la propiedad intelectual desarrollada en el futuro. Uber B. V. Es la subsidiaria de Uber en Holanda—la estrategia fiscal en Holanda. Tiene 10 subsidiarias en Holanda, todas comparten dirección en el centro histórico de Grachtengordel , Amsterdam’s. Siete de estas compañías incluyendo Uber International C. V. , no tienen empleados. Uber International C. V. Y Uber B. V. “intangible property license agreement” En los términos de este acuerdo: Uber B. V. Paga a royalty fee to Uber International C. V. uso de Uber’s intellectual property—basicamente la aplicación app. Recibe un 1% de margen de operación. Uber International C. V. Recibe el resto de las utilidades como regalías. Sesión Técnica Abril C. P. C. Carlos Rodea
Planeación Fiscal Internacional Caso UBER Contratos con subsidiarias Uber B. V. cobro del servicio. Cuando un pasajero en cualquier parte del mundo paga el servicio, dicho pago lo recibe. Uber B. V. 80% del pago se regresa al chofer a través de otra subsidiaria holandesa. 20% es ingreso de Uber BV De acuerdo con las leyes fiscales de Holanda el pago de regalías no es acumulable. FISCO HOLANDES Uber International C. V. , Es una Compañía Holandesa controlada por socios Americanos U. S. y tienen en Bermuda su oficina corporativa o headquarters. Fiscalmente y técnicamente no tiene operaciones de negocios ni Ingreso acumulable en Holanda, Bermuda no grava los ingresos corporativos, no tiene un impuesto sobre la renta corporativo. FISCO AMERICANO USA Uber International C. V. , Es una Compañía para estos efectos Holandesa aunque con socios americanos y subsidiaria de una empresa americana. Para efectos del IRS se permite diferir indefinidamente el impuesto sobre la renta sobre sus ingresos. No obstante que en USA se tiene la obligación de acumular los ingresos globales no importa donde se generen las utilidades, UBER ha encontrado una rendija o pretexto ( loophole ) para no acumular los ingresos globales. Excepto el ingreso que recibe por las regalías ( 1. 45 % ) que le paga la subsidiaria, los cuales si están sujetos al ISR en USA Sesión Técnica Abril C. P. C. Carlos Rodea
Planeación Fiscal Internacional Caso UBER Sesión Técnica Abril C. P. C. Carlos Rodea
Planeación Fiscal Internacional Caso UBER OECD’s recommendations Desde que aparecieron las compañías tecnológicas como UBER y otras mas, las reglas de la OECD podrían cambiar este tipo de planeaciones fiscales. Las recomendaciones de la OECD para mayor transparencia, no se relajarán en este tipo de estrategias fiscales encubiertas. El proceso probablemente conduzca a importantes reformas con el tiempo. Sin embargo esto podría obligar a que se busquen estrategias fiscales mas agresivas en compañías como UBER. Sesión Técnica Abril C. P. C. Carlos Rodea
Planeación Fiscal Internacional Caso UBER MUCHAS GRACIAS Sesión Técnica Abril C. P. C. Carlos Rodea
- Slides: 16