
Pjmy sttnho rozpotu daov soustava R Vdaje sttnho
- Slides: 35
Příjmy státního rozpočtu, daňová soustava ČR Výdaje státního rozpočtu, transferové platby Ekonomika zdravotní a sociální sféry Ing. Eliška Pešlová
Státní rozpočet n n n Ústřední veřejný rozpočet státu Finance, které v rámci jednoho roku vybere stát od subjektů dané ekonomiky a vydá na veřejné účely Zákon o státním rozpočtu
Státní rozpočet n Rozpočet je n n n Bilance příjmů a výdajů Finanční plán Peněžní fond Nástroj k řízení Rozpočtové období
Státní rozpočet n Výsledek rozpočtového hospodaření n n n Státní závěrečný účet Schodkový rozpočet: příjmy < výdaje Vyrovnaný rozpočet: příjmy = výdaje Přebytkový rozpočet: příjmy > výdaje Schodek – aktivní X pasivní Kumulace schodků = veřejný dluh (vnitřní X vnější)
Státní rozpočet n Fiskální nerovnováha n n n Krátkodobé nekrytí výdajů příjmy – rozpočtový deficit Dlouhodobé nekrytí výdajů příjmy – veřejný dluh Fiskální politika n n Expanzivní – vede k deficitu rozpočtu Restriktivní – vede k přebytku rozpočtu
Příjmy státního rozpočtu n n Příjmy neúvěrové Příjmy úvěrové n n Účelové Neúčelové Příjmy běžné Příjmy kapitálové
Příjmy státního rozpočtu n Běžné příjmy n Daňové n n n Daně z příjmů, zisku a kapitálových výnosů – Dz. PFO, Dz. PPO Daně a poplatky z vybraných činností a služeb – DPH, správní poplatky, apod. Daně a cla za zboží a služby v zahraničí – clo, apod. Majetkové daně – daň z majetku, daň darovací, apod. Pojistné na sociální zabezpečení, příspěvek na státní politiku zaměstnanosti a veřejné zdravotní pojištění Ostatní daňové příjmy
Příjmy státního rozpočtu n Běžné příjmy n Nedaňové n n Příjmy z vlastní činnosti a odvody přebytků organizací s přímým vztahem – příjmy z vlastní činnosti, soudní poplatky, apod. Přijaté sankční platby a vratky transferů Příjmy z prodeje nekapitálového majetku a ostatní nedaňové příjmy Přijaté splátky půjčených prostředků
Příjmy státního rozpočtu n Kapitálové příjmy n n n Příjmy z prodeje dlouhodobého majetku a ostatní kapitálové příjmy Příjmy z prodeje akcií a majetkových podílů Přijaté dotace n n Neinvestiční přijaté dotace – EU, Národní fond Investiční přijaté dotace – EU, veřejné rozpočty
Daňová soustava ČR n n Souhrn všech daní, které se na daném území vybírají Daň n n Povinná, nenávratná, neekvivalentní, neúčelová a obvykle pravidelná platba do veřejného rozpočtu Jednostranný transfer peněz od soukromého sektoru k sektoru veřejnému
Daňová soustava ČR n Principy daňového systému n n n Spravedlnost zdanění Všeobecnost zdanění Účinnost zdanění Jednoduchost a srozumitelnost Stabilita Harmonizace
Daňová soustava ČR n Daň n n Poplatník n n Proporcionální Progresivní Degresivní Fyzická či právnická osoba, z jejíchž peněz je daň placena Plátce n Fyzická či právnická osoba, která má ze zákona povinnost peníze odvést státu
Daňová soustava ČR n Dělení daní n n n Přímé Nepřímé Důchodové Ze spotřeby Majetkové Ostatní
Daňová soustava ČR n Přímé daně n n n Nepřímé daně n n Daně z příjmů Daně majetkové Daně ze spotřeby Ostatní daně
Přímé daně n Zdanění příjmu nebo majetku poplatníka Adresné Vyšší negativní účinky na nabídku práce n Daně z příjmů n n n Daň z příjmů fyzických osob Daň z příjmů právnických osob Daně majetkové n n n Daň z nemovitostí Daně převodové Daň silniční
Přímé daně n Daň z příjmů – zákon č. 586/1992 Sb. , o daních z příjmů n Daň z příjmů fyzických osob n n n Univerzální daň Prostředek redistribuce důchodů od bohatších k sociálně potřebným Osvobození od daně Sazba daně – progresivní Daň z příjmů právnických osob n n Univerzální důchodová daň Základ daně – od hospodářského výsledku firmy Sazba daně – lineární – 24 % Osvobození od daně
Přímé daně n Daně majetkové n Nerespektují zásadu schopnosti platit daň Povinnost platit tyto daně vzniká na základě vlastnického či uživatelského vztahu k majetku nebo v případě změny vlastníka n Daň silniční – zákon č. 16/1993 Sb. , o dani silniční n n Hradí držitelé motorových vozidel Sazba daně – pevná a diferencovaná podle zdvihového objemu motoru u osobních automobilů a podle celkové hmotnosti a počtu náprav u užitkových automobilů Osvobození od daně
Přímé daně n Daně majetkové n Daně z nemovitostí – zákon č. 338/1992 Sb. , o dani z nemovitostí n Daň z pozemků n n Předmět – pozemky zapsané v katastru nemovitostí Osvobození od daně Sazba daně – diferencovaná a podle základu daně buď relativní nebo pevná Daň ze staveb n n n Předmět – stavby s kolaudačním rozhodnutím Osvobození od daně Sazba daně – diferencovaná podle účelu využití stavby
Přímé daně n Daně majetkové n Daně převodové – zákon č. 357/1992 Sb. , o dani dědické, dani darovací a dani z převodu nemovitostí n Daň z převodu nemovitostí n n n Daň dědická n n n Jednorázová daň, úplatný převod nemovitosti Sazba – jednotná a lineární – 3 % Jednorázová daň, bezúplatný převod majetku Sazba daně – progresivní a diferencovaná Daň darovací n n Jednorázová daň, bezúplatný převod majetku Sazba daně – progresivní a diferencovaná
Nepřímé daně n Zdanění prodeje zboží, spotřeby Přiznává je a odvádí je finančnímu úřadu plátce této daně n Univerzální daně n n n DPH Selektivní daně n n Daně spotřební Cla
Nepřímé daně n Univerzální daně n Daň z přidané hodnoty – zákon č. 235/2004 Sb. , o dani z přidané hodnoty n Předmět - dodání zboží, poskytování služeb, převod nemovitostí, dovoz zboží ze zahraničí n Sazba daně – lineární a diferencovaná n n n Základní sazba – 19 % Snížená sazba – 5 % Osvobození od daně
Nepřímé daně n Selektivní daně n Daně spotřební – zákon č. 355/2003 Sb. , o spotřebních daních n Předmět – výroba a dovoz vybraných výrobků n Sazby daně – pevné a diferencované pro příslušný výrobek n Daň z uhlovodíkových paliv a maziv n Daň z alkoholu n Daň z cigaret a tabákových výrobků
Nepřímé daně n Selektivní daně n Cla – celní zákon n n Výběrová daň ze spotřeby Předmět – dovážené zboží Cla dovozní, vývozní Daň pro životní prostředí
Ostatní daně n pojistné na sociální zabezpečení n n n pojistné na důchodové pojištění pojistné na nemocenské pojištění příspěvek na státní politiku zaměstnanosti pojistné na všeobecné zdravotní pojištění místní poplatky ukládané na úrovni měst a obcí mající charakter daní n poplatek za lázeňský nebo rekreační pobyt, za užívání veřejného prostranství, ze psů, z provozování výherních hracích automatů, apod.
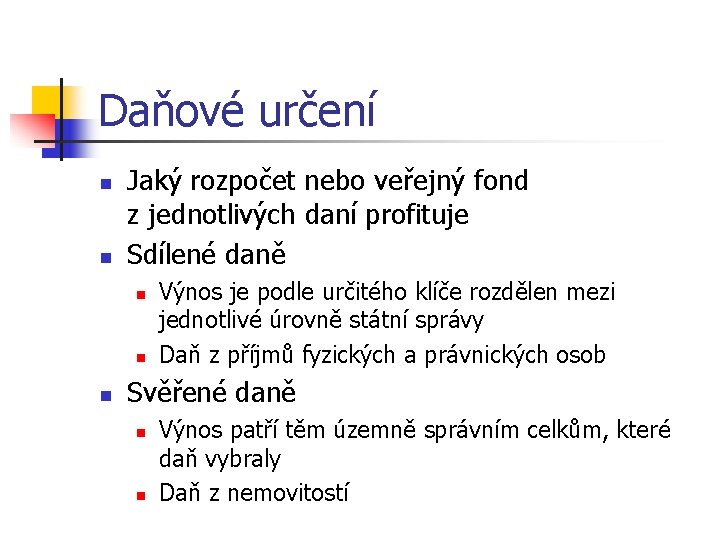
Daňové určení n n Jaký rozpočet nebo veřejný fond z jednotlivých daní profituje Sdílené daně n n n Výnos je podle určitého klíče rozdělen mezi jednotlivé úrovně státní správy Daň z příjmů fyzických a právnických osob Svěřené daně n n Výnos patří těm územně správním celkům, které daň vybraly Daň z nemovitostí
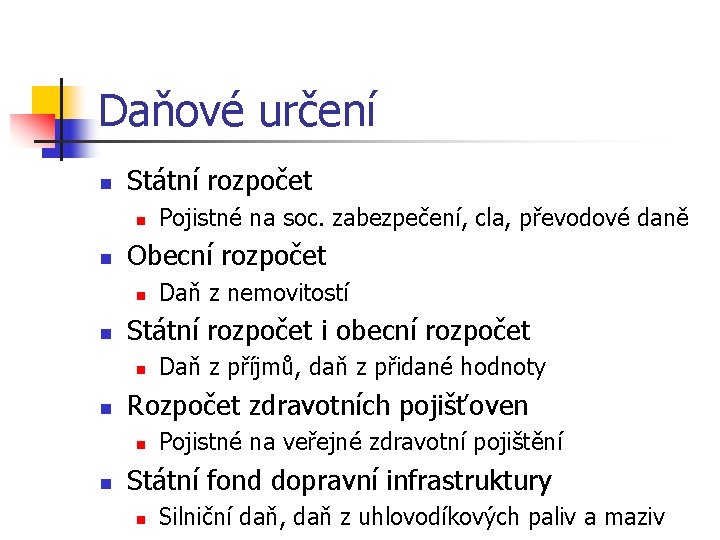
Daňové určení n Státní rozpočet n n Obecní rozpočet n n Daň z příjmů, daň z přidané hodnoty Rozpočet zdravotních pojišťoven n n Daň z nemovitostí Státní rozpočet i obecní rozpočet n n Pojistné na soc. zabezpečení, cla, převodové daně Pojistné na veřejné zdravotní pojištění Státní fond dopravní infrastruktury n Silniční daň, daň z uhlovodíkových paliv a maziv
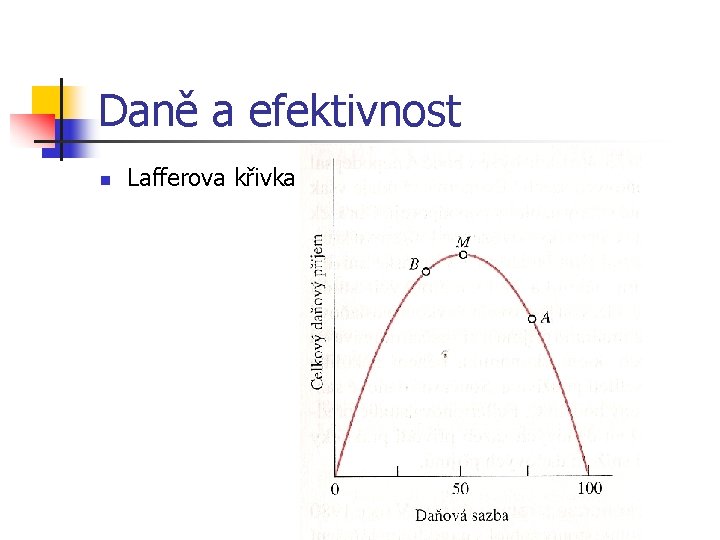
Daně a efektivnost n Lafferova křivka
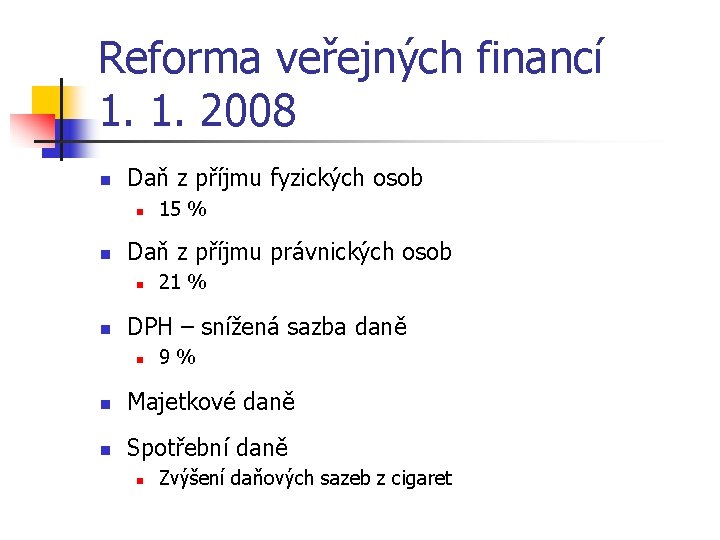
Reforma veřejných financí 1. 1. 2008 n Daň z příjmu fyzických osob n n Daň z příjmu právnických osob n n 15 % 21 % DPH – snížená sazba daně n 9 % n Majetkové daně n Spotřební daně n Zvýšení daňových sazeb z cigaret
Výdaje státního rozpočtu n n Ovlivněny hospodářskou politikou vlády V zásadě 2 skupiny výdajů n Transferové platby n n Významná role státu v procesu přerozdělování Vládní platby jednotlivým občanům, které nejsou podmíněny žádnými protisměrnými službami Forma - sociální dávky, důchody, podpory v nezaměstnanosti, apod. Vládní výdaje n Forma - peníze na chod státních institucí, veřejného školství, zdravotnictví, obrany státu, vládní investice, vládní dotační programy
Výdaje státního rozpočtu n Jiný pohled členění výdajů n Mandatorní n n n Ostatní mandatorní n n Hypotéční úrokové podpory, kurzové ztráty při správě státního dluhu, transfery mezinárodním organizacím Kvazimandatorní n n Stát je musí uhradit bez ohledu na skutečnou výši svých příjmů Dávky sociálního zabezpečení, státní příspěvek na penzijní připojištění a stavební spoření, apod. Výdaje na aktivní politiku zaměstnanosti, armádu, mzdy Nemandatorní n Stát nemusí, ale chce realizovat - splnění vlád. programu
Výdaje státního rozpočtu n Běžné výdaje n n Výdaje na platy, ostatní platby za provedenou práci a pojistné – platy zaměstnanců, odstupné, povinné pojistné placené zaměstnavatelem Neinvestiční nákupy a související výdaje – nákup materiálu a služeb, poskytnuté zálohy Neinvestiční transfery podnikatelským subjektům a neziskovým organizacím – dotace, nedotační transfery, apod. Neinvestiční transfery a některé další platby rozpočtům – neinvestiční dotace fondům veřejného zdravotního pojištění, obcím, krajům apod.
Výdaje státního rozpočtu n Běžné výdaje n n n Neinvestiční transfery obyvatelstvu – sociální dávky Neinvestiční transfery do zahraničí – ES, cizím státům Neinvestiční půjčené prostředky – podnikatelským subjektům, neziskovým organizacím, veřejným rozpočtům územní úrovně, obyvatelstvu, apod. Neinvestiční prostředky Národnímu fondu – na spolufinancování PHARE, SAPARD, apod. Ostatní neinvestiční výdaje
Výdaje státního rozpočtu n Kapitálové výdaje n n n Investiční nákupy a související výdaje – pořízení DNM, DHM, pozemků Nákup akcií a majetkových podílů Investiční transfery – investiční dotace podnikatelským subjektům, obcím, krajům, obyvatelstvu Investiční půjčené prostředky – podnikatelským subjektům, NO, rozpočtům územní samosprávy, obyvatelstvu Investiční převody Národnímu fondu Ostatní kapitálové výdaje
Státní rozpočet pro rok 2007 n Webové stránky ministerstva financí n www. mfcr. cz
Děkuji za pozornost