
Piaci portfli tartsa I n Sharpemodell William Sharpe
- Slides: 53
Piaci portfólió tartása (I. ) n Sharpe-modell William Sharpe (1964), később Nobel-díj ¨ Lintner, Mossin, Treynor ¨ n n Vegyük sorra a modell peremfeltételeit! Tökéletes tőkepiac: ¨ Sok, az egész piachoz képest kis vagyonnal rendelkező befektető van, akik árelfogadók, az értékpapírok árfolyamát saját ügyleteik nem befolyásolják Az adóknak és a törvényi szabályozóknak nincs hatása a befektetői döntésekre (minden befektetés egyformán adózik) ¨ Tökéletes az informáltság ¨ Nincsenek tranzakciós költségek ¨
Piaci portfólió tartása (II. ) n Befektetők ¨ Racionálisak, a Markowitz-modellt követik ¨ Homogén várakozások hipotézise („tojáshéjuk ugyanott van”) n Befektetési lehetőségek ¨ Tőzsdén forgalmazott kockázatos értékpapírok, valamint kockázatmentes befektetés (~állampapír) és hitelfelvétel ¨A kockázatmentes befektetések és hitelfelvételek kamata megegyező és állandó
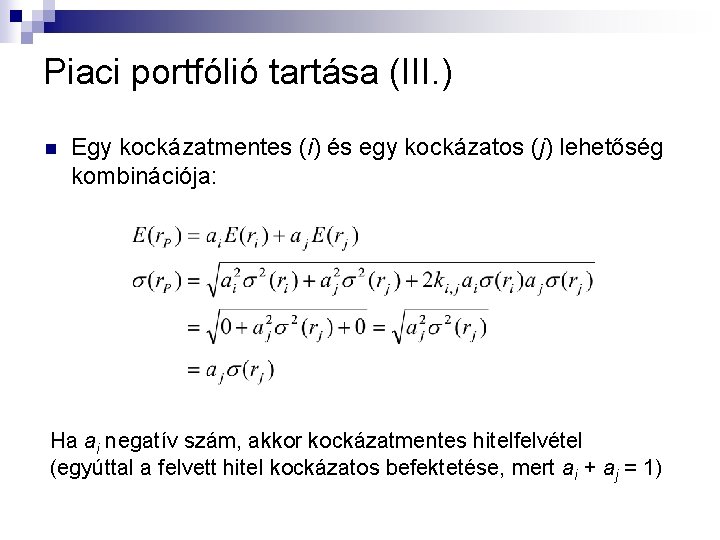
Piaci portfólió tartása (III. ) n Egy kockázatmentes (i) és egy kockázatos (j) lehetőség kombinációja: Ha ai negatív szám, akkor kockázatmentes hitelfelvétel (egyúttal a felvett hitel kockázatos befektetése, mert ai + aj = 1)
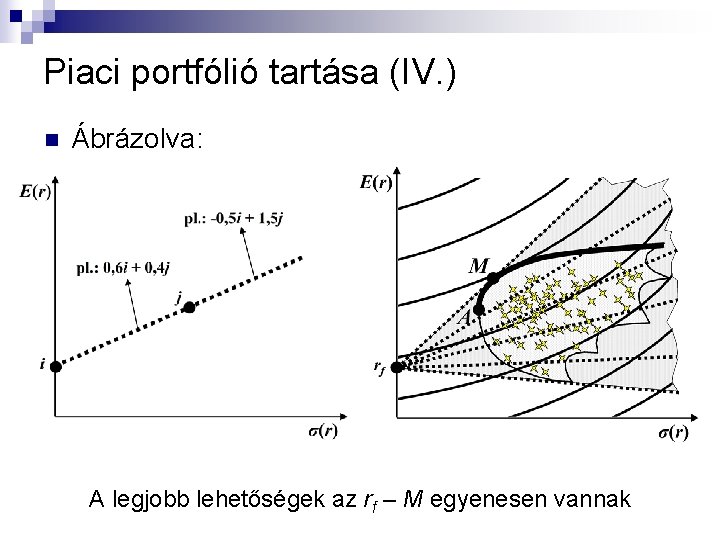
Piaci portfólió tartása (IV. ) n Ábrázolva: A legjobb lehetőségek az rf – M egyenesen vannak
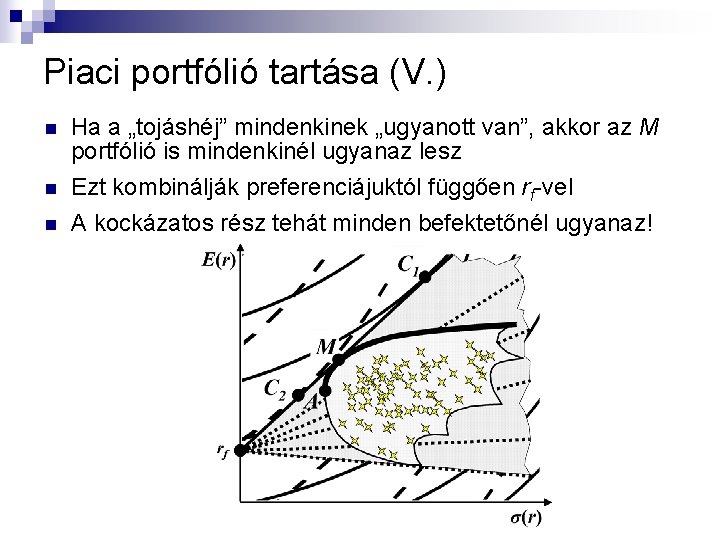
Piaci portfólió tartása (V. ) n Ha a „tojáshéj” mindenkinek „ugyanott van”, akkor az M portfólió is mindenkinél ugyanaz lesz n Ezt kombinálják preferenciájuktól függően rf-vel A kockázatos rész tehát minden befektetőnél ugyanaz! n
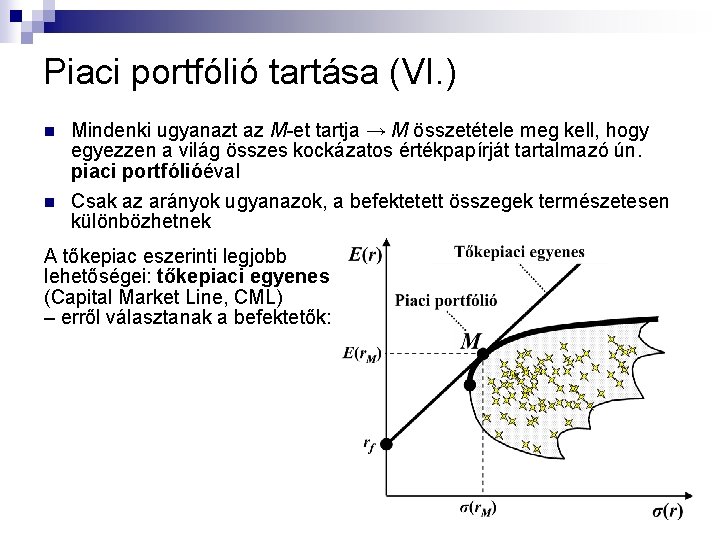
Piaci portfólió tartása (VI. ) n Mindenki ugyanazt az M-et tartja → M összetétele meg kell, hogy egyezzen a világ összes kockázatos értékpapírját tartalmazó ún. piaci portfólióéval n Csak az arányok ugyanazok, a befektetett összegek természetesen különbözhetnek A tőkepiac eszerinti legjobb lehetőségei: tőkepiaci egyenes (Capital Market Line, CML) – erről választanak a befektetők:
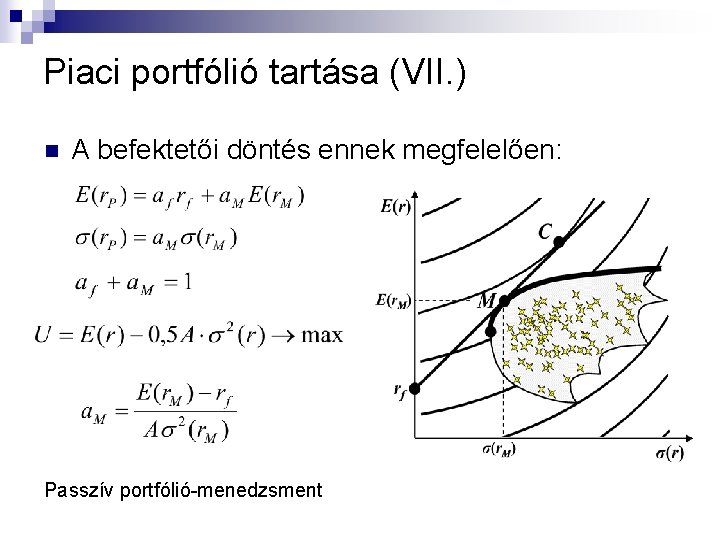
Piaci portfólió tartása (VII. ) n A befektetői döntés ennek megfelelően: Passzív portfólió-menedzsment
A befektetések paraméterbecslése (I. ) n Normális eloszlást feltételezünk – két paraméter: ¨ Várható érték, E(r) ¨ Szórás, σ(r) n Portfóliók – szükség van a korrelációkra is n Jobb híján múltbeli adatokból becslünk ¨ Állandó várható hozam és ¨ Állandó volatilitás feltételezése n n n Volatilitás: időegységre (pl. év) vonatkozó szórás Mekkora időtáv? – nem túl hosszú/rövid – kb. 5 év Mekkora időegység? – havi adatok
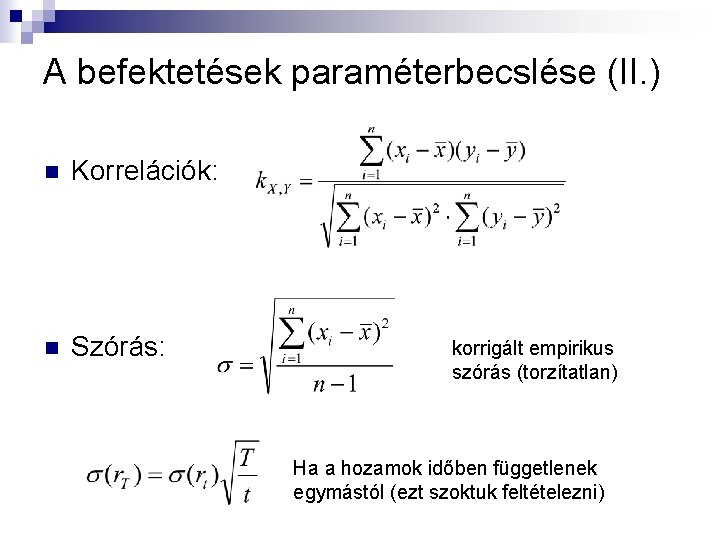
A befektetések paraméterbecslése (II. ) n Korrelációk: n Szórás: korrigált empirikus szórás (torzítatlan) Ha a hozamok időben függetlenek egymástól (ezt szoktuk feltételezni)
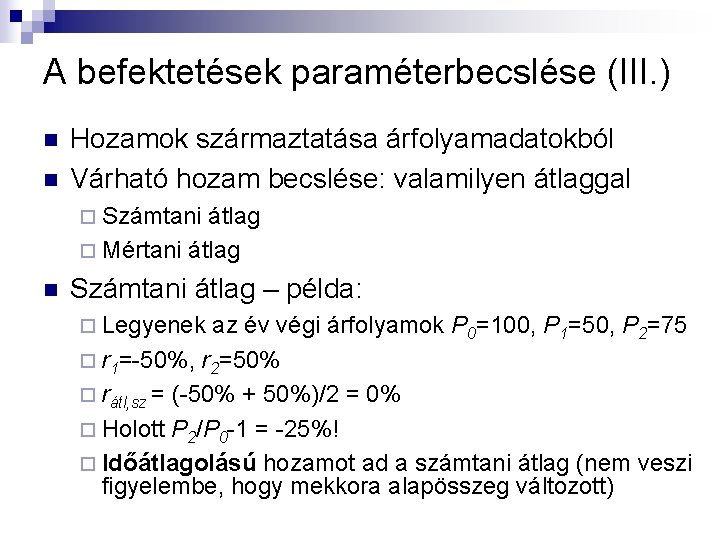
A befektetések paraméterbecslése (III. ) n n Hozamok származtatása árfolyamadatokból Várható hozam becslése: valamilyen átlaggal ¨ Számtani átlag ¨ Mértani átlag n Számtani átlag – példa: ¨ Legyenek az év végi árfolyamok P 0=100, P 1=50, P 2=75 ¨ r 1=-50%, r 2=50% ¨ rátl, sz = (-50% + 50%)/2 = 0% ¨ Holott P 2/P 0 -1 = -25%! ¨ Időátlagolású hozamot ad a számtani átlag (nem veszi figyelembe, hogy mekkora alapösszeg változott)
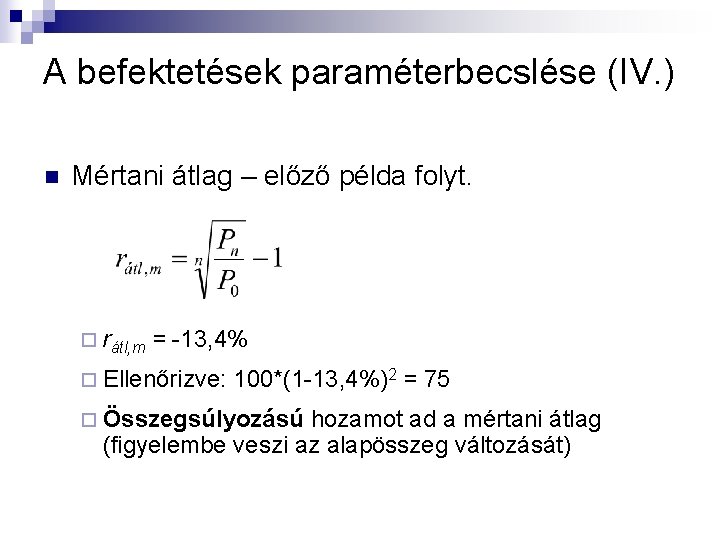
A befektetések paraméterbecslése (IV. ) n Mértani átlag – előző példa folyt. ¨ rátl, m = -13, 4% ¨ Ellenőrizve: 100*(1 -13, 4%)2 = 75 ¨ Összegsúlyozású hozamot ad a mértani átlag (figyelembe veszi az alapösszeg változását)
A befektetések paraméterbecslése (V. ) n Számtani vagy mértani átlag? n A mértani a pontosabb, DE: n A számtani a következő időszakra jobb becslést ad n ¨ Torzítatlan becslés, matematikailag korrektebb ¨ Torzítatlan a becslés, ha: E(x*)=μ Általános szabály: ¨ Egy év vagy még rövidebb távra → számtani ¨ Több évre, hosszú távra → mértani n A befektetések területén gyakori az egy év vagy rövidebb táv n A vállalati pénzügyekben pedig inkább a hosszabb
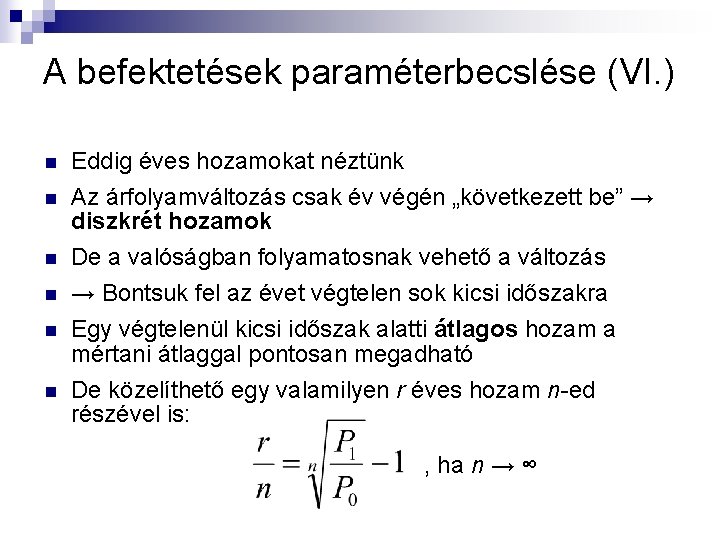
A befektetések paraméterbecslése (VI. ) n Eddig éves hozamokat néztünk n Az árfolyamváltozás csak év végén „következett be” → diszkrét hozamok De a valóságban folyamatosnak vehető a változás n n → Bontsuk fel az évet végtelen sok kicsi időszakra Egy végtelenül kicsi időszak alatti átlagos hozam a mértani átlaggal pontosan megadható De közelíthető egy valamilyen r éves hozam n-ed részével is: , ha n → ∞
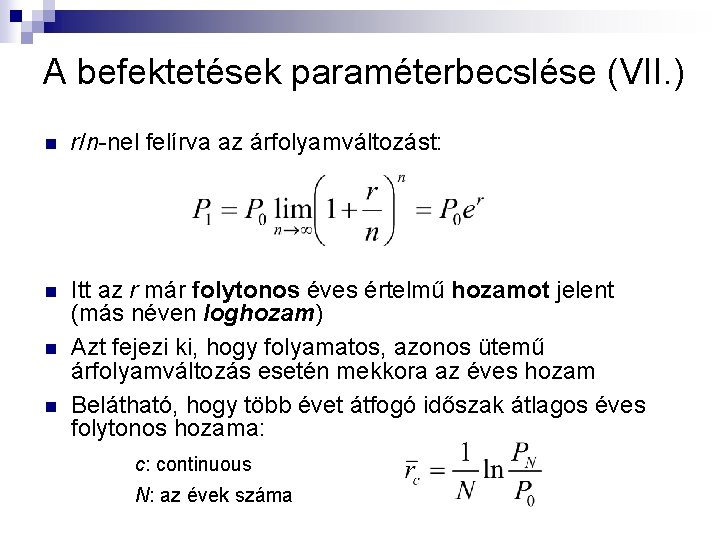
A befektetések paraméterbecslése (VII. ) n r/n-nel felírva az árfolyamváltozást: n Itt az r már folytonos éves értelmű hozamot jelent (más néven loghozam) Azt fejezi ki, hogy folyamatos, azonos ütemű árfolyamváltozás esetén mekkora az éves hozam Belátható, hogy több évet átfogó időszak átlagos éves folytonos hozama: n n c: continuous N: az évek száma
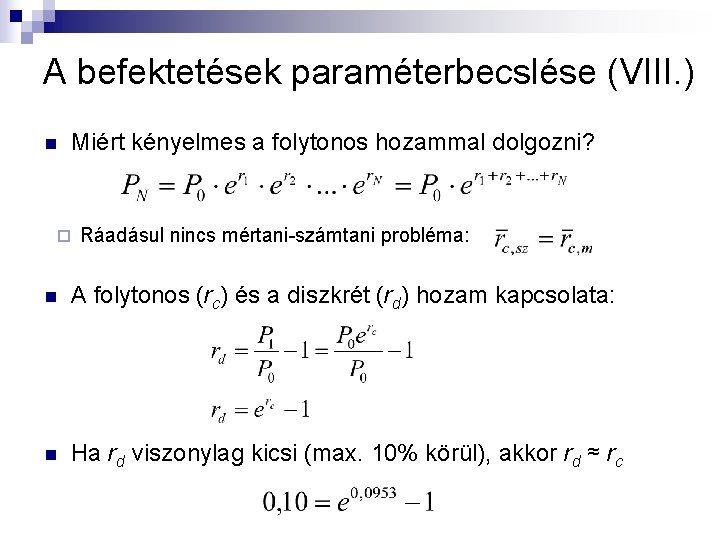
A befektetések paraméterbecslése (VIII. ) n Miért kényelmes a folytonos hozammal dolgozni? ¨ Ráadásul nincs mértani-számtani probléma: n A folytonos (rc) és a diszkrét (rd) hozam kapcsolata: n Ha rd viszonylag kicsi (max. 10% körül), akkor rd ≈ rc
A kockázatkerülési együttható becslése (I. ) n n Megjegyzések (nem kell tudni!) Alapvetően kétféle kockázatkerülési együtthatóról beszélhetünk: ¨ Abszolút: a kockázati prémiummal (RP) arányos n n ¨ n Konstans ~: vagyoni helyzettől függetlenül állandó ugyanazon befektetésért elvárt RP Csökkenő/növekvő ~: a RP a vagyoni helyzettel változik (általában a vagyon növekedésével csökken) Relatív: a RP és a vagyoni helyzet szorzatával arányos Konstans relatív kockázatkerülést szoktunk feltételezni, ennek jele az A Konstans, ezért vagyontól független paraméter az adott emberre ¨ A valósághoz közelebb áll, mint a konstans abszolút ¨ Kis ingadozás esetén közelítőleg egyenlő a konstans abszolúttal, így a RP is vagyontól függetlennek tekinthető ¨
A kockázatkerülési együttható becslése (II. ) n Hanna és Lindamood (2004) kérdőíve n Konstans relatív kockázati együttható (A) felmérésére n Nyugdíjkonstrukciók közötti választás: n „Tegyük fel, hogy Ön éppen most készül nyugdíjba vonulni, és nyugdíját illetően az alábbi két lehetőség közül választhat: n ¨ Az A lehetőség a nyugdíjazása előtti éves jövedelmével megegyező éves jövedelmet kínál. ¨ A B lehetőség 50% eséllyel az eddigi éves jövedelmének dupláját kínálja, azonban ugyanekkora a valószínűsége annak is, hogy Ön ezentúl eddigi jövedelménél csak x %-kal kisebb éves összeghez jut. (Ön semmilyen egyéb jövedelemmel nem rendelkezik majd nyugdíjas évei alatt. Minden jövedelem adózás után értendő. )”
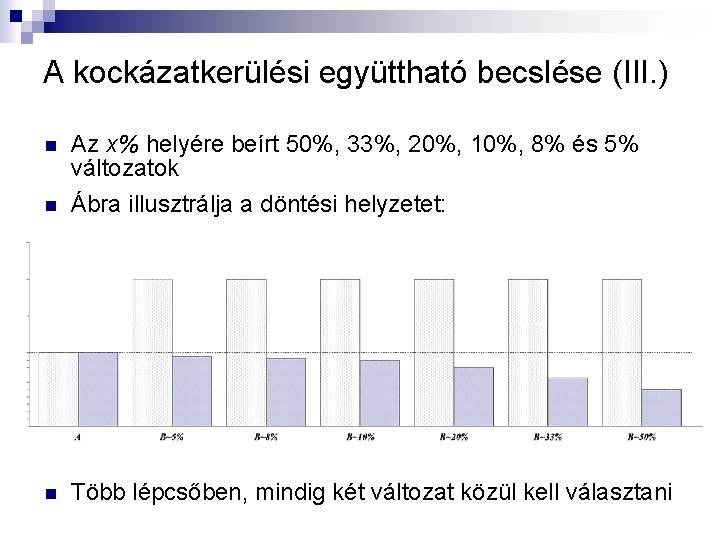
A kockázatkerülési együttható becslése (III. ) n Az x% helyére beírt 50%, 33%, 20%, 10%, 8% és 5% változatok n Ábra illusztrálja a döntési helyzetet: n Több lépcsőben, mindig két változat közül kell választani
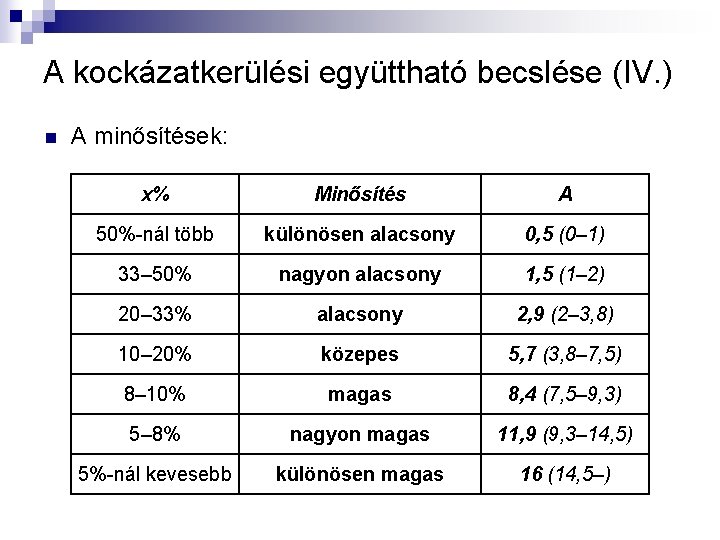
A kockázatkerülési együttható becslése (IV. ) n A minősítések: x% Minősítés A 50%-nál több különösen alacsony 0, 5 (0– 1) 33– 50% nagyon alacsony 1, 5 (1– 2) 20– 33% alacsony 2, 9 (2– 3, 8) 10– 20% közepes 5, 7 (3, 8– 7, 5) 8– 10% magas 8, 4 (7, 5– 9, 3) 5– 8% nagyon magas 11, 9 (9, 3– 14, 5) 5%-nál kevesebb különösen magas 16 (14, 5–)
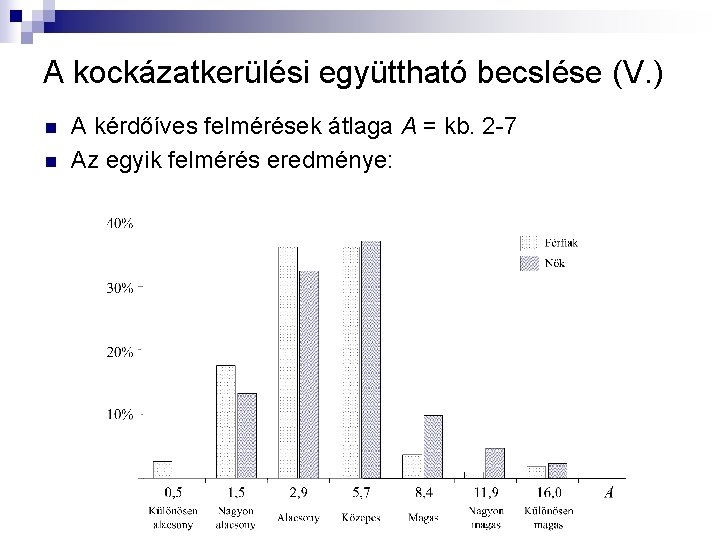
A kockázatkerülési együttható becslése (V. ) n n A kérdőíves felmérések átlaga A = kb. 2 -7 Az egyik felmérés eredménye:
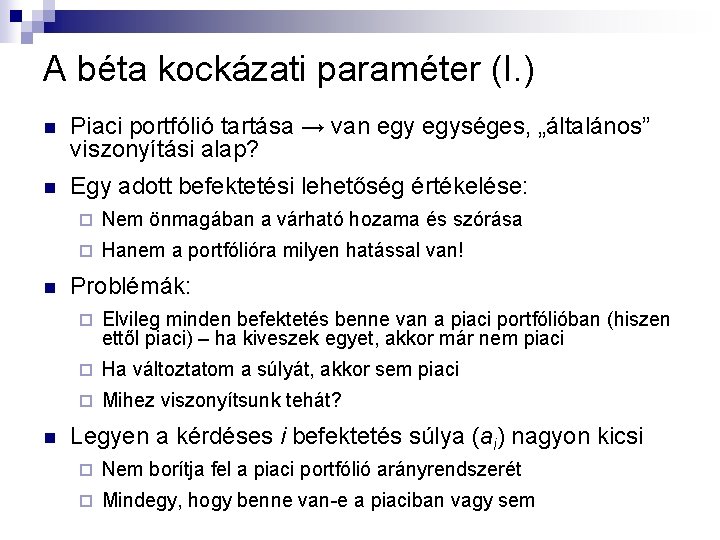
A béta kockázati paraméter (I. ) n Piaci portfólió tartása → van egységes, „általános” viszonyítási alap? n Egy adott befektetési lehetőség értékelése: n n ¨ Nem önmagában a várható hozama és szórása ¨ Hanem a portfólióra milyen hatással van! Problémák: ¨ Elvileg minden befektetés benne van a piaci portfólióban (hiszen ettől piaci) – ha kiveszek egyet, akkor már nem piaci ¨ Ha változtatom a súlyát, akkor sem piaci ¨ Mihez viszonyítsunk tehát? Legyen a kérdéses i befektetés súlya (ai) nagyon kicsi ¨ Nem borítja fel a piaci portfólió arányrendszerét ¨ Mindegy, hogy benne van-e a piaciban vagy sem
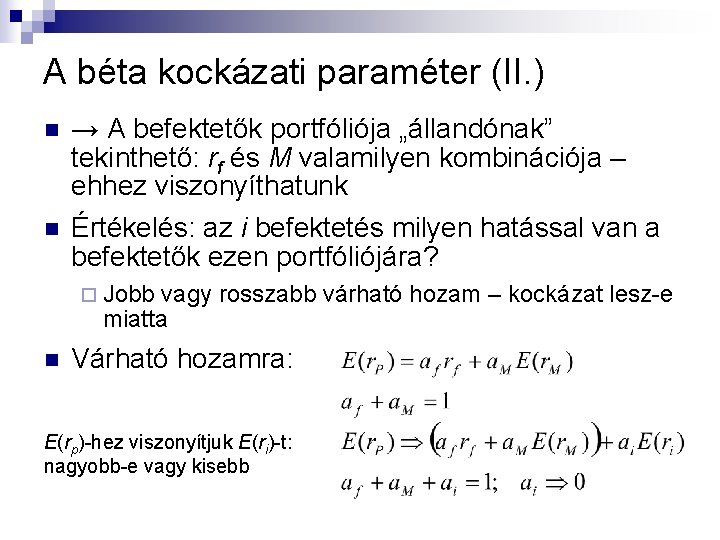
A béta kockázati paraméter (II. ) n → A befektetők portfóliója „állandónak” tekinthető: rf és M valamilyen kombinációja – ehhez viszonyíthatunk n Értékelés: az i befektetés milyen hatással van a befektetők ezen portfóliójára? ¨ Jobb vagy rosszabb várható hozam – kockázat lesz-e miatta n Várható hozamra: E(rp)-hez viszonyítjuk E(ri)-t: nagyobb-e vagy kisebb
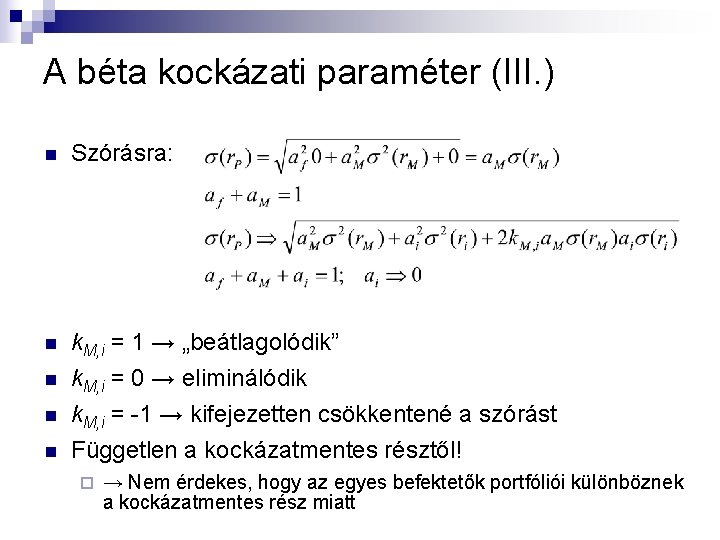
A béta kockázati paraméter (III. ) n Szórásra: n k. M, i = 1 → „beátlagolódik” n k. M, i = 0 → eliminálódik k. M, i = -1 → kifejezetten csökkentené a szórást Független a kockázatmentes résztől! n n ¨ → Nem érdekes, hogy az egyes befektetők portfóliói különböznek a kockázatmentes rész miatt
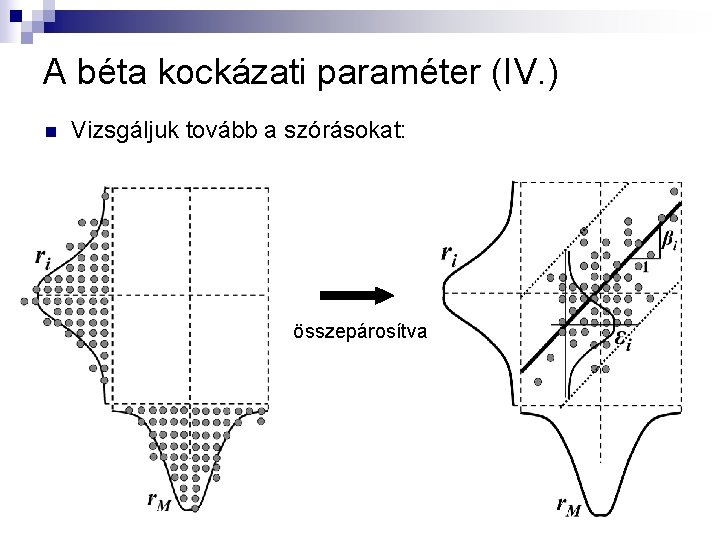
A béta kockázati paraméter (IV. ) n Vizsgáljuk tovább a szórásokat: összepárosítva
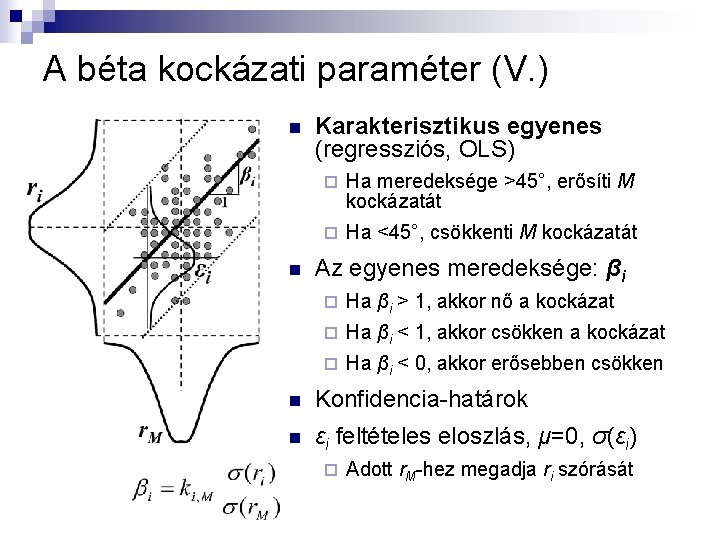
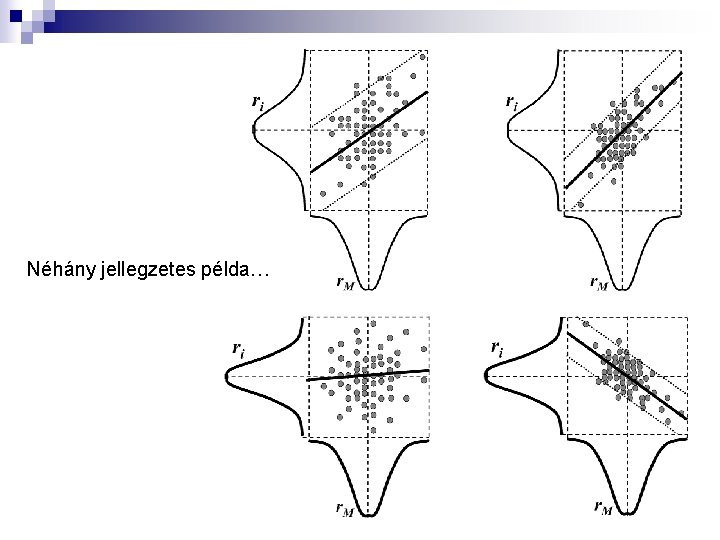
A béta kockázati paraméter (V. ) n n Karakterisztikus egyenes (regressziós, OLS) ¨ Ha meredeksége >45°, erősíti M kockázatát ¨ Ha <45°, csökkenti M kockázatát Az egyenes meredeksége: βi ¨ Ha βi > 1, akkor nő a kockázat ¨ Ha βi < 1, akkor csökken a kockázat ¨ Ha βi < 0, akkor erősebben csökken n Konfidencia-határok n εi feltételes eloszlás, μ=0, σ(εi) ¨ Adott r. M-hez megadja ri szórását
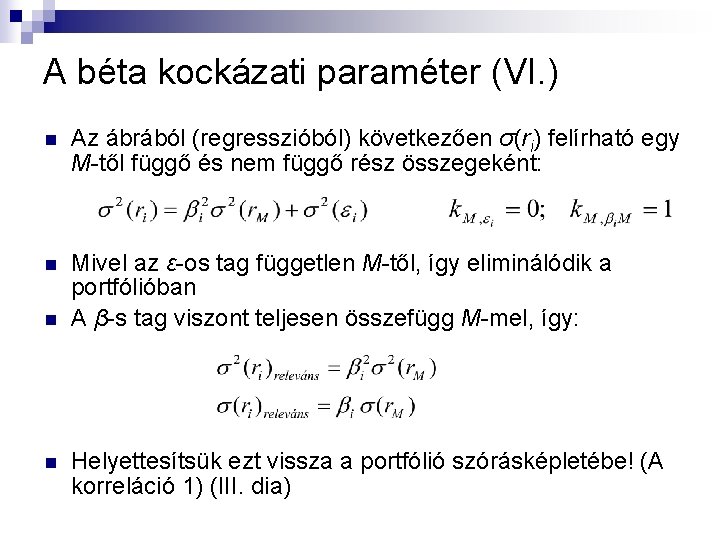
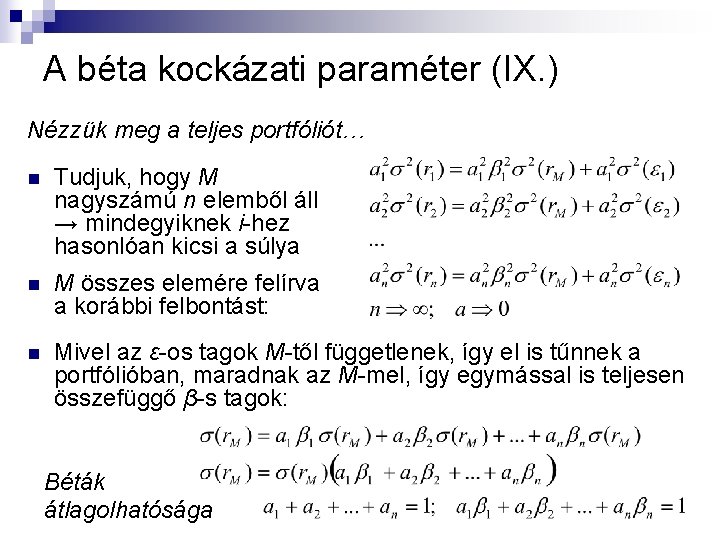
A béta kockázati paraméter (VI. ) n Az ábrából (regresszióból) következően σ(ri) felírható egy M-től függő és nem függő rész összegeként: n Mivel az ε-os tag független M-től, így eliminálódik a portfólióban A β-s tag viszont teljesen összefügg M-mel, így: n n Helyettesítsük ezt vissza a portfólió szórásképletébe! (A korreláció 1) (III. dia)
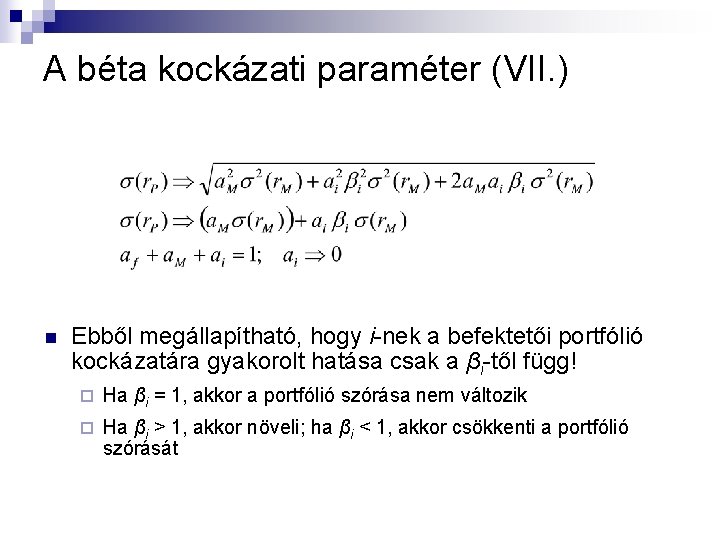
A béta kockázati paraméter (VII. ) n Ebből megállapítható, hogy i-nek a befektetői portfólió kockázatára gyakorolt hatása csak a βi-től függ! ¨ Ha βi = 1, akkor a portfólió szórása nem változik ¨ Ha βi > 1, akkor növeli; ha βi < 1, akkor csökkenti a portfólió szórását
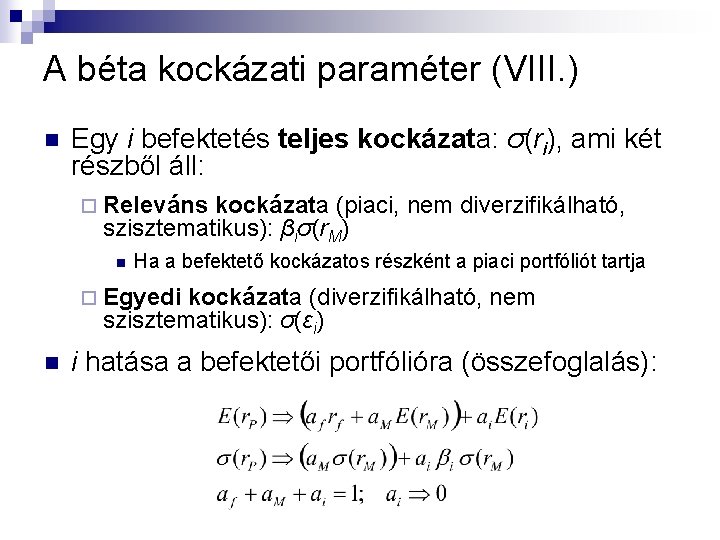
A béta kockázati paraméter (VIII. ) n Egy i befektetés teljes kockázata: σ(ri), ami két részből áll: ¨ Releváns kockázata (piaci, nem diverzifikálható, szisztematikus): βiσ(r. M) n Ha a befektető kockázatos részként a piaci portfóliót tartja ¨ Egyedi kockázata (diverzifikálható, nem szisztematikus): σ(εi) n i hatása a befektetői portfólióra (összefoglalás):
A béta kockázati paraméter (IX. ) Nézzük meg a teljes portfóliót… n Tudjuk, hogy M nagyszámú n elemből áll → mindegyiknek i-hez hasonlóan kicsi a súlya n M összes elemére felírva a korábbi felbontást: n Mivel az ε-os tagok M-től függetlenek, így el is tűnnek a portfólióban, maradnak az M-mel, így egymással is teljesen összefüggő β-s tagok: Béták átlagolhatósága
Néhány jellegzetes példa…
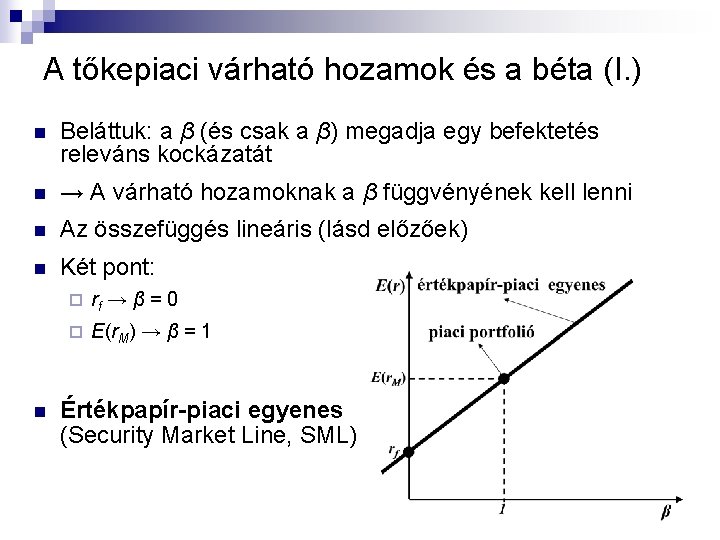
A tőkepiaci várható hozamok és a béta (I. ) n Beláttuk: a β (és csak a β) megadja egy befektetés releváns kockázatát n → A várható hozamoknak a β függvényének kell lenni n Az összefüggés lineáris (lásd előzőek) n Két pont: ¨ rf ¨ n →β=0 E(r. M) → β = 1 Értékpapír-piaci egyenes (Security Market Line, SML)
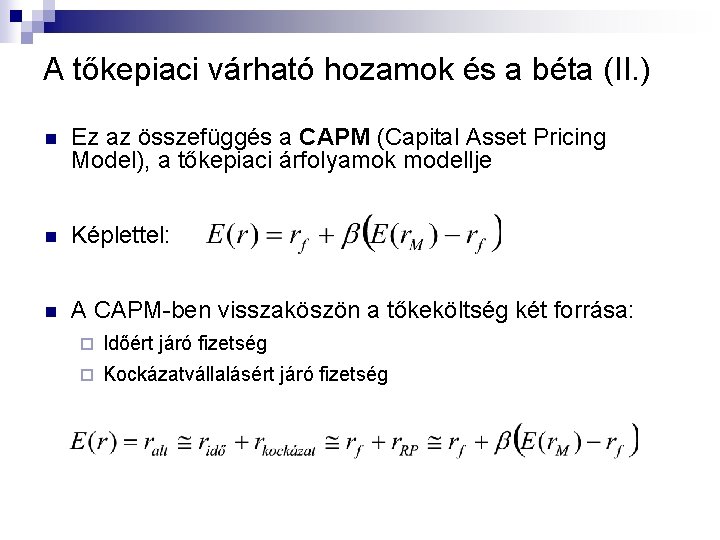
A tőkepiaci várható hozamok és a béta (II. ) n Ez az összefüggés a CAPM (Capital Asset Pricing Model), a tőkepiaci árfolyamok modellje n Képlettel: n A CAPM-ben visszaköszön a tőkeköltség két forrása: ¨ Időért járó fizetség ¨ Kockázatvállalásért járó fizetség
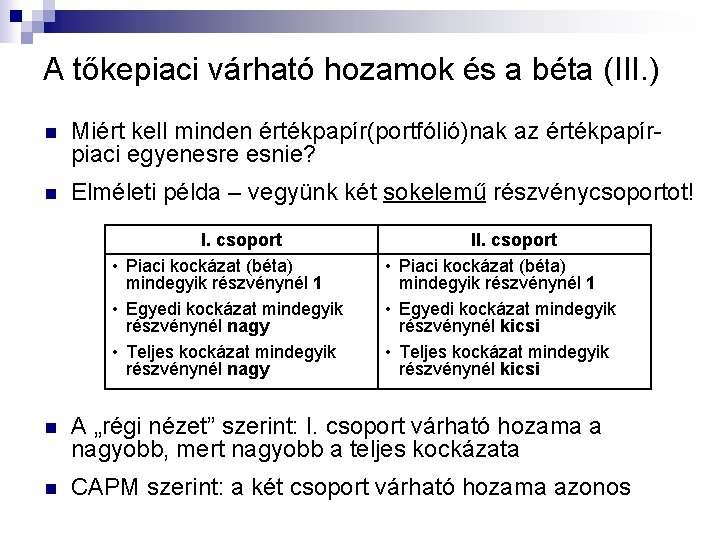
A tőkepiaci várható hozamok és a béta (III. ) n Miért kell minden értékpapír(portfólió)nak az értékpapírpiaci egyenesre esnie? n Elméleti példa – vegyünk két sokelemű részvénycsoportot! I. csoport • Piaci kockázat (béta) mindegyik részvénynél 1 • Egyedi kockázat mindegyik részvénynél nagy • Teljes kockázat mindegyik részvénynél nagy II. csoport • Piaci kockázat (béta) mindegyik részvénynél 1 • Egyedi kockázat mindegyik részvénynél kicsi • Teljes kockázat mindegyik részvénynél kicsi n A „régi nézet” szerint: I. csoport várható hozama a nagyobb, mert nagyobb a teljes kockázata n CAPM szerint: a két csoport várható hozama azonos
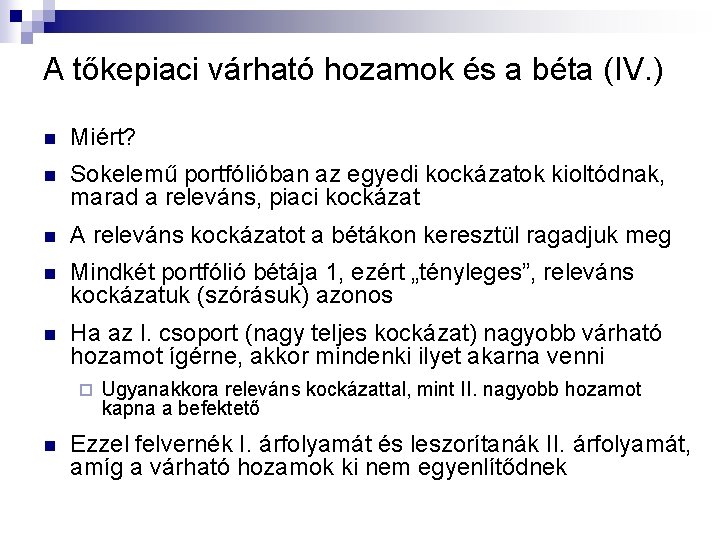
A tőkepiaci várható hozamok és a béta (IV. ) n Miért? n Sokelemű portfólióban az egyedi kockázatok kioltódnak, marad a releváns, piaci kockázat n A releváns kockázatot a bétákon keresztül ragadjuk meg n Mindkét portfólió bétája 1, ezért „tényleges”, releváns kockázatuk (szórásuk) azonos n Ha az I. csoport (nagy teljes kockázat) nagyobb várható hozamot ígérne, akkor mindenki ilyet akarna venni ¨ n Ugyanakkora releváns kockázattal, mint II. nagyobb hozamot kapna a befektető Ezzel felvernék I. árfolyamát és leszorítanák II. árfolyamát, amíg a várható hozamok ki nem egyenlítődnek
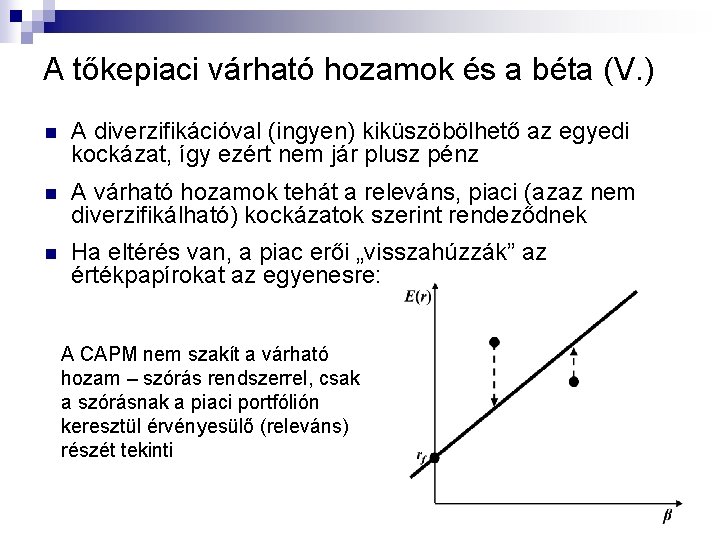
A tőkepiaci várható hozamok és a béta (V. ) n A diverzifikációval (ingyen) kiküszöbölhető az egyedi kockázat, így ezért nem jár plusz pénz n A várható hozamok tehát a releváns, piaci (azaz nem diverzifikálható) kockázatok szerint rendeződnek n Ha eltérés van, a piac erői „visszahúzzák” az értékpapírokat az egyenesre: A CAPM nem szakít a várható hozam – szórás rendszerrel, csak a szórásnak a piaci portfólión keresztül érvényesülő (releváns) részét tekinti
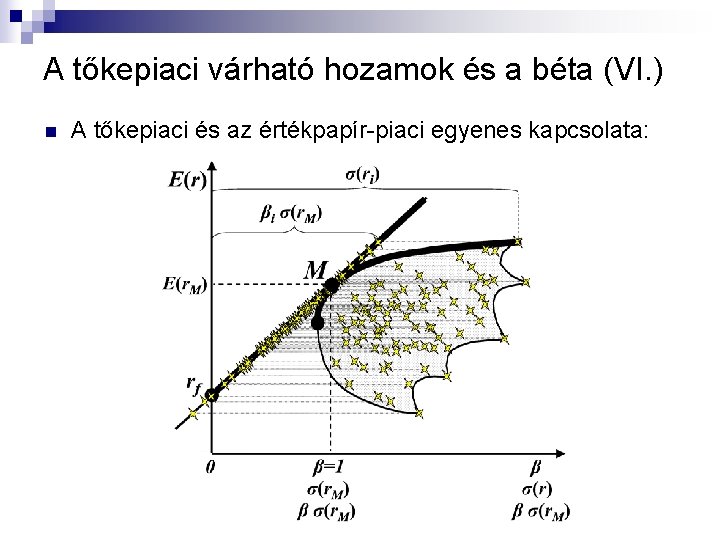
A tőkepiaci várható hozamok és a béta (VI. ) n A tőkepiaci és az értékpapír-piaci egyenes kapcsolata:
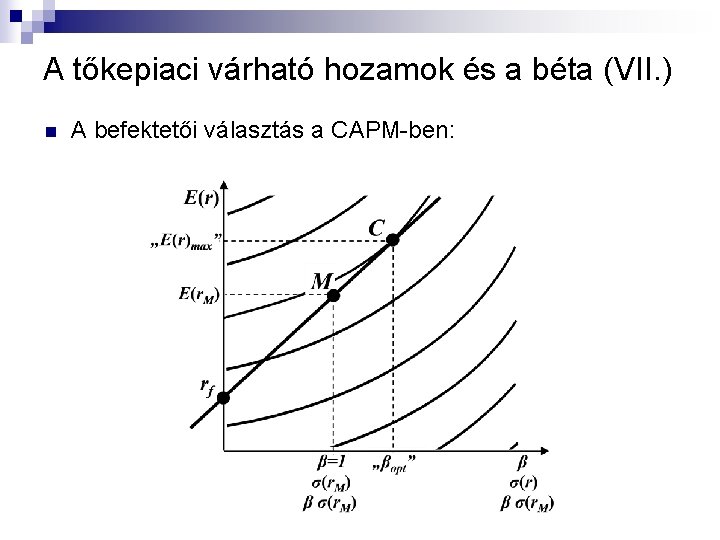
A tőkepiaci várható hozamok és a béta (VII. ) n A befektetői választás a CAPM-ben:
A tőkepiaci várható hozamok és a béta (VIII. ) n A CAPM szerinti befektetői választás egy gyakorlati aspektusa: ¨ n Béták átlagolhatósága → nem csak M és rf kombinációjával érhető el az optimális béta, hanem megfelelő bétájú értékpapírok hatékony portfólióban tartásával is (kb. 20 -25 db) (közelítőleg) Várható vagy elvárt hozam? ¨ Várható: egy statisztikai „mérőszám” ¨ Elvárt: amit a befektető elvár ¨ Hatékony piacon a kettőnek meg kell egyeznie n Ha várható > elvárt, akkor a nagy kereslet megemelné az árat, ezzel csökkentve a várható hozamot n Ha várható < elvárt, akkor a kis kereslet miatt csökkenne az ár, nőne a várható hozam
A tőkeköltség megadása (I. ) n CAPM: van egy árazási modellünk ¨ Mekkora (releváns) kockázathoz mekkora hozamot várhatunk a tőkepiacon n Emlékezzünk: alternatíva költség: a pénzemet a vállalatba, projektbe fektetem, ezzel lemondok valamiről n A tőke „használatának” ára a tőkepiacon alakul ki n → Tőke alternatíva költsége a tőkepiacról n Mekkora lesz ez a költség?
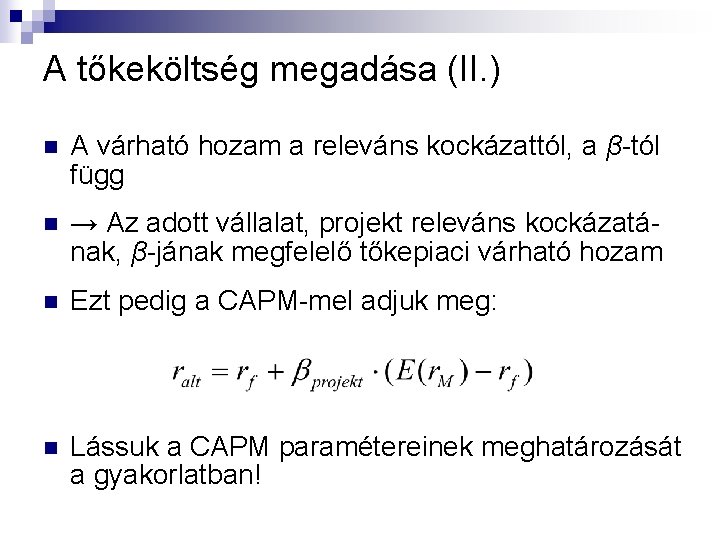
A tőkeköltség megadása (II. ) n A várható hozam a releváns kockázattól, a β-tól függ n → Az adott vállalat, projekt releváns kockázatának, β-jának megfelelő tőkepiaci várható hozam n Ezt pedig a CAPM-mel adjuk meg: n Lássuk a CAPM paramétereinek meghatározását a gyakorlatban!
A tőkeköltség megadása (III. ) n Piaci portfólió a gyakorlatban ¨ ¨ Az összes elérhető befektetési lehetőség n Mi az „elérhető”? n Pl. szegmentált, átjárhatatlan befektetői csoportok esete: „hazai CAPM”-ek A fejlettebb tőkepiacok többnyire átjárhatók → globális megközelítés n ¨ ¨ Kb. 50 ország tőkepiaca (Mo. is) → Az árak is globálisan határozódnak meg n Többletkockázatot vállal a csak otthon befektető n Érdemes nemzetközileg diverzifikálni n Mo. esete: sok nagy, külföldi befektető → globális árazódás vs. csak itthon befektető hazaiak Globális piaci portfóliót tételezünk fel
A tőkeköltség megadása (IV. ) n A különböző valuták kérdése ¨ Globális portfólió → sokféle valuta tartása is ¨ → Az árfolyamkockázatok jórészt kioltódnak ¨ → Közömbös egy befektetés devizaneme ¨ Egy szegmentáltan befektető is fedezheti a devizakockázatot n Országkockázatok kérdése ¨ Diverzifikálható-e? ¨ Hitelminősítések → állampapírok kockázati felára (pl. S&P, Moody’s) ¨ Pénzárambecslés vs. kockázatok – ez az egyetlen kivétel
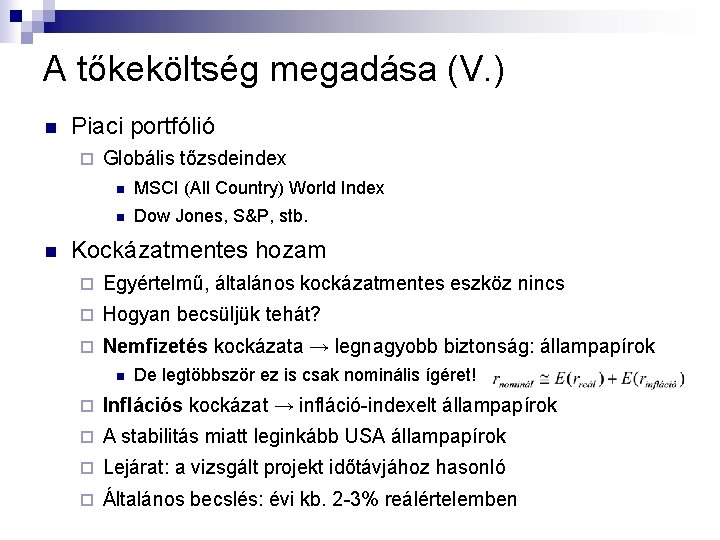
A tőkeköltség megadása (V. ) n Piaci portfólió ¨ n Globális tőzsdeindex n MSCI (All Country) World Index n Dow Jones, S&P, stb. Kockázatmentes hozam ¨ Egyértelmű, általános kockázatmentes eszköz nincs ¨ Hogyan becsüljük tehát? ¨ Nemfizetés kockázata → legnagyobb biztonság: állampapírok n De legtöbbször ez is csak nominális ígéret! ¨ Inflációs kockázat → infláció-indexelt állampapírok ¨ A stabilitás miatt leginkább USA állampapírok ¨ Lejárat: a vizsgált projekt időtávjához hasonló ¨ Általános becslés: évi kb. 2 -3% reálértelemben
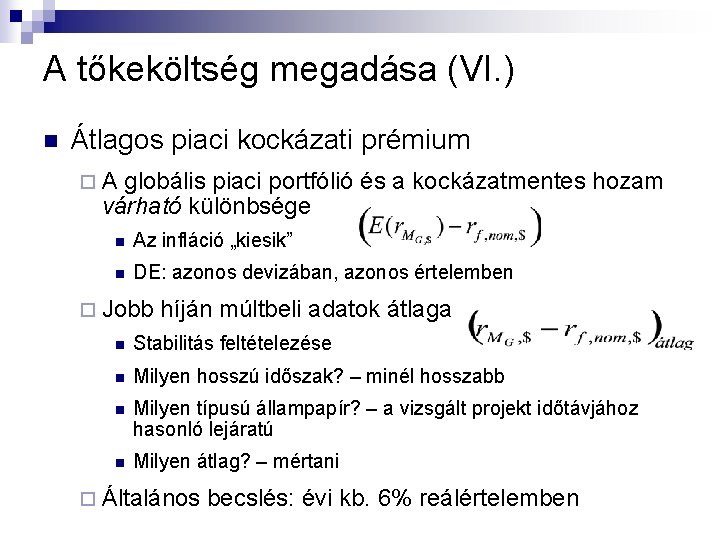
A tőkeköltség megadása (VI. ) n Átlagos piaci kockázati prémium ¨A globális piaci portfólió és a kockázatmentes hozam várható különbsége n Az infláció „kiesik” n DE: azonos devizában, azonos értelemben ¨ Jobb híján múltbeli adatok átlaga n Stabilitás feltételezése n Milyen hosszú időszak? – minél hosszabb n Milyen típusú állampapír? – a vizsgált projekt időtávjához hasonló lejáratú n Milyen átlag? – mértani ¨ Általános becslés: évi kb. 6% reálértelemben
A tőkeköltség megadása (VII. ) n FONTOS: a CAPM-képlet eleji rf mindig aktuális hozam, a „zárójeles” pedig múltbeli! n A tőkeköltségünk reálértelmű ezzel a módszerrel n Üzleti projektek bétája ¨ A projektre is befektetési lehetőségként tekintünk → releváns kockázatát bétája adja meg n ¨ Piaci portfóliót tartó befektetők esetén Miből származik egy projekt kockázata? n Árbevétel-érzékenység ¨ n Működési áttétel (költségoldali érzékenység) ¨ ¨ Mennyire érzékeny a világgazdaság ingadozására Költségszerkezete mennyire rugalmas (változó vs. fix költségek) Iparágra jellemző bétaértékeket figyelhetünk meg
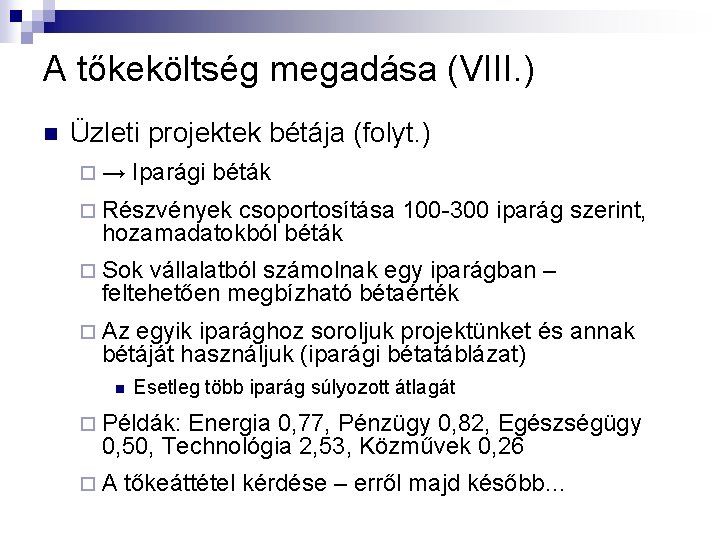
A tőkeköltség megadása (VIII. ) n Üzleti projektek bétája (folyt. ) ¨→ Iparági béták ¨ Részvények csoportosítása 100 -300 iparág szerint, hozamadatokból béták ¨ Sok vállalatból számolnak egy iparágban – feltehetően megbízható bétaérték ¨ Az egyik iparághoz soroljuk projektünket és annak bétáját használjuk (iparági bétatáblázat) n Esetleg több iparág súlyozott átlagát ¨ Példák: Energia 0, 77, Pénzügy 0, 82, Egészségügy 0, 50, Technológia 2, 53, Közművek 0, 26 ¨A tőkeáttétel kérdése – erről majd később…
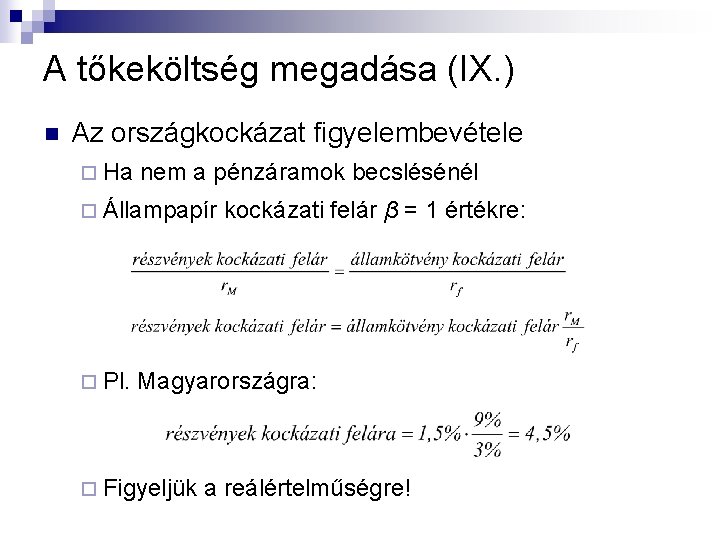
A tőkeköltség megadása (IX. ) n Az országkockázat figyelembevétele ¨ Ha nem a pénzáramok becslésénél ¨ Állampapír ¨ Pl. kockázati felár β = 1 értékre: Magyarországra: ¨ Figyeljük a reálértelműségre!
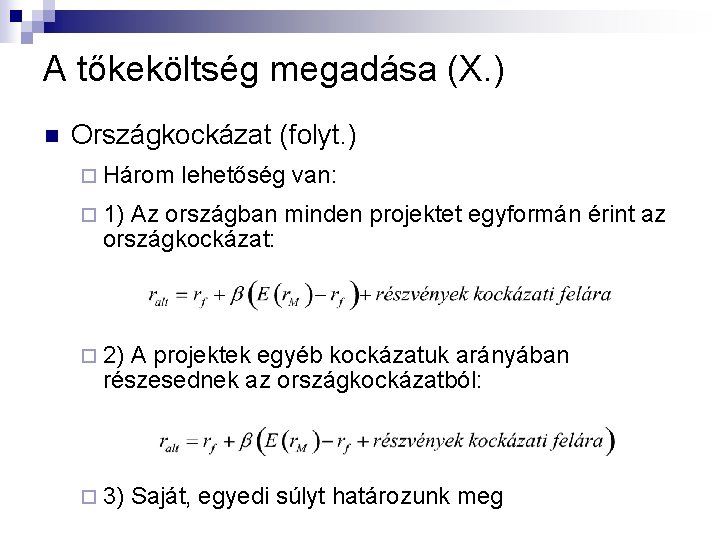
A tőkeköltség megadása (X. ) n Országkockázat (folyt. ) ¨ Három lehetőség van: ¨ 1) Az országban minden projektet egyformán érint az országkockázat: ¨ 2) A projektek egyéb kockázatuk arányában részesednek az országkockázatból: ¨ 3) Saját, egyedi súlyt határozunk meg
A tőkeköltség megadása (XI. ) n CAPM: piaci portfólió (+kockázatmentes lehetőség) tartása n A releváns kockázat csak a piaci portfólióhoz van viszonyítva (β) n A várható hozam pedig csak a β-tól függ n → Az egyes projektek tőkeköltségét a többi projekttől (befektetéstől) függetlenül adhatjuk meg n Ez a tőkeköltségek függetlenségének elve
A béták stabilitása n A CAPM a jövőre tesz megállapítást (lásd pl. várható hozam) → a béták stabilitása (időbeli állandósága) alapvető fontosságú n Különben nem sok gyakorlati haszna lenne n Elfogadjuk, hogy a béták stabilnak tekinthetők ¨ Vizsgálata: ugyanazon értékpapírok különböző múltbeli időszakok alapján számított bétái mennyire változnak n → Becsülhetünk a múltbeli adatokból
A CAPM tesztjei (I. ) n n A modell előrejelzései vs. az árfolyamok tényleges alakulása Jobb híján múltbeli adatokból Várható hozamok állandósága ¨ Béták stabilitása ¨ n Vizsgálni lehet: Magasabb bétához magasabb hozam? ¨ Hozamok és béták kapcsolata lineáris? ¨ Van-e egyéb prémium? Stb. ¨ n A teszt lényege: Egy időszak kijelölése (pl. egy adott 5 év) ¨ Sok (pl. 100 db) értékpapír véletlenszerű kiválasztása ¨ Az értékpapírok bétáinak és átlagos éves hozamának meghatározása ¨ Ábrázoljuk az adatokat béta – átlagos hozam koordinátarsz-ben ¨
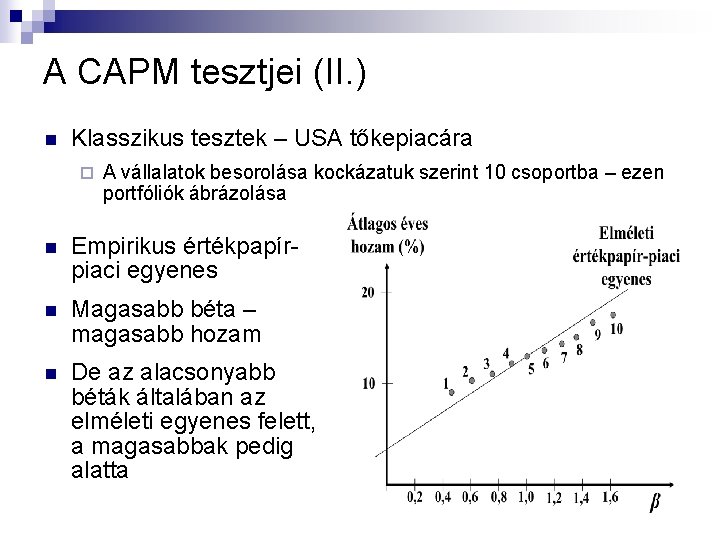
A CAPM tesztjei (II. ) n Klasszikus tesztek – USA tőkepiacára ¨ A vállalatok besorolása kockázatuk szerint 10 csoportba – ezen portfóliók ábrázolása n Empirikus értékpapírpiaci egyenes n Magasabb béta – magasabb hozam n De az alacsonyabb béták általában az elméleti egyenes felett, a magasabbak pedig alatta
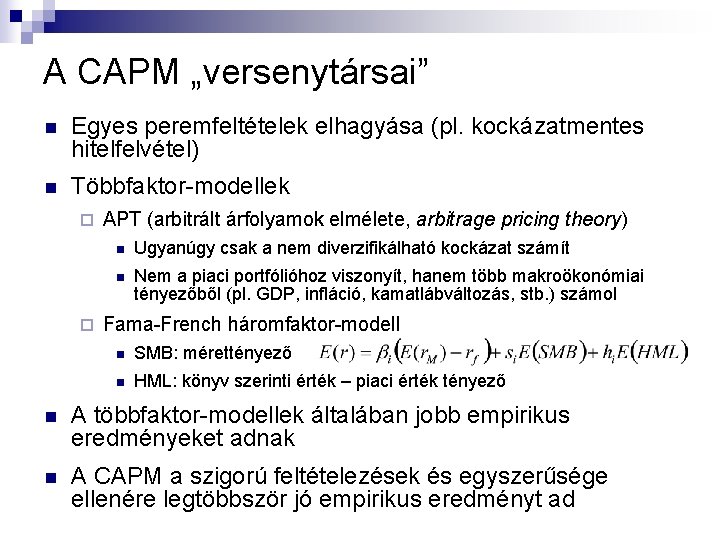
A CAPM „versenytársai” n Egyes peremfeltételek elhagyása (pl. kockázatmentes hitelfelvétel) n Többfaktor-modellek ¨ ¨ APT (arbitrált árfolyamok elmélete, arbitrage pricing theory) n Ugyanúgy csak a nem diverzifikálható kockázat számít n Nem a piaci portfólióhoz viszonyít, hanem több makroökonómiai tényezőből (pl. GDP, infláció, kamatlábváltozás, stb. ) számol Fama-French háromfaktor-modell n SMB: mérettényező n HML: könyv szerinti érték – piaci érték tényező n A többfaktor-modellek általában jobb empirikus eredményeket adnak n A CAPM a szigorú feltételezések és egyszerűsége ellenére legtöbbször jó empirikus eredményt ad